

Tamaño y cuota de mercado de los fluoropolímeros en Asia-Pacífico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
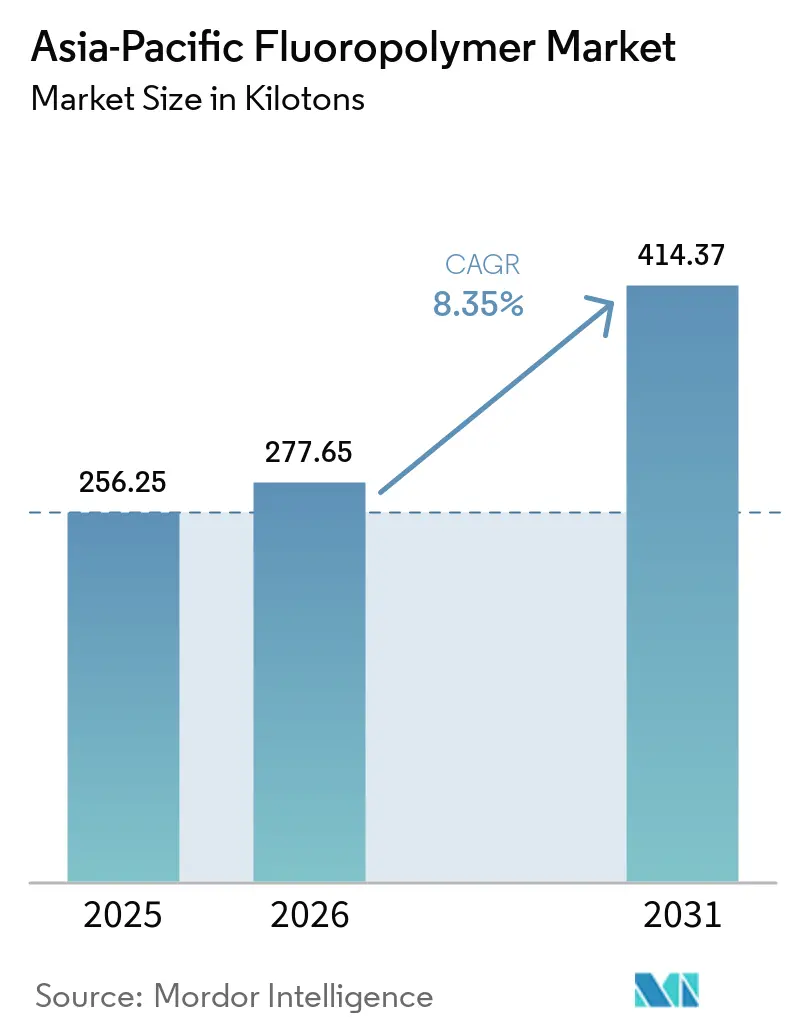
| Volumen de mercado (2026) | Kilotones 277.65 |
| Volumen de mercado (2031) | Kilotones 414.37 |
| Tasa de crecimiento (2026 - 2031) | 8.35% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fluoropolímeros en Asia-Pacífico realizado por Mordor Intelligence
El tamaño del mercado de fluoropolímeros de Asia-Pacífico se valoró en 256.25 kilotoneladas en 2025 y se estima que crecerá de 277.65 kilotoneladas en 2026 a 414.37 kilotoneladas para 2031, con una CAGR del 8.35% durante el período de pronóstico (2026-2031). El impulso en la fabricación de baterías para vehículos eléctricos, la fabricación de semiconductores de próxima generación y el ensamblaje de electrónica avanzada continúa impulsando el mercado de fluoropolímeros de Asia-Pacífico en una senda de crecimiento constante. La creciente adopción de grados de alta pureza en nodos de 3 nanómetros, la inversión sostenida en infraestructura y la base de producción competitiva en costos de la región extienden aún más su liderazgo mundial. La visibilidad de la demanda ha llevado tanto a las multinacionales occidentales como a los proveedores chinos de rápido crecimiento a asegurar acuerdos de compra plurianuales, mientras que los usuarios finales intensifican los programas de calificación para grados especiales que puedan cumplir con las regulaciones PFAS cada vez más estrictas. La volatilidad de las materias primas, vinculada a la escasez de R-142b y R-22, sigue siendo un desafío recurrente, pero se está mitigando mediante la integración vertical y rutas de síntesis alternativas.
Conclusiones clave del informe
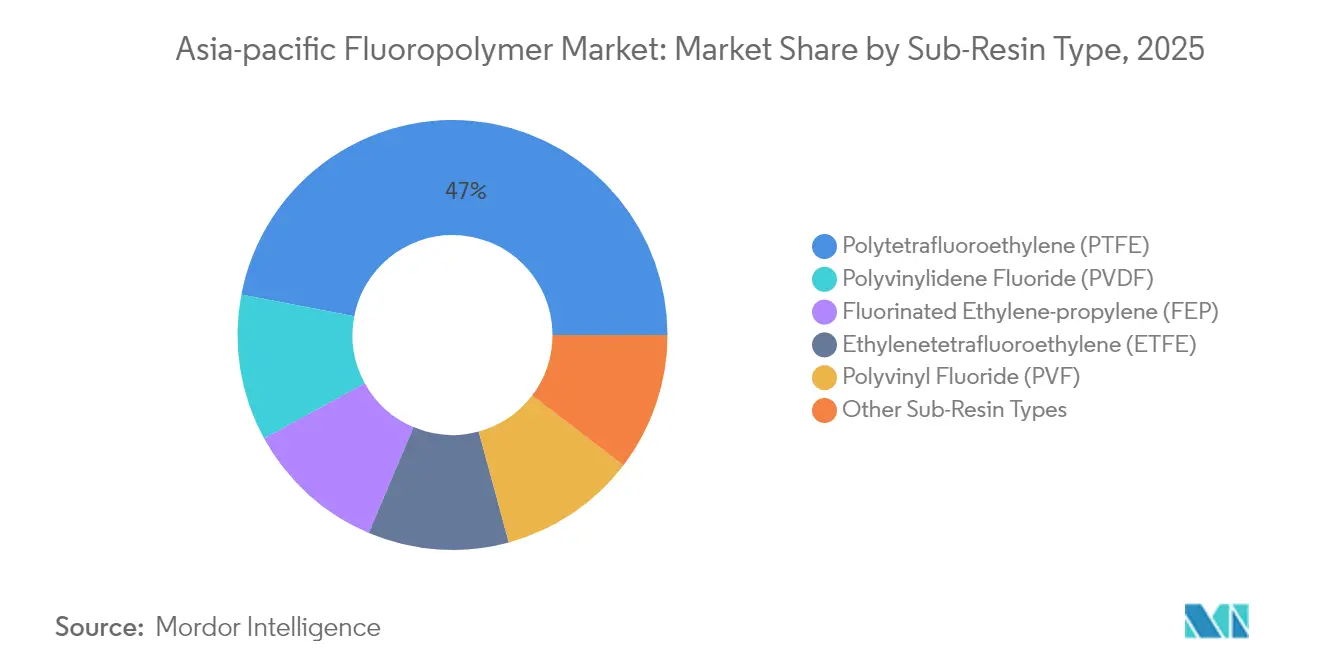
- Por tipo de subresina, el politetrafluoroetileno (PTFE) representó el 46.98% de la cuota de mercado de fluoropolímeros en Asia-Pacífico en 2025. Se prevé que el fluoruro de polivinilideno (PVDF) crezca a una tasa de crecimiento anual compuesta (CAGR) del 19.34% hasta 2031.
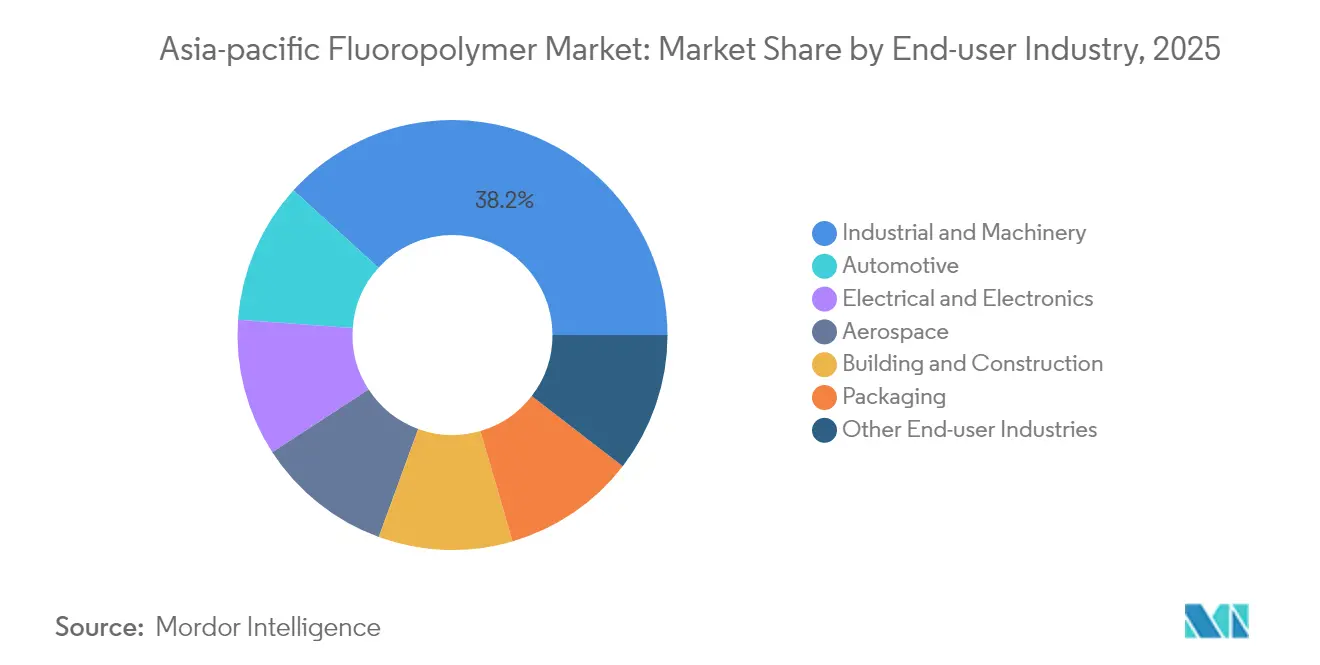
- Por industria de usuario final, el sector industrial y de maquinaria lideró con una participación de volumen del 38.25 % en 2025. Se proyecta que la demanda automotriz se expandirá a una CAGR del 15.95 % hasta 2031.
- Geográficamente, China acaparó el 61.25% del mercado de fluoropolímeros de Asia-Pacífico en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.18% entre 2025 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fluoropolímeros en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de PVDF de grado EV en la cadena de suministro de baterías de Asia | + 2.8% | China, Corea del Sur, Japón, Sudeste Asiático | Mediano plazo (2-4 años) |
| Miniaturización electrónica que impulsa PTFE y FEP de alta pureza | + 1.9% | China, Corea del Sur, Taiwán, Malasia, Tailandia | Largo plazo (≥ 4 años) |
| Construcción rápida de fábricas de semiconductores en China y Corea del Sur | + 1.7% | China, Corea del Sur, Japón | Mediano plazo (2-4 años) |
| Cambio de construcción a membranas arquitectónicas ETFE/PVF | + 1.2% | China, Japón, Australia, India | Largo plazo (≥ 4 años) |
| Pilotos de separadores de baterías de iones de sodio que utilizan PVDF modificado | + 0.9% | China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de PVDF para vehículos eléctricos en la cadena de suministro de baterías de Asia
La capacidad de baterías de iones de litio de Asia-Pacífico alcanzó los 1,200 GWh en 2024, y China por sí sola representó 850 GWh [1] Agencia Internacional de Energía, “Global Battery Supply-Chain Review 2025”, iea.org . Esta escala requiere PVDF de grado batería para separadores y aglutinantes que cumplan con niveles de pureza inferiores a 500 ppm de metales, lo que genera primas de más del 30 % en comparación con los grados industriales. El plan de CATL de agregar 500 GWh para 2027 señala una brecha de suministro cada vez mayor que impulsa las adiciones de capacidad de Solvay en Changshu y Arkema en toda la región. Los productores chinos como Dongyue Group han destinado líneas dedicadas de PVDF de alta pureza para asegurar la demanda interna y eventualmente reemplazar las importaciones. La carrera constante por localizar materias primas para vehículos eléctricos ancla el mercado de fluoropolímeros de Asia-Pacífico a un crecimiento estructural de volumen a largo plazo.
Miniaturización de la electrónica que impulsa el PTFE y el FEP de alta pureza
El cambio a la lógica de 3 nanómetros, el empaquetado avanzado y los módulos 5G de alta frecuencia intensifican la necesidad de cumplir con requisitos de pureza inferiores a 10 ppb para consumibles y películas. Los gigantes de la fundición en Taiwán y Corea del Sur establecen estándares rigurosos que solo un número limitado de grados de fluoropolímero pueden satisfacer. Los precios elevados y la baja tolerancia a la contaminación han impulsado a Chemours y Daikin a aislar la producción dedicada a semiconductores, separando esencialmente estas líneas de los flujos industriales masivos. Los fabricantes por contrato de Malasia y Tailandia siguen esta tendencia, adoptando películas de FEP para placas de circuitos impresos flexibles utilizadas en teléfonos inteligentes y LiDAR automotriz. Por lo tanto, el mercado de fluoropolímeros de Asia-Pacífico se beneficia tanto de la demanda de especificaciones de alta gama como del aumento de volumen en el sector de la electrónica de consumo.
Construcción rápida de fábricas de semiconductores en China y Corea del Sur
La agenda de autosuficiencia de Beijing destina 150 mil millones de dólares a inversiones en fábricas hasta 2027, y cada instalación avanzada consume entre 50 y 100 toneladas anuales de PTFE, PFA y fluoropolímeros relacionados. Los líderes surcoreanos en memorias añaden otros 80 GWh de capacidad, lo que incrementa los pedidos de materiales de grado semiconductor y aumenta los plazos de entrega más allá de los 12 meses. Los proveedores responden instalando análisis de partículas en línea y dedicando reactores para evitar la contaminación por metales, tendencias que consolidan el suministro de alta pureza en un número reducido de plantas cualificadas. Los acuerdos de compra a largo plazo, a su vez, estabilizan los flujos de caja de los productores especializados, reforzando la inversión vertical en el mercado de fluoropolímeros de Asia-Pacífico.
Construcción: transición a membranas arquitectónicas ETFE/PVF
En China, Japón y Australia, las cubiertas y fachadas de grandes dimensiones especifican cada vez más películas de ETFE de 200 micras o tejidos recubiertos de PVF que duran 30 años con una mínima decoloración. Estadios, aeropuertos y marquesinas solares de rehabilitación demuestran un ahorro de peso del 65 % en comparación con el vidrio, lo que reduce los requisitos de acero estructural. Los constructores aceptan mayores costes de material a cambio de ahorros en mantenimiento a lo largo de la vida útil y beneficios de iluminación natural. La creciente adopción en los centros comerciales de la India sugiere una incipiente demanda secundaria. A medida que los códigos de construcción elevan los estándares de eficiencia energética, las membranas de ETFE sirven tanto de revestimiento como de aislamiento, reforzando la demanda estructural del mercado de fluoropolímeros de Asia-Pacífico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad de materias primas volátiles R-142b y R-22 | -1.8% | China, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Aumento de los costos de cumplimiento de las PFAS en Japón y Australia | -1.2% | Japón, Australia y un efecto de contagio más amplio | Mediano plazo (2-4 años) |
| Cortes de energía no planificados en plantas clave de HF en Shandong | -0.9% | China, toda la cadena de suministro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad de materias primas volátiles R-142b y R-22
La aplicación del Protocolo de Montreal redujo la producción china de R-142b en un 60% desde 2023, elevando los precios en un 40% y perturbando las plantas de fluoropolímeros de tamaño pequeño y mediano [2] Chemical & Engineering News, “R-142b Feedstock Shortage”, cen.acs.org . La dependencia de las importaciones expone a los productores a choques logísticos, mientras que las modernizaciones de las plantas a rutas no ODS necesitan de 18 a 24 meses. Los gigantes integrados con unidades HF cautivas, incluidos Chemours y Daikin, aprovechan la integración hacia atrás para preservar los márgenes, precipitando la consolidación del mercado. La volatilidad a corto plazo afecta la previsibilidad de los pedidos y puede retrasar los proyectos posteriores en el mercado de fluoropolímeros de Asia-Pacífico, particularmente entre los subcontratistas de electrónica que requieren una gestión de inventario justo a tiempo.
Aumento de los costos de cumplimiento de las PFAS en Japón y Australia
El régimen de uso esencial de Japón, vigente desde enero de 2025, obliga a los fabricantes de productos químicos a registrar cada aplicación de fluoropolímero, lo que supone un coste adicional de entre 2 y 5 millones de dólares anuales por planta para la supervisión y la presentación de informes. El marco normativo paralelo de Australia exige evaluaciones de impacto ambiental, que pueden prolongar la aprobación de productos hasta 18 meses. Las empresas están destinando fondos de I+D a compuestos químicos de baja biopersistencia, pero su comercialización aún tardará entre 5 y 7 años. Los costes de cumplimiento provisional reducen los márgenes y pueden disuadir a nuevos participantes, pero también impulsan la creación de clústeres de innovación que podrían ampliar el mercado de fluoropolímeros en Asia-Pacífico.
Análisis de segmento
Por tipo de subresina: el predominio del PTFE se enfrenta a la aceleración del PVDF
El politetrafluoroetileno (PTFE) representó el 46.98 % de la cuota de mercado de fluoropolímeros en Asia-Pacífico en 2025, impulsado por sus aplicaciones en sellos de alta temperatura, juntas para automóviles y revestimientos para procesamiento químico. Los usos finales maduros garantizan un crecimiento base alineado con la producción industrial en China, India y el sudeste asiático. Mientras tanto, se espera que el fluoruro de polivinilideno registre el crecimiento más rápido, con una CAGR del 19.34 % hasta 2031, impulsado por la demanda de separadores y aglutinantes para baterías de iones de litio, que representan el 70 % de la capacidad global de celdas en la región. Se proyecta que el tamaño del mercado de fluoropolímeros en Asia-Pacífico para PVDF aumente junto con el crecimiento de la penetración de vehículos eléctricos y la expansión de las instalaciones de almacenamiento estacionario. El etileno-propileno fluorado (FEP) gana un impulso moderado en el aislamiento de cables para centros de datos hiperescalables, mientras que el crecimiento del ETFE está vinculado a membranas arquitectónicas y revestimientos de tanques químicos, que requieren una elevada resistencia química.
El fluoruro de polivinilo (PVDF) se consolida en láminas posteriores para paneles solares y películas para fachadas, mientras que materiales especializados como el perfluoroalcoxi y el ECTFE se abren paso en bancos de pruebas húmedos para semiconductores y tuberías propensas a la corrosión. La presión regulatoria en torno a la persistencia de las sustancias perfluorocarbonadas (PFAS) impulsa la I+D en arquitecturas de PVDF modificadas que se degradan más rápidamente pero mantienen la estabilidad electroquímica. Por lo tanto, los proveedores destinan capital a grados especializados con umbrales de metales traza inferiores a 100 ppb, lo que posiciona al mercado de fluoropolímeros de Asia-Pacífico para una mayor captación de valor por kilogramo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria del usuario final: la red troncal industrial soporta el aumento repentino de la industria automotriz
Los clientes industriales y de maquinaria representaron el 38.25 % del volumen en 2025, asegurando una demanda estable de láminas de PTFE, asientos de válvulas y componentes de compresores en plantas petroquímicas, farmacéuticas y de productos químicos especializados. La continua expansión de la capacidad de refinación en China e India sustenta la demanda base, mientras que los códigos de seguridad de procesos favorecen cada vez más los revestimientos de fluoropolímeros para mitigar la corrosión y el tiempo de inactividad. Se proyecta que la demanda del sector automotriz crecerá a una tasa de crecimiento anual compuesta (CAGR) del 15.95 % hasta 2031, lo que refleja el cambio hacia la movilidad eléctrica. Los módulos de baterías integran aglutinantes y recubrimientos de PVDF, los arneses de alto voltaje especifican FEP y las pilas de combustible emplean membranas de PTFE. Se prevé que el tamaño del mercado de fluoropolímeros de Asia-Pacífico dedicado a aplicaciones automotrices supere a los componentes de combustión interna a medida que los fabricantes de equipos originales (OEM) aumenten su participación en vehículos eléctricos (VE) al 50 % para 2030.
La electrónica de consumo y la fabricación de semiconductores impulsan dos motores de crecimiento mediante el uso de tubos de PTFE ultra limpios, recipientes de procesamiento de obleas de PFA y películas de FEP para circuitos de alta frecuencia. La construcción sigue con techos de estadios de ETFE, revestimientos de paredes de PVF y selladores resistentes a la intemperie. El sector aeroespacial sigue siendo un mercado de nicho pero de alto margen, que utiliza tejidos de vidrio impregnados de PTFE para arneses de cables y revestimientos de radomos que pueden soportar temperaturas de hasta 200 °C. Los grados de envasado de fluoropolímeros se utilizan en ampollas farmacéuticas y bolsas de alimentos que requieren barreras de oxígeno, lo que garantiza una demanda de cartera equilibrada dentro del mercado de fluoropolímeros de Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La participación de China del 61.25 % en 2025, junto con una tasa de crecimiento anual compuesta (TCAC) del 9.18 % hasta 2031, confirma su doble condición de líder en volumen y motor de crecimiento. El consumo de PVDF para baterías supera las 40 000 toneladas anuales, mientras que las fábricas de semiconductores importan PTFE y FEP de ultraalta pureza para nodos de 7 nanómetros y más finos. Conglomerados nacionales, como Dongyue Group, integran el proceso de producción desde la materia prima de HF hasta los fluoropolímeros terminados, reduciendo así los costes logísticos y mejorando la competitividad de las exportaciones.
Japón y Corea del Sur son pilares de nichos de alto valor que generan precios elevados. Los fabricantes de herramientas para semiconductores de Japón adoptan componentes de PTFE con una contaminación iónica inferior a 50 ppb, mientras que sus proveedores Tier 1 del sector automotriz emplean PVDF en baterías de estado sólido de última generación. Corea del Sur aprovecha a los principales fabricantes de memorias para obtener fluoropolímeros de grado semiconductor y utiliza recubrimientos de PVDF en los paquetes de baterías para vehículos eléctricos de Hyundai. India, Australia y Malasia ofrecen vectores emergentes. La expansión de la producción farmacéutica y los megaproyectos de refinería en India impulsan la adopción de PTFE y PVDF, con el apoyo de incentivos políticos del programa de Incentivos Vinculados a la Producción. Las instalaciones mineras y químicas de Australia requieren revestimientos de ETFE y barreras de PVF para manejar reactivos agresivos bajo una exposición extrema a la radiación UV. Malasia se beneficia de la migración de la fabricación de productos electrónicos, ya que consume tubos de FEP y PTFE en sus plantas de ensamblaje. En conjunto, estos mercados diversifican las fuentes de demanda y mitigan la vulnerabilidad del mercado de fluoropolímeros de Asia-Pacífico ante perturbaciones puntuales.
Panorama competitivo
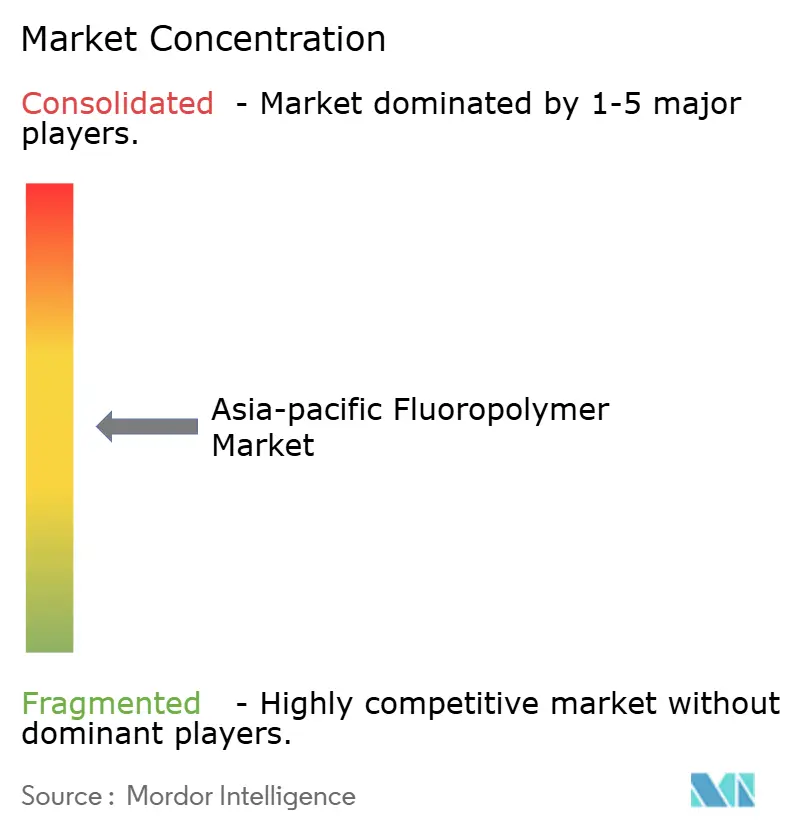
El mercado de fluoropolímeros de Asia-Pacífico presenta una consolidación moderada, con multinacionales líderes que compiten con ágiles empresas chinas. Chemours, Solvay y Arkema protegen aplicaciones con alto valor de propiedad intelectual, como el PFA de grado semiconductor y el PVDF de grado batería, que requieren un contenido de metal inferior a 10 ppb. A medio plazo, la capacidad de cumplimiento normativo se convierte en una ventaja competitiva clave, elevando las barreras de entrada y pudiendo consolidar el mercado de fluoropolímeros de Asia-Pacífico en torno a empresas que combinen escala con experiencia regulatoria.
Líderes de la industria de fluoropolímeros en Asia-Pacífico
Industrias Daikin, Ltd.
Grupo Dongyue
Gujarat Fluoroquímicos Limited (GFL)
Arkema
Solvay
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: The Chemours Company (Chemours) anunció la firma de acuerdos estratégicos con SRF Limited (SRF) en India. SRF se dedica a la fabricación de productos intermedios industriales y especializados, incluyendo fluoropolímeros. Esta colaboración fortalece la presencia global de Chemours en la cadena de suministro, refuerza la flexibilidad operativa y proporciona acceso a la capacidad de producción de fluoropolímeros.
- Marzo de 2024: Kureha Corporation ha anunciado su decisión de interrumpir un proyecto de expansión de capacidad de fluoruro de polivinilideno (PVDF) en su subsidiaria de propiedad absoluta, Kureha Changshu Fluoropolymer Co., Ltd., en China.
Alcance del informe sobre el mercado de fluoropolímeros en Asia-Pacífico
Aeroespacial, Automotriz, Construcción, Electricidad y Electrónica, Maquinaria Industrial y Embalaje se clasifican por industria de usuario final. El etileno-tetrafluoroetileno (ETFE), el etileno-propileno fluorado (FEP), el politetrafluoroetileno (PTFE), el polifluoruro de vinilo (PVF) y el fluoruro de polivinilideno (PVDF) se clasifican por subtipo de resina. Australia, China, India, Japón, Malasia y Corea del Sur se clasifican por país.| Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) |
| Politetrafluoroetileno (PTFE) |
| Fluoruro de polivinilo (PVF) |
| Fluoruro de polivinilideno (PVDF) |
| Otros tipos de subresinas |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| China |
| India |
| Japan |
| South Korea |
| Australia |
| Malaysia |
| Resto de Asia-Pacífico |
| Por tipo de subresina | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de subresinas | |
| Por industria del usuario final | Aeroespacial |
| Motorium | |
| Maquinaria de construcción usada | |
| Eléctrica y electrónica | |
| Industriales y Maquinaria | |
| Embalaje | |
| Otras industrias de usuarios finales | |
| Por geografía | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Malaysia | |
| Resto de Asia-Pacífico |
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la industria aeroespacial, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de los fluoropolímeros.
- Resina - Bajo el alcance del estudio, se consideran resinas de fluoropolímeros vírgenes como el politetrafluoroetileno, el fluoruro de polivinilideno, el fluoruro de polivinilo, el etileno-propileno fluorado, el etilenotetrafluoroetileno, etc. en las formas primarias.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




