

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
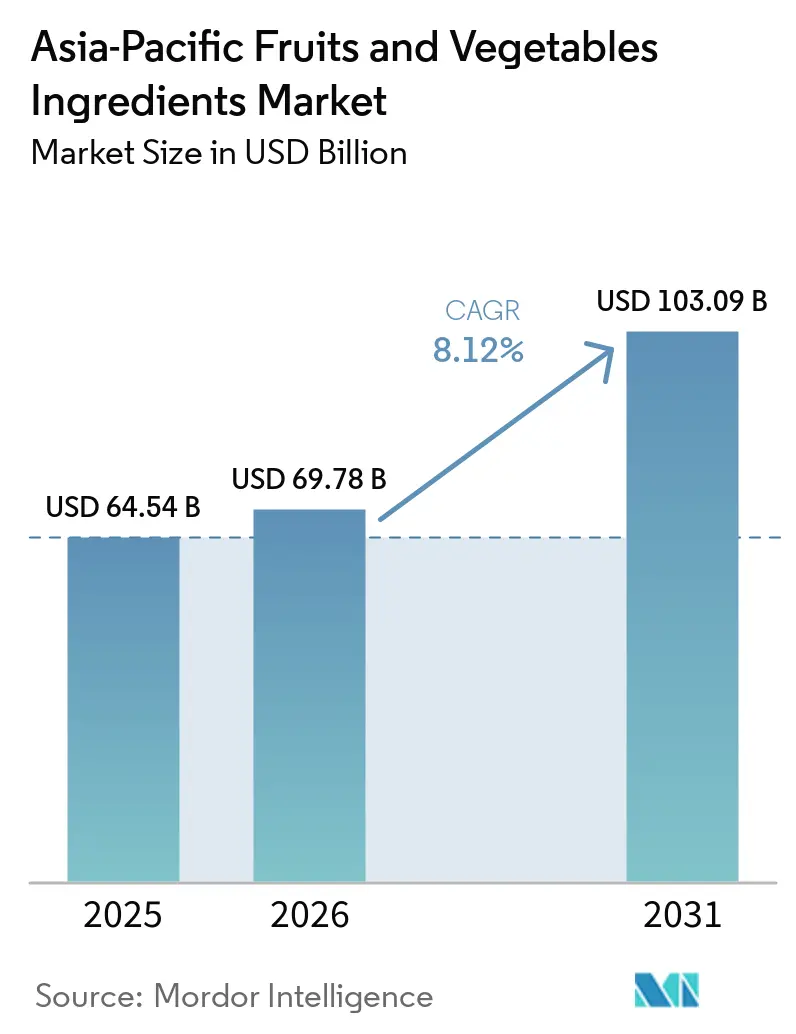
| Tamaño del mercado (2026) | USD 69.78 mil millones |
| Tamaño del mercado (2031) | USD 103.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.12% CAGR |
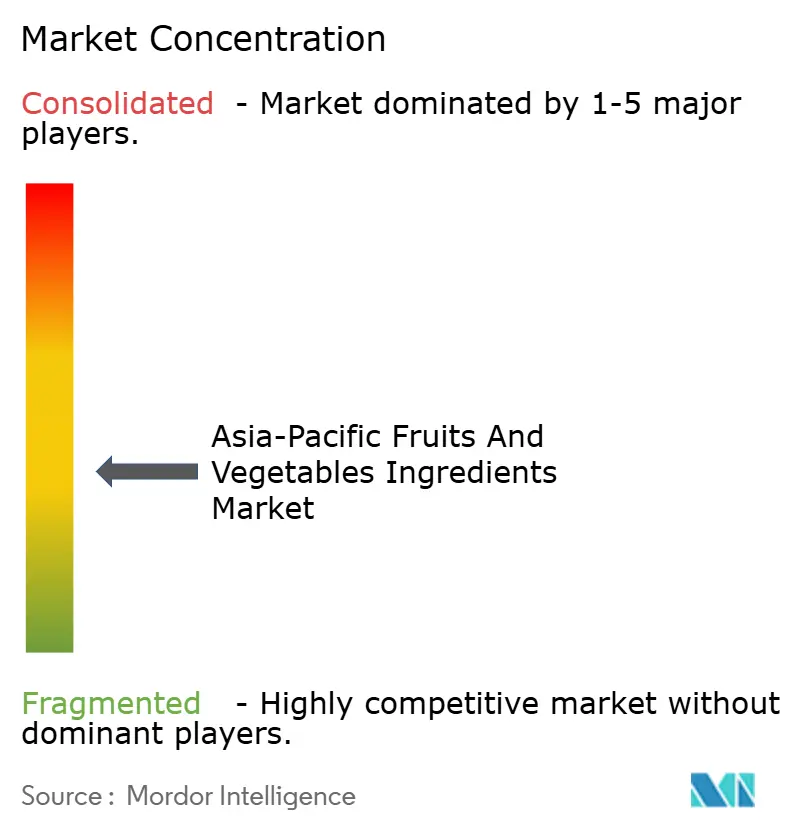
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de ingredientes de frutas y verduras en Asia-Pacífico realizado por Mordor Intelligence.
Se espera que el tamaño del mercado de ingredientes de frutas y verduras de Asia-Pacífico crezca de USD 64.54 mil millones en 2025 a USD 69.78 mil millones en 2026, y se prevé que alcance USD 103.09 mil millones para 2031, con una CAGR del 8.12% durante 2026-2031. Los compradores de ingredientes están cambiando su enfoque de los aditivos sintéticos a los derivados reconocibles de frutas y verduras en respuesta a regulaciones más estrictas y una creciente demanda de los consumidores por etiquetas más limpias. La escalada del impuesto al azúcar de Fase 4 en Tailandia en abril de 2025 y el borrador de las reglas Nutri-Level de Indonesia están obligando a los fabricantes de bebidas a reformular utilizando concentrados de mango, piña y bayas para reducir los azúcares añadidos sin sacrificar el sabor. Los bloques comerciales, como la Asociación Económica Integral Regional, están reduciendo los aranceles sobre los alimentos procesados, ampliando así las vías de exportación para los procesadores chinos y de la ASEAN que combinan frutas y verduras en productos de valor agregado. A nivel del consumidor, el 70% de los compradores examina detenidamente las listas de ingredientes, y el 58% está dispuesto a pagar un precio superior por fórmulas más sencillas y naturales, lo que indica un impulso sostenido en la demanda de soluciones con ingredientes más limpios.
Conclusiones clave del informe
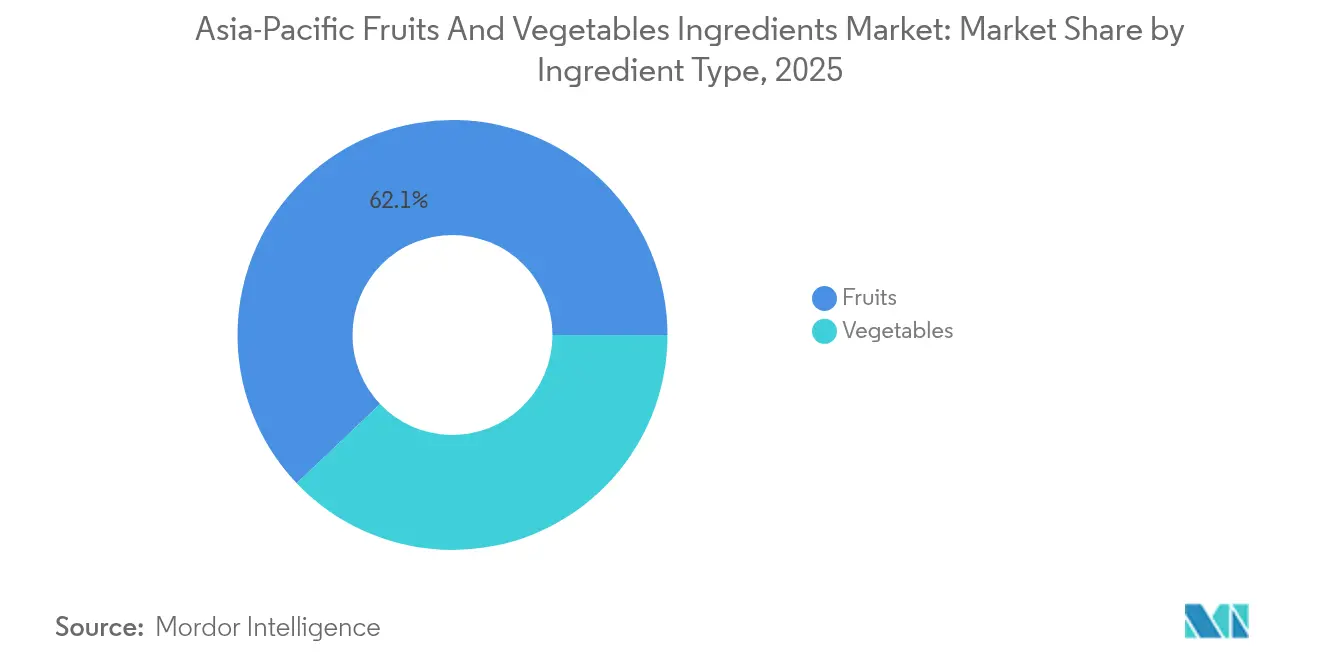
- Por tipo de ingrediente, los derivados de frutas lideraron con una participación de mercado de ingredientes de frutas y verduras en Asia-Pacífico del 62.10 % en 2025, mientras que los ingredientes vegetales avanzan a una CAGR del 9.05 % hasta 2031.
- Por forma, los concentrados representaron el 40.78% del tamaño del mercado de ingredientes de frutas y verduras de Asia-Pacífico en 2025, mientras que se proyecta que los jugos NFC aumentarán a una CAGR del 10.18% hasta 2031.
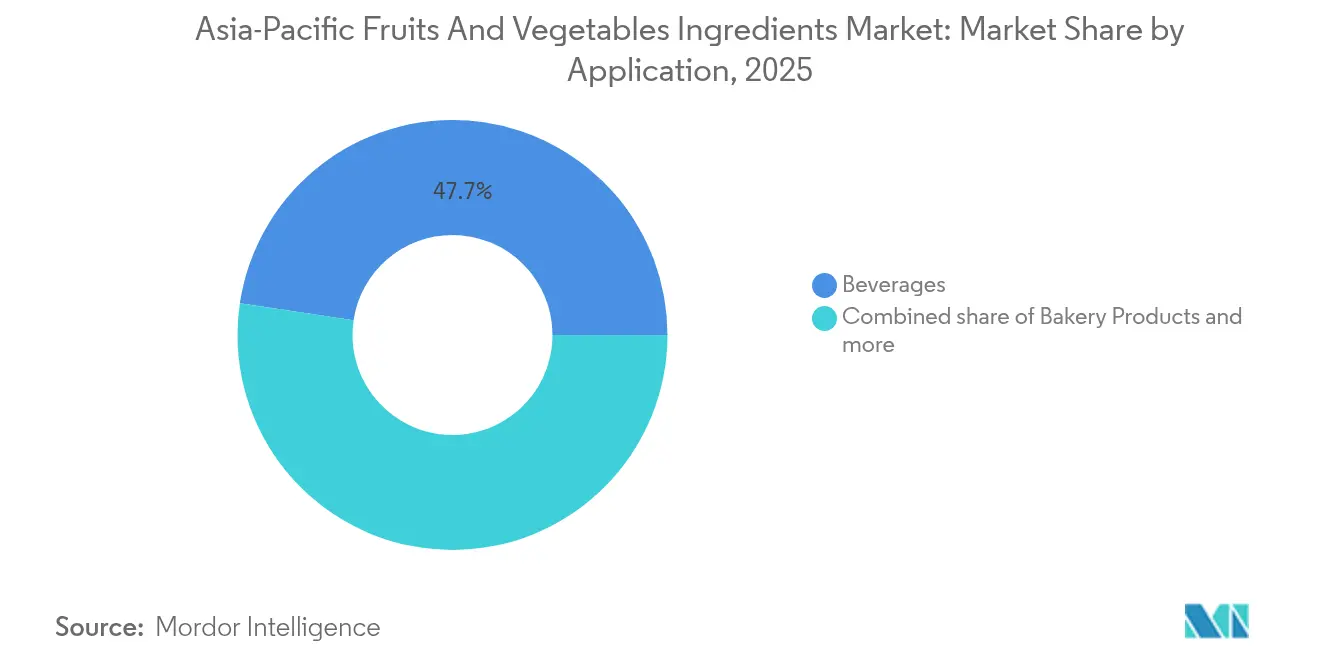
- Por aplicación, las bebidas representaron el 47.65% de la demanda en 2025, pero los formatos listos para consumir se están expandiendo a una CAGR del 10.43% durante el período previsto.
- China controlaba el 53.10% del valor regional en 2025; sin embargo, se prevé que India crezca a una CAGR del 9.62%, impulsada por subsidios a la cadena de frío e incentivos a la producción.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de ingredientes de frutas y verduras en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de ingredientes naturales y de etiqueta limpia en alimentos envasados | + 1.8% | Global, con máxima intensidad en China, Tailandia, Indonesia y Singapur. | Mediano plazo (2-4 años) |
| Creciente adopción de sustitutos del azúcar a base de frutas por parte de los formuladores de bebidas | + 1.5% | Núcleo de la ASEAN (Tailandia, Indonesia, Vietnam), propagación a India y Australia | Corto plazo (≤ 2 años) |
| Lanzamientos de alimentos funcionales con fitonutrientes de superfrutas | + 1.2% | Japón, Corea del Sur, China urbana, Singapur | Mediano plazo (2-4 años) |
| Crecimiento de alimentos de origen vegetal y veganos | + 1.4% | China, India, Australia, Sudeste Asiático urbano | Largo plazo (≥ 4 años) |
| Aumento de las exportaciones de alimentos procesados de China y la ASEAN | + 1.1% | China (Shandong, Shaanxi), Tailandia, Vietnam, Indonesia | Mediano plazo (2-4 años) |
| Subvenciones a la cadena de frío por parte de los gobiernos de Asia Pacífico | + 0.9% | India (programa PMKSY), China (plan logístico nacional), Vietnam, Indonesia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de ingredientes naturales y de etiqueta limpia en alimentos envasados
La presión regulatoria y la creciente conciencia del consumidor están impulsando a los fabricantes de alimentos envasados a reemplazar los aditivos sintéticos con ingredientes a base de frutas y verduras. El borrador de etiquetado Nutri-Level de Indonesia de 2024 requiere advertencias en el frente del envase para alto contenido de azúcar, sal o grasas saturadas, lo que impulsa la reformulación con edulcorantes y colorantes naturales, como la fruta del dragón y la remolacha, según BPOM [1] Fuente: Indonesia BPOM, “Nutri-Level Draft Regulation,” pom.go.id . El impuesto al azúcar de la Fase 4 de Tailandia (vigente en abril de 2025) y el etiquetado Nutri-Grade de Singapur de 2024 también alientan a los fabricantes a cambiar hacia concentrados de frutas y extractos de fruta del monje, mientras que Vietnam introduce un nuevo impuesto a las bebidas azucaradas [2] Fuente: Thai FDA, “Sugar-Tax Phase 4 Implementation,” fda.moph.go.th . Las tendencias de consumo respaldan este cambio: la encuesta de Cargill para la región Asia-Pacífico de 2025 revela que el 58 % está dispuesto a pagar más por ingredientes naturales y reconocibles, y más del 70 % revisa activamente las etiquetas. Factores globales, como las normas actualizadas de la FDA estadounidense sobre declaraciones de "saludables", vigentes desde 2028, también están influyendo en las estrategias de ingredientes en Asia-Pacífico y aumentando el valor de los productos con etiquetas limpias.
Creciente adopción de sustitutos del azúcar a base de frutas por parte de los formuladores de bebidas
Los fabricantes de bebidas están reemplazando cada vez más la sacarosa refinada con edulcorantes derivados de frutas para cumplir con las regulaciones fiscales del azúcar y aprovechar la tendencia de la premiumización, impulsando así la demanda de concentrados, jugos con ingredientes no procesados (NFC) y extractos de frutas en polvo. El aumento del impuesto al azúcar en Tailandia, de abril de 2025, se dirige a las bebidas con más de 10 g/100 ml. Las reformulaciones de 2018-2023 vieron a los productores reducir el contenido promedio de azúcar en un 18% utilizando mezclas de azúcar de caña, fruta del monje, estevia y concentrados de frutas, según la FDA tailandesa. Innovaciones como BI-Sugar de NutraEx Food, de julio de 2024, que combina L-arabinosa con sacarosa y estevia para reducir la respuesta glucémica manteniendo el dulzor, ejemplifican los avances técnicos. Mientras tanto, la planta de especialidades de Samyang Corporation, con una inversión de 140 mil millones de wones (140 mil millones de wones) en Ulsan, Corea del Sur, que se inaugurará en septiembre de 2024, produce actualmente 13 000 toneladas anuales de alulosa, un azúcar bajo en calorías poco común que está ganando terreno en las bebidas de la región Asia-Pacífico. Se prevé que el aumento de las sanciones fiscales y la demanda de etiquetas de "sin edulcorantes artificiales" por parte de los consumidores aumenten el mercado de sustitutos del azúcar a base de frutas en aproximadamente 1.5 puntos porcentuales de CAGR hasta 2030.
Lanzamientos de alimentos funcionales con fitonutrientes de superfrutas
Las marcas de alimentos funcionales en la región de Asia-Pacífico están utilizando cada vez más extractos de frutas exóticas, ricos en polifenoles, antocianinas y carotenoides, para apoyar la inmunidad, la salud intestinal y el rendimiento cognitivo, impulsando la demanda de polvos liofilizados y fitonutrientes concentrados. La FDA de Tailandia actualizó sus directrices de declaraciones de salud en julio de 2024, agilizando la aprobación de productos botánicos como el guisante mariposa, la fruta del dragón y el mangostán. Mientras tanto, la evaluación de seguridad de la OMS de 2024 del extracto de flor de guisante mariposa impulsa el comercio transfronterizo y la aceptación regulatoria en mercados como Japón, Corea del Sur y Australia [3] Fuente: WHO JECFA, “Safety Evaluation of Butterfly-Pea Extract,” who.int . Nurasa abrió su Centro de Innovación en Tecnología Alimentaria de 3,840 m² en Singapur en abril de 2024, que cuenta con laboratorios de fermentación de precisión y biorreactores. El centro colabora con A*STAR y ScaleUpBio para desarrollar productos bajos en azúcar y beneficiosos para la salud intestinal que aprovechan los prebióticos y polifenoles derivados de frutas. Asimismo, el cambio de estrategia de Kagome en enero de 2025, de ser una empresa centrada en el tomate a una empresa centrada en las verduras, pone de manifiesto la tendencia hacia productos funcionales que utilizan diversos fitonutrientes de frutas y verduras. Según la Alianza Asiática de Alimentos y Bebidas, el mercado de fortificación en la región Asia-Pacífico está creciendo a una tasa anual compuesta superior al 18 % (2022-2027), y los ingredientes de superfrutas actúan tanto como principios activos funcionales como activos de marketing para una etiqueta limpia.
Crecimiento de alimentos de origen vegetal y veganos
Los sectores de la carne, los lácteos y los snacks de origen vegetal están creciendo rápidamente en las zonas urbanas de Asia, donde se utilizan ingredientes de frutas y verduras para mejorar la textura, el sabor y la nutrición. En noviembre de 2024, Nourish Ingredients se asoció con la empresa china Cabio Biotech para producir Tastilux, una grasa de fermentación de precisión derivada de Mortierella alpina, que recicla subproductos de frutas y verduras para lograr un aroma a carne con una tasa de inclusión inferior al 1%, con el objetivo de comercializar el mercado chino de carne de origen vegetal en 2025. De igual manera, el acuerdo de octubre de 2024 entre Kinoko-Tech y Metaphor Foods ampliará la producción de proteína de micelio de hongos en Australia, con planes de expandirse a Malasia, Singapur, Indonesia y Nueva Zelanda, utilizando legumbres y cereales para mejorar el contenido de proteínas y fibra, manteniendo el sabor. Otros lanzamientos, como la bebida proteica de frijol mungo GreenTein de la Universidad de Thammasat y la leche de soja de Yeo, centrada en el sistema inmunitario, demuestran que los formatos de origen vegetal se están generalizando. La creciente conciencia sobre la salud, las preocupaciones ambientales y los perfiles de sabor mejorados están sumando aproximadamente 1.4 puntos porcentuales a la CAGR del mercado, y se espera un crecimiento a largo plazo a medida que la distribución y los precios se acercan a la paridad con los productos de origen animal.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas debido al clima y las plagas | -0.8% | Filipinas, Tailandia, India, Vietnam, Indonesia | Corto plazo (≤ 2 años) |
| Competencia de sustitutos sintéticos | -0.6% | Global, con mayor intensidad en segmentos sensibles a los costes (confitería, panadería) | Mediano plazo (2-4 años) |
| Alto CAPEX para líneas asépticas y de liofilización | -0.7% | China, India, Tailandia, Indonesia, Malasia | Mediano plazo (2-4 años) |
| Aprobaciones regulatorias complejas en varios países | -0.5% | ASEAN, China, India, Japón, Corea del Sur, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas debido al clima y las plagas
El clima extremo y los brotes de plagas están alterando las cosechas de frutas y verduras en toda la región de Asia y el Pacífico, lo que resulta en escasez de suministro, picos de precios y un aumento de los costos de procesamiento. En 2024, los tifones y las fuertes lluvias en Filipinas dañaron las hortalizas de hoja verde, los tomates y los cultivos de raíces, lo que elevó los precios locales entre un 30 y un 50 %. Mientras tanto, las sequías en el norte de Tailandia redujeron los rendimientos del mango y el longan, lo que obligó a los procesadores a abastecerse de India y Pakistán a costos más altos, según la FAO. Las regiones chinas de manzanas en Shaanxi y Shandong también enfrentaron cosechas menores a las esperadas debido a las temperaturas extremas y las lluvias irregulares. La presión de las plagas, incluidas las moscas de la fruta y los pulgones, reduce aún más los rendimientos y aumenta los costos de clasificación poscosecha entre un 12 y un 18 %. El índice de precios de los alimentos de la FAO mostró oscilaciones mensuales de más del 10 % para las frutas tropicales y del 8 % para las verduras procesadas, lo que complicó los contratos a largo plazo. Se espera que esta volatilidad reduzca la tasa de crecimiento anual compuesta (CAGR) del mercado a corto plazo en 0.8 puntos porcentuales, y se anticipa un alivio a medida que se introduzcan cultivos resilientes al clima y mejores sistemas de riego.
Competencia de sustitutos sintéticos
Los sabores, colorantes y edulcorantes sintéticos siguen siendo populares en mercados sensibles a los precios, como la confitería, la panadería y las bebidas para el mercado masivo, debido a sus menores costos y al suministro estable. Por ejemplo, la vainillina sintética cuesta alrededor del 10% de la vainilla natural, mientras que el betacaroteno sintético ofrece un color más estable al calor, lo que prolonga su vida útil. A pesar de la creciente demanda de etiquetas limpias, los fabricantes en India, Indonesia y Filipinas continúan usando sintéticos para mantener los precios minoristas por debajo de 1 USD, lo cual es crucial para el comercio tradicional de alto volumen. Las regulaciones de APAC generalmente permiten sintéticos de estatus GRAS, y la aplicación inconsistente resulta en sanciones reducidas. Dado que se espera que los precios de los ingredientes naturales se mantengan volátiles en 2024-2025, es probable que los sustitutos sintéticos sigan siendo atractivos, limitando la CAGR del mercado en alrededor de 0.6 puntos porcentuales. Sin embargo, las normas más estrictas de etiquetado e impuestos al azúcar en Tailandia, Indonesia y Singapur están fomentando gradualmente el uso de alternativas naturales.
Análisis de segmento
Por tipo de ingrediente: Las verduras superan a las frutas a pesar de tener una base más pequeña
Se proyecta que los ingredientes vegetales crecerán al ritmo más rápido, con una CAGR del 9.05 % entre 2026 y 2031, a pesar de que las frutas representaron el 62.10 % en 2025. El auge de los alimentos vegetales y funcionales está impulsando la demanda de proteínas, fibras y fitonutrientes de origen vegetal en alternativas a la carne, sustitutos lácteos y snacks fortificados. El cambio de Kagome en enero de 2025, de una "empresa de tomates" a una "empresa de vegetales", destaca las oportunidades para expandirse más allá de las pastas y purés hacia polvos liofilizados, extractos concentrados y derivados fermentados. Las zanahorias, las remolachas y los tomates dominan los volúmenes, con el polvo de remolacha reemplazando al Rojo 40 sintético y al carmín en hamburguesas vegetales y yogures sin lácteos. Mientras tanto, las calabazas y las calabazas butternuts añaden textura natural y un dulzor suave a las aplicaciones de panadería y confitería.
Las frutas siguen siendo el segmento de ingredientes más importante debido a su uso consolidado en bebidas, confitería y productos de panadería. Las manzanas, naranjas, piñas, mangos y plátanos aportan sabor y beneficios funcionales, como la pectina y la acidez natural. Las bayas, como las fresas, los arándanos y las frambuesas, son el segmento de frutas de mayor crecimiento, impulsado por los beneficios para la salud de las antocianinas y su posicionamiento como superalimentos en bebidas funcionales y productos lácteos. Las frutas exóticas como el kiwi se dirigen a nichos premium en Japón, Corea del Sur y la China urbana. Los lanzamientos regionales, como los jugos de tamarindo y ciruela de la marca Ivy de IP Natural Products, de mayo de 2024 en Tailandia, envasados en cajas SIG XSlimBloc, muestran la comercialización de sabores locales para llevar. Los ingredientes vegetales también se benefician de una aprobación regulatoria más sencilla bajo los marcos FSSAI y ASEAN, mientras que los nuevos extractos de frutas a menudo requieren expedientes toxicológicos, lo que influye en la innovación y la estrategia de mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por formato: Los jugos NFC aumentan con la premiumización
Se espera que los jugos NFC (sin concentrado) crezcan al ritmo más rápido entre los segmentos de formato, con una tasa de crecimiento anual compuesta (TCAC) del 10.18 % entre 2026 y 2031, a pesar de que los concentrados representarían el 40.78 % en 2025. La premiumización impulsa esta tendencia, con consumidores en Japón, Corea del Sur, Australia y la China urbana dispuestos a pagar entre un 30 % y un 50 % más por jugos mínimamente procesados que conservan los aromáticos delicados y las vitaminas sensibles al calor. La producción NFC depende de la logística de la cadena de frío, y los subsidios para el transporte refrigerado en India, China y Vietnam están reduciendo los costos que antes limitaban la adopción a las marcas de lujo. Los concentrados siguen siendo clave para las bebidas sensibles al costo, los rellenos de confitería y los glaseados de panadería, mientras que las pastas y los purés, liderados por el tomate y el mango, abastecen los mercados de lácteos, comidas preparadas y salsas.
Los polvos están ganando terreno en alimentos funcionales y suplementos dietéticos, ofreciendo fitonutrientes concentrados y fibra en sobres compactos, cápsulas y bebidas listas para mezclar. El lanzamiento en septiembre de 2024 de la fibra cítrica FIBERTEX CF 500 y CF 100 de Ingredion en Asia-Pacífico, derivada de cáscaras recicladas, destaca los avances en la funcionalidad de los polvos, proporcionando propiedades texturizantes, gelificantes y viscosificantes que pueden reemplazar almidones, hidrocoloides y huevos en múltiples aplicaciones. Estudios de consumo muestran que el 87% de los compradores de Asia-Pacífico aceptan la fibra cítrica en las etiquetas, mientras que el 79% a nivel mundial prefiere ingredientes reconocibles, lo que respalda el posicionamiento de etiqueta limpia. Los productos en piezas y rebanadas se dirigen a panadería, confitería y comidas preparadas de alta gama por su atractivo visual y textura. Las innovaciones en procesamiento, como el envasado aséptico y la liofilización, están configurando la segmentación de formatos, permitiendo una distribución más amplia de NFC y nuevas aplicaciones de polvos en el comercio electrónico y los mercados de exportación.
Por aplicación: los productos RTE lideran el crecimiento
Se proyecta que los productos listos para consumir (RTE) crecerán al ritmo más rápido entre las aplicaciones, con una tasa de crecimiento anual compuesta (TCAC) del 10.43 % entre 2026 y 2031, a pesar de que las bebidas representaron el 47.65 % de las ventas en 2025. El aumento de hogares con dos ingresos en las zonas urbanas de Asia, el crecimiento del comercio electrónico y la demanda de opciones prácticas y nutritivas impulsan las comidas RTE, las barritas y los kits de comida. Los ingredientes de frutas y verduras aportan sabor, textura y nutrición, y las verduras liofilizadas, los purés de frutas y los extractos concentrados permiten la creación de productos estables y de etiqueta limpia. Algunos ejemplos incluyen la colaboración de Wantian en octubre de 2024 con Hin Sang para abrir 100 tiendas de sopas saludables y desarrollar conjuntamente sets de regalo premium con ingredientes vegetales y herbales, y los lanzamientos de Cremer Sustainable Foods y Lim Kee en abril de 2024 de productos RTE de origen vegetal como pau de cangrejo con chile, pollo con pimienta negra y laksa en Singapur.
Las bebidas siguen siendo el segmento más grande, con concentrados de frutas, jugos NFC y extractos vegetales utilizados en refrescos, bebidas funcionales, productos lácteos y leches vegetales. Las sopas y salsas se basan en pasta de tomate, puré de zanahoria y concentrado de remolacha para obtener color, viscosidad y umami. Por otro lado, los productos lácteos incorporan purés de frutas y fibras vegetales para mejorar la textura y respaldar las afirmaciones de etiqueta limpia, como en yogures, helados y análogos de queso. La repostería y la panadería utilizan trozos de fruta, pastas y polvos para rellenos y coberturas, con las bayas y las frutas tropicales impulsando la innovación premium. Los canales de distribución definen cada vez más las tendencias de las aplicaciones: el comercio electrónico y el comercio moderno favorecen formatos listos para consumir (RTE) convenientes y transparentes, mientras que el comercio tradicional prioriza las bebidas y la repostería con mayor vida útil y precios más bajos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado chino de ingredientes de frutas y verduras
China dominó el mercado de ingredientes para frutas y verduras de Asia-Pacífico en 2025, representando el 53.10% de los ingresos regionales, gracias a la integración vertical de sus clústeres de procesamiento en Shandong y Shaanxi, que suministraban concentrado de manzana, pasta de tomate y polvos vegetales tanto para el mercado nacional como para la exportación. Ventajas de escala, como la gran planta de concentrado de manzana de Haisheng Juice y las zonas de exportación respaldadas por el gobierno en el marco de la RCEP, sustentan este dominio. Las inversiones estratégicas destacan la importancia de la producción local. La planta china de Samyang Foods, inaugurada en diciembre de 2024 y con un valor de 64.7 millones de KRW (45.18 millones de USD), prestará servicios en el Sudeste Asiático y Malasia para abordar la escasez nacional prevista. Por otro lado, la empresa conjunta de Thai Wah con Fuji Nihon en Tailandia, que se inaugurará en abril de 2025, aprovecha las ventajas comerciales de la ASEAN y la experiencia japonesa en almidón. El plan logístico de cadena de frío actualizado de China para 2024 refuerza aún más el almacenamiento a temperatura controlada y la entrega de última milla, lo que permite a los procesadores abastecerse en regiones remotas como Xinjiang, Gansu y Yunnan.
Mercado de ingredientes de frutas y verduras de la India
Se prevé que India crezca al ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.62 % entre 2026 y 2031, impulsada por el programa de Incentivos Vinculados a la Producción del Ministerio de Industrias de Procesamiento de Alimentos y los subsidios a la cadena de frío del Pradhan Mantri Kisan Sampada Yojana. Entre las expansiones clave se incluyen la capacidad de producción de puré y concentrado de mango de Jain Irrigation Systems, la fábrica de alimentos fortificados Serendah de OB Holdings, con un presupuesto de 30.5 millones de ringgits (7 millones de dólares estadounidenses), en Malasia (producción a partir del primer semestre de 2026), y la empresa conjunta de Yenher Holdings, que se pondrá en marcha en septiembre de 2024 con la danesa Fermentationexperts, para producir 25 000 toneladas anuales de proteínas vegetales mediante fermentación para Vietnam, Indonesia, Filipinas y Taiwán a partir del cuarto trimestre de 2025.
Mercado de ingredientes de frutas y verduras de Asia-Pacífico y Oceanía
Mercados de alto valor como Japón, Corea del Sur y Australia priorizan el etiquetado limpio, la trazabilidad y las ventajas funcionales, lo que impulsa precios premium. La adquisición por parte de Kagome, en enero de 2024, del 70 % de la empresa californiana Ingomar Packing, fortalece el procesamiento de tomates en Japón, mientras que la planta de alulosa de Samyang, que se inaugurará en septiembre de 2024 en Ulsan (13 000 t/año), se dirige a Japón, el Sudeste Asiático y Australia/Nueva Zelanda, en medio de la creciente demanda de edulcorantes bajos en calorías. La alianza de Kinoko-Tech con Metaphor Foods, que se firmó en octubre de 2024, para producir productos a base de hongos en Australia, con expansión a Malasia, Singapur, Indonesia y Nueva Zelanda a partir de 2025, ilustra el papel de la región como centro de innovación. La rápida urbanización, el aumento de los ingresos disponibles y el crecimiento del comercio moderno en Tailandia, Indonesia, Singapur y la región APAC más amplia continúan impulsando la demanda de ingredientes de frutas y verduras en bebidas, comidas RTE y alimentos funcionales, respaldados por la distribución ampliada de Corbion en julio de 2024 en Tailandia y el centro de acabado y distribución de Kalsec en Singapur en junio de 2024.
Panorama regulatorio
La supervisión regulatoria de los ingredientes de frutas y verduras en Asia-Pacífico se está endureciendo en lo que respecta a los permisos de aditivos, el etiquetado y las medidas de reducción de azúcar que afectan a los concentrados, purés, polvos y extractos funcionales. En la ASEAN, el marco regulatorio de aditivos para alimentos procesados continúa convergiendo a través del Grupo de Trabajo de Productos Alimenticios Preparados de la ASEAN (PFPWG), que en noviembre de 2024 adoptó niveles máximos de uso actualizados para ciertos aditivos (incluidas las aplicaciones relevantes para frutas confitadas y rellenos de frutas), impulsando la armonización de las formulaciones en varios países para las marcas regionales.
China también mantiene un estricto control previo a la comercialización para nuevos ingredientes y aditivos en el marco del programa "Tres Nuevos Alimentos" de la Comisión Nacional de Salud (NHC). La norma GB 2760-2024, publicada en febrero de 2024, actualiza la Norma Nacional de Seguridad Alimentaria para el uso de aditivos alimentarios. Australia y Nueva Zelanda regulan los nuevos alimentos mediante el Código Binacional de Normas Alimentarias administrado por FSANZ, mientras que Singapur exige una evaluación de seguridad previa a la comercialización para nuevos alimentos e ingredientes alimentarios en el marco de la Agencia Alimentaria de Singapur (con una guía actualizada publicada en marzo de 2025). Para los proveedores que introducen nuevos principios activos derivados de frutas y verduras, esto convierte la preparación de la documentación y la justificación transfronteriza en una limitación práctica en toda la región.
Análisis de la cadena de valor
La cadena de valor comienza con el cultivo por contrato y la recolección de materias primas de frutas y verduras de temporada (mango, piña, manzana, tomate, remolacha, zanahoria), para luego pasar por el procesamiento primario, como el lavado, la clasificación y la elaboración de pulpa. A continuación, se procede a la concentración, el secado (por pulverización o congelación), el envasado aséptico y la mezcla en sistemas listos para el cliente, que dan soporte a aplicaciones en bebidas, lácteos, panadería y alimentos listos para el consumo. Tailandia e Indonesia son los principales proveedores de concentrados tropicales, India es un proveedor clave de derivados de mango, y Japón, Corea del Sur y Singapur producen concentrados con procesamiento funcional de alta gama (fermentación, procesamiento enzimático, filtración por membrana), donde las capacidades técnicas y los laboratorios de aplicación respaldan formulaciones de primera calidad.
Entre los principales puntos de fricción en la cadena de valor se incluyen la volatilidad de las materias primas, influenciada por el clima y las plagas; los procesos de alta demanda energética (asépticos y de secado); y las limitaciones de la cadena de frío para los zumos NFC y los purés sensibles a la calidad. La disponibilidad limitada de contenedores refrigerados en centros logísticos como Laem Chabang (Tailandia) y Tanjung Priok (Indonesia), junto con los plazos de tramitación de la documentación para las certificaciones, que pueden prolongar los envíos entre 2 y 4 semanas, pueden afectar a los niveles de servicio de los exportadores. A medida que los compradores exigen trazabilidad y cumplimiento normativo en múltiples jurisdicciones, los procesadores recurren cada vez más al seguimiento por lotes y a las certificaciones de terceros para facilitar el acceso al comercio moderno y a los canales transfronterizos en el marco de acuerdos comerciales como el RCEP.
Panorama competitivo
El mercado de ingredientes de frutas y verduras de Asia-Pacífico está moderadamente fragmentado, con redes de proveedores que ofrecen oportunidades para que los especialistas regionales capturen segmentos nicho gracias a la proximidad a las fuentes de materias primas y a las formulaciones personalizadas. Los principales actores, Archer Daniels Midland, Cargill, Döhler, AGRANA y Kerry Group, impulsan los precios y la innovación, pero con estrategias diferentes: ADM se centra en la integración regresiva en semillas oleaginosas y cereales; Cargill realiza ventas cruzadas de sustitutos de azúcar a base de fruta a través de su cartera global de edulcorantes; Döhler ofrece sistemas integrales de sabor y color para clientes de bebidas y lácteos; AGRANA se especializa en preparaciones de fruta para yogur y helado; y Kerry aprovecha su plataforma de sabor y nutrición para alimentos vegetales y funcionales. Procesadores más pequeños con integración vertical, como Haisheng Juice en China, Jain Irrigation en India y Kagome en Japón, reducen el riesgo en la cadena de suministro y responden con rapidez a las necesidades de los clientes.
La inauguración en octubre de 2024 de una planta en Indonesia por parte de Givaudan, con una inversión de 50 millones de francos suizos y operativa para el primer semestre de 2026, que contará con energía solar, agua reciclada y recolección de agua de lluvia, pone de relieve la intensidad de capital necesaria para competir a gran escala y cumplir con los requisitos ESG [4] Fuente: Givaudan, “Inicio de la construcción de la planta en Indonesia”, givaudan.com . Las oportunidades en nichos de mercado se encuentran en ingredientes reciclados, fermentación de precisión y sabores locales con resonancia cultural. El lanzamiento en septiembre de 2024 de fibra cítrica a partir de cáscara reciclada por parte de Ingredion ilustra alternativas rentables y de etiqueta limpia a los hidrocoloides sintéticos, mientras que la asociación en noviembre de 2024 de Nourish Ingredients con Cabio Biotech para producir Tastilux, una grasa de fermentación de precisión a partir de Mortierella alpina, muestra cómo la biotecnología puede ofrecer un aroma a carne con tasas de inclusión inferiores al 1 %.
Empresas disruptivas como la plataforma de hongos y micelio de Kinoko-Tech producen ingredientes ricos en proteínas, cero residuos y con menor huella de carbono. El Estudio de Diseño de Alimentos FutureBites de dsm-firmenich, que se lanzará en septiembre de 2024 en Singapur, acelera la innovación basada en plantas en colaboración con NUS y A*STAR. La adopción de tecnología varía según la región: las multinacionales implementan automatización, control de calidad basado en IA y trazabilidad blockchain, mientras que los procesadores de nivel medio en India, Tailandia y Vietnam dependen de líneas semiautomatizadas y clasificación manual. Se prevé que esta brecha de rendimiento se amplíe a menos que los programas gubernamentales de Incentivos Vinculados a la Producción y las empresas conjuntas aceleren la transferencia de tecnología, lo que configurará el panorama competitivo para los proveedores de ingredientes de frutas y verduras de APAC.
Líderes de la industria de ingredientes de frutas y verduras de Asia-Pacífico
Archer Daniels Midland Company
AGRANA Beteiligungs-AG
Döhler GmbH
Grupo Kerry plc
Cargill, Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Givaudan inauguró su nueva planta de producción de 50 millones de francos suizos en Cikarang, Indonesia, aumentando así la capacidad local para la elaboración de soluciones de polvos salados, dulces y para snacks. La planta mejora la capacidad de respuesta regional en el suministro de ingredientes en polvo derivados de frutas y verduras, utilizados en bebidas, alimentos listos para consumir y snacks. Además, eleva el nivel de competitividad para los fabricantes locales y regionales en cuanto a sistemas de calidad y economías de escala.
- Abril de 2025: Thai Wah Public Company y Fuji Nihon Corporation formalizaron la creación de Thai Wah Fuji Nihon Company Limited, una empresa conjunta centrada en productos de almidón de tapioca con funcionalidades innovadoras para aplicaciones alimentarias. Esta empresa conjunta respalda el desarrollo de herramientas de formulación que suelen utilizarse junto con ingredientes de frutas y verduras en bebidas, productos lácteos y alimentos listos para el consumo, donde la textura y la estabilidad son fundamentales. Asimismo, fortalece la resiliencia del abastecimiento regional mediante la profundización de la colaboración en la producción de ingredientes en la región de la ASEAN.
- Octubre de 2024: Givaudan Taste and Wellbeing inició la construcción de una planta de producción de 50 millones de francos suizos en Cikarang, Indonesia, con una superficie de 24,000 1 metros cuadrados, destinada a la elaboración de polvos salados, dulces y para snacks, así como soluciones de nutrición infantil. El proyecto aceleró la localización de la fabricación de sistemas de ingredientes en el sudeste asiático y permitió ajustar la capacidad de producción a los plazos de entrega más ajustados exigidos por clientes multinacionales y locales del sector de la alimentación y las bebidas. Su puesta en marcha en el primer semestre de 2026 facilitó la cualificación temprana de clientes y la planificación de la cartera de productos para los formatos de polvo regionales.
Alcance y metodología
El mercado de ingredientes de frutas y verduras de Asia-Pacífico está segmentado por tipo de ingrediente, aplicación, tipo de producto y geografía. Por tipo de ingrediente, el mercado está segmentado en frutas y verduras. Por aplicación, el mercado está segmentado en bebidas, productos de confitería, productos RTE, productos de panadería, sopas y salsas y productos lácteos. Por tipo de producto, el mercado está segmentado en concentrados, pastas y purés, jugos NFC y piezas y polvos. El informe también ofrece un análisis por países de la región.
Por tipo de ingrediente
| Frutas | Apple |
| Orange | |
| Piña | |
| Mango | |
| Banana | |
| Kiwi | |
| Bayas | |
| Otras frutas | |
| Vegetales | Zanahorias |
| Remolachas | |
| Tomate | |
| Butternuts | |
| calabazas | |
| Otras Verduras |
Por formulario
| concentrados |
| Pastas y Purés |
| Trozos y rebanadas |
| Polvos |
| Jugos NFC |
| Otros |
por Aplicación
| Bebidas |
| Productos de confitería |
| Productos de panadería |
| sopas y salsas |
| Productos lácteos |
| Productos RTE |
| Otros |
Por geografía
| China |
| India |
| Japan |
| Australia |
| South Korea |
| Indonesia |
| Thailand |
| Singapore |
| Resto de Asia-Pacífico |
| Por tipo de ingrediente | Frutas | Apple |
| Orange | ||
| Piña | ||
| Mango | ||
| Banana | ||
| Kiwi | ||
| Bayas | ||
| Otras frutas | ||
| Vegetales | Zanahorias | |
| Remolachas | ||
| Tomate | ||
| Butternuts | ||
| calabazas | ||
| Otras Verduras | ||
| Por formulario | concentrados | |
| Pastas y Purés | ||
| Trozos y rebanadas | ||
| Polvos | ||
| Jugos NFC | ||
| Otros | ||
| por Aplicación | Bebidas | |
| Productos de confitería | ||
| Productos de panadería | ||
| sopas y salsas | ||
| Productos lácteos | ||
| Productos RTE | ||
| Otros | ||
| Por geografía | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de ingredientes de frutas y verduras de Asia-Pacífico en 2026?
Actualmente, su valor asciende a 69.78 millones de dólares y se prevé que alcance los 103.09 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 8.12%.
¿Qué tipo de ingrediente está creciendo más rápido?
Los ingredientes vegetales están aumentando un 9.05% debido a que los fabricantes de carne y productos lácteos de origen vegetal demandan colores y fibras naturales.
¿Por qué los jugos NFC están ganando popularidad?
El posicionamiento prensado en frío, los subsidios gubernamentales a la cadena de frío y la disposición a pagar por la frescura impulsan los jugos NFC a una CAGR del 10.18 %.
¿Qué país ofrece las perspectivas de crecimiento más fuertes?
India lidera con una CAGR del 9.62%, respaldada por incentivos vinculados a la producción y una infraestructura de cadena de frío ampliada.
¿Cuál es una restricción clave para los nuevos participantes?
Los altos costos iniciales para las líneas asépticas y de liofilización, que a menudo superan los USD 10 millones, limitan el ingreso de procesadores de tamaño mediano.


