

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 10.98 mil millones |
| Tamaño del mercado (2031) | USD 21.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.64% CAGR |
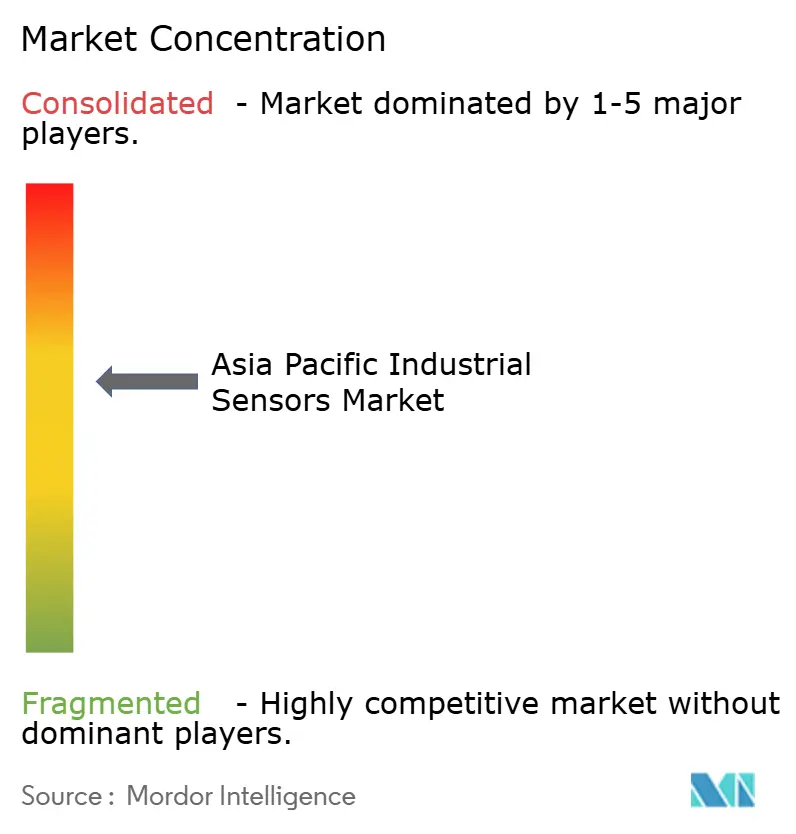
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
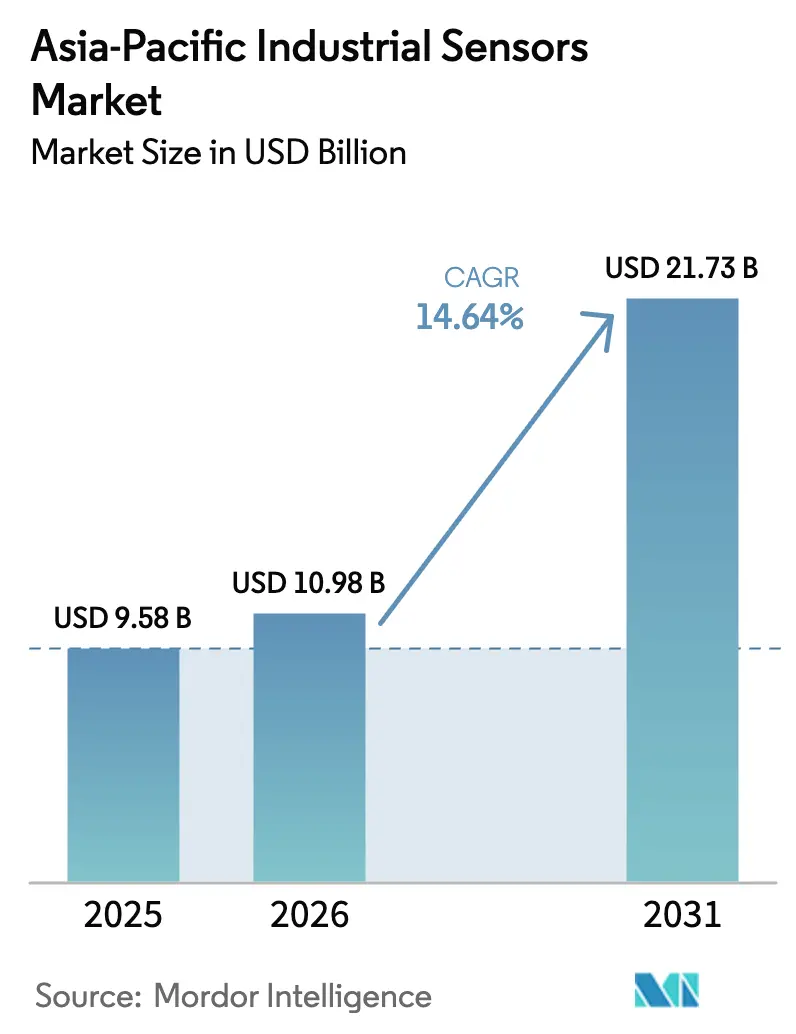
Análisis del mercado de sensores industriales en Asia-Pacífico realizado por Mordor Intelligence
Se espera que el mercado de sensores industriales de Asia-Pacífico crezca de 9.58 millones de dólares en 2025 a 10.98 millones de dólares en 2026 y se prevé que alcance los 21.73 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (CAGR) del 14.64% durante el período 2026-2031. La intensificación de los programas de fábrica digital, la automatización agresiva en los sectores de electrónica y automoción, y la expansión de la cobertura 5G privada son las fuerzas clave que impulsan el despliegue de sensores en toda la región. La tasa de adopción de IA industrial del 94% en China subraya cómo la densidad de sensores ahora determina el rendimiento competitivo, mientras que el programa de incentivos vinculados a la producción de la India está transformando los subsidios fiscales en grandes pedidos de compra de sensores de presión, temperatura y visión. La estandarización de IO-Link y los dispositivos configurables en el borde están reduciendo los tiempos de puesta en marcha, lo que modifica las ecuaciones de coste total de propiedad a favor de los fabricantes de tamaño medio. Al mismo tiempo, la liberalización del espectro para 5G privado en mercados como Tailandia y Malasia está eliminando las barreras de latencia que antes limitaban los sensores inalámbricos a bucles no críticos. [1] Ericsson, “5G privado para aplicaciones industriales”, ericsson.com Estas tendencias, en conjunto, aceleran la actividad de modernización en sitios contaminados y generan nueva demanda en líneas nuevas.
Conclusiones clave del informe
- Por tipo de producto, los sensores de presión lideraron con una participación del 34.28 % del mercado de sensores industriales de Asia-Pacífico en 2025 y se proyecta que se expandirán a una CAGR del 14.95 % hasta 2031.
- Por industria de usuario final, el sector automotriz representó el 26.15 % del tamaño del mercado de sensores industriales de Asia-Pacífico en 2025, mientras que se prevé que los productos farmacéuticos y las ciencias biológicas crezcan a una CAGR del 14.72 % hasta 2031.
- Por conectividad de sensores, los dispositivos cableados representaron el 61.12 % de los ingresos del mercado de sensores industriales de Asia-Pacífico en 2025, pero se prevé que los sensores inalámbricos registren la CAGR más rápida del 15.62 % durante el período de perspectiva.
- Mediante la tecnología de detección, los dispositivos MEMS capturaron el 42.19 % de la participación en el mercado de sensores industriales de Asia-Pacífico en 2025, aunque los sensores ópticos están en camino de registrar una CAGR del 15.32 % hasta 2031.
- Por países, China capturó una participación del 38.95% del mercado de sensores industriales de Asia-Pacífico en 2025. Se proyecta que India registre la tasa de crecimiento más rápida, con una CAGR del 15.41% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de sensores industriales en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Penetración del IIoT y la Industria 4.0 | + 2.8% | China, Japón, Corea del Sur, con repercusiones en la India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Automatización rápida en la industria manufacturera de Asia-Pacífico | + 2.5% | China, India, Vietnam, Tailandia, Indonesia | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para fábricas inteligentes | + 1.9% | India (PLI), China (Hecho en China 2025), Japón (Sociedad 5.0) | Mediano plazo (2-4 años) |
| Demanda de soluciones de mantenimiento predictivo | + 2.1% | Japón, Corea del Sur, Australia y su adopción se está extendiendo a la India. | Largo plazo (≥ 4 años) |
| Adopción de IO-Link y sensores configurables en el borde | + 1.7% | Global, con tracción temprana en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Implementaciones de campus industriales 5G privados | + 1.6% | China, Tailandia, Malasia, Singapur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Penetración del IIoT y la Industria 4.0
Los fabricantes están migrando de la automatización puntual a operaciones totalmente conectadas, donde cada activo transmite datos de series temporales a plataformas de análisis locales o en la nube. La adopción del 94% de la IA industrial en China en 2024 confirma la magnitud de este cambio, con sensores que respaldan la optimización del rendimiento en las fábricas de semiconductores y las rutinas de gestión energética en las plantas químicas. El programa Sociedad 5.0 de Japón acelera la adopción en escenarios de envejecimiento de la fuerza laboral, ya que los robots colaborativos se basan en sensores de fuerza y proximidad para garantizar la seguridad de los operadores. Corea del Sur aspira a establecer 30,000 fábricas inteligentes para 2025, reposicionando eficazmente los sensores de hardware opcional a una necesidad de cumplimiento normativo. Los dispositivos de protocolo abierto proliferan a medida que los compradores buscan interoperabilidad, fragmentando la fidelidad a la marca, pero ampliando el conjunto total de hardware. Los proveedores premium ahora agrupan las suscripciones de análisis con el hardware, transformando las ventas puntuales de sensores en ingresos recurrentes.
Automatización rápida en la industria manufacturera de Asia-Pacífico
El aumento de los costos laborales y la relocalización de las cadenas de suministro impulsan a los productores a automatizar todas las tareas repetitivas. Se espera que el programa PLI de la India genere USD 130.8 millones en producción fabril adicional para 2024 e impulse nuevos pedidos de sensores de temperatura, presión y ópticos en plantas de electrónica y automoción nuevas. La producción de electrónica de Vietnam, de USD 100 millones, depende de sensores ópticos para la precisión de montaje superficial, reemplazándolos cada tres a cinco años a medida que la miniaturización de los componentes reduce las tolerancias. La modernización de las líneas de vehículos híbridos en Tailandia exige dispositivos de presión y flujo de mayor precisión, mientras que los procesadores de alimentos de Indonesia están cambiando de las comprobaciones manuales al control de calidad por visión artificial. A medida que aumentan los objetivos de rendimiento, los ciclos de actualización de sensores se acortan, lo que aumenta los ingresos anuales por reemplazo.
Incentivos gubernamentales para fábricas inteligentes
Los programas fiscales están reduciendo las barreras de entrada para la automatización. India reembolsa entre el 4% y el 6% de las ventas incrementales, lo que permite a los fabricantes amortizar las inversiones en sensores con las subvenciones. China asigna subvenciones provinciales a fabricantes nacionales de sensores en el marco de la iniciativa "Hecho en China 2025", reduciendo estratégicamente la dependencia de las importaciones en las categorías de presión y caudal. Los créditos fiscales de Japón para la certificación ISO 50001 de gestión energética impulsan la demanda de sensores de monitorización energética que detectan fugas de aire comprimido. Corea del Sur cofinancia el 50% de las actualizaciones de sistemas con múltiples sensores para pymes, acortando los plazos de amortización a dos años. Estos incentivos crean un círculo vicioso: las subvenciones aumentan la densidad de sensores, lo que a su vez justifica un mayor gasto en tecnología digital.
Demanda de soluciones de mantenimiento predictivo
Las crecientes penalizaciones por tiempo de inactividad impulsan a los operadores a adoptar estrategias basadas en condiciones. Yokogawa informa que la combinación de sensores de vibración inalámbricos con análisis reduce las falsas alarmas en un 60%, abordando el escepticismo anterior sobre la calidad de las alertas. [2] Yokogawa Electric Corporation, “Soluciones de automatización industrial”, yokogawa.com Las mineras de Australia exigen la monitorización de sensores en las cintas transportadoras porque una sola falla puede paralizar operaciones por valor de 2 mil millones de dólares. Las fábricas de chips de Corea del Sur utilizan sensores de gas para monitorizar la contaminación de la cámara, evitando así desechos por valor de millones de dólares. A medida que los precios de los dispositivos bajan y los algoritmos en la nube se convierten en productos básicos, las barreras para los proyectos piloto disminuyen, extendiendo la adopción a plantas de nivel medio. El caso económico se fortalece aún más cuando se tienen en cuenta los ahorros de energía derivados de los tiempos de ejecución optimizados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales e incertidumbre en el retorno de la inversión | -1.4% | India, Sudeste Asiático, mercados con gran presencia de PYMES | Corto plazo (≤ 2 años) |
| Complejidad de la integración de sistemas heredados | -1.2% | Japón, Corea del Sur, bases industriales maduras | Mediano plazo (2-4 años) |
| Volatilidad del suministro de chips para dispositivos MEMS | -0.9% | Global, con un fuerte impacto en la automoción y la electrónica de consumo | Corto plazo (≤ 2 años) |
| Regulaciones del espectro que limitan la tecnología inalámbrica industrial | -0.8% | India, Indonesia, entornos regulatorios fragmentados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales e incertidumbre en el retorno de la inversión
Las pymes a menudo carecen del capital circulante necesario para absorber los periodos de amortización de 12 a 18 meses típicos de los proyectos piloto de mantenimiento predictivo. Las fábricas familiares indias con ingresos anuales inferiores a 10 millones de dólares prefieren maquinaria que aumente la producción inmediatamente a los sensores que ofrecen ganancias indirectas. Los márgenes reducidos en las plantas de componentes para automóviles del sudeste asiático exigen un retorno de la inversión (ROI) inferior a 24 meses, mientras que las implementaciones inalámbricas pueden tardar hasta 36 meses si se tienen en cuenta las curvas de integración y aprendizaje. Los modelos de leasing que permiten distribuir los pagos siguen siendo escasos, lo que prolonga el obstáculo a la inversión. El resultado es una creciente brecha digital entre las empresas con abundante liquidez y los proveedores con recursos limitados.
Complejidad de la integración de sistemas heredados
Las instalaciones industriales abandonadas, repletas de PLC de la década de 1980, tienen dificultades para procesar datos de sensores basados en Ethernet. Los complejos químicos japoneses que utilizan protocolos de bus propietarios se enfrentan a costos multimillonarios de desmontaje y reemplazo o corren el riesgo de silos de datos que obstaculizan las estrategias digitales. Los hornos de acero surcoreanos no pueden soportar el tiempo de inactividad necesario para el recableado, pero las alternativas inalámbricas operan por debajo de los umbrales de 1,200 °C requeridos. La escasez de personal cualificado agrava el problema; un solo ingeniero con dominio del código heredado y la IoT moderna puede tener una contratación de nueve meses. Los proveedores que ofrecen puentes "plug-and-play" ganan una popularidad desproporcionada en estas cuentas.
Análisis de segmento
Por tipo de producto: El dominio de la presión se une a la disrupción inalámbrica
Los sensores de presión representaron el 34.28 % del mercado de sensores industriales en Asia-Pacífico en 2025, lo que refleja su importancia en el control de procesos, la hidráulica y los sistemas de seguridad vehicular. Las proyecciones muestran un sólido crecimiento de la tasa de crecimiento anual compuesta (TCAC) del 14.95 % hasta 2031, impulsado por la capacidad del 5G privado para eliminar los problemas de latencia en la optimización de compresores y los circuitos de distribución de vapor. Los sensores de temperatura siguen siendo la siguiente categoría más importante, respaldados por la búsqueda de estabilidad por debajo de 0.1 °C por parte de las fábricas de semiconductores y la exigencia de los productos biológicos de mantener la cadena de frío por debajo de 8 °C. El crecimiento de la medición de nivel se debe a las mejoras en los sistemas de agua municipales, que sustituyen los flotadores mecánicos corrosivos por unidades de radar que funcionan eficazmente con efluentes con alto contenido de sólidos. Los sensores de flujo están adoptando la tecnología de flujo másico en las transacciones de transferencia de custodia, donde la variación volumétrica anteriormente generaba disputas por facturación inflada.
En el resto del portafolio, los sensores de gas se están expandiendo al monitoreo del aire interior en espacios estériles, los dispositivos de vibración son equipo estándar en los kits de mantenimiento predictivo, y los sensores ópticos son cruciales para una precisión en la colocación de etiquetas superior a 300 unidades por minuto. Los sensores de campo magnético cumplen funciones específicas en la alineación del sistema de propulsión de vehículos eléctricos y la detección de corriente. Con cada actualización incremental de la producción, los compradores priorizan las pilas híbridas, que combinan presión, temperatura y detección óptica, para obtener visibilidad multidimensional, lo que intensifica las oportunidades de venta cruzada para proveedores multiproducto.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: madurez automotriz versus aceleración farmacéutica
Las líneas automotrices representaron el 26.15 % del tamaño del mercado de sensores industriales de Asia-Pacífico en 2025, impulsado por la integración de más de 100 nodos de temperatura y voltaje por unidad en los paquetes de baterías de vehículos eléctricos y la integración de dispositivos de radar, lidar y ultrasónicos en las suites ADAS. En contraste, el segmento farmacéutico y de ciencias de la vida se encamina a una tasa de crecimiento anual compuesta (TCAC) del 14.72 % hasta 2031, a medida que los reguladores endurecen los requisitos para la monitorización ambiental continua en zonas estériles. La fabricación de productos electrónicos ocupa el tercer lugar, ya que las fábricas de chips a menudo superan los 50 000 sensores instalados por planta para mantener la estabilidad del proceso a escala nanométrica. Los complejos químicos y petroquímicos dependen de la detección de presión y flujo para evitar reacciones descontroladas, mientras que los productores de energía utilizan la monitorización de vibraciones para maximizar el tiempo de actividad de las cajas de engranajes de las turbinas eólicas y las cadenas de inversores solares.
Los operadores de petróleo y gas prefieren las instalaciones inalámbricas en plataformas marinas donde el cableado supera los 1,000 USD por metro. Las empresas procesadoras de alimentos están impulsando el uso de sensores de acero inoxidable con certificación IP69K que resistan lavados a alta presión, lo que resulta en ciclos de reemplazo de tres a cinco años. Las empresas de suministro de agua adoptan medidores de nivel por radar y sondas de pH para cumplir con los límites de descarga cada vez más estrictos, mientras que las minas dependen de sensores de proximidad y de gas para evitar costosas evacuaciones. La industria aeroespacial y de defensa siguen siendo nichos especializados que exigen dispositivos resistentes a la radiación y de amplio rango de temperatura con precios elevados.
Conectividad por sensores: la economía inalámbrica desafía la tecnología cableada
Los dispositivos cableados mantuvieron una cuota del 61.12 % en 2025 debido a que las plantas industriales abandonadas ven un retorno de la inversión limitado al reemplazar bucles funcionales de 4-20 mA. Sin embargo, los nodos inalámbricos registrarán una tasa de crecimiento anual compuesta (TCAC) del 15.62 % a medida que el 5G privado alcance los umbrales de rendimiento deterministas que antes eran exclusivos de los protocolos cableados. IO-Link conecta ambos mundos, utilizando cables estándar de tres hilos, a la vez que permite la comunicación digital y reduce drásticamente el tiempo de puesta en servicio en un 40 %. Los sensores edge-smart reducen el ancho de banda al enviar únicamente alertas de anomalías, lo que mitiga la congestión en operaciones offshore y mineras, donde las conexiones satelitales son costosas.
El cálculo económico se inclina hacia la tecnología inalámbrica, ya que la mano de obra para la instalación de las actualizaciones cableadas puede ser de tres a cinco veces superior al costo del hardware. Las innovaciones en la recolección de energía, como los sistemas piezoeléctricos, térmicos y fotoeléctricos, extienden la vida útil sin batería a más de una década. Predominan las arquitecturas híbridas: los bucles de control críticos permanecen cableados, mientras que la monitorización auxiliar migra a la tecnología inalámbrica. Las diversas políticas nacionales de espectro aún generan dificultades en la implementación, pero se está avanzando en la armonización gradual a medida que los reguladores valoran los beneficios de la productividad.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Mediante Sensing Technology: La madurez de los MEMS se une a la innovación óptica
Los MEMS captaron el 42.19 % del mercado de sensores industriales en Asia-Pacífico en 2025, impulsados por décadas de perfeccionamiento de procesos para funciones de presión, aceleración y giroscopio. Se proyecta que los sensores ópticos registren una tasa de crecimiento anual compuesta (TCAC) del 15.32 % hasta 2031, a medida que los dispositivos de fibra óptica demuestran su eficacia en zonas con alta interferencia electromagnética (EMI) y zonas explosivas donde la electrónica está prohibida. Los sensores de imagen CMOS ofrecen resoluciones de megapíxeles para visión artificial, lo que permite la detección de defectos a velocidades de línea previamente imposibles con sus predecesores analógicos. Las pilas piezorresistivas dominan las aplicaciones hidráulicas de ultraalta presión, mientras que los diseños capacitivos destacan en tareas a nivel de líquido que se ven afectadas ópticamente por partículas de tierras raras.
Están surgiendo dispositivos híbridos, por ejemplo, unidades inerciales MEMS de seis ejes para robots móviles autónomos, chips de temperatura y humedad de modo dual para sistemas de climatización (HVAC) y módulos integrados de presión y temperatura para el control preciso del refrigerante en la fabricación de vehículos eléctricos (VE). La resiliencia de la cadena de suministro influye ahora en la selección de tecnología; los compradores prefieren a proveedores con fábricas multisitio para evitar la escasez recurrente. Las certificaciones de seguridad funcional y gestión de calidad son cada vez más influyentes durante las compras, ya que los usuarios finales priorizan el cumplimiento normativo para agilizar las auditorías.
Análisis geográfico
Mercado de sensores industriales de APAC
En 2025, China se aseguró una participación dominante del 38.95% en el mercado de sensores industriales de Asia-Pacífico, respaldada por la iniciativa "Hecho en China 2025", que redirige el gasto hacia proveedores nacionales. Una tasa de adopción de IA industrial del 94% significa que los datos provenientes de sensores ya impulsan las decisiones sobre rendimiento y consumo energético en fábricas de automoción, electrónica y química. Los sitios 5G privados a gran escala, como la planta de 200,000 m² de Midea, subrayan la preparación del país para operar control robótico de circuito cerrado sobre redes inalámbricas. Las actualizaciones de instalaciones industriales abandonadas caracterizan el mercado japonés, mientras que los sensores de mantenimiento predictivo compensan la escasez de mano de obra en plantas con una antigüedad promedio de 25 años. Mientras tanto, las políticas de la Sociedad 5.0 generalizan la integración ciberfísica. La Iniciativa de Fábricas Inteligentes de Corea del Sur reclasifica los sensores como gastos de cumplimiento, acelerando así su adopción en los sectores de la automoción y los semiconductores.
Mercado de sensores industriales de India y la ASEAN
India emerge como el mercado de más rápido crecimiento hasta 2031; por ejemplo, los incentivos PLI por valor de 10.9 billones de INR se han traducido en la construcción de fábricas en Gujarat, Tamil Nadu y Uttar Pradesh, que integran sensores desde cero. El crecimiento del Sudeste Asiático se debe a la producción de electrónica de 100 000 millones de dólares de Vietnam, la producción anual de 1.8 millones de vehículos de Tailandia y la expansión petroquímica de Malasia, todas ellas integrando una automatización basada en sensores para cumplir con los estándares de calidad globales.
Mercado de sensores industriales de Asia-Pacífico y Oceanía
Indonesia y Filipinas están automatizando las líneas de producción de alimentos y bebidas, lo que genera una nueva demanda de espectrómetros de visión y NIR. Australia y Nueva Zelanda implementan sensores inalámbricos en minería y agricultura; el costo de los tendidos de cable de 1,000 USD por metro hace que la tecnología inalámbrica sea atractiva. Economías emergentes como Bangladesh y Pakistán registran una adopción incipiente, limitada a la detección básica de temperatura y gases en fábricas textiles orientadas a la exportación. La fragmentación regulatoria en las asignaciones inalámbricas sigue siendo una limitación, pero la adaptación gradual a las normas IEC 61508 e ISO 13849 está reduciendo los costos de certificación para las implementaciones regionales.
Panorama regulatorio
En toda la región de Asia-Pacífico, la implementación de sensores industriales se rige cada vez más por estándares formales, requisitos de calibración y normas de ciberseguridad para la tecnología operativa (OT), lo que transforma el cumplimiento normativo de una preferencia de adquisición a un requisito operativo. En Japón, el Ministerio de Economía, Comercio e Industria (METI) revisó la norma JIS B 9920-2:2026 en julio de 2026, introduciendo requisitos de certificación para los sistemas de monitoreo de aire IIoT importados, con vigencia a partir del 1 de agosto de 2026. Esto modifica el marco de cumplimiento para la implementación de sensores de monitoreo ambiental y de salas limpias utilizados en la fabricación de productos electrónicos, farmacéuticos y otros sectores regulados.
China está reforzando la interoperabilidad y los estándares de especificación de sensores mediante normas nacionales, como la GB/T 47562-2026, publicada en abril de 2026 para sensores MEMS de presión y temperatura (en vigor desde el 1 de agosto de 2026), y la GB/T 47278-2026, publicada en marzo de 2026 para diccionarios de datos de productos industriales en equipos de control (en vigor desde el 1 de octubre de 2026). Corea del Sur también está elevando el nivel de trazabilidad de las mediciones, y la certificación de calibración vinculada a KRISS se vuelve obligatoria para los acelerómetros MEMS industriales importados a partir del 1 de octubre de 2026. Paralelamente, varias economías de la región Asia-Pacífico han transformado los requisitos de ciberseguridad de la tecnología operativa (OT) para infraestructuras críticas, pasando de directrices a regímenes de cumplimiento obligatorio, lo que aumenta la necesidad de firmware de sensores con diseño seguro y una gestión documentada del ciclo de vida en las redes de las plantas.
Análisis de la cadena de valor
La cadena de valor de los sensores industriales en Asia-Pacífico abarca la fabricación de chips MEMS, el empaquetado y el ensamblaje de módulos, la integración de firmware y conectividad de dispositivos, la distribución a través de canales y la instalación y los servicios a nivel de sistema. La fabricación de MEMS de nivel inicial y componentes avanzados se concentra en el noreste de Asia, con Japón, Corea del Sur y Taiwán acaparando una gran parte de la fabricación de chips para sensores MEMS, mientras que China y los principales centros de fabricación del sudeste asiático, incluidos Malasia y Vietnam, se centran en el ensamblaje de módulos, las pruebas y la integración de la fabricación electrónica para mercados finales de alto volumen como el automotriz y el electrónico.
Persisten los cuellos de botella en la cadena de suministro de circuitos integrados específicos para aplicaciones y componentes de grado automotriz utilizados en transmisores inteligentes y sensores conectados, donde los plazos de entrega prolongados pueden afectar los cronogramas de entrega para proyectos OEM y de modernización. La reconfiguración de la cadena de suministro regional, influenciada por los cambios en los controles comerciales y tecnológicos y por los esfuerzos de localización, está impulsando una mayor parte del ensamblaje y las pruebas a nivel de módulo hacia el sudeste asiático e India. Este cambio aumenta la importancia de contar con socios de empaquetado calificados, laboratorios de calibración y certificación, y distribuidores que puedan brindar soporte para implementaciones multiestándar (cableadas, inalámbricas y IO-Link) tanto en entornos de fábrica existentes como en nuevos.
Panorama competitivo
La intensidad competitiva es moderada, con las grandes empresas globales ABB, Siemens y Honeywell protegiendo sus bases instaladas mediante protocolos propietarios y análisis integrados. Mientras tanto, Omron, Keyence y Yokogawa se hacen con una cuota de mercado en la fabricación discreta al ofrecer sensores configurados en el borde que evitan las puertas de enlace independientes. La rápida adopción de IO-Link rompe el bloqueo histórico, desplazando la competencia hacia la diferenciación de software y los servicios de ecosistema. Los actores de nicho prosperan donde el conocimiento del dominio supera al peso de la marca: detección de vibraciones para la energía eólica, detección de gases para las fábricas de chips y detección de campos magnéticos para las transmisiones de vehículos eléctricos.
Estratégicamente, proveedores de semiconductores como STMicroelectronics e Infineon están expandiendo su capacidad de MEMS cautivo para protegerse de futuras escaseces. La competencia por las patentes en la recolección de energía inalámbrica y las redes deterministas sugiere futuras oleadas de productos que reducirán drásticamente los gastos de mantenimiento. La influencia en los organismos de normalización, en particular en los grupos de trabajo IEC 61508 y OPC UA, proporciona una visibilidad temprana del cumplimiento y define las especificaciones de los compradores. Los patrones de compra se bifurcan: las grandes empresas prefieren stacks de un solo proveedor para reducir el riesgo de integración, mientras que las pymes prefieren combinaciones de las mejores tecnologías con protocolo abierto para preservar la flexibilidad.
Líderes de la industria de sensores industriales en Asia-Pacífico
Texas Instruments Incorporated
STMicroelectronics NV
Emerson Electric Co.
Rockwell Automation Inc.
ABB Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Emerson Electric Co. anunció un acuerdo de desarrollo conjunto con Aramco para crear soluciones de gestión de la corrosión de última generación que integran la monitorización ultrasónica en línea para procesos industriales. Esta colaboración impulsa la demanda de arquitecturas robustas de detección y monitorización continua en entornos hostiles, ampliando el uso de sensores en línea en flujos de trabajo de mantenimiento e integridad.
- Junio de 2026: STMicroelectronics lanzó un sensor de vibración con aprendizaje automático basado en IA integrado para el procesamiento local de datos en aplicaciones de monitoreo de condiciones industriales. La inferencia en el dispositivo permite casos de uso de mantenimiento predictivo donde las limitaciones de ancho de banda, latencia o gobernanza de datos restringen la transmisión de señales sin procesar desde grandes flotas de sensores.
- Noviembre de 2025: Keyence lanzó su serie de sensores fotoeléctricos inalámbricos AP-X, que incorporan inteligencia artificial para la clasificación de defectos. Esto permite la inspección en tiempo real en líneas de producción de PCB de alta velocidad sin necesidad de enviar datos de imagen a servidores externos. Este lanzamiento impulsa la transición hacia la detección configurable en el borde de la red y acelera la adopción de nodos de inspección inalámbricos en los centros de fabricación de productos electrónicos.
Alcance del informe sobre el mercado de sensores industriales de Asia-Pacífico
El informe del mercado de sensores industriales de Asia-Pacífico está segmentado por tipo de producto (presión, temperatura, nivel, flujo, campo magnético, aceleración y velocidad de guiñada, gas, vibración, proximidad, óptico/fotoeléctrico), industria del usuario final (automotriz, electrónica y semiconductores, química y petroquímica, generación de energía, petróleo y gas, alimentos y bebidas, agua y aguas residuales, productos farmacéuticos y ciencias de la vida, metales y minería, aeroespacial y defensa), conectividad del sensor (cableado, inalámbrico, IO-Link, sensores inteligentes integrados en el borde), tecnología de detección (basada en MEMS, basada en CMOS, piezoresistiva, capacitiva, óptica, electromagnética) y geografía (China, Japón, Corea del Sur, India, Sudeste Asiático, Australia y Nueva Zelanda, resto de Asia-Pacífico). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Por tipo de producto
| Presión |
| Temperatura |
| Nivel |
| Flow |
| Campo magnético |
| Aceleración y velocidad de guiñada |
| Gas |
| Vibración |
| Proximidad |
| Óptico / Fotoeléctrico |
Por industria del usuario final
| Motorium |
| Electrónica y Semiconductores |
| Química y Petroquímica |
| Generación de energía |
| Petróleo y Gas |
| Alimentos y Bebidas |
| Agua y Aguas Residuales |
| Productos farmacéuticos y ciencias biológicas |
| Metales y Minería |
| Aeroespacial y defensa |
Por conectividad de sensores
| Sensores cableados |
| Sensores inalámbricos |
| Sensores IO-Link |
| Sensores inteligentes integrados en el borde |
Por Sensing Technology
| basado en MEMS |
| Basado en CMOS |
| Piezoresistivo |
| Capacitiva |
| Óptico |
| Electromagnético |
Por geografía
| China |
| Japan |
| South Korea |
| India |
| Southeast Asia |
| Australia y Nueva Zelanda |
| Resto de Asia-Pacífico |
| Por tipo de producto | Presión |
| Temperatura | |
| Nivel | |
| Flow | |
| Campo magnético | |
| Aceleración y velocidad de guiñada | |
| Gas | |
| Vibración | |
| Proximidad | |
| Óptico / Fotoeléctrico | |
| Por industria del usuario final | Motorium |
| Electrónica y Semiconductores | |
| Química y Petroquímica | |
| Generación de energía | |
| Petróleo y Gas | |
| Alimentos y Bebidas | |
| Agua y Aguas Residuales | |
| Productos farmacéuticos y ciencias biológicas | |
| Metales y Minería | |
| Aeroespacial y defensa | |
| Por conectividad de sensores | Sensores cableados |
| Sensores inalámbricos | |
| Sensores IO-Link | |
| Sensores inteligentes integrados en el borde | |
| Por Sensing Technology | basado en MEMS |
| Basado en CMOS | |
| Piezoresistivo | |
| Capacitiva | |
| Óptico | |
| Electromagnético | |
| Por geografía | China |
| Japan | |
| South Korea | |
| India | |
| Southeast Asia | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del mercado de sensores industriales de Asia Pacífico en 2031?
Se proyecta que el mercado alcance los 21.73 mil millones de dólares para 2031, según las trayectorias de crecimiento actuales.
¿Qué categoría de productos posee actualmente la mayor participación en los ingresos?
Los sensores de presión lideran con el 34.28% de los ingresos totales debido a su prevalencia en el control de procesos y sistemas automotrices.
¿Por qué los sensores inalámbricos están creciendo más rápido que las alternativas cableadas?
Las implementaciones privadas de 5G y la estandarización de IO-Link están superando las preocupaciones de latencia y confiabilidad, reduciendo los costos de instalación e impulsando una CAGR del 15.62 % para los nodos inalámbricos.
¿Qué segmento de usuarios finales se prevé que se expandirá más rápidamente?
Se prevé que los productos farmacéuticos y las ciencias biológicas alcancen una CAGR del 14.72 %, ya que los reguladores exigen un monitoreo ambiental continuo en la fabricación estéril.
¿Cómo influyen los incentivos gubernamentales en la adopción?
Programas como el PLI de la India y el Made in China 2025 de China subsidian las inversiones en fábricas inteligentes, convirtiendo efectivamente las compras de sensores en requisitos de cumplimiento y acortando los períodos de recuperación.


