

Tamaño y participación del mercado de jugos en Asia-Pacífico
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
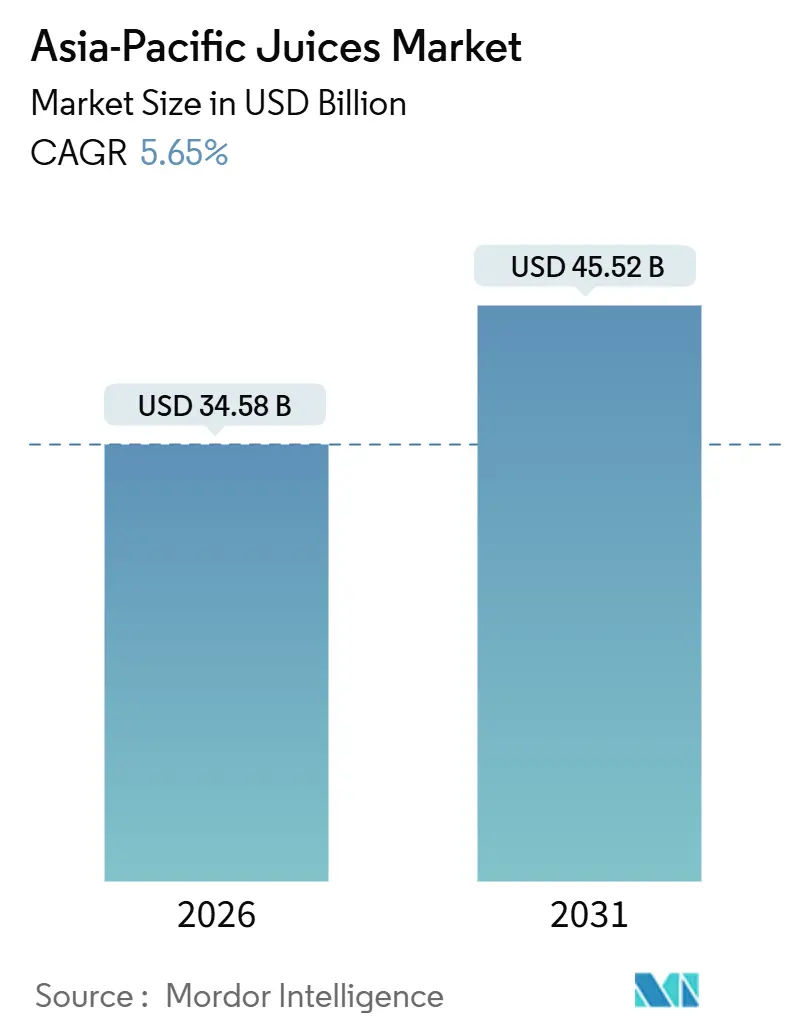
| Tamaño del mercado (2026) | USD 34.58 mil millones |
| Tamaño del mercado (2031) | USD 45.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.65% CAGR |
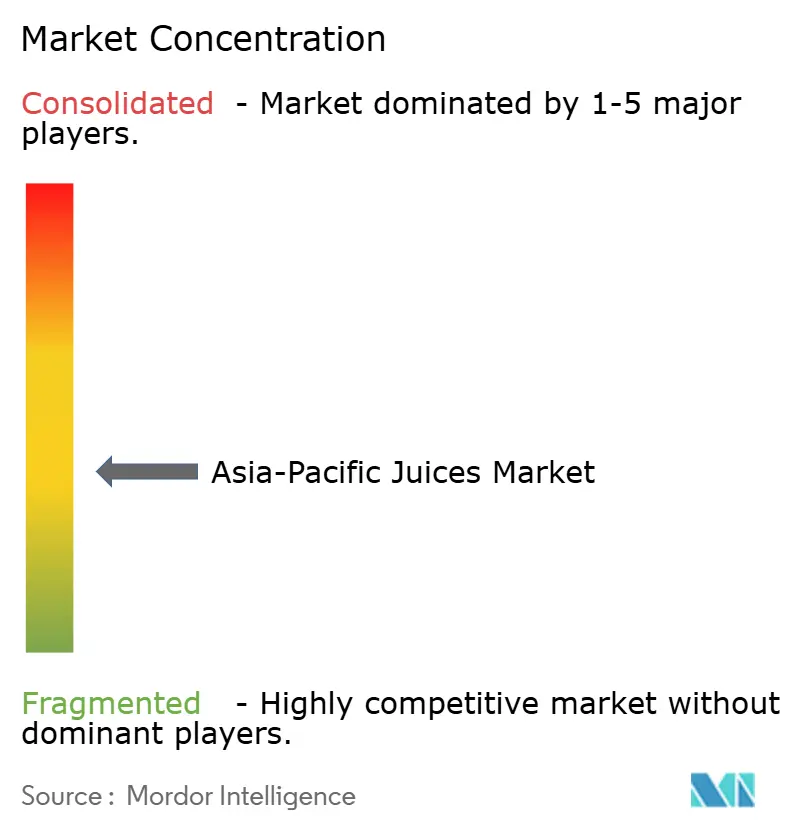
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de zumos de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de jugos en Asia-Pacífico está valorado en USD 34.58 millones en 2026 y se proyecta que alcance los USD 45.52 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.65 %. El aumento de los ingresos de la clase media, la mayor concienciación sobre la salud y las normas regionales más estrictas para el etiquetado de azúcar están llevando a los consumidores hacia el jugo 100 % natural, mientras que las mezclas funcionales con vitaminas y botánicos tienen precios superiores. La inversión en cadena de frío y llenado aséptico acorta el tiempo de comercialización, ampliando el alcance rural y fomentando los formatos listos para beber. Los corredores urbanos de China son la base de los ingresos, pero los lanzamientos con certificación halal de Malasia y la adopción del comercio electrónico generan las ganancias más rápidas. La urbanización reduce las ventanas de preparación de comidas y fortalece las compras impulsivas en tiendas de conveniencia, ya que los avances tecnológicos en el envasado reducen el deterioro y mejoran la sostenibilidad. La presión competitiva se mantiene moderada, pero va en aumento, ya que los especialistas locales aprovechan sabores locales que las grandes empresas globales encuentran difícil de replicar a gran escala.
Conclusiones clave del informe
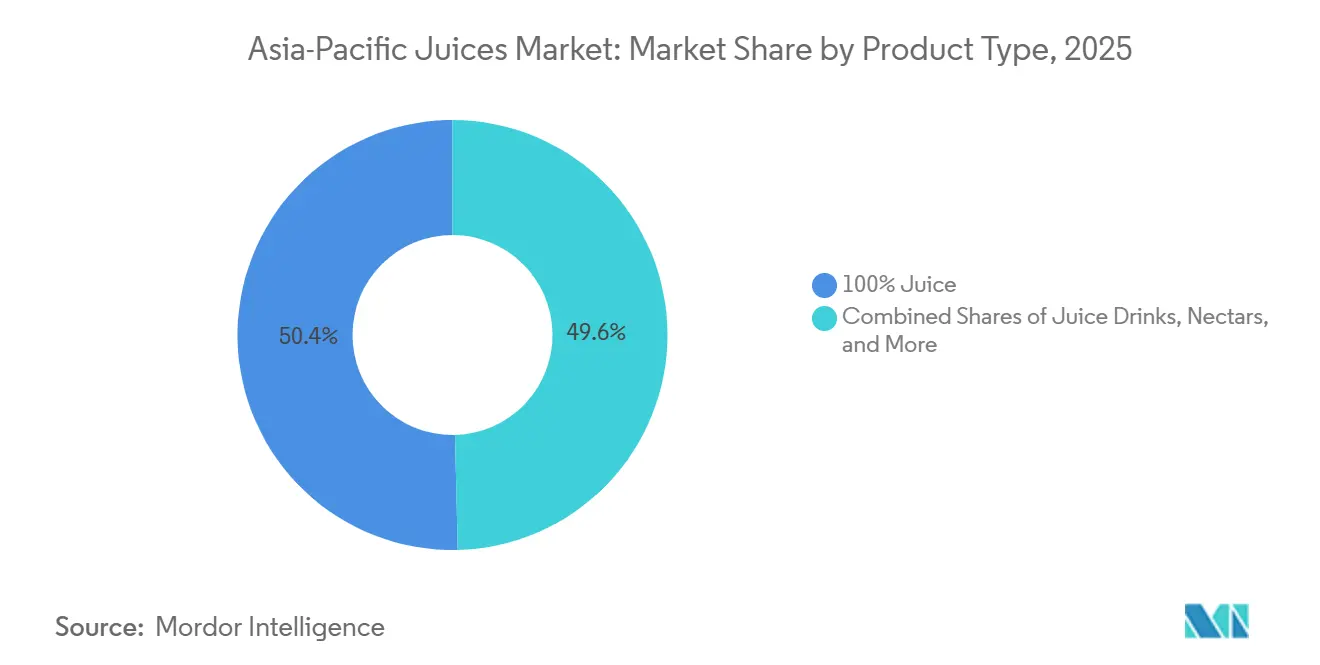
- Por tipo de producto, el jugo 100% representó el 50.38% de la participación de mercado de jugos de frutas de Asia-Pacífico en 2025, mientras que se pronostica que las bebidas de jugo registrarán una CAGR del 6.58% hasta 2031.
- Por tipo de embalaje, las botellas de PET lideraron con una participación de ingresos del 48.28 % en 2025; se prevé que los envases asépticos se expandan a una CAGR del 7.12 % hasta 2031.
- Por categoría, los productos convencionales representaron el 68.58% del tamaño del mercado de jugos de frutas de Asia-Pacífico en 2025, y se proyecta que las bebidas orgánicas crezcan a una CAGR del 6.24%.
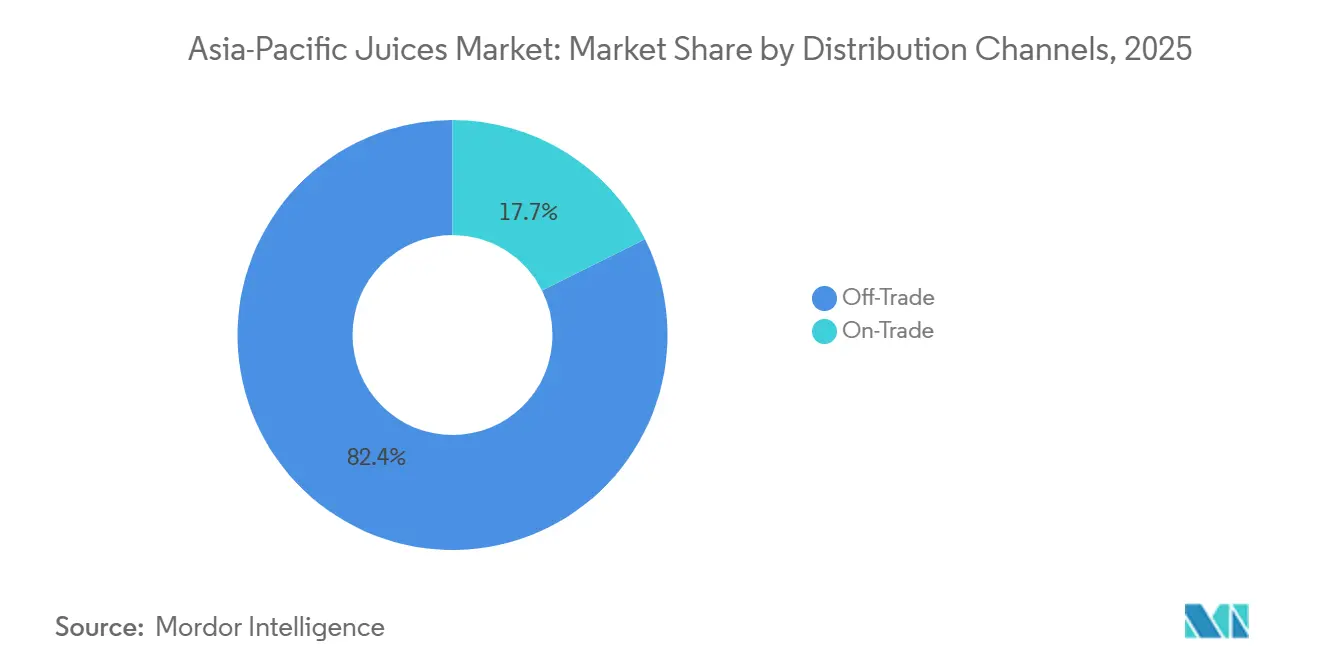
- Por canal de distribución, el off-trade captó el 82.35% de los ingresos en 2025; el on-trade es el canal más rápido con una CAGR del 7.52% hasta 2031.
- Por geografía, China controló el 40.58% de las ventas en 2025, mientras que Malasia avanza a una CAGR del 7.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de zumos en Asia-Pacífico
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente conciencia sobre la salud impulsa la demanda de jugos 100% naturales | 1.2% | China, Japón, Australia, India con adopción temprana en centros urbanos | Mediano plazo (2-4 años) |
| Innovación de productos, incluyendo jugos funcionales con vitaminas, antioxidantes y nuevos sabores | 0.9% | Mercados principales de APAC (China, Japón, Corea del Sur), propagación al Sudeste Asiático | Corto plazo (≤ 2 años) |
| Avances tecnológicos en procesamiento y envasado | 0.8% | China, India y Tailandia, con centros de fabricación que impulsan la adopción | Mediano plazo (2-4 años) |
| La urbanización y los estilos de vida ajetreados impulsan la preferencia por los jugos portátiles listos para beber. | 0.7% | Corredores urbanos en China, India, Indonesia y Vietnam | Largo plazo (≥ 4 años) |
| El aumento de los ingresos disponibles permite gastar en bebidas premium y de conveniencia | 0.6% | Clase media emergente en India, Indonesia, Filipinas y Vietnam | Largo plazo (≥ 4 años) |
| Popularidad de los jugos orgánicos y de origen sostenible | 0.5% | Japón, Australia y China urbana con posicionamiento premium | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente conciencia sobre la salud impulsa la demanda de jugos 100% naturales
Los consumidores de Asia-Pacífico ven cada vez más el jugo 100% natural como una alternativa funcional a los refrescos carbonatados, impulsados por las campañas gubernamentales de nutrición y los influencers de bienestar en las redes sociales. El Ministerio de Salud, Trabajo y Bienestar de Japón actualizó las directrices dietéticas en 2024 para recomendar bebidas a base de frutas sin azúcares añadidos, lo que catalizó un aumento del 12% en el volumen de jugos de naranja y manzana no provenientes de concentrado [1] Fuente: Ministerio de Salud, Trabajo y Bienestar de Japón, “Actualización de las Directrices Dietéticas 2024”, mhlw.go.jp. Los millennials urbanos chinos, especialmente en ciudades de primer nivel como Shanghái y Pekín, priorizan los productos con "etiqueta limpia". Nongfu Spring informó que su línea de jugos 100% prensados creció un 18% interanual en 2025. Esta tendencia hacia productos de mayor calidad crea un mercado de dos niveles: los hogares adinerados pagan entre un 40% y un 60% más por las variantes prensadas en frío, mientras que los compradores rurales, sensibles al precio, siguen prefiriendo los jugos con un contenido de fruta del 10% al 24%. Este cambio también ejerce presión sobre las cadenas de suministro, ya que los procesadores firman contratos directos con los huertos para garantizar el abastecimiento libre de pesticidas y la trazabilidad, lo que incrementa los costos de los insumos entre un 8% y un 10%.
Innovación de productos que incluye jugos funcionales con vitaminas, antioxidantes y nuevos sabores.
Las marcas incorporan compuestos bioactivos, péptidos de colágeno, probióticos y esteroles vegetales en matrices de jugo para justificar precios premium y diferenciarse de los SKU de productos básicos. La gama "Wellness Shot" de Suntory en Japón, lanzada a principios de 2025, combina jugo de yuzu con ácido hialurónico y vitamina C, dirigida a mujeres de entre 25 y 45 años dispuestas a pagar 300 JPY (2.10 USD) por botella de 100 ml. La línea Tropicana Essentials de PepsiCo en India añadió extractos de cúrcuma y ashwagandha a finales de 2024, aprovechando las tendencias de bienestar ayurvédico que resuenan entre los profesionales urbanos preocupados por la salud. La innovación en sabores va más allá de la fortificación: las mezclas de lichi y rosa, fruta del dragón y maracuyá, y calamansi y jengibre satisfacen paladares regionales que las carteras globales históricamente habían pasado por alto. Sin embargo, la complejidad regulatoria se intensifica cuando las afirmaciones sobre propiedades saludables cruzan las fronteras. Lo que se califica como "alimento funcional" en Tailandia puede requerir pruebas de grado farmacéutico en Australia, lo que obliga a las empresas a mantener formulaciones específicas para cada región que diluyen las economías de escala.
Avances tecnológicos en procesamiento y envasado
La tecnología de llenado aséptico permite fabricar envases de cartón para jugo estables a temperatura ambiente que eliminan la dependencia de la cadena de frío, facilitando la distribución a las zonas rurales de Asia-Pacífico, donde la infraestructura de refrigeración sigue siendo deficiente. Tetra Pak puso en marcha una línea aséptica de 50 millones de dólares en Vietnam en 2024, dirigida a marcas del sudeste asiático que buscan extender su vida útil de 7 días (PET refrigerado) a 12 meses (envase aséptico). El procesamiento a alta presión (HPP), que inactiva microbios sin calor, preserva los compuestos volátiles del sabor y el contenido de vitamina C, lo que implica sobreprecios de entre el 25 % y el 35 % en Japón y Corea del Sur. Dai Nippon Printing introdujo una bolsa aséptica monomaterial reciclable en 2025, cumpliendo con los mandatos de sostenibilidad de Australia y Nueva Zelanda, donde los programas de responsabilidad extendida del productor (REP) penalizan los envases multicapa. Estas innovaciones acortan el tiempo de comercialización: las marcas pueden reformular y relanzar sus productos en un plazo de 6 a 8 meses, en comparación con los 12 a 18 meses de las líneas tradicionales de llenado en caliente, lo que acelera su respuesta a las tendencias de consumo.
La urbanización y los estilos de vida ajetreados impulsan la preferencia por los jugos portátiles listos para beber
La población urbana de Asia-Pacífico superará los 2.5 millones para 2030, según las proyecciones del DESA de la ONU, lo que reducirá el tiempo de preparación de las comidas y aumentará la demanda de nutrición para llevar [2] Fuente: Departamento de Asuntos Económicos y Sociales de las Naciones Unidas, “Perspectivas de la Urbanización Mundial 2024”, un.org . Las botellas de PET de una sola porción (250-350 ml) y los cartones asépticos con tapas de rosca proliferan en las tiendas de conveniencia y las máquinas expendedoras de Tokio, Seúl y Singapur, donde los viajeros priorizan la portabilidad sobre los envases a granel. Minute Maid Pulpy de Coca-Cola lanzó "paquetes para viajeros" de 200 ml en China e Indonesia en 2025, con un precio de 5-6 CNY (0.70-0.85 USD) para competir con el agua embotellada en cuanto a asequibilidad. Esta tendencia también transforma el panorama minorista: el comercio moderno (supermercados e hipermercados) sigue dominando con una cuota de mercado del 55-60%, pero las cadenas de conveniencia como 7-Eleven y FamilyMart incrementaron sus ventas de zumos un 14% en 2025, impulsadas por la expansión de la sección de refrigerados y las promociones vinculadas a plataformas de pago móvil. Este cambio de canal favorece a las marcas con una sólida red de distribución y la capacidad financiera para financiar los costes de colocación en estanterías y los descuentos promocionales.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios fluctuantes de las materias primas, especialmente las frutas | -0.8% | Exportadores de frutas tropicales (Tailandia, Filipinas), regiones de cítricos (China, India) | Corto plazo (≤ 2 años) |
| Preocupaciones sanitarias y normativas sobre azúcares añadidos y etiquetado | -0.6% | Singapur, Tailandia e India con mandatos de etiquetado en la parte frontal del envase | Mediano plazo (2-4 años) |
| Normativas estrictas de seguridad y calidad alimentaria | -0.4% | China (SAMR), India (FSSAI), Japón (MHLW) con controles de importación y exportación | Largo plazo (≥ 4 años) |
| Competencia de sustitutos como bebidas carbonatadas, tés y agua | -0.3% | Mercados urbanos de APAC con carteras de bebidas diversificadas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios fluctuantes de las materias primas, especialmente las frutas
Los precios de los cítricos y las frutas tropicales aumentaron entre un 15 % y un 22 % entre 2024 y 2025 debido a las sequías provocadas por El Niño en Tailandia, Filipinas y el sur de China, lo que redujo los márgenes brutos de los fabricantes de jugos, que no pudieron cubrir sus costos ni trasladarlos a las etapas posteriores de la cadena de suministro. El concentrado de naranja de Brasil, un insumo clave para los embotelladores de Asia-Pacífico, se negociaba a entre 3,200 y 3,500 USD por tonelada métrica a finales de 2025, frente a los 2,400-2,600 USD de 2023, según datos de materias primas de Bloomberg. La pulpa de mango de la India enfrentó una volatilidad similar: las lluvias fuera de temporada en Uttar Pradesh y Maharashtra redujeron los rendimientos de 2025 en un 18 %, lo que obligó a los procesadores a abastecerse de importaciones más costosas o a reformular mezclas con concentrados de manzana y pera. Los actores regionales más pequeños carecen de la solidez financiera necesaria para cerrar contratos a plazo, lo que los deja expuestos a fluctuaciones del mercado spot que pueden eliminar entre 3 y 5 puntos porcentuales del margen EBITDA en un solo trimestre. La adaptación climática, los portainjertos resistentes a la sequía y el riego de precisión requieren horizontes de inversión plurianuales que entran en conflicto con las presiones de rentabilidad a corto plazo.
Preocupaciones sanitarias y normativas sobre azúcares añadidos y etiquetado
El etiquetado Nutri-Grade de Singapur, implementado en diciembre de 2023, exige etiquetas frontales codificadas por colores (A a D) según el contenido de azúcar y grasas saturadas, y las bebidas de grado C y D están prohibidas en la publicidad. El impuesto al azúcar de Tailandia, que aumenta de 1 THB por litro en 2024 a 5 THB por litro para 2027 para las bebidas que superan los 10 gramos de azúcar por 100 ml, incentiva la reformulación hacia edulcorantes naturales como la stevia y la fruta del monje, que cuestan 2-3 veces más que la sacarosa. La Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI) propuso etiquetas de advertencia frontales en 2025 para bebidas con azúcares añadidos superiores a 5 gramos por porción, lo que provocó resistencia de la industria por los plazos de cumplimiento y el espacio en la etiqueta [3] Fuente: Ministerio de Salud Pública de Tailandia, “Calendario del Impuesto al Azúcar 2024-2027”, fda.moph.go.th. Estas regulaciones fragmentan las carteras de productos: las marcas mantienen versiones bajas en azúcar para los mercados regulados y formulaciones estándar para las regiones menos restrictivas, lo que aumenta la complejidad de las referencias y los costos de cambio de producción. Además, surge una reacción negativa por parte de los consumidores cuando los productos reformulados tienen un sabor notablemente diferente, lo que conlleva el riesgo de erosionar el valor de la marca.
Análisis de segmento
Por tipo de producto: Las mezclas funcionales superan al jugo puro
El jugo 100% natural obtuvo la mitad de los ingresos totales de 2025, impulsado por las variantes de naranja y manzana para el desayuno. Sin embargo, se prevé que los jugos con un 10-24% de fruta aumenten un 6.58% anual, ya que los complementos funcionales refuerzan la percepción de valor. Estas mezclas ayudan a defender el tamaño del mercado de jugos de fruta de Asia-Pacífico frente a las dificultades para reducir el azúcar que afectan al jugo puro, mientras que los néctares y concentrados satisfacen las necesidades de asequibilidad y de los servicios de alimentación. Los umbrales regulatorios difieren; Australia exige al menos un 25% de fruta para que una bebida se considere "jugo", mientras que China acepta un 10%, lo que obliga a usar etiquetas específicas para cada región.
Las mezclas funcionales impulsan la expansión de márgenes al alcanzar sobreprecios del 40-60%, como lo demuestran la bebida de yuzu y colágeno de Suntory y la línea fortificada con cúrcuma de PepsiCo. Sin embargo, el jugo 100% natural se enfrenta a clasificaciones Nutri-Grade desfavorables debido a que la fructosa natural aún eleva los niveles de azúcar, lo que frena las compras impulsivas entre quienes cuidan sus calorías. Los concentrados siguen siendo un nicho en el comercio minorista, pero siguen siendo vitales para cafeterías y hoteles que reconstituyen sus bebidas en sus instalaciones para controlar los costos. Por lo tanto, el mercado de jugos de fruta de Asia-Pacífico evoluciona hacia una estructura de dos niveles: bebidas fortificadas de alto margen para las zonas urbanas orientadas a la salud y concentrados rentables para los operadores de servicios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de embalaje: Los envases asépticos ganan en sostenibilidad y vida útil
Las botellas de PET representaron una participación del 48.28 % en 2025, favorecidas por su transparencia (los consumidores ven la pulpa y el color), su capacidad de resellado y su compatibilidad con las líneas de llenado existentes. Sin embargo, los envases asépticos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.12 % hasta 2031, impulsados por la economía de la vida útil extendida (12 meses a temperatura ambiente frente a 7-14 días refrigerados) y los mandatos de sostenibilidad en Australia y Nueva Zelanda, donde los programas de responsabilidad extendida del productor (REP) penalizan los envases multicapa. La línea aséptica de Tetra Pak, de 50 millones de dólares estadounidenses, en Vietnam, puesta en marcha en 2024, se dirige a las marcas del sudeste asiático que buscan eliminar la dependencia de la cadena de frío y penetrar en los mercados rurales donde la infraestructura de refrigeración sigue siendo deficiente. Las botellas de vidrio, si bien tienen una posición privilegiada en los canales de hostelería (hoteles, restaurantes), sufren costos logísticos relacionados con el peso y el riesgo de rotura, lo que limita su participación a <5 %. Las latas de metal son atractivas para la conveniencia de las porciones individuales, pero se enfrentan a la volatilidad del precio del aluminio y a una infraestructura de reciclaje limitada en los mercados emergentes de Asia-Pacífico. Los vasos y bolsas desechables atienden a los segmentos de precios ultra bajos en India e Indonesia, donde la asequibilidad prevalece sobre las preocupaciones ambientales.
La tecnología aséptica también facilita la innovación en sabores: los compuestos sensibles al calor, como la vitamina C y los aromáticos volátiles, se degradan menos con el procesamiento aséptico que con los métodos tradicionales de llenado en caliente, lo que preserva la calidad sensorial, lo que justifica un precio superior. La bolsa aséptica monomaterial reciclable de Dai Nippon Printing, introducida en 2025, aborda las presiones de la economía circular en Japón y Australia, donde las marcas se enfrentan al aumento de las tasas de EPR para envases no reciclables. Sin embargo, las líneas asépticas requieren inversiones de capital de entre 30 y 50 millones de dólares y conocimientos técnicos especializados, lo que crea barreras para las empresas regionales más pequeñas. Las botellas de PET mantienen su dominio en el comercio moderno gracias a su atractivo visual y la familiaridad del consumidor, pero las ventajas regulatorias, los objetivos de reducción del plástico y los mandatos de divulgación de la huella de carbono inclinarán progresivamente la economía hacia los formatos asépticos basados en fibra.
Por categoría: El nicho orgánico se expande en medio de la complejidad de la certificación
El jugo convencional representó el 68.58% del mercado en 2025, beneficiándose de cadenas de suministro consolidadas, menores costos de insumos y una amplia distribución minorista. El jugo orgánico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.24% hasta 2031, concentrándose en Japón, Australia y la China urbana, donde los consumidores vinculan la agricultura sin pesticidas con la salud personal y el cuidado del medio ambiente. La certificación JAS Organic de Japón y las normas NASAA/ACO de Australia imponen requisitos de trazabilidad, auditorías de la granja a la botella y procesamiento segregado, lo que eleva los costos de producción entre un 30% y un 50%, restringiendo los productos orgánicos a minoristas especializados y canales premium de hostelería. La línea orgánica "Tsuchi to Yasai" de Kagome en Japón tiene un precio de 400-500 JPY (2.80-3.50 USD) por 200 ml, dirigida a compradores adinerados de áreas de alimentación de grandes almacenes y tiendas de alimentos naturales. El Programa Nacional de Producción Orgánica de la India (NPOP) certificó 1.2 millones de hectáreas de tierras agrícolas orgánicas en 2025, pero los procesadores de jugos luchan con rendimientos inconsistentes y un suministro fragmentado, lo que limita la disponibilidad de SKU orgánicos fuera de metrópolis como Delhi y Mumbai.
El crecimiento orgánico también depende de la educación del consumidor: encuestas en el Sudeste Asiático revelan que menos del 30% de los compradores comprende la certificación orgánica, confundiéndola con afirmaciones de "natural" o "sin conservantes" que carecen de definición regulatoria. Las marcas invierten en materiales para el punto de venta y campañas digitales para justificar sobreprecios, pero las tasas de conversión siguen siendo bajas en mercados sensibles a los precios. Los jugos convencionales se benefician de las economías de escala, la compra a granel, la mezcla de múltiples cultivos y el uso de pesticidas sintéticos, lo que mantiene los precios minoristas entre un 40% y un 70% por debajo de sus equivalentes orgánicos, manteniendo así la accesibilidad al mercado masivo. La armonización regulatoria podría acelerar la adopción de productos orgánicos: el reconocimiento mutuo de las normas JAS de Japón y ACO de Australia reduciría los costos de certificación duplicada; sin embargo, las barreras políticas y burocráticas ralentizan el progreso.
Por canal de distribución: el dominio del comercio minorista enmascara el resurgimiento del comercio minorista
Los establecimientos de venta al público concentraron el 82.35 % de las ventas en 2025, impulsados por hipermercados (Carrefour, Aeon, Big Bazaar) que aprovechan los precios promocionales y la penetración de marcas blancas para impulsar el volumen. Los supermercados e hipermercados representan entre el 55 % y el 60 % de las ventas en este sector, ofreciendo la comodidad de comprar en un solo lugar y programas de fidelización que fomentan la repetición de compras. Las tiendas de conveniencia (7-Eleven, FamilyMart, Lawson) aumentaron las ventas de jugos un 14 % en 2025, impulsadas por la expansión de la sección refrigerada y los formatos individuales (200-350 ml) adaptados a las necesidades de los usuarios que viajan diariamente al trabajo. El comercio minorista en línea, si bien aún representa menos del 10 % del mercado, se expandirá a una tasa de crecimiento anual compuesta (TCAC) de dos dígitos, a medida que las plataformas de comercio electrónico (Freshippo de Alibaba, JD.com, BigBasket) invierten en logística de cadena de frío y modelos de suscripción que automatizan la reposición. Otros canales de venta fuera del comercio, tiendas familiares y quioscos, siguen teniendo importancia en la India rural y en Indonesia, donde la penetración del comercio moderno está rezagada respecto de los centros urbanos.
Los canales de hostelería crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.52 % hasta 2031, recuperándose de los mínimos de la pandemia a medida que el turismo se recupera y la premiumización impulsa las ventas de envases individuales en hoteles, restaurantes y cafeterías. Los operadores hoteleros aprovechan el consumo experiencial, las barras de zumos recién exprimidos y la presentación en mesa para obtener precios entre un 30 % y un 40 % superiores a los de sus equivalentes minoristas. El sector turístico tailandés, que recibió 28 millones de llegadas internacionales en 2025 (frente a los 11 millones de 2022), impulsa la demanda de mezclas de frutas tropicales (mango, piña, pitahaya) que destacan la procedencia local en el sector de la hostelería. Sin embargo, la economía del sector sigue siendo frágil: los costes laborales, el alquiler y las tasas de deterioro (el zumo refrigerado tiene una vida útil de 7 a 14 días) reducen los márgenes, lo que expone a los operadores a las recesiones económicas o a las nuevas restricciones por la pandemia. Las marcas apoyan a sus socios del sector de la hostelería con préstamos de equipos (exprimidores, vitrinas refrigeradas) y formación del personal para garantizar una calidad y una representación de marca consistentes.
Análisis geográfico
Mercado de zumos de China y Malasia
China representó el 40.58 % de los ingresos por jugos en Asia-Pacífico en 2025, impulsada por la urbanización, el aumento de la renta disponible y la penetración del comercio electrónico, que lleva marcas premium a ciudades de segundo y tercer nivel. Nongfu Spring y Tingyi dominan con extensas redes de distribución y sabores locales (lichi, espino blanco, kumquat) que conectan con los paladares regionales. Sin embargo, las campañas de reducción de azúcar y las propuestas de etiquetado frontal de la Administración Estatal para la Regulación del Mercado (SAMR) de China impulsan la reformulación hacia edulcorantes naturales y fortificación funcional. Malasia se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 7.32 % hasta 2031, la más rápida de la región, impulsada por la proliferación de productos con certificación halal, una población joven y la expansión del comercio moderno en Kuala Lumpur y Johor Bahru. La gama de jugos con certificación halal de F&N Foods, lanzada en 2024, apunta a los mercados de mayoría musulmana en el sudeste asiático, aprovechando la certificación Jakim de Malasia como señal de confianza.
Mercado de zumos en la región Asia-Pacífico
El mercado de jugos de la India crecerá a una tasa de crecimiento anual compuesta (TCAC) de un dígito medio, concentrándose en los centros urbanos, donde la venta minorista organizada y la infraestructura de la cadena de frío respaldan la distribución refrigerada. Australia prioriza los jugos orgánicos y de origen sostenible, con certificaciones NASAA y ACO que indican su procedencia libre de pesticidas para los consumidores preocupados por su salud. El jugo orgánico de manzana y naranja de Bega Group, lanzado en 2025, alcanza un precio de 6 a 8 dólares australianos (4.00-5.30 dólares estadounidenses) por litro en Woolworths y Coles, dirigido a compradores adinerados dispuestos a pagar primas por la trazabilidad. Indonesia, Tailandia y Singapur registrarán TCAC de un dígito medio-alto, impulsados por la recuperación del turismo (demanda del sector hostelero), la expansión de las tiendas de conveniencia (formatos individuales) y la logística del comercio electrónico que reduce la fricción en la distribución. El mercado de jugos de Corea del Sur sigue siendo un nicho, eclipsado por el café y el té, pero las mezclas funcionales (granada-colágeno, açaí-baya) cobran fuerza entre las consumidoras de 25 a 45 años. El resto de Asia-Pacífico, Vietnam, Filipinas y Pakistán, crecerá a medida que el comercio moderno penetre en las ciudades secundarias y las inversiones en cadenas de frío permitan una distribución refrigerada más allá de los núcleos urbanos.
Mercados más amplios de la región Asia-Pacífico
Los marcos regulatorios varían ampliamente: el etiquetado Nutri-Grade de Singapur y la reformulación del mandato impositivo sobre el azúcar de Tailandia, mientras que la FSSAI de India y la SAMR de China proponen advertencias frontales que fragmentan las carteras de productos. El Ministerio de Salud, Trabajo y Bienestar Social de Japón actualizó las directrices dietéticas en 2024 para recomendar bebidas a base de frutas sin azúcares añadidos, lo que cataliza la demanda de jugo 100 % natural. Australia y Nueva Zelanda aplican programas de responsabilidad extendida del productor (REP) que penalizan los envases no reciclables, acelerando la adopción de envases asépticos de rPET y fibra. Estas divergencias regulatorias obligan a las marcas a mantener formulaciones, etiquetado y envases específicos para cada región, lo que diluye las economías de escala e infla los costos de cumplimiento.
Panorama competitivo
El mercado de jugos de fruta de Asia-Pacífico presenta una fragmentación moderada. Grandes marcas globales como Coca-Cola, PepsiCo y Suntory controlan la distribución, pero enfrentan una erosión de márgenes debido a los especialistas regionales que explotan la localización de sabores y la certificación halal. Las carteras multinacionales tienen dificultades para replicar a gran escala mezclas de nicho como lichi y rosa en China, calamansi en Filipinas y yuzu y colágeno en Japón, cediendo segmentos premium a empresas locales ágiles como Nongfu Spring, Dabur y Kagome. Los patrones estratégicos se bifurcan: las marcas globales aprovechan su capacidad de comercialización y sus presupuestos de marketing para dominar el comercio moderno, mientras que las empresas regionales se centran en el posicionamiento de alta calidad, la publicidad local y la entrega directa a tiendas en puntos de venta tradicionales.
Surgen oportunidades en la fortificación funcional (probióticos, adaptógenos), la certificación orgánica y la premiumización del consumo en el sector hostelero, donde el consumo experiencial justifica sobreprecios de entre el 30 % y el 40 % sobre sus equivalentes en el mercado minorista. La adopción de tecnología diferencia a los ganadores: las líneas de llenado aséptico (Tetra Pak, Dai Nippon Printing) permiten envases de cartón estables a temperatura ambiente que eliminan la dependencia de la cadena de frío, facilitando la distribución rural en India, Indonesia y Vietnam. El procesamiento por alta presión (HPP) conserva los compuestos volátiles del sabor y el contenido de vitamina C sin calor, lo que genera sobreprecios en Japón y Corea del Sur.
Las marcas también implementan herramientas digitales, pronósticos de demanda basados en IA y trazabilidad blockchain para optimizar el inventario y respaldar sus afirmaciones de sostenibilidad. Sin embargo, las empresas más pequeñas carecen de capital para líneas asépticas multimillonarias o equipos HPP, por lo que recurren a la fabricación a terceros y a acuerdos de coenvasado que reducen los márgenes. El cumplimiento normativo (FSSAI en India, SAMR en China y MHLW en Japón) impone costos de prueba, etiquetado y trazabilidad que favorecen a las empresas establecidas con equipos especializados en asuntos regulatorios, lo que crea barreras de entrada para startups e importaciones.
Líderes de la industria de jugos de Asia-Pacífico
Suntory Holdings Limited
Compañía Coca-Cola
Nongfu primavera Co.
Beijing Huiyuan Alimentos y Bebidas Co.
ITC Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: La cadena de bebidas malasia Bungkus Kaw Kaw presentó su línea de piña Ong Kaw Kaw para el Año Nuevo Chino 2026, con frutas frescas sin ingredientes artificiales. Esta línea, disponible por tiempo limitado, incluye piña de maracuyá, piña de limón y una línea de piña con vaso, disponible en todos los puntos de venta del país.
- Agosto de 2025: Rasna Pvt. Ltd. relanzó su marca adquirida de jugos de fruta listos para beber Jumpin. La línea reformulada incluye sabores de mango, naranja, lichi y frutas mixtas, fortificados con 10 vitaminas y solo 7 g de azúcar añadido por porción.
- Mayo de 2025: La empresa australiana WA Farm Direct lanzó el Jugo de Manzana Soluna, un producto prensado en frío elaborado exclusivamente con sus emblemáticas manzanas ANABP 01. Este jugo, sin aditivos, utiliza el prensado en frío para retener los nutrientes y el Procesamiento de Alta Presión (HPP) para garantizar su seguridad.
- Diciembre de 2024: Dabur India se asoció con Ball Corporation para presentar el jugo Réal Bites en latas de aluminio totalmente reciclables de 185 ml, con trozos de fruta real en sabores de durazno, piña y manzana verde.
Alcance del informe sobre el mercado de zumos de Asia-Pacífico
El mercado de jugos de Asia-Pacífico está segmentado por tipo de producto en jugos 100%, bebidas de jugo (hasta 24% de jugo), concentrados de jugo y néctares. Por tipo de empaque, el mercado está segmentado en paquetes asépticos, botellas de vidrio, latas de metal, botellas de PET y vasos y bolsas desechables. Por categoría, el mercado está segmentado en convencional y orgánico. Por canales de distribución, el mercado está segmentado en off-trade y on-trade. Por off-trade, el mercado está segmentado a su vez en supermercados/hipermercados, tiendas de conveniencia, venta minorista en línea y otros canales de distribución. El mercado está segmentado geográficamente en China, India, Japón, Australia, Indonesia, Corea del Sur, Tailandia, Singapur y el resto de Asia-Pacífico. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| 100% jugo |
| Bebidas de jugo (hasta 24% de jugo) |
| Concentrados de jugo |
| Néctares |
| Envases asépticos |
| Botellas de vidrio |
| Lata de metal |
| Botellas de PET |
| Vasos y bolsas desechables |
| Convencional |
| Organic |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Ventas en línea | |
| Otros Canales de Distribución | |
| En el comercio |
| China |
| India |
| Japan |
| Australia |
| Indonesia |
| South Korea |
| Thailand |
| Singapore |
| Resto de Asia-Pacífico |
| Tipo de Producto | 100% jugo | |
| Bebidas de jugo (hasta 24% de jugo) | ||
| Concentrados de jugo | ||
| Néctares | ||
| Tipo de embalaje | Envases asépticos | |
| Botellas de vidrio | ||
| Lata de metal | ||
| Botellas de PET | ||
| Vasos y bolsas desechables | ||
| Categoría | Convencional | |
| Organic | ||
| Canal de distribución | Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| En el comercio | ||
| Geografía | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
Definición de mercado
- Refrescos carbonatados (CSD) - Los refrescos carbonatados (CSD) se refieren a bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas suelen incluir refrescos de cola, lima-limón, naranja y varios refrescos con sabores de frutas. Comercializado en latas, botellas o dispensador fuente.
- Zumos - Hemos considerado jugos envasados que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ellas, procesadas y selladas en diversos formatos de envases como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té y café listos para beber (RTD) - El té y el café listos para beber (RTD) son bebidas no alcohólicas preenvasadas que se elaboran y preparan para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café RTD involucra formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o saborizantes, y está convenientemente empaquetado para su consumo sobre la marcha.
- Bebidas Energizantes - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Los refrescos carbonatados (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | Standard Cola se define como el sabor original del refresco de cola. |
| Dieta de cola | Un refresco a base de cola que contiene poca o ninguna cantidad de azúcar. |
| Carbonatos con sabor a frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea solos o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| 100% jugo | Zumo de fruta/verdura elaborado a partir de fruta en su forma original, sin añadir agua para completar el volumen. No se permite añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al zumo de fruta. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugos de frutas/verduras con hasta un 24% de extracto de frutas/vegetales. |
| Néctares (25-99% Jugo) | Zumos que pueden tener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos en función del tipo de fruta. |
| Jugo concentrado | Los concentrados de jugo son aquellas formas de jugos en los que se elimina la mayor parte de este líquido, lo que da como resultado un producto espeso y almibarado conocido como concentrado de jugo. |
| Café IDT | Bebidas de café envasadas que se venden en forma preparada y listas para el consumo en el momento de la compra. |
| Café helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo. |
| Café de cerveza fría | La preparación en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té RTD | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin preparación ni preparación. |
| Té helado | El té helado o té helado es una bebida elaborada a base de té sin leche pero con azúcar y en ocasiones aromas de frutas, que se bebe fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa para proporcionar estimulación física y mental. Pueden estar carbonatados o no y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna calorías. |
| Bebida energética tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Disparos de energía | Una bebida energética pequeña pero muy concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebidas deportivas | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónico | Las bebidas isotónicas contienen concentraciones de sal y azúcar similares a las del cuerpo humano y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónico | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlos después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo en carbohidratos y una menor concentración de sal y azúcar que el cuerpo humano. |
| Agua mejorada con electrolitos | El agua con electrolitos es agua con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas a las que se les han agregado proteínas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el comercio | El comercio de hostelería se refiere a lugares que venden bebidas para consumo inmediato en el local, como bares, restaurantes y pubs. |
| Fuera de comercio | Fuera del comercio generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que brinda al público un lugar conveniente para adquirir rápidamente una amplia variedad de productos y servicios consumibles, generalmente alimentos y gasolina. |
| Tienda de especialidades | Una tienda especializada es una tienda que ofrece una gran variedad de marcas, estilos o modelos dentro de una categoría relativamente estrecha de productos. |
| Ventas en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Embalaje aséptico | El envasado aséptico se refiere al llenado de un producto frío, comercialmente estéril, en condiciones estériles, en un recipiente preesterilizado y su cierre en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetrapacks, cartones, bolsas, etc. |
| Botella de PET | Por botella de PET se entiende una botella hecha de tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados en aluminio o acero estañado o cincado, que se utilizan habitualmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso Desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Gen z | Una forma de referirse al grupo de personas que nacieron a finales de los 1990 y principios de los 2000. |
| Milenario | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmune y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Muy activo | Significa hacer/tratar mientras estamos ocupados con algo y no desviar planes para acomodarnos. |
| La penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o un establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, inferiores a un "precio minorista total" real o supuesto. Las empresas de descuento dependen de las compras al por mayor y de la distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | En el mercado de las bebidas, las etiquetas limpias son aquellas que se elaboran con pocos ingredientes de origen natural y no se procesan o sólo se procesan ligeramente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como un potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento de la atención. |
| Deporte extremo | Los deportes de acción, los deportes de aventura o los deportes extremos son actividades percibidas como de alto grado de riesgo. |
| Entrenamiento por intervalos de alta intensidad | Incorpora varias rondas que alternan varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidas de períodos cortos de movimientos de menor intensidad. |
| Caducidad | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda con helado | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un helado flotante. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, pero no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| refresco de vainilla | Un refresco carbonatado con sabor a vainilla. |
| Dairy-Free | Producto que no contiene leche ni productos lácteos de vaca, oveja o cabra. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína dependen de otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas B y electrolitos. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación no forma parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción




