

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
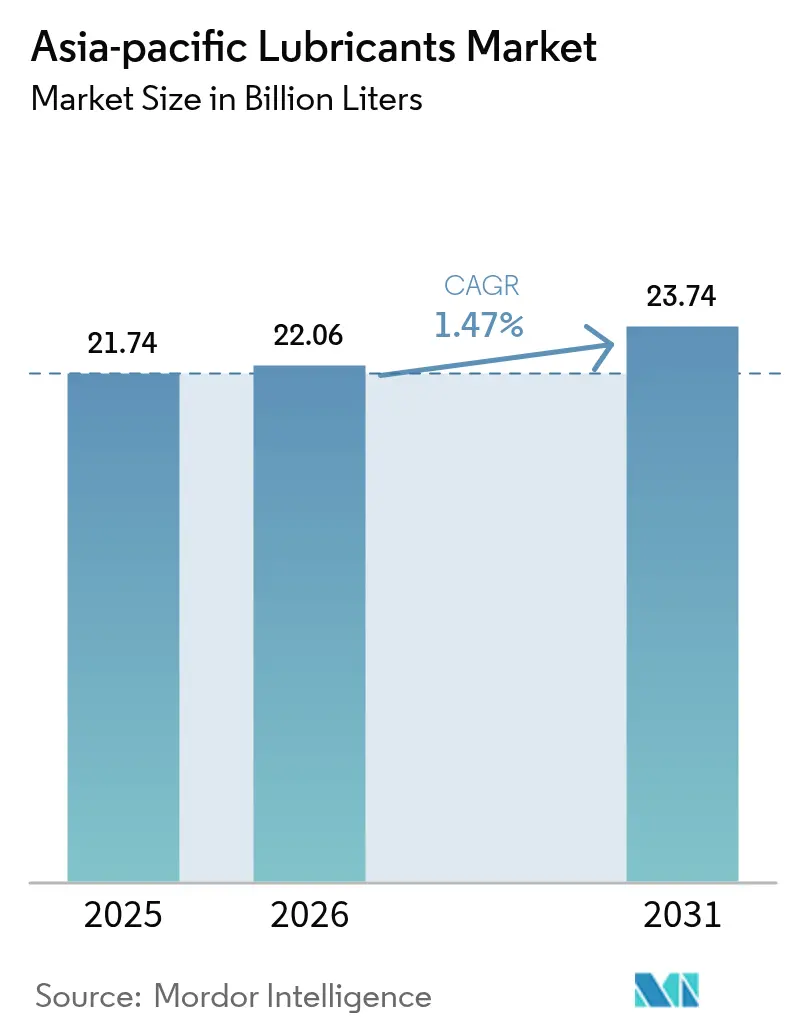
| Volumen de mercado (2026) | 22.06 mil millones de litros |
| Volumen de mercado (2031) | 23.74 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 1.47% CAGR |
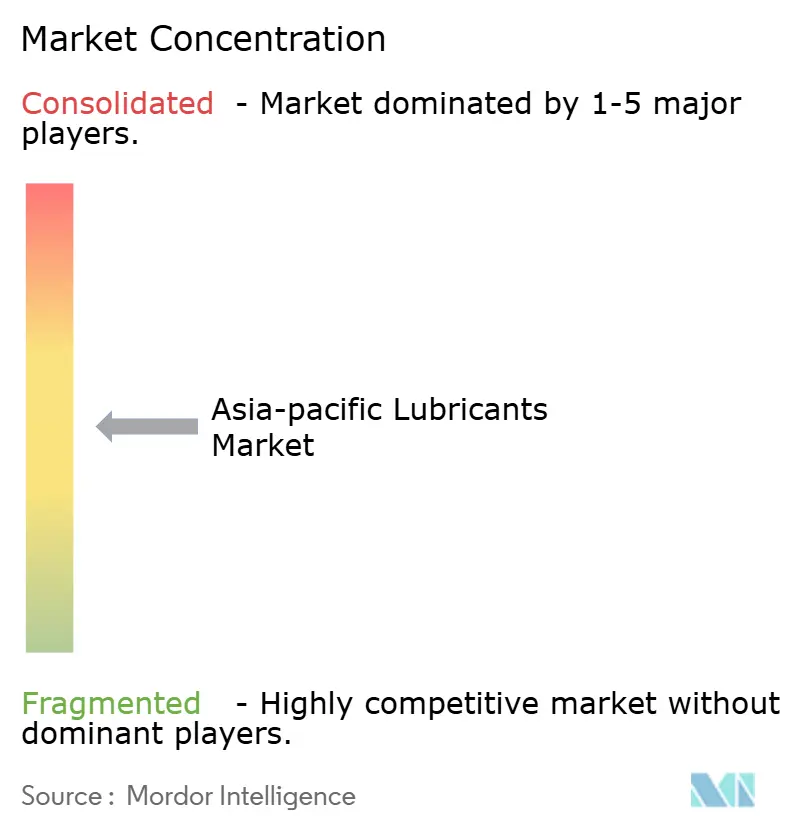
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes en Asia-Pacífico realizado por Mordor Intelligence
El tamaño del mercado de lubricantes de Asia-Pacífico se valoró en 21.74 millones de litros en 2025 y se estima que crecerá de 22.06 millones de litros en 2026 a 23.74 millones de litros para 2031, con una CAGR del 1.47% durante el período de pronóstico (2026-2031). La creciente automatización industrial, la expansión de los programas de infraestructura y el crecimiento incremental de los equipos fuera de carretera siguen impulsando la expansión del volumen, incluso cuando la electrificación de los automóviles de pasajeros presiona las aplicaciones tradicionales. Los fabricantes de equipos originales (OEM) están endureciendo las especificaciones de los lubricantes para cumplir con las normas de eficiencia de combustible China VI-b e India CAFÉ III, lo que acelera el cambio a formulaciones sintéticas de baja viscosidad. Las cadenas de suministro se ajustan a las fluctuaciones persistentes de los precios de los aceites base del Grupo II/III localizando la mezcla y aumentando las reservas de inventario. Si bien los aceites minerales siguen siendo rentables para los usuarios de la región sensibles al precio, los aceites sintéticos y de base biológica conquistan nichos de mercado de alta gama en los sectores marítimo, de generación de energía y de fabricación a altas temperaturas. La actividad competitiva se centra en la ampliación de la capacidad de producción en India, Indonesia y Tailandia, donde la visibilidad de la demanda es mayor y las políticas de sustitución de importaciones favorecen la mezcla de productos nacionales.
Conclusiones clave del informe
- Por tipo de producto, el aceite de motor para automóviles lideró con una cuota de volumen del 41.92% en 2025, y se prevé que los fluidos de transmisión se expandan a una tasa de crecimiento anual compuesta (TCAC) del 1.98% hasta 2031.
- Por sector de usuario final, el sector automotriz representó una participación del 54.12% en 2025, mientras que se prevé que los lubricantes industriales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 1.83% hasta 2031.
- Por tipo de base, las formulaciones a base de aceite mineral capturaron el 68.35% de la cuota de mercado en 2025, y se prevé que los lubricantes sintéticos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 1.65% durante el período de pronóstico.
- Por geografía, China representó el 34.88% del volumen de 2025, mientras que se espera que India avance a una tasa de crecimiento anual compuesta (TCAC) del 3.02% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes en Asia-Pacífico
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de lubricantes resistentes a la electrificación en flotas fuera de carretera | + 0.4% | Mercados principales de China, India e Indonesia | Mediano plazo (2-4 años) |
| Aumento de los contratos de llenado de fábrica de fabricantes de equipos originales en toda la ASEAN | + 0.3% | Mercados de la ASEAN, repercusión en la región Asia-Pacífico | Corto plazo (≤ 2 años) |
| Normas más estrictas de eficiencia de combustible en APAC (China VI-b, India CAFÉ III) | + 0.2% | China e India son los países principales; la regulación se extiende al Sudeste Asiático. | Largo plazo (≥ 4 años) |
| Desarrollo rápido de corredores logísticos interiores en India e Indonesia | + 0.1% | Zonas de infraestructura nacional de India e Indonesia | Mediano plazo (2-4 años) |
| Análisis de fluidos en proceso que permite ciclos de recarga basados en la condición | + 0.15% | Centros industriales en Asia-Pacífico, adopción temprana en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Impulso regional para reservas base biodegradables en ecosistemas sensibles | + 0.2% | Corredores marinos, zonas industriales ambientalmente sensibles | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda resistente a la electrificación en aplicaciones fuera de carretera
La maquinaria de construcción, minería y agricultura sigue dependiendo de fluidos hidráulicos y aceites para engranajes de alto rendimiento, ya que los sistemas de propulsión eléctrica aún no alcanzan la densidad de potencia requerida. Las minas remotas de Indonesia y los grandes proyectos de construcción de carreteras de la India dependen de equipos que consumen mayores volúmenes de lubricante por unidad que los automóviles de pasajeros. Los intervalos de cambio de aceite para maquinaria pesada siguen siendo cortos debido a los entornos abrasivos, lo que fomenta las compras repetidas. SK Enmove aprovecha su experiencia en fluidos de refrigeración para vehículos eléctricos (VE) para formular lubricantes sintéticos premium para uso fuera de carretera, fortaleciendo así su posición regional. Los ciclos de vida prolongados de los equipos y el riesgo limitado de electrificación generan una demanda predecible que protege al mercado de lubricantes de Asia-Pacífico frente a las dificultades que presenta el sector de los automóviles de pasajeros.
Aumento de los contratos de llenado de fábrica de fabricantes de equipos originales en toda la ASEAN
Los fabricantes de automóviles firman cada vez más acuerdos plurianuales de llenado en fábrica para garantizar el cumplimiento de la garantía y reducir los costos de inventario. Las plantas de ensamblaje tailandesas y malasias prefieren mezclas de un solo proveedor que agilizan las auditorías de calidad y simplifican la capacitación del servicio. PETRONAS Lubricants International lanzó formulaciones de gama media dirigidas a estos contratos, ayudando a los fabricantes de equipos originales a mantener la disciplina de costos mientras cumplen con umbrales de rendimiento más altos [1] PETRONAS Lubricants International, “PETRONAS Nexta permite a los consumidores tailandeses elegir de forma inteligente”, pli-petronas.com . Estos acuerdos aseguran volúmenes estables para los proveedores, brindan a los fabricantes de equipos originales mensajes de posventa consistentes y refuerzan las reglas de contenido local que los gobiernos de la ASEAN priorizan. El patrón se extiende a Vietnam y Filipinas a medida que entran en funcionamiento nuevas plantas de automóviles, reforzando los volúmenes regionales para el mercado de lubricantes de Asia-Pacífico.
Las normas más estrictas sobre eficiencia de combustible en la región Asia-Pacífico impulsan la adopción de combustibles de baja viscosidad.
Los límites VI-b de China y las normas CAFÉ III de India obligan a los fabricantes de equipos originales (OEM) a ofrecer mejoras tangibles en el ahorro de combustible, lo que repercute en toda la cadena de valor de los lubricantes. Los fabricantes de motores ahora requieren grados 0W-20 y 5W-30 que reduzcan la fricción hidrodinámica. TotalEnergies lanzó aceites que cumplen con las normas API SQ e ILSAC GF-7 en 40 países de Asia-Pacífico, afirmando mejoras de dos dígitos en el ahorro de combustible en comparación con las mezclas 10W-30 tradicionales. Los productores con amplia experiencia en aditivos tienden a obtener aprobaciones más rápidamente, lo que les permite asegurar precios más altos y contratos a largo plazo. Las viscosidades más bajas también reducen el desgaste en el arranque en frío, lo que resulta atractivo para los consumidores del norte de China, Japón y las zonas de gran altitud de India. En consecuencia, los lubricantes sintéticos de baja viscosidad están ganando cuota de mercado en el mercado de lubricantes de Asia-Pacífico.
El rápido desarrollo de infraestructuras impulsa la demanda de vehículos comerciales
El proyecto nacional de infraestructura de la India y el nuevo proyecto de capital de Indonesia generan corredores de carga que requieren aceites para motores diésel y fluidos para ejes robustos. Los vehículos pesados que participan en estos programas suelen superar los 100 000 km anuales, lo que obliga a las flotas a adoptar lubricantes sintéticos con intervalos de cambio más prolongados para minimizar el tiempo de inactividad. ExxonMobil amplió su capacidad de mezcla en Indonesia para satisfacer esta necesidad. Los lubricantes para maquinaria de construcción también se benefician, ya que los contratistas suelen preferir intervalos de cambio más largos para obras remotas. Si bien el crecimiento del sector de automóviles de pasajeros se ralentiza, el transporte comercial y la construcción compensan esta disminución, manteniendo el mercado de lubricantes de Asia-Pacífico en una trayectoria ascendente.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intervalos de cambio de lubricante cada vez más cortos en los turismos con motor de combustión interna | -0.2% | Mercados maduros de Asia-Pacífico, centros urbanos | Corto plazo (≤ 2 años) |
| Precios volátiles de las importaciones de aceites base de los grupos II/III procedentes de Oriente Medio | -0.15% | Mercados dependientes de las importaciones en toda la región Asia-Pacífico | Corto plazo (≤ 2 años) |
| Las subvenciones gubernamentales se inclinan hacia los fabricantes de sistemas de propulsión para vehículos eléctricos. | -0.1% | China, Corea del Sur, mercados selectos del sudeste asiático | Mediano plazo (2-4 años) |
| Transmisiones con garantía de por vida avaladas por el fabricante en vehículos premium | -0.05% | Segmentos de vehículos premium, mercados desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reducción de los intervalos de drenaje. Consumo de volumen comprimido.
Los motores de inyección directa de gasolina turboalimentados ahora funcionan de manera más limpia y a mayor temperatura, lo que permite programas de servicio de 10,000 millas que reducen a la mitad la frecuencia de cambios de lubricante en comparación con los diseños anteriores. Los fabricantes de equipos originales japoneses estandarizan los aceites 0W-20 con una mayor retención del número base, extendiendo aún más los intervalos de servicio urbanos. La especificación SAE GLV-2 respalda estos cambios de aceite extendidos y ha sido rápidamente adoptada en las líneas de ensamblaje de la ASEAN [2] SAE International, “The Development of JASO GLV-2”, sae.org . Mientras que los productores sintéticos ganan cuota de mercado, los litros totales por vehículo disminuyen, lo que resulta en una reducción en los volúmenes de automóviles de pasajeros dentro del mercado de lubricantes de Asia-Pacífico.
La volatilidad de los precios de los aceites base presiona la estabilidad de los márgenes.
Las interrupciones en las refinerías de Oriente Medio y las tensiones geopolíticas provocan fluctuaciones de dos dígitos en los márgenes del Grupo III cada trimestre. Las refinerías coreanas experimentaron una contracción en los márgenes de 500-neutral en 2024, lo que redujo los márgenes de los mezcladores. Los mezcladores indonesios más pequeños no pueden cubrir los costos de las materias primas y, a menudo, absorben pérdidas a corto plazo para cumplir con los contratos de precio fijo. Las fluctuaciones de precios retrasan los acuerdos de suministro a largo plazo y aumentan las necesidades de capital de trabajo, lo que genera dificultades para el mercado de lubricantes de Asia-Pacífico.
Análisis de segmento
Por tipo de producto: Los aceites de motor dominan, mientras que los fluidos de transmisión ganan terreno rápidamente.
El aceite de motor representó el 41.92 % de la cuota de mercado de lubricantes de Asia-Pacífico en 2025, lo que subraya su papel fundamental en la gran flota de vehículos de combustión interna de la región. A pesar de la electrificación, las motocicletas y los automóviles usados siguen impulsando volúmenes sólidos de aceite de motor, particularmente en India, Indonesia y Vietnam. El segmento premium se inclina hacia los sintéticos, ya que los fabricantes de equipos originales (OEM) exigen grados 0W-20 y menores para cumplir con los objetivos de flota. Los intervalos de cambio de aceite más cortos en las unidades diésel de servicio pesado compensan parcialmente las reducciones en las unidades de automóviles de pasajeros, manteniendo los volúmenes base para los proveedores de aceite de motor. Por el contrario, se proyecta que los fluidos de transmisión crecerán a una tasa de crecimiento anual compuesta (CAGR) del 1.98 % hasta 2031, la más rápida entre las categorías de productos, impulsada por la adopción de transmisiones automáticas y de variación continua (CVT). Muchos consumidores de la ASEAN están cambiando de cajas de cambios manuales debido al aumento de la congestión vial, lo que está impulsando la demanda de lubricantes por vehículo, ya que los volúmenes de llenado de ATF superan los de aceites para engranajes manuales. Sin embargo, las garantías más extensas de las transmisiones hacen que los proveedores se centren en fluidos de alta estabilidad térmica que prolongan los intervalos de mantenimiento.
Las líneas de productos de segunda categoría muestran un dinamismo variable. Los aceites para engranajes se benefician del impulso generado por la expansión minera en Australia e Indonesia, donde las cargas extremas requieren formulaciones de alta viscosidad con molibdeno micronizado. Los fluidos hidráulicos se benefician de la proliferación de maquinaria de construcción y la automatización industrial, especialmente donde la robótica reemplaza el ensamblaje manual. Los aceites de proceso avanzan a un ritmo más constante gracias al crecimiento de las industrias textil y de neumáticos en India y China. Los fluidos para mecanizado de metales se benefician del auge manufacturero, pero se enfrentan a mejoras en la eficiencia de las tecnologías de corte que reducen el consumo por pieza. Los aceites para turbinas y transformadores siguen la tendencia del aumento de la capacidad de generación de energía, con nuevas centrales de turbinas de gas en Vietnam y Filipinas que adoptan ésteres sintéticos de alta calidad que soportan temperaturas de entrada más elevadas.
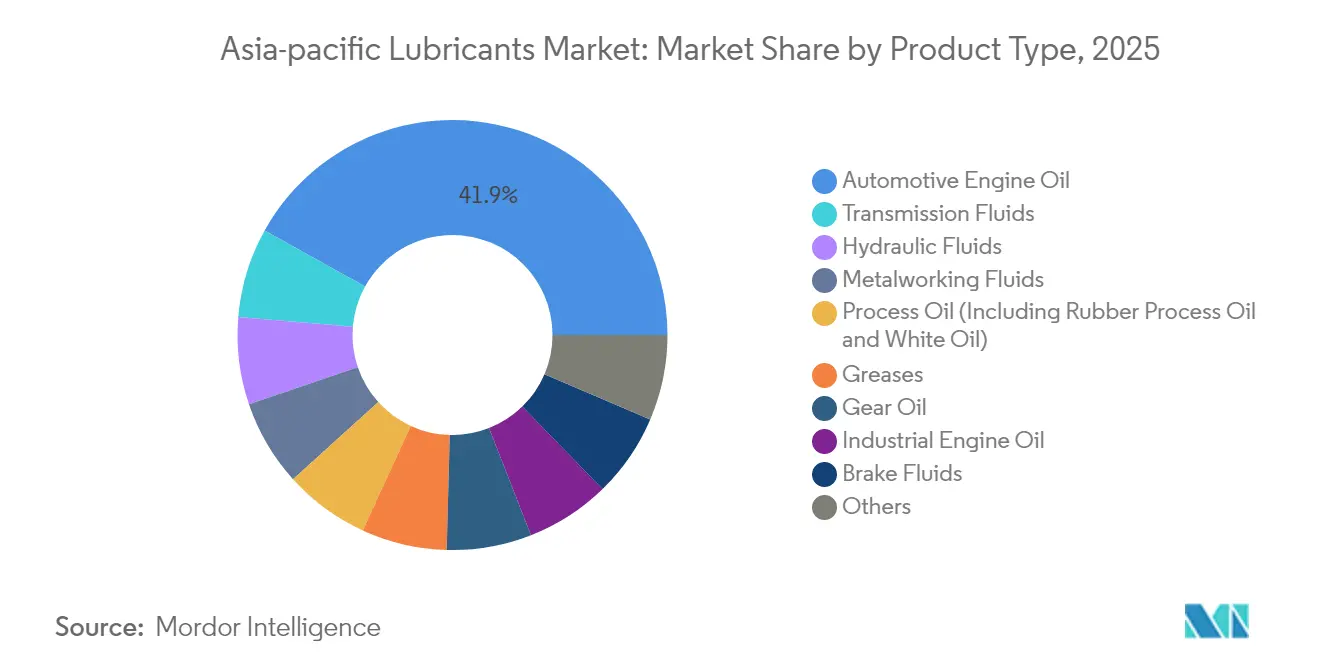
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por sector de usuario final: El liderazgo automotriz se enfrenta a un desafío industrial
Las aplicaciones automotrices representaron el 54.12 % del tamaño del mercado de lubricantes de Asia-Pacífico en 2025, impulsadas por las vastas flotas de motocicletas y la creciente demanda de movilidad personal. Sin embargo, el crecimiento del segmento se modera a medida que la adopción de vehículos eléctricos se acelera en China y los programas de subsidios proliferan en Tailandia. La consolidación de los concesionarios de fabricantes de equipos originales (OEM) y la mayor durabilidad de los motores también implican menos cambios de aceite por vehículo. Mientras tanto, se prevé que los usuarios finales industriales registren una tasa de crecimiento anual compuesta (CAGR) del 1.83 % hasta 2031, reduciendo el liderazgo del sector automotriz. Los proyectos de generación de energía, acero y metalurgia no ferrosa consumen grandes volúmenes de lubricantes, en particular sintéticos de alta temperatura que justifican precios elevados. Las herramientas de mantenimiento predictivo mejoran el tiempo de actividad de las fábricas y crean contratos de reabastecimiento basados en datos que vinculan a los clientes durante varios años, mejorando la visibilidad de la demanda.
Los lubricantes marinos están ganando terreno debido al crecimiento del transporte marítimo intraasiático y a la creciente necesidad de compatibilidad con combustibles con bajo contenido de azufre en la modernización de flotas. El sector aeroespacial sigue siendo un sector especializado pero estable; las aerolíneas regionales prefieren aceites para turbinas homologados con propiedades de drenaje prolongadas, que reducen los costes por tiempo en tierra. Los lubricantes para maquinaria pesada reflejan el ciclo de la construcción, pero están al margen de la electrificación de los automóviles de pasajeros debido a la larga vida útil de sus máquinas y a sus exigentes entornos de trabajo. El sector textil mantiene la demanda de aceites para husillos, mientras que los proyectos de exploración y producción de petróleo y gas en Malasia y Brunéi requieren fluidos de perforación que resistan pozos de alta presión y alta temperatura. La digitalización de las compras industriales abre nuevas vías de comercio electrónico, incorporando a las pequeñas y medianas fábricas a redes de proveedores directos y ampliando la base de clientes potenciales para el mercado de lubricantes de Asia-Pacífico.
Por tipo de aceite base: Los aceites minerales persisten mientras que los sintéticos ganan terreno.
Los aceites minerales representaron el 68.35 % del volumen de 2025, ya que la sensibilidad al costo domina las decisiones de compra de taxis, motocicletas y pequeñas fábricas. Los fabricantes locales de aceites se abastecen de aceites regionales del Grupo I e importan aceites del Grupo II para mantener precios competitivos. Al mismo tiempo, se prevé que los sintéticos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 1.65 %, aprovechando las exigencias de los fabricantes de equipos originales (OEM) y ofreciendo propuestas de valor con un menor costo total de propiedad. La capacidad de producción del Grupo III en Corea del Sur y China mantiene las primas de precio de los sintéticos más bajas que en Norteamérica, lo que facilita su penetración en el mercado. Los lubricantes de base biológica despiertan un mayor interés entre las autoridades portuarias y los operadores de centrales hidroeléctricas que buscan opciones biodegradables para minimizar los riesgos por derrames. Los semisintéticos cubren una necesidad, permitiendo a los operadores de flotas extender los intervalos de cambio de aceite sin pagar las primas de los sintéticos completos, especialmente en las empresas de transporte de tamaño mediano de la India.
Las presiones regulatorias intensifican la transición hacia los lubricantes sintéticos. Se espera que el mercado de lubricantes sintéticos para turismos en Asia-Pacífico aumente considerablemente una vez que el ILSAC GF-7 se generalice, ya que requiere viscosidades de alta temperatura y alta cizalladura inalcanzables con aceites minerales básicos. Las exigencias de oxidación térmica en turbinas de gas, cada vez más calientes, también impulsan el crecimiento del aceite sintético para turbinas. Los fabricantes de lubricantes diversifican sus fuentes de aceite base para mitigar la volatilidad de los precios en Oriente Medio, incorporando la producción de plantas del Grupo III del Sudeste Asiático y experimentando con ésteres derivados de materias primas de palma y coco.
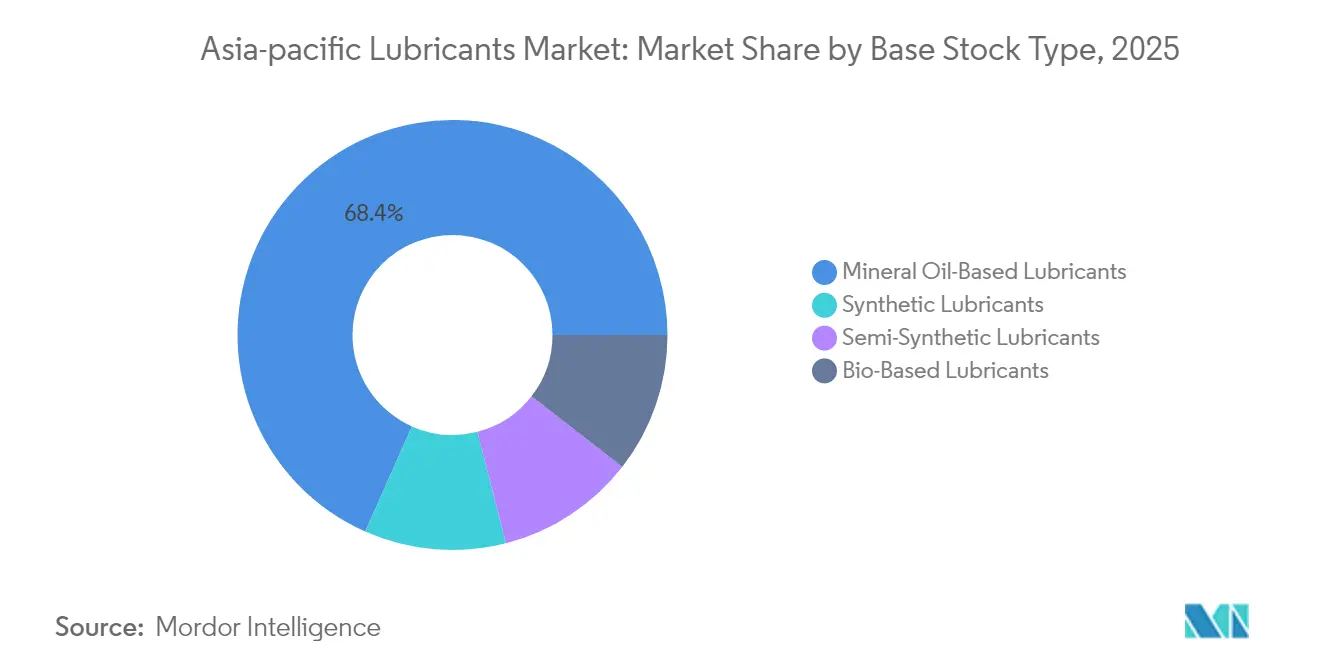
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
China suministró el 34.88% del volumen de 2025, lo que refleja un importante stock de vehículos y maquinaria industrial. Su autosuficiencia nacional en lubricantes del Grupo III reduce la exposición a las fluctuaciones de los aceites base importados, mientras que los fuertes vínculos de exportación impulsan los volúmenes de productos terminados hacia el sudeste asiático. El aumento de los estándares ambientales y las mejoras tecnológicas de los fabricantes de equipos originales (OEM) nacionales están desplazando la combinación de productos hacia los sintéticos más rápidamente que en otras subregiones. India, aunque más pequeña en la actualidad, está preparada para una tasa de crecimiento anual compuesta (CAGR) del 3.02% hasta 2031, la más alta entre las principales economías, ya que los corredores de carga, la construcción de centros de datos y el continuo dominio de las motocicletas impulsan los volúmenes. El mercado de lubricantes de Asia-Pacífico se beneficia directamente de la planta de ExxonMobil en Maharashtra, que está programada para entrar en funcionamiento en 2025, lo que añade un suministro de grado premium y profundiza el contenido local.
Japón y Corea del Sur muestran una leve disminución en el volumen de producción, pero obtienen altos márgenes gracias a sus líneas de aceites sintéticos especiales y grasas. Las refinerías surcoreanas, como SK Enmove y GS Caltex, informan regularmente que sus divisiones de lubricantes contribuyen con una parte desproporcionada de las ganancias corporativas. Indonesia y Tailandia ocupan un nivel intermedio, donde los centros de producción automotriz y la extracción de recursos garantizan una demanda básica, y los gobiernos promueven la mezcla local para el desarrollo económico. La industria del aceite de palma de Malasia le permite escalar la producción de bases biológicas, mientras que Vietnam y Filipinas abren zonas industriales que requieren un suministro confiable, pero aún dependen de las importaciones de productos premium.
Panorama competitivo
El mercado está moderadamente fragmentado, lo que permite a las empresas mezcladoras regionales competir mediante ventajas en costes y distribución. Las grandes empresas globales, las refinerías regionales y cientos de mezcladoras nacionales compiten por el volumen en un mercado que aún depende de los aceites minerales, pero que valora las mejoras tecnológicas. Los líderes regionales explotan la cercanía en costes y canales de distribución. La innovación en nichos de mercado se centra en la tribología de nanoaditivos, ésteres biodegradables y monitorización de estado basada en la nube. Las solicitudes de patentes de Japón y Corea del Sur indican un repunte en la dispersión de disulfuro de molibdeno y la química de ésteres de boro. Empresas más pequeñas de Tailandia se asocian con universidades locales para desarrollar aceites para el procesamiento del caucho a partir de aceites de cocina usados. A medida que el crecimiento del volumen se estabiliza, la diferenciación pasa de los litros vendidos al rendimiento por litro, lo que eleva las barreras de entrada y modera la competencia de precios en los segmentos premium del mercado de lubricantes de Asia-Pacífico.
Líderes de la industria de lubricantes en Asia-Pacífico
Shell plc
Sinopec (Corporación Petroquímica de China)
ExxonMobil Corporation
BP plc (Castrol)
Tenencias de ENEOS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: BP plc (Castrol) inició la desinversión de su unidad Castrol, valorada en cerca de 10 millones de dólares, en el marco de un programa más amplio de venta de activos por valor de 20 millones de dólares destinado a financiar proyectos de exploración y producción.
- Enero de 2025: Indian Oil Corporation comenzó las pruebas en su complejo de lubricantes de Manali, con una capacidad de 672 TMTPA, con el objetivo de producir grasas ecológicas, líquidos de frenos y fluido de escape diésel.
Alcance del informe sobre el mercado de lubricantes en Asia-Pacífico
Por tipo de producto
| Aceite de motor automotriz |
| Aceite de motor industrial |
| Fluidos de transmisión |
| Aceite para engranajes |
| Líquidos de frenos |
| Fluidos Hidraulicos |
| grasas |
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) |
| Fluidos para metalurgia |
| Aceite de turbina |
| Aceite del transformador |
| Otros tipos de productos |
Por industria del usuario final
| Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | |
| De dos ruedas | |
| Marine | |
| Aeroespacial | |
| Equipamiento pesado | Construcción |
| Minería | |
| Agricultura | |
| Industrial | Generación de energía |
| Metalurgia y Metalmecánica | |
| Textiles | |
| Petróleo y Gas | |
| Otras industrias de uso final |
Por tipo de material base
| Lubricantes a base de aceites minerales |
| Lubricantes Sintéticos |
| Lubricantes semisintéticos |
| Lubricantes de base biológica |
Por geografía
| China |
| India |
| Japan |
| South Korea |
| Indonesia |
| Thailand |
| Malaysia |
| Vietnam |
| Philippines |
| Resto de Asia-Pacífico |
| Por tipo de producto | Aceite de motor automotriz | |
| Aceite de motor industrial | ||
| Fluidos de transmisión | ||
| Aceite para engranajes | ||
| Líquidos de frenos | ||
| Fluidos Hidraulicos | ||
| grasas | ||
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) | ||
| Fluidos para metalurgia | ||
| Aceite de turbina | ||
| Aceite del transformador | ||
| Otros tipos de productos | ||
| Por industria del usuario final | Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | ||
| De dos ruedas | ||
| Marine | ||
| Aeroespacial | ||
| Equipamiento pesado | Construcción | |
| Minería | ||
| Agricultura | ||
| Industrial | Generación de energía | |
| Metalurgia y Metalmecánica | ||
| Textiles | ||
| Petróleo y Gas | ||
| Otras industrias de uso final | ||
| Por tipo de material base | Lubricantes a base de aceites minerales | |
| Lubricantes Sintéticos | ||
| Lubricantes semisintéticos | ||
| Lubricantes de base biológica | ||
| Por geografía | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Vietnam | ||
| Philippines | ||
| Resto de Asia-Pacífico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la previsión de volumen para el mercado de lubricantes de Asia-Pacífico en 2026?
Se prevé que el mercado alcance los 22.06 millones de litros en 2026, impulsado por la demanda industrial y de vehículos todoterreno que compensa los menores volúmenes de turismos.
¿Qué país está experimentando el crecimiento más rápido de la demanda de lubricantes?
Se prevé que India registre una tasa de crecimiento anual compuesto (TCAC) del 3.02% hasta 2031, impulsada por proyectos de infraestructura y una creciente flota de vehículos comerciales.
¿Cómo influyen las regulaciones sobre eficiencia de combustible en las formulaciones de lubricantes?
Las normas China VI-b e India CAFÉ III impulsan a los fabricantes de equipos originales (OEM) hacia sintéticos de baja viscosidad como 0W-20 y 5W-30, acelerando la participación de los sintéticos en la demanda general.
¿Por qué son importantes las aplicaciones fuera de carretera para los proveedores?
Los equipos de construcción, minería y agricultura requieren fluidos de alto rendimiento y resisten la electrificación, proporcionando salidas estables y de gran volumen incluso a medida que aumenta la electrificación de los automóviles.
¿Representan los lubricantes biodegradables una oportunidad considerable?
Aunque todavía se trata de un nicho de mercado, las normas medioambientales más estrictas en puertos y centrales hidroeléctricas están creando nichos de alta demanda para ésteres biodegradables con un fuerte potencial de crecimiento.
¿Qué grado de concentración tiene el poder de los proveedores en la región?
El mercado está moderadamente fragmentado, lo que permite a las empresas mezcladoras regionales competir mediante ventajas en costes y distribución.


