

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 165.79 mil millones |
| Tamaño del mercado (2031) | USD 218.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.65% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de artículos de lujo de Asia-Pacífico realizado por Mordor Intelligence
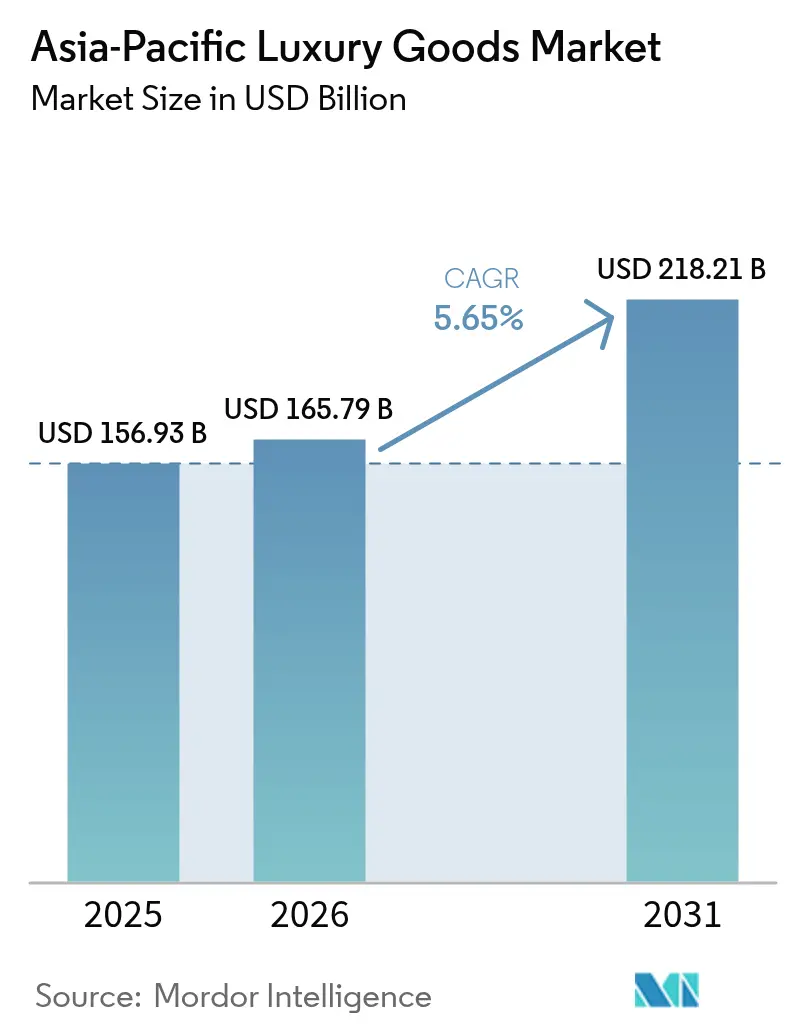
El tamaño del mercado de artículos de lujo de Asia-Pacífico en 2026 se estima en 165.790 millones de dólares, cifra que crece desde los 156.930 millones de dólares de 2025, con proyecciones para 2031 de 218.210 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.65 % entre 2026 y 2031. Esta expansión sostenida refleja cambios demográficos profundos, con la incorporación de grandes grupos de compradores adinerados primerizos en India y el Sudeste Asiático, así como un crecimiento gradual de la demanda de productos de joyería. Según el Consejo Mundial del Oro, la demanda de oro en India fue de aproximadamente 803 toneladas métricas en 2024. Esto representó un aumento del 5 % en comparación con el año anterior, cuando la demanda de oro fue de 761 toneladas métricas.[ 1 ]Fuente: Consejo Mundial del Oro, "Volumen de demanda anual de oro en la India", gold.orgUn contexto cambiario favorable convierte a Japón en un centro comercial regional, impulsando las ventas de artículos de lujo en el primer semestre de 1, gracias a que los turistas aprovechan la debilidad del yen. Los compradores más jóvenes representan una proporción creciente del gasto y valoran cada vez más la artesanía, la responsabilidad ambiental y la comodidad digital. Las marcas responden con una mayor inversión omnicanal, aumentos selectivos de precios y un control más estricto del inventario para proteger la exclusividad y, al mismo tiempo, aprovechar las fluctuaciones de la demanda en las distintas geografías.
Conclusiones clave del informe
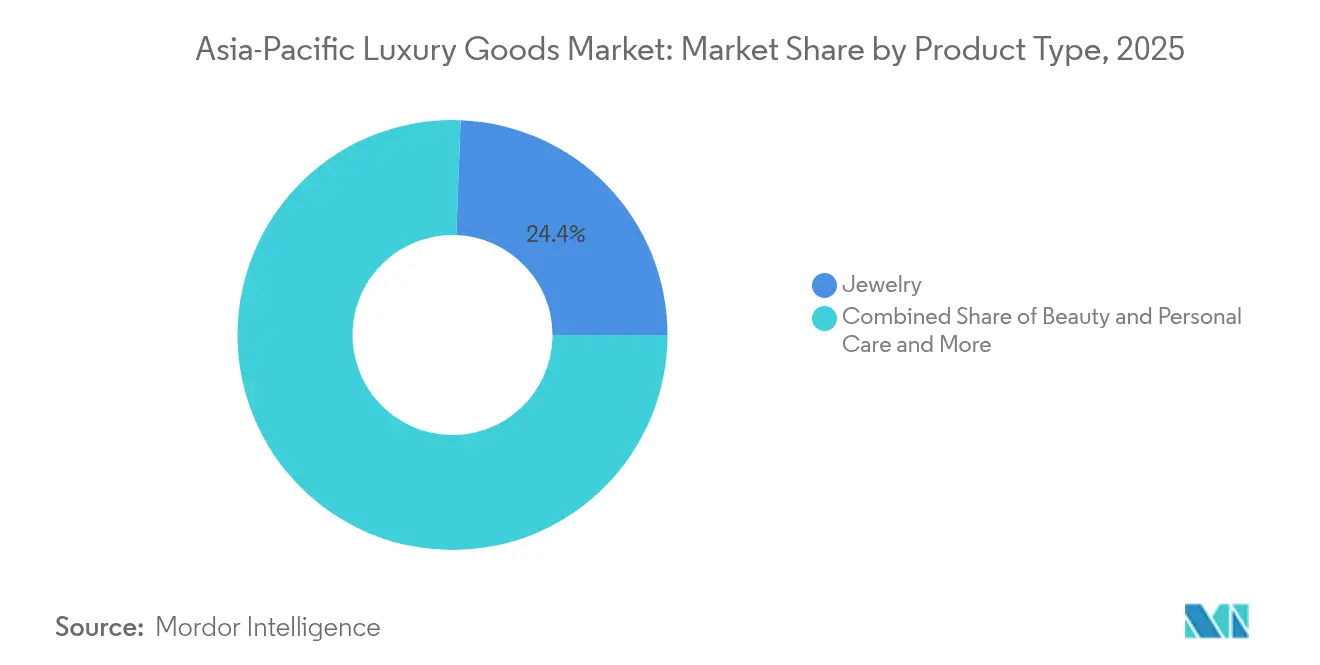
- Por categoría de producto, la joyería lideró con el 24.40% de la participación de mercado de bienes de lujo de Asia-Pacífico en 2025, mientras que se proyecta que la belleza y el cuidado personal registren la CAGR más rápida del 6.54% hasta 2031.
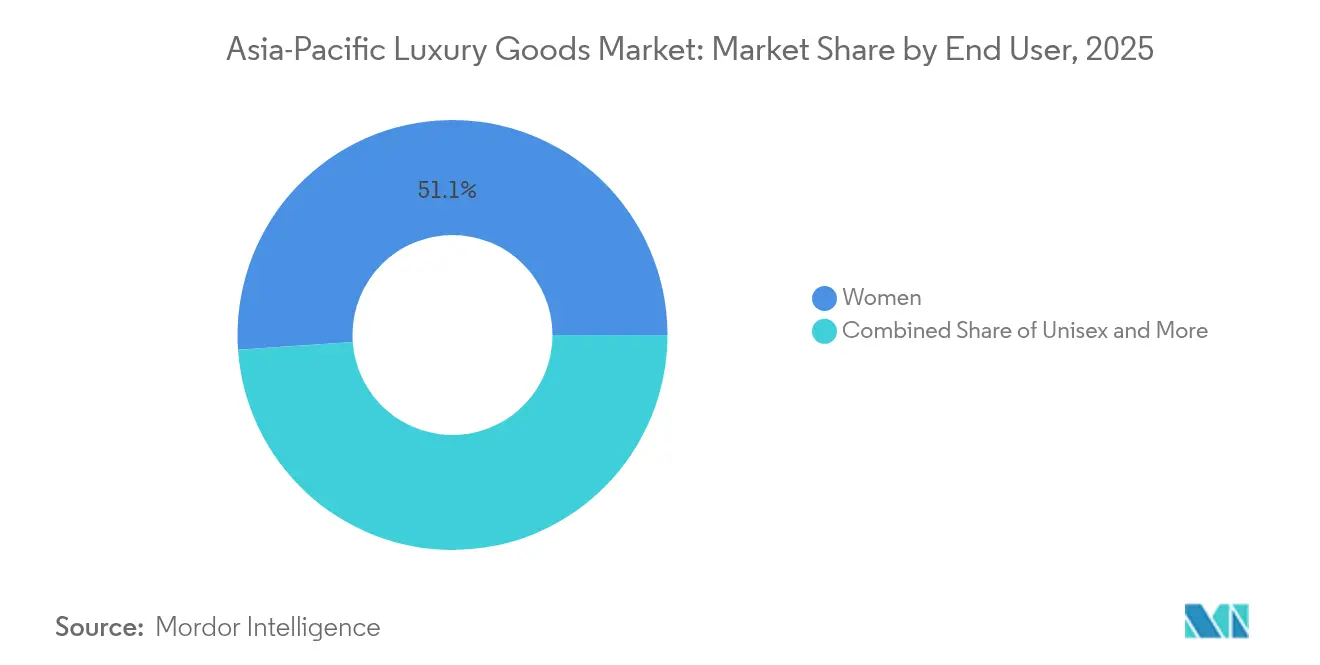
- Por usuario final, las mujeres representaron el 51.10% del gasto en 2025, y el segmento unisex muestra la perspectiva de CAGR más alta del 6.05% hasta 2031.
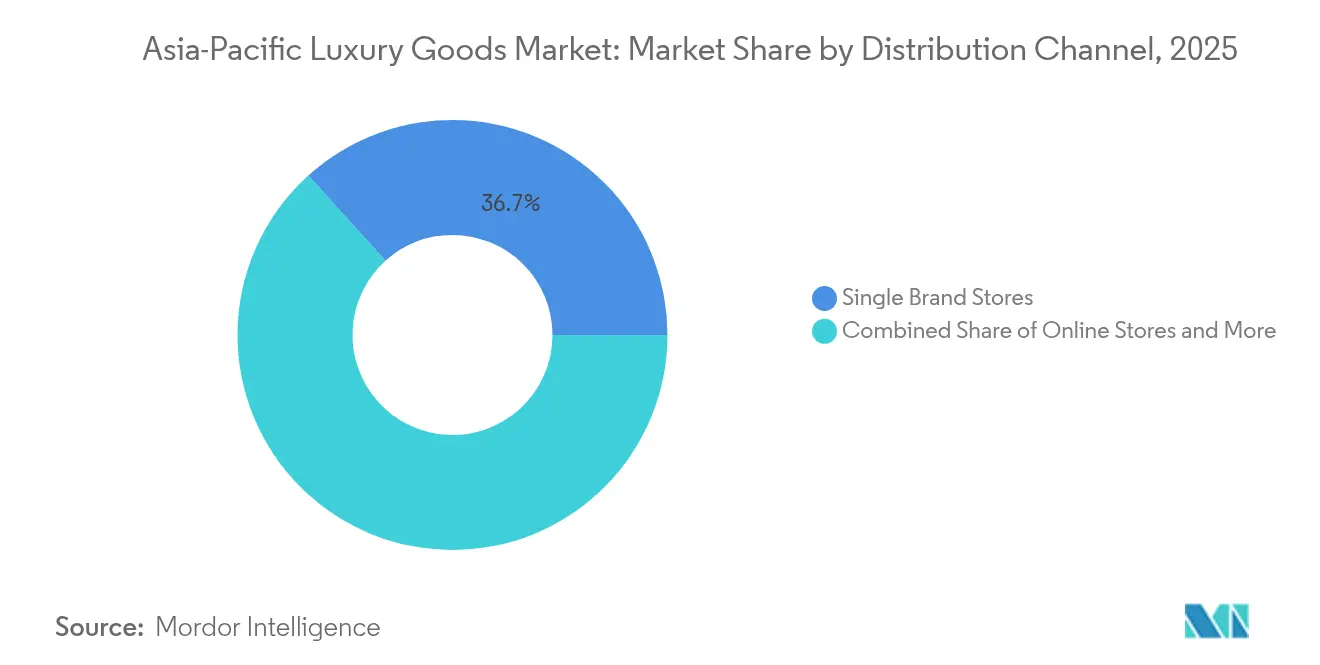
- Por canal de distribución, las tiendas monomarca representaron el 36.70% de los ingresos en 2025, pero se espera que las tiendas online registren la CAGR más fuerte del 9.32% hasta 2031.
- Por geografía, China mantuvo una participación del 40.70% en 2025, mientras que se prevé que India se expanda a una CAGR del 5.98% y surja como el mercado de más rápido crecimiento hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de artículos de lujo en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del conocimiento de marca y la premiumización | + 1.2% | Global, con el mayor impacto en China, India y el Sudeste Asiático. | Mediano plazo (2-4 años) |
| Sostenibilidad y preferencias éticas | + 0.8% | Global, particularmente fuerte en Japón, Australia y Singapur. | Largo plazo (≥ 4 años) |
| Innovación y personalización de productos | + 0.9% | Global, con énfasis en Japón, Corea del Sur y China | Corto plazo (≤ 2 años) |
| Integración de tecnología en el comercio minorista | + 1.1% | Global, liderado por China, Corea del Sur y Japón | Corto plazo (≤ 2 años) |
| Turismo y compras libres de impuestos | + 0.7% | Japón, Tailandia, Singapur y Hong Kong | Mediano plazo (2-4 años) |
| Crecimiento de los consumidores aspiracionales y demografía más joven | + 1.0% | India, Sudeste Asiático y China (ciudades de nivel inferior) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del conocimiento de marca y la premiumización
La ola de premiumización en Asia-Pacífico refleja una sofisticada evolución que va más allá de la tradicional señalización de estatus hacia un consumo orientado a la calidad. Los consumidores chinos prefieren cada vez más productos de alta calidad sin logotipos prominentes, lo que indica una transición del consumo ostentoso al consumo de lujo consciente. Este cambio de comportamiento genera oportunidades para las marcas tradicionales que priorizan la artesanía sobre la visibilidad de la marca, a la vez que desafía a los nuevos participantes que dependen de estrategias centradas en el logotipo. Las políticas gubernamentales y los flujos turísticos amplifican dicha premiumización: los ministerios central y de comercio de China han implementado medidas de apoyo al consumo y mejoras en las tiendas libres de impuestos (la "Temporada de Consumo Internacional" y los cambios en la política de tiendas libres de impuestos en los centros comerciales) que impulsaron el gasto discrecional y el atractivo del lujo libre de impuestos en 2024-25, mientras que la rápida recuperación del turismo receptivo en Japón en 2024 elevó significativamente el gasto turístico en bienes de alta gama. Ambos efectos favorecen las ventas premium/de lujo concentradas en los principales destinos comerciales. Por ejemplo, según la Organización Nacional de Turismo de Japón, en 2024, el número de visitantes entrantes que viajaron a Japón ascendió a aproximadamente 36.87 millones, lo que establece un nuevo récord.[ 2 ]Fuente: Organización Nacional de Turismo de Japón, "Número de visitantes extranjeros a Japón (diciembre de 2024 y estimaciones anuales), jnto.go.jp.
Sostenibilidad y preferencias éticas
Impulsados por una mayor conciencia ambiental, los patrones de consumo de lujo están experimentando un cambio radical. Los marcos regulatorios, en particular la Directiva de Debida Diligencia Corporativa en Sostenibilidad de la UE y los emergentes mandatos de informes ESG de Asia-Pacífico, están impulsando a las marcas de lujo a priorizar la transparencia en sus cadenas de suministro y a trabajar activamente para reducir su huella ambiental. En Asia, Singapur exige la divulgación de información relacionada con el clima para sus empresas cotizadas, mientras que Japón ha reforzado sus requisitos de informes ESG. Estas regulaciones no son solo obstáculos burocráticos; están transformando las propias estrategias de las marcas de lujo. A medida que los consumidores muestran cada vez más su disposición a pagar más por productos sostenibles, las marcas que defienden la sostenibilidad están comenzando a eclipsar a sus contrapartes tradicionales del lujo en participación de mercado. Esta tendencia es especialmente pronunciada entre los consumidores más jóvenes, que no solo buscan lujo, sino que también defienden la responsabilidad ambiental. Las marcas que realmente integran la sostenibilidad en sus valores fundamentales están cosechando importantes ventajas competitivas.
Innovación y personalización de productos
En el mercado de artículos de lujo de Asia-Pacífico, las marcas están aprovechando la innovación y la personalización de productos para impulsar el crecimiento y fortalecer su resiliencia. Al aprovechar la creciente demanda de individualidad, estas marcas no solo impulsan mayores márgenes de beneficio, sino que también fomentan una mayor fidelidad de sus clientes. Mediante innovaciones técnicas, como nuevos movimientos, materiales y microediciones, junto con herramientas digitales y servicios personalizados en tienda, las marcas están transformando experiencias únicas en flujos de ingresos constantes y compras recurrentes. Además, al ofrecer productos de edición limitada y confeccionados localmente, defienden con destreza sus precios incluso en condiciones macroeconómicas más débiles. Esta estrategia amplifica los beneficios comerciales de los lanzamientos de productos locales y los servicios de personalización, especialmente porque los compradores optan cada vez más por artículos premium y personalizados, ya sea en casa o en centros de venta minorista de viajes, en lugar de en el extranjero. Como ejemplo de esta tendencia, Louis Vuitton ampliará su servicio de personalización "Mon Monogram" en abril de 2025, ampliando las opciones de personalización con más iconos y combinaciones de colores, lo que permitirá a los clientes cocrear piezas únicas y significativas. De manera similar, el lanzamiento en junio de 2025 del Aqua Terra 30 mm de Omega, con nuevos calibres y tamaños, subraya la estrategia de la marca de diseñar productos para grupos demográficos específicos, como compradores más jóvenes y categorías femeninas, al tiempo que enfatiza la personalización para rejuvenecer el atractivo.
Turismo y compras libres de impuestos
A medida que los viajes internacionales se recuperaron tras la COVID-2024, los turistas adinerados canalizaron cada vez más su gasto discrecional hacia las tiendas libres de impuestos en las zonas de llegada y en los centros de la región Asia-Pacífico. Estos canales, conocidos por sus compras de alto margen y por impulso, desempeñaron un papel fundamental para que las marcas recuperaran sus ventas, incluso en medio de una caída del consumo local. Esta tendencia se vio impulsada aún más por los cambios en las políticas gubernamentales. Por ejemplo, la expansión de las zonas libres de impuestos en los centros de China en 2024 y la ampliación del número de compradores elegibles (prevista para entrar en vigor en octubre de 2024) fueron medidas estratégicas para canalizar un mayor gasto hacia las tiendas libres de impuestos nacionales. Esto no solo impulsó las ventas de lujo en el país, sino que también impulsó a las marcas a priorizar sus surtidos de productos para viajes. Mientras tanto, el resurgimiento del turismo en Japón, marcado por un récord de llegadas en 2025 y las próximas reformas a las compras libres de impuestos en XNUMX, impulsó un aumento en las compras en estos establecimientos. Este impulso justificó las decisiones de las marcas de lanzar lanzamientos más grandes y exclusivos para viajes e invertir en experiencias en tiendas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Productos falsificados y dilución de marca | -0.6% | Global, particularmente grave en China y el Sudeste Asiático | Mediano plazo (2-4 años) |
| intensa competencia | -0.4% | Global, más pronunciado en mercados maduros como Japón y Hong Kong. | Corto plazo (≤ 2 años) |
| Costos y prácticas de sostenibilidad | -0.3% | Global, con mayor impacto en mercados regulados como Singapur y Australia | Largo plazo (≥ 4 años) |
| Desafíos regulatorios y de cumplimiento | -0.5% | Varía según la jurisdicción, siendo más fuerte en China, India e Indonesia. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Productos falsificados y dilución de marca
A pesar de los mecanismos de cumplimiento reforzados y las soluciones tecnológicas, las marcas de lujo en la región Asia-Pacífico se enfrentan a persistentes violaciones de la propiedad intelectual. Las marcas recurren cada vez más a la autenticación blockchain y a los sistemas de verificación digital como parte de sus inversiones contra la falsificación. Sin embargo, estas sofisticadas operaciones de falsificación se adaptan rápidamente, a menudo eludiendo estas medidas de protección. El auge de los mercados en línea complica aún más la protección de las marcas, exigiendo una supervisión y una aplicación constantes. Esto no solo incrementa los costes operativos, sino que también desvía recursos de las actividades de crecimiento. Además, la aplicación desigual de la propiedad intelectual en las distintas regiones añade nuevos desafíos de cumplimiento normativo, lo que obliga a las marcas a adaptar sus estrategias de protección a cada jurisdicción. A medida que la sofisticación de las falsificaciones supera a la autenticación tradicional, la educación de los consumidores se vuelve primordial. Esta urgencia impulsa a las marcas a incrementar las inversiones en iniciativas de concienciación del cliente y tecnologías avanzadas de verificación.
Competición intensa
A medida que los segmentos de lujo consolidados alcanzan la saturación, las marcas se orientan hacia la innovación y la mejora de las experiencias del cliente para destacar, alejándose de las estrategias de posicionamiento convencionales. En Corea del Sur e India, se observa una clara polarización en el mercado del lujo: marcas de élite como Hermès, Louis Vuitton y Chanel celebran ventas récord, mientras que sus homólogas de gama media se enfrentan a importantes caídas. Esta tendencia subraya un cambio en las preferencias de los consumidores, que se inclinan hacia los niveles ultra premium o los de lujo más accesibles. El Ministerio de Asuntos Corporativos de India destacó que, en el año fiscal 2023, el gigante del lujo Louis Vuitton obtuvo más de 7 millones de INR en ingresos, lo que representa un notable aumento del 33 % con respecto al año anterior. Mientras tanto, la disrupción digital está nivelando el terreno de juego, permitiendo a los nuevos competidores competir directamente con las marcas consolidadas mediante estrategias directas al consumidor y un marketing inteligente en redes sociales, eliminando eficazmente las barreras tradicionales de entrada al mercado. Si bien las guerras de precios son poco frecuentes en el sector del lujo, las marcas se ven cada vez más obligadas a demostrar su valor mediante servicios superiores, experiencias únicas y productos innovadores. Cabe destacar que el panorama competitivo no es uniforme; el sector de la belleza y el cuidado personal experimenta una rivalidad más intensa en comparación con el mercado tradicional de artículos de lujo.
Análisis de segmento
Por tipo de producto: El dominio de la joyería en medio de la aceleración de la belleza
En 2025, la joyería ostentará la mayor cuota de mercado, con un 24.40%, lo que subraya los profundos vínculos culturales de Asia-Pacífico con los metales preciosos y las piedras preciosas, tanto como símbolos de estatus como medio para preservar la riqueza. Mientras tanto, el segmento de belleza y cuidado personal está en rápido ascenso, con una tasa de crecimiento anual compuesta (TCAC) del 6.54% proyectada hasta 2031. Este auge se ve impulsado por la tendencia hacia la premiumización y la creciente sofisticación del consumidor en el cuidado de la piel y la cosmética. Cabe destacar que el mercado de belleza de Asia-Pacífico representa una porción significativa del mercado global, y se prevé que las ventas digitales logren un avance significativo en China para 2027.
Mientras que la ropa y la indumentaria se enfrentan a un cambio en el enfoque del consumidor hacia el lujo experiencial, el calzado se suma a la ola de las tendencias deportivas y de la creciente cultura de las zapatillas premium entre el público más joven. Las gafas experimentan un crecimiento constante, impulsadas por una combinación de diseños vanguardistas y una creciente demanda de gafas graduadas de lujo. Los artículos de cuero prosperan, especialmente en mercados como Corea del Sur, donde las ventas de bolsos de lujo están en alza, al igual que las de joyería y relojes. Los grandes almacenes de la región también están notando un repunte en las ventas de accesorios de lujo. Este panorama en evolución apunta a un cambio más amplio: una tendencia hacia el lujo funcional y las soluciones de belleza a medida, a medida que los indicadores tradicionales de estatus se adaptan a los valores y estilos de vida cambiantes de los consumidores en la diversa región de Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: Las mujeres lideran mientras que el unisex acelera
En 2025, las mujeres representarían el 51.10 % de la demanda de artículos de lujo en Asia-Pacífico, manteniendo su dominio en categorías como joyería, belleza y accesorios de moda. Sin embargo, las categorías unisex presentan el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.05 % hasta 2031, impulsada por los consumidores más jóvenes y los cambios en las normas de género. Los datos de Corea del Sur destacan esta tendencia: la Generación Z prefiere la moda y los accesorios de género neutro, priorizando la expresión personal sobre el lujo tradicional de género.
El consumo de lujo masculino está en constante aumento en relojes, artículos de cuero y productos de cuidado personal, lo que refleja el creciente interés por el autocuidado. Una encuesta de la Academia de Belleza Hot Pepper de 2025 reveló que el 54.2 % de los hombres japoneses de veintitantos años acudió a salones de belleza el año pasado. Japón también muestra una mayor participación masculina en la moda y los accesorios de lujo, impulsada por cambios culturales hacia la expresión individual. El crecimiento del segmento unisex se ve impulsado por marcas que se centran en el diseño y el marketing inclusivos, atrayendo a consumidores que valoran la versatilidad y la autenticidad. Estos cambios impulsan a las marcas de lujo a adaptar sus estrategias para satisfacer las cambiantes preferencias de los consumidores en la región Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las tiendas de una sola marca prevalecen mientras que las tiendas online se disparan
En 2025, las tiendas monomarca alcanzaron una cuota de distribución del 36.70%, consolidando su posición como la principal opción para el comercio minorista de lujo en Asia-Pacífico. Este auge subraya el compromiso de las marcas de lujo con experiencias de marca personalizadas y un servicio de primera calidad, especialmente en regiones donde los vínculos personales y la excelencia en el servicio influyen en las decisiones de compra. Mientras tanto, las tiendas online están en auge, con una sólida tasa de crecimiento anual compuesta (TCAC) del 9.32% proyectada hasta 2031, impulsada por la transformación digital y la evolución de los hábitos de consumo. Prueba de este cambio es la consolidación de la alianza de LVMH con Alibaba en mayo de 2024, que combina estrategias online y offline para impulsar las compras de lujo. Las tiendas multimarca, atrapadas entre el auge de las tiendas monomarca y el auge online, ahora se están orientando hacia selecciones únicas y experiencias de compra distintivas para destacar.
Otros canales de distribución, como las tiendas libres de impuestos y las tiendas en aeropuertos, están cosechando los frutos del resurgimiento del turismo, con un notable aumento en los ingresos por compras libres de impuestos en 2024. Japón destaca, con tasas de recuperación que superan las cifras prepandemia. Dadas las disparidades regionales en las preferencias de canales, existe una necesidad apremiante de estrategias de distribución personalizadas. Por ejemplo, si bien China lidera la penetración mundial de las compras en línea, Japón aún muestra una sólida inclinación hacia las tiendas físicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de artículos de lujo de China
China mantuvo una participación del 40.70 % en 2025, pero su crecimiento en el sector del lujo se desaceleró al 5.8 % debido a la incertidumbre macroeconómica y un consumo más exigente. Aun así, la renovación de las cuotas nacionales de tiendas libres de impuestos y la apertura de tiendas en China continental consolidan su liderazgo a largo plazo. El tamaño del mercado de artículos de lujo de Asia-Pacífico vinculado a China podría superar los 90 100 millones de dólares para 2031 si persisten la urbanización y la creación de riqueza. Los compradores se inclinan por diseños sobrios e invierten más en bienestar y estética del hogar, lo que indica la madurez del mercado.
Mercado de artículos de lujo de Japón
El aumento de las ventas en Japón en el primer semestre de 1 ilustra la afluencia de turistas impulsada por el tipo de cambio. Las tasas de recuperación de las compras de lujo libres de impuestos impulsaron el crecimiento, lo que subraya el atractivo del yen como catalizador del gasto. Las marcas expanden su presencia en Ginza y Osaka, anticipando el aumento repentino de visitantes de la Expo 2024. Hong Kong se reposiciona como destino cultural para recuperar a los viajeros del continente, mientras que los casinos de lujo de Macao despliegan suites VIP personalizadas.
Mercado de artículos de lujo de India y la ASEAN
India destaca como el mercado de más rápido crecimiento de la región, con una tasa de crecimiento anual compuesta (TCAC) del 5.98 % hasta 2031. Los promotores de centros comerciales nacionales asignan espacios privilegiados a empresas emergentes como Cartier y Prada, con el objetivo de atraer a una clase adinerada que se proyecta duplicar para 2030. El Sudeste Asiático contribuye con ganancias constantes; Tailandia se beneficia del turismo médico, mientras que el aumento de impuestos en Indonesia modera el impulso a corto plazo, pero aumenta los ingresos del gobierno para mejoras de infraestructura que, en última instancia, mejoran los ecosistemas minoristas.
Panorama regulatorio
El cumplimiento normativo en el sector de artículos de lujo en Asia-Pacífico está condicionado por regímenes de importación, normas de clasificación de productos y requisitos de divulgación vinculados a criterios ESG (ambientales, sociales y de gobernanza) que cambian rápidamente y varían según la jurisdicción. En China, la Administración General de Aduanas implementó el Plan de Ajuste Arancelario de 2026, vigente desde el 1 de enero de 2026, actualizando las líneas arancelarias y el manejo de códigos de productos básicos que influyen en la administración del IVA y el impuesto al consumo. China también puso en vigor el Catálogo de Bienes Sujetos a la Administración de Licencias de Importación y Exportación de 2026, a partir del 1 de enero de 2026, reforzando la disciplina en materia de licencias y documentación para los flujos transfronterizos que pueden afectar la ruta de componentes, materiales y productos terminados de lujo.
Las estructuras arancelarias siguen siendo sensibles a la categoría en los principales destinos de compras, lo que influye en el surtido, los precios y la asignación de espacios en el sector de viajes. Los aranceles aduaneros de Japón, vigentes desde el 1 de abril de 2026, continúan aplicando tasas variables en las categorías de lujo, con aranceles más altos para artículos de cuero y prendas de vestir seleccionadas que para muchos cosméticos. Australia regula los aranceles de importación mediante la Ley de Aranceles Aduaneros de 1995 y sus anexos, con tasas preferenciales para productos originarios de países con los que mantiene acuerdos de libre comercio, lo que añade normas de origen y requisitos de documentación para las marcas que operan centros de distribución regionales.
Panorama competitivo
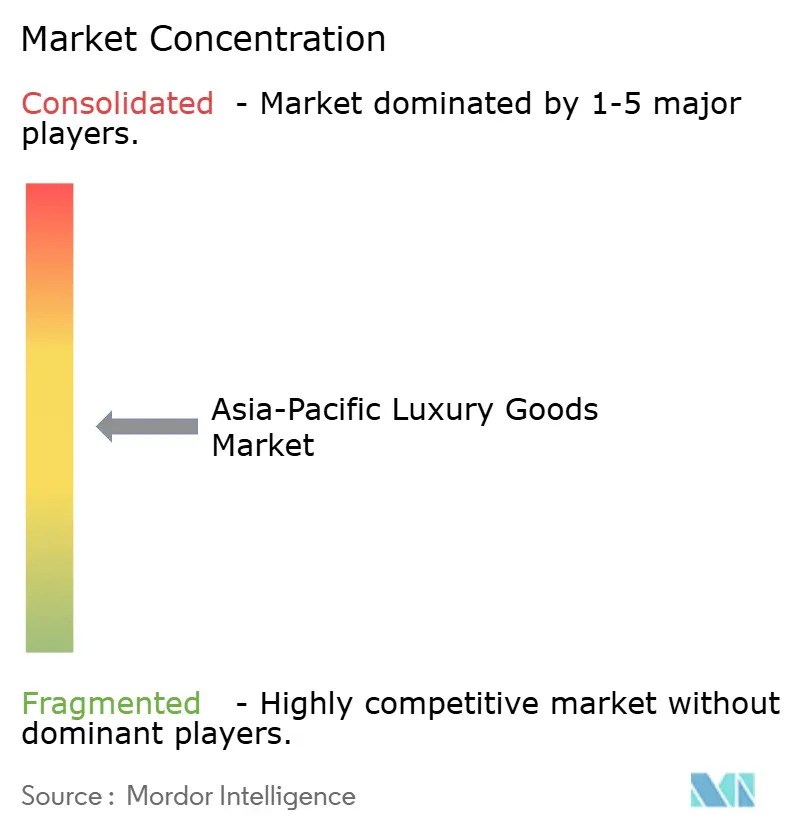
En el mercado de artículos de lujo de Asia-Pacífico, se observa una concentración moderada. Si bien LVMH, Kering y Hermès controlan un volumen de ingresos significativo, su cuota combinada no alcanza el 70% que suele asociarse con un oligopolio, lo que sugiere que hay margen para la aparición de competidores. Cabe destacar que Hermès se opuso a la tendencia, registrando un crecimiento del 13% en el segundo trimestre de 2024, incluso mientras sus competidores se enfrentaban a condiciones de mercado más débiles. Por otro lado, la fusión de 2700 millones de dólares que dio origen a Saks Global subraya una tendencia de consolidación, impulsada por la búsqueda de un mayor poder de negociación y una mayor presencia omnicanal.
La tecnología se ha convertido en la nueva frontera en este ámbito. La consolidada colaboración de LVMH con Alibaba aprovecha el análisis en tiempo real, optimizando la atención al cliente y los plazos de entrega de productos. De forma similar, Richemont es pionera en la tecnología blockchain para garantizar la procedencia de los diamantes de Cartier. Kering, por su parte, está impulsando iniciativas de economía circular a través de su plataforma de reventa, Vestiaire Collective. Empresas regionales como Chow Tai Fook y Titan Company están aprovechando su conocimiento local y su agilidad en la toma de decisiones para lograr una mayor participación en los segmentos de joyería y relojería. Si bien existen oportunidades de entrada en el floreciente mercado de la India y en los crecientes corredores de lujo de Vietnam, el éxito depende de un enfoque localizado, un equilibrio de precios, la selección de colecciones específicas para cada festival y la selección de embajadores de marca con resonancia cultural.
El ritmo de popularidad de las marcas se está acelerando; plataformas como las redes sociales pueden impulsar rápidamente a marcas de nicho, como Polène, al estrellato. En respuesta, los grandes conglomerados están estableciendo divisiones de inversión de riesgo como protección contra la imprevisibilidad de las tendencias. La competencia por el talento también se ha intensificado: a los directores creativos se les ofrecen contratos plurianuales vinculados a métricas de interacción digital, lo que marca un cambio respecto a las evaluaciones de rendimiento tradicionales basadas en ventas.
Líderes de la industria de artículos de lujo de Asia-Pacífico
-
Chanel S.A.
-
Hermès Internacional S.A.
-
Kering SA
-
Rolex S.A.
-
LVMH Moet Hennessy Louis Vuitton SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Richemont registró un incremento del 21 % en sus ventas en Asia-Pacífico durante el primer trimestre finalizado el 30 de junio de 2026, gracias al buen desempeño de sus marcas de joyería y a los sólidos resultados obtenidos en mercados como Corea del Sur y Taiwán. El informe destacó cómo las categorías de lujo y el valor de marca siguen impulsando el rendimiento en los principales centros de demanda de Asia-Pacífico, lo que influye en la asignación de inventario y en las prioridades de inversión en boutiques de toda la región.
- Mayo de 2025: Louis Vuitton amplió su servicio de personalización Mon Monogram, ofreciendo más opciones de personalización con iconos y combinaciones de colores. Este avance reforzó la personalización como una herramienta comercial clave en Asia-Pacífico, donde los compradores de artículos de lujo valoran cada vez más la artesanía, la individualidad y la cocreación digital.
- Noviembre de 2024: Grand Seiko lanzó una edición limitada para Asia-Pacífico (SBGJ285), diseñada como un modelo exclusivo para la región con simbolismo local. Estas ediciones limitadas dirigidas a Asia-Pacífico fomentan la demanda impulsada por la escasez y brindan a las marcas una estrategia replicable para atraer clientes a las boutiques y fomentar la participación de los coleccionistas en diversos mercados de la región.


Alcance del informe sobre el mercado de artículos de lujo de Asia-Pacífico
Un producto de lujo es un producto caro que únicamente sirve como símbolo de estatus. Las personas de mayores ingresos generalmente lo compran para hacer alarde de su riqueza y ganar prestigio social. El mercado de artículos de lujo de Asia-Pacífico está segmentado por tipo, canal de distribución y geografía. Según el tipo, el mercado está segmentado en prendas de vestir, calzado, bolsos, joyas, relojes y otros tipos. En función de los canales de distribución, el mercado se segmenta en tiendas monomarca, tiendas multimarca, tiendas online y otros canales de distribución. Según la geografía, el mercado está segmentado en China, Japón, India, Australia, Corea del Sur y el resto de Asia-Pacífico. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en millones de USD).
Por tipo de producto
| Ropa y vestimenta |
| Calzado |
| Gafas |
| Leather Goods |
| Joyería |
| Relojes |
| Belleza y Cuidado Personal |
Por usuario final
| Hombres |
| Mujeres |
| Unisexo |
Por canal de distribución
| Tiendas de una sola marca |
| Tiendas multimarca |
| Tiendas en línea |
| Otros Canales de Distribución |
Por geografía
| China |
| Japan |
| India |
| Thailand |
| Singapore |
| Indonesia |
| South Korea |
| Australia |
| Resto de Asia-Pacífico |
| Por tipo de producto | Ropa y vestimenta |
| Calzado | |
| Gafas | |
| Leather Goods | |
| Joyería | |
| Relojes | |
| Belleza y Cuidado Personal | |
| Por usuario final | Hombres |
| Mujeres | |
| Unisexo | |
| Por canal de distribución | Tiendas de una sola marca |
| Tiendas multimarca | |
| Tiendas en línea | |
| Otros Canales de Distribución | |
| Por geografía | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de artículos de lujo de Asia Pacífico en 2026?
El mercado de artículos de lujo de Asia Pacífico estará valorado en 165.79 mil millones de dólares en 2026.
¿Qué tan rápido está creciendo el segmento de lujo en la India?
India está en camino de lograr una CAGR del 5.98 % hasta 2031, la más rápida entre sus pares regionales.
¿Qué categoría de productos se está expandiendo más rápidamente?
La belleza y el cuidado personal lideran el mercado con una tasa de crecimiento anual compuesta (CAGR) proyectada del 6.54 % hasta 2031.
¿Por qué las ventas de productos de lujo en Japón están teniendo mejores resultados?
Un yen débil atrae a los turistas, elevando las compras libres de impuestos al 232% de los niveles de 2019.
¿Qué tamaño está alcanzando el comercio minorista de lujo en línea?
Se prevé que los canales en línea registren una CAGR del 9.32 %, acercándose a la paridad con los grandes almacenes para 2031.
¿Cuál es el principal desafío que enfrentan las marcas de lujo en Asia Pacífico?
La actividad de falsificación sigue siendo una de las principales preocupaciones, restando un estimado de 0.6 % de la CAGR prevista debido a la dilución de la marca.
Última actualización de la página:



