

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
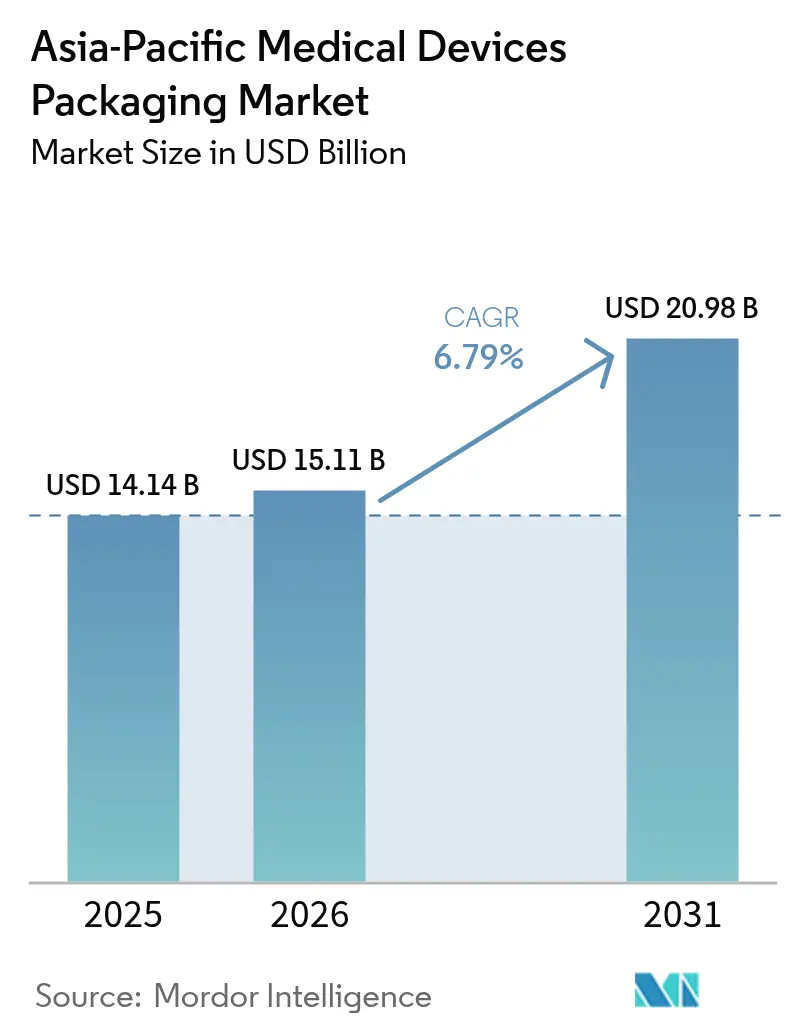
| Tamaño del mercado (2026) | USD 15.11 mil millones |
| Tamaño del mercado (2031) | USD 20.98 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.79% CAGR |
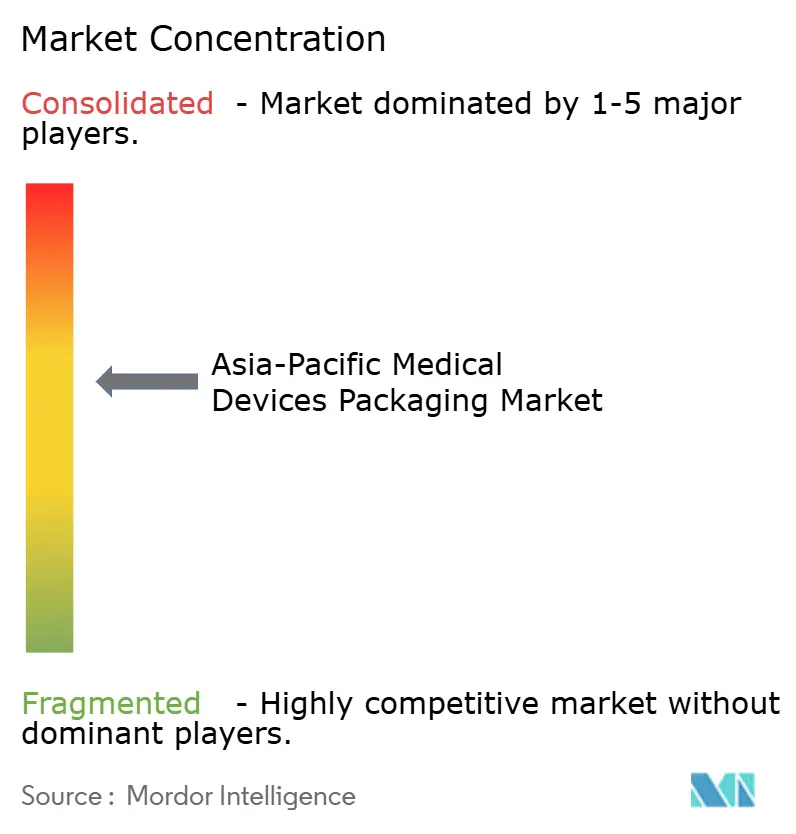
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalajes de dispositivos médicos en Asia-Pacífico realizado por Mordor Intelligence
Se estima que el tamaño del mercado de empaquetado de dispositivos médicos en Asia-Pacífico en 2026 será de 15.11 millones de dólares, cifra que crecerá desde los 14.14 millones de dólares de 2025, con proyecciones para 2031 de 20.98 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 6.79 % entre 2026 y 2031. La reubicación de fábricas hacia el Sudeste Asiático y la India, los cambios demográficos que favorecen la atención domiciliaria y las normas de esterilidad más estrictas están transformando los patrones de abastecimiento. Los fabricantes multinacionales de dispositivos ahora ubican sus líneas de empaquetado junto a las plantas de ensamblaje para reducir los costos de transporte, acortar los plazos de entrega y obtener exenciones arancelarias. Los hospitales han comenzado a exigir sistemas de barrera estéril validados como requisito para participar en licitaciones, reduciendo las listas de proveedores a convertidores con certificación ISO 11607. Al mismo tiempo, los equipos de compras otorgan puntos de bonificación por atributos de economía circular como plásticos de origen biológico, cartón reciclado y cajas exteriores a prueba de manipulaciones, lo que alienta a los convertidores a mezclar biorresinas o adoptar laminados monomateriales que simplifican la eliminación.
Conclusiones clave del informe
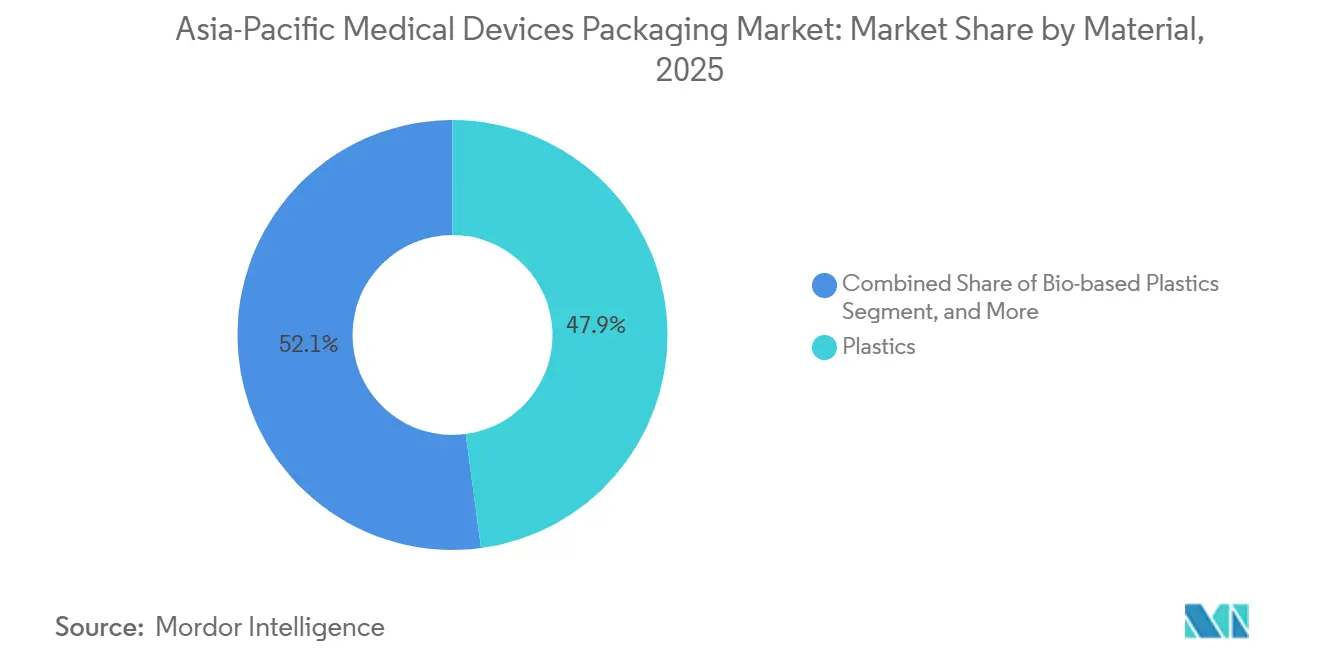
- Por material, los plásticos lideraron con una participación de ingresos del 47.88 % en 2025, mientras que se prevé que los plásticos de origen biológico crezcan a una CAGR del 7.74 % hasta 2031.
- Por tipo de producto, las bolsas y sobres representaron el 31.36% de la cuota de mercado de envases de dispositivos médicos de Asia-Pacífico en 2025, mientras que se prevé que los blísteres registren una CAGR del 7.72% para 2031.
- Por aplicación, los envases estériles representaron el 56.32 % del mercado de envases de dispositivos médicos de Asia-Pacífico en 2025, y los envases activos/inteligentes están avanzando a una CAGR del 7.29 % hasta 2031.
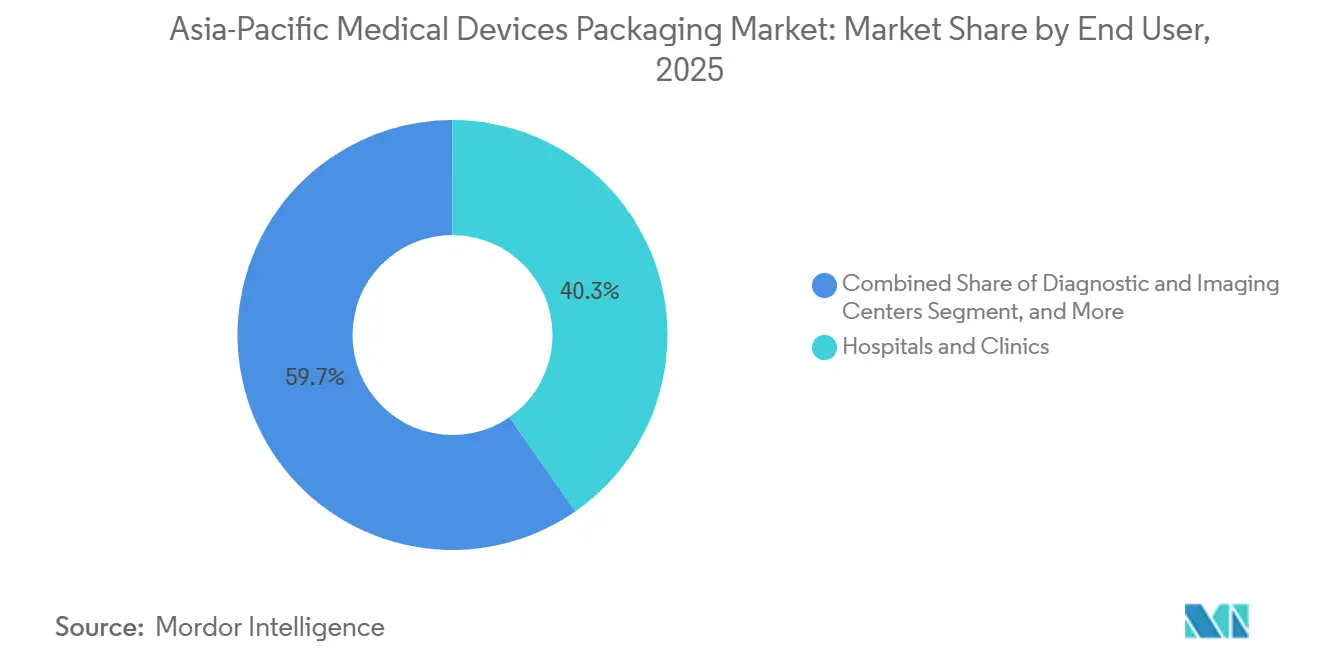
- Por usuario final, los hospitales y clínicas representaron el 40.33% del gasto en 2025, mientras que se proyecta que la atención médica domiciliaria se expandirá un 7.43% hasta 2031.
- A nivel de embalaje, el embalaje primario capturó el 59.12 % de los ingresos en 2025, mientras que se proyecta que el embalaje secundario se expandirá a una CAGR del 7.31 % hasta 2031.
- Por geografía, China controló el 34.77% de los ingresos en 2025, mientras que se espera que India registre la CAGR regional más alta del 7.93% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de embalajes de dispositivos médicos en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión del Centro de Fabricación de Dispositivos Médicos de Asia-Pacífico | + 1.8% | China, India, Sudeste Asiático, Corea del Sur | Mediano plazo (2–4 años) |
| Creciente demanda de sistemas de barrera estériles | + 1.5% | Japón, Australia, Corea del Sur, China | Corto plazo (≤ 2 años) |
| Aumento del gasto sanitario y envejecimiento demográfico | + 1.3% | Japón, Corea del Sur, Australia, China | Largo plazo (≥ 4 años) |
| Normas regulatorias estrictas que exigen envases a prueba de manipulaciones | + 0.9% | ASEAN, India, China | Mediano plazo (2–4 años) |
| Aumento de las entregas directas al paciente a través del comercio electrónico | + 0.7% | China urbana, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Integración de sensores inteligentes y seguimiento digital | + 0.6% | Japón, Corea del Sur, Australia, China | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión del Centro de Fabricación de Dispositivos Médicos de Asia-Pacífico
Los fabricantes multinacionales de dispositivos aceleraron la inversión de capital en Malasia, Tailandia, Vietnam e India después de 2024 para protegerse del riesgo de un solo país. La construcción de plantas de ensamblaje de Clase II y Clase III atrajo a los convertidores de envases a parques industriales adyacentes, lo que permitió la entrega puntual de bandejas y bolsas estériles. El programa de incentivos vinculado a la producción de India sufraga los costos de capital de las salas blancas, lo que permite a los proveedores cumplir con las normas ISO 13485 sin una carga de deuda prohibitiva. La coubicación reduce la exposición al transporte marítimo, disminuye el riesgo de inventario y acorta los ciclos de cambio de diseño, de modo que los convertidores obtienen clientes gracias a la rapidez y no solo al precio. Los proveedores europeos y norteamericanos que dependen de las exportaciones se enfrentan a presiones sobre sus márgenes a menos que también inviertan localmente.
Creciente demanda de sistemas de barrera estériles
Los reguladores de Asia-Pacífico adoptaron ISO 11607-1:2019 e ISO 11607-2:2019, lo que hace que los sistemas de barrera estéril validados sean innegociables para la mayoría de los dispositivos de Clase II y III. [1] Asociación de Naciones del Sudeste Asiático, “Iniciativas de Armonización de la Regulación de Dispositivos Médicos”, asean.org Los hospitales rechazan los envíos que carecen de un rendimiento documentado de barrera microbiana, lo que impulsa los formatos estériles por encima de la mitad del volumen regional. Aunque el óxido de etileno sigue siendo el esterilizante dominante, la radiación gamma y el haz de electrones ganaron terreno donde las agencias ambientales restringieron las emisiones de EO. Los fabricantes de películas introdujeron grados de polietileno y polipropileno con estabilidad de radiación mejorada, lo que evita la fragilidad del sellado y la formación de extractables. Los convertidores con laboratorios internos de resistencia al despegue y porosidad disfrutan de una ventaja tecnológica porque los rivales de bajo costo no pueden financiar equipos de validación.
Aumento del gasto sanitario y envejecimiento demográfico
Las economías de altos ingresos como Japón, Australia y Corea del Sur gastaron más del 8% del PIB en servicios de salud para 2025. [2] Organización Central de Control de Estándares de Medicamentos, “Directrices de empaque a prueba de manipulaciones para dispositivos médicos”, cdsco.gov.in Con el 30% de la población de Japón ya mayor de 65 años, la demanda aumentó para dispositivos de uso doméstico empaquetados en bolsas fáciles de abrir y cajas de cartón con letra grande. La creciente clase media de China compró dispositivos portátiles de diagnóstico que requieren paquetes a prueba de manipulaciones para disuadir las falsificaciones. Las aseguradoras favorecen la atención ambulatoria para liberar camas de hospital, por lo que los dispositivos de atención crónica se envían directamente a los domicilios, aumentando los volúmenes para el empaque estéril de un solo uso. Los equipos de adquisiciones califican cada vez más a los proveedores en función del costo total de propiedad, que ahora incluye tarifas de eliminación de residuos, lo que hace que los paquetes ligeros o reciclables sean un diferenciador estratégico.
Normas regulatorias estrictas que exigen envases a prueba de manipulaciones
La falsificación provocó mandatos de serialización en China y normas de sellos a prueba de manipulaciones en India para 2025. [3] Organización Central de Control de Estándares de Medicamentos, “Directrices de empaque a prueba de manipulaciones para dispositivos médicos”, cdsco.gov.in Los reguladores están armonizando los códigos de dispositivos, pero la implementación difiere según el país, creando complejidad de cumplimiento. Los convertidores invirtieron en etiquetas holográficas, sellos rompibles e impresoras de códigos de barras para permitir a los OEM rastrear unidades a través de las fronteras. Los proveedores más grandes con sistemas empresariales que alimentan bases de datos nacionales ganan participación porque las empresas más pequeñas tienen dificultades con la integración de TI. Aunque las características de empaque adicionales aumentan los costos por unidad, los OEM los absorben para evitar reclamos de garantía y daños a la reputación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las resinas poliméricas | -1.2% | Global, agudo en el sudeste asiático | Corto plazo (≤ 2 años) |
| Presión de reducción de costos por parte de los fabricantes de equipos originales (OEM) de dispositivos | -0.9% | China, India, Sudeste Asiático | Mediano plazo (2–4 años) |
| Infraestructura de reciclaje deficiente para envases multimateriales | -0.5% | ASEAN, India, parcialmente Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Retrasos en la armonización de la norma ISO-11607 de la ASEAN | -0.4% | Comercio transfronterizo en el Sudeste Asiático | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las resinas poliméricas
Las fluctuaciones del petróleo crudo y las interrupciones del suministro de nafta impulsaron al alza los precios spot del polietileno y el polipropileno entre 2024 y 2026. Los convertidores con contratos anuales a precio fijo experimentaron una reducción de márgenes, especialmente en el Sudeste Asiático, un mercado dependiente de las importaciones. Algunas empresas probaron polietileno de caña de azúcar para protegerse de las crisis petroquímicas, pero las biorresinas aún cuestan entre un 20 % y un 30 % más que las de origen fósil. La resina virgen sigue siendo obligatoria para los envases estériles primarios, por lo que las mezclas recicladas se utilizan principalmente en los envases exteriores. El abastecimiento dual entre regiones mitiga el riesgo de suministro, pero complica las auditorías de calificación de los fabricantes de equipos originales (OEM).
Presión de reducción de costos por parte de los fabricantes de equipos originales (OEM) de dispositivos
Los hospitales limitan los reembolsos, por lo que los fabricantes de equipos originales (OEM) exigen reducciones de precios anuales de entre el 3 % y el 5 % a los proveedores. Los convertidores responden con fabricación eficiente, mantenimiento predictivo y paneles de control de la tasa de desperdicio; sin embargo, la inflación de la resina a menudo anula las ganancias. La escala importa: las empresas más grandes agrupan la adquisición de resina y centralizan los servicios de diseño, mientras que los pequeños convertidores se convierten en objetivos de adquisición. Esta restricción frena la adopción de funciones de valor añadido, como las etiquetas RFID, a menos que la normativa las exija o se incluyan en dispositivos premium donde el retorno de la inversión en seguridad del paciente sea claro.
Análisis de segmento
Por material: los polímeros de base biológica ganan terreno
Los plásticos representaron el 47.88 % de los ingresos en 2025, lo que subraya el predominio del polietileno, el polipropileno y las películas de PET en bolsas estériles y bandejas termoformadas. Se proyecta que el tamaño del mercado de envases de dispositivos médicos para plásticos de origen biológico en Asia-Pacífico aumentará a una tasa de crecimiento anual compuesta (TCAC) del 7.74 % hasta 2031, a medida que los sistemas de evaluación hospitalaria mejoran las métricas de sostenibilidad. Los primeros en adoptar este método combinan polietileno derivado de la caña de azúcar en películas multicapa, manteniendo la integridad del sellado y reduciendo la huella de carbono fósil. El cartón sigue siendo común en los envases de cartón secundarios porque se imprime bien y se recicla ampliamente; sin embargo, la humedad limita su papel en las barreras primarias. El papel de aluminio y los laminados compuestos protegen los implantes sensibles al oxígeno, pero plantean desafíos para el reciclaje, un problema que probablemente se intensificará a medida que las tarifas extendidas de responsabilidad del productor se extiendan por toda la región de Asia-Pacífico.
Los proveedores con carteras de biorresinas validadas obtienen especificaciones más rápidamente porque los fabricantes de equipos originales (OEM) evitan el coste de recalificar sistemas de envasado completos. El vidrio sigue dominando los formatos de jeringas y viales precargados, pero el copolímero de olefina cíclica está emergiendo para aplicaciones sensibles a la rotura. Las películas multicapa que combinan polietileno para la sellabilidad, PET para la resistencia a la perforación y aluminio para el control de barrera cumplen las pruebas de rendimiento de la norma ISO 11607; sin embargo, complican la separación de materiales en etapas posteriores. Los organismos reguladores están mostrando una preferencia por las soluciones monomaterial, lo que ofrece una ventaja a los convertidores que invierten en estructuras reciclables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Las bolsas dominan, los blísteres de formatos inteligentes se aceleran
Las bolsas y sobres generaron el 31.36 % de los ingresos por tipo de producto en 2025, lo que refleja su versatilidad en dispositivos ortopédicos, cardiovasculares y de diagnóstico. Las bandejas termoformadas rígidas protegen endoscopios e implantes delicados, mientras que los envases de cartón permiten el apilamiento en los estantes y la marca en los canales de farmacia minorista. El mercado de envases de dispositivos médicos de Asia-Pacífico experimentará un crecimiento de los blísteres a una tasa de crecimiento anual compuesta (TCAC) del 7.72 %, liderado por los sobres con captadores de oxígeno y las etiquetas con RFID que validan el cumplimiento de la cadena de frío. Los compradores hospitalarios valoran los indicadores de tiempo y temperatura que cambian de color cuando los envíos superan los umbrales preestablecidos, lo que permite al personal de planta poner en cuarentena los lotes sospechosos al instante.
La adopción de componentes inteligentes sigue estancada en Japón, Corea del Sur y Australia, donde los marcos de reembolso compensan los mayores costos de los materiales. En China e India, los fabricantes de equipos originales (OEM) restringen el uso de sensores a productos biológicos de alto valor o implantes cardíacos, donde el riesgo de retirada es elevado. Los convertidores que integran paneles de control de software con sensores de embalaje están generando fuentes de ingresos por servicios, aunque la fragmentación de los estándares de datos entre los reguladores nacionales aún limita la escalabilidad transfronteriza.
Por aplicación: el envasado estéril lidera, surgen sistemas activos
Los formatos estériles representaron el 56.32 % de los ingresos por aplicaciones en 2025 y son la base del mercado de envasado de dispositivos médicos de Asia-Pacífico, ya que la mayoría de los dispositivos de Clase II y III deben llegar libres de contaminación. Los envases no estériles, como los tensiómetros y los estetoscopios, adoptan cada vez más sellos de seguridad tras incidentes de falsificación en los canales de comercio electrónico urbanos. Los sistemas activos e inteligentes avanzarán a una tasa de crecimiento anual compuesta (TCAC) del 7.29 % hasta 2031, ya que los comités de control de infecciones exigen pruebas documentadas de que la integridad de la barrera sobrevivió al transporte. Los absorbentes de oxígeno y las capas desecantes ahora vienen presellados dentro de bolsas, lo que elimina la inserción manual que antes ralentizaba la velocidad de la línea de producción.
Los elementos de seguimiento digital, como los chips NFC, permiten a los fabricantes de equipos originales (OEM) capturar datos poscomercialización, como recuentos de gotas y curvas de temperatura, que alimentan el análisis de fiabilidad. Organismos reguladores como la Agencia Japonesa de Productos Farmacéuticos y Dispositivos Médicos fomentan la serialización, lo que impulsa aún más los diseños híbridos de envases electrónicos. El coste sigue siendo un obstáculo; por lo tanto, los proveedores priorizan segmentos de alto margen, como dispositivos de ritmo cardíaco, reactivos de diagnóstico e inyectables biológicos, para las primeras implementaciones.
Por usuario final: Los hospitales consolidan la demanda, la atención médica domiciliaria aumenta
Los hospitales y clínicas representaron el 40.33 % de los ingresos de 2025, impulsados por la compra a granel de kits de procedimientos estériles y bandejas quirúrgicas. Los contratos de adquisición incluyen métricas de rendimiento del embalaje, tarifas por eliminación de residuos y tiempos de respuesta de los proveedores, lo que impulsa a las empresas convertidoras a adoptar modelos de costeo del ciclo de vida. Los centros de diagnóstico e imagenología especifican laminados de barrera de luz para proteger los agentes de contraste y los cartuchos de reactivos, lo que promueve la innovación en películas de PET pigmentadas. La demanda de atención médica domiciliaria crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.43 %, impulsada por el envejecimiento de la población en Japón, Corea del Sur y Australia, que atiende enfermedades crónicas fuera de los hospitales.
El empaque debe ser fácil de usar para usuarios finales de edad avanzada, por lo que las bolsas desprendibles incluyen muescas táctiles e instrucciones en letra grande. Las organizaciones de fabricación y esterilización por contrato (CMSO) emergen como compradores influyentes porque las startups externalizan el ensamblaje y la esterilización, solicitando empaques validados en rollos de gran volumen. La Organización Mundial de la Salud proyecta que la población de 65 años o más superará el 25% de la población en varios mercados de Asia-Pacífico para 2030. El empaque de estos dispositivos incorpora cada vez más gráficos instructivos y etiquetado con códigos de colores para reducir los errores del usuario y aumentar la seguridad del paciente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por nivel de empaque: el primario domina, el secundario gana participación
Los envases primarios, que incluyen bolsas, bandejas y blísteres, representaron el 59.12 % de los ingresos en 2025. El cumplimiento de la norma ISO 11607 los convierte en el núcleo técnico de cualquier sistema de barrera estéril. Los envases secundarios crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.31 % a medida que los canales de comercio electrónico multipliquen los envíos de paquetes individuales, lo que exige cajas exteriores con precinto de seguridad, acolchado en las esquinas y códigos QR para la autenticación en el domicilio. El mercado de embalaje de dispositivos médicos para palés terciarios en Asia-Pacífico es modesto, pero está en crecimiento, ya que el film estirable con RFID ayuda a los 3PL a rastrear devoluciones y retiradas de productos.
Los convertidores que ofrecen paquetes primarios y secundarios integrados ayudan a los fabricantes de equipos originales (OEM) a evitar conflictos de compatibilidad y a reducir los ciclos de validación. Las consideraciones de marca ahora son importantes, ya que los pacientes desempaquetan los productos en casa; los equipos de diseño gráfico colaboran con los ingenieros de empaque para equilibrar la esterilidad clínica con la estética del consumidor. Los pilotos de etiquetas inteligentes en las cajas exteriores permiten a los profesionales sanitarios escanear los códigos de lote con sus teléfonos inteligentes, lo que permite cerrar el ciclo de datos en caso de variaciones de temperatura o retrasos en las entregas.
Análisis geográfico
Mercado chino de envases para dispositivos médicos
China lideró la industria con una participación en los ingresos del 34.77 % en 2025, gracias a los clústeres de integración vertical en Guangdong y Jiangsu, donde el moldeo, el termoformado y la esterilización por óxido de etileno coexisten en parques únicos. Las normas de la Administración Nacional de Productos Médicos ampliaron la serialización a más clases de dispositivos en 2025, impulsando la demanda de etiquetas compatibles con códigos de barras e integraciones empresariales. Mientras los fabricantes de equipos originales (OEM) extranjeros diversifican sus fuentes de abastecimiento, el consumo nacional de wearables de diagnóstico y terapias de uso doméstico mantiene un volumen sólido, lo que sustenta la demanda local de cajas de cartón con precinto de seguridad y bolsas validadas.
Mercado de envases para dispositivos médicos en India
India se perfila para el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.93 % hasta 2031. Los incentivos vinculados a la producción reembolsan hasta el 25 % del gasto de capital en salas blancas, lo que incentiva a los convertidores a ubicarse junto con plantas de dispositivos en Hyderabad, Ahmedabad y Bengaluru. La orden de 2025 de la Organización Central de Control de Estándares de Medicamentos, que exige envases con precinto de seguridad para dispositivos de Clase C y D, acelera la inversión en líneas de etiquetado holográfico. La sensibilidad al precio sigue siendo intensa, por lo que los convertidores se apoyan en la automatización y en la optimización de los diseños de celdas para cumplir los objetivos de costes de los fabricantes de equipos originales (OEM) y, al mismo tiempo, cumplir con las métricas de la norma ISO 13485.
Mercado de envases para dispositivos médicos en la región Asia-Pacífico
El mercado japonés, aunque menor en valor absoluto, establece referentes tecnológicos. La Agencia de Productos Farmacéuticos y Dispositivos Médicos exigió el cumplimiento de la trazabilidad antes que muchos otros países, lo que ofrece a los proveedores de etiquetas inteligentes un campo de pruebas. Corea del Sur y Australia reflejan los desafíos demográficos y el rigor regulatorio de Japón, en particular en lo que respecta a los productos biológicos de cadena de frío. La Administración de Productos Terapéuticos de Australia alineó plenamente los requisitos de envasado con la norma ISO 11607 en 2025, simplificando así el cumplimiento normativo multinacional para los proveedores. El resto de los países de Asia-Pacífico, como Tailandia y Vietnam, se benefician de clínicas de turismo médico y de acuerdos comerciales regionales que reducen drásticamente los aranceles sobre los insumos de envasado, impulsando inversiones en nuevas líneas de producción de bolsas y bandejas.
Panorama competitivo
El mercado de empaquetado de dispositivos médicos de Asia-Pacífico presenta una fragmentación moderada. Grandes empresas globales como Amcor, Sonoco y Sealed Air operan salas blancas con certificación ISO-14644 en China, Malasia y Australia, aprovechando la adquisición global de resinas y la inspección automatizada. Especialistas regionales como SteriPack, Technipaq y Oliver Healthcare se diferencian por sus prototipos de entrega rápida y series especiales de bajo volumen, que los gigantes globales suelen rechazar. Las políticas de doble aprovisionamiento adoptadas por los fabricantes de equipos originales (OEM) después de 2024 distribuyen el volumen entre una multinacional de primer nivel y una regional de respaldo, lo que diluye el riesgo de un solo proveedor.
Las estrategias se centran en materiales sostenibles, patentes de embalaje activo y trazabilidad digital. Amcor invirtió 50 millones de dólares en Suzhou durante 2026 para incorporar termoformado y validación interna, lo que le permitió reubicarse desde la costa china hacia centros del interior. Sonoco adquirió un convertidor malasio en 2025, lo que le permitió acceder inmediatamente a los CMSO del sudeste asiático. Sealed Air lanzó una película de polietileno a base de caña de azúcar en 2025 en Australia, apostando a que las primas de la biorresina se reducirían a medida que aumentara la escala.
Los competidores de nivel medio buscan la certificación ISO 13485 como vía de acceso a formatos estériles con mayor margen de beneficio. Las fusiones y adquisiciones se han acelerado porque las pequeñas empresas no pueden absorber los costos de validación ni las actualizaciones de TI empresariales necesarias para la serialización. Las solicitudes de patente de 3M y DuPont para películas con sensores integrados insinúan una competencia futura que trasciende las guerras de precios de los laminados convencionales. Los proveedores ganadores combinarán capacidad de sala limpia, laboratorios de pruebas e integración de datos, convirtiendo las ventajas técnicas en acuerdos de suministro plurianuales.
Líderes de la industria de embalaje de dispositivos médicos de Asia y el Pacífico
amcor plc
DuPont de Nemours, Inc.
Compañía de Productos Sonoco
Embalaje Oliver Healthcare
servicios farmacéuticos del oeste, inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Amcor comprometió 50 millones de dólares para expandir su planta de envasado médico en Suzhou, China, añadiendo termoformado, detección automática de orificios y capacidad de sala limpia ISO 14644.
- Noviembre de 2025: Sonoco adquirió un convertidor de envases estériles con sede en Malasia, fortaleciendo su presencia en los grupos de dispositivos del sudeste asiático.
- Septiembre de 2025: Gerresheimer inauguró una línea de producción de viales de vidrio de 40 millones de dólares en Pune, India, destinada a fabricar jeringas de vacunas precargadas con inspección automatizada de defectos cosméticos.
- Julio de 2025: West Pharmaceutical Services se asoció con un OEM japonés para desarrollar conjuntamente un empaque inteligente habilitado con NFC para el cumplimiento de la cadena de frío, con el objetivo de comercializarlo a mediados de 2026.
Alcance del informe sobre el mercado de embalaje de dispositivos médicos en Asia-Pacífico
El informe del mercado de embalajes de dispositivos médicos de Asia-Pacífico está segmentado por material (plásticos, papel y cartón, metales y láminas, vidrio, plásticos de origen biológico), tipo de producto (bolsas y bolsas, bandejas y contenedores, cajas y cartones, blísteres, otros tipos de producto), aplicación (embalaje estéril, embalaje no estéril, embalaje activo/inteligente), usuario final (hospitales y clínicas, centros de diagnóstico e imagen, atención médica domiciliaria, fabricación por contrato y organización de esterilización), nivel de embalaje (primario, secundario, terciario) y geografía (China, Japón, India, Corea del Sur, Australia, resto de Asia-Pacífico). Las previsiones de mercado se proporcionan en términos de valor (USD).
Por material
| Plásticos |
| Papel y carton |
| Metales y láminas |
| Vidrio |
| Plásticos de base biológica |
Por tipo de producto
| Bolsas y Bolsas |
| Bandejas y Contenedores |
| Cajas y cartones |
| Blisters |
| Otros tipos de productos |
por Aplicación
| Embalaje estéril |
| Embalaje no estéril |
| Embalaje activo/inteligente |
Por usuario final
| Hospitales y clínicas |
| Centros de Diagnóstico e Imágenes |
| Atención médica domiciliaria |
| Organización de fabricación por contrato y esterilización |
Por nivel de embalaje
| Principal |
| Secundaria |
| Terciario |
Por país
| China |
| Japan |
| India |
| South Korea |
| Australia |
| Resto de Asia-Pacífico |
| Por material | Plásticos |
| Papel y carton | |
| Metales y láminas | |
| Vidrio | |
| Plásticos de base biológica | |
| Por tipo de producto | Bolsas y Bolsas |
| Bandejas y Contenedores | |
| Cajas y cartones | |
| Blisters | |
| Otros tipos de productos | |
| por Aplicación | Embalaje estéril |
| Embalaje no estéril | |
| Embalaje activo/inteligente | |
| Por usuario final | Hospitales y clínicas |
| Centros de Diagnóstico e Imágenes | |
| Atención médica domiciliaria | |
| Organización de fabricación por contrato y esterilización | |
| Por nivel de embalaje | Principal |
| Secundaria | |
| Terciario | |
| Por país | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de embalaje de dispositivos médicos en Asia-Pacífico en 2031?
Se prevé que alcance los 20.98 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.79 % a partir de 2026.
¿Qué segmento de materiales se está expandiendo más rápidamente?
Se proyecta que los plásticos de origen biológico crecerán un 7.74% a medida que los hospitales recompensan los envases con bajas emisiones de carbono.
¿Por qué los formatos de embalaje inteligentes y activos están ganando terreno?
Los hospitales quieren datos de esterilidad y cadena de frío en tiempo real, por lo que ahora se especifican etiquetas RFID y bolsitas absorbedoras de oxígeno para dispositivos de alto valor.
¿Qué impulsa el excelente desempeño de la India en materia de crecimiento?
Los incentivos vinculados a la producción, los mandatos a prueba de manipulaciones y la diversificación de los fabricantes de equipos originales multinacionales elevan la CAGR de la India al 7.93 % hasta 2031.
¿Cómo afrontan los convertidores la volatilidad del precio de la resina?
Adoptan un sistema de abastecimiento dual, prueban polietileno basado en caña de azúcar y negocian contratos indexados para proteger los márgenes.
¿Qué capacidades diferencian a los principales proveedores de envases?
Las salas blancas ISO 13485, la validación de barrera estéril interna y la TI empresarial que alimenta las bases de datos de serialización nacionales brindan una ventaja decisiva.


