

Tamaño y participación del mercado de MLCC en Asia-Pacífico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
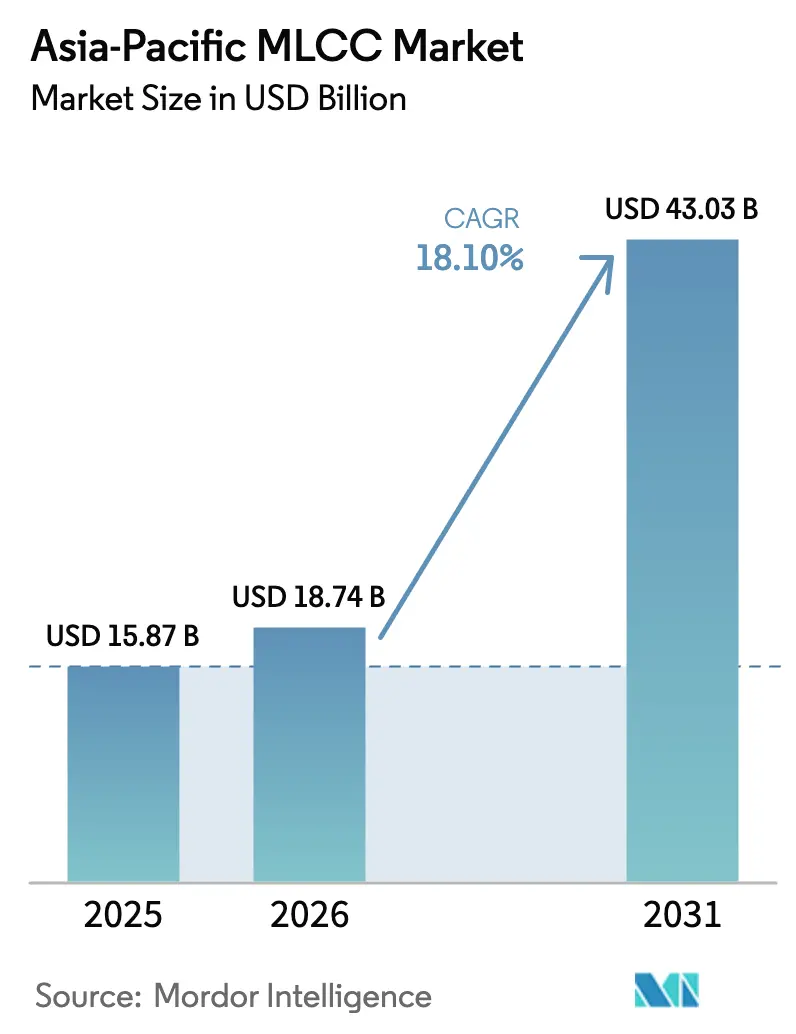
| Tamaño del mercado (2026) | USD 18.74 mil millones |
| Tamaño del mercado (2031) | USD 43.03 mil millones |
| Tasa de crecimiento (2026 - 2031) | 18.10% CAGR |
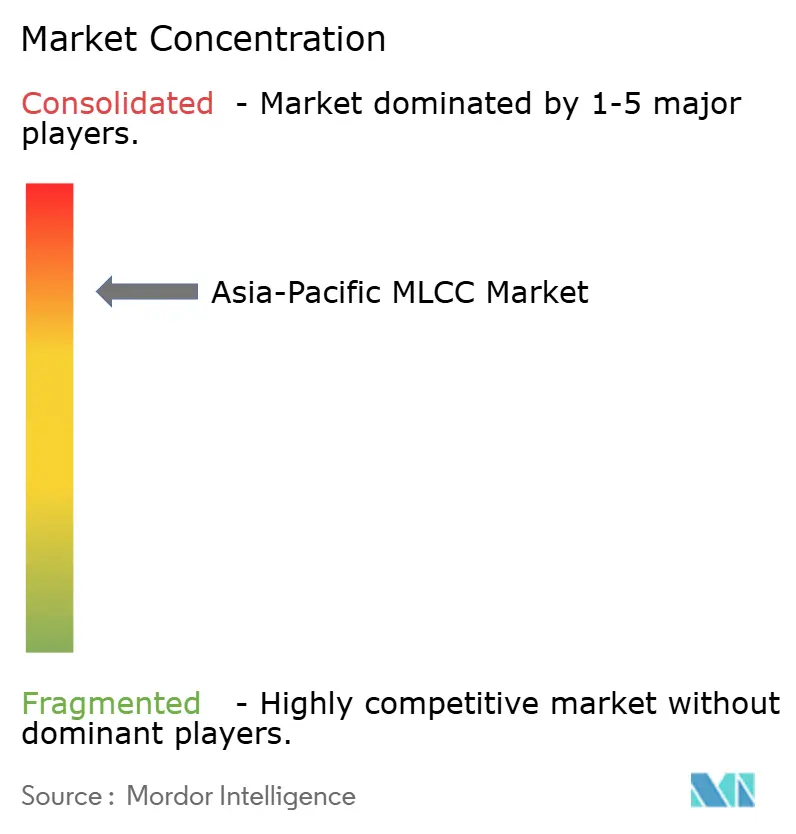
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de MLCC en Asia-Pacífico realizado por Mordor Intelligence
Se espera que el tamaño del mercado de MLCC de Asia-Pacífico crezca de USD 15.87 mil millones en 2025 a USD 18.74 mil millones en 2026 y se prevé que alcance USD 43.03 mil millones para 2031 con una CAGR del 18.10% durante 2026-2031. En 2025, los puntos de inflexión de la demanda incluyen el despliegue de estaciones base 5G, la expansión de servidores de IA y un fuerte aumento en la producción de vehículos eléctricos (VE), todos los cuales incorporan miles de condensadores por producto final y, por lo tanto, magnifican el consumo de unidades en todo el mercado de MLCC de Asia-Pacífico. Los sólidos incentivos gubernamentales en China, India y el sudeste asiático aumentan la capacidad, mientras que la transición hacia plataformas de vehículos de alto voltaje de 48 V y las emergentes de 800 V impulsan los precios de venta promedio al alza en paralelo con los volúmenes. La escasez de materias primas, especialmente para electrodos de níquel y polvos de titanato de bario, mantiene la disciplina de precios para los proveedores calificados, incluso a medida que mejoran los rendimientos generales de conversión a nivel de oblea. Las estrategias competitivas giran en torno al liderazgo en miniaturización, los éxitos en el diseño automotriz de alta confiabilidad y la diversificación geográfica de la producción en Vietnam, Malasia y Filipinas. El aumento simultáneo del hardware de IA de borde y la miniaturización de la electrónica de consumo otorga a las empresas capaces de producir en masa formatos sub-0402 una ventaja considerable en la cuota de mercado.
Conclusiones clave del informe
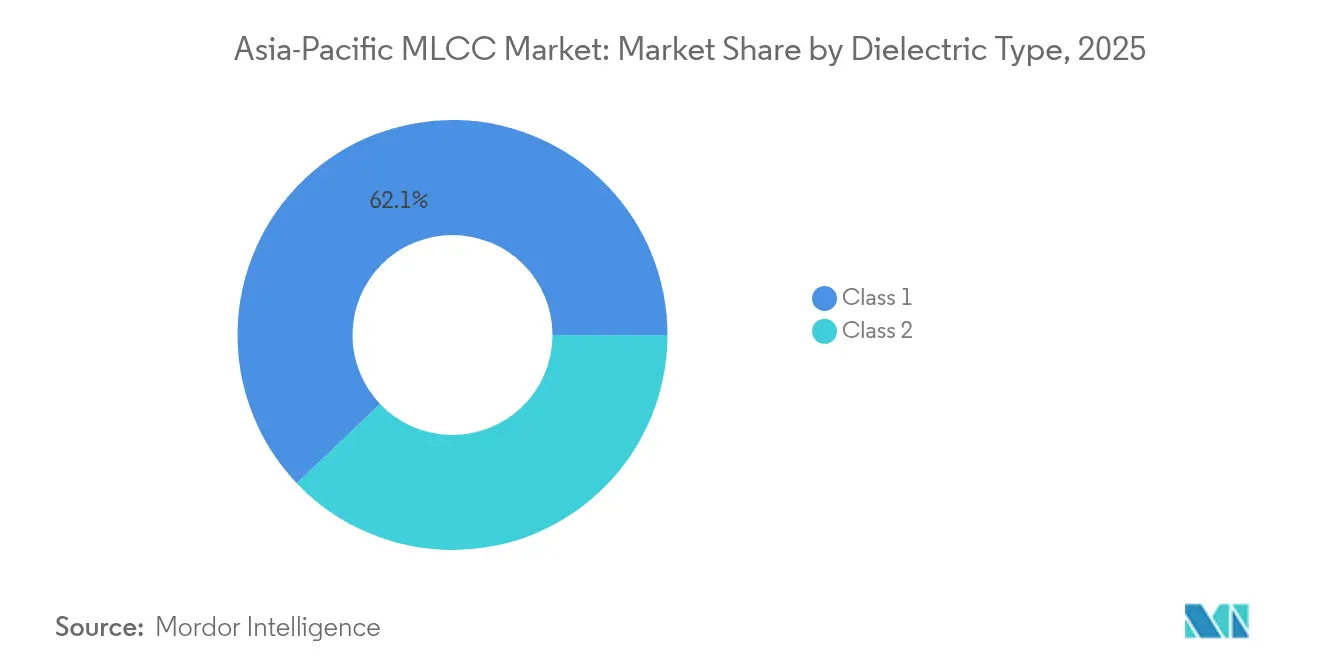
- Por tipo de dieléctrico, la Clase 1 capturó el 62.10 % de la participación de mercado de MLCC de Asia-Pacífico en 2025 y se proyecta que se expandirá a una CAGR del 19.05 % hasta 2031.
- Por tamaño de caja, el paquete 201 representó el 55.85 % de la participación de mercado de MLCC de Asia-Pacífico en 2025, mientras que se prevé que el formato 402 presente el crecimiento más rápido, con una CAGR del 19.10 % hasta 2031.
- Por voltaje, los MLCC de bajo voltaje (≤100 V) tenían el 58.90 % de la participación de mercado de MLCC de Asia-Pacífico en 2025, mientras que las piezas de alto voltaje (≥500 V) están preparadas para avanzar a una CAGR del 18.35 % durante el mismo horizonte.
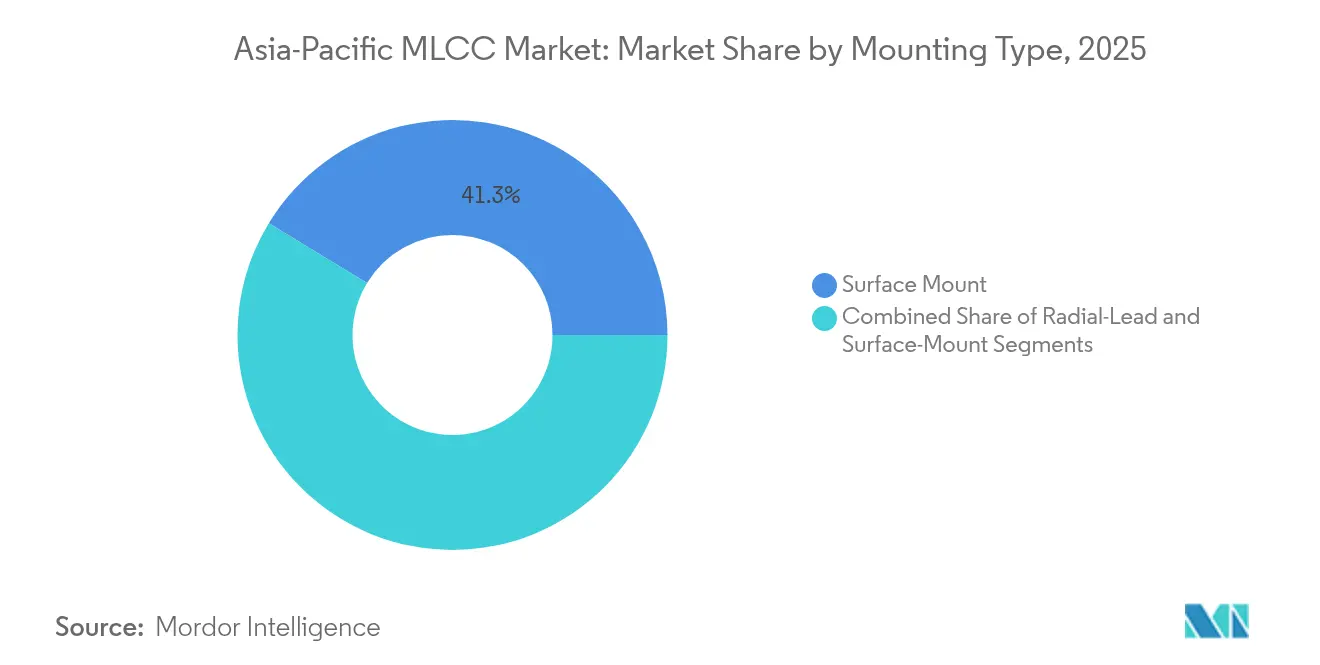
- Por tipo de montaje MLCC, la tecnología de montaje superficial lideró el mercado MLCC de Asia-Pacífico con una participación del 41.30 % en 2025; las variantes con tapa metálica registraron la CAGR más alta del 18.95 % hasta 2031.
- Por aplicación de usuario final, la electrónica de consumo representó el 50.95 % del tamaño del mercado de MLCC de Asia-Pacífico en 2025, mientras que se proyecta que la demanda automotriz se acelere a una CAGR del 19.35 % hasta 2031.
- Por geografía, el resto de Asia-Pacífico dominó el mercado de MLCC de Asia-Pacífico con el 43.75 % de la participación de mercado en 2025; China exhibió la CAGR más rápida del 19.25 % durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de MLCC en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento en la producción de teléfonos inteligentes con tecnología 5G | + 4.2% | China, Corea del Sur, India | Mediano plazo (2-4 años) |
| La electrificación de vehículos aumenta el volumen de MLCC por coche | + 5.8% | China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| La miniaturización de la electrónica de consumo exige una mayor densidad de capacitancia | + 3.1% | Panregional | Corto plazo (≤ 2 años) |
| Aparición de dispositivos de borde de IA que requieren MLCC de alta frecuencia | + 2.9% | China, Japón, Taiwán | Mediano plazo (2-4 años) |
| Despliegues de estaciones base 5G a gran escala en Asia | + 3.7% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Programas de incentivos gubernamentales que amplían la fabricación de componentes electrónicos | + 2.2% | India, China, Vietnam | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento en la producción de teléfonos inteligentes con capacidad 5G
Los teléfonos de cuarta generación tenían un promedio de 800–900 MLCC, mientras que los buques insignia 5G ahora incorporan 1,200–1,500 unidades. Solo China apunta a más de 5 millones de estaciones base para 2027, un impulso de infraestructura que se traduce en una demanda de teléfonos para equivalentes de alto Q, sub-1 nH utilizados en módulos de interfaz de RF. El lanzamiento por parte de Murata en febrero de 2024 de un MLCC de 100 V de alto Q en un encapsulado 0402 ilustra cómo los proveedores con químicas cerámicas patentadas capturan espacios de diseño en antenas y bancos de filtros ultracompactos. [1] Murata Manufacturing Co., Ltd., “Murata presenta el MLCC de 100 V de alto Q más pequeño del mundo”, murata.com Los fabricantes coreanos y japoneses, que ya abastecen a los principales fabricantes de equipos originales de teléfonos, se benefician primero, mientras que las marcas chinas aceleran el abastecimiento “local para local” para mitigar los choques geopolíticos.
La electrificación de vehículos aumenta el volumen de MLCC por automóvil
Los vehículos eléctricos de batería requieren entre 18,000 y 20,000 condensadores, en comparación con las 3,000 a 5,000 unidades de los modelos de gasolina, lo que convierte al automóvil en el punto de inserción de más rápido crecimiento dentro del mercado de MLCC de Asia-Pacífico. La migración a auxiliares de 48 V e inversores de tracción de 800 V eleva las clases de voltaje a 100 V y superiores, lo que impulsó a TDK a lanzar en abril de 2025 un MLCC de 10 µF y 100 V calificado según los estándares AEC-Q200. [2] TDK Corporation, “Condensadores cerámicos multicapa con la capacitancia más alta de la industria a 100 V”, tdk.com Samsung Electro-Mechanics siguió en febrero de 2025 con el primer condensador calificado para LiDAR, lo que subraya cómo los subsistemas ADAS amplían el contenido direccionable total por vehículo. Los ciclos de calificación automotriz duran de tres a cinco años, lo que preserva el poder de fijación de precios para los establecidos.
La miniaturización de la electrónica de consumo exige una mayor densidad de capacitancia
Murata alcanzó los 100 µF en un encapsulado 0603 en julio de 2024, reduciendo el espacio disponible en la placa de circuito impreso en un 60 % y duplicando la capacitancia por milímetro cuadrado. Los wearables, teléfonos plegables y portátiles ultradelgados están adoptando tamaños inferiores al 0402. El lanzamiento por parte de Kyocera-AVX en marzo de 2025 de una pieza 0402 de 47 µF demuestra una rápida tendencia de crecimiento que eleva el listón de entrada para los proveedores que carecen de experiencia en deposición de capa fina. A medida que los dispositivos 0201 se introducen en las redes de distribución de energía, las fábricas sin metrología óptica ni controles de densidad de defectos no pueden competir en rendimiento.
Aparición de dispositivos de borde de IA que requieren MLCC de alta frecuencia
Los servidores de IA consumen de 2 a 3 veces la capacidad total de los racks convencionales y requieren valores de ESR muy bajos a frecuencias superiores a 500 kHz. La cartera de reguladores de memoria DDR5 de 25 V de Samsung Electro-Mechanics aborda precisamente esta zona de modo conmutado. El desarrollo de centros de datos de IA en China, incentivado por el XIV Plan Quinquenal, concentra la demanda de estos MLCC premium en los clústeres de Guangdong, Shanghái y Jiangsu. Proveedores japoneses y coreanos con una sólida trayectoria en alta frecuencia consiguen volúmenes de producción iniciales, mientras que los fabricantes de equipos originales (ODM) taiwaneses fomentan la cualificación de segundas fuentes para estabilizar el suministro.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El desequilibrio crónico entre la oferta y la demanda impulsa la volatilidad de los precios | -2.8% | Panregional | Corto plazo (≤ 2 años) |
| Fluctuaciones de los costos del níquel y las tierras raras | -1.9% | China, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Interrupciones en el suministro de materias primas debido a desastres naturales | -2.4% | Estados Unidos, Japón, Filipinas | Corto plazo (≤ 2 años) |
| Altas barreras técnicas de entrada que limitan la nueva capacidad | -1.5% | Asia-Pacífico global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El desequilibrio crónico entre la oferta y la demanda impulsa la volatilidad de los precios
Desde 2020, los principales productores reorientaron su capacidad hacia SKU de grado automotriz e industrial, lo que provocó una escasez de MLCC de gama media. Los plazos de entrega de las populares piezas 0402 de 1 µF y 16 V superaron las 52 semanas a principios de 2025, lo que limitó a los ensambladores de placas posteriores. Los desastres naturales, como la interrupción de la minería de cuarzo de alta pureza causada por el huracán Helene en septiembre de 2024, expusieron la fragilidad de las materias primas iniciales críticas para los polvos dieléctricos de grano fino. [3] TechXplore, “Hurricane Helene Shut Down NC Mine Pivotal to Semiconductor Supply,” techxplore.com Las empresas integradas verticalmente que poseen síntesis de polvo cerámico y líneas internas de recubrimiento de primera línea están mejor equipadas para afrontar la escasez que los distribuidores que dependen de compras puntuales.
Fluctuaciones del costo del níquel y las tierras raras
Las pilas de electrodos consumen pasta de níquel, mientras que los sistemas cerámicos de alto εr se basan en disprosio y otros elementos pesados de tierras raras. Las regulaciones chinas de octubre de 2024 introdujeron auditorías de trazabilidad en las cuotas de exportación, lo que redujo la disponibilidad comercial y elevó los precios spot a pesar de una caída del 30 % a principios de año. Los proveedores con contratos a plazo y tecnologías de recuperación amortiguan parcialmente las fluctuaciones del margen bruto; los participantes más pequeños ven mermada su rentabilidad a medida que fluctúan los precios del polvo.
Análisis de segmento
Por tipo dieléctrico: la clase 1 mantiene el rendimiento superior
Los dispositivos de Clase 1 representaron una participación del 62.10 % en 2025, una posición de liderazgo basada en un rendimiento con coeficiente de temperatura cercano a cero, esencial para amplificadores de potencia de RF y circuitos de temporización de precisión. Los precios de venta promedio de los componentes de Clase 1 tienden a ser entre un 15 % y un 20 % más altos que los de Clase 2, ya que la eficiencia volumétrica no compensa la necesidad de una capacitancia estable en el rango de temperatura de -55 °C a 125 °C. Como resultado, se prevé que el tamaño del mercado de MLCC de Asia-Pacífico vinculado a la Clase 1 aumente de 9950 millones de dólares en 2026 a 24 660 millones de dólares en 2031. La ventaja de propiedad intelectual de Japón en las químicas C0G/NP0 mantiene un control de alta barrera, mientras que la expansión de las fábricas chinas se centra actualmente en las líneas de alta capacitancia de Clase 2.
El aumento de los envíos de radio 5G impulsa la demanda de Clase 1 a un crecimiento de dos dígitos en los sectores de teléfonos móviles, celdas pequeñas y estaciones base. Al mismo tiempo, las unidades de control electrónico automotriz están reduciendo los márgenes de tolerancia según las normas de seguridad funcional ISO 26262, lo que impulsa a los fabricantes de primer nivel a preferir la Clase 1 para los controladores de tren motriz y frenos. Esta doble curva de adopción explica por qué el mercado de MLCC de Asia-Pacífico registra una de las primas de crecimiento más altas en comparación con otros componentes pasivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caso: el formato 402 supera al liderazgo 201
Los paquetes 201 generaron el 55.85 % de los ingresos de 2025; sin embargo, el tamaño 402 registra la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 19.10 % hasta 2031. Este rendimiento se debe a una tendencia en la que los ingenieros de redes de suministro de energía buscan niveles superiores a 22 µF en huellas con un grosor no superior a 0.6 mm. El anuncio de Murata sobre el 0603 de 100 µF destaca cómo la miniaturización continúa propagándose hacia contornos cada vez más pequeños sin sacrificar la densidad de capacitancia. A medida que la industria de MLCC de Asia-Pacífico realiza la transición a capas cerámicas de 20 µm, el control de la densidad de defectos se convierte en el factor clave para obtener rendimientos viables por debajo del 0402.
Se proyecta que el tamaño del mercado de MLCC en Asia-Pacífico, relacionado con 402 envíos, aumente de USD 4.34 millones en 2026 a USD 10.44 millones en 2031. La producción se concentra cada vez más en Malasia y Vietnam, donde las salas blancas de nueva construcción ofrecen una réplica exacta de las recetas de los procesos de las sedes centrales. La inversión de capital se destina a hornos de sinterización de doble fuente para cubrir los riesgos de interrupción del suministro eléctrico.
Por voltaje: Los SKU de alto voltaje generan primas
Los MLCC de bajo voltaje representaron el 58.90 % de la facturación en 2025, pero los componentes de alto voltaje (≥500 V) crecieron más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 18.35 %, impulsada por la proliferación de inversores de tracción para vehículos eléctricos y solares. La cuota de mercado de MLCC en Asia-Pacífico para dispositivos de alto voltaje es modesta, pero rentable de inmediato, con precios promedio de venta (ASP) unitarios de tres a cinco veces superiores a los de los smartphones. TDK utiliza tecnología de control de vacío con electrodos laminados para certificar MLCC de 100 V para sistemas auxiliares de 48 V, mientras que Murata y Samsung amplían sus líneas de 630 V para el filtrado de enlace de CC en cargadores integrados.
La adopción a largo plazo depende de un espesor estable de la capa dieléctrica superior a 25 µm, lo que obliga a los proveedores a implementar hornos de co-combustión avanzados y salas blancas con control de humedad. Los proveedores japoneses ya cuentan con una amplia cobertura de patentes, lo que convierte las licencias o la I+D en una barrera costosa para los recién llegados.
Por tipo de montaje: Aumento de la tapa metálica en zonas de trabajo exigentes
Las configuraciones de montaje superficial siguen siendo las más utilizadas, representando el 41.30 % de la facturación de 2025. Sin embargo, las variantes con tapa metálica, apreciadas por su robustez mecánica bajo ciclos térmicos, registran una tasa de crecimiento anual compuesta (TCAC) del 18.95 % gracias a los programas de automoción y aeroespacial. Las revisiones de la norma AEC-Q200 ahora recomiendan el uso de terminaciones con tapa metálica para zonas con temperaturas superiores a 125 °C o que soporten vibraciones superiores a 14 g/m². Como resultado, el tamaño del mercado de MLCC en Asia-Pacífico para piezas con tapa metálica podría triplicarse hasta alcanzar los 6.62 millones de dólares para 2031. La complejidad del proceso y el menor rendimiento en comparación con las terminaciones estándar de Ni/Sn limitan el mercado de proveedores a unas pocas líneas altamente automatizadas en Japón y Corea del Sur.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación de usuario final: Automoción: Reducción de la brecha con la electrónica de consumo
La electrónica de consumo contribuyó con el 50.95 % de los ingresos de 2025; sin embargo, se espera que la penetración del sector automotriz, con una tasa de crecimiento anual compuesta (TCAC) del 19.35 %, impulse el segmento de 4.58 millones de dólares en 2026 a casi 11.13 millones de dólares en 2031. La industria de MLCC de Asia-Pacífico responde con carteras diferenciadas de alto voltaje y alta confiabilidad que cumplen con los controles de las normas ISO 26262 e IATF 16949. Paralelamente, las implementaciones de infraestructura de telecomunicaciones vinculadas a 5G y Open RAN aumentan la demanda constante de miles de millones de dólares de condensadores de grado RF.
Análisis geográfico
Mercado de MLCC de la ASEAN
El resto de Asia-Pacífico representa el 43.75 % de la facturación de 2025, gracias a un conjunto de centros EMS que integran condensadores directamente en PCBAs destinados a fabricantes de equipos originales (OEM) globales de teléfonos móviles y portátiles. Vietnam y Malasia amplían su presencia a medida que los grupos japoneses y coreanos se diversifican y reducen su exposición a un solo país. La expansión de Murata en Filipinas, valorada en 11 200 millones de yenes, garantiza la continuidad de la producción de condensadores, a la vez que se beneficia de incentivos fiscales locales.
Mercado MLCC de China
El impulso de China se basa en dos pilares: el mayor mercado de vehículos eléctricos del mundo y una agresiva agenda de macrocélulas 5G. Se prevé que la electrificación de vehículos de pasajeros, cuya penetración se prevé en un 36 % para 2024, sume hasta 280 000 millones de unidades MLCC anuales para 2027. Fabricantes nacionales, como Fenghua, aceleran los plazos de fabricación, pero las franjas horarias para automóviles de alta gama y de alta frecuencia aún dependen de las importaciones japonesas en virtud de acuerdos de suministro a largo plazo. La trazabilidad de las tierras raras, impulsada por políticas, introduce incertidumbre en los costes, lo que impulsa a los fabricantes de equipos originales (OEM) a considerar el abastecimiento dual desde el sudeste asiático.
Mercado de MLCC en la región Asia-Pacífico
Japón y Corea del Sur, aunque con menor volumen de envíos, dominan nichos de alto consumo tecnológico. Las patentes de co-combustión de capa fina de Murata y la experiencia de Samsung Electro-Mechanics en minimización de vacíos consolidan los grupos de margen premium. El despliegue de PLI en India genera un atractivo incipiente para el tonelaje local de MLCC, y al menos dos contendientes multinacionales evalúan emplazamientos en Tamil Nadu y Gujarat para una puesta en marcha en 2026.
Panorama competitivo
La innovación y la especialización impulsan el éxito en el mercado
Las empresas japonesas tradicionales mantienen aproximadamente el 56% de la cuota de mercado regional, y Murata por sí sola representa aproximadamente el 34%. Las ventajas competitivas incluyen carteras de propiedad intelectual en química cerámica con más de 30 años de experiencia, relaciones con fabricantes de equipos originales (OEM) de varias décadas y una rigurosa trayectoria en calidad automotriz. El competidor coreano Samsung Electro-Mechanics se integra en la fase inicial con Samsung Electronics para satisfacer la demanda de teléfonos móviles y módulos DIMM de memoria, lo que permite economías de alcance que los nuevos competidores chinos tienen dificultades para igualar.
Las inversiones de capital estratégicas se centran en líneas sub-0201, pilas de alto voltaje de 100 V+ y cobertura de riesgos geográficos. Se espera que la planta de Murata en Vietnam, prevista para 2025, añada 12 1 millones de unidades anuales para 2027, mientras que TDK invierte en la electrificación de hornos y la reducción de CO₂ para cumplir con las emisiones de Alcance 1. Los nuevos participantes chinos, que se benefician de mano de obra barata y subvenciones estatales, tienen dificultades para alcanzar los objetivos de cero ppm AEC-Q200 exigidos por los clientes automotrices globales de primer nivel. A medida que se acortan los ciclos de diseño de los aceleradores de IA, los fabricantes de diseños originales valoran cada vez más a los proveedores que pueden co-diseñar redes de suministro de energía, consolidando la cuota de mercado de los líderes tecnológicos.
El interés en fusiones y adquisiciones se centra en especialistas de nicho en metalización y ultra alto voltaje. La integración vertical en la síntesis de polvos resurge como una protección contra las fluctuaciones de precios en el sector upstream, con al menos dos grandes empresas japonesas negociando participaciones en minas de titanato de bario en el sudeste asiático.
Líderes de la industria de MLCC en Asia-Pacífico
Corporación de componentes AVX de Kyocera
Compañía Maruwa, Ltd.
Murata Manufacturing Co.,Ltd.
Corporación Nippon Chemi-Con
Samsung Electromecánica Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Murata comienza la producción en masa de un MLCC de 47 µF en el tamaño 0402 para PDN de servidores de IA.
- Mayo de 2023: Murata inicia la construcción de un nuevo edificio en Vietnam para ampliar la capacidad de bobinas automotrices.
- Abril de 2025: TDK presenta un MLCC automotriz de 10 µF y 100 V en el caso 3225, dirigido a sistemas de 48 V
- Marzo de 2025: India aprueba un plan PLI de ₹22,919 millones de rupias para catalizar la inversión en componentes pasivos.
Alcance del informe del mercado de MLCC en Asia-Pacífico
Clase 1, Clase 2 están cubiertas como segmentos por Tipo Dieléctrico. 0 201, 0 402, 0 603, 1 005, 1 210, Otros están cubiertos como segmentos por Tamaño de Caja. 500V a 1000V, Menos de 500V, Más de 1000V están cubiertos como segmentos por Voltaje. 100µF a 1000µF, Menos de 100µF, Más de 1000µF están cubiertos como segmentos por Capacitancia. Tapa Metálica, Cable Radial, Montaje en Superficie están cubiertos como segmentos por Tipo de Montaje Mlcc. Aeroespacial y Defensa, Automotriz, Electrónica de Consumo, Industrial, Dispositivos Médicos, Energía y Servicios Públicos, Telecomunicaciones, Otros están cubiertos como segmentos por Usuario Final. China, India, Japón, Corea del Sur, Otros están cubiertos como segmentos por País.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) |
| Alto voltaje (por encima de 500 V) |
| Tapa de metal |
| Radial-Lead |
| Montaje superficial |
| Aeroespacial y Defensa |
| Motorium |
| Electrónica de Consumo: |
| Industrial |
| Dispositivos médicos |
| Energía y utilidades |
| Telecomunicación |
| Otras aplicaciones de usuario final |
| China |
| Japan |
| South Korea |
| India |
| Resto de Asia-Pacífico |
| Por tipo de dieléctrico | Clase 1 |
| Clase 2 | |
| Por tamaño de caja | 201 |
| 402 | |
| 603 | |
| 1005 | |
| 1210 | |
| Otros tamaños de caja | |
| Por voltaje | Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) | |
| Alto voltaje (por encima de 500 V) | |
| Por tipo de montaje MLCC | Tapa de metal |
| Radial-Lead | |
| Montaje superficial | |
| Por aplicación de usuario final | Aeroespacial y Defensa |
| Motorium | |
| Electrónica de Consumo: | |
| Industrial | |
| Dispositivos médicos | |
| Energía y utilidades | |
| Telecomunicación | |
| Otras aplicaciones de usuario final | |
| Por país | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia-Pacífico |
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




