

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
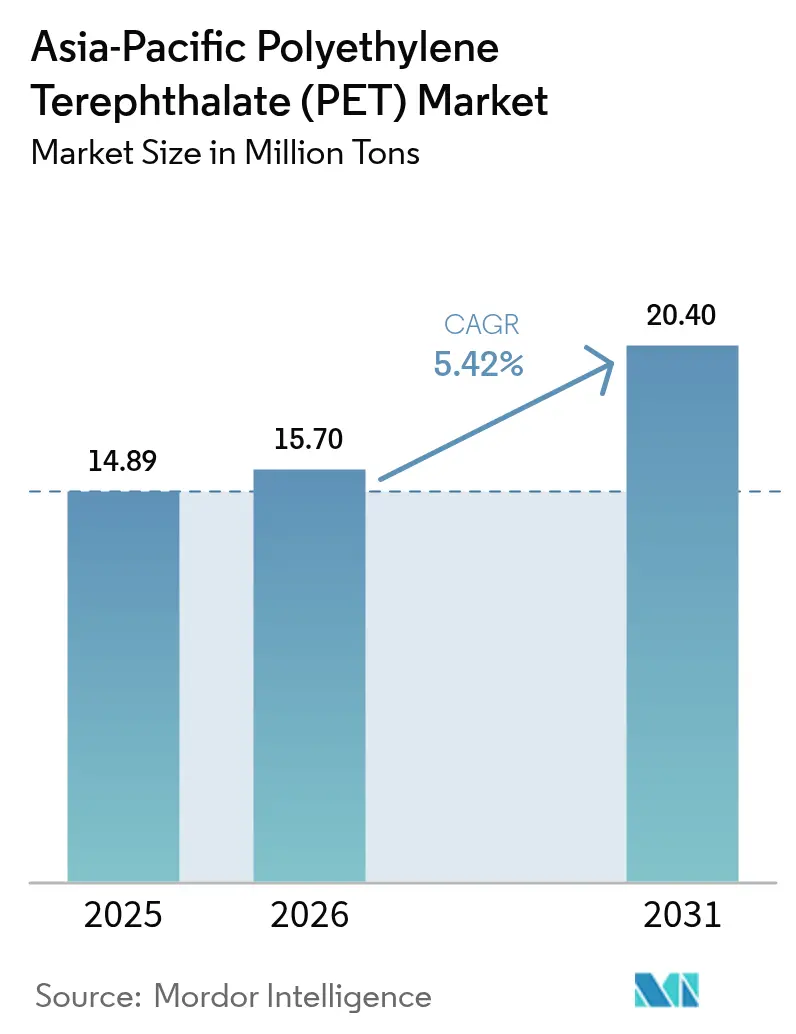
| Volumen de mercado (2026) | 15.7 millones de toneladas |
| Volumen de mercado (2031) | 20.4 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.42% CAGR |
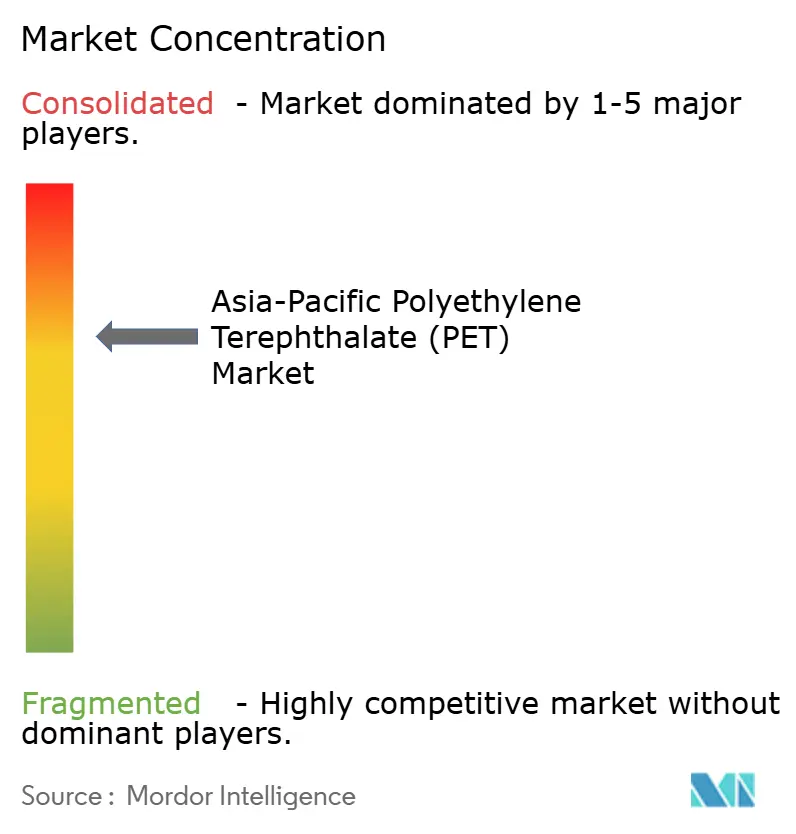
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tereftalato de polietileno (PET) en Asia-Pacífico realizado por Mordor Intelligence
El mercado de tereftalato de polietileno (PET) en Asia-Pacífico alcanzó un valor de 14.89 millones de toneladas en 2025 y se estima que crecerá de 15.7 millones de toneladas en 2026 a 20.4 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.42 % durante el período de pronóstico (2026-2031). La expansión actual se basa en la mejora de la gama de bebidas, las necesidades logísticas del comercio electrónico y los objetivos de sostenibilidad del sector textil, que en conjunto profundizan la penetración del PET en las cadenas de suministro industriales y de consumo. La sólida integración en la cadena de suministro mantiene la competitividad de los costos de producción, mientras que los avances en el reciclaje químico permiten crear ciclos de reciclaje integrales que resultan atractivos para los reguladores y los propietarios de marcas multinacionales que buscan reducciones de carbono verificables. La diversificación de la demanda en aplicaciones para la automoción, la electrónica y la construcción estabiliza los flujos de ingresos frente a la estacionalidad del embalaje, y las ampliaciones de capacidad localizadas mitigan la fricción de las políticas comerciales al acortar los plazos de entrega y reducir las emisiones del transporte. Estos factores convergentes refuerzan la posición de liderazgo en el mercado de tereftalato de polietileno (PET) en Asia-Pacífico y mantienen la confianza de los inversores a pesar de la volatilidad de las materias primas.
Conclusiones clave del informe
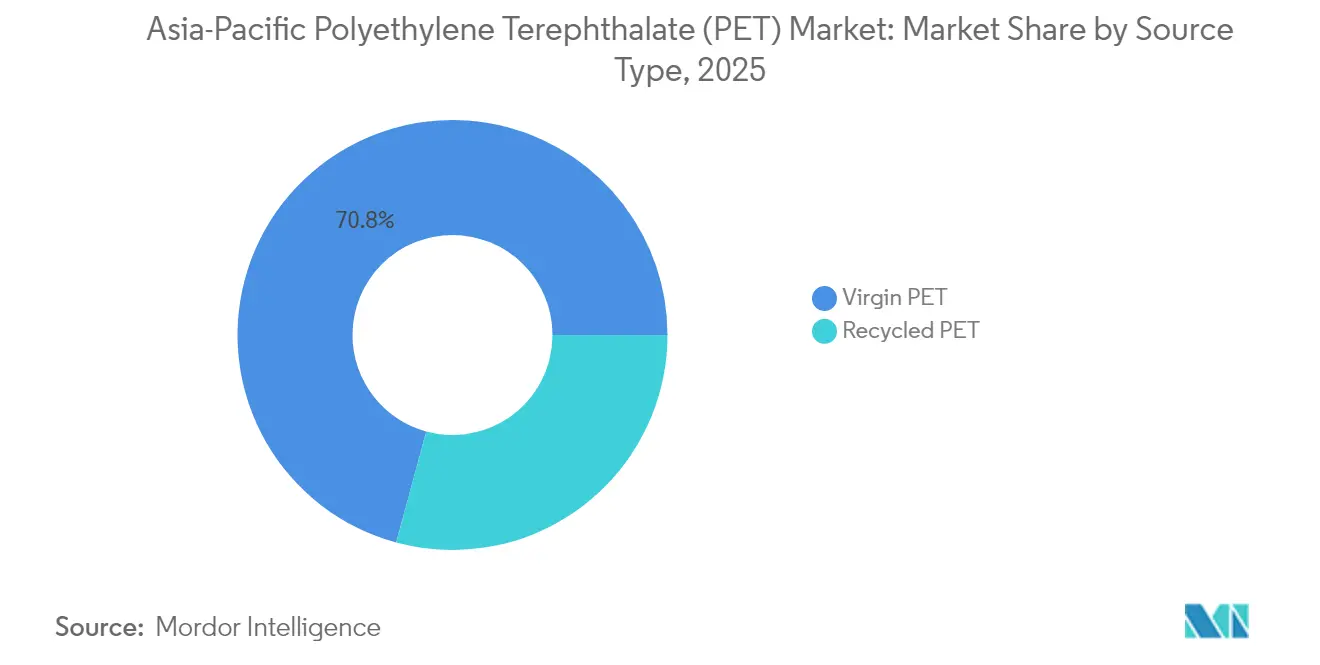
- Por tipo de fuente, el PET virgen representó el 70.78% del tamaño del mercado de tereftalato de polietileno (PET) de Asia-Pacífico en 2025; se prevé que el PET reciclado se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.62% entre 2026 y 2031.
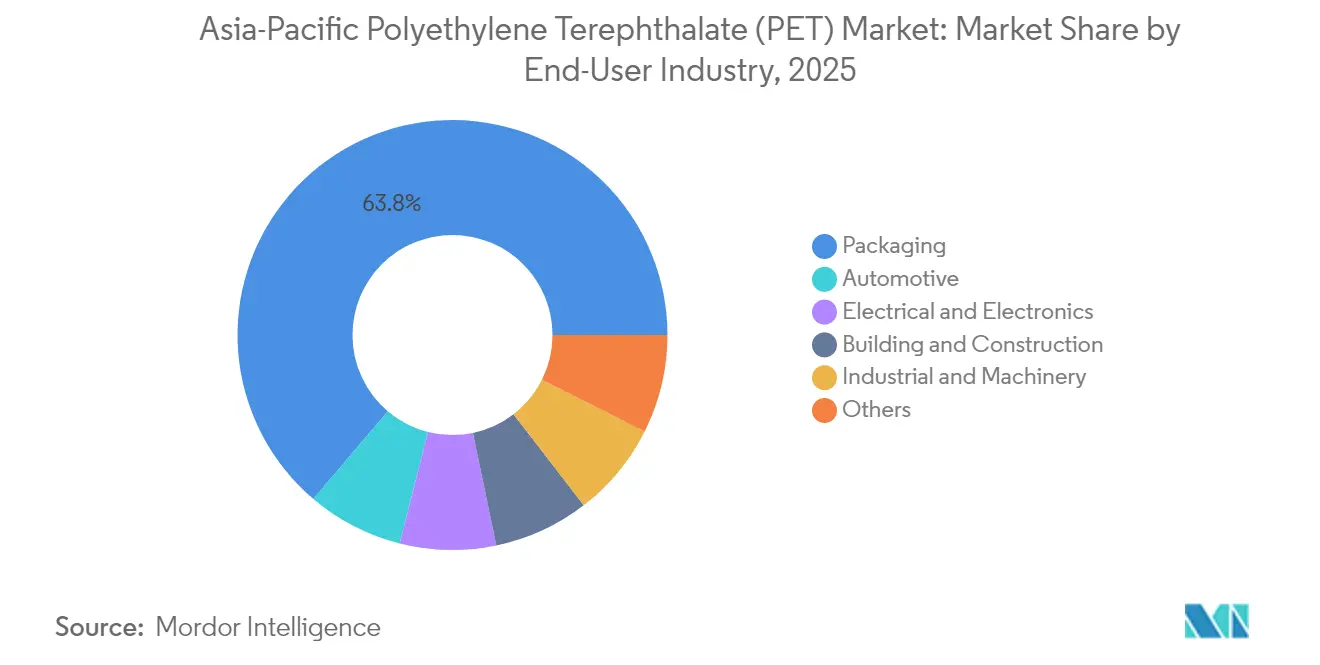
- Por industria de usuario final, el embalaje capturó el 63.80 % de la participación en los ingresos en 2025, mientras que se espera que las aplicaciones automotrices crezcan más rápido a una CAGR del 5.65 % hasta 2031.
- Por geografía, China lideró con una participación del 56.90% en 2025; se pronostica que India registrará la CAGR más alta, del 5.99%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tereftalato de polietileno (PET) en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del consumo de bebidas envasadas | + 1.40% | China, India y mercados principales de la ASEAN | Mediano plazo (2-4 años) |
| Cambio de envases de vidrio/metal a envases de PET | + 1.20% | Global, con concentración en India, Vietnam e Indonesia | Largo plazo (≥ 4 años) |
| Crecimiento del embalaje protector en el comercio electrónico | + 0.80% | China, Corea del Sur y Japón se expanden hacia la ASEAN | Corto plazo (≤ 2 años) |
| Expansión del uso de fibra PET en la moda rápida | + 1.10% | Centros textiles de China, India y Bangladesh | Mediano plazo (2-4 años) |
| Aumento de la escala del reciclaje químico en China y Japón | + 1.30% | China, Japón, con transferencia de tecnología a la India y la ASEAN | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento del consumo de bebidas envasadas
Los productores de bebidas de Asia-Pacífico prefieren cada vez más el PET ligero a los materiales tradicionales más pesados, ya que este cambio reduce los costos logísticos y amplía el alcance de la distribución rural sin comprometer la estabilidad en los anaqueles. Los propietarios de marcas que se están moviendo hacia bebidas funcionales y envases individuales exigen botellas de PET multicapa con captadores de oxígeno que mantengan intactos los nutrientes a lo largo de largas cadenas de suministro. Los permisos regulatorios para el uso de PET reciclado en contacto con alimentos, como la aprobación FSSAI 2025 de la India, eliminan las barreras de cumplimiento y amplifican los mensajes de contenido circular. Los convertidores nacionales responden aumentando la pureza de la resina de grado de botella, minimizando así la energía de recalentamiento posterior y acortando los tiempos de ciclo del molde en las llenadoras de alto volumen. Estas mejoras en el proceso refuerzan la trayectoria del mercado de tereftalato de polietileno (PET) de Asia-Pacífico, ya que la demanda de bebidas aumenta incluso durante las desaceleraciones macroeconómicas, cuando los productos básicos de hidratación se mantienen resilientes.
Cambio de envases de vidrio/metal a envases de PET
Los participantes de la cadena de valor atribuyen el impulso de la sustitución de materiales a la necesidad generalizada de envases resilientes que resistan la fragmentación de los canales minoristas y los aranceles de importación erráticos sobre el vidrio. En Vietnam, la planta de reciclaje de 30,000 toneladas de CPC genera pellets de rPET de origen local que alimentan a los convertidores de botellas, estableciendo un ecosistema de circuito cerrado que compensa los costes de importación de materias primas y reduce los impuestos al carbono. Los pioneros consolidan las redes de recogida mediante la suscripción de sistemas de depósito y devolución, lo que garantiza una materia prima estable y mejora la diferenciación de marca mediante logotipos de PCR trazables. A medida que las empresas de bebidas más pequeñas se enfrentan a limitaciones de capital, las líneas de PET llave en mano para llenado en caliente ofrecen una puesta en marcha más rápida en comparación con los hornos de vidrio, lo que permite lanzamientos ágiles de productos en tés saborizados y bebidas lácteas. En consecuencia, la sustitución acelera y refuerza la visibilidad de la demanda en el mercado de tereftalato de polietileno (PET) de Asia-Pacífico.
Crecimiento del embalaje protector en el comercio electrónico
El crecimiento del comercio minorista en línea está transformando el diseño de empaques, pasando de la paletización a granel a la protección individual de paquetes, lo que impulsa a los convertidores a suministrar películas de PET coextruidas resistentes a la perforación y, al mismo tiempo, reciclables en la acera. Los principales mercados chinos estipulan el 100 % de reciclabilidad para los empaques de cumplimiento de marcas blancas para 2027, integrando laminados de PET con adhesivos a base de agua que se deslaminan en líneas de lavado alcalinas. Las extrusoras regionales de películas invierten en líneas de orientación en tándem para ofrecer calibres más delgados sin sacrificar la rigidez, lo que reduce la intensidad del material por envío y mantiene la estética del desempaquetado del consumidor. Los picos de estacionalidad en torno a los festivales de compras generan picos de demanda volátiles; los productores de películas de PET se cubren mediante el uso de algoritmos de pronóstico en tiempo real vinculados a los libros de pedidos de comercio electrónico. Esta flexibilidad basada en datos respalda el crecimiento constante del consumo en el mercado de tereftalato de polietileno (PET) de Asia-Pacífico y diversifica los ingresos más allá de las bebidas.
Expansión del uso de fibra PET en la moda rápida
Las marcas globales de ropa comprometidas con un 25% de contenido de fibra reciclada para 2030 presionan a las hilanderías asiáticas para asegurar el suministro de hilo de rPET a escala comercial. La hilatura directa por fusión, impulsada por Jiangsu Peipu, elimina los pasos de peletizado y relavado, reduciendo el consumo de energía en un 30% y produciendo hilos de color que evitan el teñido acuoso. Las marcas utilizan etiquetas blockchain integradas en masterbatches de fibra para certificar el origen de las botellas, cumpliendo con las auditorías de transparencia y ampliando el atractivo comercial. Las fábricas textiles mezclan rPET con modificadores de PTA de origen biológico, logrando una sensación más suave al tacto y una gestión de la humedad comparable a la del nailon premium, lo que permite precios más altos. Estos avances consolidan aumentos de volumen de dos dígitos para el PET de grado de fibra y amplían el alcance del mercado de tereftalato de polietileno (PET) de Asia-Pacífico en los segmentos de la moda sostenible.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto | |
|---|---|---|---|---|
| Volatilidad del precio de la materia prima (PX/PTA) | -0.90% | Global, con un impacto agudo en los mercados dependientes de las importaciones | Corto plazo (≤ 2 años) | |
| Competencia de los polímeros biodegradables | -0.70% | Mercados desarrollados de APAC (Japón, Corea del Sur, Australia) | Largo plazo (≥ 4 años) | |
| Los aranceles a la exportación de PX/PTA interrumpen el suministro | -0.80% | Cadenas de suministro dependientes de las exportaciones de China, Corea del Sur y Japón | Mediano plazo (2-4 años) | |
| Fuente: Inteligencia de Mordor | ||||
Volatilidad del precio de la materia prima (PX/PTA)
Los precios spot del paraxileno se dispararon en el primer trimestre de 2025 tras las interrupciones de mantenimiento en Oriente Medio, lo que elevó los costes en efectivo del PTA por encima de los precios de venta contractuales del PET para los fabricantes independientes de resina chinos. Las grandes empresas integradas capean la presión mediante coberturas internas que combinan contratos de crudo a plazo con cargamentos de arbitraje del Golfo de EE. UU. Los pequeños productores del sudeste asiático, que carecen de sofisticación en las coberturas, se enfrentan a diferenciales negativos, lo que provoca recortes de producción que limitan la oferta regional e impulsan los precios de entrega en India. Las autoridades responsables responden reduciendo los aranceles de importación del PTA; sin embargo, la depreciación de la moneda contrarresta el alivio, manteniendo los márgenes inciertos y retrasando la expansión de la inversión en capital. Estas turbulencias moderan el crecimiento a corto plazo del mercado de tereftalato de polietileno (PET) de Asia-Pacífico hasta que se estabilice el equilibrio entre la oferta y la demanda.
Competencia de los polímeros biodegradables
Los mercados de cápsulas de café multicapa y cubiertos desechables en Japón y Corea del Sur están adoptando cada vez más mezclas de ácido poliláctico o furanoato de polietileno para cumplir con los objetivos de desvío de vertederos vigentes a partir de 2028. Las marcas destacan sus afirmaciones de compostabilidad, aprovechando la confianza del consumidor a pesar de que los sobreprecios superan el 40 % con respecto al PET. Sin embargo, persisten obstáculos para la ampliación de escala debido a que el cultivo de biomateria prima compite con los cultivos alimentarios, y el rendimiento de los biorreactores sigue siendo volátil. Los convertidores de PET contrarrestan esta situación integrando unidades de despolimerización enzimática que logran la circularidad sin abandonar la infraestructura establecida, lo que diluye el atractivo de los materiales biodegradables. En consecuencia, el riesgo de desplazamiento para el mercado de tereftalato de polietileno (PET) de Asia-Pacífico sigue siendo gradual y específico para cada aplicación.
Análisis de segmento
Fuente: Virgin Leadership se enfrenta a un aumento repentino de rPET
La resina virgen sigue siendo la materia prima dominante, representando el 70.78% del tamaño del mercado de tereftalato de polietileno (PET) de Asia-Pacífico en 2025, gracias a los contratos de crudo a largo plazo y a la depreciación del yuan chino, que mantiene atractivos los precios de exportación. No obstante, el PET reciclado registra el avance más rápido, proyectado en una tasa de crecimiento anual compuesta (TCAC) del 6.62%, impulsado por los mandatos de botella a botella en India, Indonesia y Corea del Sur. La planta de Bhilwara Energy, de 100,000 toneladas métricas, en Rajastán, presenta una despolimerización a escala que procesa 20 millones de botellas posconsumo diariamente y emplea a 700 trabajadores. Los subsidios gubernamentales que cubren el 15% de la inversión de capital acortan los plazos de recuperación y atraen a más inversores, lo que indica una sólida alineación política. Los productores de resina virgen se aseguran de la relevancia ubicando líneas de polimerización junto con operaciones mecánicas de lavado y escamado, asegurando así un suministro de resina mezclada que cumple con los protocolos globales de contacto con alimentos.
La localización de la cadena de suministro se intensifica, con centros de recolección equipados con clasificadores ópticos con IA que elevan la pureza de las escamas por encima del 98%, minimizando la energía de filtración y extrusión posteriores. Las peletizadoras indias de rPET, orientadas a la exportación, satisfacen la demanda europea, donde las tasas de responsabilidad extendida del productor aumentan cada año, lo que hace atractiva la materia prima importada de alta calidad a pesar de los costos de envío. Paralelamente, la innovación en el reciclaje químico convierte los restos textiles de colores en polímeros transparentes aptos para aplicaciones en bebidas, ampliando las reservas de materias primas y facilitando la recolección. En consecuencia, la diversificación de las materias primas estabiliza la disponibilidad de resina y protege al mercado de tereftalato de polietileno (PET) de Asia-Pacífico de las fluctuaciones en los precios del crudo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: La fortaleza del empaque se une a la aceleración automotriz
Los envases dominaron las fuentes de ingresos, captando el 63.80 % de la cuota de mercado de tereftalato de polietileno (PET) en Asia-Pacífico en 2025, en un contexto de consumo sostenido de bebidas, productos de cuidado personal y productos químicos para el hogar. El aligeramiento impulsa reducciones del peso promedio de las botellas del 12 % en tres años; sin embargo, los volúmenes absolutos de resina aumentan gracias a la expansión de las ventas unitarias en las regiones rurales que adoptan el agua embotellada. Por el contrario, la adopción del sector automovilístico se dispara, con una tasa de crecimiento anual compuesta (TCAC) del 5.65 %, a medida que los fabricantes de equipos originales (OEM) de vehículos eléctricos sustituyen las carcasas metálicas por carcasas de compuestos a base de PET que garantizan el blindaje electromagnético y la resistencia al fuego. Las molduras interiores de alto brillo moldeadas con mezclas de PET/ASA sustituyen al ABS pintado, lo que reduce las emisiones de compuestos orgánicos volátiles durante el ensamblaje.
Los fabricantes de electrónica aumentan la demanda de películas de PET para circuitos impresos flexibles y barreras de aislamiento en smartphones 5G, aprovechando la estabilidad dieléctrica y el control dimensional del polímero. Los contratistas de construcción adoptan láminas de PET estabilizadas a los rayos UV como techos transparentes en climas tropicales, donde la resistencia al amarilleo supera a las alternativas de PVC. Los integradores de maquinaria industrial especifican engranajes y carcasas de PET resistentes a los lubricantes y con un funcionamiento más silencioso que el metal, abriendo nuevos nichos de mercado especializados. Esta adopción multisectorial fortalece la resiliencia del mercado, amplía el alcance del mercado de tereftalato de polietileno (PET) en Asia-Pacífico y minimiza la exposición a impactos regulatorios en cualquier segmento downstream.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de tereftalato de polietileno (PET) en Asia-Pacífico, Europa y Norteamérica
China consolidó el 56.90% de la cuota de mercado de tereftalato de polietileno (PET) en Asia-Pacífico en 2025, aprovechando complejos integrados verticalmente que coubican unidades de PX, PTA y polimerización para reducir los costos logísticos. El acopio estratégico de xilenos mixtos de grado de refinería protege a los productores de las fluctuaciones geopolíticas del crudo, lo que mantiene precios FOB competitivos. Las políticas ambientales imponen un reciclaje de aguas residuales más estricto, lo que impulsa la inversión en biorreactores de membrana que, a la vez, mejoran las credenciales ESG y abren oportunidades de exportación para marcas occidentales con etiquetas ecológicas. Mientras tanto, India supera a sus pares regionales con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.99%, impulsada por incentivos vinculados a la producción y la transición del consumo de la clase media emergente hacia bebidas envasadas y prendas sintéticas. Acuerdos de colaboración como el de LNJ GreenPET-Sumitomo impulsan la madurez del ecosistema de rPET, combinando redes de comercialización globales con la experiencia de recolección nacional. Además, en India, la tasa de reciclaje de PET es del 90%, superando el 72% de Japón, el 48% de Europa y el 31% de Estados Unidos. Esto subraya el importante potencial de India para impulsar una economía circular.
Mercado de tereftalato de polietileno (PET) del noreste y la ASEAN
Japón busca escamas de primera calidad para películas de alta barrera, logrando márgenes elevados a pesar del estancamiento del crecimiento poblacional, priorizando las licencias tecnológicas y los servicios de diseño. Malasia aprovecha las rutas marítimas estratégicas y los acuerdos de libre comercio para atraer la reubicación de convertidores desde China, sujeta a aranceles, impulsando la demanda interna de pellets y lanzando investigaciones antidumping que restringen las importaciones de bajo precio. Corea del Sur suministra equipos avanzados de filtro de fusión y policondensación de estado sólido, exportando líneas llave en mano a los clústeres de reacondicionamiento de la ASEAN. En conjunto, estas dinámicas geográficas sustentan la resiliencia de la cadena de suministro y promueven un crecimiento equilibrado en el mercado de tereftalato de polietileno (PET) de Asia-Pacífico.
Panorama competitivo
El mercado de tereftalato de polietileno (PET) de Asia-Pacífico comprende conglomerados petroquímicos integrados, especialistas regionales de nivel medio y recicladores de rápido crecimiento que compiten por una cuota de mercado en un contexto de exigencias de sostenibilidad cada vez más estrictas. Las empresas líderes aprovechan los flujos cautivos de PX y PTA, las líneas automatizadas de polímeros y las redes de distribución multinacionales para mantener bajos costes unitarios y cerrar acuerdos de compra multianuales con marcas globales de bebidas y ropa. Las empresas de nivel medio se diferencian por sus grados de nicho, su atención al cliente eficiente y su posicionamiento geográfico estratégico cerca de los mercados finales, lo que permite plazos de entrega más cortos y propiedades de resina personalizadas.
Los especialistas en reciclaje atraen financiación de capital privado demostrando flujos escalables de botella a botella y obteniendo las cartas de contacto con alimentos de la FDA y la EFSA, lo que amplía las oportunidades de exportación. Estos nuevos actores suelen colaborar con los ayuntamientos para garantizar el volumen de materia prima mediante sistemas de depósito y devolución, reduciendo así la volatilidad de los precios de los insumos y asegurando márgenes predecibles. Las grandes empresas consolidadas se protegen de las amenazas competitivas adquiriendo participaciones minoritarias en recicladoras e integrando unidades de despolimerización enzimática que complementan el reciclaje mecánico, posicionándose como proveedores integrales de polímeros circulares.
Entre las estrategias se incluye la decisión de Indorama Ventures de establecer instalaciones de reciclaje de PET de última generación en toda la India [2] Indorama Ventures Public Company Limited, “Indorama Ventures, Dhunseri y Varun Beverages Joint Venture planean múltiples instalaciones de reciclaje de vanguardia en la India”, indoramaventures.com . Wankai New Materials invierte en la producción de escamas en Indonesia para evitar aranceles y aprovechar el crecimiento emergente del sudeste asiático, mientras que CPC amplía la infraestructura de la línea de lavado de Vietnam para suministrar pellets de alta calidad a los convertidores japoneses. En conjunto, estas maniobras elevan las barreras de entrada a la tecnología, consolidan el control de las materias primas e intensifican la rivalidad en el mercado de tereftalato de polietileno (PET) de Asia-Pacífico.
Líderes de la industria del tereftalato de polietileno (PET) en Asia-Pacífico
Corporación de Petróleo y Productos Químicos de China
Corporación del Nuevo Siglo del Lejano Oriente
Indorama Ventures Sociedad pública limitada
Industrias Reliance Ltd.
Zhejiang Hengyi Group Co., Limitado.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2025: Indorama Ventures Public Company Limited anunció el reciclaje de más de 150 mil millones de botellas de PET posconsumo desde 2011. Este hito refleja el compromiso inquebrantable de la empresa con las prácticas de economía circular y sus continuas inversiones en infraestructura de reciclaje global.
- Septiembre de 2024: Indorama Ventures Public Company Limited ha formado una empresa conjunta con Varun Beverages Limited, el segundo embotellador global más grande de PepsiCo fuera de EE. UU., a través de su filial directa, IVL Dhunseri Petrochem Industries Limited, y Dhunseri Ventures Limited. La alianza tiene como objetivo establecer instalaciones avanzadas de reciclaje de PET en toda la India.
Alcance del informe de mercado de tereftalato de polietileno (PET) en Asia-Pacífico
Los sectores de automoción, construcción, electricidad y electrónica, industria y maquinaria, y embalaje se clasifican por industria del usuario final. Australia, China, India, Japón, Malasia y Corea del Sur se clasifican por país.Por tipo de fuente
| PET virgen |
| PET reciclado (rPET) |
Por industria del usuario final
| Embalaje |
| Motorium |
| Eléctrica y electrónica |
| Maquinaria de construcción usada |
| Industriales y Maquinaria |
| Otros |
Por geografía
| China |
| India |
| Japan |
| Malaysia |
| South Korea |
| Países de la ASEAN |
| Resto de Asia-Pacífico |
| Por tipo de fuente | PET virgen |
| PET reciclado (rPET) | |
| Por industria del usuario final | Embalaje |
| Motorium | |
| Eléctrica y electrónica | |
| Maquinaria de construcción usada | |
| Industriales y Maquinaria | |
| Otros | |
| Por geografía | China |
| India | |
| Japan | |
| Malaysia | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de tereftalato de polietileno.
- Resina - Dentro del alcance del estudio se consideran resinas de tereftalato de polietileno virgen en formas primarias como líquido, polvo, pellet, etc.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




