

Tamaño y participación en el mercado de placas de circuito impreso de Asia-Pacífico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
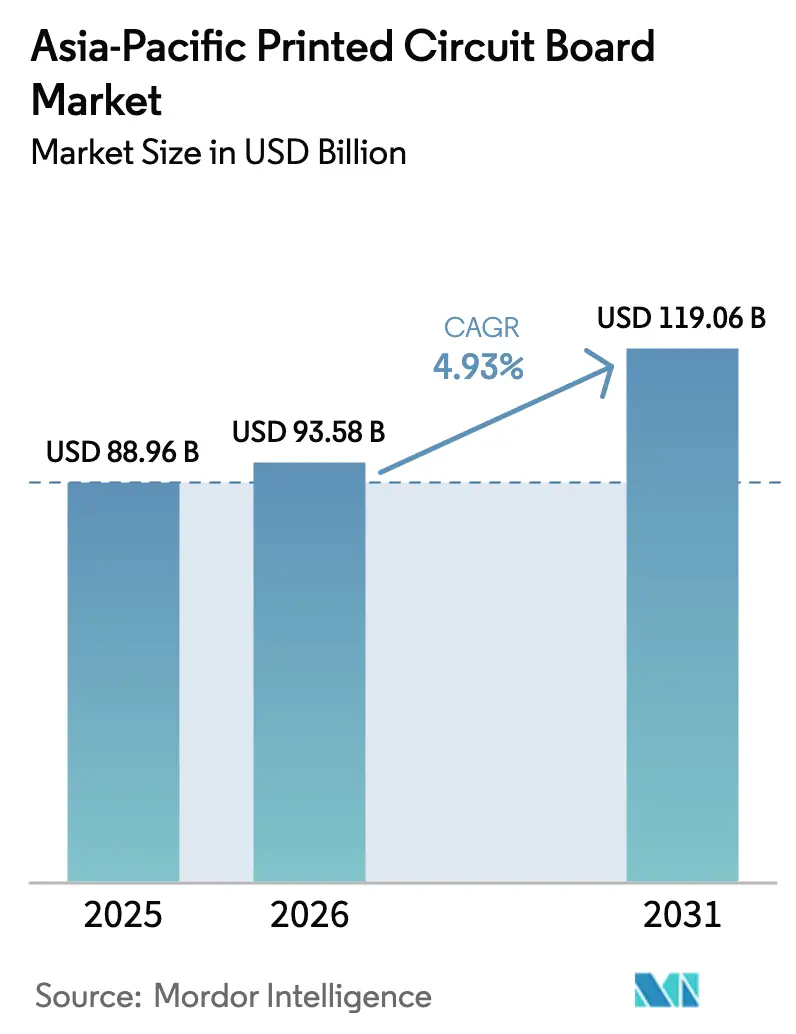
| Tamaño del mercado (2026) | USD 93.58 mil millones |
| Tamaño del mercado (2031) | USD 119.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.93% CAGR |
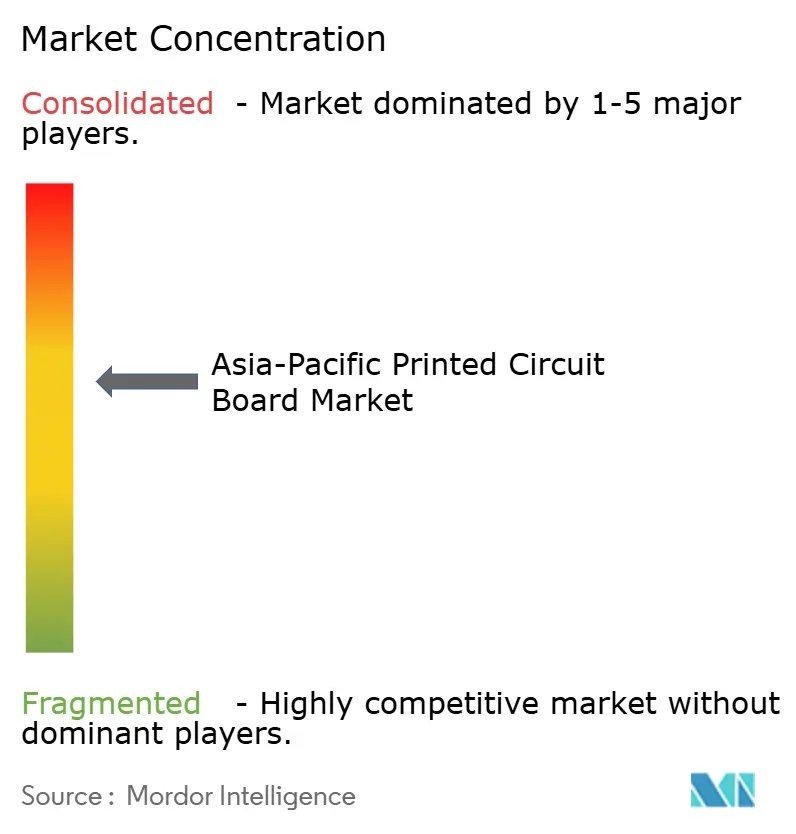
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de circuito impreso (PCB) en Asia-Pacífico realizado por Mordor Intelligence
Se espera que el mercado de placas de circuito impreso (PCB) de Asia-Pacífico crezca de 88.96 millones de dólares en 2025 a 93.58 millones de dólares en 2026, y se prevé que alcance los 119.06 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.93 % durante el período 2026-2031. La sólida producción regional de electrónica sustenta la demanda actual, mientras que el crecimiento incremental se centra ahora en el empaquetado de nodos avanzados, las cadenas de suministro localizadas y la creciente adopción en el mercado final. El mercado de PCB de Asia-Pacífico se beneficia de la expansión sostenida de centros de datos, la creciente penetración de vehículos eléctricos y los agresivos despliegues de 5G, que, en conjunto, aumentan el contenido de placas de alta velocidad y alto número de capas. Al mismo tiempo, la intensidad de capital aumenta a medida que los fabricantes adoptan procesos semiaditivos modificados, imágenes dirigidas por láser e inspección óptica automatizada para cumplir con los requisitos de línea y espacio de menos de 25 micras. La dinámica competitiva favorece a los proveedores con escala, profundidad tecnológica y capacidades de cumplimiento normativo, pero los especialistas de nicho continúan prosperando en diseños rígidos-flexibles, cerámicos y de cobre pesado que satisfacen necesidades térmicas o de confiabilidad diferenciadas.
Conclusiones clave del informe
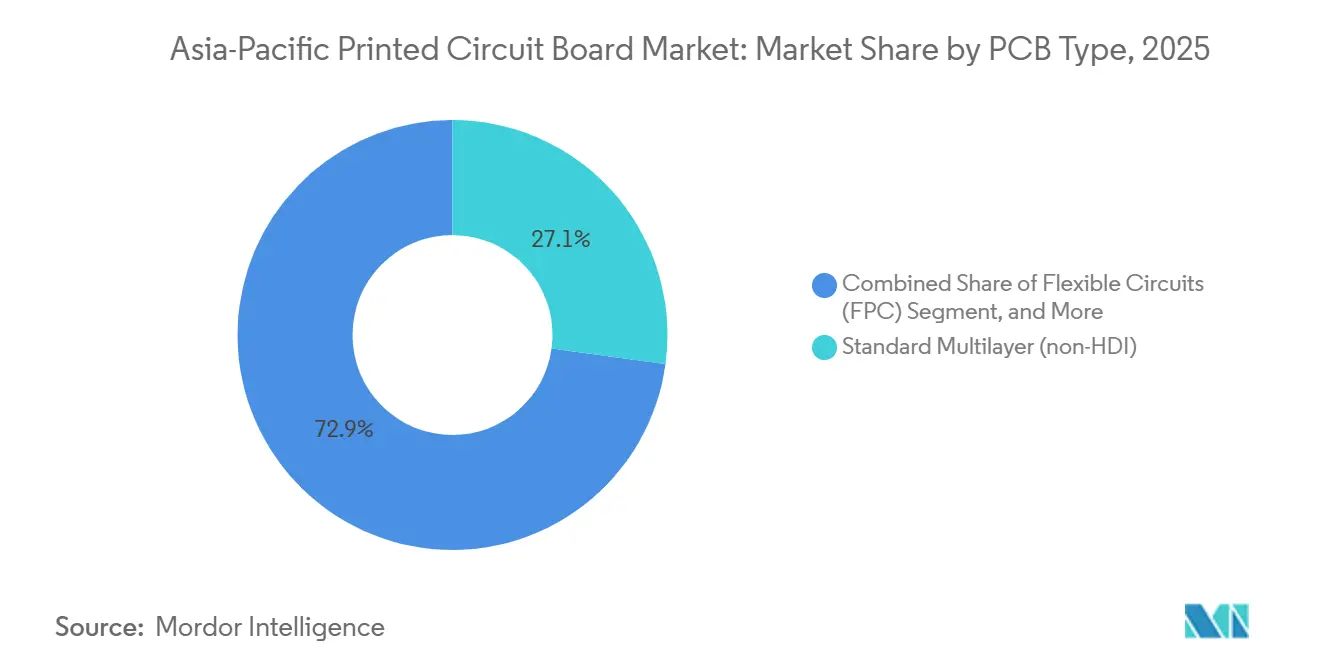
- Por tipo de PCB, las placas multicapa estándar representaron el 27.15 % del mercado de placas de circuito impreso de Asia-Pacífico en 2025, mientras que se prevé que los circuitos flexibles crezcan a una CAGR del 5.24 % hasta 2031.
- Por material de sustrato, el vidrio-epoxi FR-4 capturó el 42.76 % de la participación en los ingresos en 2025, y se proyecta que los laminados de baja pérdida y alta velocidad registren una CAGR del 5.61 % entre 2026 y 2031.
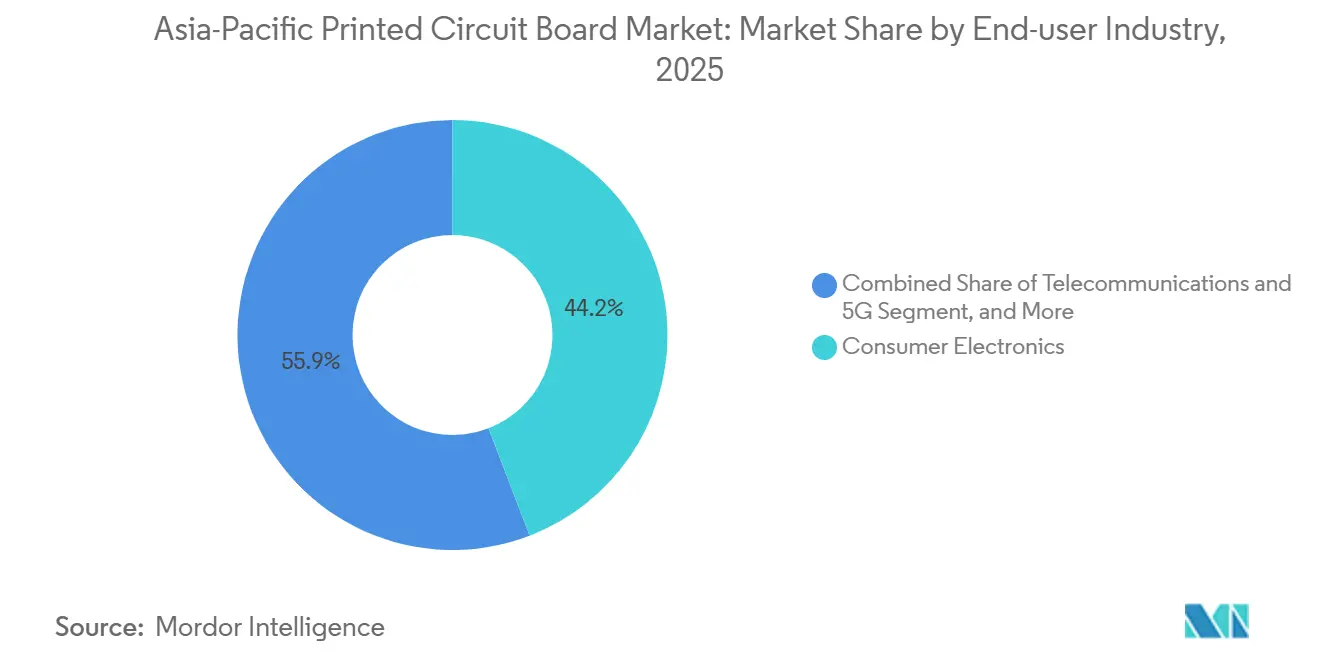
- Por industria de usuario final, la electrónica de consumo representó el 44.15% de los ingresos de 2025, mientras que se prevé que las telecomunicaciones y la infraestructura 5G se expandan a una CAGR del 5.59% durante el período de perspectiva.
- Por países, China tenía el 56.62% de la participación de mercado de PCB en Asia-Pacífico en 2025, mientras que India está en camino de registrar una CAGR del 5.92% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de placas de circuito impreso en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los requisitos de miniaturización en la electrónica de consumo | + 1.2% | China, Corea del Sur, Taiwán, Vietnam | Mediano plazo (2-4 años) |
| Expansión de las implementaciones de infraestructura 5G | + 1.1% | China, India, Corea del Sur, Japón | Corto plazo (≤ 2 años) |
| Aumento de la demanda de hardware de IA y computación de alto rendimiento | + 1.0% | China, Taiwán, Japón | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para la fabricación nacional de PCB | + 0.9% | India, China, Japón | Mediano plazo (2-4 años) |
| Aceleración de los objetivos de producción de vehículos eléctricos | + 0.8% | China, Japón, Corea del Sur, India | Largo plazo (≥ 4 años) |
| Cambio hacia soluciones de sistema en paquete a nivel de módulo | + 0.7% | Taiwán, Corea del Sur, Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los requisitos de miniaturización en la electrónica de consumo
Los smartphones plegables, los relojes inteligentes y las gafas de realidad mixta ahora requieren anchos de trazo inferiores a 50 micras y microvías apiladas que la fotolitografía convencional no puede modelar con rendimientos aceptables. El Galaxy Z Fold6 de Samsung y el Mate X5 de Huawei emplean secciones rígido-flexibles de ocho capas que resisten más de 200,000 ciclos de flexión sin degradación de la señal, mientras que el Vision Pro de Apple integra una placa base HDI de 14 capas que reduce la altura z en un 18 % mediante componentes pasivos integrados. El número promedio de capas en smartphones aumentó de 10 en 2023 a 12 en 2025, y los diseños estrella apuntan a alcanzar hasta 16 capas para 2027, lo que impulsa a los fabricantes a instalar líneas de proceso semiaditivas modificadas que aumentan la inversión en aproximadamente un 20 %.
Expansión de las implementaciones de infraestructura 5G
India operaba 474,000 estaciones base 5G para diciembre de 2025 y planea añadir 300,000 adicionales en un año. Cada macroestación utiliza de cuatro a seis placas multicapa que deben soportar grandes oscilaciones de temperatura y alta humedad. Los 4.76 millones de estaciones 5G de China están en proceso de densificación de la red en parques industriales, lo que aumenta la demanda de PCB robustas con mayor tolerancia a las vibraciones. Vietnam emitió licencias comerciales 5G a finales de 2024, y las normas de contenido local implementadas en 2025 impulsan la contratación nacional de Viettel High Tech. Las arquitecturas Open RAN adoptadas en India y Japón fragmentan aún más los requisitos de diseño y favorecen diseños de placas modulares validados en varios ecosistemas de chipsets.
Aceleración de los objetivos de producción de vehículos eléctricos
China requiere una penetración de vehículos eléctricos del 45 % para 2027, un mandato que duplica con creces el área de PCB automotriz por vehículo. [1] Ministerio de Industria y Tecnología de la Información, “Aviso sobre los objetivos de desarrollo para vehículos de nueva energía, 2025-2027”, miit.gov.cn La estrategia de crecimiento verde de Japón y los créditos fiscales K-Semiconductor de Corea del Sur impulsan nuevas líneas de cobre pesado para controladores de zona, mientras que la Agencia Internacional de Energía proyecta que Asia-Pacífico necesitará seis veces la capacidad actual de placas de electrónica de potencia para 2030. [2] Agencia Internacional de Energía, “Perspectivas globales de vehículos eléctricos 2025”, iea.org Cada plataforma eléctrica de batería ahora incluye 2–3 m² de espacio para PCB, aproximadamente el doble que los modelos de combustión interna, y los inversores de alto voltaje especifican cobre de 6 onzas para manejar corrientes continuas de 105 amperios. El programa FAME-III de la India reembolsa hasta 1,50,000 rupias por vehículo eléctrico comercial y vincula el incentivo a un valor añadido del 60 % en las placas de circuito impreso de fabricación nacional, lo que ha impulsado a Bharat FIH y Dixon a construir líneas de producción locales.
Cambio hacia soluciones de sistema en paquete a nivel de módulo
La hoja de ruta de IPC para 2025 documenta un aumento del 28% en las solicitudes de diseño de SiP, lo que impulsa a los fabricantes a instalar líneas MSAP de 15 micras y herramientas de acabado de superficie de plasma. [3] IPC, “Technology Roadmap 2025”, ipc.org El CoWoS-L de TSMC utiliza capas de redistribución de 18 micras, reduce la altura del paquete en un 14% y aumenta los ASP del sustrato aproximadamente un 20%. El Snapdragon X80 de Qualcomm fusiona los chips de RF, PMIC y memoria en un interponedor orgánico de 12 capas, reduciendo el área de la placa en un 35%. El SiP de la serie M de Apple incorpora componentes pasivos para liberar canales de enrutamiento DDR5, lo que exige laminados con constantes dieléctricas inferiores a 3.3 y factores de disipación inferiores a 0.005. La especificación Yosemite V3 del Open Compute Project exige interponedores orgánicos para tarjetas de CPU, lo que aumenta la demanda de sustratos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Interrupciones en la cadena de suministro de sustratos de alta gama | -0.6% | Taiwán, Japón, Corea del Sur, China, India | Corto plazo (≤ 2 años) |
| Costos de cumplimiento ambiental y regulaciones sobre residuos electrónicos | -0.5% | China, Japón, Corea del Sur, India | Mediano plazo (2-4 años) |
| Escasez de talento en ingeniería de embalajes avanzados | -0.4% | China, Taiwán, India | Largo plazo (≥ 4 años) |
| Barreras comerciales geopolíticas que afectan el flujo de componentes | -0.5% | China, Taiwán, Vietnam, Tailandia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Interrupciones en la cadena de suministro de sustratos de alta gama
La expansión de la planta Kawasaki de Ajinomoto en 2024 elevó la producción en un 20%. Sin embargo, la película ABF se mantuvo asignada hasta 2025, lo que prolongó los plazos de entrega del sustrato a 18 semanas y aumentó la carga de capital circulante para los fabricantes de equipos originales (OEM) más pequeños. Las placas de circuito impreso (PCB) Unimicron y Nan Ya alcanzaron una utilización cercana al 95%, mientras que las tasas de defectos aumentaron al 12% debido a la reducción de las ventanas de proceso. Los materiales BT alternativos que ofrece Mitsubishi Gas Chemical carecen de la resistencia al ciclo térmico necesaria para los conectores de servidores de 400 vatios, lo que limita la sustitución y retrasa el lanzamiento de plataformas de hiperescala.
Costos de cumplimiento ambiental y regulaciones sobre residuos electrónicos
Las normas más estrictas de China sobre la Restricción de Sustancias Peligrosas, vigentes a partir de enero de 2025, ampliaron las pruebas obligatorias de terceros a las placas industriales, lo que incrementó los costos anuales por familia de productos en aproximadamente 50,000 yuanes (7,000 dólares estadounidenses). La ley actualizada de residuos electrónicos de Japón impuso una responsabilidad extendida del productor a los fabricantes de PCB, obligándolos a financiar programas de recolección y reciclaje que las empresas más pequeñas tienen dificultades para absorber. Corea del Sur introdujo cuotas de contenido reciclado para los laminados FR-4 en 2025; sin embargo, la escasez de epoxi posconsumo obliga a los fabricantes a comprar resina virgen con un sobreprecio del 8%, lo que reduce sus márgenes.
Análisis de segmento
Por tipo de PCB: los circuitos flexibles se aceleran a medida que se intensifica la miniaturización
Las placas multicapa estándar, que representaron el 27.15 % del mercado de placas de circuito impreso (PCB) de Asia-Pacífico en 2025, siguen siendo la base de los módulos de control de carrocería y los variadores industriales, pero se enfrentan a una caída anual de precios del 3 % al 4 % a medida que los proveedores chinos aumentan su capacidad. Las placas de interconexión de alta densidad permiten vías de menos de 100 micras y ahora son estándar en los teléfonos insignia, mientras que los sustratos de circuitos integrados (CI) se adaptan a la creciente demanda de aceleradores de IA, que requieren estructuras de 30 capas con altas temperaturas de transición vítrea. Se prevé que los circuitos flexibles crezcan a un ritmo del 5.24 % entre 2026 y 2031, eclipsando la expansión general del 4.93 % del mercado de PCB de Asia-Pacífico. Los fabricantes de equipos originales (OEM) de smartphones que buscan diseños plegables y las marcas de dispositivos portátiles que integran biosensores en carcasas compactas impulsan este impulso.
Los conjuntos rígido-flexibles están ganando terreno en los módulos ADAS y LiDAR automotrices, donde la flexibilidad reduce el número de conectores y mejora la tolerancia a las vibraciones. Las placas con núcleo metálico y cerámica siguen siendo un nicho de mercado, representando menos del 5% de los ingresos regionales, y se utilizan en aplicaciones de LED y electrónica de potencia con alta temperatura. Las tendencias de inversión de capital indican una inversión sostenida en capacidad flexible y de alta densidad (HDI), como lo demuestran las instalaciones de Tripod y Kinwong de líneas de imagen directa por láser y desmear con plasma que logran geometrías de línea y espacio de 25 micras. Como resultado, los proveedores posicionados en estos nichos premium están asegurando carteras de pedidos más largas y una mayor rotación de activos en comparación con los productores multicapa de productos básicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material de sustrato: los laminados de alta velocidad ganan valor a medida que aumentan las velocidades de datos
Se prevé que los laminados de baja pérdida y alta velocidad se expandan a un ritmo del 5.61 % hasta 2031, impulsados por las actualizaciones de los conmutadores Ethernet a 800 G y 1.6 T, que requieren constantes dieléctricas inferiores a 3.5 y factores de disipación inferiores a 0.005. El vidrio-epoxi FR-4 mantuvo una cuota de mercado del 42.76 % en placas de circuito impreso (PCB) en Asia-Pacífico en 2025 gracias a su ventaja de coste de 8 USD por metro cuadrado. Sin embargo, los operadores de hiperescala adoptan cada vez más los grados premium Megtron 6 y Astra MT77 a pesar de un precio un 30 % superior. La poliimida, indispensable en circuitos flexibles, se vende entre 40 y 50 USD por metro cuadrado, ya que pocos proveedores igualan su estabilidad térmica a perfiles de soldadura de 260 °C.
Las resinas BT y ABF en sustratos de circuitos integrados (CI) representan la subcategoría de mayor crecimiento, lo que refleja los lanzamientos de IA y computación de alto rendimiento. Ajinomoto controla alrededor del 70% de este segmento y ha logrado trasladar la inflación de las materias primas a los clientes. Los sustratos con núcleo metálico y cerámicos abordan las exigentes condiciones térmicas de los amplificadores de RF y los controladores LED, pero en conjunto representan menos del 4% de los ingresos. La introducción de límites de resistencia al fuego IPC-4101 más estrictos en 2024 requirió la recalificación de muchas familias de laminados, lo que prolongó los ciclos de introducción de nuevos productos hasta nueve meses para los programas de automoción y aeroespacial.
Por industria de usuario final: las telecomunicaciones superan a la electrónica de consumo
La electrónica de consumo siguió liderando los ingresos con una cuota del 44.15 % en 2025. Sin embargo, el volumen de unidades de smartphones se estanca, por lo que el contenido adicional de PCB se debe a características como la conectividad satelital, en lugar del mero crecimiento de los envíos. La demanda de placas base de más de 30 capas en informática y centros de datos se acelera junto con la implementación de servidores de IA, un nivel de complejidad que menos de una docena de proveedores del mercado de PCB de Asia-Pacífico producen con rendimientos superiores al 80 %. Se proyecta que las telecomunicaciones y la infraestructura 5G avancen a un ritmo del 5.59 % entre 2026 y 2031, superando a la electrónica de consumo, que crece un 4.15 %. La densificación de la red en India y Vietnam requiere placas multicapa reforzadas con revestimientos conformados, que añaden un 12 % a la lista de materiales.
Las plataformas de automoción y vehículos eléctricos duplican el área de PCB en comparación con los vehículos de combustión interna, lo que requiere placas de cobre grueso para una corriente continua de 105 amperios. La electrónica de potencia industrial sigue especificando diseños de cobre grueso para inversores solares, mientras que los wearables médicos están migrando hacia circuitos flexibles, a pesar de que los ciclos de aprobación regulatoria siguen siendo largos. El sector aeroespacial y de defensa, aunque de bajo volumen, obtiene contratos con amplios márgenes de beneficio debido a las necesidades de trazabilidad MIL-PRF y AS9100, lo que refuerza el valor de las certificaciones como ventajas competitivas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El control del 56.62% de China en el mercado de placas de circuito impreso (PCB) de Asia-Pacífico en 2025 se debió a una densidad de cadena de suministro inigualable. Sin embargo, el aumento salarial y el endurecimiento de las normas ambientales están desplazando la capacidad hacia las provincias de Jiangxi y Hubei. El gobierno destinó 15 000 millones de yuanes (2100 millones de dólares) para apoyar la expansión de sustratos de circuitos integrados (CI), y Zhen Ding y Shennan Circuits comprometieron cada una más de 5 000 millones de yuanes (700 millones de dólares) para captar la demanda nacional de chips de IA. India, que se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5.92% hasta 2031, se beneficia de los reembolsos del programa de incentivos vinculados a la producción que impulsa a Dixon y Bharat FIH a construir líneas de placas para teléfonos inteligentes, mientras que los subsidios de capital adicionales del 25% en el marco del programa de fabricación de componentes electrónicos y semiconductores atraen a empresas conjuntas taiwanesas.
Japón mantiene su liderazgo en sustratos FC-BGA de alto número de capas para CPU de servidores. Ibiden y Shinko Electric representan aproximadamente el 60 % de la producción mundial gracias a su experiencia en resinas patentadas y perforación láser. Los proveedores surcoreanos Samsung Electro-Mechanics y LG Innotek integran verticalmente la capacidad de PCB con las divisiones de electrónica para teléfonos móviles y vehículos, lo que reduce el tiempo de comercialización de nuevos módulos y mantiene el margen que antes obtenían las fábricas comerciales.
Taiwán, Vietnam, Tailandia y Malasia generaron conjuntamente el 20% de los ingresos de 2025. Las taiwanesas Unimicron, Nan Ya PCB y Tripod se centran en inversiones en imágenes semiaditivas modificadas y directas por láser, en línea con la hoja de ruta de envasado de TSMC, mientras que Vietnam y Tailandia se centran en el ensamblaje con alta demanda de mano de obra tras la inflación salarial china. El clúster de Penang, en Malasia, se diversifica en sustratos, como lo demuestra el compromiso de AT&S de invertir 2 millones de euros (2.2 millones de dólares) en su planta de Kulim, que entrará en funcionamiento en 2027.
Panorama competitivo
El mercado de placas de circuito impreso (PCB) de Asia-Pacífico muestra una concentración moderada. Las empresas chinas líderes, Zhen Ding y Shennan Circuits, aceleraron la producción de sustratos para circuitos integrados (CI) para dar servicio a las roscas Biren y Moore, reduciendo así la dependencia de las cuentas de smartphones. Las taiwanesas líderes, Unimicron y Nan Ya PCB, destinan su inversión a sustratos de empaquetado a nivel de oblea con distribución en abanico que prometen mayores ASP por pulgada cuadrada, lo que las posiciona para obtener los zócalos de Apple y AMD. Ibiden mantiene un casi duopolio en sustratos FC-BGA de alto número de capas para CPU de servidor gracias a sus formulaciones de resina y recetas de perforación láser que mantienen rendimientos superiores al 85 %, un valor de referencia que solo unos pocos competidores alcanzan.
Los conglomerados surcoreanos Samsung Electro-Mechanics y LG Innotek están internalizando las necesidades de PCB para smartphones y electrónica de vehículos eléctricos, lo que reduce el mercado potencial para los proveedores comerciales. Los sustratos cerámicos para iluminación LED, las placas de cobre pesado para inversores industriales y los rígidos-flexibles para implantes médicos requieren procesos especializados que disuaden a los competidores de gran volumen.
La tecnología es el eje de la diferenciación, con menos de veinte plantas regionales capaces de diseñar líneas de 25 micras a escala comercial, lo que permite a estos operadores obtener márgenes de beneficio de dos dígitos con respecto a las plantas de tableros de productos básicos. Las solicitudes de patente, como la arquitectura híbrida de interposición de silicio orgánico 2025 de AT&S, subrayan la intención de las empresas tradicionales de proteger la propiedad intelectual de los procesos, mientras que empresas como Kinwong y FLEXium se afianzan en aplicaciones de RA/RV y LiDAR, donde las fábricas tradicionales tienen dificultades para cumplir con las nuevas limitaciones de tamaño y peso.
Líderes de la industria de placas de circuito impreso de Asia-Pacífico
Tecnología Zhen Ding Holding Limited
Shennan Circuits Co., Ltd.
Corporación de Tecnología Unimicron
Nan Ya PCB Corporación
Ibiden Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Unimicron Technology anunció una expansión de 25 mil millones de TWD (800 millones de USD) en Taoyuan para la capacidad de sustrato de circuitos integrados de grado IA, con un objetivo de aumento para el cuarto trimestre de 2027.
- Diciembre de 2025: Samsung Electro-Mechanics completó una instalación de PCB automotriz de 1.2 billones de KRW (900 millones de USD) en Busan, centrada en placas de gestión de baterías y controladores de zona.
- Noviembre de 2025: AT&S AG obtuvo un contrato de 500 millones de euros (550 millones de dólares) para suministrar placas rígidas-flexibles multicapa para cámaras ADAS automotrices europeas hasta 2030.
- Octubre de 2025: Ibiden comprometió 80 mil millones de JPY (530 millones de USD) para ampliar la producción de sustrato FC-BGA en su planta de Ogaki, cuya puesta en marcha está prevista para el segundo trimestre de 2027.
Alcance del informe sobre el mercado de placas de circuito impreso de Asia-Pacífico
Las placas de circuito impreso (PCB) son componentes esenciales que se utilizan para soportar mecánicamente y conectar eléctricamente componentes electrónicos mediante vías conductoras, pistas o trazas de señal. Se utilizan ampliamente en diversas industrias, como la electrónica de consumo, la automoción, las telecomunicaciones y la sanidad, entre otras.
El informe del mercado de placas de circuito impreso (PCB) de Asia-Pacífico está segmentado por tipo de PCB (multicapa estándar, rígido de 1-2 caras, interconexión de alta densidad, circuitos flexibles, sustratos de CI, rígido-flexible y otros tipos de PCB), material del sustrato (epoxi de vidrio, de alta velocidad y baja pérdida, poliimida, resinas de embalaje y otros materiales de sustrato), sector de usuario final (electrónica de consumo, informática y centros de datos, telecomunicaciones y 5G, automoción y vehículos eléctricos, industria y energía, salud y medicina, aeroespacial y defensa, y otros sectores de usuario final) y país (China, Japón, India, Corea del Sur, resto de Asia-Pacífico). Las previsiones de mercado se ofrecen en términos de valor (USD).
| Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados |
| Interconexión de alta densidad (HDI) |
| Circuitos flexibles (FPC) |
| Sustratos de CI (sustratos de paquete) |
| Rígido-flexible |
| Otros tipos de PCB |
| Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida |
| Poliamida (PI) |
| Resinas de embalaje (BT/ABF) |
| Otros materiales de sustrato |
| Electrónica de Consumo: |
| Computación y centros de datos |
| Telecomunicaciones y 5G |
| Automoción y vehículos eléctricos |
| Industria y Energía |
| Atención sanitaria / Médica |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
| China |
| Japan |
| India |
| South Korea |
| Resto de Asia-Pacífico |
| Por tipo de PCB | Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados | |
| Interconexión de alta densidad (HDI) | |
| Circuitos flexibles (FPC) | |
| Sustratos de CI (sustratos de paquete) | |
| Rígido-flexible | |
| Otros tipos de PCB | |
| Por material de sustrato | Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida | |
| Poliamida (PI) | |
| Resinas de embalaje (BT/ABF) | |
| Otros materiales de sustrato | |
| Por industria del usuario final | Electrónica de Consumo: |
| Computación y centros de datos | |
| Telecomunicaciones y 5G | |
| Automoción y vehículos eléctricos | |
| Industria y Energía | |
| Atención sanitaria / Médica | |
| Aeroespacial y defensa | |
| Otras industrias de usuarios finales | |
| Por país | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de placas de circuito impreso en Asia-Pacífico en 2026?
El tamaño del mercado de placas de circuito impreso de Asia-Pacífico alcanzó los USD 93.58 mil millones en 2026 y se proyecta que aumente de manera constante hasta 2031.
¿Qué tipo de PCB está creciendo más rápido en Asia-Pacífico?
Se prevé que los circuitos flexibles se expandan a una tasa de crecimiento anual compuesta (CAGR) del 5.24 % entre 2026 y 2031, superando a todas las demás categorías de placas.
¿Qué impulsa la demanda de laminados de alta velocidad?
Las actualizaciones de centros de datos a conmutadores Ethernet de 800 G y 1.6 T requieren materiales de baja pérdida que preserven la integridad de la señal a velocidades de datos elevadas.
¿Por qué India es el país con mayor crecimiento en PCB?
Los descuentos por incentivos vinculados a la producción y la diversificación de los fabricantes de equipos originales multinacionales están impulsando la CAGR del 5.92 % de la India hasta 2031.
¿Qué segmento de usuarios finales superará a la electrónica de consumo?
Se prevé que las telecomunicaciones y la infraestructura 5G crezcan a una tasa compuesta anual del 5.59 %, superando el crecimiento de la electrónica de consumo durante el período previsto.


