

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
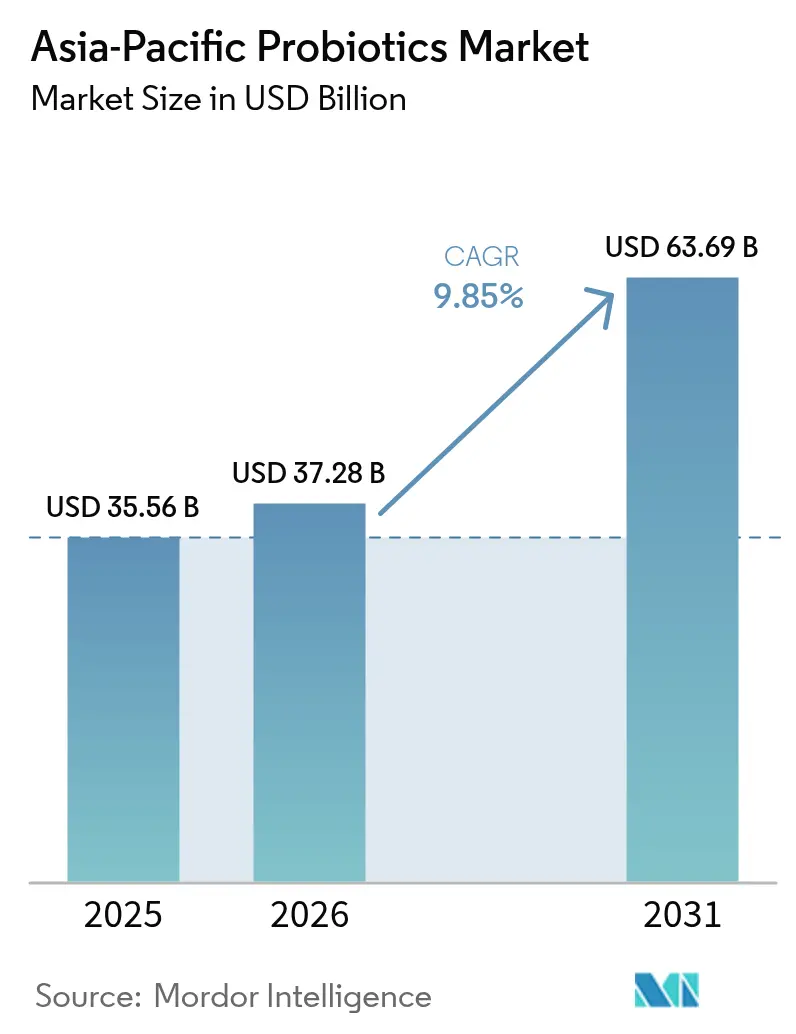
| Tamaño del mercado (2026) | USD 37.28 mil millones |
| Tamaño del mercado (2031) | USD 63.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.85% CAGR |
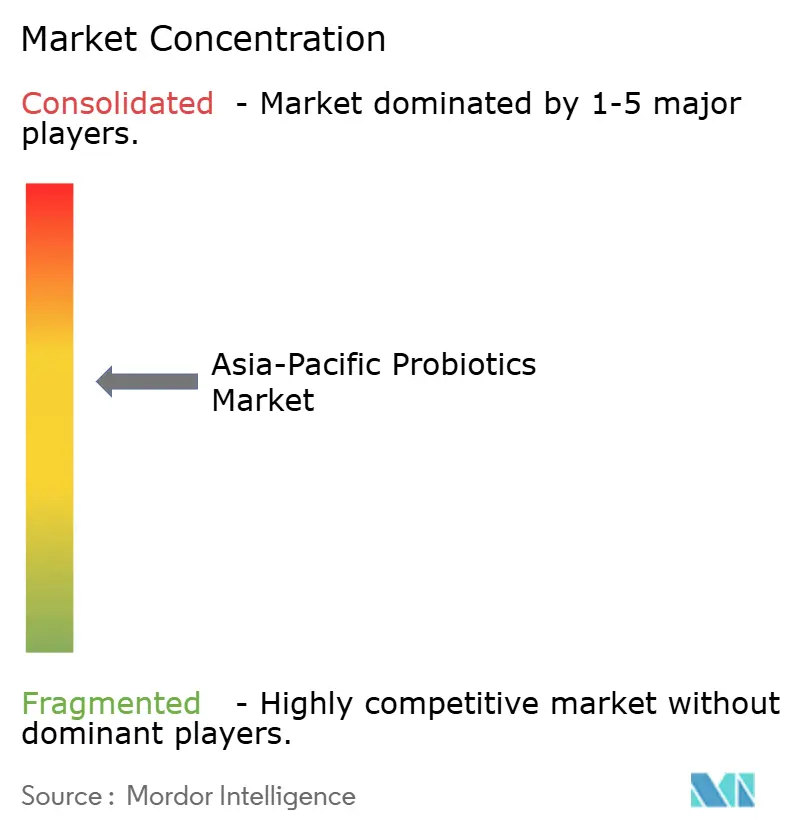
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de probióticos en Asia-Pacífico realizado por Mordor Intelligence
Se espera que el tamaño del mercado de probióticos en Asia-Pacífico crezca de USD 35.56 millones en 2025 a USD 37.28 millones en 2026 y alcance los USD 63.69 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.85 % entre 2026 y 2031. Los consumidores están cambiando de regímenes farmacológicos reactivos a una nutrición funcional centrada en el microbioma, lo que aumenta la demanda de cepas clínicamente validadas y formatos de administración orientados a la comodidad. Los proveedores multinacionales de ingredientes continúan otorgando licencias de organismos patentados a marcas regionales, mientras que las empresas líderes locales se expanden verticalmente para asegurar la fermentación y el alcance de última milla. Los canales en línea integran la telemedicina y las pruebas de microbioma, ampliando el acceso en vastas geografías. Mientras tanto, los organismos reguladores de Australia, Japón y China endurecen las normas de divulgación a nivel de cepa, lo que favorece a las empresas con sólidas líneas de investigación y sistemas de calidad.
Conclusiones clave del informe
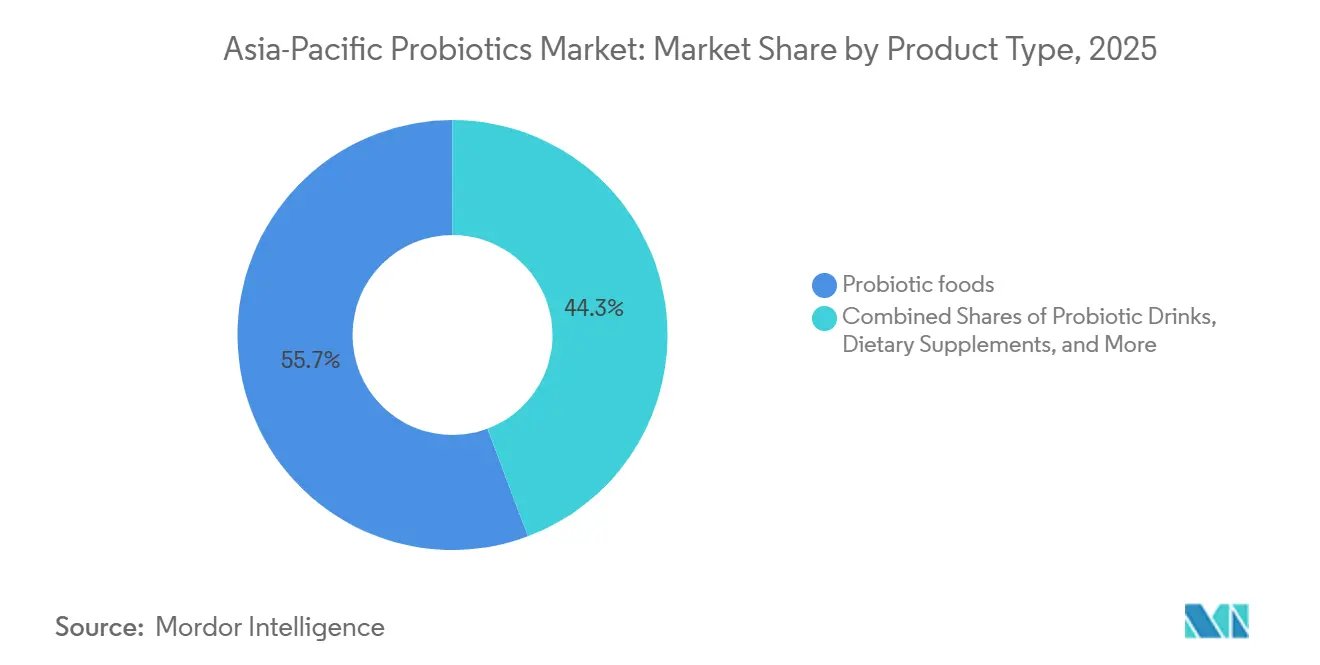
- Por tipo de producto, los alimentos probióticos lideraron con el 55.71 % de la participación de mercado de probióticos en Asia-Pacífico en 2025, mientras que los suplementos dietéticos avanzaron a una CAGR del 10.62 % hasta 2031.
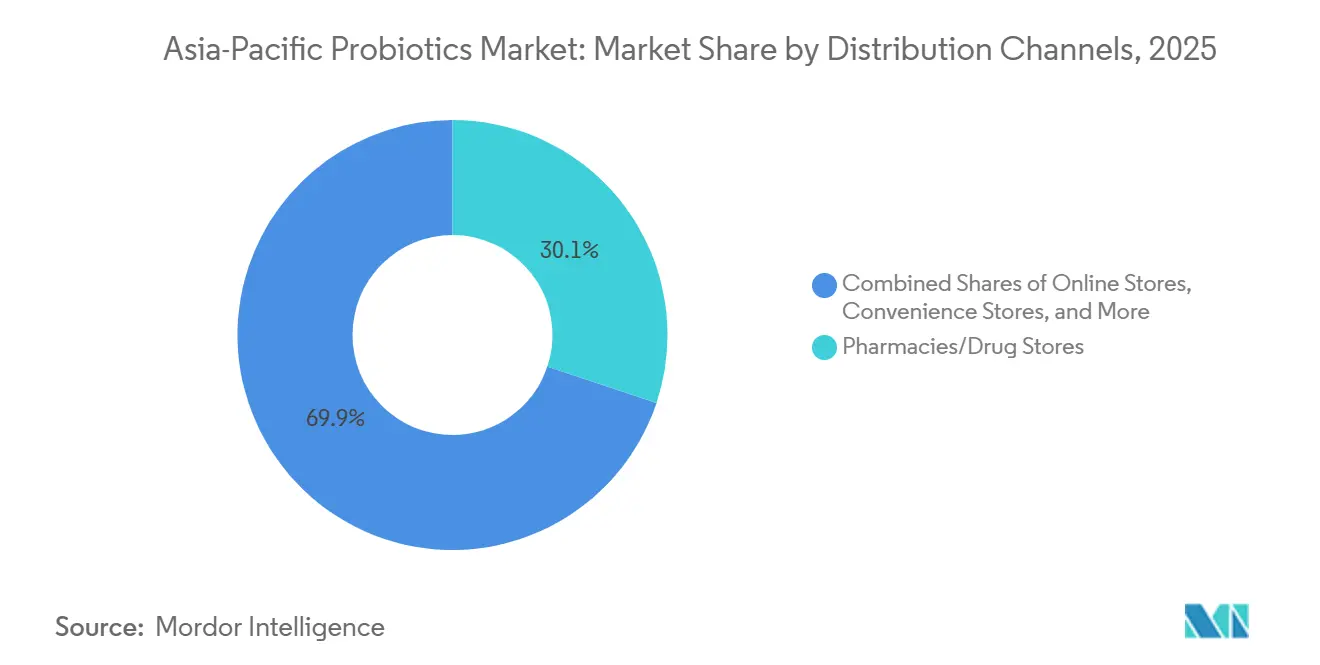
- Por canal de distribución, las farmacias y droguerías controlaron el 30.12% del valor en 2025, aunque se proyecta que las tiendas en línea crecerán a una CAGR del 10.21% hasta 2031.
- Por geografía, China contribuyó con el 34.15% de los ingresos regionales en 2025, mientras que se prevé que India se expanda a una CAGR del 12.89% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de probióticos en Asia-Pacífico
Análisis del impacto de los impulsores
| Factores de la migración | (~)% Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de alimentos y bebidas funcionales | + 2.3% | China, Japón, Corea del Sur; propagación al Sudeste Asiático | Mediano plazo (2-4 años) |
| La creciente incidencia de trastornos digestivos impulsa la expansión del mercado | + 2.1% | Pan-Asia, con una carga aguda en los centros urbanizados (Tokio, Seúl, Shanghái, Bombay) | Largo plazo (≥4 años) |
| Creciente preferencia por probióticos naturales, orgánicos y no transgénicos | + 1.4% | Australia, Japón, India urbana; demanda de nicho en ciudades de primer nivel de China | Mediano plazo (2-4 años) |
| Proliferación de canales de distribución minoristas y de comercio electrónico | + 1.8% | China, India, Sudeste Asiático; cadenas de farmacias en Japón y Corea del Sur | Corto plazo (≤2 años) |
| Avances en la investigación y la validación clínica | + 1.2% | Japón, Corea del Sur, Singapur; centros de investigación en China e India | Largo plazo (≥4 años) |
| Soluciones emergentes de nutrición personalizada basadas en el microbioma | + 0.9% | Japón, Corea del Sur, Australia; adopción temprana en ciudades de primer nivel de China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos y bebidas funcionales
En 2025, las categorías de alimentos y bebidas funcionales dominaron el consumo de ingredientes probióticos. Sin embargo, un cambio notable hacia formulaciones específicas para cada cepa está alterando la dinámica de los proveedores. En julio de 2024, Morinaga Milk Industry recibió la aprobación regulatoria en China para su Bifidobacterium longum subsp. infantis M63. Esta iniciativa está estratégicamente dirigida a los productores de fórmulas infantiles interesados en imitar la capacidad de metabolización de oligosacáridos de la microbiota intestinal de los lactantes. También en julio de 2024, Nestlé inició el ensayo clínico STARLIT en China. El ensayo se centra en una fórmula infantil enriquecida con oligosacáridos de leche materna (específicamente 2' fucosil lactosa y lacto N neotetraosa) y probióticos. Esta fórmula está diseñada para cumplir con los requisitos de datos de eficacia previos a la comercialización establecidos por la Comisión Nacional de Salud de China para nuevos ingredientes alimentarios. En octubre de 2025, Yakult presentó Y1000 en Singapur. Esta bebida láctea fermentada contiene la cepa Shirota de Lacticaseibacillus paracasei, que aporta 10 000 millones de UFC por 100 ml. Comercializada por sus beneficios para la reducción del estrés y la calidad del sueño, esta bebida se aleja del enfoque tradicional de Yakult en la salud digestiva, alineándose con el mayor énfasis en el bienestar mental en el contexto pospandémico. En 2025, Kirin Holdings reveló sus planes para su bacteria plasmática de ácido láctico, Lactococcus lactis, cepa Plasma. Con su debut en Taiwán previsto para 2025, la marca prevé expandirse a Australia y el Sudeste Asiático para 2027, respaldada por sus propiedades inmunomoduladoras, respaldadas por más de 30 estudios revisados por pares.
La creciente incidencia de trastornos digestivos impulsa la expansión del mercado
Para 2024, la prevalencia del síndrome del intestino irritable (SII) se situó en el 16.7% en Japón, el 13% en China y el 12.9% en Corea del Sur. Sin embargo, a menos del 30% de estos pacientes se les administraron probióticos como tratamiento primario. Esta notable brecha terapéutica ha llamado la atención de las empresas farmacéuticas y nutracéuticas, lo que las ha impulsado a iniciar programas de formación médica. En 2024, el Hospital General Changi de Singapur inició un ensayo clínico centrado en probióticos multicepa para el SII postinfeccioso. Esta afección, prevalente en el 10-15% de los viajeros que regresan del sudeste asiático, una zona conocida por su exposición endémica a patógenos entéricos, se ha convertido en un punto focal para el hospital. Mientras tanto, el ensayo DIVINE en Indonesia, respaldado por DSM Firmenich, investigó los efectos de Bifidobacterium lactis HN019 en el SII con predominio de estreñimiento. Tras 4 semanas, los resultados mostraron un aumento del 40 % en la frecuencia de las deposiciones en comparación con el grupo placebo. Esta evidencia contundente está impulsando a las aseguradoras de Japón y Corea del Sur a considerar el reembolso de suplementos probióticos a pacientes diagnosticados con SII. Este cambio de política, impulsado por el Ministerio de Salud, Trabajo y Bienestar Social de Japón, tiene el potencial de generar una demanda anual adicional de entre 200 y 300 millones de dólares para 2028.[ 1 ]Fuente: Ministerio de Salud, Trabajo y Bienestar Social, "Alimentos con declaraciones de función: Aprobación de probióticos muertos por calor". mhlw.go.jp.
Creciente preferencia por probióticos naturales, orgánicos y no transgénicos
En Australia y Japón, los consumidores exigen cada vez más certificaciones orgánicas y sin OMG, lo que subraya la importancia de la transparencia en el origen de los ingredientes y la fabricación. En 2024, Food Standards Australia New Zealand estableció que todos los productos probióticos deben indicar claramente la designación de la cepa [2] Fuente: Food Standards Australia New Zealand, “Probiotic Labeling Requirements”, foodstandards.gov.au . Esta normativa plantea desafíos para los proveedores que suelen utilizar la terminología más amplia de “mezcla de Lactobacillus”. Mientras tanto, el Ministerio de Salud, Trabajo y Bienestar de Japón dio un paso importante en 2024 al añadir los probióticos inactivados por calor, o postbióticos, a su registro de Alimentos con Declaraciones Funcionales. Este cambio permite a las marcas evitar los gastos de la cadena de frío sin dejar de promover los beneficios de la modulación inmunitaria. Cabe destacar que este cambio normativo está generando interés en China y Corea del Sur, que están considerando su adopción. En una importante inversión, BY-HEALTH, el fabricante líder de suplementos dietéticos en China, destinó 500 millones de RMB (aproximadamente 70 millones de USD) en 2024. Su objetivo es cultivar cepas propias que no solo eviten los problemas relacionados con los organismos genéticamente modificados (OGM), sino que también cumplan con los criterios de certificación orgánica establecidos por la norma china GB/T 19630. Además, entre 2024 y principios de 2026, Yili Group obtuvo 28 patentes relacionadas con la producción de oligosacáridos de la leche humana. Esta estrategia posiciona a Yili Group para ofrecer prebióticos no transgénicos, mejorando tanto las fórmulas infantiles como los suplementos dietéticos para adultos con formulaciones probióticas complementarias.
Proliferación de canales de distribución minoristas y de comercio electrónico
Las cadenas de farmacias y las plataformas en línea se están fusionando en ecosistemas omnicanal, ofreciendo servicios integrales como pruebas diagnósticas, recomendaciones personalizadas y gestión de suscripciones. En 2024, Watsons Filipinas amplió su presencia a 1,166 tiendas, añadiendo 80 nuevas ubicaciones y inaugurando 400 farmacias comunitarias. Estas farmacias no solo ofrecen probióticos refrigerados, sino que también ofrecen consultas para ayudar a los clientes a seleccionar las cepas adecuadas. En 2024, Guardian Malaysia operaba 554 tiendas, controlando aproximadamente el 24 % del mercado de la salud y la belleza. En marzo de 2025, implementaron un programa de fidelización basado en IA que adapta las recomendaciones de productos probióticos según el historial de compras individual y los objetivos de salud declarados por los propios clientes. Las plataformas de comercio electrónico chinas, entre 2024 y 2025, experimentaron un aumento interanual del 6 % en las ventas de suplementos probióticos. Cabe destacar que JD.com y Alibaba Health han comenzado a ofrecer consultas de telemedicina, lo que les permite recetar cepas específicas para problemas gastrointestinales. En Corea del Sur, las ventas en línea de alimentos funcionales saludables experimentaron un aumento del 18% en 2024. Este aumento se atribuyó en gran medida a las marcas directas al consumidor que eluden los márgenes de beneficio tradicionales de las farmacias y atraen a los clientes con descuentos por suscripción que van del 15% al 20%.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos elevados de investigación y desarrollo | -0.8% | Japón, Corea del Sur, Australia; centros de investigación de primer nivel emergentes en China | Largo plazo (≥4 años) |
| Intensa competencia de productos alternativos de bienestar | -0.6% | Pan-Asia, particularmente centros urbanos con diversas opciones de suplementos | Mediano plazo (2-4 años) |
| Conciencia limitada del consumidor en ciertas regiones | -0.5% | Sudeste asiático (Indonesia, Tailandia, Vietnam), India rural, China rural | Corto plazo (≤2 años) |
| Obstáculos regulatorios estrictos y declaraciones de productos restringidas | -0.7% | Australia, Nueva Zelanda, Japón; endurecimiento de la política monetaria en China y la India | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos elevados de investigación y desarrollo
Las multinacionales consolidadas, con mayor capacidad financiera, se desenvuelven con mayor facilidad en el complejo proceso de caracterización de cepas, pruebas de estabilidad y ensayos clínicos, que requiere un alto nivel de capital. Obtener la aprobación regulatoria de una nueva cepa probiótica desde el laboratorio exige una inversión de entre 5 y 10 millones de dólares y un compromiso de 3 a 5 años. Este proceso, largo y costoso, suele desalentar las inversiones en áreas especializadas como la salud bucodental o la dermatología. En Japón, el Ministerio de Salud, Trabajo y Bienestar Social ha establecido un estándar alto para la presentación de solicitudes de alimentos, exigiendo ensayos clínicos en humanos con más de 50 participantes. Esto supone un reto para los formuladores más pequeños, que a menudo dependen del apoyo de organizaciones de investigación por contrato. Mientras tanto, en 2024, la Comisión Nacional de Salud de China exigió la secuenciación completa del genoma de nuevas cepas probióticas. Este paso, destinado a detectar genes de resistencia a los antibióticos y factores de virulencia, añade entre 50,000 y 100,000 dólares adicionales a los costes previos a la comercialización. En Australia, la Administración de Productos Terapéuticos causó sensación en 2024 al reclasificar los probióticos de dosis alta como medicamentos complementarios. Este cambio implicó estrictas auditorías de Buenas Prácticas de Fabricación e informes de farmacovigilancia, lo que resultó en un aumento del 20 % al 30 % en los gastos generales de cumplimiento.
Intensa competencia de productos alternativos de bienestar
En el ámbito de la nutrición funcional, los probióticos compiten por la atención del consumidor junto con los prebióticos, los postbióticos, las enzimas digestivas, los adaptógenos herbales y los alimentos fermentados. Los postbióticos, que consisten en células bacterianas muertas por calor y sus metabolitos, cobraron impulso en Japón y Corea del Sur durante 2024 y 2025. Su atractivo radica en su capacidad para eludir la logística de la cadena de frío y ofrecer una vida útil prolongada. Sin embargo, cabe destacar que la evidencia clínica que respalda su eficacia no es tan sólida como la de los probióticos vivos. Mientras tanto, alimentos básicos fermentados como el kimchi, el miso y el natto ofrecen una gama diversa de microbios a un precio más accesible que el de los suplementos. Esta asequibilidad tiene un gran impacto en mercados con presupuestos ajustados como Indonesia y Vietnam. En India y China, los suplementos digestivos herbales como el jengibre, la cúrcuma y el aceite de menta piperita dominan los círculos de la medicina tradicional. En estos países, los profesionales de la medicina ayurvédica y la medicina tradicional china suelen recomendar estos remedios botánicos antes de recurrir a los probióticos occidentales.
Análisis de segmento
Por tipo de producto: Los suplementos dietéticos superan a los formatos tradicionales
Se proyecta que los suplementos dietéticos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 10.62 % hasta 2031, impulsados por profesionales urbanos que priorizan la conveniencia y los beneficios específicos sobre los formatos lácteos tradicionales. En 2025, los alimentos probióticos dominaron una participación de mercado del 55.71 %, impulsados por la amplia popularidad del yogur en Japón y Corea del Sur, donde el consumo anual per cápita superó los 15 kg. Sin embargo, el crecimiento se está desacelerando a medida que los consumidores optan por las cápsulas, que ofrecen un mayor recuento de UFC sin los inconvenientes de los azúcares añadidos ni la refrigeración. En 2025, las bebidas probióticas, divididas en categorías lácteas y no lácteas, alcanzaron un valor de mercado sustancial. Las variantes no lácteas, incluidas las opciones a base de coco, almendra y avena, están experimentando un auge en Australia y la India urbana. Este crecimiento se atribuye en gran medida a la alta prevalencia de la intolerancia a la lactosa (del 60 % al 70 % en Asia Oriental) y a la creciente tendencia de las dietas veganas. Si bien la alimentación y la nutrición animal representan un segmento menor, están ganando terreno rápidamente en países con una fuerte presencia acuícola como Vietnam, Tailandia e Indonesia. En estos países, cepas como Bacillus subtilis y Lactobacillus están reemplazando a los antibióticos promotores de crecimiento tradicionales en el cultivo de camarón y tilapia, lo que se traduce en un aumento del 8 al 12 % en la tasa de conversión alimenticia y una disminución de la carga de patógenos, según lo señalado por el Departamento de Pesca y Acuicultura de la FAO.
El yogur sigue dominando el panorama de los alimentos probióticos, pero se enfrenta a la presión sobre los márgenes de la competencia de marcas blancas y al creciente desinterés del consumidor por las ofertas de una sola cepa. Entre 2024 y 2025, las fórmulas infantiles y los alimentos para bebés se hicieron un nicho lucrativo. Cabe destacar que el Bifidobacterium longum subsp. Infantis M63 de Morinaga recibió luz verde en China, lo que permite a los fabricantes cobrar un recargo del 20 al 30 % sobre las ofertas estándar. Si bien los productos de panadería, cereales para el desayuno, snacks y dulces representaron menos del 5 % del uso de ingredientes probióticos en 2025, debido a los procesos térmicos que desactivan los cultivos vivos, se vislumbran innovaciones. Los formatos posbióticos termoestables están empezando a cambiar las reglas del juego. En 2024, el registro japonés de Alimentos con Declaraciones de Función aprobó cepas de Lactobacillus inactivadas por calor para productos horneados, lo que indica un posible auge en este segmento. La claridad regulatoria en Corea del Sur y Japón está resultando ventajosa para los suplementos dietéticos. Sus marcos de alimentos funcionales saludables permiten afirmaciones como "ayuda a mantener niveles saludables de colesterol", un privilegio que no se otorga a los alimentos convencionales. Esta ventaja regulatoria no solo refuerza el cumplimiento normativo, sino que también facilita la fijación de precios premium.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canales de distribución: las plataformas en línea alteran el dominio de las farmacias
Las tiendas en línea, con un crecimiento proyectado del 10.21% CAGR hasta 2031, erosionarán la participación de mercado del 30.12% que las farmacias y droguerías tenían en 2025. Este cambio se produce a medida que las plataformas de comercio electrónico integran cada vez más consultas de telemedicina, modelos de suscripción y pruebas de microbioma directas al consumidor. Si bien las farmacias disfrutan de ventajas estructurales en Japón y Corea del Sur, donde los consumidores confían en las recomendaciones de los farmacéuticos y prefieren inspeccionar los productos refrigerados antes de la compra, las empresas chinas JD Health y Alibaba Health lograron avances significativos. Capturaron entre el 15% y el 18% de las ventas de probióticos en 2025 al ofrecer entrega en 24 horas y correspondencia de productos impulsada por IA basada en la información de los síntomas. Los supermercados e hipermercados, que aprovechan formatos probióticos estables a temperatura ambiente que evitan las restricciones de la cadena de frío, representaron una participación de mercado significativa. Esta estrategia resuena en el sudeste asiático, donde la penetración del comercio minorista moderno está rezagada con respecto al noreste asiático. En Japón y Corea del Sur, las tiendas de conveniencia y de comestibles, aunque fragmentadas, sirven como canales de compra impulsiva para bebidas probióticas monodosis. Cabe destacar que el modelo de venta directa de Yakult (Yakult Ladies) entregó 8 millones de botellas diarias en 2024, lo que reforzó la fidelidad a la marca mediante relaciones personales y entrega a domicilio.
En 2024, Watsons Filipinas amplió su presencia a 1,166 tiendas, añadiendo 80 nuevas ubicaciones. También inauguró 400 farmacias comunitarias, que ofrecen probióticos refrigerados y consultas farmacéuticas. Este modelo híbrido combina a la perfección la comodidad de la tienda con la orientación profesional. Por otro lado, Guardian Malasia, que operaba 554 tiendas en 2024 y abarcaba aproximadamente el 24 % del mercado de salud y belleza, lanzó un programa de fidelización basado en IA en marzo de 2025. Este programa recomienda productos probióticos según el historial de compras individual y los objetivos de salud declarados por los consumidores. Las plataformas online combinan cada vez más probióticos con productos complementarios para aumentar el valor promedio de los pedidos. Esta táctica supone un reto para los comercios físicos, que se enfrentan a limitaciones de espacio en los estantes. La categoría "otros", que abarca las ventas directas, el marketing multinivel y los canales institucionales como hospitales y clínicas, representó menos del 10% de la distribución en 2025. Sin embargo, está experimentando un crecimiento en India, donde Amway y Herbalife aprovechan los modelos de marketing en red para penetrar en ciudades de segundo y tercer nivel, áreas que el comercio minorista moderno suele pasar por alto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de probióticos de China e India
En 2025, China dominaba con una cuota del 34.15% en los ingresos por probióticos en Asia-Pacífico. Sin embargo, a medida que las medidas regulatorias se endurecen y las ciudades de primer y segundo nivel se saturan, las marcas están cambiando su enfoque a los centros urbanos de segundo y tercer nivel. En estos últimos, el consumo per cápita se sitúa por debajo de las dos raciones semanales. Un nuevo mandato de la Comisión Nacional de Salud en 2024, que exige la secuenciación del genoma completo para nuevas cepas, ha añadido entre 50,000 y 100,000 USD adicionales a los costes por cepa antes de su comercialización. Esta medida ha favorecido inadvertidamente a empresas consolidadas como BY-HEALTH y Yili Group frente a formuladores más pequeños. Mientras tanto, el mercado de probióticos de la India está en rápido ascenso, con una tasa de crecimiento anual compuesta (TCAC) del 12.89% hasta 2031. Este aumento, el más rápido de la región, se atribuye en gran medida a una aclaración de 2024 de la Autoridad de Seguridad y Normas Alimentarias. Permitieron las declaraciones de propiedades saludables de los probióticos, siempre que los umbrales de UFC superen las 10^6 por porción al final de su vida útil. Esta aprobación regulatoria ha otorgado a las marcas que cumplen con la normativa una ventaja de marketing.
Mercado de probióticos de Asia-Pacífico y Oceanía
El panorama probiótico de Japón está evolucionando, con un enfoque en los postbióticos y paraprobióticos. El Ministerio de Salud, Trabajo y Bienestar Social ha otorgado la categoría de "Alimentos con Declaraciones de Función" a las cepas de Lactobacillus inactivadas por calor. Esta designación no solo evita la logística de la cadena de frío, sino que también extiende su vida útil a unos impresionantes 18-24 meses. En un giro estratégico, Yakult presentó su bebida de leche fermentada Y1000 en Singapur este octubre. Infusionada con la cepa Lacticaseibacillus paracasei Shirota, con una potente concentración de 10 mil millones de UFC por 100 ml, Y1000 se comercializa por sus beneficios para reducir el estrés y mejorar el sueño. Esto marca un cambio con respecto al enfoque tradicional de Yakult en la salud digestiva, en perfecta sintonía con el creciente énfasis en el bienestar mental. Si bien Australia y Nueva Zelanda experimentan un sólido crecimiento anual, también se enfrentan a un mandato de 2024 de Food Standards Australia New Zealand. Esta norma, que exige la divulgación del nivel de cepa en las etiquetas, plantea desafíos para los proveedores acostumbrados a las descripciones genéricas de "mezcla de Lactobacillus", lo que obliga a algunos a reformular o incluso a abandonar el mercado. En el Sudeste Asiático, Indonesia, Tailandia y Malasia representan en conjunto entre el 12 % y el 15 % de los ingresos regionales.
Mercado de probióticos de Corea del Sur y la ASEAN
Sin embargo, con un consumo per cápita inferior a 0.5 raciones semanales, el crecimiento se ve frenado. Los desafíos surgen de una infraestructura de cadena de frío limitada, un panorama minorista fragmentado y una falta general de conocimiento del consumidor sobre los beneficios de los probióticos más allá del yogur. El Ministerio de Seguridad Alimentaria y Farmacéutica de Corea del Sur dio luz verde a 23 nuevos ingredientes probióticos para alimentos funcionales para la salud entre 2024 y principios de 2026 [3] Fuente: Autoridad de Seguridad Alimentaria y Normas de la India, “Directrices del umbral de UFC”, fssai.gov.in . Entre estos se encuentran consorcios de múltiples cepas destinados a mejorar la función cognitiva a través del eje intestino-cerebro. Esta vía regulatoria ofrece afirmaciones relacionadas con la reducción del riesgo de enfermedades, un privilegio que no se encuentra comúnmente en muchos otros mercados. Mientras tanto, la región más amplia de Asia-Pacífico, que incluye naciones como Vietnam y Filipinas, está experimentando un crecimiento impulsado por el aumento de los ingresos disponibles, la urbanización y la expansión de las cadenas de farmacias. Sin embargo, persiste un obstáculo importante: la fragmentación regulatoria. Cada país tiene sus propios procesos de aprobación, lo que provoca retrasos de entre 12 y 18 meses en el lanzamiento de productos y un aumento de los costes de cumplimiento normativo.
Panorama regulatorio
La regulación en Asia-Pacífico sigue fragmentada entre los marcos normativos para alimentos y los marcos para productos terapéuticos o suplementos para la salud, y su aplicación se centra cada vez más en la identificación de la cepa, la justificación de la seguridad y las declaraciones permitidas. India regula los productos probióticos bajo el Reglamento de Seguridad Alimentaria y Normas (Suplementos para la Salud, Nutracéuticos, FSDU, FSMP y Alimentos Prebióticos y Probióticos) de 2022, y el proceso de cumplimiento basado en el portal de la FSSAI determina las declaraciones de la etiqueta y la elegibilidad de los ingredientes. En Australia, los productos probióticos de dosis más altas suelen estar sujetos al régimen de medicamentos complementarios de la Administración de Productos Terapéuticos (TGA), mientras que las solicitudes para alimentos pueden generar consideraciones sobre nuevos alimentos según el Código de Normas Alimentarias de Australia y Nueva Zelanda, lo que endurece el estándar probatorio para nuevas cepas y formatos.
Japón continúa diferenciando sus productos mediante vías de certificación como FOSHU, donde los expedientes se revisan bajo marcos que involucran a la Comisión de Seguridad Alimentaria de Japón (FSCJ) y al Ministerio de Salud, Trabajo y Bienestar (MHLW). Malasia exige que los suplementos alimenticios que contienen probióticos se registren ante la Agencia Nacional Reguladora Farmacéutica (NPRA), mientras que Taiwán gestiona los productos con certificación de propiedades probióticas bajo la Ley de Gobierno de Alimentos Saludables a través de un sistema de permisos administrado por el Ministerio de Salud y Bienestar. Esta combinación de permisos, registros y estándares alimentarios impulsa la secuenciación de lanzamientos en múltiples mercados, y las empresas tienden a priorizar los países donde las certificaciones permitidas y la aceptación de cepas son más claras.
Panorama competitivo
En el mercado de probióticos de Asia Pacífico, las corporaciones multinacionales compiten con actores regionales innovadores y empresas biotecnológicas emergentes. Las empresas con una sólida validación clínica, experiencia en la gestión de marcos regulatorios en diferentes regiones y extensas redes de distribución —que abarcan tanto canales tradicionales como digitales— poseen una ventaja competitiva. El mercado está cambiando su enfoque hacia la diferenciación específica de cepas en lugar de mezclas probióticas genéricas. Las empresas líderes están priorizando la inversión en investigación propia para desarrollar soluciones terapéuticas específicas para la salud digestiva, el apoyo inmunitario y las crecientes categorías de bienestar.
Las innovaciones tecnológicas impulsan ventajas competitivas, y las empresas adoptan técnicas avanzadas de fabricación, tecnologías de microencapsulación y plataformas de nutrición personalizadas que adaptan cepas probióticas específicas a las necesidades individuales de los consumidores. Colaboraciones recientes, como las empresas conjuntas de Evonik, ponen de manifiesto una tendencia hacia la consolidación de la industria al combinar la experiencia en biotecnología con las capacidades de fabricación regionales.
Las empresas competentes en el complejo entorno regulatorio de la región Asia-Pacífico no solo garantizan el cumplimiento normativo, sino que también logran una entrada más rápida al mercado y una mayor expansión geográfica. El panorama competitivo favorece a las empresas que integran eficazmente la innovación científica con la ejecución comercial, en particular a aquellas que transforman la investigación clínica en productos de consumo accesibles que ofrecen beneficios para la salud mensurables, a la vez que cumplen con los estrictos estándares regulatorios en diversos mercados.
Líderes de la industria de probióticos en Asia-Pacífico
-
PepsiCo Inc.
-
Danone SA
-
Yakult Honsha Co. Ltd.
-
Nestlé SA
-
Bio-k Plus Internacional
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Danone firmó un acuerdo definitivo para adquirir MADE Group, con sede en Australia, incorporando marcas centradas en la salud, como yogures para la salud intestinal, bebidas listas para consumir con alto contenido proteico y productos a base de coco. Esta operación amplía la cartera de nutrición funcional de Danone y fortalece su plataforma regional para una innovación y distribución más rápidas en toda la región de Asia-Pacífico.
- Julio de 2025: PepsiCo lanzó Pepsi Prebiotic Cola en la categoría de refrescos de cola tradicionales, introduciendo así un formato carbonatado convencional en el mercado de bebidas prebióticas y funcionales. Este lanzamiento intensificó la presión competitiva sobre las bebidas probióticas y otras bebidas con un enfoque biótico más amplio, al normalizar las afirmaciones sobre sus propiedades funcionales en ocasiones de consumo masivo.
- Julio de 2024: Danone India lanzó Yakult Light Mango, ampliando su gama de bebidas probióticas con una variante baja en azúcar y con sabor local, manteniendo la cepa característica de la marca. Este producto pone de manifiesto cómo la adaptación del sabor y la reducción de azúcar se utilizan para mantener el volumen de ventas en mercados sensibles al precio, sin perder de vista la esencia probiótica.
Alcance del informe sobre el mercado de probióticos en Asia y el Pacífico
Los probióticos son una combinación de bacterias y levaduras beneficiosas que ayudan a humanos y animales a mantener el equilibrio microbiano intestinal.
El mercado de probióticos en Asia-Pacífico se segmenta por tipo de producto en alimentos probióticos, bebidas probióticas, suplementos dietéticos y alimentos y nutrición animal. Los alimentos probióticos se dividen en yogur, panadería y cereales para el desayuno, fórmulas infantiles y alimentos para bebés, snacks y dulces, entre otros. Las bebidas probióticas se dividen en productos lácteos y no lácteos. Por canales de distribución, el mercado se segmenta en supermercados/hipermercados, farmacias, tiendas de conveniencia/alimentos, tiendas en línea, entre otros. Por geografía, el mercado se segmenta en China, India, Japón, Australia, Indonesia, Tailandia, Malasia, Corea del Sur y el resto de Asia-Pacífico. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Alimentos probióticos | Yogurt |
| Panadería y cereales para el desayuno | |
| Fórmula infantil y alimentos para bebés | |
| Aperitivos y Confitería | |
| Otros | |
| Bebidas probióticas | A base de lácteos |
| No lácteo | |
| Suplementos dietéticos | |
| Alimentación y Nutrición Animal |
Por Canales de Distribución
| Supermercado/Hipermercados |
| Farmacias y Droguerías |
| Tiendas de conveniencia/supermercados |
| Tiendas en línea |
| Otros |
Por geografía
| China |
| India |
| Japan |
| Australia |
| Indonesia |
| Thailand |
| Malaysia |
| South Korea |
| Resto de Asia-Pacífico |
| Por tipo de producto | Alimentos probióticos | Yogurt |
| Panadería y cereales para el desayuno | ||
| Fórmula infantil y alimentos para bebés | ||
| Aperitivos y Confitería | ||
| Otros | ||
| Bebidas probióticas | A base de lácteos | |
| No lácteo | ||
| Suplementos dietéticos | ||
| Alimentación y Nutrición Animal | ||
| Por Canales de Distribución | Supermercado/Hipermercados | |
| Farmacias y Droguerías | ||
| Tiendas de conveniencia/supermercados | ||
| Tiendas en línea | ||
| Otros | ||
| Por geografía | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de probióticos en Asia-Pacífico en 2031?
Se proyecta que alcance los 63.69 millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 9.85 % a partir de 2026.
¿Qué segmento está creciendo más rápido dentro de la región?
Los suplementos dietéticos están avanzando a una tasa compuesta anual del 10.62%, superando a los alimentos y bebidas.
¿Por qué India registra el mayor crecimiento?
La aclaración del umbral de UFC de 2024 de FSSAI permitió obtener afirmaciones claras sobre la salud de los probióticos, lo que estimuló los lanzamientos y aceleró la adopción a una CAGR del 12.89 %.
¿Cómo influyen las plataformas online en las ventas?
El comercio electrónico integra la telemedicina, la combinación de productos con inteligencia artificial y la entrega en el mismo día, impulsando los canales en línea a una CAGR del 10.21 % hasta 2031.


