

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
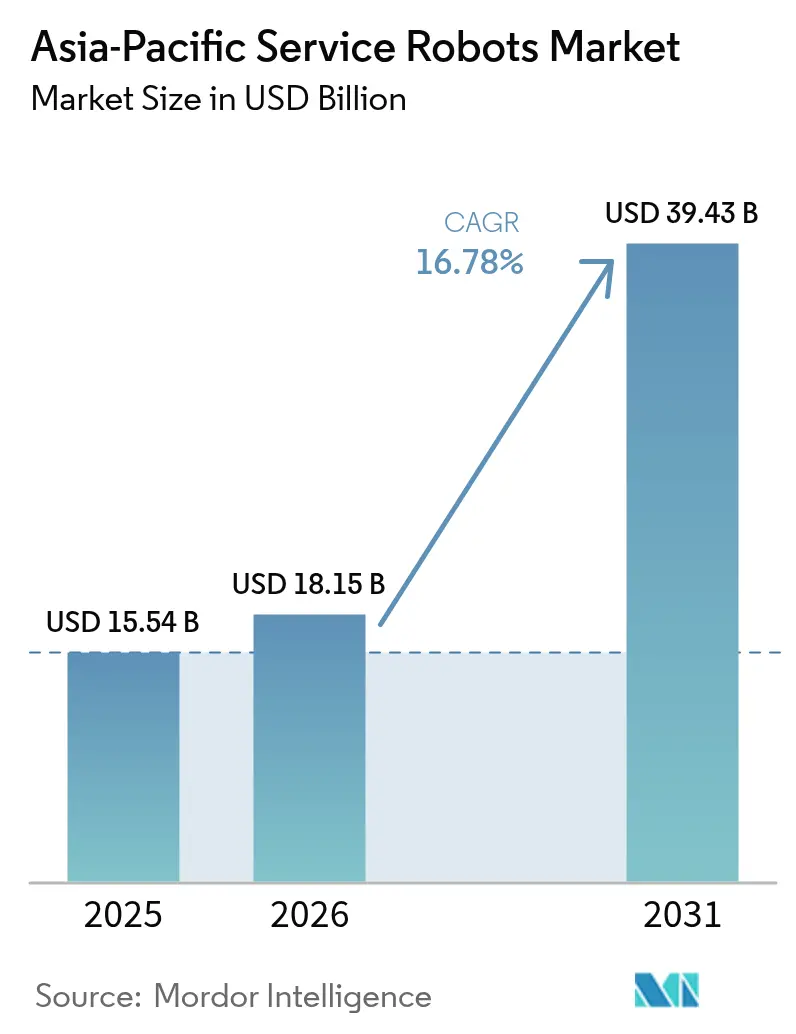
| Tamaño del mercado (2026) | USD 18.15 mil millones |
| Tamaño del mercado (2031) | USD 39.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.78% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de robots de servicio en Asia-Pacífico realizado por Mordor Intelligence
El tamaño del mercado de robots de servicio de Asia Pacífico en 2026 se estima en USD 18.15 millones, creciendo desde el valor de 2025 de USD 15.54 millones con proyecciones para 2031 que muestran USD 39.43 millones, creciendo a una CAGR del 16.78% durante 2026-2031. Un aumento en los programas de automatización en China, Japón y Corea del Sur está redefiniendo las estrategias de la fuerza laboral, mientras que el comercio electrónico, la modernización de la atención médica y las agendas digitales respaldadas por el gobierno aceleran la adopción. La automatización de la logística ya no es un juego de eficiencia, se ha convertido en una necesidad operativa a medida que se intensifican los mercados laborales ajustados y las presiones de entrega de última milla. Los proveedores de atención médica ahora tratan a los robots como activos clínicos esenciales que mejoran los resultados de los pacientes y alivian la escasez de personal. La convergencia de 5G y la IA a bordo está permitiendo el control remoto en tiempo real y el análisis de datos, ampliando las opciones de implementación en los servicios públicos y la inspección de infraestructura crítica. Aunque los altos costos de integración y los estándares de seguridad fragmentados aún moderan su adopción entre las PYME, los modelos de robótica como servicio están comenzando a cerrar la brecha de asequibilidad.
Conclusiones clave del informe
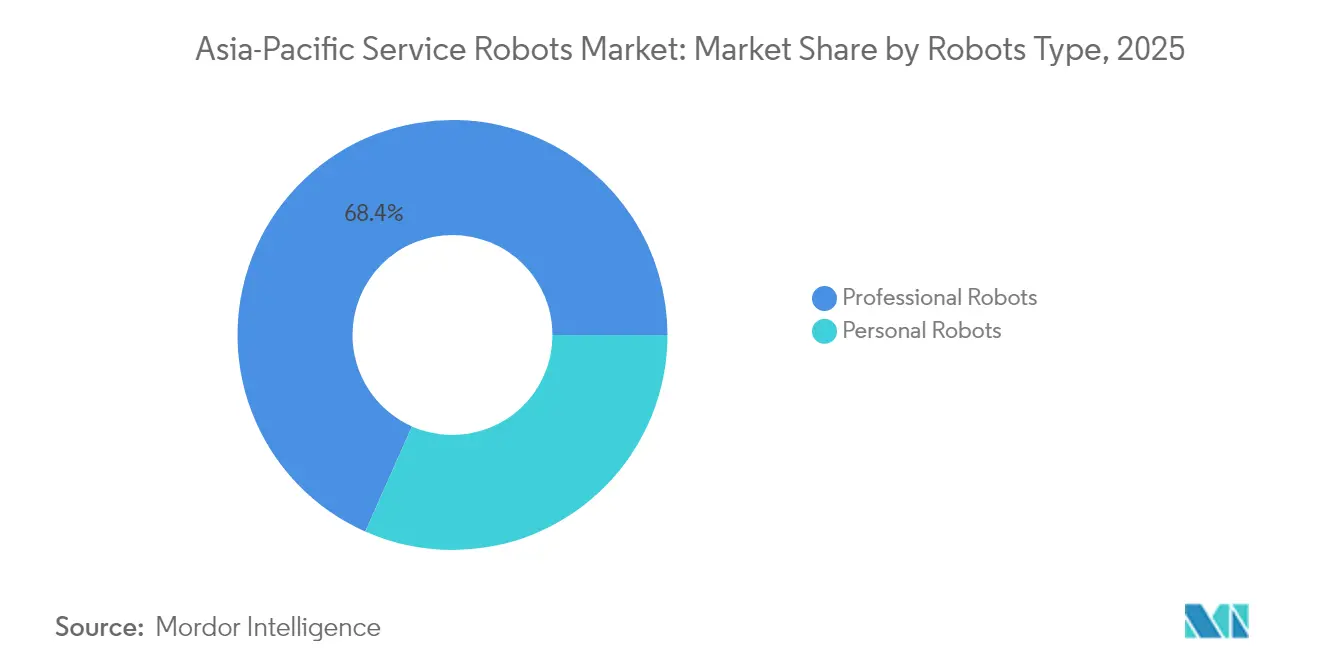
- Por tipo de robots, los robots profesionales lideraron con el 68.35% de la participación de mercado de robots de servicio de Asia Pacífico en 2025, mientras que se proyecta que los robots personales aumenten a una CAGR del 18.02% hasta 2031.
- Por aplicación, el transporte y la logística representaron el 37.40% de los ingresos en 2025; se espera que la atención médica crezca a una CAGR del 22.10% hasta 2031.
- Por componente, el hardware representó el 63.20% del tamaño del mercado de robots de servicio de Asia Pacífico en 2025, pero se prevé que el software se expanda a una CAGR del 18.70% hasta 2031.
- Por entorno operativo, los robots terrestres dominaron con una participación del 71.30% en 2025, mientras que se prevé que las plataformas aéreas registren una CAGR del 18.95% hasta 2031.
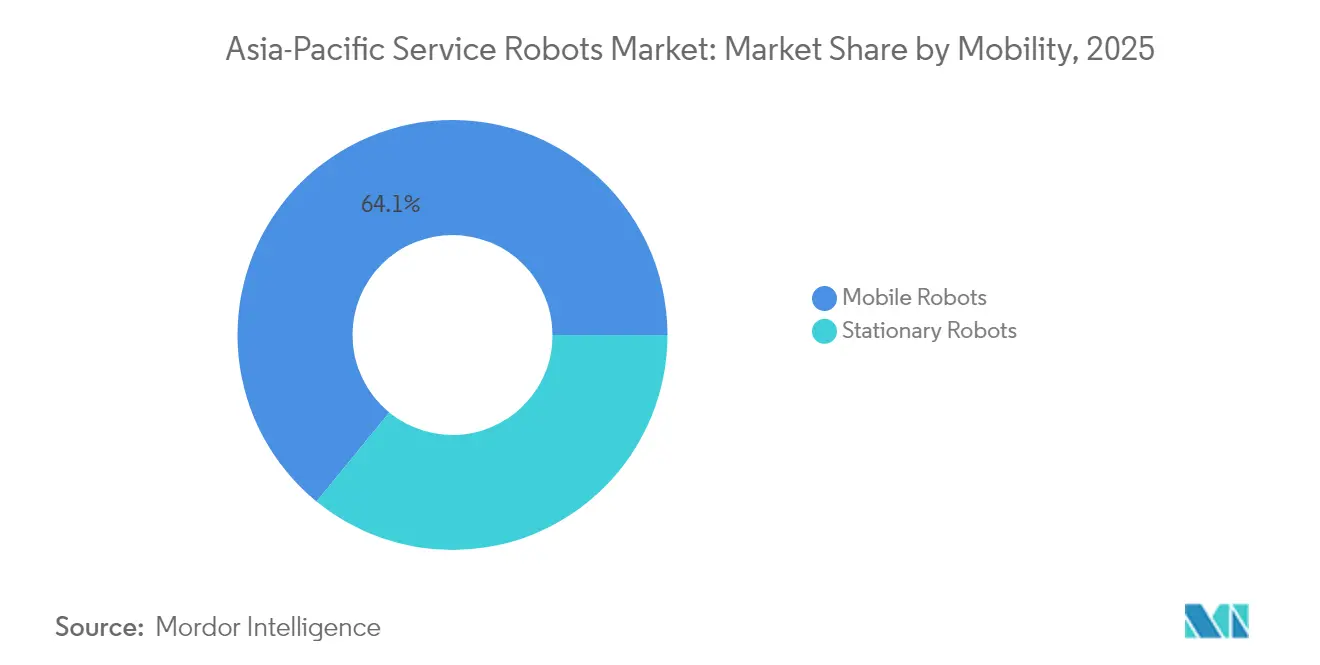
- En términos de movilidad, los robots móviles capturaron el 64.10 % del tamaño del mercado de robots de servicio de Asia Pacífico en 2025 y siguen siendo la clase de movilidad de más rápido crecimiento con una CAGR del 16.95 % hasta 2031.
- Por geografía, China contribuyó con el 53.40% de la participación en 2025; se prevé que India crezca a una CAGR del 18.20% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de robots de servicio en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del comercio electrónico impulsa los AMR logísticos | + 3.2% | China, Japón y Corea del Sur con repercusiones en el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Demanda de atención sanitaria de la población envejecida | + 2.8% | Japón, Corea del Sur, China, con impacto emergente en Singapur | Mediano plazo (2-4 años) |
| Incentivos gubernamentales y programas Made-in-APAC | + 1.9% | China, Corea del Sur y Japón con coordinación de políticas en toda la región APAC | Mediano plazo (2-4 años) |
| La convergencia 5G/IA permite la autonomía remota | + 1.5% | Corea del Sur, China y Japón con un despliegue que depende de la infraestructura | Largo plazo (≥ 4 años) |
| Robots humanoides para líneas de baterías de vehículos eléctricos | + 1.2% | China y Corea del Sur con concentración en la fabricación de automóviles | Mediano plazo (2-4 años) |
| Robots de inspección de infraestructura para activos antiguos | + 0.8% | Japón y Corea del Sur se expanden hacia economías maduras de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge del comercio electrónico impulsa los AMR logísticos
El creciente volumen de ventas minoristas en línea en Asia ha impulsado a los operadores de almacenes hacia los robots móviles autónomos (AMR) que reducen los tiempos de entrega y mitigan la escasez de mano de obra. El proveedor chino Syrius Robotics planea enviar 3,000 AMR anualmente a sitios japoneses, 10 veces su ritmo de producción actual, ya que los límites locales de horas extras restringen la disponibilidad de conductores. [1] Mesa de tecnología, “El fabricante de robots de almacén Syrius apunta a Japón”, Nikkei Asia, asia.nikkei.com La fabricación localizada por Libiao Robotics ilustra aún más cómo la producción cercana evita la fricción de la cadena de suministro y los aranceles de importación. Los períodos de recuperación de la inversión ahora promedian menos de 2.5 años, lo que convierte a los AMR en una opción viable para distribuidores medianos. Por lo tanto, los cambios regulatorios actúan como un catalizador de la demanda, convirtiendo a los AMR en infraestructura esencial dentro del mercado de robots de servicio de Asia Pacífico.
Demanda de atención sanitaria de la población envejecida
La proporción de ciudadanos mayores de 65 años en Japón alcanzó el 27.3 % en 2025, lo que impulsó a los hospitales y residencias de ancianos a implementar robots para el levantamiento de pacientes, el cambio de pañales y la logística de medicamentos. El robot de asistencia AIREC de la Universidad de Waseda muestra una asistencia física avanzada que supera la monitorización básica. [2] Consejo editorial, “Fondo de Robótica de un billón de yuanes de China”, South China Morning Post, scmp.com La integración de robots ha reducido la rotación de personal y liberado al personal para tareas que requieren mucha empatía, mientras que el transporte automatizado de comidas genera 9,596 EUR (10 356 USD) en ahorros anuales por clínica. [3] Equipo de investigación, “Robots de transporte de comidas reducen costes”, MDPI, mdpi.com El nuevo estándar internacional de China para robots de atención a personas mayores posiciona a los proveedores nacionales para el liderazgo en aplicaciones globales, acelerando el mercado de robots de servicio de Asia-Pacífico hacia la creación de valor en la atención médica.
Incentivos gubernamentales y programas Made in Asia Pacific
El fondo estatal de Pekín, dotado con un billón de yuanes (138 1 millones de dólares estadounidenses), y las directrices del Ministerio de Industria y Tecnología de la Información (MIIT) para robots humanoides apuntan a la producción en masa para 2025. Iniciativas paralelas en Corea del Sur, como el Programa de la Industria Super Gap, de 2.53 millones de dólares estadounidenses, ofrecen financiación a bajo interés a empresas emergentes de robótica. Estas inyecciones de capital acortan los ciclos de desarrollo, fomentan la contratación local y expanden el mercado global de robots de servicio en Asia-Pacífico.
La convergencia 5G/IA permite la autonomía remota
El humanoide Kuafu de China Mobile y Huawei aprovecha la tecnología 5G-Advanced para el posicionamiento centimétrico y la IA de borde, lo que demuestra cómo la latencia ultrabaja facilita la verdadera teleoperación. Las pruebas de inspección de fábrica de NTT DATA con la red IOWN All-Photonics mostraron análisis de video en tiempo real sin degradación, logrando objetivos de latencia imposibles de alcanzar con el Wi-Fi tradicional. A medida que las redes maduran, se espera que las implementaciones de inspección remota, mantenimiento y servicios públicos proliferen en el mercado de robots de servicio de Asia Pacífico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de instalación e integración | -2.1% | En toda la región APAC, con un impacto agudo en las PYME de los mercados emergentes | Corto plazo (≤ 2 años) |
| Regímenes de seguridad y certificación fragmentados | -1.4% | Operaciones transfronterizas en las jurisdicciones regulatorias de APAC | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de los datos y la ciberseguridad | -0.9% | China, Corea del Sur y Japón con aplicaciones orientadas al consumidor | Mediano plazo (2-4 años) |
| Dependencia de las importaciones de actuadores y sensores de precisión | -0.7% | China, India y el Sudeste Asiático con vulnerabilidades en la cadena de suministro | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de instalación e integración
Aunque los precios del hardware siguen bajando (se proyecta que el humanoide promedio alcance los 20 000-30 000 USD en 2025), el gasto total en integración suele duplicar o triplicar el coste de compra debido a las modernizaciones de las instalaciones y la formación del personal. Para muchas pymes, las limitaciones de capital retrasan la adopción en el mercado de robots de servicio de Asia Pacífico. Los proveedores de RaaS ahora ofrecen modelos de suscripción que cubren el mantenimiento y las actualizaciones, lo que ayuda a los clientes a evitar grandes gastos iniciales.
Regímenes de seguridad y certificación fragmentados
La inconsistencia en las normas aumenta los costos de cumplimiento y el tiempo de comercialización. La investigación de Corea del Sur sobre la privacidad de las aspiradoras Roborock apunta a estándares de protección de datos divergentes que obligan a los fabricantes a rediseñar sus productos según cada país. Las directrices de respuesta a emergencias de robots humanoides de Shanghái podrían entrar en conflicto con las revisiones preliminares de la norma ISO de Japón, lo que dificultaría la expansión transfronteriza en el mercado de robots de servicio de Asia Pacífico.
Análisis de segmento
Por tipo de robot: Los robots profesionales impulsan la transformación industrial
Los robots profesionales generaron la mayor parte de los ingresos en 2025, con el 68.35% de la cuota de mercado de robots de servicio en Asia Pacífico. Su liderazgo se basa en un retorno de la inversión tangible: las flotas de robots de servicio (AMR) reducen el tiempo de preparación de pedidos en un 50%, mientras que los exoesqueletos motorizados reducen las lesiones laborales. Los sistemas logísticos siguen siendo el subsegmento con mayores ingresos, impulsados por la venta minorista omnicanal y las obligaciones de entrega en el mismo día. Los robots médicos tienen precios elevados para la precisión quirúrgica y la logística hospitalaria, mientras que los exoesqueletos abordan problemas de elevación y fatiga en las líneas de montaje. Los robots de relaciones públicas ofrecen servicios de conserjería en el sector hotelero, pero su adopción se ve moderada por la aceptación cultural y los matices idiomáticos.
Los robots personales están creciendo rápidamente, con una previsión de CAGR del 18.02 % hasta 2031. Las unidades de limpieza doméstica lideran los envíos, como lo demuestra el hecho de que Ecovacs alcanzó los 16.54 millones de RMB (2.3 millones de USD) en ingresos en 2024, a pesar de la presión sobre los márgenes. Los acompañantes para el cuidado de personas mayores y los dispositivos portátiles de asistencia prometen la siguiente etapa de crecimiento, a medida que el envejecimiento de las sociedades impulsa la demanda. Los modelos de entretenimiento (robots inspirados en mascotas y kits educativos STEM) completan el segmento, impulsando las ventas a largo plazo en el mercado de robots de servicio de Asia Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por componente: El software impulsa la revolución de la inteligencia
El hardware capturó el 63.20% de los ingresos de 2025. Los actuadores siguen siendo el elemento más costoso a medida que avanza la densidad de par, y la fusión de sensores eleva los precios promedio de venta (ASP) de las cámaras LiDAR y de profundidad. Johnson Electric reportó un crecimiento de dos dígitos en Asia en sistemas de movimiento vinculados a la demanda de robótica.
El software consolida su papel como motor de valor, con una tasa de crecimiento anual compuesta (TCAC) del 18.70 % hasta 2031. La orquestación conectada a la nube, los algoritmos de percepción y los paneles de gestión de flotas convierten el hardware básico en soluciones adaptables. OMRON pretende superar los 100 000 millones de yenes (682 000 millones de dólares) en ventas de soluciones de datos para 2027, lo que simboliza la transición de proveedor de productos a orquestador de plataformas. Los servicios (mantenimiento, análisis y formación) generan ingresos recurrentes en el mercado de robots de servicio de Asia Pacífico.
Por entorno operativo: las operaciones terrestres dominan
Los robots terrestres representaron el 71.30 % de los ingresos de 2025, impulsados por algoritmos de navegación de décadas de antigüedad y marcos de seguridad que garantizan una movilidad fiable en interiores. Fábricas, hospitales y centros comerciales ofrecen terrenos estructurados, y el intercambio de baterías puede integrarse en el flujo de trabajo.
Los robots aéreos están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 18.95 %. Los drones equipados con visión artificial inspeccionan puentes antiguos, reduciendo las inspecciones manuales hasta en un 60 %. Los pilotos de reparto en corredores urbanos densos están obteniendo respaldo regulatorio a medida que los organismos de aviación civil emiten corredores de vuelo. Los robots marinos, aunque de menor valor, son prometedores para la inspección de energía eólica marina y el monitoreo de la acuicultura, ampliando el alcance del mercado de robots de servicio en Asia Pacífico.
Por movilidad: los robots móviles permiten operaciones flexibles
Los sistemas móviles representaron el 64.10% de las ventas de 2025, lo que refleja la creciente preferencia de los clientes por la automatización flexible. El pedido de 500 unidades del Walker S1 de UBTech destaca la demanda de humanoides capaces de desplazarse por múltiples estaciones, lo que impulsa su utilización. Las flotas móviles ayudan a las pymes a amortizar costes en diversas tareas.
Los robots estacionarios siguen siendo cruciales para tareas de microprecisión o de alta carga útil, como el procesamiento de laboratorio o la manipulación de semiconductores. Sin embargo, se prevé que las plataformas móviles crezcan a una tasa de crecimiento anual compuesta (TCAC) del 16.95 %, impulsadas por una mayor densidad energética y baterías intercambiables que amplían los ciclos de trabajo en el mercado de robots de servicio de Asia Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La atención médica lidera la transformación del crecimiento
El transporte y la logística mantuvieron una participación del 37.40% en el mercado de robots de servicio de Asia Pacífico en 2025, impulsados por el aumento de la paquetería electrónica y plazos de entrega más estrictos. Los robots de almacén mejoran el rendimiento y mitigan las restricciones de horas extra, mientras que los robots de cross-docking optimizan el movimiento de palés. Los usos en defensa, agricultura y minería se mantienen estables, pero especializados.
Se prevé que la atención médica se expanda a una tasa de crecimiento anual compuesta (TCAC) del 22.10 % hasta 2031. Los robots ahora asisten en procedimientos quirúrgicos, gestionan la logística de las salas e interactúan con los pacientes. El Hospital General Changi de Singapur opera un laboratorio nacional que explora robots de medicina de precisión y la dispensación autónoma de medicamentos. La recuperación de la inversión es medible: un hospital ahorró 9,596 EUR (10 356 USD) al año solo en logística de comidas. A medida que los modelos de reembolso evolucionan hacia métricas basadas en resultados, las partes interesadas ven a los robots como palancas estratégicas para la calidad y la eficiencia en el mercado de robots de servicio de Asia Pacífico.
Análisis geográfico
China obtuvo el 53.40% de los ingresos de 2025 en el Mercado de Robots de Servicio de Asia Pacífico, gracias a más de 190,000 patentes vigentes y cadenas de suministro integradas verticalmente. El XIV Plan Quinquenal y un fondo de inversión de casi 1 billón de yuanes (138.000 millones de dólares) garantizan un liderazgo sostenido hasta 2030. Los clústeres urbanos de Shenzhen y Hangzhou ofrecen subsidios para algoritmos de IA y fábricas de sensores, lo que mantiene bajos los costos de la lista de materiales y acelera el tiempo de comercialización.
Se proyecta que India será la geografía con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 18.20 %. Los incentivos para fábricas inteligentes, la modernización de la atención médica y la implementación de infraestructura pública digital generan nuevas oportunidades para los robots de servicio. El sólido talento en software permite a las empresas locales especializarse en stacks de autonomía a la vez que importan hardware, lo que acelera el tiempo de implementación en el mercado de robots de servicio de Asia Pacífico.
Japón y Corea del Sur mantienen sólidas posiciones. El programa japonés de robots asistenciales, con un presupuesto de 300 millones de dólares, garantiza una demanda continua, ya que su sociedad, que envejece rápidamente, prioriza las soluciones para el cuidado de personas mayores. El Cuarto Plan Básico de Robots Inteligentes de Corea del Sur destina 2.24 millones de dólares a impulsar la adopción de robots de servicio en la industria manufacturera y la vida cotidiana. Por otra parte, los proyectos piloto de hospitales inteligentes de Singapur y la diversificación de la industria manufacturera del Sudeste Asiático ofrecen un crecimiento gradual del volumen a medida que disminuyen las curvas de costos.
Panorama regulatorio
En toda la región de Asia-Pacífico, el cumplimiento normativo de los robots de servicio está cada vez más condicionado por la ciberseguridad, la gobernanza de datos y la certificación a nivel de dispositivo, lo que refuerza las medidas de seguridad y, al mismo tiempo, genera fricciones transfronterizas. En China, la Administración Estatal para la Regulación del Mercado (SAMR) publicó la norma GB/T 45502-2025 sobre los requisitos de seguridad de la información para robots de servicio, con fecha de entrada en vigor el 1 de octubre de 2025, reforzando así la seguridad desde el diseño para los robots conectados utilizados en hogares, hospitales e instalaciones públicas. India impulsó la regulación en julio de 2026, cuando el Ministerio de Electrónica y Tecnología de la Información (MeitY) publicó un borrador de marco para el despliegue de robots humanoides que hace referencia a la certificación de la Oficina de Normas de la India (BIS) y a los requisitos locales de almacenamiento de datos para sistemas con gran cantidad de sensores. Corea del Sur también elevó las expectativas para los sistemas de IA de alto impacto utilizados en la atención médica y la infraestructura pública, tras la entrada en vigor de la Ley Básica de IA en marzo de 2026.
El acceso al mercado se ve afectado además por los requisitos de conformidad en materia de comunicaciones y seguridad, que varían según el país. La NBTC de Tailandia emitió una notificación en mayo de 2026 que exige la inspección y certificación de estándares para los equipos de radiocomunicación utilizados en robots móviles multipropósito, lo que aumenta el valor de los módulos precertificados y los socios de pruebas locales para implementaciones en múltiples mercados. La Ley de Corea del Sur sobre el Desarrollo y Suministro de Robots Inteligentes (con organismos de pruebas de seguridad autorizados por KIRIA) destaca cómo las vías nacionales de evaluación de la conformidad pueden acelerar las implementaciones nacionales, mientras que la IMDA de Singapur continúa impulsando una gobernanza práctica de la IA a través del conjunto de herramientas AI Verify, que apoya a los compradores que necesitan procesos estructurados de riesgo y garantía para robots de cara al cliente.
Análisis de la cadena de valor
La cadena de valor de los robots de servicio en Asia-Pacífico abarca desde componentes electromecánicos (actuadores, reductores, motores, sensores, baterías y sistemas informáticos) hasta fabricantes de equipos originales (OEM) y plataformas de software (navegación, percepción, gestión de flotas y ciberseguridad), y finalmente, integradores y operadores en los sectores de logística, sanidad, hostelería y servicios públicos. La disponibilidad de componentes y los ciclos de cualificación siguen siendo cruciales. Las piezas de control de movimiento y transmisión de alta gama, como reductores, servomotores y actuadores de precisión, pueden prolongar los plazos de integración, y el mercado continúa dependiendo de proveedores consolidados para los elementos de alta precisión utilizados en robots móviles y humanoides.
La dinámica de la oferta regional refleja tanto la centralidad de la fabricación como las brechas de localización. China sigue siendo una base central para muchos fabricantes de robots y subcomponentes, mientras que Corea del Sur ha puesto de manifiesto su dependencia de materiales básicos y componentes de accionamiento importados, lo que impulsa a los fabricantes de equipos originales y a los conglomerados hacia estrategias de localización y de proveedores alternativos. En la fase posterior de la cadena de valor, la captura de valor se está desplazando hacia capacidades definidas por software (gestión de flotas, análisis y operaciones remotas) y servicios de ciclo de vida, lo que también se alinea con los modelos de Robótica como Servicio (Robótica como Servicio), que combinan la implementación, el mantenimiento y las actualizaciones para reducir los obstáculos iniciales de integración para las empresas.
Panorama competitivo
La competencia se está moderando, pero se está concentrando gradualmente en plataformas integrales. Líderes chinos como UBTech, Ecovacs y SIASUN aprovechan la profundidad de su cadena de suministro para lanzar actualizaciones frecuentes de modelos a precios competitivos. Las empresas japonesas y surcoreanas tradicionales se centran en la mecatrónica de precisión y la interacción humano-robot, mientras que multinacionales como Panasonic y Omron integran robots con suites de automatización industrial tradicionales.
Estratégicamente, los proveedores buscan la integración vertical —combinando hardware, software de IA y servicios en la nube— para conectar a los usuarios con los ecosistemas y captar ingresos durante el ciclo de vida. Las suscripciones de robótica como servicio (ROS) están ampliando los mercados potenciales al convertir el gasto de capital en gasto operativo, lo que resulta especialmente atractivo para las pymes que temen los altos costos iniciales en el mercado de robots de servicio de Asia Pacífico.
La actividad de patentes se centra en el agarre basado en visión y la optimización de la IA de borde. UBTech presentó 59 patentes en EE. UU. durante un período de cinco años, definiendo las defensas de la propiedad intelectual para su plataforma Walker. Empresas sin carteras de propiedad intelectual sólidas se asocian para obtener módulos de sensores o IA, lo que acelera el tiempo de comercialización, pero se arriesga a una erosión de los márgenes.
Líderes de la industria de robots de servicio en Asia-Pacífico
lg electronics inc.
UBTECH Robótica Inc.
Milagrow HumanTech
Compañía Robótica Hyundai Ltd.
Robótica Hanwha
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: UBTECH lanzó la serie UWORLD U1 de robots humanoides ultrabiónicos de tamaño real y dio a conocer los pedidos acumulados hasta la fecha de lanzamiento. Este lanzamiento refuerza la transición de los prototipos a la producción escalable y basada en pedidos, lo que permite implementaciones que requieren plataformas estandarizadas y un suministro constante para compradores empresariales en la región de Asia-Pacífico.
- Julio de 2025: Foxconn y Kawasaki iniciaron pruebas de un robot de servicios médicos en hospitales de Taiwán, combinando la capacidad de producción de Foxconn con la experiencia en robótica de Kawasaki. Estas pruebas hospitalarias ayudan a validar los flujos de trabajo, la seguridad y los requisitos de integración, lo que puede acortar los ciclos de adquisición de robots para la logística sanitaria y los servicios de atención al paciente.
- Abril de 2025: Dongfeng Motor se asoció con UBTech para implementar robots humanoides Walker S en la inspección de cinturones de seguridad y pruebas de cerraduras de puertas durante los controles de calidad finales. Esta implementación amplía el uso de robots humanoides, pasando de demostraciones a tareas de inspección repetitivas, lo que refuerza la justificación comercial de los robots móviles multiestación en entornos de fabricación discreta.
Alcance del informe sobre el mercado de robots de servicio en Asia-Pacífico
El informe del mercado de robots de servicio de Asia-Pacífico está segmentado por tipo de robot (robots profesionales y robots personales), aplicación (militar y de defensa, agricultura, construcción y minería, transporte y logística, salud, gobierno y otras aplicaciones), componente (hardware, software y servicios), entorno operativo (terrestre, aéreo y marítimo), movilidad (robots móviles y estacionarios) y país (China, India, Japón, Corea del Sur y resto de Asia-Pacífico). Las previsiones de mercado se expresan en valor (USD).
Por tipo de robot
| Robots Profesionales | Sistemas logísticos |
| Robots médicos | |
| Exoesqueletos humanos motorizados | |
| Robots de relaciones públicas | |
| Robots personales | Nacional |
| Comercio y Ocio | |
| Asistencia para ancianos y discapacitados |
por Aplicación
| Militar y Defensa |
| Agricultura, Construcción y Minería |
| Transporte y Logística |
| Sector Sanitario |
| Gobierno |
| Otras aplicaciones |
Por componente
| Componentes metálicos | actuadores |
| de altura | |
| Control | |
| Software | |
| Servicios |
Por entorno operativo
| Polo a Tierra |
| aéreo |
| Marine |
Por Movilidad
| Robots móviles |
| Robots estacionarios |
Por país
| China |
| India |
| Japan |
| South Korea |
| Resto de Asia-Pacífico |
| Por tipo de robot | Robots Profesionales | Sistemas logísticos |
| Robots médicos | ||
| Exoesqueletos humanos motorizados | ||
| Robots de relaciones públicas | ||
| Robots personales | Nacional | |
| Comercio y Ocio | ||
| Asistencia para ancianos y discapacitados | ||
| por Aplicación | Militar y Defensa | |
| Agricultura, Construcción y Minería | ||
| Transporte y Logística | ||
| Sector Sanitario | ||
| Gobierno | ||
| Otras aplicaciones | ||
| Por componente | Componentes metálicos | actuadores |
| de altura | ||
| Control | ||
| Software | ||
| Servicios | ||
| Por entorno operativo | Polo a Tierra | |
| aéreo | ||
| Marine | ||
| Por Movilidad | Robots móviles | |
| Robots estacionarios | ||
| Por país | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de robots de servicio de APAC?
Se sitúa en 18.15 millones de dólares en 2026 y se prevé que alcance los 39.43 millones de dólares en 2031.
¿Qué segmento crece más rápido dentro del mercado?
Se proyecta que las aplicaciones de atención médica se expandirán a una CAGR del 22.10 % durante 2026-2031.
¿Qué importancia tienen los robots móviles?
Las plataformas móviles representan el 64.10 % de los ingresos de 2025 y se espera que crezcan un CAGR del 16.95 % durante 2026-2031 a medida que las fábricas buscan una automatización flexible.
¿Por qué la India es una geografía prioritaria?
La CAGR del 18.20 % de la India se debe a incentivos de fábricas inteligentes, modernización de la atención médica y sólidas capacidades de software durante el período 2026-2031.
¿Qué impulsa los ingresos del software?
La gestión de flotas, la inteligencia artificial de percepción y la orquestación de la nube están impulsando el crecimiento del software a una CAGR del 18.70 % durante el período 2026-2031, superando al hardware como capa de valor clave.
¿Cómo afectan las redes 5G al despliegue de robots?
5G-Advanced proporciona una latencia ultrabaja, lo que permite la operación remota en tiempo real y amplía los casos de uso en inspección y servicios públicos.


