

Tamaño y participación en el mercado de torres de telefonía móvil pequeñas de Asia Pacífico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 2.97 millones de unidades |
| Volumen de mercado (2031) | 4.02 millones de unidades |
| Tasa de crecimiento (2026 - 2031) | 6.22% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de torres de telefonía móvil pequeñas de Asia Pacífico realizado por Mordor Intelligence
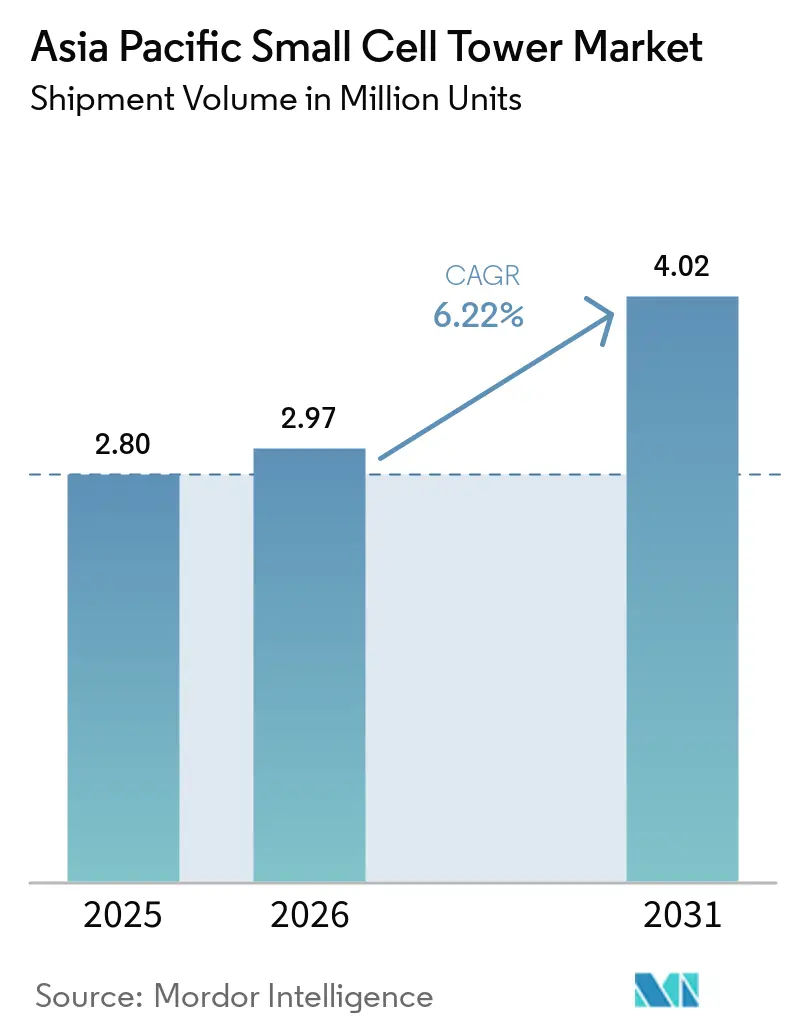
Se espera que el mercado de torres de celdas pequeñas en Asia Pacífico crezca de 2.80 millones de unidades en 2025 a 2.97 millones de unidades en 2026 y se prevé que alcance los 4.02 millones de unidades para 2031 con una tasa de crecimiento anual compuesta (CAGR) del 6.22 % durante el período 2026-2031. El aumento de la densidad del tráfico de datos, la aceleración de los plazos para el 5G y las reformas del espectro impulsadas por los estados han situado la densificación de la red en el centro de la estrategia de los operadores, impulsando una demanda continua de emplazamientos de radio compactos. La necesidad de aliviar la congestión de la capa macro en distritos comerciales, centros de transporte y lugares de entretenimiento está fomentando despliegues exteriores a gran escala, mientras que las redes privadas emergentes de campus 5G están fortaleciendo la demanda en interiores. Los proveedores de equipos están respondiendo con radios 4G/5G integradas, software de optimización de emplazamientos automatizado y arquitecturas preparadas para Open RAN que reducen el coste total de propiedad. La intensidad competitiva está aumentando a medida que los especialistas en host neutral y los retadores centrados en software buscan atraer a los operadores con modelos de despliegue de bajo coste de capital. La combinación del impulso político, la digitalización empresarial y la modularidad de la tecnología augura una fase de expansión plurianual para el mercado de torres de telefonía móvil pequeñas en Asia-Pacífico.
Conclusiones clave del informe
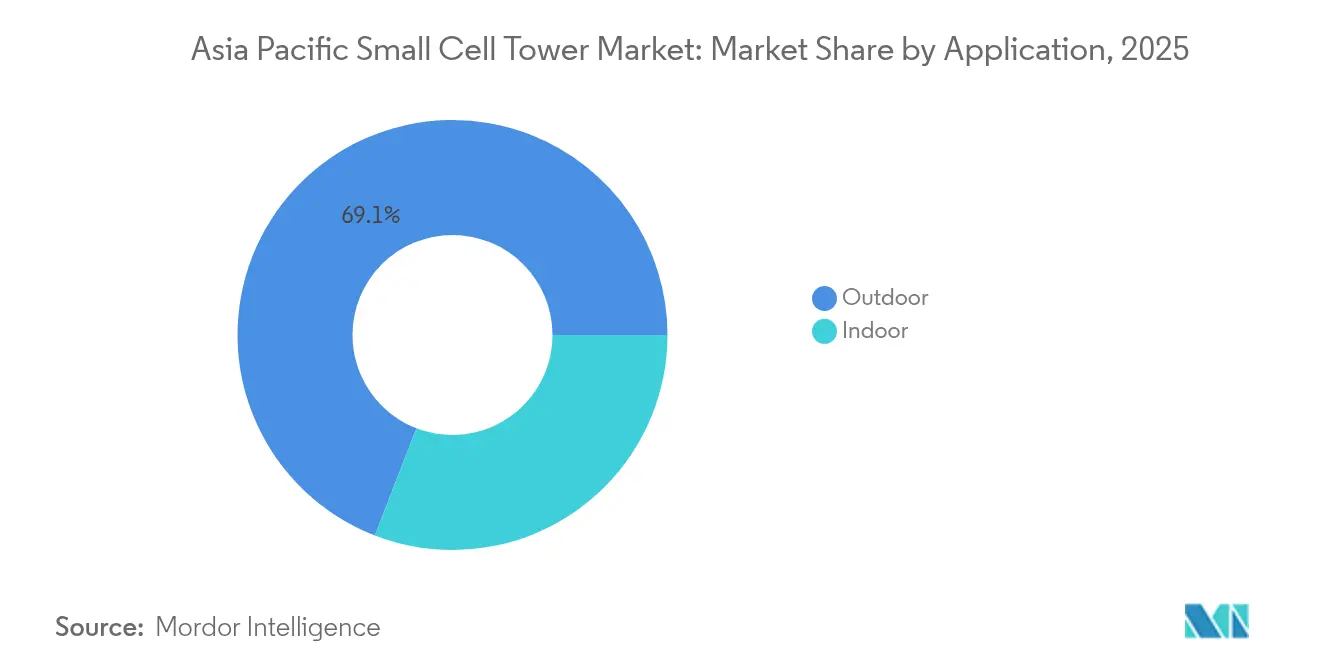
- Por aplicación, las instalaciones al aire libre lideraron con el 69.12 % de la participación de mercado de torres de células pequeñas de Asia Pacífico en 2025; se proyecta que las implementaciones en interiores avancen a una CAGR del 7.32 % hasta 2031.
- Por tecnología de red, 4G/LTE representó el 50.32% del tamaño del mercado de torres de telefonía celular pequeña de Asia Pacífico en 2025, mientras que se prevé que las implementaciones de 5G se expandan a una CAGR del 7.98% hasta 2031.
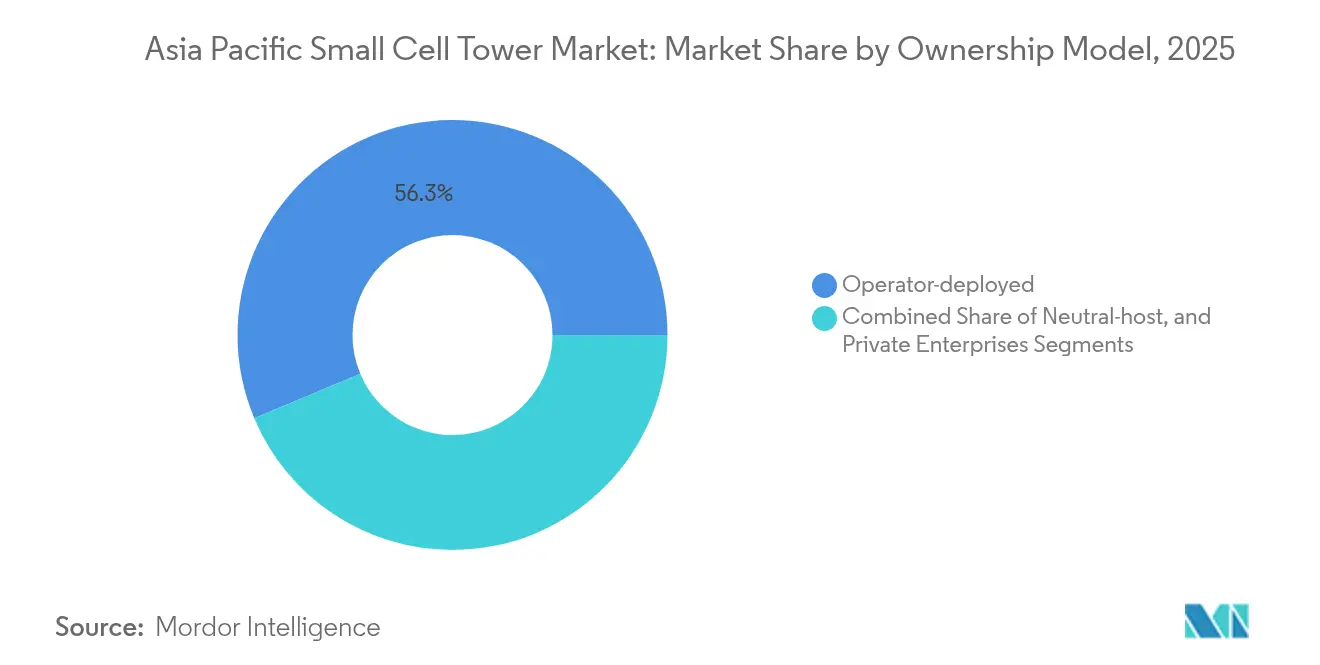
- Por modelo de propiedad, los sitios implementados por operadores tenían una participación del 56.32 % del mercado de torres de telefonía celular pequeña de Asia Pacífico en 2025; se prevé que las implementaciones de empresas privadas crezcan a una CAGR del 7.74 % hasta 2031.
- Por ubicación de implementación, los nodos urbanos capturaron una participación del 66.35 % del mercado de torres de telefonía celular pequeña de Asia Pacífico en 2025, mientras que se proyecta que las implementaciones rurales crecerán a una CAGR del 7.55 % durante el horizonte de pronóstico.
- Por países, China representó una participación del 39.76% del mercado de torres de telefonía celular pequeña de Asia Pacífico en 2025, y se proyecta que India tendrá el crecimiento más rápido con una CAGR del 8.43% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de torres de telefonía móvil pequeña en Asia Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento rápido del tráfico de datos móviles y requisitos de densificación | + 2.1% | China, India | Mediano plazo (2-4 años) |
| Cronogramas acelerados de implementación de 5G en Asia Pacífico | + 1.8% | Núcleo de Asia Pacífico, mercados emergentes | Corto plazo (≤ 2 años) |
| Iniciativas gubernamentales y políticas de apoyo al espectro | + 1.3% | Japón, Corea, Singapur | Largo plazo (≥ 4 años) |
| Aparición de redes 5G privadas en corredores manufactureros | + 0.9% | Sudeste Asiático, China | Mediano plazo (2-4 años) |
| Redes autooptimizables impulsadas por IA que reducen los gastos operativos | + 0.6% | Japón, Corea, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento rápido del tráfico de datos móviles y requisitos de densificación
La transmisión de video móvil, los juegos en la nube y las herramientas de colaboración en el lugar de trabajo han provocado picos de tráfico interanuales del 40-60% en áreas metropolitanas clave, superando la capacidad de los macro sitios más allá de sus límites de ingeniería. [1] Ericsson Mobility Report Team, “Mobile Data Traffic Outlook June 2024”, Ericsson, ericsson.com Los operadores ahora ven las redes densas de celdas pequeñas como la palanca más rentable para agregar reutilización espectral en vecindarios con restricciones inmobiliarias. Postes a nivel de calle, paradas de autobús y fachadas de edificios albergan estas radios, minimizando las negociaciones con los propietarios y acortando los ciclos de instalación. El imperativo de densificación se extiende a aeropuertos, centros comerciales y lugares de entretenimiento, donde las demandas de rendimiento por usuario siguen siendo más altas durante las horas pico. Los proveedores capaces de suministrar radios compactas y multibanda que integran portadoras ancla 4G con 5G NR están asegurando el estatus de proveedor preferido. Como resultado, el mercado de torres de celdas pequeñas de Asia Pacífico continúa madurando desde despliegues piloto hacia la planificación de redes a gran escala.
Cronogramas acelerados de implementación de 5G en Asia Pacífico
Los anuncios competitivos han condensado las hojas de ruta nacionales de 5G hasta en 18 meses, obligando a los operadores a comprimir la adquisición de sitios, las obras civiles y las actividades de integración. [2] Ministerio de Ciencia y TIC, “Directrices de despliegue acelerado de 5G”, MSIT, msit.go.kr Los gobiernos de China y Corea del Sur han vinculado el desarrollo de infraestructura a objetivos de crecimiento económico más amplios, liberando fondos y propiedades públicas para el despliegue acelerado. Debido a que las celdas pequeñas cubren radios limitados, permiten superposiciones de cobertura 5G rápidas sin esperar nuevas macrotorres. Las radios multitecnología que cambian entre los modos NSA y SA ayudan a los operadores a cumplir las promesas de cobertura a corto plazo mientras sientan las bases para los núcleos independientes. Las antenas integradas, el front-haul digital y las herramientas de aprovisionamiento sin contacto están acortando el tiempo de obtención de ingresos, lo que respalda la sólida demanda para el mercado de torres de celdas pequeñas de Asia Pacífico.
Iniciativas gubernamentales y políticas de espectro que apoyan la implementación de células pequeñas
Los reguladores han reducido la fricción administrativa mediante la estandarización de las plantillas de permisos, el aumento de los umbrales de EIRP y la autorización de marcos de infraestructura compartida. El Ministerio de Asuntos Internos y Comunicaciones de Japón redujo el plazo de tramitación de licencias de tres meses a menos de cuatro semanas, lo que incrementó de inmediato la velocidad de construcción de los operadores. Singapur exige sistemas de host neutral en edificios con gran afluencia de público, lo que crea una base direccionable garantizada para activos de celdas pequeñas compartidas. Los bloques de espectro preferenciales para el 5G industrial en Corea y China amplían aún más las oportunidades para los proveedores de redes privadas. La claridad de las políticas reduce el riesgo de rentabilidad, lo que permite a los proveedores y a las empresas de torres invertir capital en la fabricación a gran escala y en kits de emplazamiento prefabricados.
Surgimiento de redes 5G privadas en corredores manufactureros
Empresas de automoción, electrónica y logística están financiando redes 5G dedicadas para automatizar líneas de producción, rastrear activos y habilitar vehículos autónomos. A diferencia de las implementaciones de operadores, estos proyectos priorizan la cobertura en interiores, la latencia determinista y la alta capacidad de enlace ascendente. Las celdas pequeñas actúan como capa de acceso local, conectadas a núcleos 5G locales que protegen la propiedad intelectual. Los proveedores que ofrecen paquetes de núcleos de radio preintegrados y soporte simplificado para la concesión de licencias de espectro están obteniendo contratos en los clústeres de electrónica de Vietnam y los parques automotrices de Malasia. El cambio hacia una red privada diversifica las fuentes de ingresos de la industria de torres de celdas pequeñas de Asia Pacífico más allá de los ciclos de inversión de capital de los operadores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Obstáculos complejos para la adquisición de sitios y permisos | −1.4% | India, Indonesia | Mediano plazo (2-4 años) |
| Alto gasto de capital inicial | −1.1% | Asia Pacífico emergente | Corto plazo (≤ 2 años) |
| Gestión de interferencias en el espectro compartido | −0.8% | Metros densos | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro de semiconductores | −0.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Obstáculos complejos para la adquisición de sitios y permisos
Las disparidades en la zonificación municipal prolongan los ciclos de aprobación e inflan los costos de arrendamiento, especialmente en las ciudades indias de nivel 1 donde los propietarios de edificios exigen alquileres premium. [3] Surajeet Das Gupta, “Site-Acquisition Hurdles Slow 5G Rollout,” Economic Times, economictimes.indiatimes.com Algunas jurisdicciones requieren certificados de no objeción separados de los departamentos de bomberos, aviación y patrimonio, lo que puede extender los plazos del proyecto. La ausencia de estructuras de tarifas estandarizadas complica la planificación de la red, ya que la variabilidad de costos por sitio desafía los cálculos de retorno de la inversión. Los operadores a menudo negocian el acceso a las azoteas de forma ad hoc, retrasando la densificación de la red y limitando los volúmenes de envío a corto plazo para el mercado de torres de celdas pequeñas de Asia Pacífico.
Alto gasto de capital inicial para implementaciones densas
El hardware del sitio, la red de fibra óptica, el suministro de energía y la mano de obra de instalación elevan el gasto de capital por nodo a entre 15 000 y 40 000 USD. Los operadores en territorios con bajo ARPU tienen dificultades para absorber estos desembolsos, a la vez que pujan por espectro de banda media. Por lo tanto, las limitaciones de financiación desvían los despliegues hacia operadores históricos con mayor liquidez, lo que limita la paridad competitiva y frena el aumento general de la densidad de la red. Están surgiendo iniciativas de financiación multilateral y modelos de arrendamiento de equipos, pero las presiones económicas siguen frenando el crecimiento del volumen.
Análisis de segmento
Por aplicación: Las implementaciones en interiores amplían los horizontes de cobertura
Los sitios interiores captaron el 30.88 % de los envíos en 2025, equivalente a aproximadamente 0.86 millones de unidades del mercado de torres de telefonía móvil de Asia Pacífico, y se proyecta que registren una tasa de crecimiento anual compuesta (TCAC) del 7.32 % hasta 2031. Las empresas consideran que la robusta tecnología 5G en interiores es indispensable para las herramientas de interacción con el cliente, las cajas sin cajero y las pantallas inmersivas. En consecuencia, centros comerciales, aeropuertos y estadios destinan sus presupuestos de inversión exclusivamente a capas de telefonía móvil en lugar de a actualizaciones de Wi-Fi. Los operadores neutrales agrupan estos sistemas en acuerdos de servicio a largo plazo, lo que facilita la aprobación presupuestaria y garantiza el acceso multioperador.
Las implementaciones en exteriores siguen siendo la base del mercado de torres de telefonía móvil de pequeña escala en Asia Pacífico, representando el 69.12 % del volumen de 2025. Los operadores utilizan radios de montaje en postes y paredes en callejones y corredores de tránsito para aliviar la congestión del macrosector durante las horas punta. Los diseños integrados de mobiliario urbano combinan radios, módulos de potencia y enlaces de retorno en carcasas estéticamente atractivas, cumpliendo así con las ordenanzas municipales. Si bien las redes exteriores siguen siendo la principal fuente de ingresos, el creciente impulso de las redes interiores subraya la doble trayectoria de crecimiento del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Network Technology: El 5G cobra impulso mientras el 4G persiste
Las radios 4G/LTE representaron el 50.32 % de los envíos de 2025, lo que equivale a 1.41 millones de unidades en el mercado de torres de celdas pequeñas de Asia-Pacífico, reflejando la preferencia de los operadores por maximizar las asignaciones de espectro existentes. Sin embargo, las radios 5G se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.98 % a medida que los operadores introducen capas de banda media y ondas milimétricas, lo que respalda el crecimiento del mercado de celdas pequeñas 5G de Asia-Pacífico y permite un rendimiento máximo de varios gigabits. Las radios combinadas que ofrecen cobertura de doble estándar preservan los costos de alquiler de emplazamientos y aceleran la migración de usuarios.
La adopción de plataformas multitecnológicas también aborda la realidad de la combinación de dispositivos. A finales de 2025, la penetración de smartphones 5G se sitúa por debajo del 45 % en muchos mercados del sudeste asiático, lo que obliga a los operadores a mantener los enlaces de anclaje 4G para servicios de voz y terminales IoT. Los planes de retirada gradual de 3G liberan espectro adicional, lo que permite a los operadores redistribuir el ancho de banda para 5G NR, reforzando así la demanda de radios actualizables por software.
Por modelo de propiedad: el capital empresarial desbloquea nuevos fondos de ingresos
Los activos propiedad de los operadores generaron el 56.32 % de los envíos de 2025, pero se enfrentan a una dilución de su cuota de mercado a medida que las empresas financian redes privadas. Las plantas de fabricación, los almacenes logísticos y los campus de oficinas están recurriendo a redes locales para cumplir con los acuerdos de nivel de servicio deterministas. Se prevé que esta categoría crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.74 %, añadiendo aproximadamente 365 000 unidades para 2031.
Los proveedores neutrales actúan como intermediarios, arrendando segmentos de espectro y backhaul de fibra a múltiples operadores dentro de una red de radio compartida. Este modelo se alinea con los objetivos de las políticas públicas en Singapur y Australia, donde los gobiernos buscan evitar la acumulación de mobiliario urbano. Al reducir la carga de inversión, los proveedores neutrales aceleran la densidad nodal, impulsando indirectamente los volúmenes de envío para el mercado de torres de telefonía móvil de pequeña escala de Asia Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ubicación de despliegue: La expansión rural agrega volumen incremental
Los municipios urbanos representaron el 66.35 % de los envíos de 2025, impulsados por la alta densidad de población y el uso persistente de video móvil. Sin embargo, se prevé que los despliegues rurales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.55 %, a medida que los programas de servicio universal otorgan subsidios para la inclusión digital. Los gobiernos de India e Indonesia asignan subsidios que cubren hasta el 30 % de los costos de radio, electricidad y zanjas, lo que reduce el riesgo de participación de los operadores.
Los cinturones suburbanos forman una capa intermedia de crecimiento. Los nuevos desarrollos inmobiliarios en Tailandia y Vietnam combinan fibra óptica y servicios de ciudades inteligentes, lo que impulsa a los operadores a desplegar pequeñas celdas junto con postes de alumbrado inteligente. A medida que las economías suburbanas maduran, el consumo de datos per cápita aumenta, lo que libera nuevos presupuestos de densificación y mantiene el impulso de los envíos.
Análisis geográfico
Mercado chino de torres de telefonía móvil pequeñas
China envió aproximadamente 1.11 millones de unidades en 2025, lo que representa una participación del 39.76 % en el mercado de torres de telefonía móvil de Asia Pacífico. El liderazgo de China se basa en un ecosistema sincronizado de proveedores de equipos, empresas de torres y autoridades municipales. La financiación central reduce los costos de financiación, mientras que los organismos de planificación urbana asignan diseños de postes estandarizados, lo que reduce el plazo medio de despliegue a menos de 45 días. Los contratos de adquisición a gran escala permiten descuentos por volumen, lo que permite una cobertura nacional superior a la de los competidores regionales. Los parques industriales de Shenzhen y Chongqing albergan redes 5G privadas dedicadas, cada una con cientos de celdas pequeñas interiores que respaldan el control de calidad mediante visión artificial y las flotas de vehículos guiados automáticos (AGV).
Mercado de torres de telefonía móvil pequeñas en India
India, aunque rezagada en volumen absoluto, proyecta una tasa de crecimiento anual compuesta (TCAC) del 8.43% hasta 2031, impulsada por la cartera de pedidos rurales de 50,000 emplazamientos de Jio y la expansión empresarial de Airtel. El impulso de India se basa en la rivalidad competitiva y una hoja de ruta de espectro ampliada. El acuerdo de Airtel con Ericsson para 10,000 celdas pequeñas urbanas enfatiza la diferenciación de los servicios empresariales mediante un rendimiento garantizado en interiores. El programa rural de Jio, de 500 millones de dólares, combina incentivos comerciales con obligaciones de servicio universal, lo que garantiza la visibilidad de los ingresos y su alineación con el impacto social. La armonización de las servidumbres de paso a nivel estatal reduce aún más los plazos de entrega.
Mercado de torres de telefonía móvil pequeñas de Japón y Corea del Sur
Japón y Corea del Sur son referentes tecnológicos. El contrato de ondas milimétricas de 300 millones de dólares de KT con Samsung utiliza radios de 28 GHz montadas en postes para dar soporte a los corredores de vehículos autónomos en el centro de Seúl. La prueba de optimización basada en IA de NTT DOCOMO con Nokia demuestra clústeres contiguos con autorreparación, lo que reduce la tasa de llamadas perdidas en un 30 % durante festivales. Estas implementaciones pioneras definen los estándares globales y las hojas de ruta de los proveedores, mejorando el valor reputacional de los proveedores exitosos.
Mercado de torres de telefonía celular pequeña de la ASEAN
Las naciones del Sudeste Asiático, lideradas por Tailandia y Vietnam, adoptan modelos de anfitrión neutral para eludir las limitaciones de inversión. La claridad regulatoria sobre la distribución de costos y la estética de los postes incentiva a las empresas de torres a agregar la demanda entre operadores. La certificación Open RAN de Baicells en Tailandia abre una vía de equipos de bajo costo para los ISP emergentes, democratizando el acceso al mercado de torres de celdas pequeñas de Asia Pacífico.
Panorama regulatorio
La regulación en Asia Pacífico está influyendo cada vez más en la economía de las celdas pequeñas mediante el uso compartido de infraestructura, la preparación para su instalación en edificios y el cumplimiento de las normas sobre equipos. En abril de 2026, el Ministerio del Interior y Comunicaciones de Japón (MIC) inició modificaciones institucionales y regulatorias a la Ley de Negocios de Telecomunicaciones para establecer un nuevo sistema de certificación para las empresas que comparten torres, fortaleciendo así los marcos formales para el despliegue compartido junto con los programas de densificación.
Las normas relativas a edificios y coubicación también se están actualizando para adaptarse a capas de radio más densas. En 2026, la Autoridad de Desarrollo de Medios de Información y Comunicación (IMDA) de Singapur inició una consulta pública para revisar el Código de Prácticas para Instalaciones de Información y Comunicación en Edificios (COPIF) con el fin de facilitar el despliegue de equipos activos y celdas pequeñas en una gama más amplia de tipos de edificios. Las especificaciones técnicas de la IMDA para sistemas de estaciones base y repetidores celulares también siguen siendo la base del cumplimiento de los equipos de radio. En febrero de 2026, la Comisión de Comercio de Nueva Zelanda emitió una decisión final en la que señalaba motivos razonables para iniciar una investigación sobre si la coubicación móvil en emplazamientos de transmisión móvil celular debería omitirse del Anexo 1 de la Ley de Telecomunicaciones de 2001, lo que indica una supervisión activa de los ajustes de acceso y competencia que pueden influir en la coubicación y el ritmo de despliegue.
Análisis de la cadena de valor
La cadena de valor de las torres de telefonía móvil en Asia Pacífico abarca proveedores de radio y antenas (como Huawei, Ericsson, Nokia, ZTE y fabricantes regionales de diseño y fabricación de equipos originales/servicios de fabricación electrónica), proveedores de backhaul y fibra óptica, empresas de ingeniería y construcción de emplazamientos, y empresas de torres o de infraestructura neutra que gestionan la demanda de múltiples operadores. La distribución y el despliegue se realizan a través de operadores de redes móviles, proveedores de infraestructura neutra e integradores de sistemas empresariales para campus 5G privados, y el valor recurrente se captura cada vez más en capas de software como la optimización SON/IA, el aprovisionamiento remoto y la integración de múltiples proveedores o de Open RAN.
Los principales puntos de fricción residen en la adquisición de emplazamientos y los procesos municipales, más que en la mera disponibilidad de componentes. Las normas no estandarizadas sobre derechos de paso, el alquiler variable de postes o mobiliario urbano y las aprobaciones de múltiples agencias (servicios públicos, bomberos, aviación, patrimonio) alargan los ciclos y aumentan los costes por nodo. Esto es especialmente relevante en redes urbanas densas, donde predominan los despliegues en exteriores. Los esfuerzos de localización regional también son visibles en la cadena de suministro, incluyendo colaboraciones como la de VVDN Technologies y Sterlite Technologies (STL) para diseñar, desarrollar y fabricar soluciones 5G, lo que permite plazos de entrega más cortos y el cumplimiento de las normativas locales. Las plataformas de infraestructura compartida, como EdgePoint Infrastructure, también amplían la vía de comercialización para nodos compartidos tanto en interiores como en exteriores.
Panorama competitivo
La dinámica de proveedores revela una concentración de proveedores de nivel medio, donde los cinco principales controlan aproximadamente el 62% de los envíos, lo que deja un margen significativo para los nuevos proveedores definidos por software. Huawei aprovecha la integración vertical de silicio y óptica para ofrecer paquetes llave en mano rentables. Ericsson y Nokia se distinguen por sus radios multiestándar y software RAN nativo en la nube, lo que atrae a operadores que buscan diversificar sus proveedores. El control del silicio de Samsung la posiciona favorablemente para las redes de ondas milimétricas.
Parallel Wireless y Baicells aprovechan las interfaces Open RAN para separar el hardware y el software, reduciendo los costos de la lista de materiales en mercados sensibles al precio. La intensidad de la carrera de patentes aumenta a medida que las empresas registran innovaciones en matrices de antenas que mitigan la interferencia en áreas urbanas densamente pobladas. [4] IEEE Spectrum, “Antenna Design and Interference Mitigation”, IEEE, ieee.org Las empresas de torres de host neutral se asocian con proveedores de equipos en acuerdos de reparto de ingresos, combinando la instalación, el enlace de retorno de fibra y el análisis de IA en servicios gestionados de extremo a extremo.
Por lo tanto, el mercado de torres de telefonía móvil pequeñas de Asia Pacífico equilibra la economía de escala con la rápida evolución tecnológica. Los proveedores que combinan la capacidad de I+D, la profundidad de canal y planes de software ágiles están mejor posicionados para captar volumen incremental y margen de beneficio.
Líderes de la industria de torres de telefonía móvil pequeña en Asia Pacífico
Huawei Technologies Co., Ltd.
Telefonaktiebolaget LM Ericsson
Nokia Corporation
ZTE Corporation
Samsung Electronics Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Nokia firmó un acuerdo con Taiwan Mobile para el despliegue comercial a gran escala de una red 5G nativa de IA, superando los despliegues anteriores de alcance limitado. El programa integra la automatización y la optimización basadas en IA en las operaciones diarias de la RAN, fortaleciendo la capa de software y servicios que acompaña cada vez más a las arquitecturas densas de celdas pequeñas.
- Julio de 2026: Samsung informó sobre una prueba de campo en la red 5G SA de KDDI en Tokio que demostró una mejora de hasta un 52 % en el rendimiento de descarga mediante su optimizador de velocidad RAN basado en IA. El resultado subraya el interés de los operadores en la mejora del rendimiento mediante software en las infraestructuras de radio existentes, lo que respalda la viabilidad comercial de las redes de nodos urbanos densas gestionadas con herramientas de IA.
- Marzo de 2026: ZTE completó el despliegue de más de 20 000 emplazamientos de red central multioperador (MOCN) para XLSMART en Indonesia durante un período de ocho meses. La construcción de una red compartida a gran escala pone de manifiesto cómo las arquitecturas MOCN y multioperador pueden reducir el tiempo de cobertura y, al mismo tiempo, mejorar la utilización de la infraestructura, un patrón que favorece el despliegue de redes compartidas y de host neutral a mayor escala.
Alcance y metodología
Las torres de telefonía celular pequeñas son dispositivos de transmisión inalámbrica de corto alcance y baja potencia que pueden cubrir una región geográfica pequeña o usarse en interiores y exteriores. Las torres de telefonía móvil pequeñas juegan un papel importante en la oferta eficiente de Internet móvil de alta velocidad y otras aplicaciones de baja latencia en implementaciones 5G.
El mercado de torres de células pequeñas de Asia y el Pacífico está segmentado por aplicaciones (exteriores e interiores) y por países (China, Corea del Sur, Japón, India, Filipinas, resto de Asia Pacífico). Los tamaños del mercado y los pronósticos se proporcionan en términos de valor (USD). para todos los segmentos anteriores.
| Exterior |
| Interior |
| 3G |
| 4G / LTE |
| 5G |
| Desplegado por el operador |
| Host neutral |
| Empresas privadas |
| Urban |
| Suburbano |
| Rural |
| China |
| South Korea |
| Japan |
| India |
| Sudeste de Asia |
| Resto de Asia y el Pacífico |
| por Aplicación | Exterior |
| Interior | |
| Por tecnología de red | 3G |
| 4G / LTE | |
| 5G | |
| Por modelo de propiedad | Desplegado por el operador |
| Host neutral | |
| Empresas privadas | |
| Por ubicación de implementación | Urban |
| Suburbano | |
| Rural | |
| Por país | China |
| South Korea | |
| Japan | |
| India | |
| Sudeste de Asia | |
| Resto de Asia y el Pacífico |
Preguntas clave respondidas en el informe
¿Qué volumen de envío de torres de telefonía celular pequeña se pronostica para Asia Pacífico en 2031?
Se proyecta que la región alcance los 4.02 millones de unidades en 2031, expandiéndose desde los 2.97 millones de unidades en 2026.
¿Qué categoría de aplicación está creciendo más rápidamente para las células pequeñas en Asia Pacífico?
Las implementaciones en interiores, especialmente en centros comerciales y aeropuertos, están avanzando a una CAGR del 7.32 % hasta 2031.
¿Qué tan grande es la participación de China en la demanda de torres de telefonía celular pequeña en Asia Pacífico?
China controló el 39.76% de los envíos de 2025, respaldados por programas de infraestructura respaldados por el Estado.
¿Por qué son importantes las redes 5G privadas para los proveedores de celdas pequeñas?
Las empresas manufactureras y de logística están financiando sus propias redes, lo que impulsa una CAGR del 7.74 % para las implementaciones privadas hasta 2031.
¿Cuál es el principal obstáculo que frena la implementación de células pequeñas urbanas?
Los largos procesos de adquisición de sitios y de obtención de permisos pueden extender los plazos de implementación hasta 12 meses en las principales ciudades.
¿Qué nueva característica tecnológica está reduciendo los costos operativos de las redes densas de celdas pequeñas?
El software de optimización automática impulsado por IA reduce las visitas de retorno manual y puede reducir los gastos operativos en un 30 %.


