

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
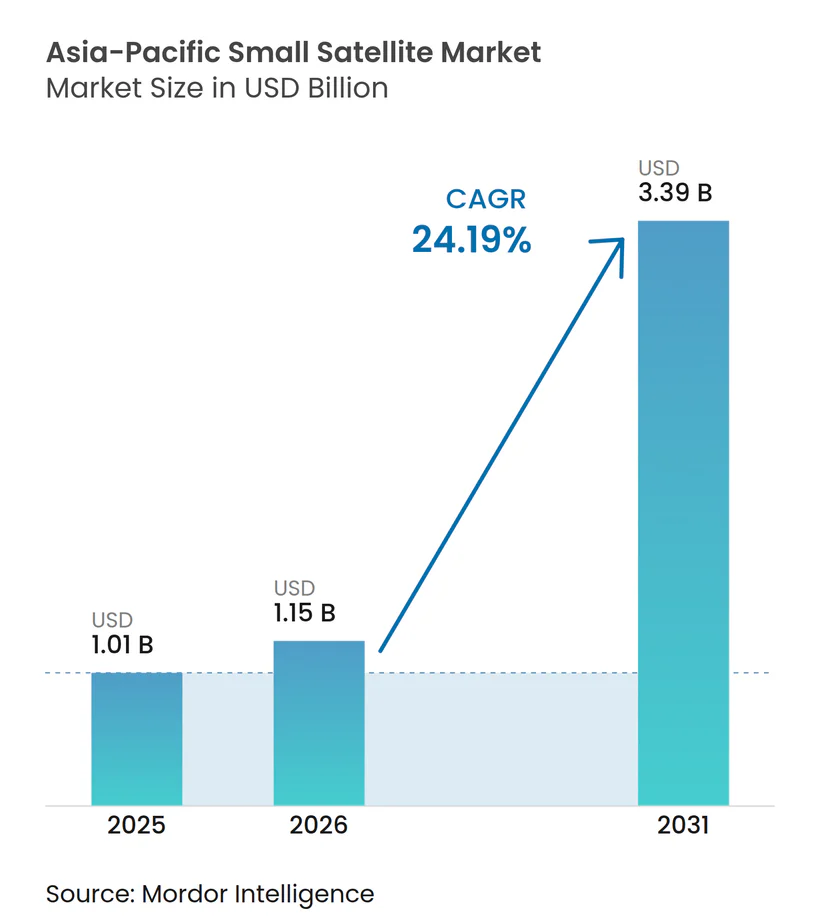
| Tamaño del mercado (2026) | USD 1.15 mil millones |
| Tamaño del mercado (2031) | USD 3.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 24.19% CAGR |
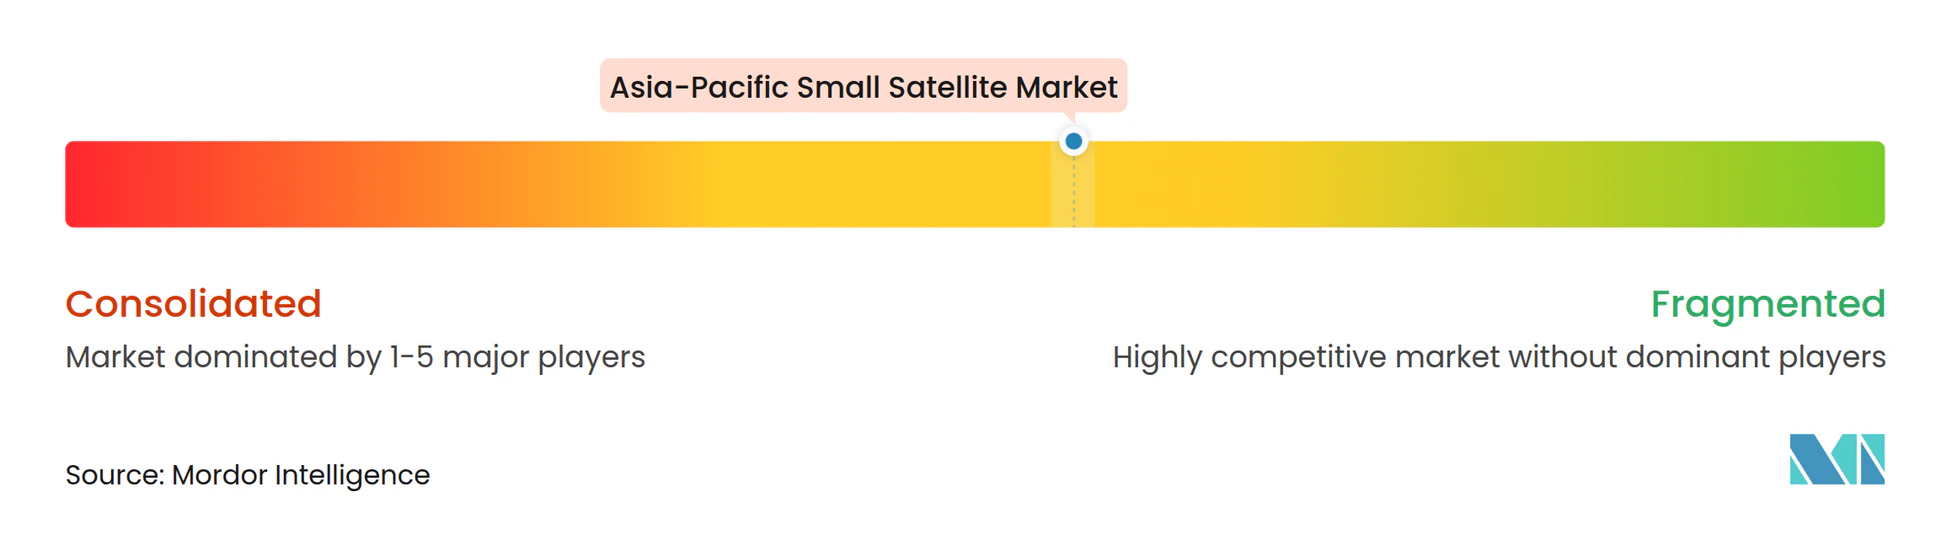
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pequeños satélites de Asia-Pacífico por Mordor Intelligence
Se proyecta que el mercado de satélites pequeños de Asia-Pacífico crecerá de 1.01 millones de dólares en 2025 a 1.15 millones de dólares en 2026, y se prevé que alcance los 3.39 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 24.19% durante el período 2026-2031. Este mercado se está expandiendo rápidamente a medida que los programas de constelaciones soberanas pasan de la planificación al despliegue y los modelos de contratación público-privada abren un camino más amplio para la participación comercial. La demanda también está aumentando, ya que las agencias militares y civiles consideran la capacidad satelital como infraestructura operativa, en lugar de como una herramienta de apoyo utilizada solo para misiones específicas. Los compradores comerciales contribuyen a esta demanda al buscar mayores tasas de revisita, mejor rendimiento de imagen y una entrega de datos más rápida para casos de uso basados en análisis. La escala de fabricación está mejorando en toda la región a medida que aumenta la actividad de lanzamientos y el abastecimiento de componentes se organiza mejor en torno a series de producción repetidas. Los principales puntos de presión para el mercado de satélites pequeños de Asia-Pacífico siguen siendo el acceso a las posiciones orbitales, la coordinación del espectro y el cumplimiento de las normativas relacionadas con los desechos espaciales, lo que aumenta el riesgo de ejecución y los costes operativos para los operadores más pequeños.
Conclusiones clave del informe
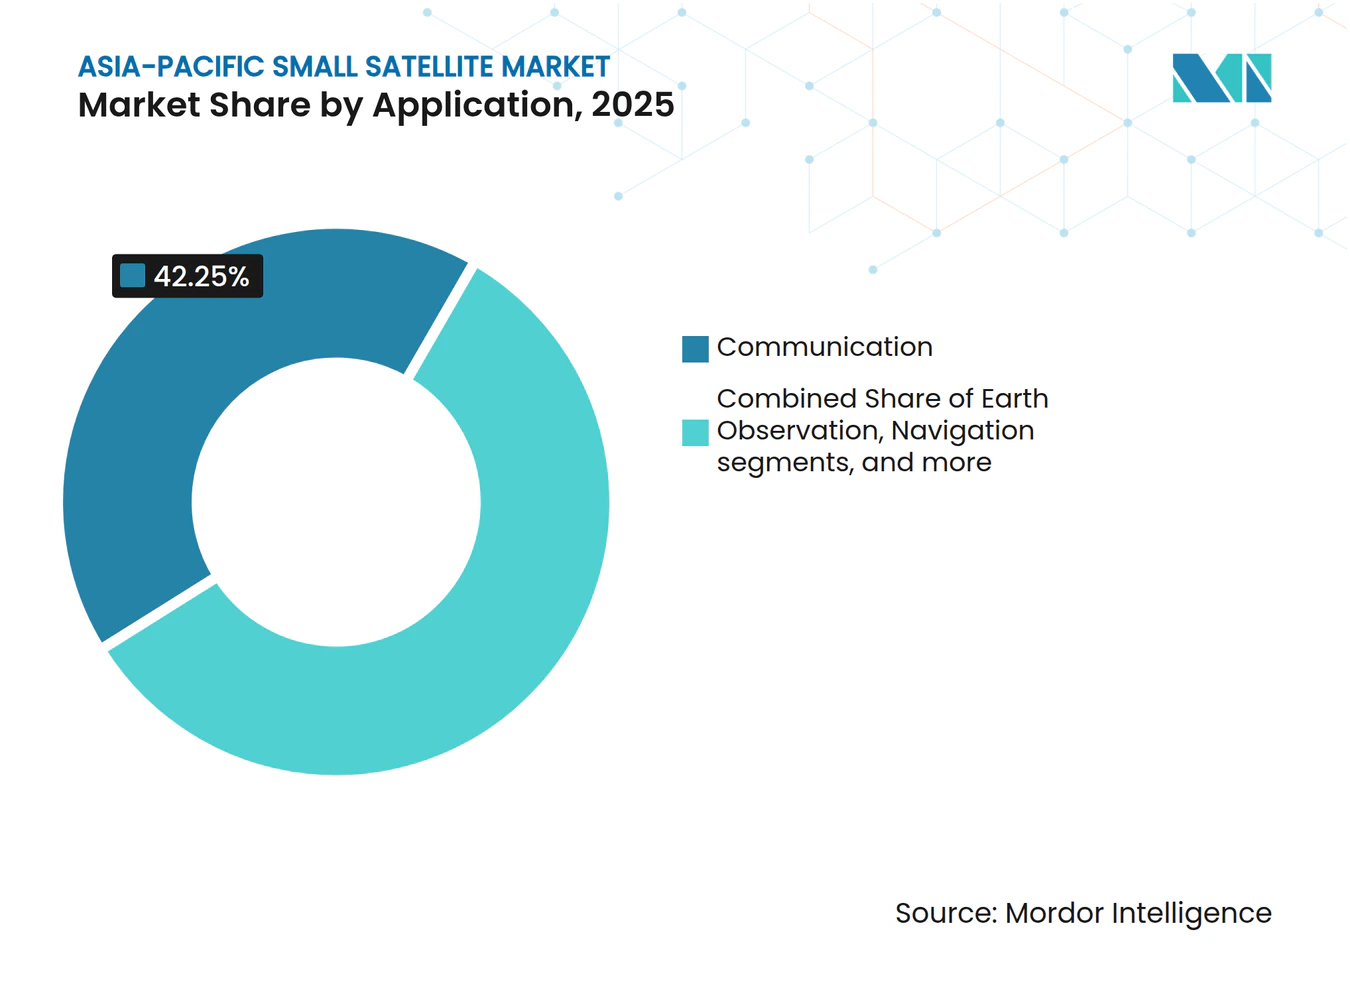
- Por aplicación, las comunicaciones representaron el 42.25% de los ingresos en 2025, mientras que se prevé que la observación de la Tierra crezca a una tasa de crecimiento anual compuesta del 25.78% hasta 2031.
- Por órbita, la órbita terrestre baja (LEO) representó el 51.75% de los ingresos en 2025, mientras que se prevé que la órbita terrestre media (MEO) crezca a una tasa de crecimiento anual compuesta (CAGR) del 25.83% hasta 2031.
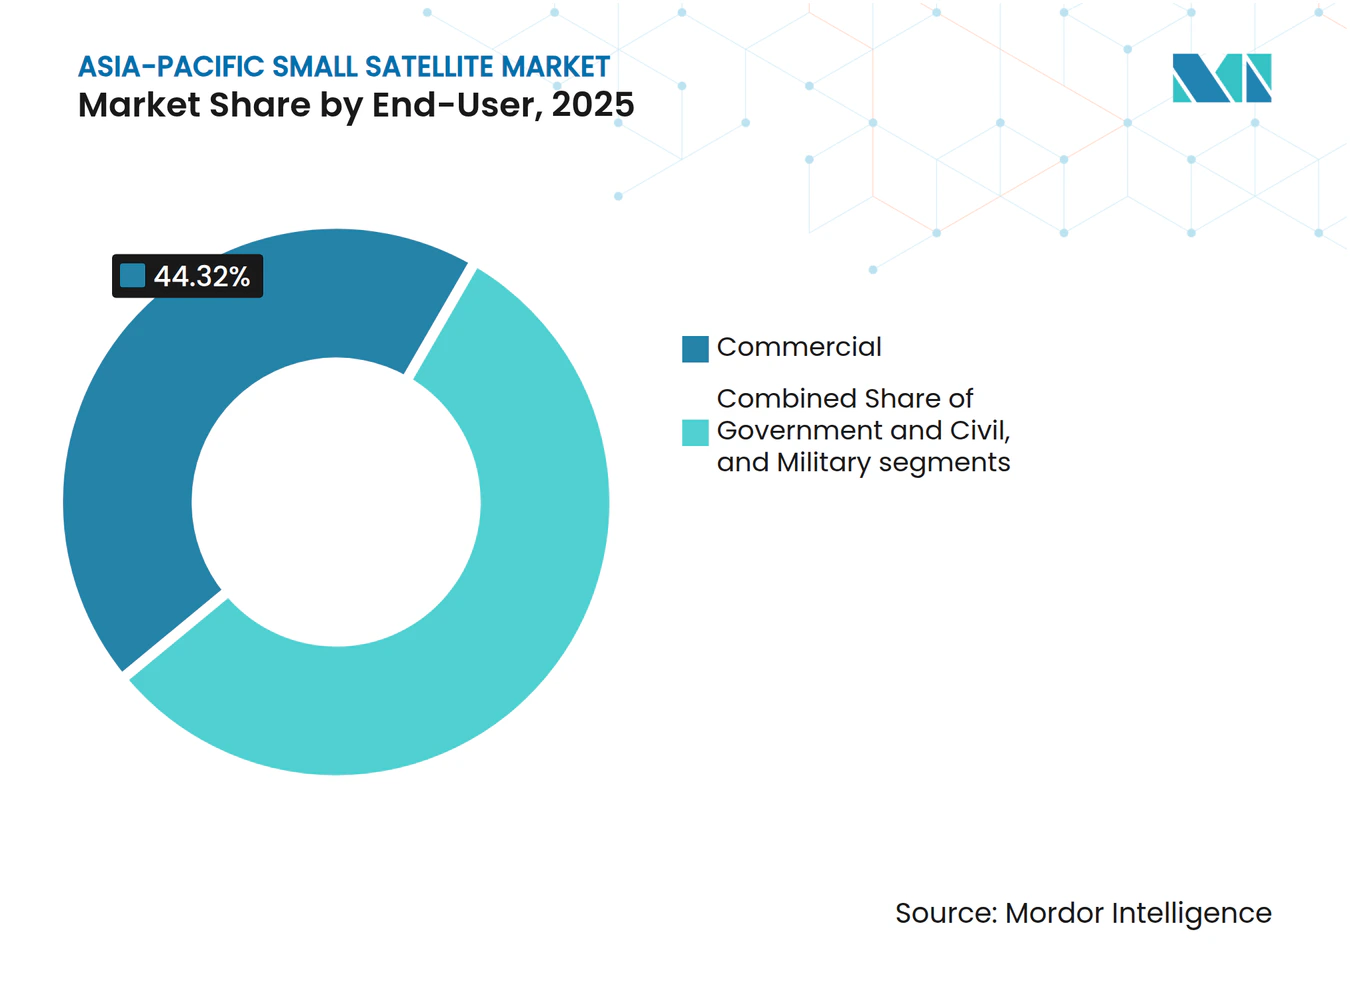
- Por usuario final, el segmento comercial capturó el 44.32% de los ingresos en 2025, mientras que se prevé que el sector gubernamental y civil avance a una tasa de crecimiento anual compuesta (CAGR) del 25.95% hasta 2031.
- En términos de masa satelital, los minisatélites representaron el 46.69% de los ingresos en 2025, mientras que se espera que los microsatélites crezcan a una tasa de crecimiento anual compuesta (CAGR) del 25.58% hasta 2031.
- Geográficamente, China representó el 68.77% de los ingresos en 2025, mientras que se prevé que India crezca a una tasa de crecimiento anual compuesta (CAGR) del 26.85% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pequeños satélites en Asia-Pacífico
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Rápida expansión de los programas de megaconstelaciones en toda la región de Asia-Pacífico. | 5.50% | China, con repercusiones en la ASEAN e India. | Corto plazo (≤ 2 años) |
| Incrementar las inversiones en iniciativas espaciales lideradas por el gobierno. | 5.00% | India, Japón, Corea del Sur, Australia | Mediano plazo (2-4 años) |
| La disminución de los costes de lanzamiento está impulsada por los proveedores regionales de transporte aéreo de pequeña escala. | 4.00% | India, China, Corea del Sur, Resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de análisis de observación de la Tierra en tiempo real. | 3.50% | Regional, con avances iniciales en India, Japón y China. | Mediano plazo (2-4 años) |
| Creciente adopción de redes de conectividad IoT basadas en CubeSat | 2.50% | China, los principales mercados de la ASEAN y el sur de Asia. | Corto plazo (≤ 2 años) y medio plazo (2-4 años) |
| Mayor integración de los sistemas de retransmisión óptica con la infraestructura 5G NTN. | 2.00% | Japón, Corea del Sur, Singapur, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida expansión de los programas de megaconstelaciones en Asia-Pacífico
El ritmo de lanzamientos de China ha entrado en una nueva fase de escala, reconfigurando el mercado de satélites pequeños de Asia-Pacífico. El país registró 92 lanzamientos orbitales en 2025 y apunta a hasta 140 lanzamientos en 2026, con Guowang y Qianfan esperando usar 70 o más de esas misiones. [1] SpaceNews Staff, “China realiza un par de lanzamientos de Larga Marcha para las megaconstelaciones Thousand Sails y Guowang”, SpaceNews, spacenews.com Para abril de 2026, Guowang tenía 168 satélites operativos frente a un objetivo de 13,000 satélites presentado ante la UIT, mientras que Qianfan tenía 126 satélites en órbita frente a un plan aprobado de 15,000 satélites. Esa escala está impulsando la cadena de suministro regional hacia una mayor producción en componentes, trabajo de integración y servicios de lanzamiento. Además, está reduciendo los costes unitarios más rápidamente que lo que lo habría hecho la demanda comercial independiente, mejorando el acceso al hardware para los compradores en todo el mercado de satélites pequeños de Asia-Pacífico, incluso cuando la política de adquisiciones todavía se inclina hacia el abastecimiento local.
Incremento de las inversiones en iniciativas espaciales lideradas por el gobierno
El gasto público está aumentando en toda la región, pero el cambio más importante es que los modelos de adquisición se están volviendo más abiertos a la ejecución privada en el mercado de satélites pequeños de Asia-Pacífico. El Departamento del Espacio de la India recibió 13,705.6 crore de rupias (1.62 millones de dólares) en el Presupuesto de la Unión del año fiscal 2026-27, por encima del nivel revisado del año fiscal 2025-26 de 12,448.6 crore de rupias (1.30 millones de dólares), y el gasto de capital también aumentó. [2] Staff Reporter, “Union Budget 2026, Government Allocates Rs 13,705 Crore for Department of Space,” The Economic Times, economictimes.indiatimes.com El presupuesto espacial de Corea del Sur para 2026 alcanzó 1.2 billones de KRW (790 millones de dólares) e incluyó la utilización de información satelital en 42 proyectos en 13 ministerios. [3] Equipo de DongA Science, “Corea del Sur impulsa el desarrollo del módulo de aterrizaje lunar con un presupuesto espacial de 1.16 billones de wones”, DongA Science, dongascience.com Estas decisiones presupuestarias respaldan modelos de ejecución mixtos en los que empresas privadas construyen naves espaciales, suministran cargas útiles y ofrecen servicios de datos bajo mandatos públicos. Esto mejora la visibilidad de los ingresos, reduce el riesgo de comercialización temprana y fortalece la capacidad de fabricación nacional en todo el mercado de satélites pequeños de Asia-Pacífico.
La disminución de los costes de lanzamiento se debe a los proveedores regionales de servicios de elevación de pequeña escala.
La reducción de los costes de lanzamiento se ha convertido en un importante motor de crecimiento para el mercado de satélites pequeños en Asia-Pacífico. Esta tendencia se atribuye al auge de los operadores regionales de lanzamiento de satélites pequeños y a los avances en la tecnología de lanzamiento. Históricamente, el despliegue de satélites era un proceso costoso que requería grandes inversiones en cohetes dedicados de gran tamaño, lo que limitaba el acceso a gobiernos y grandes organizaciones. Sin embargo, las empresas espaciales regionales y las agencias gubernamentales de países como China, India, Japón, Corea del Sur y Australia están invirtiendo en plataformas de lanzamiento rentables y diseñadas específicamente para satélites pequeños. La adopción de misiones compartidas, en las que varios satélites comparten un mismo cohete para reducir costes, ha mejorado aún más la asequibilidad y la accesibilidad para empresas emergentes, instituciones de investigación y entidades comerciales. Estas soluciones de lanzamiento rentables permiten despliegues de satélites más frecuentes para aplicaciones como la teledetección, los servicios de comunicación, la conectividad IoT, la investigación científica y la defensa.
Creciente demanda de análisis de observación de la Tierra en tiempo real.
La demanda en el mercado de pequeños satélites de Asia-Pacífico está pasando de la mera recopilación de imágenes a una interpretación más rápida y una salida geoespacial lista para la toma de decisiones. En enero de 2026, Pixxel lideró un consorcio que firmó un acuerdo de 1,200 millones de rupias indias (142 millones de dólares estadounidenses) con IN-SPACe para construir la primera constelación nacional de observación de la Tierra liderada por el sector privado de la India, compuesta por 12 satélites, bajo una estructura de asociación público-privada. [4] Pixxel Team, “Pixxel-Led Consortium Signs Agreement with IN-SPACe to Build India's National EO Constellation,” Pixxel, pixxel.space El programa abarca cargas útiles ópticas, multiespectrales, SAR e hiperespectrales, lo que indica que los compradores desean una capacidad de detección más amplia de una sola constelación. Pixxel también se asoció con Sarvam AI para construir un satélite de centro de datos orbital cuyo lanzamiento está previsto para el cuarto trimestre de 2026, lo que demuestra cómo las funciones analíticas se están acercando a la nave espacial. A medida que este modelo se extienda, el mercado de satélites pequeños de Asia-Pacífico debería captar una mayor proporción del valor a nivel de operador, en lugar de limitarse a la reventa de software e imágenes.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Aumento de la congestión en la asignación de espectro en las bandas LEO. | -2.50% | Global, con efectos agudos en los nuevos participantes de la región Asia-Pacífico en las bandas Ku y Ka. | Corto plazo (≤ 2 años) |
| Aumento de los costes de cumplimiento de las normas de mitigación de desechos orbitales | -1.50% | Global, con efectos desproporcionados en los operadores más pequeños de la región Asia-Pacífico. | Mediano plazo (2-4 años) |
| Restricciones al control de exportaciones de tecnologías y componentes satelitales avanzados. | -1.50% | India, Corea del Sur y la ASEAN, con menor impacto en China. | Mediano plazo (2-4 años) |
| Disponibilidad limitada de infraestructura de servicio en órbita en Asia-Pacífico | -1.00% | En toda la región Asia-Pacífico, especialmente en India y la ASEAN. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la congestión en la asignación del espectro radioeléctrico en las bandas LEO
El acceso al espectro radioeléctrico se está convirtiendo en una de las principales limitaciones estructurales del mercado de satélites pequeños en Asia-Pacífico. En diciembre de 2025, China presentó ante la UIT la documentación para dos redes de satélites adicionales, cada una compuesta por 96,714 satélites, lo que eleva el número potencial de nuevas solicitudes chinas a casi 200,000 satélites. Un análisis de 2025 publicado en ScienceDirect reveló que la rápida expansión de las constelaciones LEO está poniendo de manifiesto importantes limitaciones en el modelo de coordinación de la UIT, y que las bandas Ku y Ka ya se enfrentan a una creciente interferencia. Por consiguiente, los operadores más pequeños se enfrentan a ciclos de solicitud más largos, una coordinación más compleja y un mayor riesgo de que los primeros en llegar a la región obtengan los espacios de mayor valor. Esta combinación puede retrasar los planes de despliegue y reducir la flexibilidad comercial en todo el mercado de satélites pequeños de Asia-Pacífico.
Aumento de los costes de cumplimiento de las normas de mitigación de desechos orbitales
La mitigación de desechos espaciales se está convirtiendo en un costo directo en el mercado de satélites pequeños de Asia-Pacífico, en lugar de una cuestión política secundaria. Los operadores que buscan acceder al mercado estadounidense deben cumplir con la regla de desorbitación de 5 años de la FCC, que puede requerir propulsor adicional, dispositivos de frenado o acuerdos de soporte externo que aumentan la masa y el costo de las naves espaciales de bajo costo. El análisis de costo-beneficio de la NASA de 2024 reveló que las tecnologías de prevención de colisiones justo a tiempo podrían generar entre 100 y 300 veces su costo gracias a la reducción del riesgo de colisión. Los operadores de Asia-Pacífico aún tienen un acceso regional limitado a servicios comerciales en órbita e infraestructura dedicada de soporte para desechos espaciales. Esto impone a los desarrolladores más pequeños una mayor carga de cumplimiento y convierte la escala en una ventaja competitiva más sólida en todo el mercado de satélites pequeños de Asia-Pacífico.
Análisis de segmento
Por aplicación: Observación de la Tierra: Cerrando la brecha en la comunicación
En 2025, las comunicaciones representaron el 42.25 % de la cuota de mercado de satélites pequeños en Asia-Pacífico, mientras que se prevé que la observación de la Tierra crezca a una tasa compuesta anual del 25.78 % hasta 2031. Las comunicaciones siguen siendo la aplicación más importante, ya que el despliegue de megaconstelaciones, las redes centradas en el IoT y las necesidades de retransmisión de datos continúan impulsando la mayor demanda actual. La observación de la Tierra está creciendo más rápidamente porque los compradores regionales ahora buscan algo más que imágenes periódicas y están destinando sus inversiones a sistemas que permitan un análisis más rápido y una monitorización más continua, lo que está cambiando la forma en que los operadores diseñan las combinaciones de carga útil, las estrategias de revisita y los servicios posteriores en todo el mercado de satélites pequeños de Asia-Pacífico.
La oportunidad de observación de la Tierra se ve reforzada por programas públicos que buscan capacidad de detección soberana en lugar de acceso externalizado. El acuerdo de Pixxel con IN-SPACe para 2026 combina sistemas ópticos, multiespectrales, SAR e hiperespectrales en una única constelación nacional, lo que apunta a objetivos de adquisición más amplios que la mera cobertura de imágenes. La demanda de navegación también está aumentando a medida que los países buscan complementar o localizar la capacidad de posicionamiento y sincronización para usos civiles y estratégicos. La observación espacial y otras aplicaciones siguen siendo de menor envergadura, pero aún son importantes para las misiones científicas, los programas académicos y la demostración de tecnologías en fase inicial dentro de la industria de pequeños satélites de Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Orbit: LEO como plataforma preferida, MEO ganando relevancia estratégica
LEO representó el 51.75 % de los ingresos en el mercado de satélites pequeños de Asia-Pacífico en 2025, lo que lo convierte en la capa de despliegue principal para las misiones actuales de comunicación, observación de la Tierra e IoT. Su liderazgo refleja menores necesidades de energía de lanzamiento, menor latencia de señal y una mejor compatibilidad con arquitecturas de constelación que requieren revisitas frecuentes o crecimiento continuo de la red. Se prevé que MEO crezca a una CAGR del 25.83 % hasta 2031, a medida que los operadores busquen aumento de navegación y servicios de latencia media que se sitúen entre LEO y GEO. GEO todavía se utiliza en casos de uso selectos de radiodifusión y VSAT, pero la presión competitiva de los sistemas de satélites LEO de mayor rendimiento está aumentando. El NICT de Japón logró la primera demostración mundial de comunicación óptica en espacio libre de 2 Tbit/s en diciembre de 2025, utilizando terminales montables en satélites pequeños, lo que respalda la necesidad de sistemas de retransmisión óptica multiórbita que pueden mejorar la transferencia de datos a través de redes regionales a medida que madura el mercado de satélites pequeños de Asia-Pacífico. Aun con esos avances, los requisitos de cobertura de zona continua mantendrán parte de la demanda anclada en la órbita geoestacionaria (GEO) y en arquitecturas de órbita mixta en toda la industria de satélites pequeños de Asia-Pacífico.
Por usuario final: Las adquisiciones gubernamentales y militares están transformando la composición de la demanda.
En 2025, los usuarios comerciales representaron el 44.32 % del mercado de satélites pequeños de Asia-Pacífico, mientras que se prevé que la demanda gubernamental y civil crezca a una tasa de crecimiento anual compuesta (TCAC) del 25.95 % hasta 2031. La demanda comercial sigue siendo amplia debido a que los operadores de constelaciones chinos, las empresas de análisis y los compradores empresariales aún representan una gran parte de los despliegues de naves espaciales y el consumo de datos actuales.
La demanda militar y gubernamental crece a un ritmo acelerado, dado que los sistemas satelitales adquieren una importancia creciente para la vigilancia, el conocimiento del entorno marítimo, el control fronterizo y las comunicaciones resilientes. Este cambio está impulsando la demanda de cargas útiles con especificaciones más avanzadas, mayor fiabilidad del sistema y una continuidad de programas más prolongada en el mercado de satélites pequeños de Asia-Pacífico. El programa de observación de la Tierra Pixxel de la India para 2026 demuestra cómo la contratación pública se está estructurando en torno a la ejecución privada, en lugar de depender exclusivamente de la gestión estatal. Los clientes gubernamentales y civiles también proporcionan una base contractual más estable, ya que están más dispuestos a financiar el desarrollo de capacidades nacionales durante varios años. El diseño de misiones de doble uso es cada vez más común, lo que permite que una sola nave espacial soporte simultáneamente la obtención de imágenes civiles, la monitorización ambiental y la vigilancia de defensa. Este cambio está incrementando la complejidad del sistema y favoreciendo a los integradores con mayor capacidad de ingeniería, cumplimiento normativo y ejecución en el mercado de satélites pequeños de Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por masa satelital: los minisatélites lideran mientras los microsatélites alcanzan la escala de producción.
Los minisatélites representaron el 46.69 % de los ingresos en 2025 en el mercado de satélites pequeños de Asia-Pacífico, mientras que se espera que los microsatélites crezcan a una tasa compuesta anual del 25.58 % hasta 2031. Los minisatélites siguen liderando porque muchos programas gubernamentales y comerciales de alta capacidad prefieren plataformas más grandes que puedan soportar cargas útiles más pesadas y conjuntos de misiones más amplios. Los microsatélites están creciendo más rápido porque ofrecen un mejor equilibrio entre flexibilidad de carga útil, economía de constelación y repetibilidad de fabricación para nuevos operadores. El resultado es una capa intermedia más activa en el diseño de naves espaciales que conecta la experimentación de bajo costo con programas nacionales a gran escala en el mercado de satélites pequeños de Asia-Pacífico. El Proyecto Garud de Dhruva Space está diseñado en torno a una plataforma estandarizada de 500 kg y un objetivo de producción de 500 a 600 satélites por año, lo que demuestra cómo la economía de escala está transformando la estrategia de plataformas.
Los femtosatélites, picosatélites y nanosatélites aún desempeñan un papel importante en demostraciones tecnológicas y misiones selectivas de IoT, aunque su contribución a los ingresos sigue siendo pequeña. La producción más estandarizada en el rango de 10 kg a 100 kg está reduciendo los costos y las barreras de tiempo para los nuevos participantes en las constelaciones. Esto convierte a los microsatélites en un primer paso práctico para los operadores que desean validar su capacidad antes de invertir en flotas más grandes en el mercado de satélites pequeños de Asia-Pacífico.
Análisis geográfico
Mercado chino de pequeños satélites
En 2025, China representó el 68.77 % de los ingresos del mercado de satélites pequeños de Asia-Pacífico, consolidándose como el centro indiscutible de la demanda, la fabricación y la actividad de lanzamiento en la región. Su liderazgo se debe a los programas de constelaciones impulsados por el Estado, especialmente Guowang y Qianfan, con planes presentados o aprobados ante la UIT que suman un total de 28,000 satélites. China registró 92 lanzamientos orbitales en 2025 y prevé alcanzar los 140 en 2026, con Guowang y Qianfan registrando 70 o más misiones. En diciembre de 2025, China también presentó la documentación ante la UIT para dos redes adicionales de 96,714 satélites cada una, reforzando así su estrategia para asegurar el acceso orbital y al espectro radioeléctrico ante futuros cambios regulatorios. Esta combinación de ritmo de lanzamientos, apoyo político y capacidad industrial otorga a China una posición de liderazgo estructural en el mercado de satélites pequeños de Asia-Pacífico.
Mercado de satélites pequeños de la India
India es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 26.85 % hasta 2031 en el mercado de satélites pequeños de Asia-Pacífico. El presupuesto del país para el año fiscal 2026-27 asignó 13,705.6 millones de rupias (1.62 millones de dólares) al Departamento del Espacio. El acuerdo de Pixxel en enero de 2026 con IN-SPACe para construir una constelación nacional de observación de la Tierra de 12 satélites está proporcionando a India un modelo visible para la participación privada en programas de infraestructura respaldados por el sector público. La eliminación en 2025 de los aranceles aduaneros sobre componentes de satélites y bienes para vehículos de lanzamiento también redujo las barreras de adquisición para los operadores nacionales y apoya el desarrollo de la fabricación.
Mercado de satélites pequeños en Asia-Pacífico
Japón y Corea del Sur conforman el segundo nivel de inversión de la región, combinando madurez industrial con una creciente demanda estratégica y comercial en el mercado de satélites pequeños de Asia-Pacífico. El presupuesto espacial de Corea del Sur para 2026 alcanzó 1.2 billones de wones surcoreanos (790 millones de dólares) y respalda el quinto lanzamiento de Nuri, el trabajo con el módulo de aterrizaje lunar y los servicios de información satelital basados en IA en 42 proyectos gubernamentales. Japón avanza en nichos de mayor valor mediante el trabajo en comunicaciones ópticas y observación de la Tierra, incluyendo la demostración óptica en espacio libre de NICT y el despliegue previsto de GRUS-3 por parte de Axelspace. Australia y el resto de la región siguen siendo de menor valor. Sin embargo, son importantes como bancos de pruebas para programas CubeSat, ecosistemas de startups, desarrollo institucional y nuevos modelos de servicio de satélites LEO en todo el mercado de satélites pequeños de Asia-Pacífico.
Panorama competitivo
El mercado de satélites pequeños de Asia-Pacífico está moderadamente fragmentado en tres grandes niveles competitivos. Las entidades respaldadas por el Estado chino, incluidas CASC y CGST, lideran por producción agregada gracias a sus programas de lanzamiento propios, sus grandes programas de constelaciones nacionales y su escala respaldada por políticas gubernamentales. Empresas japonesas y coreanas como Axelspace, Satrec Initiative y NEC compiten gracias a su amplia experiencia en ingeniería de doble uso, su capacidad de carga útil y sus relaciones gubernamentales de larga data. Empresas indias como Pixxel y Dhruva Space están ganando terreno rápidamente, ya que la contratación público-privada crea una mayor visibilidad de los pedidos y vías de comercialización más rápidas. La ISRO proporciona servicios de lanzamiento rentables, capacidades avanzadas de desarrollo de satélites y apoyo para misiones espaciales comerciales e internacionales, lo que moldea el mercado de satélites pequeños de Asia-Pacífico más allá del precio, ya que el acceso al lanzamiento, la capacidad de integración, la velocidad de entrega y la preparación para el cumplimiento normativo son ahora igualmente importantes.
El posicionamiento estratégico en el mercado de satélites pequeños de Asia-Pacífico se basa cada vez más en la integración vertical, los servicios de fabricación y la convergencia espacio-terrestre. NEC completó el diseño de la carga útil en marzo de 2026 para un satélite de demostración de tecnología de comunicación óptica previsto para el año fiscal 2027, lo que indica un impulso hacia los enlaces intersatelitales y la transferencia de datos de alta capacidad. Kongsberg KSAT y NanoAvionics también formaron una alianza en 2026 que combina plataformas de satélites pequeños con una red global de estaciones terrestres, lo que apunta a una creciente demanda de servicios de misión integrados. La diferenciación tecnológica se está volviendo más marcada en imágenes hiperespectrales, enlaces intersatelitales ópticos, velocidad de despliegue SAR e integración de redes no terrestres 5G en todo el mercado de satélites pequeños de Asia-Pacífico.
Al mismo tiempo, ningún operador regional ofrece actualmente servicios comerciales establecidos de reabastecimiento de combustible en órbita o extensión de vida útil, lo que deja un vacío importante a medida que las expectativas de eliminación y las normas sobre desechos se vuelven más estrictas. Los compradores también dan mayor importancia a la transparencia en las pruebas, la disciplina en la ejecución del programa y una planificación creíble de la desorbitación al evaluar a los proveedores. Esta combinación de fragmentación y creciente presión en materia de cumplimiento normativo favorece a las empresas que pueden combinar tecnología especializada con una entrega confiable y soporte a largo plazo en el mercado de satélites pequeños de Asia-Pacífico.
Líderes de la industria de pequeños satélites de Asia-Pacífico
Chang Guang Satellite Technology Co. Ltd.
Corporación de Ciencia y Tecnología Aeroespacial de China
Organización India de Investigación Espacial
NEC Space Technologies, Ltd.
Corporación Axelspace
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Dhruva Space recibió una subvención de 105 millones de rupias indias (12.4 millones de dólares estadounidenses) del Fondo de Investigación, Desarrollo e Innovación de la India para el Proyecto Garud, cuyo objetivo es una plataforma satelital estandarizada de 500 kg diseñada para un despliegue a gran escala con tasas de producción de entre 500 y 600 satélites al año.
- Mayo de 2026: Axelspace anunció el lanzamiento simultáneo de 7 microsatélites de observación terrestre GRUS-3 después de julio de 2026 a bordo del cohete Transporter-17 de SpaceX, que saldrá de la Base de la Fuerza Espacial Vandenberg. Los telescopios Nikon apuntan a una resolución de 2.2 metros con una frecuencia de revisita diaria.
- Abril de 2026: China realizó dos lanzamientos del cohete Larga Marcha durante el mes, añadiendo 18 satélites Qianfan y 5 satélites Guowang, respectivamente, manteniendo así la trayectoria de China hacia los 400 satélites Guowang en órbita para 2027 y apoyando el objetivo nacional de 140 lanzamientos en 2026.
- Marzo de 2026: NEC Corporation completó el diseño del equipo de carga útil para un pequeño satélite de demostración de tecnología de comunicación óptica que abarca enlaces ópticos entre satélites, enrutamiento de alta velocidad y comunicaciones en la banda de ondas milimétricas, con lanzamiento programado para el año fiscal 2027.
Alcance del informe sobre el mercado de pequeños satélites de Asia-Pacífico
Los satélites pequeños son aquellos que pesan menos de 500 kg. El informe sobre el mercado de satélites pequeños excluye los cohetes sonda, las plataformas de globos de gran altitud y las cargas útiles puramente experimentales.
El mercado de satélites pequeños de Asia-Pacífico se segmenta por aplicación, órbita, usuario final, masa del satélite y geografía. Por aplicación, el mercado se segmenta en comunicación, observación de la Tierra, navegación, observación espacial y otros. Por órbita, el mercado se segmenta en órbita terrestre baja (LEO), órbita terrestre media (MEO) y órbita geoestacionaria (GEO). Por usuario final, el mercado se segmenta en comercial, gubernamental y civil, y militar. Por masa del satélite, el mercado se segmenta en femtosatélites, picosatélites, nanosatélites, microsatélites y minisatélites. El informe también cubre el tamaño del mercado y las previsiones para el mercado de satélites pequeños de Asia-Pacífico en cinco países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
por Aplicación
| Comunicación |
| Observación de la tierra |
| Navegación - Navigation |
| Observación espacial |
| Otros |
Por órbita
| Órbita terrestre baja (LEO) |
| Órbita terrestre media (MEO) |
| Órbita geoestacionaria (GEO) |
Por usuario final
| Comercial |
| Gobierno y Civil |
| Militares |
Por masa de satélite
| Femtosatélites |
| picosatélites |
| Nanosatélites |
| Microsatélites |
| Minisatélites |
Por geografía
| China |
| Japan |
| India |
| South Korea |
| Australia |
| Resto de Asia-Pacífico |
| por Aplicación | Comunicación |
| Observación de la tierra | |
| Navegación - Navigation | |
| Observación espacial | |
| Otros | |
| Por órbita | Órbita terrestre baja (LEO) |
| Órbita terrestre media (MEO) | |
| Órbita geoestacionaria (GEO) | |
| Por usuario final | Comercial |
| Gobierno y Civil | |
| Militares | |
| Por masa de satélite | Femtosatélites |
| picosatélites | |
| Nanosatélites | |
| Microsatélites | |
| Minisatélites | |
| Por geografía | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicaciones, observación de la tierra, observación del espacio, navegación y otras. Los propósitos enumerados son aquellos informados por el operador del satélite.
- Usuario final - Los usuarios principales o usuarios finales del satélite se describen como civiles (académicos, aficionados), comerciales, gubernamentales (meteorológicos, científicos, etc.), militares. Los satélites pueden tener múltiples usos, tanto para aplicaciones comerciales como militares.
- Vehículo de lanzamiento MTOW - MTOW (peso máximo de despegue) del vehículo de lanzamiento: peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de órbita - Las órbitas de los satélites se dividen en tres grandes clases: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y clasifican las órbitas de los satélites con una excentricidad de 0.14 o más como elípticas.
- tecnología de propulsión - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Masa del satélite - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Subsistema de satélite - Se incluyen en este segmento todos los componentes y subsistemas que incluyen propulsores, autobuses, paneles solares y otro hardware de satélites.
| Palabra clave | Definición |
|---|---|
| control de actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para transmisión internacional. |
| Órbita terrestre geoestacionaria (GEO) | Los satélites geoestacionarios en la Tierra orbitan a 35,786 km (22,282 millas) sobre el ecuador en la misma dirección y a la misma velocidad con la que la Tierra gira sobre su eje, lo que los hace parecer fijos en el cielo. |
| Órbita terrestre baja (LEO) | Los satélites de órbita terrestre baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1.5 horas en completar una órbita y solo cubren una parte de la superficie terrestre. |
| Órbita terrestre media (MEO) | Los satélites MEO están ubicados encima de LEO y debajo de los satélites GEO y normalmente viajan en una órbita elíptica sobre los polos norte y sur o en una órbita ecuatorial. |
| Terminal de muy pequeña apertura (VSAT) | El terminal de apertura muy pequeña es una antena que normalmente tiene menos de 3 metros de diámetro. |
| cubosat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consta de cubos de 10 cm. Los CubeSats no pesan más de 2 kg por unidad y normalmente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Pequeños vehículos de lanzamiento de satélites (SSLV) | El vehículo de lanzamiento de satélites pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un módulo de ajuste de velocidad (VTM) basado en propulsión líquida como etapa terminal. |
| Minería espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros asteroides, incluidos objetos cercanos a la Tierra. |
| Nano satélites | Los nanosatélites se definen vagamente como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de identificación automática (AIS) | El sistema de identificación automática (AIS) es un sistema de seguimiento automático que se utiliza para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. AIS por satélite (S-AIS) es el término utilizado para describir cuándo se utiliza un satélite para detectar firmas AIS. |
| Vehículos de lanzamiento reutilizables (RLV) | Vehículo de lanzamiento reutilizable (RLV) significa un vehículo de lanzamiento que está diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede lanzarse más de una vez o que contiene etapas de vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento similar. |
| Apogee | El punto de la órbita elíptica de un satélite más alejado de la superficie de la Tierra. Los satélites geosincrónicos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero a órbitas muy elípticas con apogeos de 22,237 millas. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




