

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
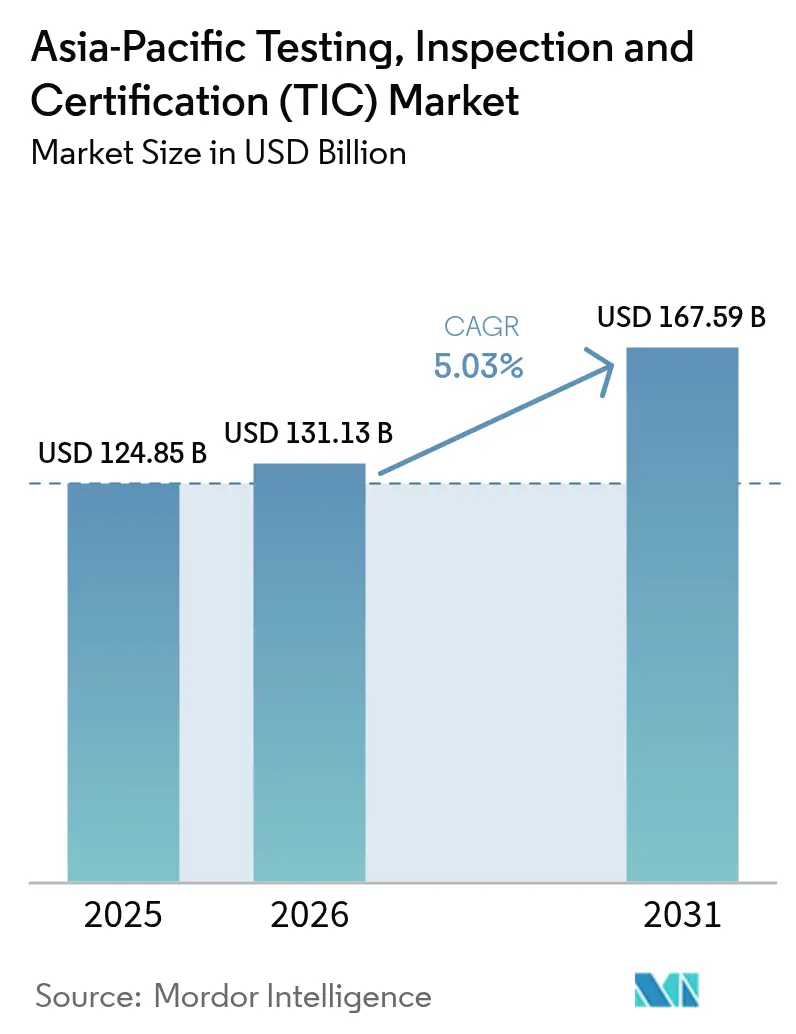
| Tamaño del mercado (2026) | USD 131.13 mil millones |
| Tamaño del mercado (2031) | USD 167.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.03% CAGR |
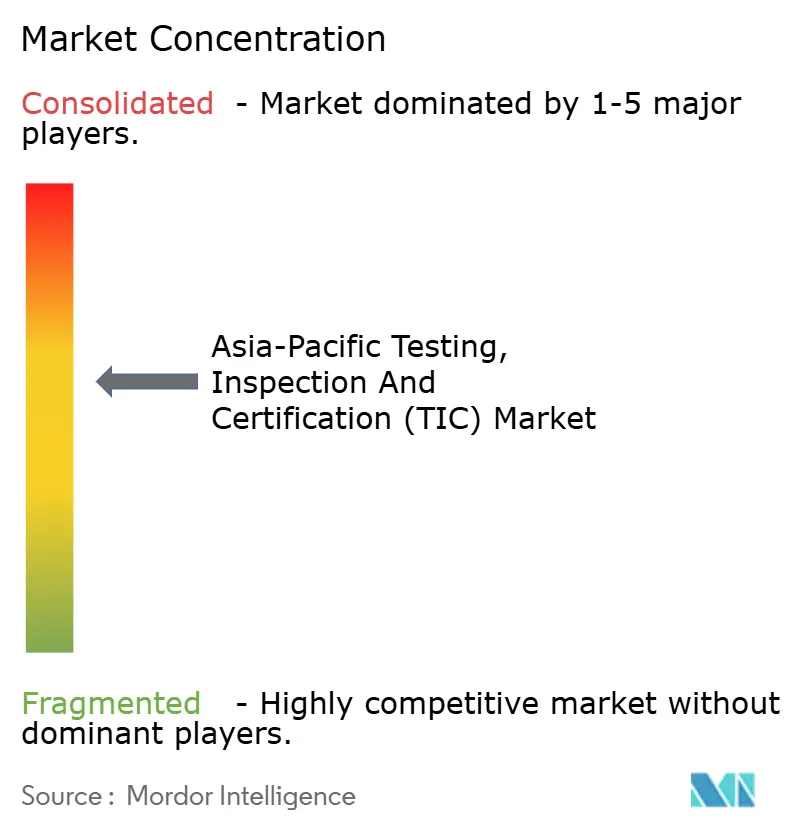
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas, inspección y certificación (TIC) en Asia-Pacífico realizado por Mordor Intelligence
El mercado de servicios de pruebas, inspección y certificación (TIC) en Asia-Pacífico alcanzó un valor de 124.85 millones de dólares en 2025 y se estima que crecerá desde los 131.13 millones de dólares en 2026 hasta los 167.59 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.03% durante el período de pronóstico (2026-2031). La expansión de las redes de fabricación transfronterizas, la rápida implementación de las normas de sostenibilidad y la acelerada adopción digital en fábricas, laboratorios y programas de infraestructura impulsan la demanda de servicios de pruebas, inspección y certificación. La continua implementación de normas de seguridad para baterías de vehículos eléctricos, etiquetas de ciberseguridad para dispositivos médicos y estándares de calidad para combustibles de hidrógeno añade nuevas capas de cumplimiento que favorecen a los proveedores capaces de movilizar experiencia multidisciplinaria en múltiples jurisdicciones. Los proveedores externos refuerzan su ventaja competitiva a medida que las obligaciones regulatorias superan las capacidades internas, mientras que las plataformas de inspección remota ganan terreno a medida que las empresas buscan una cobertura rentable en sitios restringidos o de difícil acceso. La certificación, en particular, atrae la atención a medida que las empresas buscan garantías independientes sobre la divulgación de información ESG y la trazabilidad de la cadena de suministro.
Conclusiones clave del informe
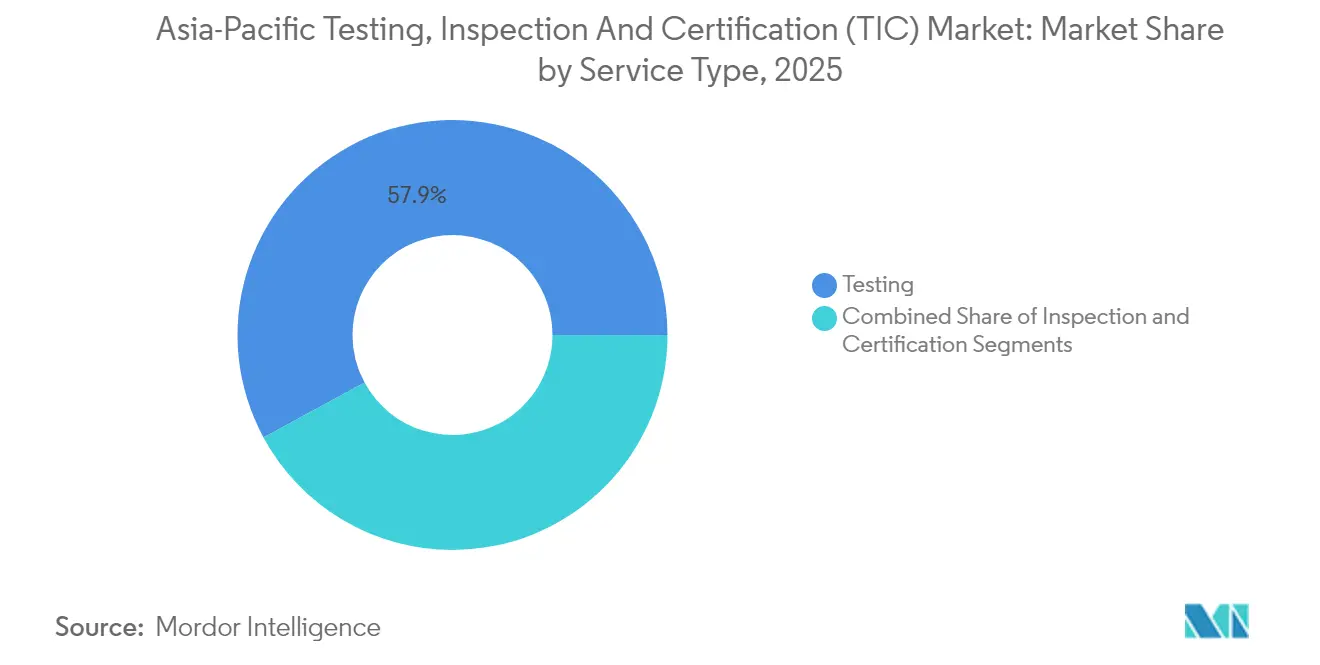
- Por tipo de servicio, las pruebas lideraron con el 57.90 % de participación en los ingresos del mercado TIC de Asia-Pacífico en 2025; se prevé que la certificación crezca a una CAGR del 5.62 % hasta 2031.
- Por tipo de abastecimiento, los servicios subcontratados capturaron una participación del 63.10 % del mercado de TIC de Asia-Pacífico en 2025 y se proyecta que se expandirán a una CAGR del 5.32 % hasta 2031.
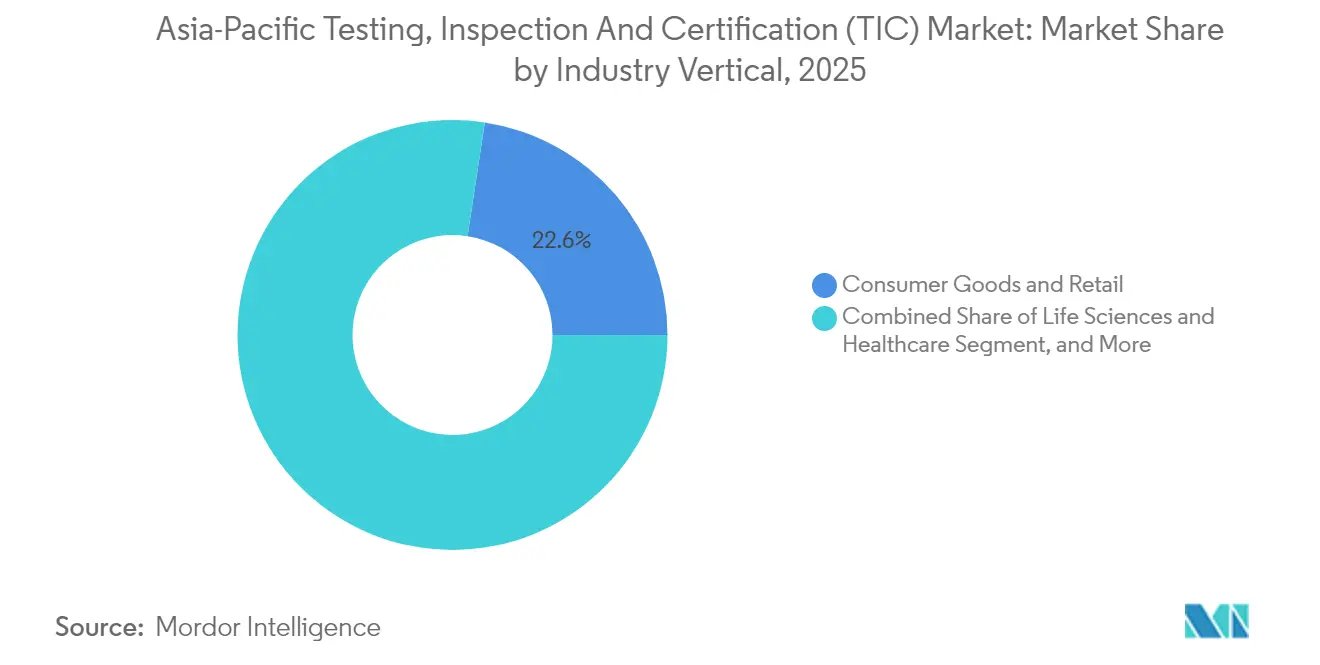
- Por sector industrial vertical, los bienes de consumo y el comercio minorista representaron el 22.60% de los ingresos del mercado de TIC de Asia-Pacífico en 2025, mientras que los alimentos, la agricultura y las bebidas están avanzando a una CAGR del 6.05% hasta 2031.
- Por modo de prestación de servicios, los servicios in situ conservaron una participación del 52.05 % del mercado de TIC de Asia-Pacífico en 2025; la inspección remota y digital está creciendo más rápido, con una CAGR del 5.86 % hasta 2031.
- Por país, China controló el 40.25% de los ingresos regionales del mercado TIC de Asia-Pacífico en 2025, mientras que India registró la trayectoria más rápida con una CAGR del 6.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pruebas, inspección y certificación (TIC) en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad de la cadena de suministro | + 1.2% | China y los centros de exportación de la ASEAN | Mediano plazo (2-4 años) |
| Auditorías de sostenibilidad y ESG | + 0.9% | Singapur, Hong Kong, Australia | Corto plazo (≤ 2 años) |
| Armonización de la seguridad de los vehículos eléctricos y las baterías | + 0.8% | China, Japón, Corea del Sur, ASEAN | Mediano plazo (2-4 años) |
| Cumplimiento de la salud digital en tiempo real | + 0.7% | Singapur, Japón, Australia | Corto plazo (≤ 2 años) |
| Escalamiento piloto del hidrógeno verde | + 0.5% | Australia, Japón | Largo plazo (≥ 4 años) |
| Mantenimiento predictivo impulsado por IA | + 0.4% | Centros de fabricación avanzados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La complejidad de la cadena de suministro centrada en el comercio impulsa la demanda regional de TIC
Asia se encuentra en el corazón de la manufactura global y ahora respalda cadenas de suministro complejas y multijurisdiccionales que abarcan cientos de proveedores de nivel 1 y nivel 2. La economía digital de la ASEAN, por sí sola, apunta a USD 1 billón para 2030, una escala que intensifica las necesidades de evaluación de la conformidad, desde productos químicos hasta electrónica de consumo. [1] Consejo Empresarial EE. UU.-ASEAN, “La economía digital del sudeste asiático genera ganancias pero niveles de inversión moderados”, usasean.org Las empresas de TIC responden expandiendo su presencia regional. QIMA firmó un Memorando de Entendimiento con el Instituto Coreano de Pruebas e Investigación para profundizar el control de calidad transfronterizo, mientras que SGS lanzó su plataforma en la nube SMART para brindar supervisión de la cadena de suministro en tiempo real. Se espera que el próximo Acuerdo Marco de la Economía Digital de la ASEAN armonice las reglas de datos transfronterizos y aumente aún más la demanda de servicios unificados de pruebas y certificación en todos los estados miembros.
Las auditorías ESG y de sostenibilidad se aceleran en los mercados regionales
Noventa y ocho de las 110 empresas cotizadas más grandes de la región publican ahora divulgaciones de sostenibilidad, en comparación con menos de media década antes, lo que refleja requisitos más estrictos de las reglas de cotización y un mayor escrutinio de los inversores. [2] Instituto de Economía Energética y Análisis Financiero, “ESG está ganando impulso con los reguladores en Asia”, ieefa.org Las reglas climáticas AASB S2 de Australia exigen declaraciones de emisiones con garantía externa a partir de 2025, y Singapur requerirá una garantía limitada de los datos de Alcance 1 y 2 para el año fiscal 2027. La publicación global de ISSA 5000 a finales de 2024 estableció una base para la garantía de sostenibilidad, brindando a los proveedores una metodología consistente para atender a los clientes que operan en múltiples marcos. La emisión regional de bonos sostenibles aumentó un 40% interanual en 2023, generando una demanda adicional de verificaciones previas y posteriores a la emisión y evaluaciones de carbono del ciclo de vida.
Las regulaciones de seguridad de las baterías de vehículos eléctricos impulsan la armonización y la demanda de pruebas
La actualización de la norma GB 38031 de China, vigente a partir de julio de 2026, exige que las baterías resistan dos horas de fuego por descontrol térmico sin explotar, junto con nuevas pruebas de impacto y ciclo de carga. MIROS, de Malasia, emitió tres códigos de seguridad para baterías eléctricas que los miembros de la ASEAN ya utilizan como referencia, mientras que Vietnam distribuyó un borrador de normas para baterías de litio que reflejan las directrices de transporte de las Naciones Unidas. El Reglamento de Baterías de la UE eleva aún más el listón para los exportadores de Asia-Pacífico al imponer pasaportes digitales y la divulgación del contenido reciclado a partir de 2027. En conjunto, estas medidas impulsan a los fabricantes de equipos originales (OEM) a contratar laboratorios acreditados en las primeras etapas del proceso de diseño para evitar cuellos de botella en la certificación.
El cumplimiento de la salud digital crea oportunidades de pruebas en tiempo real
El Programa de Auditoría Única de Dispositivos Médicos permite que una sola auditoría satisfaga a cinco mercados principales, pero persisten complementos específicos de cada región, como el Plan de Etiquetado de Ciberseguridad de Singapur para dispositivos médicos conectados y el restablecimiento de la evaluación de conformidad de Malasia para los kits de prueba de COVID-19. La rápida elaboración de normas se hizo evidente cuando Tailandia autorizó el registro de los kits de prueba Mpox pocas semanas después del brote. Los gobiernos están mejorando la capacidad de los laboratorios y los programas de acreditación, lo que facilita la creación de alianzas público-privadas entre empresas privadas de TIC para ampliar las redes de pruebas que cumplen con las normas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de laboratorios de semiconductores avanzados | −0.8% | Taiwán, Corea del Sur, Singapur | Mediano plazo (2-4 años) |
| Regímenes nacionales de acreditación fragmentados | −0.6% | Economías emergentes de la ASEAN | Largo plazo (≥ 4 años) |
| Bajo gasto en TIC per cápita | −0.4% | Vietnam, Camboya, Laos | Mediano plazo (2-4 años) |
| Preocupaciones de ciberseguridad en la inspección digital | −0.3% | Infraestructura crítica a nivel regional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las limitaciones de capacidad para pruebas avanzadas de semiconductores limitan el crecimiento
Asia alberga más del 80% de la capacidad mundial de ensamblaje, prueba y empaquetado, pero la escasez de mano de obra calificada y bancos de prueba preparados para EUV ralentiza la expansión de las líneas de fabricación de próxima generación. Solo India necesita 250,000 ingenieros adicionales para su incipiente impulso de fundición, mientras que Vietnam actualmente solo cubre una quinta parte del talento de semiconductores requerido. [3] International Research Journal of Economics and Management Studies, “Human Resources in the Semiconductor Industry in Vietnam”, irjems.org El empaquetado a nivel de oblea Fan-out y las inspecciones de pila 3D requieren equipos costosos y de alta precisión que los laboratorios más pequeños tienen dificultades para financiar, lo que prolonga los tiempos de entrega de certificación y aumenta los costos para los fabricantes de chips.
Las vulnerabilidades de ciberseguridad dificultan la adopción de la inspección digital
El 45 % de los fabricantes de Asia-Pacífico citan los riesgos de ciberseguridad como el principal obstáculo para la transición a la inspección remota, superando la media mundial del 39 %. Persisten las deficiencias de capacidad: el 68 % informa de conocimientos insuficientes sobre seguridad OT y el 56 % carece de presupuesto para una protección integral. Por lo tanto, las plataformas de inspección remota deben integrar cifrado de extremo a extremo, registros de evidencia a prueba de manipulaciones y transmisión de vídeo segura para obtener la aprobación de los organismos reguladores. Applus+ ha comenzado a integrar la verificación blockchain en sus paquetes de inspección remota para abordar estas preocupaciones.
Análisis de segmento
Por tipo de servicio: Pruebas dominantes, aceleración de la certificación
Las pruebas representaron el 57.90 % de la cuota de mercado de TIC en Asia-Pacífico en 2025, ya que la seguridad de los productos, el control de calidad y el cumplimiento normativo sustentan toda la cadena de suministro de fabricación. La alta exposición a semiconductores amplifica los volúmenes, ya que más del 80 % del trabajo global de ensamblaje y pruebas se realiza en la región, lo que requiere rutinas de monitorización del rendimiento y análisis de fallos de alta frecuencia. Se prevé que el tamaño del mercado de TIC en Asia-Pacífico atribuido a las pruebas crezca de forma constante a medida que las fábricas migran a nodos de menos de 5 nm, que aumentan la complejidad y requieren nuevos protocolos de aislamiento de fallos.
La certificación es el segmento de mayor avance, con una tasa de crecimiento anual compuesta (TCAC) del 5.62 % hasta 2031, impulsada por la garantía ESG obligatoria, la verificación voluntaria de créditos de carbono y las nuevas marcas de calidad del combustible de hidrógeno. Los ingresos internacionales de Leon Inspection aumentaron un 21.3 % en 2024 tras implementar análisis espectrales basados en IA y cadenas de datos basadas en blockchain para acelerar la emisión del marcado CE a los exportadores. Los proveedores que invierten en bóvedas de certificados digitales y herramientas de autovalidación están en posición de captar cuota de mercado a medida que los gobiernos cambian de la autodeclaración a la verificación por terceros.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de abastecimiento: Servicios subcontratados Captar gasto estratégico
Los proveedores externalizados controlaban el 63.10 % del tamaño del mercado de TIC de Asia-Pacífico en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.32 %. Trasladar las tareas de cumplimiento a especialistas permite a los fabricantes de equipos originales (OEM) centrar sus recursos en el diseño y la distribución, a la vez que acceden a una amplia experiencia en el sector, acreditación multinacional y redes de laboratorios escalables. La plataforma SMART de SGS integra la programación, la gestión documental y el análisis en miles de fábricas, lo que demuestra cómo los socios externalizados mejoran la transparencia para obtener nuevos contratos.
Los laboratorios internos siguen siendo relevantes en sectores donde la propiedad intelectual es sensible o las pruebas de proceso continuo están integradas en la línea de producción, como el análisis de API farmacéuticos o la monitorización de materias primas petroquímicas. Sin embargo, incluso estos operadores externalizan cada vez más pruebas especializadas, como la verificación del contenido reciclado para las exportaciones de baterías de la UE, cuando laboratorios externos pueden proporcionar resultados acreditados con mayor rapidez y a un menor coste.
Por sector industrial: bienes de consumo a la cabeza, alimentos y agricultura en auge
Los bienes de consumo y el comercio minorista representaron el 22.60 % de los ingresos regionales en 2025, gracias a las ya consolidadas normas de cumplimiento de las exportaciones para juguetes, ropa y artículos para el hogar. El nuevo centro de pruebas de muebles de SGS en Indonesia destaca la inversión continua para atender a este segmento consolidado. Se prevé que el tamaño del mercado de TIC de Asia-Pacífico para bienes de consumo crezca junto con las tendencias de nearshoring que diversifican la fabricación desde la costa china hasta Indonesia y Vietnam.
Los sectores de alimentación, agricultura y bebidas registran la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 6.05 %, a medida que los reguladores endurecen los umbrales de contaminantes y las normas de trazabilidad desde la granja hasta la mesa. El Programa de Reconocimiento de Laboratorios de Singapur exige ahora la acreditación ISO/IEC 17025 para que los laboratorios puedan realizar pruebas oficiales de seguridad alimentaria, lo que impulsa la modernización de laboratorios privados y la entrada de nuevos participantes en el mercado. Los exportadores de mariscos, frutas y fórmulas infantiles de la ASEAN recurren cada vez más a terceros acreditados para las pruebas de pesticidas, metales pesados y microbios, con el fin de cumplir con los controles de importación de la Unión Europea y Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de prestación de servicios: persiste la presencialidad, aumenta la remota
Los servicios in situ mantuvieron una cuota del 52.05 % en 2025 debido a que muchas inspecciones de infraestructura, energía y equipo pesado aún exigen una evaluación física de la integridad de las soldaduras, los niveles de vibración o el cumplimiento de las normas en áreas peligrosas. Los organismos reguladores suelen insistir en presenciar pruebas destructivas o revisar los registros de calibración en persona. Se prevé un crecimiento moderado del mercado de TIC en Asia-Pacífico para la inspección in situ, dado el continuo desarrollo de mejoras en la red eléctrica y proyectos ferroviarios.
Las inspecciones remotas y digitales muestran el mayor impulso, con una tasa de crecimiento anual compuesta (TCAC) del 5.86 %. Asia Quality Focus ofrece transmisiones de video en tiempo real, recopilación estandarizada de evidencias y etiquetado inmediato de defectos, lo que reduce el tiempo de desplazamiento y la huella de carbono, a la vez que satisface las expectativas de velocidad del comprador. Están surgiendo modelos híbridos, donde las revisiones iniciales de documentos y los recorridos virtuales preceden al muestreo in situ, optimizando así la asignación de recursos.
Análisis geográfico
China lideró el mercado de TIC en Asia-Pacífico con una participación del 40.25% en los ingresos en 2025, impulsada por la fabricación a gran escala de electrónica, vehículos eléctricos y energías renovables. Las autoridades nacionales estandarizan activamente normas como la GB 38031 para baterías y financian institutos de metrología, lo que refuerza la demanda de servicios locales de evaluación de la conformidad. Leon Inspection reportó ingresos por 1,263.1 millones de dólares de Hong Kong en 2024, de los cuales casi el 45% se generó en el extranjero, lo que subraya su creciente influencia global.
India se posiciona como la geografía con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.22 % hasta 2031. Los programas gubernamentales, como el Incentivo Vinculado al Rendimiento para la electrónica y el programa de Parques de Dispositivos Médicos, incentivan la producción local y, por lo tanto, multiplican los volúmenes de pruebas. Sin embargo, la creciente brecha de talento en ingeniería y la escasez de laboratorios de semiconductores de nodos avanzados podrían limitar el escalamiento a corto plazo hasta que la capacidad se recupere.
Japón, Corea del Sur y Australia aportan importantes ingresos, respaldados por su liderazgo tecnológico y sus programas proactivos de sostenibilidad. La Ley de Promoción de la Sociedad del Hidrógeno de Japón introduce un proceso detallado de certificación para el hidrógeno y el amoníaco con bajas emisiones de carbono, que exige un muestreo riguroso, análisis y verificación de la cadena de custodia. Los proyectos piloto de hidrógeno verde de Australia, a menudo cofinanciados por inversores japoneses, generan oportunidades transfronterizas para los proveedores que ofrecen acreditación de doble jurisdicción.
La ASEAN registra un crecimiento sostenido a medida que su economía digital se acerca a un billón de dólares en valor bruto de mercancías, lo que se traduce en mayores homologaciones de equipos de telecomunicaciones, etiquetado de ciberseguridad y controles de calidad de productos de comercio electrónico. Las iniciativas de reconocimiento mutuo en el marco de la Cooperación de Acreditación de Asia y el Pacífico facilitan gradualmente la aceptación de informes entre países, reduciendo las pruebas redundantes y alentando a los proveedores a establecer centros regionales.
Panorama regulatorio
La regulación de la demanda de TIC en Asia-Pacífico está marcada por normas nacionales de telecomunicaciones y confianza digital, que se superponen a los mecanismos regionales de reconocimiento mutuo. India actualizó su procedimiento de Pruebas y Certificación Obligatorias de Equipos de Telecomunicaciones (MTCTE) en abril de 2024, endureciendo los requisitos para la prueba y certificación de equipos antes de su venta y uso en la red. El Ministerio de Industria y Tecnología de la Información de China (MIIT) mantuvo los requisitos de Licencia de Acceso a la Red (NAL) para equipos críticos de telecomunicaciones, bajo medidas administrativas actualizadas que abarcan categorías más recientes, como internet satelital y dispositivos virtualizados.
En 2026, las disposiciones sobre seguridad y conducta de mercado cobraron mayor visibilidad en los marcos de comunicación, lo que incrementó la carga de trabajo de cumplimiento para fabricantes y proveedores de servicios. Singapur impulsó la Ley de Enmienda de la Autoridad de Desarrollo de Medios de Información y Comunicación de 2026 en abril de 2026. El Parlamento de Malasia aprobó el Proyecto de Ley de Enmienda de Comunicaciones y Multimedia de 2026 en julio de 2026, que añade salvaguardias de seguridad y una iniciativa de Provisión de Servicio Universal (USP) supervisada por el Consejo de Seguridad Nacional. La aceptación transfronteriza de los resultados de conformidad sigue contando con el respaldo del Acuerdo de Reconocimiento Mutuo (MRA) de APEC TEL, que las empresas de TIC utilizan para reducir las pruebas duplicadas para las economías participantes, al tiempo que cumplen con los requisitos adicionales específicos de cada país.
Análisis de la cadena de valor
La cadena de valor de TIC en Asia-Pacífico comienza con los propietarios de estándares y esquemas (organismos reguladores y de acreditación) que definen los métodos de prueba, los protocolos de auditoría y los criterios de certificación. La ejecución se lleva a cabo mediante servicios de laboratorio e inspección, que generan informes o certificados utilizados para el acceso al mercado y la calificación de compradores. En la región, los clientes del lado de la demanda incluyen fabricantes de equipos originales (OEM) de electrónica y telecomunicaciones, proveedores de componentes, fabricantes por contrato, operadores de nube y centros de datos, y propietarios de infraestructura. Los proveedores externos representaron el 63.10 % del gasto en TIC en 2025, ya que las empresas buscaban cobertura en varios países y una mayor rapidez en la entrega.
La prestación de servicios suele abarcar desde el asesoramiento previo al cumplimiento y los planes de muestreo hasta las pruebas de laboratorio (EMC, seguridad, fiabilidad), las inspecciones in situ o remotas y la certificación con vigilancia continua. Las principales redes de TIC, como SGS, Intertek, Bureau Veritas y TUV SUD, se sitúan en el centro al agrupar laboratorios acreditados, auditores de campo y plataformas digitales para la programación, la recopilación de pruebas y la gestión de certificados. Entre los principales obstáculos se encuentran la disponibilidad desigual de laboratorios avanzados para trabajos de fiabilidad de semiconductores y conectividad de alta gama, así como la fragmentación de los regímenes de acreditación nacionales en algunas partes de la ASEAN, lo que puede provocar nuevas pruebas y alargar los plazos de entrega. Esto aumenta el valor de los proveedores que pueden coordinar vías de reconocimiento mutuo y documentación multijurisdiccional.
Panorama competitivo
El mercado de TIC de Asia-Pacífico está moderadamente concentrado. SGS, Bureau Veritas e Intertek operan extensas redes de laboratorios y carteras de servicios multiverticales, que en conjunto representan el 28% de los ingresos regionales en 2024. La terminación en febrero de 2025 de las conversaciones de fusión entre SGS y Bureau Veritas mantiene el campo competitivo abierto, lo que impulsa a ambas a acelerar iniciativas digitales independientes. [4] Fuels & Lubes Asia, “SGS y Bureau Veritas terminan las conversaciones de fusión”, fuelsandlubes.com Intertek continúa expandiendo las prácticas de aseguramiento ESG tras los mandatos de divulgación más estrictos.
Los líderes regionales aprovechan el conocimiento local. China Leon Inspection integra sistemas de visión artificial con IA en líneas textiles y de calzado, acortando los ciclos de detección de defectos y diferenciándose en plazos de entrega. La japonesa JQA invierte en análisis de calidad del hidrógeno, mientras que la surcoreana KTR construye bahías de prueba para baterías de vehículos eléctricos de 800 V para cumplir con las próximas normas UL e IEC. La profundidad técnica y la rápida acreditación en categorías emergentes, como la certificación de seguridad de sistemas ciberfísicos, se están convirtiendo en las principales palancas de diferenciación.
La expansión del espacio en blanco es visible en la confiabilidad avanzada de semiconductores, la verificación del contenido reciclado y el pasaporte de hidrógeno verde. La empresa conjunta de EnerMech con TSI busca combinar la ingeniería de integridad mecánica con servicios TIC esenciales para abastecer proyectos de GNL e hidrógeno a gran escala en Australia y Papúa Nueva Guinea. Se prevé que proliferen las colaboraciones que combinan la experiencia en ingeniería, software y acreditación, ya que los clientes priorizan la garantía llave en mano que cubre el ciclo de vida completo de los activos.
Líderes de la industria de pruebas, inspección y certificación (TIC) en Asia-Pacífico
SGS SA
Oficina Veritas SA
Grupo Intertek plc
TÜV SÜD AG
TÜV Rheinland AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Intertek Group plc anunció que su consejo de administración acordó los términos para la adquisición en efectivo, recomendada por Isotope Bidco Limited, de la totalidad del capital social emitido de Intertek. Esta transacción evidencia la continua consolidación entre las principales redes de TIC, con posibles repercusiones en la capacidad de fijación de precios, la racionalización de la infraestructura de laboratorios y la capacidad de inversión en servicios de garantía digital en toda la región de Asia-Pacífico.
- Marzo de 2026: SGS completó la adquisición de Granite River Labs Services para fortalecer sus capacidades de Confianza Digital y Conectividad, incluyendo pruebas para conexiones de datos cableadas de alta velocidad y necesidades de infraestructura digital relacionadas. Esta operación amplía la capacidad de SGS en áreas de validación de conectividad de rápido crecimiento que sustentan los centros de datos, los dispositivos y las cadenas de suministro de equipos de red en la región.
- Diciembre de 2024: Bureau Veritas completó la adquisición de The APP Group en Australia, fortaleciendo su posición en el sector de Edificios e Infraestructura en Asia-Pacífico. Esta integración amplía la cobertura de Bureau Veritas en integridad de activos, pruebas e inspecciones relacionadas con propietarios de infraestructura y proyectos del sector público, lo que permite ofrecer una gama más amplia de servicios de aseguramiento integral.
Alcance del informe del mercado de pruebas, inspección y certificación (TIC) de Asia-Pacífico
La industria de las pruebas, la inspección y la certificación consiste en organismos de evaluación de la conformidad que ofrecen servicios que van desde la auditoría y la inspección hasta las pruebas, la verificación, el control de calidad y la certificación.
El estudio rastrea los ingresos acumulados de los diversos tipos de servicios TIC que los proveedores de servicios brindan en las industrias de usuarios finales en Asia-Pacífico. Además, el estudio proporciona las tendencias del mercado de las TIC, junto con perfiles de proveedores clave. El estudio analiza más a fondo el impacto general de COVID-19 en el ecosistema.
El estudio de mercado de pruebas, inspección y certificación (TIC) de Asia-Pacífico proporciona un análisis exhaustivo del mercado segmentado por tipo (interno y subcontratado), por tipo de servicio (pruebas e inspección y certificación), por usuario final ( fabricación industrial, automoción y transporte, petróleo y gas, minería y aplicaciones downstream, alimentación y agricultura, construcción e infraestructura, bienes de consumo y venta minorista, y otros usuarios finales) y por país (China, India, Japón, Corea del Sur, sudeste asiático , y Resto de Asia-Pacífico). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (miles de millones de USD) para todos los segmentos anteriores.
Por tipo de servicio
| Pruebas |
| Inspección |
| Certificación |
Por tipo de abastecimiento
| En casa |
| Outsourced |
Por sector vertical
| Bienes de consumo y venta minorista |
| TIC y Telecomunicaciones |
| Automoción y transporte |
| Aeroespacial y defensa |
| Petróleo, Gas y Petroquímica |
| Energía y servicios Públicos |
| Fabricación y maquinaria industrial |
| Productos químicos y materiales |
| Construcción e Infraestructura |
| Ciencias de la vida y salud |
| Alimentos, agricultura y bebidas |
| Otras verticales de la industria (medio ambiente, sostenibilidad, etc.) |
Por modo de prestación del servicio
| En el sitio |
| Fuera del sitio / Laboratorio |
| Remoto / Digital |
Por país
| China |
| Japan |
| India |
| South Korea |
| ASEAN |
| Resto de Asia-Pacífico |
| Por tipo de servicio | Pruebas |
| Inspección | |
| Certificación | |
| Por tipo de abastecimiento | En casa |
| Outsourced | |
| Por sector vertical | Bienes de consumo y venta minorista |
| TIC y Telecomunicaciones | |
| Automoción y transporte | |
| Aeroespacial y defensa | |
| Petróleo, Gas y Petroquímica | |
| Energía y servicios Públicos | |
| Fabricación y maquinaria industrial | |
| Productos químicos y materiales | |
| Construcción e Infraestructura | |
| Ciencias de la vida y salud | |
| Alimentos, agricultura y bebidas | |
| Otras verticales de la industria (medio ambiente, sostenibilidad, etc.) | |
| Por modo de prestación del servicio | En el sitio |
| Fuera del sitio / Laboratorio | |
| Remoto / Digital | |
| Por país | China |
| Japan | |
| India | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de TIC en Asia-Pacífico en 2026?
El tamaño del mercado de TIC de Asia-Pacífico está valorado en USD 131.13 millones en 2026.
¿Cuál es la CAGR proyectada hasta el año 2031?
Se prevé que el mercado crezca a una tasa compuesta anual del 5.03 % entre 2026 y 2031.
¿Qué país es el cliente TIC con mayor crecimiento?
India muestra el ritmo más rápido, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 6.22 % hasta 2031.
¿Qué categoría de servicios está creciendo más rápido?
Los servicios de certificación lideran el crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.62 % durante el período previsto.
¿Qué tendencia está acelerando las inspecciones remotas?
La adopción de auditorías digitales pospandémicas y las nuevas plataformas de video ciberseguras están elevando las inspecciones remotas a una CAGR del 5.86 %.
¿Qué vertical presenta el mayor potencial de crecimiento más allá de 2026?
El sector de alimentos, agricultura y bebidas presenta las perspectivas más sólidas, con una tasa de crecimiento anual compuesta (CAGR) del 6.05 %, a medida que los reguladores endurecen las normas de seguridad y trazabilidad.


