

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
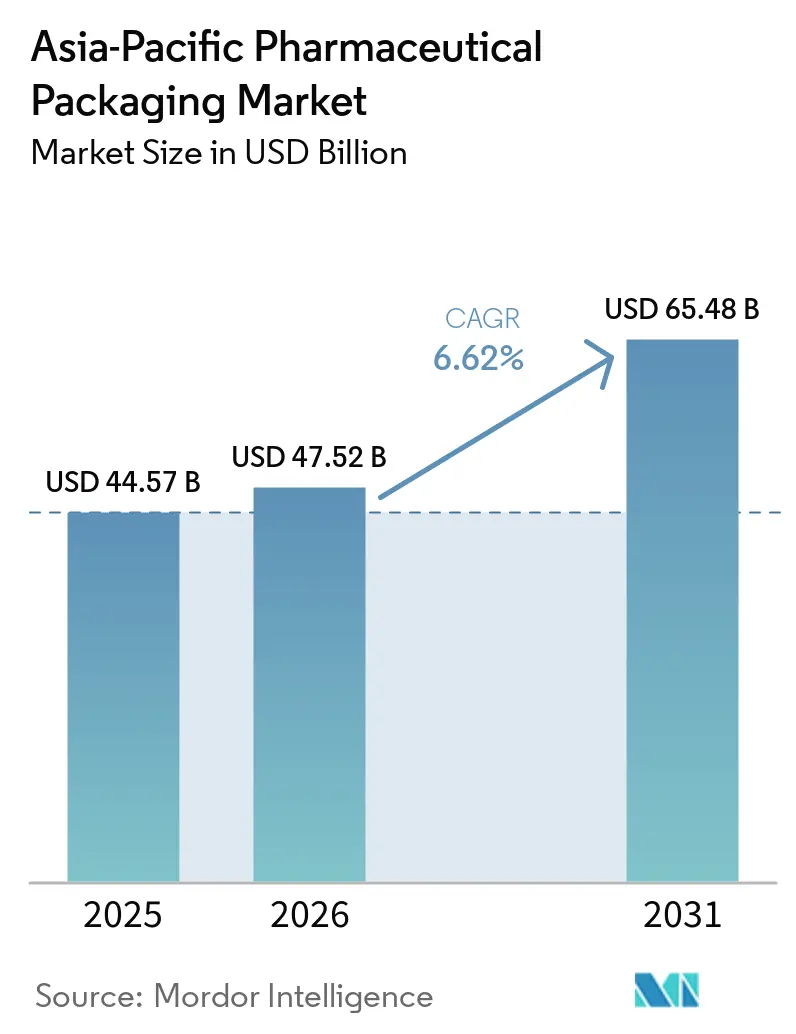
| Tamaño del mercado (2026) | USD 47.52 mil millones |
| Tamaño del mercado (2031) | USD 65.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.62% CAGR |
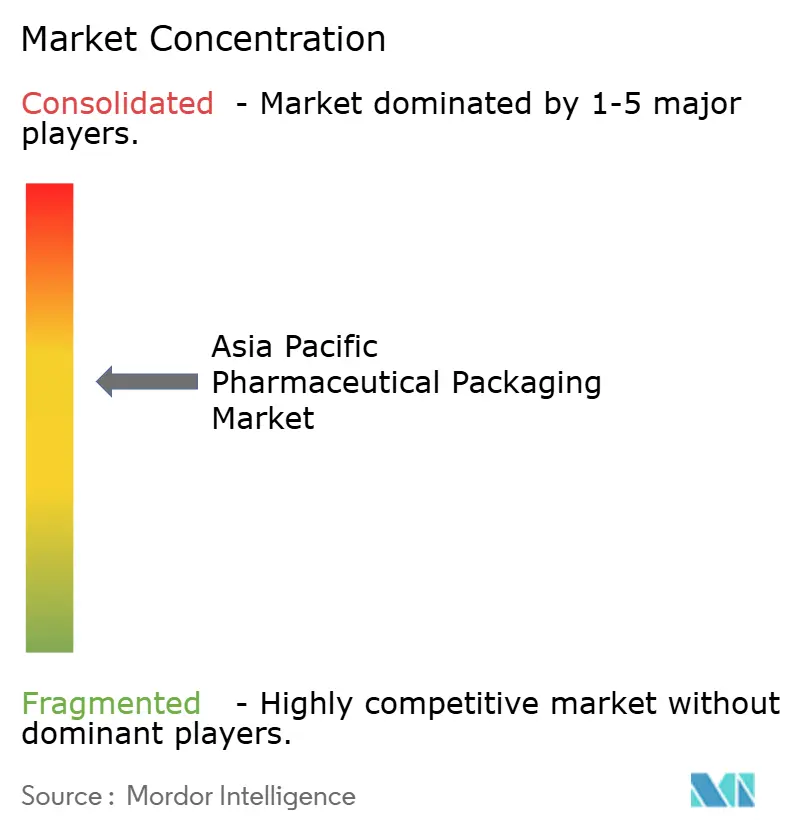
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases farmacéuticos en Asia-Pacífico realizado por Mordor Intelligence
Se espera que el tamaño del mercado de envases farmacéuticos de Asia-Pacífico crezca de 44.57 millones de dólares en 2025 a 47.52 millones de dólares en 2026, y se prevé que alcance los 65.48 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.62 % entre 2026 y 2031. La escala de la región como centro de fabricación por contrato, la rápida expansión de los productos biológicos y una mayor alineación con las normativas ICH Q3D y los mandatos de serialización respaldan la demanda resiliente de envases que cumplan con las normas y sean de alta integridad. La rentabilidad de los convertidores se ve puesta a prueba por las fluctuaciones en los costes de la resina y la alúmina; sin embargo, la transición hacia viales de valor añadido, jeringas precargadas y blísteres de ultrabarrera está impulsando la recuperación de los márgenes. Los programas nacionales de compras que priorizan los envases de dosis unitaria, junto con la expansión de los planes de cobertura sanitaria, mantienen altos los volúmenes en los mercados sensibles a los costes, mientras que los formatos premium para terapias celulares y génicas impulsan el crecimiento de los ingresos en las economías avanzadas. La intensificación del escrutinio regulatorio está reduciendo las listas de proveedores y canalizando los pedidos a convertidores que pueden certificar líneas ISO 15378 y demostrar un monitoreo ambiental en tiempo real. En todos los materiales y formatos, los criterios de sostenibilidad se están endureciendo, lo que impulsa la transición hacia olefinas cíclicas, aluminio de menor espesor y PET reciclado. Estas tendencias mantendrán al mercado de envases farmacéuticos de Asia-Pacífico en una fase de continua reinversión de capital y modernización tecnológica.
Conclusiones clave del informe
- Por material, el plástico lideró con el 38.34% de la participación de mercado de envases farmacéuticos en Asia-Pacífico en 2025, mientras que se proyecta que los bioplásticos y los copolímeros de olefinas cíclicas se expandirán a una CAGR del 7.59% hasta 2031.
- Por tipo, los blísteres representaron el 32.57% de los ingresos en 2025, mientras que se prevé que los viales crezcan a una CAGR del 8.32% entre 2026 y 2031.
- Por modo de administración de medicamentos, los modos de administración oral representaron el 47.12 % de los ingresos en 2025, y se prevé que los formatos inyectables crezcan a una CAGR del 7.54 % durante el período de pronóstico.
- Por países, China representó el 36.83% de los ingresos regionales en 2025, aunque se espera que India registre el crecimiento más rápido, con una CAGR del 7.71% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases farmacéuticos en Asia-Pacífico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente cartera de productos biológicos exige un embalaje primario de alta integridad | + 1.8% | China, India, Corea del Sur, Singapur | Mediano plazo (2 a 4 años) |
| La externalización acelerada del llenado y acabado en Asia impulsa los volúmenes de envasado por contrato | + 1.5% | India, China, Corea del Sur | Corto plazo (≤ 2 años) |
| Los planes de compras gubernamentales a gran escala favorecen los formatos blíster más rentables | + 1.2% | India, Indonesia, Filipinas, Vietnam | Corto plazo (≤ 2 años) |
| Las regulaciones de serialización impulsan el seguimiento y rastreo de los embalajes | + 1.0% | China, India, Japón, Corea del Sur, Tailandia, Malasia | Mediano plazo (2 a 4 años) |
| El aumento de fármacos OSD de baja dosis y alta potencia impulsa la adopción de láminas PTP de alta barrera | + 0.7% | Japón, Corea del Sur, Australia, Singapur | Mediano plazo (2 a 4 años) |
| El crecimiento de las terapias celulares y genéticas sensibles a la temperatura genera una demanda de viales criocompatibles. | + 0.5% | Japón, Corea del Sur, Australia, Singapur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente cartera de productos biológicos exige un embalaje primario de alta integridad
Las ampliaciones de capacidad de productos biológicos en Asia-Pacífico han generado una demanda sin precedentes de viales y jeringas precargadas que combinan bajos extractables, consistencia dimensional y compatibilidad con ciclos de liofilización. Los fabricantes por contrato se alinean con las expectativas del originador al insistir en líneas certificadas según la norma ISO 15378 y expedientes ICH Q3D validados, inclinando la adquisición hacia los proveedores establecidos capaces de producir paquetes de datos en un plazo de 18 a 24 meses. Los viales de polímero, como los formatos de olefina cíclica, están ganando cuota de mercado donde el riesgo de adsorción de proteínas o deslaminación es inaceptable, reconfigurando la mezcla de materiales del mercado de envases farmacéuticos de Asia-Pacífico. [1] Daikyo Seiko, “Crystal Zenith Cyclic Olefin Polymer Vials Receive Regulatory Approvals,” daikyo-seiko.com El resultado es un círculo virtuoso en el que los convertidores que invierten tempranamente en capacidad de polímero aseguran acuerdos de suministro plurianuales, fijando volúmenes antes de que la capacidad de vidrio basada en hornos pueda ponerse al día. A medida que las moléculas en desarrollo pasan de la escala clínica a la comercial, se prevé que la demanda regional de contenedores de alta integridad aumente de forma constante a lo largo de la década.
La externalización acelerada del llenado y acabado en Asia impulsa los volúmenes de envasado por contrato
Las multinacionales farmacéuticas han intensificado las transferencias de llenado y acabado a India, China y Corea del Sur, atraídas por el ahorro de costes y los incentivos de acceso al mercado local. Cada nueva suite dinamiza la demanda ascendente de envases primarios y secundarios, que suelen agrupar viales, tapones, cartones y etiquetas de serialización bajo un único acuerdo marco. Esta dinámica refuerza la consolidación, ya que los fabricantes por contrato prefieren a los proveedores que pueden garantizar la compatibilidad de los componentes y las entregas de lotes individuales con tiempos de ciclo consistentes con los plazos de entrega de los productos biológicos. En el mercado de envasado farmacéutico de Asia-Pacífico, la ola de externalización se traduce en un mayor rendimiento unitario y requisitos de nivel de servicio más estrictos, lo que acelera la automatización y la implementación de la inspección visual en todas las instalaciones de los convertidores. Los proveedores que no pueden financiar estas actualizaciones corren el riesgo de ser desplazados a medida que las grandes CDMO simplifican sus bases de proveedores a dos o tres socios cualificados.
Los planes de compras gubernamentales a gran escala favorecen los formatos blíster más rentables
Los programas nacionales de salud han hecho indispensables los blísteres rentables en varias economías populosas. En India, el envasado obligatorio de dosis unitarias para genéricos canalizó miles de millones de comprimidos a través de formatos basados en aluminio que ayudan a frenar la falsificación y los errores de dosificación. Indonesia y Vietnam imitan esta trayectoria política, consolidando una base de demanda de blísteres incluso con el crecimiento de los parenterales de mayor valor. Los convertidores que compiten en licitaciones deben ofrecer costos de cavidad en destino por debajo de los umbrales preestablecidos, lo que obliga a una optimización constante del espesor del calibre, la presión de conformado y la localización de la cadena de suministro. Si bien el margen por unidad es reducido, los volúmenes a gran escala generan flujos de caja estables para financiar las mejoras de capital necesarias para los formatos inyectables premium, consolidando así los segmentos de gama baja y alta del mercado de envasado farmacéutico de Asia-Pacífico.
Las regulaciones de serialización impulsan el seguimiento y rastreo de los embalajes
China, India y Japón están implementando gradualmente la serialización a nivel de unidad, lo que impulsa mejoras en las capacidades de impresión, visión y agregación. [2] China Daily, “Requisitos de serialización de la Ley de Administración de Medicamentos de China”, chinadaily.com.cn Las empresas farmacéuticas están modernizando más de 1,000 líneas de envasado, y cada modernización, a su vez, impulsa la demanda de etiquetas inteligentes, cierres a prueba de manipulaciones y cajas con datos integrados. Los convertidores medianos enfrentan obstáculos de capital para adoptar sistemas que cumplan con la normativa, lo que provoca un aumento en las fusiones y desinversiones de instalaciones. Para los proveedores bien capitalizados, la legislación de serialización abre un flujo de ingresos recurrente en servicios y mantenimiento de software, reforzando su ventaja competitiva dentro del mercado de envasado farmacéutico de Asia-Pacífico. A medida que se acercan los plazos, el volumen serializado aumentará, fijando estándares tecnológicos que favorecen a los convertidores con conectividad EPCIS global y experiencia en validación in situ.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de las resinas y la alúmina reducen los márgenes de los convertidores | -0.9% | China, India, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Políticas estrictas de eliminación del PVC en Japón y Corea del Sur | -0.6% | Japón, Corea del Sur | Mediano plazo (2–4 años) |
| La congestión portuaria y los cuellos de botella en la cadena de frío ralentizan los envíos de exportación | -0.4% | China, Singapur, Corea del Sur | Corto plazo (≤ 2 años) |
| Suministro regional limitado de tubos de borosilicato de grado farmacéutico | -0.3% | Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Políticas estrictas de eliminación del PVC en Japón y Corea del Sur
Las regulaciones ambientales en Japón y Corea del Sur requieren la eliminación del PVC en blísteres para 2027-2028. [3] Ministerio de Economía, Comercio e Industria de Japón, “Regulaciones de eliminación gradual del PVC para envases farmacéuticos”, meti.go.jp Los convertidores deben rediseñar las herramientas porque las películas de polipropileno y poliéster requieren nuevas ventanas de sellado y geometrías de cavidades, lo que genera gastos de validación que pueden alcanzar el medio millón de dólares estadounidenses por SKU. Los formuladores de medicamentos pueden necesitar absorbentes de humedad, lo que puede retrasar los lanzamientos y complicar los programas de estabilidad. En conjunto, los gastos de cambio de herramientas, los plazos de validación y las primas de costo de los materiales pesan sobre el potencial de crecimiento en dos mercados de alto valor, lo que restringe la CAGR regional del mercado de envases farmacéuticos de Asia-Pacífico hasta que se establezcan las capacidades que cumplen con la normativa.
Los precios volátiles de las resinas y la alúmina reducen los márgenes de los convertidores
La volatilidad de las materias primas sigue siendo el riesgo de rentabilidad más inmediato. [4] ICIS Chemical Business, “Los precios de la resina PET en Asia Pacífico muestran volatilidad en 2025”, icis.com El tereftalato de polietileno y la alúmina registraron aumentos de precios de dos dígitos a principios de 2025, erosionando los escasos márgenes brutos del 12-16% típicos entre los pequeños convertidores. Los clientes farmacéuticos rara vez permiten transferencias a mitad de contrato, por lo que la exposición se traslada a las etapas iniciales de la cadena de suministro, donde la capacidad de cobertura es limitada. Una serie de insolvencias entre proveedores indios y chinos ilustra la rapidez con la que las crisis de costos pueden remodelar el mercado de envases farmacéuticos de Asia Pacífico. Los actores más grandes capean la volatilidad aprovechando los contratos a plazo y las estrategias de múltiples proveedores, mientras que los operadores de menor escala cada vez más salen del mercado o son adquiridos, acelerando la consolidación.
Análisis de segmento
Por material: la migración de polímeros transforma aplicaciones de alto valor
Los bioplásticos y los copolímeros de olefina cíclica, aunque pequeños en la actualidad, representan el segmento de mayor crecimiento en el mercado de envases farmacéuticos de Asia-Pacífico y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.59% a medida que los patrocinadores de productos biológicos se orientan hacia envases de baja extracción. El vidrio sigue siendo dominante para los inyectables de larga vida útil, con dos proveedores que controlan conjuntamente la mayor parte de la cuota de mercado de envases farmacéuticos de Asia-Pacífico en borosilicato tipo I. El papel de aluminio, presionado por la volatilidad de los costos de los insumos, está pasando simultáneamente a calibres de 20 micras y especificaciones de orificios más estrictas, elevando el nivel de calificación, mientras que estos cambios en los materiales también están impulsando el crecimiento de la industria de envases plásticos farmacéuticos de Asia-Pacífico.
Los convertidores prevén un futuro con dos vías. Los viales premium a base de resina y las jeringas de olefinas cíclicas captan valor donde la estabilidad biológica supera el coste. Las botellas estándar de PET y los cierres de HDPE siguen siendo la base de las formulaciones orales, pero se enfrentan a gravámenes de responsabilidad extendida del productor en Japón y Corea del Sur. Los envases de cartón, comercializados pero esenciales, están optimizando las dimensiones para una mayor eficiencia en la línea de producción. El resultado es un panorama de materiales donde las barreras técnicas, y no solo el volumen, determinan la rentabilidad.
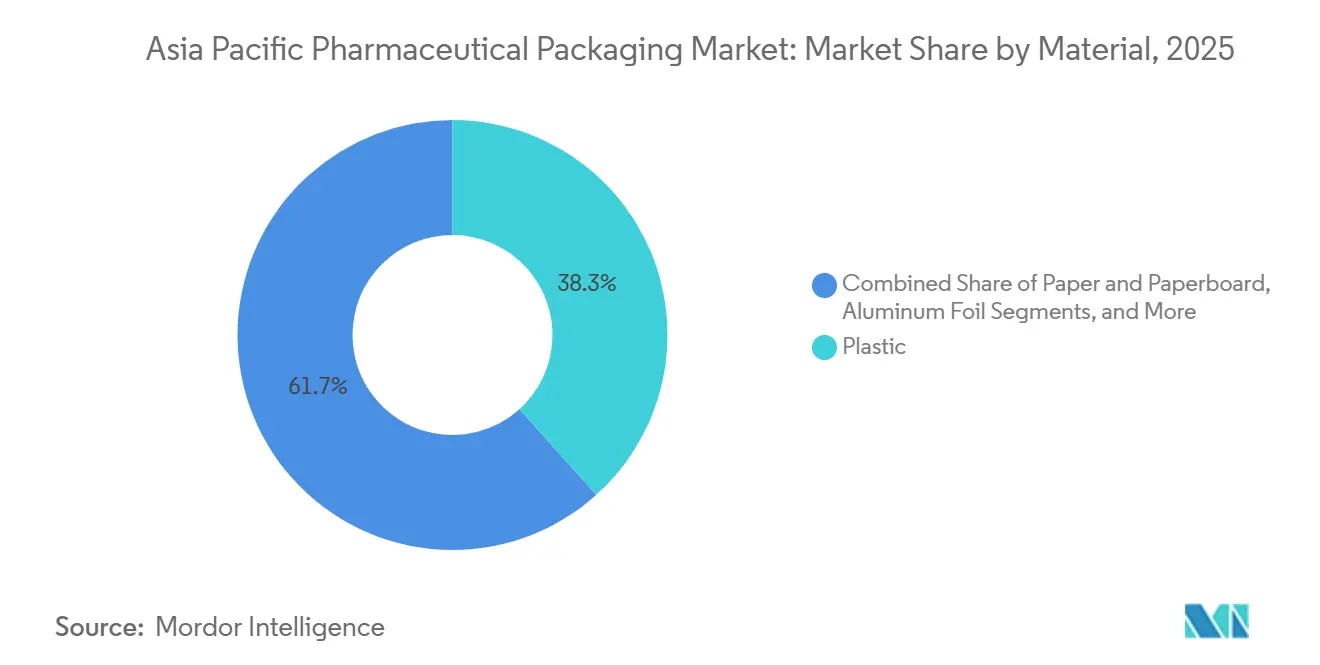
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo: Los envases inyectables lideran la trayectoria de crecimiento
Los viales encabezan la tendencia de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.32 % a medida que aumentan los GLP-1, las vacunas de ARNm y los anticuerpos monoclonales. Los blísteres representaron una cuota del 32.57 % en 2025, la mayor entre todos los formatos, gracias a la exigencia de dosis unitarias en los programas de contratación pública.
Las botellas de plástico y las jeringas convencionales se enfrentan a una erosión progresiva a medida que los sistemas de salud refuerzan el seguimiento de la adherencia y adoptan terapias de dosis unitaria o listas para inyectar. Las ampollas se utilizan cada vez menos en urgencias especializadas, mientras que las bolsas intravenosas y los stick packs registran un crecimiento constante, aunque de un solo dígito, vinculado al gasto en infraestructura hospitalaria. Las tapas y cierres evolucionan con mayor rapidez, incorporando características de seguridad para niños, facilidad de uso para personas mayores e interfaces de etiquetas inteligentes sin comprometer la torsión ni la integridad del sellado.
Por modo de administración de fármacos: las vías inyectables y especializadas se aceleran
Se prevé que los inyectables sean el motor de alta velocidad, con un crecimiento anual del 7.54 %, impulsados por el lanzamiento de biosimilares y las líneas de desarrollo de terapia celular. Los formatos orales aún superan a todos los demás en términos absolutos; sin embargo, su participación en los ingresos del mercado de envases farmacéuticos de Asia-Pacífico se está estancando a medida que los presupuestos de I+D se desplazan hacia los productos biológicos.
Los dispositivos pulmonares vuelven a cobrar protagonismo tras la aprobación de la insulina inhalada, lo que genera una nueva demanda de válvulas para inhaladores de dosis medida y cartuchos de aluminio. Los sistemas tópicos y transdérmicos se adaptan a las tendencias de envejecimiento demográfico, mientras que los productos oftálmicos impulsan la innovación en envases con frascos multidosis sin conservantes que integran filtros de membrana. Todos los modelos de nicho exigen tolerancias dimensionales precisas y capacidades de control de la contaminación superiores a las habituales en la producción de OSD para el mercado masivo.
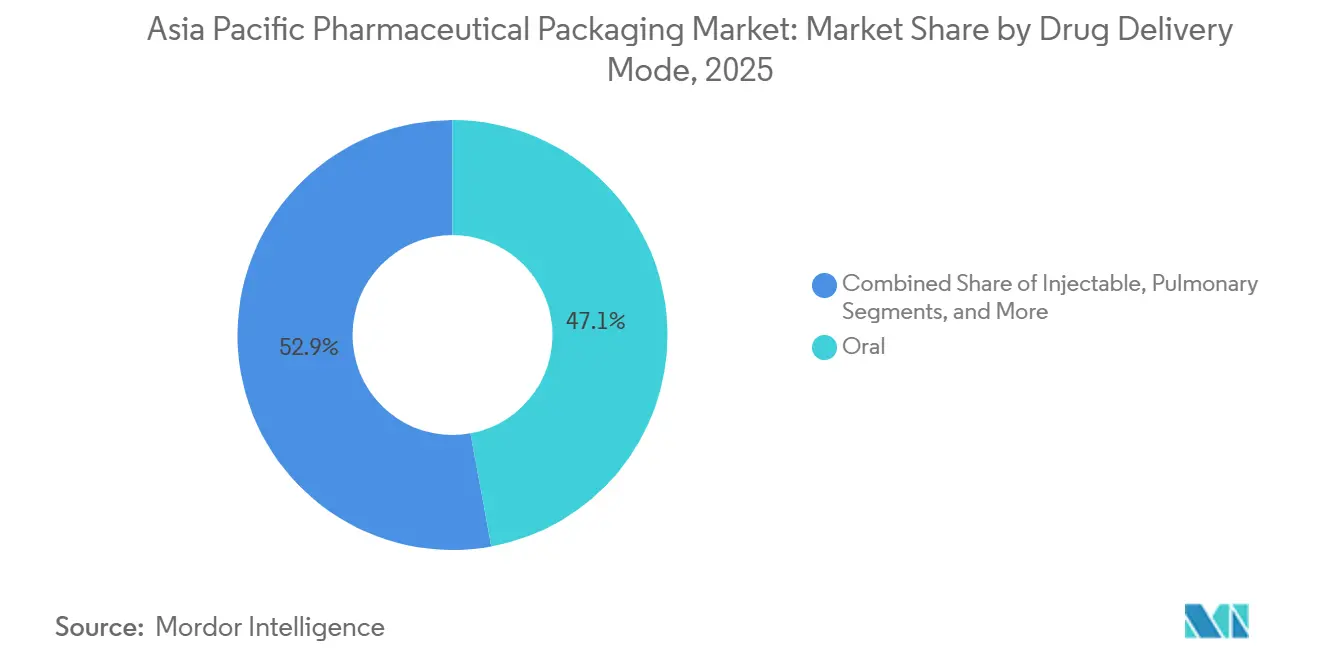
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de envases farmacéuticos de China
China domina con el 36.83 % del valor regional, gracias a la mayor base de API del mundo y a un creciente sector de productos biológicos que mantiene sólida la demanda interna. La continua alineación con los protocolos de la NMPA y la ICH refuerza las expectativas de calidad, impulsando a los pequeños convertidores a asociarse o salir de la industria. La ampliación de hornos en Shandong está expandiendo la oferta de vidrio, pero la capacidad aún no cubre las necesidades de productos biológicos a corto plazo.
Mercado de envases farmacéuticos de la India
India se encuentra en una trayectoria de CAGR del 7.71 % hasta 2031, a medida que convergen sus impulsores de fabricación por contrato y compras a granel. Las licitaciones estatales aseguran volúmenes para los convertidores de blísteres locales, mientras que las CDMO internacionales impulsan la demanda de viales de alta especificación. Implementaciones regulatorias, como Track and Trace, crean un ecosistema en el que convergen el envasado, la serialización y la gestión de datos, lo que refuerza la importancia del mercado de envasado farmacéutico de Asia-Pacífico para la resiliencia del suministro global.
Mercado de envases farmacéuticos de Asia-Pacífico
Japón y Corea del Sur, que juntos representan aproximadamente una sexta parte de la facturación regional, priorizan las características premium y el cumplimiento ambiental, lo que genera una demanda desproporcionada de olefinas cíclicas, blísteres de polipropileno y cierres a prueba de niños. Australia y las economías emergentes de la ASEAN completan el panorama, con la expansión de la cobertura sanitaria universal y la inversión extranjera directa entrante que impulsan avances constantes de un solo dígito en la demanda de envases secundarios y terciarios.
Panorama competitivo
El mercado de envasado farmacéutico de Asia-Pacífico está moderadamente fragmentado: los cinco principales proveedores representan aproximadamente el 42% de los ingresos combinados. Las empresas de gran envergadura buscan la integración vertical, adquiriendo activos de llenado y acabado o etiquetado para ofrecer soluciones llave en mano. Las iniciativas recientes incluyen ampliaciones de capacidad para viales en India y hornos para tubos de vidrio en China, lo que subraya la importancia de la inversión como un factor diferenciador competitivo.
La adopción de tecnología define ahora el liderazgo del mercado. Las empresas que introducen la inspección por visión asistida por IA reportan tasas de defectos inferiores a 10 ppm, consiguiendo contratos multianuales con fabricantes de productos biológicos que priorizan la detección de defectos con la seguridad del paciente y el valor de marca. Los convertidores más pequeños contraatacan especializándose en sostenibilidad, PET reciclado o blísteres de fibra, creando nichos donde los competidores más grandes dudan.
Las fusiones y adquisiciones de capital privado se aceleran a medida que los plazos de serialización, las prohibiciones del PVC y la volatilidad de las materias primas elevan el nivel de inversión en cumplimiento normativo. Los convertidores que no pueden financiar las actualizaciones se convierten en objetivos de adquisición, lo que acelera la consolidación e impulsa el mercado de envases farmacéuticos de Asia-Pacífico hacia una mayor concentración durante el período previsto.
Líderes de la industria de envases farmacéuticos de Asia y el Pacífico
amcor plc
Gerresheimer AG
Schott AG
Servicios Farmacéuticos del Oeste Inc.
Industrias CCL Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Gerresheimer anunció una expansión de 180 millones de euros (195 millones de dólares) en Trivandrum, India, agregando 1.2 millones de viales de capacidad anual con líneas listas para serialización.
- Enero de 2026: Schott puso en funcionamiento un horno de borosilicato Tipo I de 3,500 toneladas métricas en Jinyun, China, aliviando las limitaciones regionales de tuberías.
- Diciembre de 2025: West Pharmaceutical Services selló un pacto de suministro de cinco años por USD 120 millones con Samsung Biologics para viales de olefina cíclica y cierres FluroTec.
- Noviembre de 2025: Amcor adquirió una planta de blísteres en Rayong, Tailandia, aumentando la capacidad en 2.4 millones de cavidades para atender genéricos del sudeste asiático.
- Octubre de 2025: Nipro comprometió 12 mil millones de JPY (80 millones de USD) para ampliar la producción de jeringas precargadas en Odate, Japón, apuntando a los inyectables de GLP-1.
Alcance del informe sobre el mercado de envases farmacéuticos de Asia y el Pacífico
El informe del mercado de envases farmacéuticos de Asia-Pacífico está segmentado por material (plástico, papel y cartón, vidrio, papel de aluminio, otros materiales), tipo (ampollas, blísteres, frascos de plástico, jeringas, viales, líquidos intravenosos, stick packs, bolsas y sobres, tapones y cierres), modo de administración (oral, inyectable, pulmonar, tópico y transdérmico, otros modos) y ubicación geográfica (China, India, Japón, Corea del Sur, Australia, resto de Asia-Pacífico). Las previsiones de mercado se expresan en valor (USD).
Por material
| Plástico |
| Papel y carton |
| Vidrio |
| Papel de aluminio |
| Otros materiales (bioplásticos, olefinas cíclicas) |
Por Tipo
| Ampollas |
| Blisters |
| Botellas plásticas |
| jeringas |
| Frascos |
| Fluidos intravenosos |
| Paquetes de palo |
| Bolsas y sobres |
| Gorras y cierres |
Por modo de administración de medicamentos
| Oral |
| Inyectable |
| Pulmonar |
| Tópico y transdérmico |
| Otros modos |
Por país
| China |
| India |
| Japan |
| South Korea |
| Australia |
| Resto de Asia-Pacífico |
| Por material | Plástico |
| Papel y carton | |
| Vidrio | |
| Papel de aluminio | |
| Otros materiales (bioplásticos, olefinas cíclicas) | |
| Por Tipo | Ampollas |
| Blisters | |
| Botellas plásticas | |
| jeringas | |
| Frascos | |
| Fluidos intravenosos | |
| Paquetes de palo | |
| Bolsas y sobres | |
| Gorras y cierres | |
| Por modo de administración de medicamentos | Oral |
| Inyectable | |
| Pulmonar | |
| Tópico y transdérmico | |
| Otros modos | |
| Por país | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la demanda de envases inyectables en Asia-Pacífico?
Se proyecta que los formatos inyectables se expandirán a una tasa compuesta anual del 6.62 % entre 2026 y 2031, la más rápida entre todas las rutas de administración.
¿Qué país registrará el mayor crecimiento en envases farmacéuticos regionales?
Se pronostica que la India crecerá a una tasa compuesta anual del 7.71 % hasta 2031 gracias al impulso de la fabricación por contrato y las compras a granel.
¿Qué participación tenían los blísters en el año 2025?
Los blísteres representaron el 32.57 % de los ingresos del mercado de envases farmacéuticos de Asia Pacífico en 2025.
¿Por qué están ganando popularidad los viales de olefinas cíclicas?
Ofrecen bajos niveles de extraíbles, adsorción reducida de proteínas y compatibilidad con productos biológicos sensibles, lo que respalda una CAGR del 7.59 % en bioplásticos y olefinas cíclicas.
¿Qué grado de concentración tiene el poder de los proveedores en la región?
Los cinco principales convertidores controlaron alrededor del 42% de los ingresos en 2025, lo que indica una concentración moderada con una consolidación en curso.


