

Tamaño y participación del mercado de lubricantes para automóviles en Australia
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
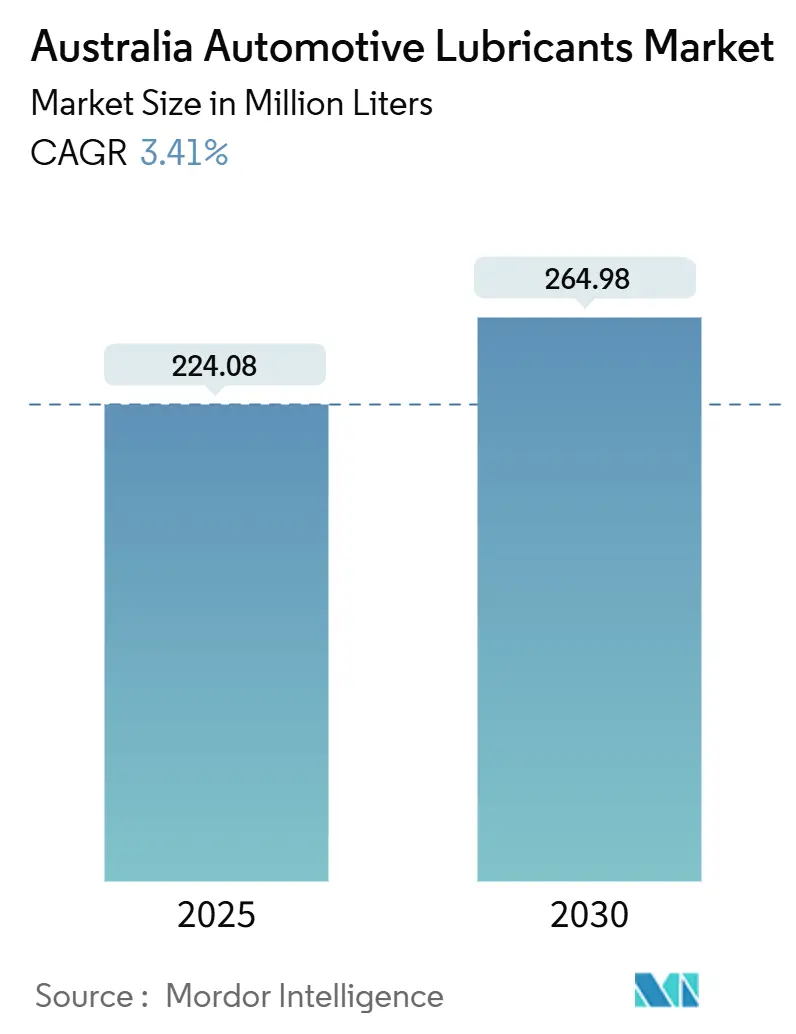
| Volumen de mercado (2025) | 224.08 millones de litros |
| Volumen de mercado (2030) | 264.98 millones de litros |
| Tasa de crecimiento (2025 - 2030) | 3.41% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado australiano de lubricantes para la industria automotriz por Mordor Intelligence
Se estima que el mercado australiano de lubricantes para la industria automotriz alcanzará los 224.08 millones de litros en 2025 y los 264.98 millones de litros en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 3.41 % durante el período de pronóstico (2025-2030). El crecimiento de la demanda refleja un delicado equilibrio entre un parque automotor envejecido, con una antigüedad promedio de 11 años, una flota en expansión y la creciente penetración de los vehículos eléctricos (VE). La pronta adopción de lubricantes de baja viscosidad y alta eficiencia de combustible, exigidos por la Norma de Eficiencia para Vehículos Nuevos (NVES) y la normativa de emisiones Euro 6d de Australia, impulsa los volúmenes de lubricantes de alta calidad. Por otro lado, las flotas comerciales y mineras fomentan la adopción de mezclas sintéticas diseñadas para condiciones operativas exigentes. La presión sobre los márgenes persiste debido a la disminución de la producción nacional de crudo y la mayor volatilidad de las importaciones de aceites base, a pesar de las previsiones de una moderación en los precios del Brent, lo que obliga a los proveedores a optimizar el abastecimiento y la distribución. La inversión continua en plataformas de monitorización remota del estado del aceite y de mantenimiento predictivo refuerza la demanda de servicios de valor añadido, compensando la amenaza a largo plazo en el volumen de ventas que supone la rápida adopción de vehículos eléctricos.
Conclusiones clave del informe
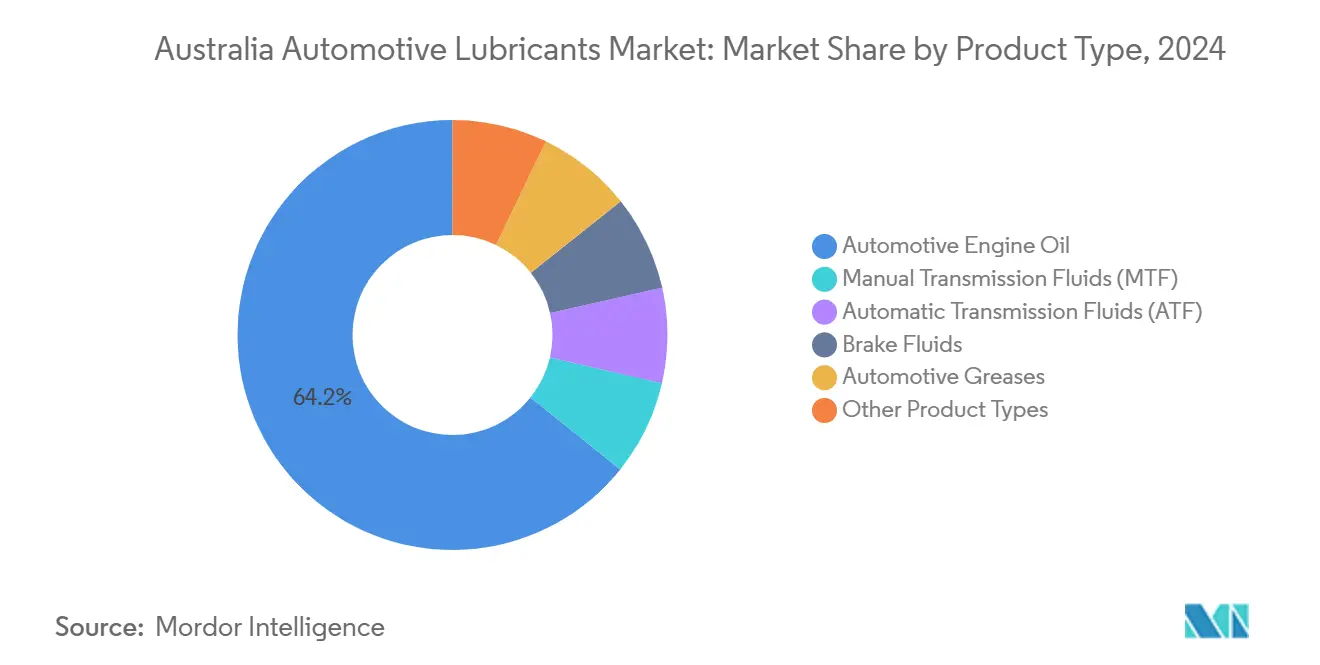
- Por tipo de producto, los aceites de motor lideraron con una participación en los ingresos del 64.23% en 2024, mientras que los fluidos para transmisiones automáticas registraron la tasa de crecimiento anual compuesta (CAGR) proyectada más rápida, del 3.67%, hasta 2030.
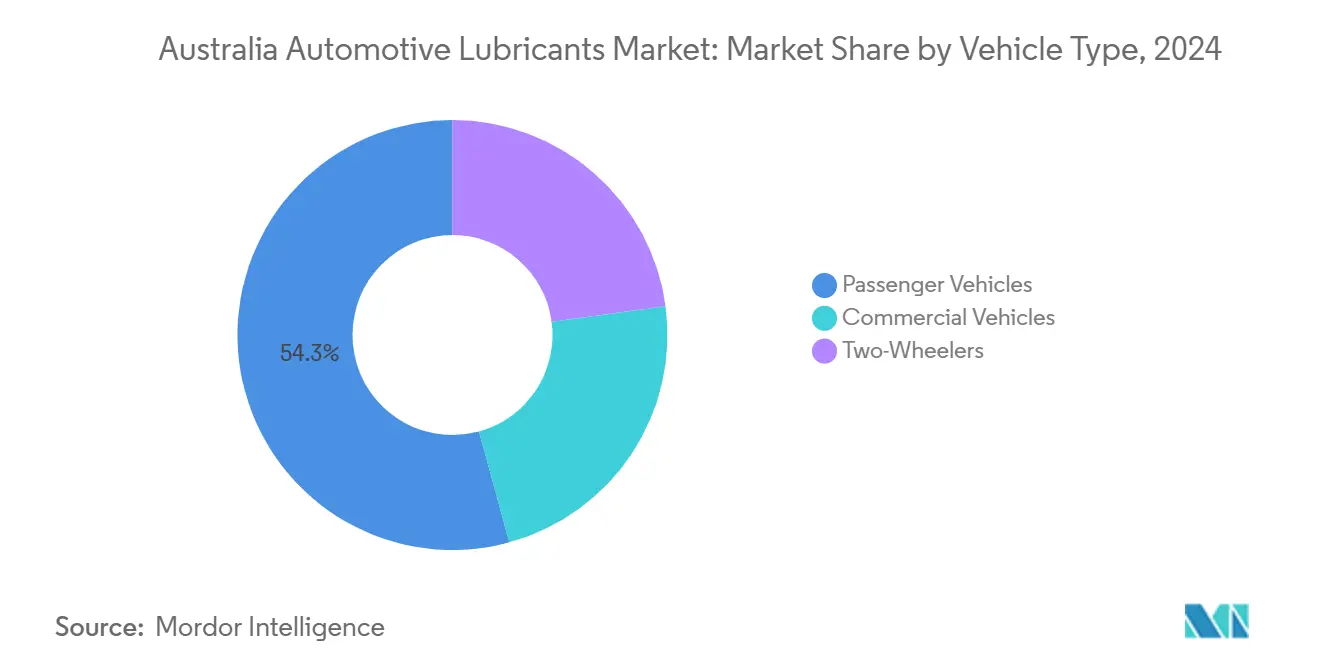
- Por tipo de vehículo, los vehículos de pasajeros representaron el 54.26% de la cuota de mercado de lubricantes para automóviles de Australia en 2024; sin embargo, se prevé que los vehículos comerciales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.78% hasta 2030.
Tendencias y perspectivas del mercado de lubricantes para automóviles en Australia
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La alta penetración de aceite original de OEM sustenta la demanda de calidad premium | + 0.8% | Nacional, con concentración en las principales redes de servicios metropolitanos | Mediano plazo (2-4 años) |
| Cambio normativo hacia aceites de baja viscosidad y mayor eficiencia en el consumo de combustible | + 1.2% | Nacional, impulsado por los requisitos de cumplimiento de NVES y Euro 6d | Corto plazo (≤ 2 años) |
| Un parque de vehículos maduro pero envejecido mantiene los volúmenes del mercado de accesorios | + 0.9% | Nacional, con mayor impacto en áreas regionales con flotas más antiguas | Largo plazo (≥ 4 años) |
| Crecimiento de mezclas sintéticas y de base biológica para la reducción de carbono | + 0.6% | Nacional, con adopción temprana en operaciones de flotas y minería | Mediano plazo (2-4 años) |
| Adopción de la monitorización remota del estado del aceite en las flotas | + 0.4% | Regiones mineras (Australia Occidental, Queensland, Nueva Gales del Sur), corredores de transporte comercial | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La alta penetración del aceite original del fabricante mantiene la demanda de productos de primera calidad.
Las sólidas alianzas de llenado de fábrica hacen que dos de cada tres fabricantes especifiquen fluidos Castrol en la producción, lo que garantiza una demanda confiable en el mercado de repuestos para formulaciones de grado superior. Los talleres de reparación independientes ahora acceden a los mismos datos bajo el Plan de Información de Vehículos Motorizados, cerrando la brecha de información con las redes de concesionarios y reforzando los estándares de calidad a nivel nacional [1] Comisión Australiana de Competencia y Consumidores, “Plan de Información de Vehículos Motorizados”, accc.gov.au. Los servicios digitales de análisis de aceite, como Shell LubeAnalyst, ayudan a las flotas a verificar los ahorros en el costo total de propiedad, reforzando su disposición a pagar precios más altos.
Cambio normativo hacia aceites de baja viscosidad y mayor eficiencia en el consumo de combustible
La NVES, en vigor desde enero de 2025, establece un objetivo de reducción de emisiones del 60 % por vehículo para 2030, acelerando la transición hacia lubricantes con bajo contenido de SAPS que protegen los filtros de partículas en los sistemas de propulsión avanzados. Las reformas en la calidad del combustible, que reducen el azufre a 10 ppm para diciembre de 2025, permiten intervalos de cambio de aceite más prolongados, reduciendo así las necesidades totales de lubricante incluso con el aumento del valor por litro.
Un parque automotor maduro pero envejecido mantiene los volúmenes del mercado de repuestos.
Los modelos de combustión interna aún representan la mayoría del parque automotor nacional, y a medida que vencen las garantías, los propietarios optan cada vez más por alternativas de posventa más económicas en lugar de las marcas originales. La antigüedad de los vehículos en zonas rurales supera la media metropolitana, lo que fomenta cambios de aceite más frecuentes y mantiene la demanda tradicional.
Crecimiento de mezclas sintéticas y de base biológica para la reducción de carbono
Los operadores de flotas y las empresas mineras están adoptando lubricantes sintéticos y de base biológica para cumplir con las normativas ESG. PETRONAS, con el objetivo de alcanzar la neutralidad de carbono para 2050, ha introducido gamas de fluidos que ofrecen una protección contra el desgaste comparable con una menor huella de carbono. Si bien la cuota de mercado de los lubricantes de base biológica aún es pequeña, los análisis del ciclo de vida, que incluyen los beneficios de eliminación y ahorro de combustible, están mejorando su propuesta de valor.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La rápida adopción de vehículos eléctricos e híbridos reduce el volumen de petróleo de combustión interna. | -1.8% | Nacional, con adopción acelerada en áreas metropolitanas y operaciones de flotas | Corto plazo (≤ 2 años) |
| Los costes volátiles de las materias primas de aceite base presionan los márgenes. | -0.7% | Nacional, que afecta a todos los participantes del mercado con un impacto variable según la integración de la cadena de suministro | Mediano plazo (2-4 años) |
| Proliferan los lubricantes falsificados en el comercio electrónico. | -0.5% | Nacional, con mayor concentración en canales minoristas online y segmentos de consumidores sensibles al precio | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida adopción de vehículos eléctricos e híbridos reduce el volumen de petróleo para motores de combustión interna.
Las ventas de vehículos eléctricos aumentaron en las nuevas matriculaciones, y las previsiones apuntan a que superarán el 53 % en 2030 en el escenario más probable. Esta trayectoria limita el crecimiento del mercado de lubricantes para motores de combustión interna (MCI), si bien los fluidos especializados para vehículos eléctricos destinados a engranajes reductores, refrigeración de baterías y gestión térmica representan un nicho de mercado emergente pero estratégico.
Los costes volátiles de las materias primas de aceites base presionan los márgenes.
Se prevé que la producción nacional de crudo disminuya para 2028-29, lo que expone a las refinerías y mezcladoras a las fluctuaciones de los precios mundiales, incluso si el Brent se abarata a largo plazo. Las mezcladoras locales más pequeñas, como Penrite, se enfrentan a una mayor volatilidad de los insumos que las grandes empresas integradas, que pueden aprovechar las redes mundiales de aceites base.
Análisis de segmento
Por tipo de producto: Los aceites de motor anclan el crecimiento, mientras que los fluidos de transmisión lo aceleran.
En 2024, los aceites de motor mantuvieron una cuota de mercado dominante del 64.23 % en el sector de lubricantes para automóviles en Australia. Los sintéticos de bajo contenido en cenizas sulfatadas, fósforo y azufre (Low-SAPS) que cumplen con la norma Euro 6d presentan precios superiores, lo que compensa la transición gradual hacia los sistemas de propulsión electrificados. Se prevé que los fluidos para transmisiones automáticas experimenten una tasa de crecimiento anual compuesta (TCAC) del 3.67 % hasta 2030, a medida que las transmisiones de doble embrague y las transmisiones continuamente variables (CVT) ganan popularidad tanto en vehículos de pasajeros como en vehículos comerciales ligeros. Este segmento está experimentando una rápida innovación en la química de aditivos, con el objetivo de lograr estabilidad al corte y propiedades de larga duración adecuadas para intervalos de cambio de aceite de 100 000 km. Los fluidos para transmisiones manuales y los fluidos para dirección asistida se enfrentan a un declive estructural debido a la adopción de cajas de cambios automáticas y dirección eléctrica, mientras que las grasas de complejo de litio de alta temperatura están ganando cuota de mercado en entornos mineros exigentes.
La demanda de fluidos para transmisiones automáticas también se beneficia de las estrictas condiciones de garantía de los fabricantes de equipos originales (OEM), que exigen el uso de productos originales o técnicamente equivalentes, lo que genera oportunidades para la venta de sintéticos de alta gama. Por otro lado, la penetración de los fluidos de refrigeración por inmersión para baterías de vehículos eléctricos, aunque todavía en un nicho de mercado, está atrayendo inversiones en investigación y desarrollo que podrían diversificar las carteras de los proveedores más allá de las líneas tradicionales de aceites para motores. Los proveedores que amplían sus servicios de laboratorio para el diagnóstico de fluidos en campo refuerzan su posición en los canales de posventa de valor añadido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de vehículo: Las flotas comerciales superan a los turismos en volumen de crecimiento
En 2024, los turismos representaron el 54.26 % del mercado australiano de lubricantes para automóviles, lo que refleja la existencia de redes de servicio consolidadas y un mantenimiento constante por parte de los propietarios. Sin embargo, se prevé que el mercado de vehículos comerciales (camiones, autobuses y maquinaria minera todoterreno) crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.78 % hasta 2030. Las empresas de compra de flotas comerciales prefieren los lubricantes sintéticos de larga duración, que reducen el tiempo de inactividad y los costes de mantenimiento, incluso con un precio superior por litro. Las empresas mineras de Australia Occidental y Queensland especifican formulaciones de primera categoría que resisten temperaturas ambiente superiores a 50 °C, altas concentraciones de polvo y operaciones continuas.
La consolidación de flotas permite centralizar las compras, lo que beneficia a los proveedores que ofrecen análisis integrados, capacitación y programas de reciclaje. La demanda de lubricantes para motocicletas se mantiene estable en los corredores urbanos y entre los aficionados, si bien los volúmenes son modestos en comparación con los de los vehículos de cuatro ruedas. Las oportunidades de crecimiento en el mercado de motocicletas se encuentran en los aceites sintéticos 5W-40 y los aceites de competición a base de ésteres, que se comercializan a través de talleres especializados. En cambio, los scooters suelen utilizar mezclas minerales, cuyo precio es un factor importante.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Nueva Gales del Sur y Victoria juntas representan una porción significativa de los volúmenes nacionales debido a la densa población vehicular, redes de concesionarios maduras y proximidad a terminales de importación en Port Botany y Port Melbourne. Los desplazamientos urbanos prolongados y los mayores ingresos disponibles inclinan la preferencia del consumidor hacia los sintéticos premium. Australia Occidental, dominada por la actividad minera, genera mayores ingresos por litro debido al uso generalizado de sintéticos de servicio pesado en camiones de transporte y cargadoras que operan en Pilbara, donde el polvo, las altas temperaturas y las pronunciadas pendientes de las carreteras de transporte aceleran la degradación del lubricante. Proveedores como Viva Energy han invertido USD 25 millones en un nuevo centro de distribución en Karratha para acortar los tiempos de entrega y asegurar el suministro para clientes remotos [2] Viva Energy, “Pilbara Lubricants Facility”, vivaenergy.com.au.
La combinación de agricultura, construcción y rutas de transporte de Queensland sustenta una sólida demanda de aceites para motores diésel y fluidos hidráulicos. Las condiciones tropicales y húmedas exacerban la oxidación y la formación de lodos, lo que subraya la importancia de las formulaciones con alto índice de nitrito de bromo (TBN) y una gran capacidad de neutralización de ácidos. Australia Meridional y Tasmania contribuyen con cuotas menores pero estables, impulsadas por la viticultura, la acuicultura y las flotas turísticas, que requieren lubricantes versátiles para ciclos operativos mixtos. Los activos mineros y de defensa del Territorio del Norte generan nichos de demanda con altos márgenes, pero las largas cadenas de suministro plantean desafíos para la logística y la gestión de inventarios.
En general, las disparidades regionales se están reduciendo a medida que las plataformas de comercio electrónico amplían la disponibilidad de productos; sin embargo, el desafío de la autenticidad impide que el volumen en línea alcance el de los canales de venta minorista o talleres físicos. Los proveedores que combinan tiendas digitales con almacenes locales pueden mitigar los riesgos de falsificación y aumentar la confianza del cliente, especialmente en zonas remotas donde el acceso físico a los puntos de venta de la marca es limitado.
Panorama competitivo
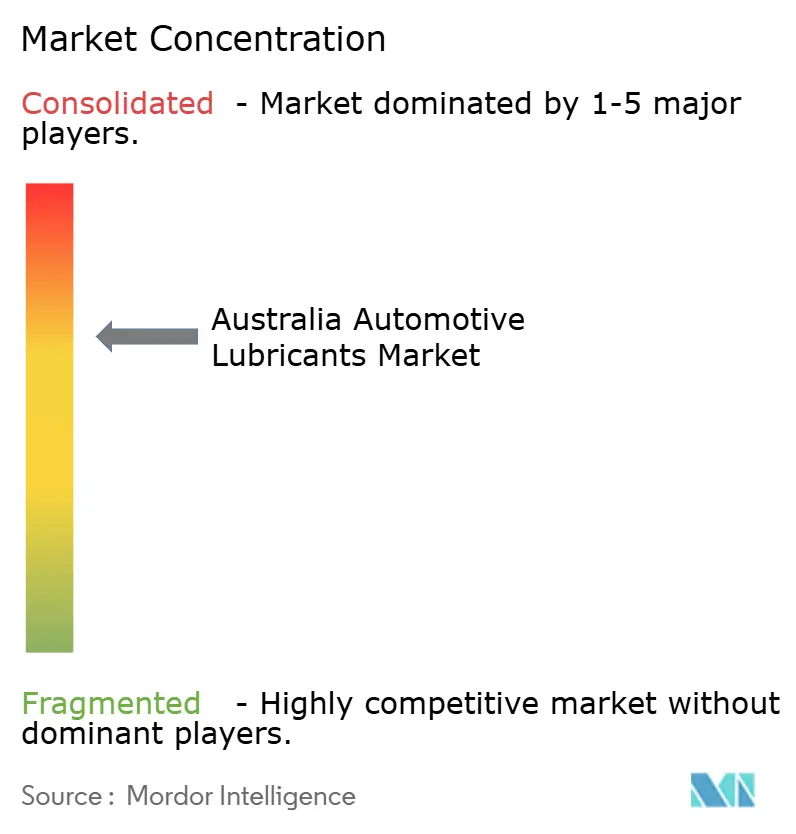
El mercado australiano de lubricantes para automóviles presenta un grado moderado de consolidación. Las principales empresas globales siguen marcando la pauta estratégica del mercado australiano mediante la investigación y el desarrollo tecnológico, el respaldo de los fabricantes de equipos originales (OEM) y cadenas de suministro integradas verticalmente. Su capacidad para absorber la volatilidad de las materias primas e invertir en fluidos para vehículos eléctricos de última generación fortalece su posición competitiva. Las marcas locales aprovechan la agilidad en la formulación, el envasado adaptado a la región y los precios competitivos para ganar cuota de mercado en los puntos de venta independientes. Empresas disruptivas del sector minorista, como Bunnings Warehouse, están probando secciones de lubricantes que podrían erosionar las cadenas tradicionales de repuestos para automóviles si se implementan a nivel nacional. Los acuerdos estratégicos siguen transformando el panorama. Los proveedores destacan cada vez más sus credenciales de sostenibilidad, ofreciendo líneas de productos neutras en carbono respaldadas por análisis del ciclo de vida y envases biodegradables para alinearse con los objetivos ESG de sus clientes.
Líderes de la industria de lubricantes para automóviles en Australia
Shell plc
BP plc
Chevron Corporation
Exxon Mobil Corporation
Compañía petrolera saudí
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: BP plc anunció planes para vender su división de lubricantes Castrol, valorada en hasta 10 millones de dólares, como parte de un programa de desinversión más amplio de 20 millones de dólares.
- Diciembre de 2024: LIQUI MOLY lanzó nuevos aceites de motor generalistas para Australia, formulados en Alemania y producidos en Tailandia para el suministro regional.
Alcance del informe sobre el mercado de lubricantes para automóviles en Australia
| Aceite de motor automotriz | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados | |
| Fluidos de transmisión manual (MTF) | |
| Fluidos de transmisión automática (ATF) | |
| Líquidos de frenos | |
| Grasas automotrices | |
| Otros tipos de productos (líquido de dirección asistida, etc.) |
| Vehículo de pasajeros |
| Vehículos Comerciales |
| De dos ruedas |
| Por tipo de producto | Aceite de motor automotriz | 0W-XX |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Fluidos de transmisión manual (MTF) | ||
| Fluidos de transmisión automática (ATF) | ||
| Líquidos de frenos | ||
| Grasas automotrices | ||
| Otros tipos de productos (líquido de dirección asistida, etc.) | ||
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos Comerciales | ||
| De dos ruedas |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado australiano de lubricantes para automóviles en 2025?
El tamaño del mercado australiano de lubricantes para automóviles es de 224.08 millones de litros en 2025 y se prevé que alcance los 264.98 millones de litros en 2030.
¿Cuál es la tasa de crecimiento anual compuesto (CAGR) prevista para la demanda de lubricantes hasta 2030?
Se prevé que la demanda nacional crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.41% entre 2025 y 2030.
¿Qué categoría de productos lidera el consumo?
Los aceites de motor representan el 64.23% del volumen total debido a que la flota de vehículos de Australia se basa mayoritariamente en motores de combustión interna.
¿Qué segmento está creciendo más rápido?
Se prevé que los fluidos para transmisiones automáticas muestren el mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 3.67%, debido a la mayor adopción de tecnologías de transmisión avanzadas.
¿Cómo afectará el crecimiento de los vehículos eléctricos a los proveedores de lubricantes?
La creciente penetración de los vehículos eléctricos limita los volúmenes de aceite de motor tradicional, pero abre nuevas oportunidades en fluidos especializados para la transmisión y la gestión térmica de los vehículos eléctricos.


