

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
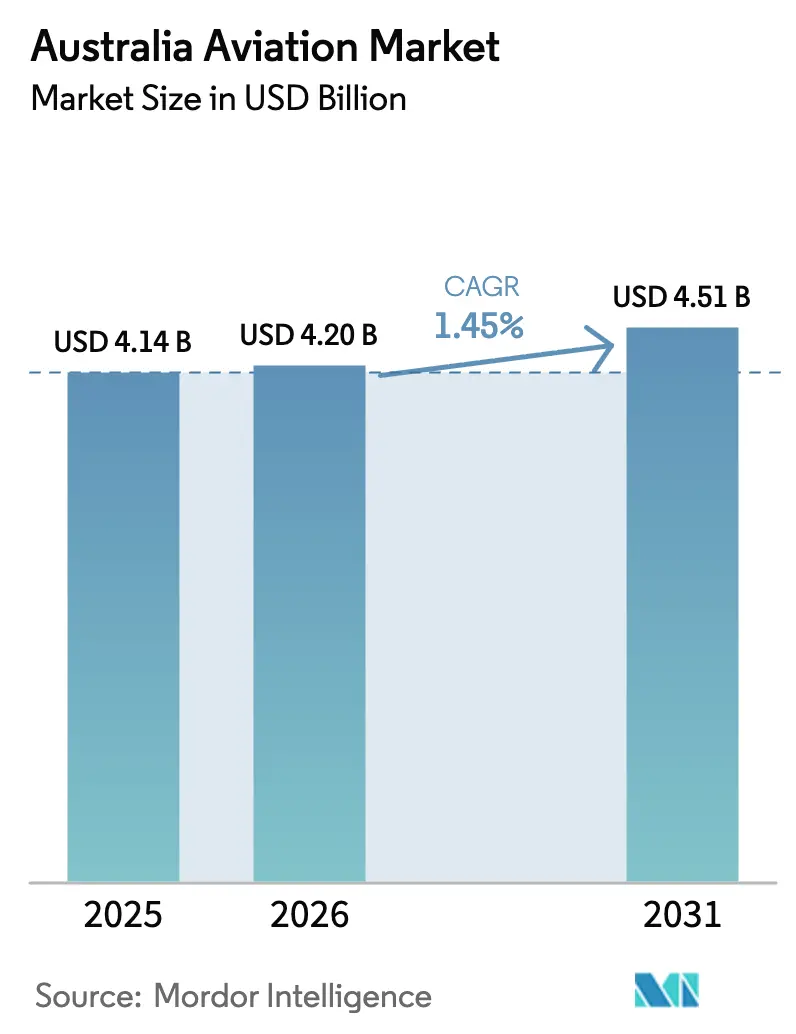
| Tamaño del mercado (2026) | USD 4.2 mil millones |
| Tamaño del mercado (2031) | USD 4.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.45% CAGR |
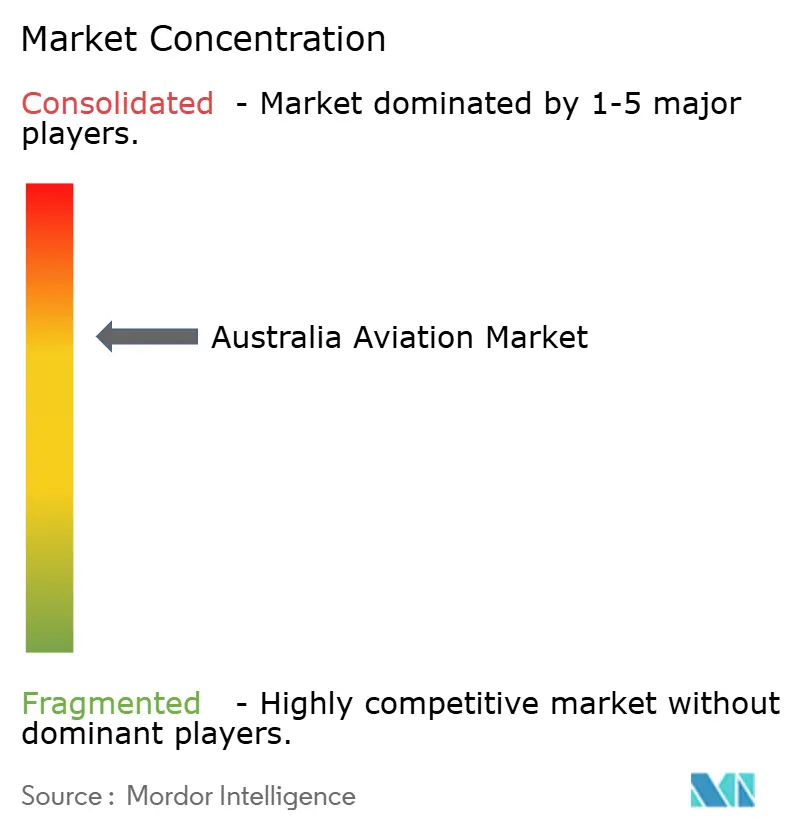
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la aviación australiana por Mordor Intelligence
El tamaño del mercado de aviación australiano en 2026 se estima en 4.2 millones de dólares, creciendo desde los 4.14 millones de dólares de 2025, con proyecciones para 2031 de 4.51 millones de dólares, con un crecimiento anual compuesto (CAGR) del 1.45 % entre 2026 y 2031. Una recuperación más rápida de los viajes de ocio, las inversiones específicas en defensa y los programas de renovación de flota en curso consolidan el impulso a corto plazo, incluso cuando la congestión aeroportuaria, la escasez de talento y las presiones inflacionarias frenan un repunte más sólido. El mercado de aviación australiano se centra ahora en objetivos de sostenibilidad, con operadores probando mezclas de combustible de aviación sostenible (SAF), explorando la propulsión eléctrica-híbrida y ampliando la formación basada en simulación para reducir las emisiones. Las adquisiciones de defensa, como el F-35A Lightning II, elevan la demanda a largo plazo de plataformas de alto valor, generando beneficios indirectos para los proveedores de mantenimiento, reparación y revisión (MRO).
Conclusiones clave del informe
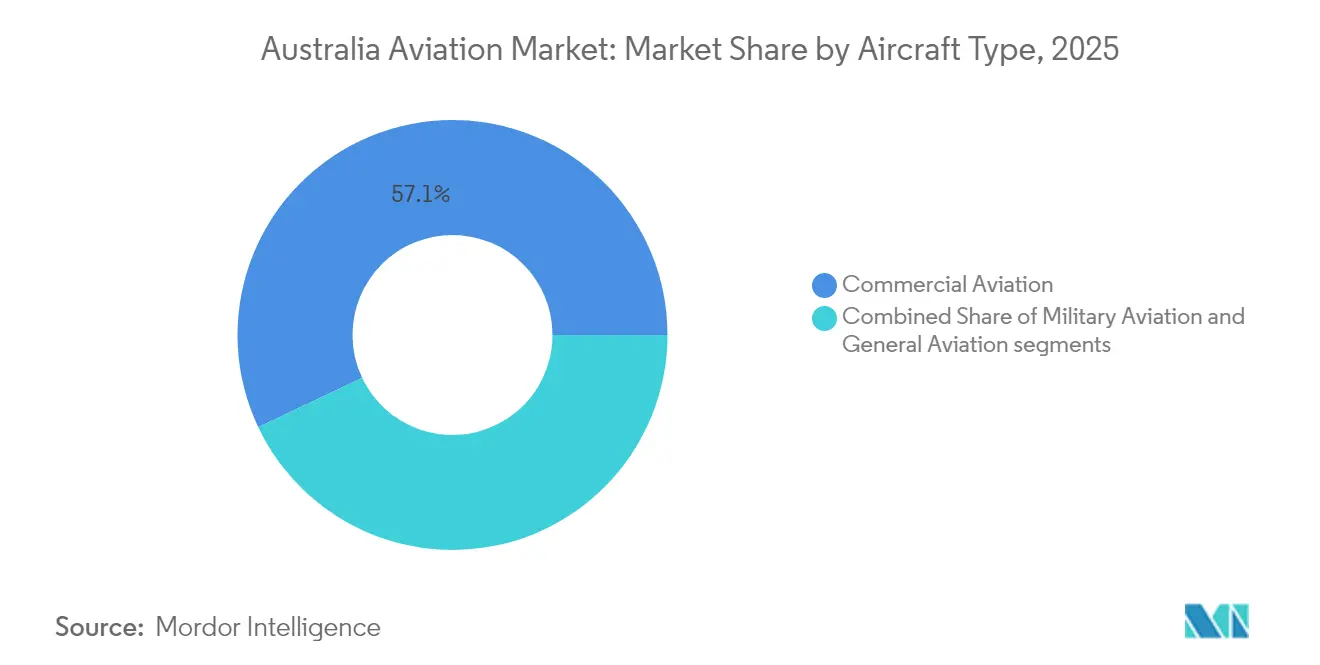
- Por tipo de aeronave, la aviación comercial representó el 57.05% de la cuota de mercado de la aviación australiana en 2025, mientras que se prevé que la aviación militar crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.62% hasta 2031.
- Por tecnología de propulsión, los motores turbofan representaron el 65.02% del tamaño del mercado de la aviación australiana en 2025; sin embargo, se espera que los motores turboeje crezcan al ritmo más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 2.65% durante el período de pronóstico.
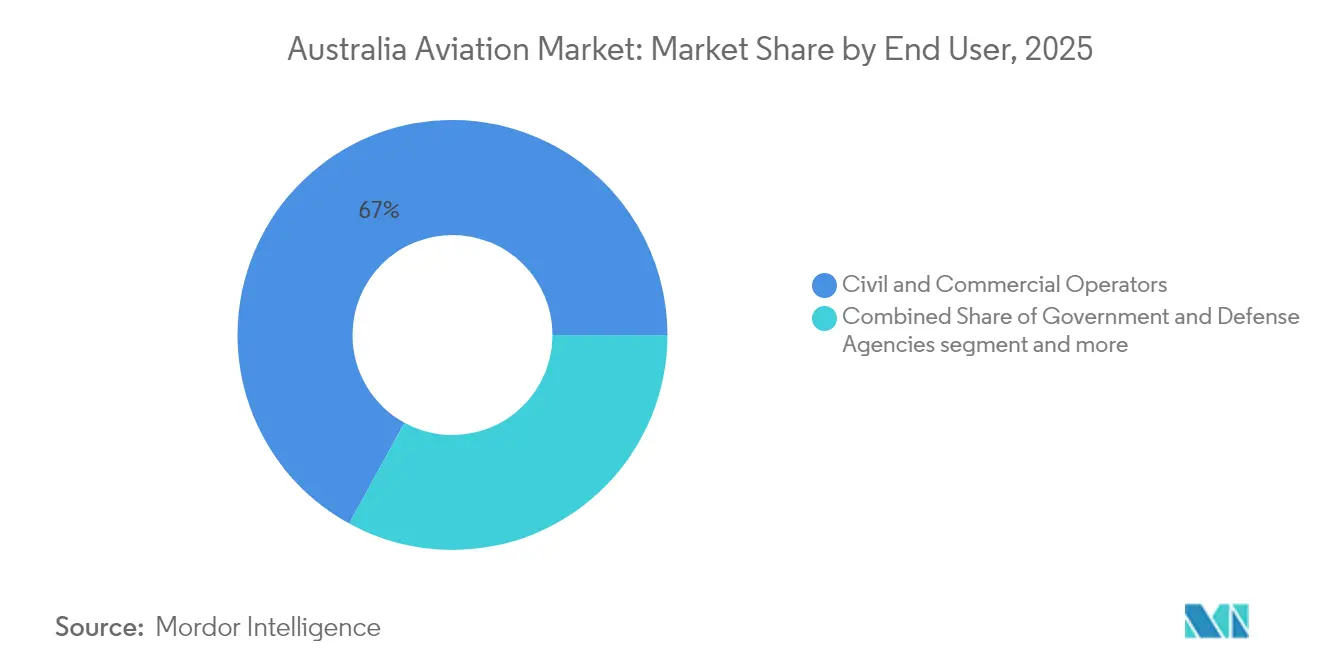
- Por usuarios finales, los operadores civiles y comerciales capturaron una participación del 67.02% del tamaño del mercado de la aviación australiana en 2025; las agencias gubernamentales y de defensa lideraron el crecimiento a una tasa de crecimiento anual compuesto (TCAC) del 2.43% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la aviación en Australia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recuperación de la demanda de viajes aéreos nacionales e internacionales | + 0.4% | corredores de Sídney, Melbourne y Brisbane | Corto plazo (≤ 2 años) |
| Esfuerzos de modernización de la flota y adopción de tecnologías aeronáuticas sostenibles | + 0.3% | centros de aerolíneas nacionales | Mediano plazo (2-4 años) |
| Aumento del gasto en defensa y fortalecimiento de las alianzas de seguridad del Indo-Pacífico | + 0.5% | bases del norte de Australia | Largo plazo (≥ 4 años) |
| Ampliación de la infraestructura de entrenamiento aeronáutico y las capacidades de simulación. | + 0.2% | Centros de formación de Perth, Adelaida y Brisbane | Mediano plazo (2-4 años) |
| Mejora de la conectividad aérea regional a zonas remotas y con servicios deficientes. | + 0.2% | corredores mineros de Australia Occidental | Mediano plazo (2-4 años) |
| Aumento de la demanda de helicópteros en la respuesta a desastres y los servicios médicos de emergencia | + 0.1% | regiones propensas a incendios forestales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Recuperación de la demanda de viajes aéreos nacionales e internacionales
El tráfico nacional superó los niveles previos a la pandemia, alcanzando 3.7 millones de movimientos de aeronaves en el año fiscal 2024, lo que demuestra la resiliencia del sector. La demanda se inclina más hacia el ocio, ya que los viajes corporativos se mantienen entre un 15 % y un 20 % por debajo de los niveles de 2019, debido al uso de herramientas de reuniones híbridas que reducen la necesidad de viajes presenciales. La capacidad de asientos internacionales se está recuperando gradualmente; los límites bilaterales y las estrategias de asignación de flotas de las aerolíneas favorecen las rutas de alto rendimiento, lo que retrasa la restauración completa de la red. Aun así, se espera que los volúmenes de pasajeros de Asia-Pacífico aumenten un 7.9 % en 2025, impulsando los flujos de entrada desde China e India. [1] Asociación Internacional de Transporte Aéreo, “Perspectivas de la demanda en Asia-Pacífico 2025”, iata.org Estas tendencias sustentan factores de ocupación sostenidos para las grandes aerolíneas nacionales y abren brechas para que las aerolíneas regionales atiendan pares de ciudades con servicio insuficiente. A medida que aumenta el tráfico, el mercado de la aviación australiano se beneficia de mayores flujos de ingresos complementarios y un mayor gasto en tiendas de aeropuertos entre los viajeros de ocio.
Esfuerzos de modernización de la flota y adopción de tecnologías aeronáuticas sostenibles
Los operadores están acelerando los ciclos de reemplazo, priorizando los tipos de bajo consumo de combustible para mitigar la volatilidad de los costos del combustible y cumplir con los requisitos emergentes de sostenibilidad. Qantas ha procedido a consolidar su flota de turbohélices, que comprende aproximadamente 14 aeronaves Dash 8-400, reemplazando 19 unidades más pequeñas para aumentar los kilómetros de asiento y reducir las emisiones por pasajero. El uso de combustible de aviación sostenible (SAF) sigue siendo limitado debido a la falta de producción local, pero los objetivos climáticos corporativos vinculantes y la perspectiva de un precio del carbono fomentan su adopción temprana. Los conceptos eléctricos e híbridos están ganando terreno para rutas de menos de 300 millas náuticas, con modernizaciones de prueba planificadas en turbohélices de corto alcance. Los flujos de trabajo de diseño asistidos por inteligencia artificial, como lo demuestra la Universidad de Swinburne, pueden reducir los tiempos de desarrollo de años a meses, acelerando la entrada de aeronaves ecológicas de próxima generación. [2] Universidad de Swinburne, “Diseño de aeronaves asistido por IA”, swinburne.edu.au Estas medidas de modernización mejoran la confiabilidad, reducen las horas de mantenimiento y alinean las flotas con límites de ruido y emisiones más estrictos en los principales aeropuertos.
Aumento del gasto en defensa y fortalecimiento de las alianzas de seguridad del Indo-Pacífico
La Estrategia de Defensa Nacional de 2024 destina 330 mil millones de dólares a capacidades aéreas durante la década, lo que supone un aumento significativo en el gasto en aviación militar. La ampliación de los programas de cazas F-35A y aviones de patrulla marítima P-8A subraya la orientación de Canberra hacia el norte y su demanda de sistemas interoperables con aliados clave. Está previsto que en 2026 se inaugure un centro de mantenimiento profundo de 200 millones de dólares en la Base de la Real Fuerza Aérea Australiana (RAAF) de Edimburgo, que dará soporte a los programas de mantenimiento soberano. La modernización de la defensa se extiende al ámbito civil al aumentar la carga de trabajo de mantenimiento, reparación y revisión (MRO) y fortalecer los clústeres de fabricación avanzada en torno a Adelaida y Brisbane. El enfoque en inteligencia, vigilancia y reconocimiento (ISR) de largo alcance también incrementa la demanda de enlaces ascendentes satelitales seguros y arquitecturas cibernéticas resilientes, lo que a su vez beneficia a las aerolíneas comerciales que buscan redes de operaciones de vuelo robustas.
Expansión de la infraestructura de entrenamiento aeronáutico y las capacidades de simulación
El regulador australiano ha introducido vías de licencia basadas en competencias, lo que permite a las escuelas adaptar sus planes de estudio a las necesidades específicas de cada flota o misión. Los dispositivos de entrenamiento de simulación de vuelo se están extendiendo a medida que los operadores reducen las horas de vuelo en aeronaves físicas para ahorrar combustible y reducir las emisiones. Los módulos de realidad virtual complementan ahora los simuladores de base fija, mejorando la retención de habilidades y permitiendo el aprendizaje a distancia para los cadetes en zonas regionales. Las licencias de piloto para tripulación múltiple están ganando popularidad entre las aerolíneas que desean alinear la preparación de la cabina directamente con sus flotas de aviones, en lugar de los tradicionales programas de progresión para un solo piloto. Estas mejoras alivian los cuellos de botella en un mercado donde la disponibilidad de instructores y el tiempo de vuelo siguen siendo limitados, lo que permite al mercado de la aviación australiano crear una cantera de talento más amplia y mejor cualificada a medio plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios fluctuantes del combustible y aumento de los costos de cumplimiento de las normas sobre emisiones de carbono | -0.3% | Mayor impacto en las rutas regionales | Corto plazo (≤ 2 años) |
| Limitaciones de la infraestructura aeroportuaria y congestión en la gestión del tráfico aéreo | -0.4% | Sídney, Melbourne y Brisbane | Mediano plazo (2-4 años) |
| Escasez de profesionales cualificados de la aviación, incluidos técnicos de mantenimiento, reparación y revisión (MRO) y pilotos. | -0.5% | Nacional, aguda en zonas remotas | Largo plazo (≥ 4 años) |
| Aumento de los riesgos de ciberseguridad dirigidos a los sistemas e infraestructuras de aviación | -0.2% | Aeropuertos principales y centros de control de tráfico aéreo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Limitaciones de la infraestructura aeroportuaria y congestión en la gestión del tráfico aéreo
Los límites de franjas horarias en Sídney y las limitaciones de capacidad de pista en Melbourne obligan a las aerolíneas a adaptar los horarios a la infraestructura, lo que frena el crecimiento de la frecuencia a pesar de la sólida demanda. La escasez de controladores agrava los retrasos en espera en vuelo y en retroceso, lo que aumenta el consumo de combustible y reduce la puntualidad. El Aeropuerto Internacional de Western Sydney ofrecerá alivio; sin embargo, los beneficios prácticos dependen de un rediseño integrado del espacio aéreo y de herramientas avanzadas de gestión de flujo. [3] Air Cargo News, “Capacidad del Aeropuerto de Western Sydney”, aircargonews.net Los aeropuertos regionales se enfrentan a limitaciones de pista y plataforma que restringen las operaciones de aeronaves más grandes, lo que impone mayores costos por asiento en rutas con baja demanda. Las aerolíneas establecidas con franjas horarias históricas disfrutan de una ventaja competitiva, lo que dificulta la entrada al mercado para las nuevas aerolíneas y, por lo tanto, limita la competencia en el mercado de la aviación australiano.
Escasez de profesionales cualificados de la aviación, incluidos técnicos de mantenimiento, reparación y revisión (MRO) y pilotos.
En febrero de 2024, el número de pilotos con licencia para operar vuelos remotos ascendió a 33,388, superando a los 30,843 pilotos convencionales. A pesar de este cambio, la demanda de tripulaciones de cabina tradicionales y de ingenieros de mantenimiento aeronáutico con licencia supera la oferta debido a la jubilación de los trabajadores de mayor edad. Las bases regionales tienen dificultades para atraer talento, incluso con salarios más altos, lo que obliga a los operadores a reclutar personal en las capitales, incrementando los costos y reduciendo la utilización de las aeronaves. Las escuelas de formación están ampliando sus flotas de simuladores y estableciendo alianzas con aerolíneas; sin embargo, el tiempo que se tarda en formar personal plenamente cualificado mantiene la oferta de pilotos limitada. La persistente escasez de mano de obra eleva los costos salariales, reduce la flexibilidad de los horarios y limita el crecimiento de la capacidad en todo el mercado de la aviación australiano.
Análisis de segmento
Por tipo de aeronave: La modernización militar supera el crecimiento civil
La aviación militar se encamina hacia una tasa de crecimiento anual compuesto (TCAC) del 3.62 % hasta 2031, lo que refleja la ampliación de los compromisos de Canberra en la región Indo-Pacífica y la adquisición de plataformas multirol. Los activos de ala fija, como el F-35A, lideran la expansión de valor, mientras que las inversiones en helicópteros se centran en búsqueda y rescate y apoyo naval. La aviación comercial sigue siendo el pilar de los ingresos, con el 57.05 % de la cuota de mercado de la aviación australiana en 2025; sin embargo, su crecimiento se modera a medida que las aerolíneas priorizan la optimización del factor de ocupación sobre el aumento de capacidad. La aviación general experimenta una demanda constante de aviones de negocios y aeronaves para misiones especiales, y los prototipos avanzados de movilidad aérea impulsan al segmento hacia las plataformas eléctricas de despegue y aterrizaje vertical (eVTOL).
Los programas militares exigen mayores valores unitarios y contratos de mantenimiento plurianuales en términos monetarios, lo que aumenta los márgenes de los proveedores de defensa. Los operadores comerciales se centran en la refinanciación de flotas y la unificación de productos para reducir el coste por asiento-kilómetro disponible. Los marcos regulatorios para la certificación de eVTOL, descritos en la hoja de ruta estratégica de RPAS y AAM, podrían impulsar los servicios urbanos de corto alcance para 2029. Esta evolución amplía el mercado de la aviación australiana al añadir una nueva categoría de pasajeros y generar tráfico de conexión para las aerolíneas convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Tecnología de propulsión: Los motores turboeje impulsan la expansión de las aeronaves de rotor
Se prevé que los motores turboeje registren una tasa de crecimiento anual compuesto (TCAC) del 2.65 % hasta 2031, la más alta entre todas las clases de propulsión, a pesar de que los sistemas turbofan aún representaban el 65.02 % de los ingresos del mercado aeronáutico australiano en 2025. El aumento de la demanda de turboeje se debe a un marcado incremento en el despliegue de helicópteros para misiones militares multiservicio, servicios médicos de emergencia, extinción de incendios forestales y logística marítima. La adquisición por parte de Canberra de aeronaves de transporte y combate de ala rotatoria en el marco de su programa de modernización de la defensa consolida estas perspectivas, mientras que los gobiernos estatales continúan contratando aeronaves para respuesta ante desastres y operaciones de búsqueda y rescate.
Las mejoras tecnológicas que optimizan la relación potencia-peso y reducen el consumo de combustible hacen que las turbinas de nueva generación sean ideales para entornos operativos exigentes, desde zonas de ciclones tropicales hasta campamentos mineros remotos. Se están probando arquitecturas híbridas-eléctricas en helicópteros ligeros y medianos, combinando núcleos de turbina con motores eléctricos de refuerzo para reducir las emisiones durante el despegue y el vuelo estacionario. Los motores turbohélice mantienen una presencia estable en las rutas regionales de ala fija, mientras que los motores de pistón siguen siendo comunes en las flotas de entrenamiento; sin embargo, ambos se enfrentan a una erosión gradual de su cuota de mercado a medida que los operadores optan por alternativas más eficientes. La mezcla de combustibles de aviación sostenibles ofrece una vía de descarbonización provisional para cada clase de propulsión, y el marco de certificación progresivo de CASA respalda la implantación segura de sistemas avanzados en el mercado de la aviación australiano.
Por usuario final: Las agencias gubernamentales y de defensa amplían sus capacidades
En 2025, los operadores civiles y comerciales siguieron acaparando el 67.02 % de los ingresos del mercado, mientras que los organismos gubernamentales y de defensa registraron la mayor tasa de crecimiento anual compuesto (TCAC) del 2.43 %, al ampliar sus misiones de inteligencia, vigilancia y ayuda humanitaria. La modernización de la defensa impulsa la adquisición de fuselajes, la actualización de la aviónica y las comunicaciones ciberseguras. Las aerolíneas comerciales se centran en la optimización de costes, la negociación de acuerdos de suministro a largo plazo para las Fuerzas Armadas de Singapur (SAF) y la digitalización del mantenimiento para minimizar los tiempos de inactividad no planificados. Los propietarios de aeronaves de aviación ejecutiva, principalmente en los sectores de minería y servicios profesionales, invierten en aviones de cabina supermediana y grande para conectar ubicaciones distantes, si bien representan una porción menor del mercado aeronáutico australiano.
La convergencia entre las necesidades civiles y militares es cada vez mayor en áreas como los algoritmos de detección de amenazas, las comunicaciones por satélite y la navegación autónoma. Los contratos estatales para helicópteros destinados a la respuesta ante desastres generan flujos de efectivo estables para los operadores de aeronaves de ala rotatoria, lo que permite una mayor expansión de la flota. Un mayor impulso hacia la capacidad industrial soberana, consagrada en la política de defensa, fomenta las alianzas con la industria manufacturera local, lo que amplifica la generación de valor nacional en el mercado aeronáutico australiano.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El triángulo costero oriental que une Sídney, Melbourne y Brisbane genera los flujos de pasajeros más densos y los segmentos de mayor rentabilidad. La escasez de franjas horarias en este corredor incentiva el uso de aeronaves de mayor tamaño y perfiles de descenso continuo para maximizar la capacidad de las pistas. El sector de recursos de Australia Occidental sustenta un sólido ecosistema de transporte aéreo que utiliza turbohélices de alto ciclo y un número creciente de aviones de fuselaje estrecho equipados para pistas de grava. La creciente infraestructura de defensa del norte de Australia mejora los movimientos aéreos militares y apoya las mejoras de los aeropuertos regionales, lo que incrementa el empleo local y la demanda de servicios.
Los programas de conectividad regional se centran en zonas desatendidas, pero la situación económica sigue siendo difícil debido a la baja densidad de población. Las obligaciones de servicio público subvencionadas ayudan a mantener las rutas con baja demanda, aunque los operadores aún se enfrentan a la logística de mantenimiento en grandes distancias. El Aeropuerto Internacional de Sídney Oeste aumentará su capacidad para redistribuir el tráfico al suroeste del actual aeropuerto Kingsford Smith y abrirá nuevas rutas directas, lo que podría modificar el equilibrio competitivo a lo largo de la costa. Esta aceleración de la inversión en radares de vigilancia y servicios de tráfico aéreo en la nube integrará tecnología avanzada de ecosistemas en todo el mercado de la aviación australiano.
A nivel internacional, la posición del país como puerta de entrada entre Asia y el Pacífico Sur cobra mayor relevancia ante el creciente flujo de turistas procedentes de China e India, una vez que se flexibilizan las restricciones bilaterales en la asignación de asientos. Los aviones de largo alcance con doble pasillo predominan en estas rutas, lo que impulsa a las aerolíneas a adoptar configuraciones de mayor densidad y cabinas de clase económica premium para aumentar la rentabilidad. Los acuerdos de código compartido con aerolíneas regionales asiáticas amplían las opciones de conexión entre aerolíneas, reforzando el papel integrador de Australia en el ecosistema de viajes del Pacífico Sur.
Panorama competitivo
El mercado de la aviación australiano presenta una concentración moderada, dominada por las aerolíneas nacionales, algunas competidoras de bajo coste y dos proveedores globales de fuselajes en los segmentos de mayor volumen. Sin embargo, los avances tecnológicos y la apertura regulatoria están reduciendo las barreras de entrada en nichos emergentes. Boeing y Airbus mantienen un duopolio en el mercado de aviones comerciales, pero las empresas emergentes de aeronaves eléctricas están ganando terreno en los segmentos de aeronaves ligeras y movilidad urbana. Las principales empresas de defensa compiten en función de la capacidad de sistemas integrados y las promesas de sostenibilidad nacional, alineando sus ofertas con la política gubernamental que favorece la participación de la industria nacional.
Las estrategias competitivas se centran en la estandarización de la flota, los acuerdos de adquisición de SAF y las plataformas de operaciones digitales que reducen los retrasos en los despachos y optimizan el consumo de combustible. Las aerolíneas profundizan la integración de sus programas de fidelización y la fijación de precios dinámica para servicios complementarios con el fin de ampliar sus márgenes. Los operadores de helicópteros y vuelos chárter se diferencian por su rápida respuesta, sus capacidades de extinción de incendios nocturnas y sus soluciones de mantenimiento, reparación y revisión (MRO) a medida para entornos exigentes. La adopción de tecnología incluye el mantenimiento predictivo mediante IA, la vigilancia ADS-B vía satélite y los sistemas automatizados de autorización del espacio aéreo, que reducen los plazos de cumplimiento normativo.
Las empresas que ingresan al mercado se enfrentan a dificultades para conseguir pilotos, ingenieros y franjas horarias en los aeropuertos. Sin embargo, las alianzas con academias de formación y aeropuertos regionales ofrecen vías alternativas para crecer. En general, las empresas que combinan fiabilidad operativa con credenciales de sostenibilidad y modelos de trabajo flexibles están mejor posicionadas para obtener una cuota de mercado en el dinámico sector de la aviación australiana.
Líderes de la industria de la aviación australiana
Airbus SE
Lockheed Martin Corporation
La compania boeing
Textron inc.
Bombardier Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Australia recibió sus dos primeros helicópteros Boeing AH-64E Apache, lo que marcó la introducción de capacidades avanzadas en helicópteros de ataque. El despliegue contó con el apoyo de la mano de obra y la infraestructura de la cadena de suministro australianas.
- Marzo de 2025: Boeing Defence Australia (BDA) recibió un contrato de 569 millones de dólares para modernizar y mantener los aviones de vigilancia E-7A Wedgetail de la Real Fuerza Aérea Australiana (RAAF). El contrato incluye mejoras tanto en las aeronaves como en los sistemas terrestres durante la próxima década.
- Enero de 2023: El gobierno australiano confirmó su decisión de adquirir 40 helicópteros Sikorsky UH-60M Black Hawk para el Ejército australiano.
Alcance del informe sobre el mercado de la aviación en Australia
La aviación comercial, la aviación general y la aviación militar se cubren como segmentos por tipo de aeronave.Por tipo de aeronave
| Aviación comercial | Aviones de pasajeros | Aeronaves de fuselaje estrecho |
| Aviones de fuselaje ancho | ||
| Cargador | ||
| Aviación general | Jets de negocios | Jet grande |
| Jet de tamaño mediano | ||
| Chorro de luz | ||
| Helicópteros | ||
| Otros | ||
| Aviación militar | Aeronave de ala fija | Aeronave multifunción |
| Aviones de entrenamiento | ||
| Aviones de transporte | ||
| Otros | ||
| Rotorcraft | Helicóptero Multi-Misión | |
| Helicóptero de transporte | ||
| Capacitación Especializada | ||
Por tecnología de propulsión
| Turbopropulsor |
| Turbofan |
| Motor de pistones |
| Turboeje |
| Otros |
Por usuario final
| Operadores de aviación general y de negocios |
| Operadores civiles y comerciales |
| Agencias gubernamentales y de defensa |
| Por tipo de aeronave | Aviación comercial | Aviones de pasajeros | Aeronaves de fuselaje estrecho |
| Aviones de fuselaje ancho | |||
| Cargador | |||
| Aviación general | Jets de negocios | Jet grande | |
| Jet de tamaño mediano | |||
| Chorro de luz | |||
| Helicópteros | |||
| Otros | |||
| Aviación militar | Aeronave de ala fija | Aeronave multifunción | |
| Aviones de entrenamiento | |||
| Aviones de transporte | |||
| Otros | |||
| Rotorcraft | Helicóptero Multi-Misión | ||
| Helicóptero de transporte | |||
| Capacitación Especializada | |||
| Por tecnología de propulsión | Turbopropulsor | ||
| Turbofan | |||
| Motor de pistones | |||
| Turboeje | |||
| Otros | |||
| Por usuario final | Operadores de aviación general y de negocios | ||
| Operadores civiles y comerciales | |||
| Agencias gubernamentales y de defensa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Tipo de avión - En este estudio se han incluido todas las aeronaves relacionadas con la aviación comercial, militar y general.
- Tipo de subavión - Las aeronaves de pasajeros de ala fija, las aeronaves de carga, los jets ejecutivos, las aeronaves de ala fija de pistón, las aeronaves militares de ala fija y los giroaviones se incluyen en este estudio.
- Tipo de Cuerpo - El tipo de carrocería incluye todos los tipos de aeronaves segmentadas en función de la aplicación/tamaño/capacidad/función.
| Palabra clave | Definición |
|---|---|
| IATA | IATA significa Asociación Internacional de Transporte Aéreo, una organización comercial compuesta por aerolíneas de todo el mundo que tiene influencia sobre los aspectos comerciales de los vuelos. |
| OACI | OACI significa Organización de Aviación Civil Internacional, una agencia especializada de las Naciones Unidas que apoya la aviación y la navegación en todo el mundo. |
| Certificado de Operador Aéreo (AOC) | Un certificado otorgado por una Autoridad Nacional de Aviación que permite la realización de actividades de vuelos comerciales. |
| Certificado de aeronavegabilidad (CoA) | La autoridad de aviación civil del estado en el que está registrada la aeronave emite un Certificado de aeronavegabilidad (CoA) para una aeronave. |
| Producto Interno Bruto (PIB) | El producto interno bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| RPK (Pasajeros Kilómetros Ingresados) | El RPK de una aerolínea es la suma de los productos obtenidos al multiplicar el número de pasajeros con ingresos transportados en cada etapa del vuelo por la distancia de la etapa; es el número total de kilómetros recorridos por todos los pasajeros con ingresos. |
| Factor de carga | El factor de ocupación es una métrica utilizada en la industria aérea que mide el porcentaje de capacidad de asientos disponible que se ha ocupado con pasajeros. |
| Fabricante de equipos originales (OEM) | Un fabricante de equipo original (OEM) se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Asociación Internacional de Seguridad en el Transporte (ITSA) | La Asociación Internacional de Seguridad en el Transporte (ITSA) es una red internacional de jefes de autoridades independientes de investigación de seguridad (SIA). |
| Asientos disponibles Kilómetro (CONSULTAR) | Esta métrica se calcula multiplicando los asientos disponibles (AS) en un vuelo, definido anteriormente, multiplicado por la distancia recorrida. |
| Peso bruto | El peso completamente cargado de una aeronave, también conocido como “peso de despegue”, que incluye el peso combinado de pasajeros, carga y combustible. |
| Navegabilidad | La capacidad de una aeronave, u otro equipo o sistema aerotransportado, para operar en vuelo y en tierra sin riesgos significativos para la tripulación aérea, el personal de tierra, los pasajeros u otros terceros. |
| Estándares de aeronavegabilidad | Criterios detallados e integrales de diseño y seguridad aplicables a la categoría de producto aeronáutico (aeronave, motor o hélice). |
| Operador de base fija (FBO) | Una empresa u organización que opera en un aeropuerto. Un FBO proporciona servicios de operación de aeronaves como mantenimiento, abastecimiento de combustible, entrenamiento de vuelo, servicios chárter, hangar y estacionamiento. |
| Individuos de alto patrimonio neto (HNWI) | Las personas de alto patrimonio neto (HNWI) son personas con más de 1 millón de dólares en activos financieros líquidos. |
| Individuos con patrimonio neto ultraalto (UHNWI) | Las personas con patrimonio neto ultraalto (UHNWI) son personas con más de 30 millones de dólares en activos financieros líquidos. |
| Federal Aviation Administration (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el control del tráfico aéreo y regula todo, desde la fabricación de aviones hasta la capacitación de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| EASA (Agencia Europea de Seguridad Aérea) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Aviones con sistema de control y alerta aerotransportados (AW&C) | El avión con sistema de control y alerta aerotransportado (AEW&C) está equipado con un potente radar y un centro de mando y control a bordo para dirigir las fuerzas armadas. |
| La Organización del Tratado del Atlántico Norte (OTAN) | La Organización del Tratado del Atlántico Norte (OTAN), también llamada Alianza del Atlántico Norte, es una alianza militar intergubernamental entre 30 estados miembros: 28 europeos y dos norteamericanos. |
| Combatiente de ataque conjunto (JSF) | Joint Strike Fighter (JSF) es un programa de desarrollo y adquisición destinado a reemplazar una amplia gama de aviones de combate, ataque y ataque terrestre existentes para los Estados Unidos, el Reino Unido, Italia, Canadá, Australia, los Países Bajos, Dinamarca, Noruega, y anteriormente Turquía. |
| Aviones de combate ligeros (LCA) | Un avión de combate ligero (LCA) es un avión militar ligero y multiusos a reacción/turbohélice, comúnmente derivado de diseños de entrenadores avanzados, diseñado para participar en combates ligeros. |
| Instituto Internacional de Estocolmo para la Investigación de la Paz (SIPRI) | El Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) es un instituto internacional que proporciona datos, análisis y recomendaciones para conflictos armados, gastos militares y comercio de armas, así como para el desarme y el control de armas. |
| Aeronaves de Patrulla Marítima (MPA) | Un avión de patrulla marítima (MPA), también conocido como avión de reconocimiento marítimo, es un avión de ala fija diseñado para operar durante períodos prolongados sobre el agua en funciones de patrulla marítima, en particular, guerra antisubmarina (ASW), guerra antibuque (AShW ), y búsqueda y salvamento (SAR). |
| Número de Mach | El número de Mach se define como la relación entre la velocidad real del aire y la velocidad del sonido a la altitud de un avión determinado. |
| Aeronaves furtivas | Sigilo es un término común aplicado a la tecnología y doctrina de baja observabilidad (LO), que hace que una aeronave sea casi invisible para la detección visual, infrarroja o de radar. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




