

Tamaño y participación del mercado de plásticos de ingeniería en Australia
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 0.26 millones de toneladas |
| Volumen de mercado (2031) | 0.31 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.72% CAGR |
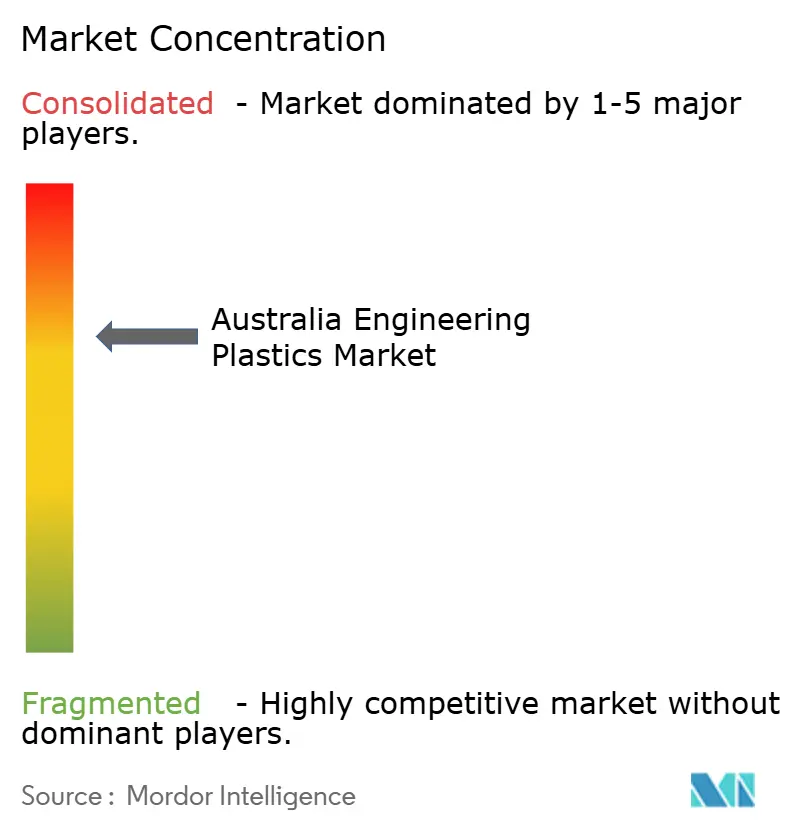
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado australiano de plásticos de ingeniería por Mordor Intelligence
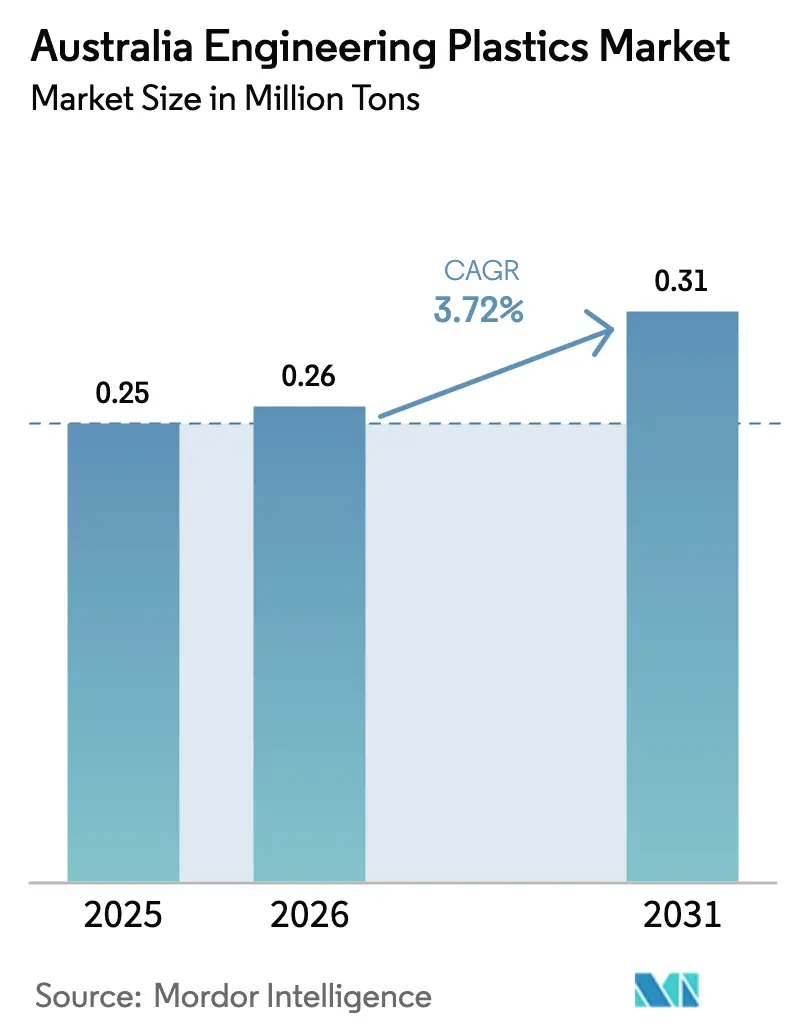
El tamaño del mercado australiano de plásticos de ingeniería se valoró en 0.25 millones de toneladas en 2025 y se estima que crecerá de 0.26 millones de toneladas en 2026 a 0.31 millones de toneladas para 2031, con una CAGR del 3.72% durante el período de pronóstico (2026-2031). El aumento de las adquisiciones de defensa en el marco del programa de submarinos AUKUS de 330 mil millones de AUD, los mandatos de contenido reciclado en los envases y la electrificación del transporte respaldan un aumento constante del volumen, incluso cuando la creciente competencia de las importaciones limita el poder de fijación de precios. Los programas de aligeramiento de la industria automotriz aceleran la demanda de polímeros de alta temperatura, mientras que la miniaturización de la electrónica impulsa el interés en grados de moldeo de tolerancia ajustada. Los requisitos obligatorios de PET reciclado del 30 al 65% obligan a los convertidores a rediseñar las formulaciones en torno a una red de reciclaje nacional que todavía opera a solo el 58% de utilización, creando desequilibrios de suministro que favorecen a los actores integrados. Al mismo tiempo, las fluctuaciones en los precios de las materias primas, vinculadas a la volatilidad cambiaria, reducen los márgenes de los transformadores, y el cierre de Qenos en 2024 aumenta la exposición a los proveedores extranjeros. Las alianzas estratégicas entre productores de materiales y recicladores —como la planta de Samsara Eco, basada en enzimas— señalan un giro hacia modelos de negocio circulares que podrían transformar la dinámica competitiva durante la próxima década.
Conclusiones clave del informe
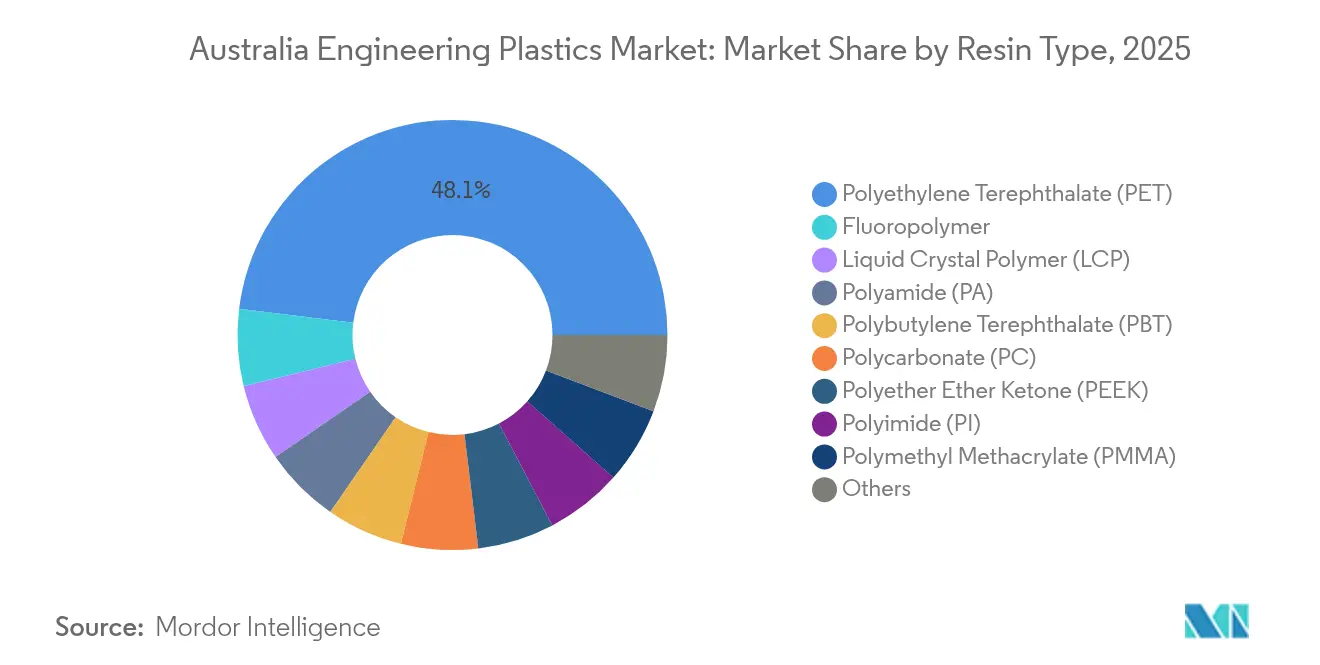
- Por tipo de resina, el tereftalato de polietileno representó el 48.05 % de la participación en el mercado de plásticos de ingeniería de Australia en 2025, mientras que se proyecta que los copolímeros de estireno se expandirán a una CAGR del 6.17 % hasta 2031.
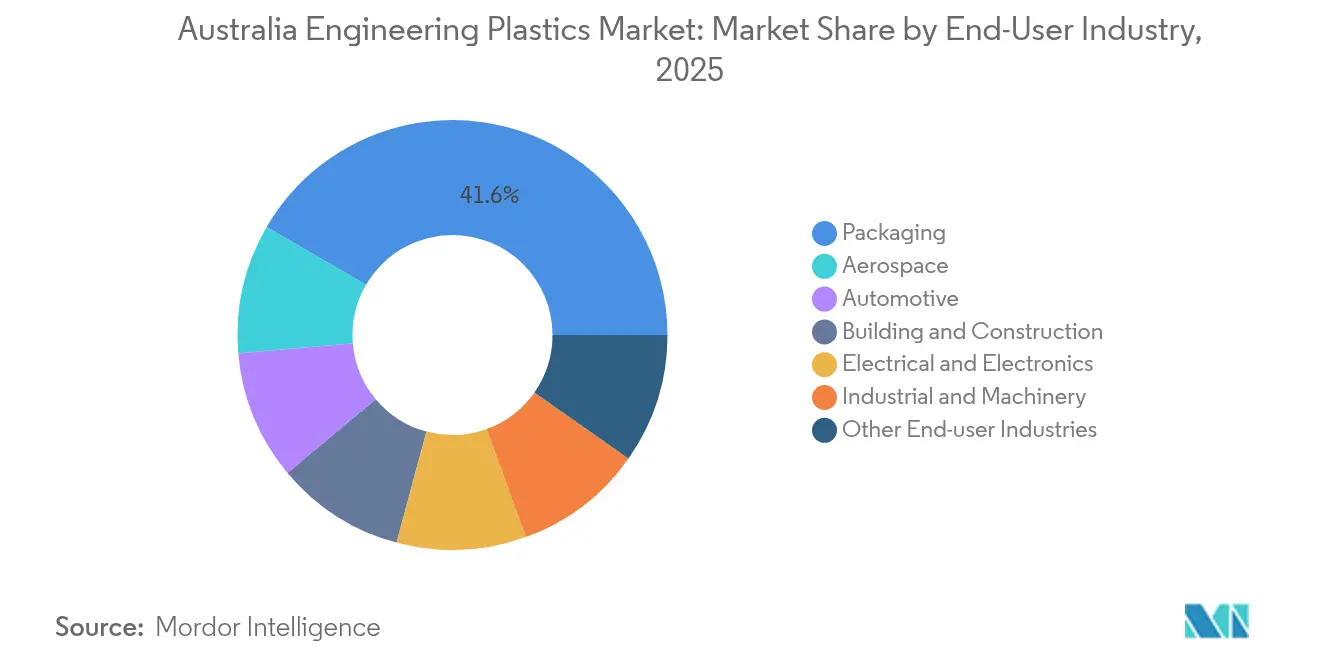
- Por industria de usuario final, el embalaje lideró con el 41.62 % del tamaño del mercado de plásticos de ingeniería de Australia en 2025; el sector aeroespacial está avanzando a una CAGR del 6.63 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado australiano de plásticos de ingeniería
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aligeramiento de la automoción y rápida adopción de vehículos eléctricos | + 0.80% | Victoria, Australia del Sur | Mediano plazo (2-4 años) |
| Expansión de la base de fabricación de E&E | + 0.60% | Victoria, Nueva Gales del Sur, Queensland | Mediano plazo (2-4 años) |
| Infraestructura gubernamental y canalización de construcción | + 0.50% | Nacional; enfoque en el oeste de Sydney y la autopista Bruce | Corto plazo (≤ 2 años) |
| Crecimiento en envases de alto rendimiento para alimentos y productos farmacéuticos | + 0.40% | Nacional | Largo plazo (≥ 4 años) |
| Aparición de compuestos de grado de defensa y espacial | + 0.70% | Australia del Sur, Australia Occidental | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aligeramiento de la automoción y rápida adopción de vehículos eléctricos
La demanda del mercado australiano de plásticos de ingeniería se acelera a medida que los fabricantes de automóviles se preparan para una flota en la que el 97% de los vehículos ligeros podrían ser eléctricos para 2050. Los rediseños de modelos sustituyen metales por plásticos de ingeniería, y cada kilogramo ahorrado amplía potencialmente la autonomía en 2-3 km. Las carcasas de gestión térmica, los compartimentos de baterías y los conectores de precisión especifican cada vez más poliamidas y policarbonatos de alta temperatura que pueden contener electrolitos inflamables y soportar ventanas de operación de 150 °C. Los incentivos gubernamentales para el ensamblaje local de vehículos impulsan el interés en el suministro de resinas en las proximidades, lo que permite a los fabricantes nacionales de compuestos aprovechar las ventajas de la sustitución de importaciones. Las demostraciones de vehículo a red eléctrica intensifican la demanda de grados ignífugos con mayor rigidez dieléctrica.
Expansión de la base de fabricación de E&E
El aumento de la producción de los clústeres de electrónica en Victoria, Nueva Gales del Sur y Queensland eleva la demanda de compuestos especiales. La miniaturización reduce las tolerancias por debajo de 30 µm, favoreciendo el sulfuro de polifenileno y los polímeros de cristal líquido de baja deformación que mantienen la rigidez dieléctrica en rangos de operación de -40 °C a 150 °C. El despliegue de redes de celdas pequeñas 5G requiere carcasas que cumplan con la norma UL94 V-0 y no atenúen las señales de radio, mientras que las implementaciones de medidores inteligentes requieren mezclas de policarbonato estables a los rayos UV con una vida útil de 20 años en exteriores. Las marcas locales exigen cada vez más programas de recuperación, lo que recompensa a los proveedores capaces de cerrar el ciclo de materiales mediante la recuperación de chatarra postindustrial.
Infraestructura y construcción del gobierno
El programa federal de obras de 17.1 mil millones de AUD 2025-26 asigna fondos a los corredores de transporte de Bruce Highway y Western Sydney, especificando conductos de cables, apoyos de puentes y barreras acústicas transparentes fabricadas con plásticos de ingeniería [1] Departamento de Infraestructura del Gobierno Australiano, “Programa de Inversión en Infraestructura”, infrastructure.gov.au . Los túneles hidroeléctricos de bombeo de Snowy 2.0 dependen de revestimientos de poliamida resistentes a la corrosión que protegen contra el limo abrasivo. Las fachadas prefabricadas que incorporan paneles de vidrio de policarbonato reducen los costos de mano de obra en el sitio y de transporte en un 25%, fortaleciendo la adopción en construcciones de varios pisos. Las nuevas directrices de adquisición ahora estipulan umbrales mínimos de contenido reciclado, dirigiendo los pedidos a proveedores que pueden certificar la trazabilidad.
Crecimiento en envases de alto rendimiento para alimentos y productos farmacéuticos
Los umbrales obligatorios de contenido reciclado del 30 al 65 % para envases de PET, HDPE y PP entran en vigor en 2025, lo que transforma el abastecimiento de los convertidores y la economía de los procesos [2] Australian Packaging Covenant Organisation, “Recycled Content Targets”, packagingcovenant.org.au . Los límites de migración de Food Standards Australia New Zealand restringen el uso de materia prima reciclada que carece de certificación de pureza, favoreciendo tecnologías como la despolimerización enzimática para obtener cadenas de polímeros de grado virgen. Los envases blíster farmacéuticos migran a laminados de copolímero de olefina cíclica, que combinan barreras contra la humedad y resistencia a la esterilización gamma. A medida que la población envejece, los volúmenes de recetas aumentan, impulsando la demanda de envases farmacéuticos sostenibles que protegen los ingredientes activos a través de largas cadenas de suministro a regiones remotas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas y fluctuaciones cambiarias | –0.9% | Cadenas de suministro dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Afluencia de importaciones asiáticas de bajo precio | –0.7% | Nacional; grados de productos básicos | Mediano plazo (2-4 años) |
| Déficit de capacidad de reciclaje | –0.3% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas y fluctuaciones cambiarias
Los costos del etileno y el propileno fluctúan con los fundamentos globales del petróleo y la nafta, y cada depreciación del 10% del dólar australiano frente al dólar estadounidense puede elevar los costos de la resina hasta en un 8% para los convertidores locales. Las compras al contado cubren el vacío dejado por la salida de Qenos, exponiendo a los compradores a los picos de precios de referencia asiáticos. Los procesadores más pequeños tienen dificultades para cubrir su exposición, lo que reduce el capital circulante y retrasa las actualizaciones de equipos de capital que podrían mejorar la competitividad.
Afluencia de importaciones asiáticas de bajo precio
Las plantas chinas, malasias y vietnamitas, puestas en marcha tras la inundación de 2023 del mercado australiano con PBT y ABS de grado comercial, con precios entre un 15 % y un 20 % inferiores a los de las ofertas nacionales. Las empresas sin ventaja de escala se inclinan por la fabricación de compuestos de nicho o paquetes de servicios técnicos. Sin embargo, los productores extranjeros ahora construyen centros de distribución en Sídney y Melbourne, lo que erosiona lentamente las ventajas en plazos de entrega de los distribuidores locales.
Análisis de segmento
Por tipo de resina: el dominio del PET se enfrenta a una disrupción en el reciclaje
El tereftalato de polietileno representó el 48.05 % de la cuota de mercado de plásticos de ingeniería en Australia en 2025. Los productores con instalaciones integradas de despolimerización atraen a embotelladores que buscan certificación de circuito cerrado, mientras que los transformadores sin acceso a rPET de grado alimenticio se arriesgan a una erosión de sus márgenes en un entorno de precios sensibles. Los copolímeros de estireno (ABS y SAN) exhiben la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 6.17 %, impulsada por los revestimientos interiores de vehículos eléctricos, los biseles de infoentretenimiento y las carcasas de dispositivos médicos. Mientras tanto, el policarbonato mantiene su cuota en el acristalamiento automotriz a pesar de la competencia de precios asiática, y la poliamida gana terreno en los conductos de aeronaves, donde el PA 12 con un 30 % de fibra de vidrio sustituye al aluminio para reducir el peso en un 40 %.
Innovaciones como los polímeros de cristal líquido para estructuras de antenas 5G y el poliéter éter cetona (PEEK) en herramientas de minería de fondo de pozo demuestran la creciente gama de resinas de alta gama. El uso de fluoropolímeros sigue siendo nicho, pero rentable, con demanda en líneas de suministro de gas de grabado de semiconductores, donde se permiten extraíbles inferiores a 1 ppb. El polioximetileno mantiene su relevancia para engranajes de precisión en equipos del sector de recursos, ya que su bajo coeficiente de fricción supera a las alternativas metálicas en entornos polvorientos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el liderazgo del embalaje se ve desafiado por el impulso aeroespacial
El sector de los envases mantuvo una participación del 41.62 % en el mercado australiano de plásticos de ingeniería en 2025, aunque el impulso se inclina hacia el sector aeroespacial, que se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.63 % hasta 2031. Los contratistas de defensa que se abastecen para la iniciativa de submarinos AUKUS demandan polieterimida y poliamida de alta temperatura para componentes expuestos a entornos de agua de mar a 200 °C. Los revestimientos compuestos de recipientes a presión para propulsión de cohetes impulsan un floreciente sector espacial nacional, respaldado por la plataforma de lanzamiento de pequeñas dimensiones de Gilmour Space. La adopción en la automoción también se fortalece; las carcasas de baterías moldeadas en PP-GF30 ignífugo reducen la masa en 20 kg por vehículo, lo que contribuye a los objetivos de autonomía según las próximas regulaciones de CO₂ promedio de la flota. En el sector de la construcción, las barreras acústicas de policarbonato transparente especificadas para el proyecto WestConnex ofrecen una atenuación de 12 dB, a la vez que reducen el acero estructural en un 15 %.
Los fabricantes de equipos eléctricos y electrónicos adoptan PBT ignífugo sin halógenos para las carcasas y conectores de medidores inteligentes, beneficiándose de la proximidad de la cadena de suministro a los mercados de consumo en los estados del este. La maquinaria industrial mantiene un crecimiento estable, aunque más lento, impulsado por la demanda de reemplazo en la zona minera de componentes resistentes a la abrasión que resistan la infiltración de polvo rojo y lodos corrosivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Victoria consolida la demanda con su tradicional centro automotriz y el Puerto de Melbourne, que facilita la importación de resina. Las devoluciones estatales de impuestos sobre la nómina incentivan a los moldeadores a ubicarse junto con las líneas de ensamblaje de vehículos eléctricos, acortando los plazos de entrega de las piezas de revestimiento interior. Nueva Gales del Sur le sigue, impulsada por el sector de empaquetado de Sídney y las empresas de dispositivos médicos de rápido crecimiento en el corredor del Parque Macquarie. Las exportaciones de recursos de Queensland sustentan el consumo de equipos industriales, mientras que las mejoras de la infraestructura hídrica en las zonas regionales dependen de tuberías de presión de HDPE de gran diámetro. Australia Occidental sigue siendo un mercado especializado que se caracteriza por largos plazos de entrega; la lejanía de Perth, paradójicamente, protege a los distribuidores locales de cierta competencia de precios asiática, lo que permite la repercusión de los recargos de flete.
La capacidad de reciclaje es desigual: Victoria opera la planta de PET botella a botella más grande de Australia, mientras que el Territorio del Norte depende del envío interestatal de escamas posconsumo, lo que aumenta las emisiones de transporte y los costos de cumplimiento. Los impuestos ambientales estatales difieren, y el sistema de depósito de contenedores de Australia Meridional logra una recuperación del 76%, superando la tasa del 67% de Nueva Gales del Sur. Estas disparidades influyen en las decisiones de ubicación de los convertidores a medida que se endurecen los mandatos. Las rutas comerciales son importantes: los contenedores de 40 pies de Shanghái a Melbourne tienen un promedio de 14 días de tránsito, en comparación con los 24 días a Fremantle vía Singapur, lo que afecta las estrategias de inventario justo a tiempo. La sofisticación de la cobertura cambiaria también varía según la región; las pymes de Queensland suelen comprar resina al contado en dólares australianos, mientras que los grupos multiestatales negocian contratos vinculados al dólar estadounidense con cláusulas de swap incorporadas para mitigar el riesgo cambiario.
Panorama competitivo
El mercado australiano de plásticos de ingeniería sigue estando moderadamente fragmentado. Grandes empresas globales como BASF y SABIC aprovechan sus megaplantas asiáticas para abastecer a los clientes australianos, integrando portales digitales de pedidos que acortan los ciclos de cotización de una semana a 24 horas. Los distribuidores locales Ixom y Dotmar Engineering Plastics se diferencian gracias a sus laboratorios de desarrollo de aplicaciones en Melbourne y Brisbane, que codiseñan piezas con los fabricantes de equipos originales (OEM).
Las capacidades de la economía circular se perfilan como palancas competitivas clave. La alianza de Samsara Eco con Lululemon para la despolimerización basada en enzimas permite a las marcas cerrar el ciclo de materiales y asegurar rPET con una calidad predecible, desafiando a las empresas petroquímicas que carecen de recursos de reciclaje. Mientras tanto, la línea de polipropileno de Viva Energy en Geelong sigue siendo la última fuente nacional de resina a granel del país, ofreciendo una garantía de suministro que generó un sobreprecio del 7 % en 2025.
Las alianzas estratégicas proliferan. El Programa de Cadena de Suministro Global de Northrop Grumman destina 67 millones de dólares a mejoras de capacidad en pymes de moldeo, consolidando acuerdos a largo plazo para la compra de resina. La expansión de Moog Australia incluye el curado de compuestos en autoclave, lo que impulsa la demanda de preimpregnados de poliimida de alta temperatura. Las empresas que no pueden ofrecer trazabilidad de grado aeroespacial se enfrentan a un desplazamiento a pesar de sus vínculos históricos con los clientes.
Líderes de la industria de plásticos de ingeniería de Australia
Arkema
BASF
Covestro AG
Corporación Química Mitsubishi
SABIC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: Samsara Eco inauguró una planta de reciclaje de 20,000 toneladas en Jerrabomberra, Nueva Gales del Sur, que utiliza procesos enzimáticos para descomponer polímeros mixtos. Equipada con su innovadora tecnología EosEco, la planta utiliza enzimas diseñadas con IA para despolimerizar plásticos como el nailon 6,6 y el PET en monómeros crudos reutilizables para su fabricación.
- Mayo de 2025: Viva Energy procesó más de 9.5 toneladas de aceite de pirólisis de plástico (PPO) en su refinería de Geelong, lo que demuestra el potencial de la instalación para operaciones de tratamiento de residuos plásticos a gran escala en Australia. La refinería de Geelong, una de las dos únicas refinerías de petróleo operativas del país, procesa hasta 120,000 barriles de petróleo al día y produce productos como el polipropileno.
Alcance del informe sobre el mercado australiano de plásticos de ingeniería
Aeroespacial, Automotriz, Edificación y Construcción, Electricidad y Electrónica, Industrial y Maquinaria, Embalaje se clasifican por industria del usuario final. Fluoropolímero, Polímero de Cristal Líquido (LCP), Poliamida (PA), Tereftalato de Polibutileno (PBT), Policarbonato (PC), Poliéter Éter Cetona (PEEK), Tereftalato de Polietileno (PET), Poliimida (PI), Polimetilmetacrilato (PMMA), Polioximetileno (POM) y Copolímeros de Estireno (ABS y SAN) se clasifican por tipo de resina.| Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de resinas secundarias | |
| Polímero de cristal líquido (LCP) | |
| Poliamida (PA) | Aramida |
| Poliamida (PA) 6 | |
| Poliamida (PA) 66 | |
| Poliftalamida | |
| Tereftalato de polibutileno (PBT) | |
| Policarbonato (PC): | |
| Poliéter éter cetona (PEEK) | |
| Tereftalato de polietileno (PET) | |
| Poliamida (PI) | |
| Metacrilato de polimetilo (PMMA) | |
| Polioximetileno (POM) | |
| Copolímeros de estireno (ABS, SAN) |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Por tipo de resina | Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | ||
| Politetrafluoroetileno (PTFE) | ||
| Fluoruro de polivinilo (PVF) | ||
| Fluoruro de polivinilideno (PVDF) | ||
| Otros tipos de resinas secundarias | ||
| Polímero de cristal líquido (LCP) | ||
| Poliamida (PA) | Aramida | |
| Poliamida (PA) 6 | ||
| Poliamida (PA) 66 | ||
| Poliftalamida | ||
| Tereftalato de polibutileno (PBT) | ||
| Policarbonato (PC): | ||
| Poliéter éter cetona (PEEK) | ||
| Tereftalato de polietileno (PET) | ||
| Poliamida (PI) | ||
| Metacrilato de polimetilo (PMMA) | ||
| Polioximetileno (POM) | ||
| Copolímeros de estireno (ABS, SAN) | ||
| Por industria del usuario final | Aeroespacial | |
| Motorium | ||
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Industriales y Maquinaria | ||
| Embalaje | ||
| Otras industrias de usuarios finales | ||
Definición de mercado
- Industria del usuario final - Embalaje, electricidad y electrónica, edificación y construcción, y otras son las industrias de usuarios finales consideradas en el mercado de plásticos de ingeniería.
- Resina - Bajo el alcance del estudio, se considera el consumo de resinas vírgenes como fluoropolímero, policarbonato, tereftalato de polietileno, tereftalato de polibutileno, polioximetileno, metacrilato de polimetilo, copolímeros de estireno, polímero de cristal líquido, poliéter éter cetona, poliimida y poliamida en las formas primarias. El reciclaje se ha proporcionado por separado en su capítulo individual.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




