

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
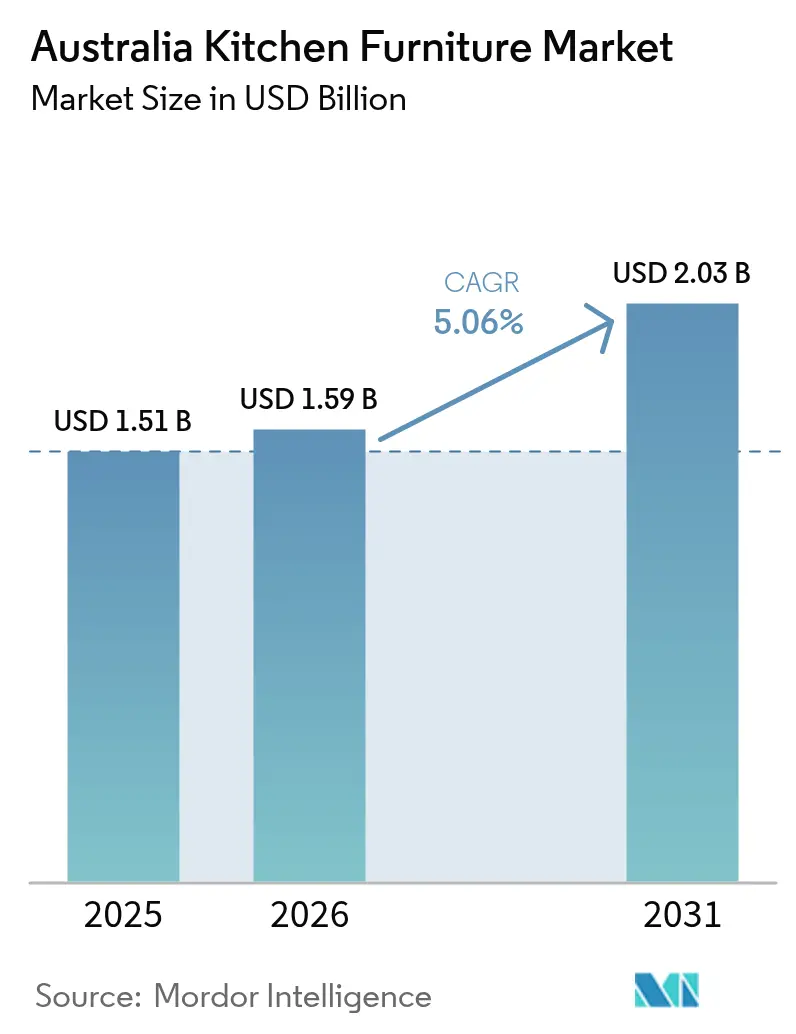
| Tamaño del mercado (2026) | USD 1.59 mil millones |
| Tamaño del mercado (2031) | USD 2.03 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.06% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado australiano de muebles de cocina por Mordor Intelligence
El tamaño del mercado australiano de muebles de cocina en 2026 se estima en 1.59 millones de dólares, creciendo desde los 1.51 millones de dólares de 2025, con proyecciones para 2031 de 2.03 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.06 % entre 2026 y 2031. La actividad sostenida de renovación residencial, los cambios en el estilo de vida que favorecen los espacios abiertos y la creciente adopción de tecnología consolidan la expansión. Los propietarios de viviendas siguen priorizando las mejoras en la cocina para conservar el valor de la propiedad, mientras que la creciente migración interestatal impulsa la demanda de nuevas viviendas en las zonas de crecimiento. Los fabricantes se diferencian mediante formatos modulares, almacenamiento inteligente y materiales ecológicos que responden a las cambiantes expectativas de los consumidores. La intensidad competitiva se mantiene moderada, ya que los minoristas globales, los especialistas locales y las marcas de venta directa al consumidor implementan estrategias omnicanal para llegar a los compradores urbanos y regionales.
Conclusiones clave del informe
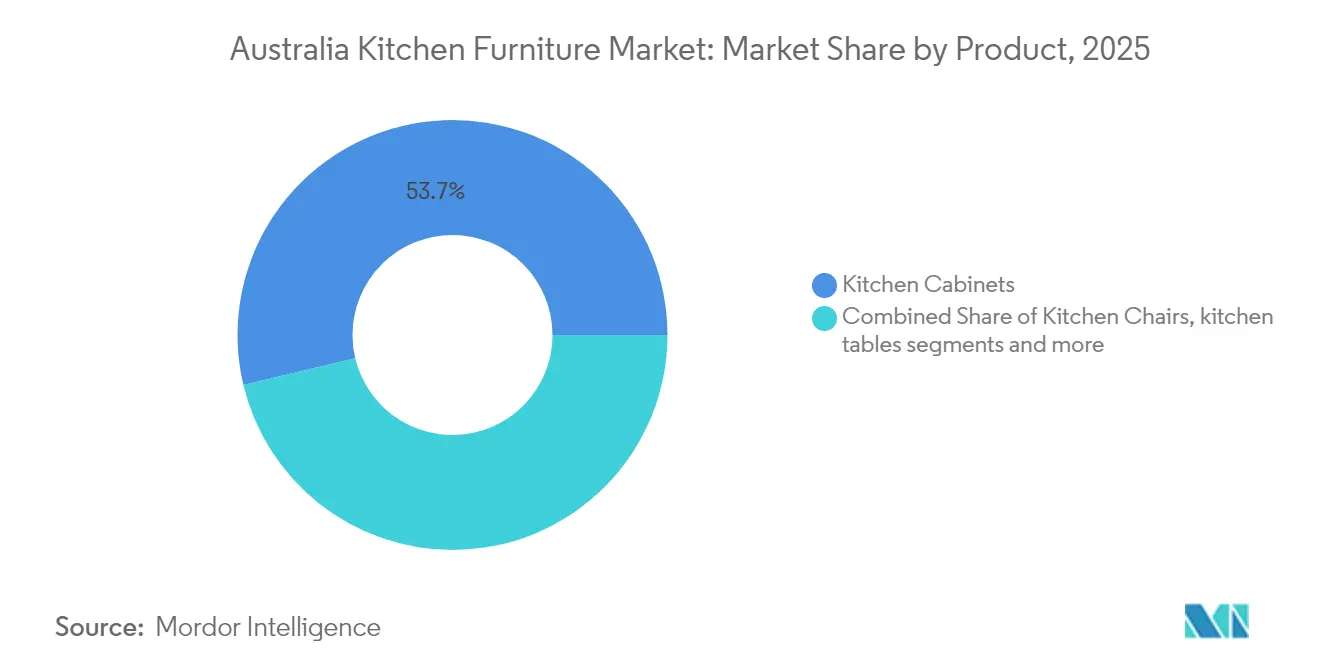
- Por producto, los gabinetes de cocina representaron el 53.74% de la participación del mercado de muebles de cocina de Australia en 2025, mientras que se prevé que los accesorios como carros y estantes para despensa se expandan a una CAGR del 5.58% hasta 2031.
- Por material, la madera mantuvo una participación del 60.62% del tamaño del mercado de muebles de cocina de Australia en 2025, mientras que los componentes metálicos avanzan a una CAGR del 6.52% hasta 2031.
- Por usuario final, las aplicaciones residenciales capturaron el 76.05 % del tamaño del mercado de muebles de cocina de Australia en 2025, mientras que se proyecta que las instalaciones comerciales crecerán a una CAGR del 6.63 % hasta 2031.
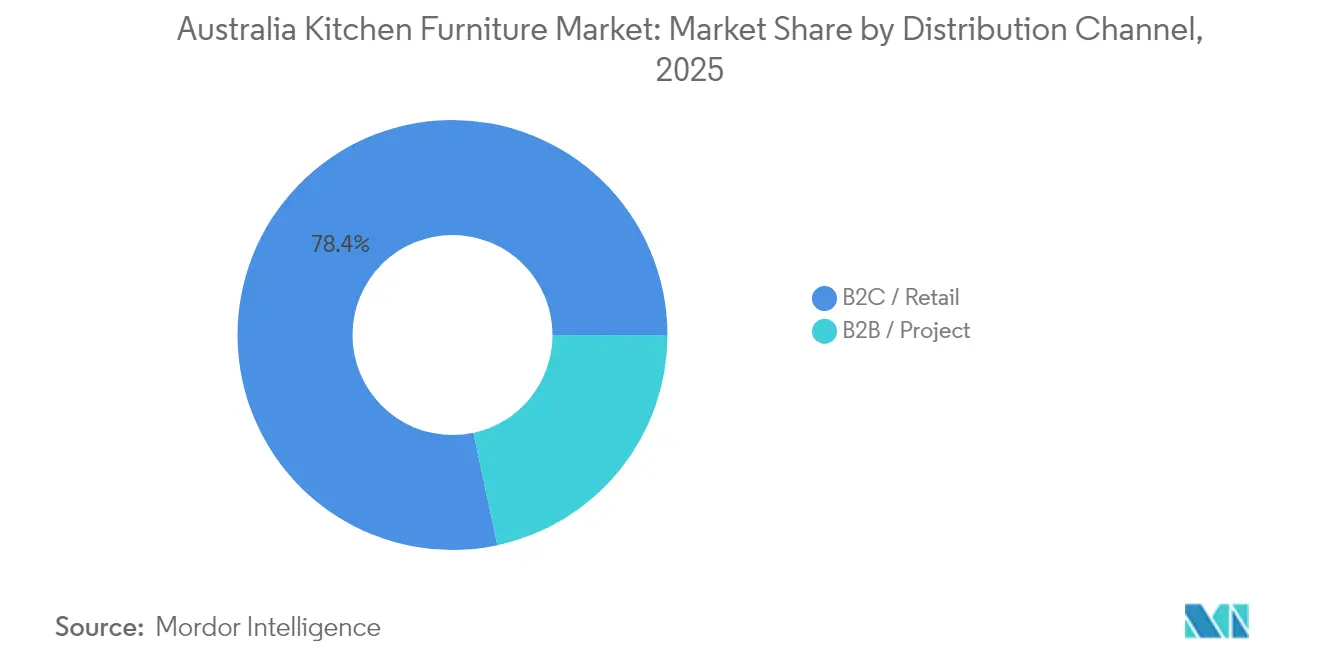
- Por canal de distribución, el comercio minorista B2C controló el 78.35% del valor en 2025, mientras que las ventas de proyectos B2B registran una CAGR del 6.41% a medida que los constructores incorporan soluciones de cocina premium en las nuevas viviendas.
- Por región, Nueva Gales del Sur lideró con una participación en los ingresos del 34.18 % en 2025; Queensland es el estado con el crecimiento más rápido, con una CAGR del 6.14 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado australiano de muebles de cocina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto en renovación residencial | + 1.2% | Nacional, concentrado en Nueva Gales del Sur y Victoria | Mediano plazo (2-4 años) |
| La vida en espacios abiertos impulsa la demanda modular | + 0.8% | Centros urbanos a nivel nacional | Largo plazo (≥ 4 años) |
| Expansión de la venta minorista de muebles en línea | + 0.6% | Nacional, más fuerte en áreas regionales | Corto plazo (≤ 2 años) |
| Adopción de tecnologías de cocina inteligente | + 0.5% | Áreas metropolitanas, extendiéndose a los centros regionales | Mediano plazo (2-4 años) |
| Incentivos para viviendas energéticamente eficientes | + 0.4% | Victoria lidera y se expande a otros estados | Mediano plazo (2-4 años) |
| Surgimiento de los mercados de economía circular | + 0.3% | Principales áreas metropolitanas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del gasto en renovaciones residenciales y mejoras en la cocina
Los presupuestos promedio para la renovación de cocinas aumentaron a AUD 35,000–45,000 en 2024 a medida que los millennials entraron en la etapa de máxima propiedad y los baby boomers redujeron el tamaño de sus residencias a residencias orientadas al estilo de vida [1] Envision Kitchens, “Costos y tendencias de renovación de cocinas”, envisionkitchens.com.au . Las bajas tasas de interés y los incentivos estatales específicos mantuvieron el impulso, apoyando la adopción de gabinetes de alta gama y muebles multifuncionales. Brisbane registró el mayor gasto agregado en renovación, mientras que Geelong registró los principales gastos per cápita, demostrando la amplitud de la demanda más allá de las áreas metropolitanas tradicionalmente dominantes. Aunque la inflación de los materiales de construcción ahora modera los presupuestos discrecionales, las soluciones modulares de ingeniería de valor ayudan a sostener los ciclos de reemplazo. Los fabricantes que ofrecen instalación rápida y paquetes de financiamiento capturan una parte en este entorno sensible al presupuesto.
La creciente prevalencia de espacios abiertos impulsa la demanda de gabinetes de cocina modulares
Más de dos tercios de las viviendas de nueva construcción incorporaron diseños de planta abierta en 2024, posicionando la cocina como un centro social contiguo a las zonas de estar. Esta preferencia arquitectónica impulsa la demanda de armarios modulares que también funcionan como separadores de ambientes y puntos focales visuales. El tamaño estandarizado de las unidades simplifica la logística, mientras que la personalización del color y los herrajes mantiene la flexibilidad del diseño. Los promotores de apartamentos en Sídney y Melbourne especifican cada vez más muebles extraíbles en esquina, despensas altas y módulos de barra de desayuno para maximizar la superficie útil. Esta tendencia impulsa precios más altos para puertas de perfil delgado, bisagras ocultas e iluminación LED integrada que armonizan con la decoración adyacente.
Aumento de la penetración de la venta minorista de muebles en línea y ampliación del alcance de los clientes
Los canales digitales capturaron aproximadamente el 18% de las ventas nacionales de muebles en 2024, con las categorías de cocina superando el crecimiento del sector en general [2] Kitchen Warehouse, “E-commerce Growth in Australian Furniture Market”, kitchenwarehouse.com.au . Las herramientas de planificación de realidad aumentada y las consultas virtuales mitigan las limitaciones táctiles del comercio electrónico. Los hogares regionales son los que más se benefician, obteniendo acceso a gamas premium que antes estaban limitadas a las salas de exposición metropolitanas. Las plataformas de venta directa al consumidor comprimen las cadenas de suministro, reduciendo los costos de adquisición para los renovadores que buscan valor. No obstante, las experiencias en las salas de exposición siguen siendo fundamentales para la selección de materiales y la prueba de herrajes, lo que impulsa a los minoristas a integrar la compra en línea y la recogida en tienda, los recorridos virtuales en vídeo en directo y los estudios temporales en los modelos omnicanal.
Creciente adopción de tecnologías de cocina inteligente
Aproximadamente el 50% de los hogares australianos poseían al menos un dispositivo de cocina inteligente para finales de 2024, frente al 36% en 2023 [3] Informe de tecnología de cocina inteligente, “Adopción de cocinas inteligentes en Australia”, smartkitchentech.com.au . Los cajones activados por voz, los estantes con iluminación por sensor y las bisagras con IoT pasan de los segmentos de lujo a los de consumo masivo. Los diseñadores de gabinetes ahora asignan rincones de carga dedicados y canales de gestión de cables como características básicas. Los grupos demográficos más jóvenes priorizan el monitoreo de inventario basado en aplicaciones que reduce el desperdicio de alimentos, mientras que las poblaciones mayores dan la bienvenida a los estantes con sistema de elevación automatizado para un acceso ergonómico. Los proveedores de componentes que se coordinan con las marcas de electrodomésticos aceleran la compatibilidad del ecosistema, reforzando la demanda de reemplazo de muebles preparados para la tecnología.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costes de la madera y de las materias primas | −0.7% | A nivel nacional, existe una gran necesidad de productores locales | Corto plazo (≤ 2 años) |
| Intensificación de la competencia de las importaciones | −0.6% | Nacional, más fuerte en segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada en ebanistería | −0.5% | A nivel nacional, grave en áreas regionales | Mediano plazo (2-4 años) |
| Variabilidad del código de construcción entre estados | −0.4% | Normas nacionales y específicas de cada estado | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los elevados costes de la madera y de las materias primas reducen los márgenes de los fabricantes
Los precios de la madera para la construcción aumentaron un 22% interanual en 2024 debido a los cuellos de botella en el suministro y la demanda de exportación, lo que presionó a los fabricantes de gabinetes locales [4] Housing Industry Association, “Skills Shortage Report”, hia.com.au. Los costos de los herrajes, adhesivos y chapas también aumentaron, reduciendo los márgenes brutos en los talleres pequeños y medianos. Algunos productores se cambiaron a paneles de ingeniería y compuestos híbridos para reducir la exposición a la volatilidad de los precios de la madera. Los fabricantes más grandes aprovecharon la compra a granel y el abastecimiento alternativo de plantaciones de Nueva Zelanda para estabilizar los insumos. Los minoristas introdujeron cláusulas transparentes de ajuste de precios, pero el rechazo de los consumidores se intensificó, lo que llevó a las marcas de nivel de valor a enfatizar los surtidos de laminados de nivel básico.
Intensificación de la competencia de importación por parte de proveedores asiáticos de productos en paquete plano
Los exportadores asiáticos aumentaron los envíos de gamas listas para ensamblar con precios entre un 15 % y un 20 % inferiores a los equivalentes nacionales en 2024. Los precios agresivos en fábrica, la consolidación a nivel de contenedor y las redes de posventa localizadas erosionan la cuota de mercado de las empresas locales que se dirigen a los consumidores preocupados por los precios. Las marcas nacionales contraatacan con servicios a medida, plazos de entrega más cortos y certificaciones de sostenibilidad. Las deliberaciones gubernamentales sobre los derechos antidumping siguen en curso, pero aún no han dado lugar a aranceles proteccionistas. La competencia de precios comprime los márgenes de los minoristas, especialmente en la gama media-baja, donde la diferenciación se basa principalmente en las opciones de acabado y la duración de la garantía.
Análisis de segmento
Por producto: Los gabinetes mantienen la primacía mientras los accesorios aceleran
Los gabinetes de cocina captaron el 53.74 % del valor en 2025, generando la mayor parte del mercado australiano de muebles de cocina. Su alto precio y los largos ciclos de reemplazo los consolidan como inversiones clave tanto en obra nueva como en reformas. La demanda principal se centra en despensas de altura completa, módulos de isla con asientos integrados y sistemas de cajones de cierre suave que mejoran la experiencia del usuario. Las estructuras de contrachapado de primera calidad y los acabados curados con UV respaldan las expectativas de durabilidad de los propietarios adinerados.
Los accesorios, como carritos, carritos y estanterías modulares para despensa, registraron el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.58 %, lo que refleja el auge de la construcción de viviendas en Sídney, Melbourne y Brisbane. Estas soluciones móviles o listas para usar compensan las limitaciones de espacio y son ideales para propiedades de alquiler donde las instalaciones permanentes tienen limitaciones. Los fabricantes se centran en estructuras de acero delgadas, encimeras plegables y ruedas con bloqueo que permiten una reconfiguración flexible. Los precios más bajos de este segmento incentivan las mejoras impulsivas y las compras recurrentes, lo que refuerza los flujos de ingresos recurrentes. Los sensores inteligentes que miden los niveles de inventario o recuerdan a los usuarios las fechas de caducidad ilustran cómo los accesorios integran cada vez más la tecnología para aumentar el valor percibido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: el dominio de la madera se enfrenta a la innovación impulsada por el metal
En 60.62, la madera mantuvo una cuota de mercado del 2025 % en el mercado australiano de muebles de cocina. Los consumidores valoran su calidez estética y su artesanía, especialmente en viviendas unifamiliares suburbanas, donde los acabados naturales complementan los interiores diáfanos. Las puertas de madera maciza, las chapas termotratadas y los selladores a base de agua prolongan la vida útil y cumplen con las expectativas de sostenibilidad. Las líneas de roble Royal-ite y madera negra de Tasmania se venden con éxito en los segmentos premium a pesar de la presión de los precios.
Los componentes metálicos están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 6.52 %, a medida que los diseñadores buscan perfiles delgados, estética industrial y compatibilidad con herrajes inteligentes. Los marcos de aluminio con recubrimiento en polvo facilitan la instalación de frentes sin tiradores y bisagras ocultas, satisfaciendo los gustos contemporáneos. Los cajones de acero inoxidable, combinados con frentes de madera, crean estructuras híbridas que equilibran la durabilidad y el atractivo visual. Las normas de seguridad contra incendios cada vez más estrictas en viviendas de alta densidad impulsan aún más la demanda de sustratos no combustibles, posicionando al metal como una alternativa práctica. Los tableros compuestos y los laminados de alta presión se adaptan a los segmentos de precio competitivo, pero rara vez sustituyen el arraigado atractivo cultural de la madera.
Por el usuario final: El sector residencial reina mientras el comercial cobra impulso
Los compradores de viviendas generaron el 76.05 % de los ingresos de 2025, lo que refleja ciclos impulsados por el estilo de vida que dependen de la revalorización de la propiedad y las prioridades de servicios personales. Las casas unifamiliares tienen un plazo de reemplazo promedio de 15 a 20 años, mientras que las renovaciones de apartamentos tienden a acercarse a los 10 años debido a la evolución de las modas de alquiler y diseño. Los gabinetes inteligentes, los puntos de carga integrados y las superficies antimicrobianas cobran popularidad entre los profesionales urbanos que priorizan la comodidad y la protección de la salud.
Se proyecta que las instalaciones comerciales, que abarcan restaurantes, hoteles, oficinas y centros de aprendizaje, registren una tasa de crecimiento anual compuesta (TCAC) del 6.63 % hasta 2031. La recuperación del sector hotelero tras la pandemia impulsa el rediseño de las cocinas, priorizando la velocidad, la higiene y las zonas de preparación visibles para el cliente. Los proveedores de coworking especifican cocinas pequeñas estilo barista que también funcionan como espacios de colaboración, lo que eleva los requisitos funcionales. Los compradores comerciales exigen estructuras de acero inoxidable, guías resistentes y laminados resistentes al desgaste diseñados para un uso diario intensivo. Los proveedores adaptan los contratos de mantenimiento y las garantías de reemplazo rápido para cumplir con las estrictas expectativas de tiempo de actividad.
Por canal de distribución: el dominio minorista se desplaza hacia las ventas basadas en proyectos
Los puntos de venta B2C —incluyendo centros de decoración, salas de exposición especializadas y comercio electrónico puro— controlaron el 78.35 % del gasto en 2025. Los hogares con inclinación por el bricolaje se inclinan por sistemas de montaje plano con instrucciones de montaje intuitivas y herramientas de configuración en línea. Las sucursales regionales de las cadenas de ferretería amplían su alcance, mientras que los conceptos de tienda dentro de la tienda ofrecen visibilidad de marca premium en grandes superficies.
Se prevé un crecimiento anual del 2% en los canales B6.41B basados en proyectos, ya que los constructores preseleccionan paquetes completos de cocina para desarrollos sobre plano. Los contratos por volumen generan rentabilidad, favoreciendo a los proveedores capaces de garantizar una calidad constante en cientos de unidades. Los servicios de renovación llave en mano incluyen diseño, demolición, suministro e instalación, lo que resulta atractivo para propietarios con poco tiempo. Las salas de exposición cuentan cada vez con más personal especializado, lo que facilita la armonización de especificaciones y la tramitación de garantías posventa. Sin embargo, la cartera de proyectos sigue ligada a macrociclos de construcción, lo que requiere la mitigación de riesgos mediante la diversificación de la cartera de pedidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Nueva Gales del Sur mantuvo su liderazgo con el 34.18 % del valor nacional en 2025, gracias a la alta renta disponible per cápita de Sídney y a una plantilla experimentada en renovación. El inventario de viviendas en buen estado impulsa la demanda de reposición de almacenes modernos, herrajes de cierre suave e iluminación de bajo consumo. La proximidad a Port Botany agiliza los flujos de importación, lo que permite precios competitivos para las marcas internacionales. La eficiencia de la oferta refuerza la variedad de opciones para el consumidor, desde paquetes planos económicos hasta suites artesanales a medida.
La tasa de crecimiento anual compuesta (TCAC) del 6.14% de Queensland subraya la afluencia demográfica y la actividad de construcción centrada en el estilo de vida, especialmente en los enclaves costeros. Los promotores inmobiliarios priorizan diseños ventilados con islas de gran tamaño y escotillas de servicio al aire libre para facilitar el entretenimiento. Las consideraciones específicas de cada estado sobre ciclones y humedad impulsan la adopción de subestructuras de acero galvanizado y paneles resistentes a la humedad. Los programas gubernamentales de subsidios para viviendas energéticamente positivas también impulsan la demanda de acabados con bajo contenido de COV y tiras de iluminación compatibles con la energía solar.
Victoria, Australia Occidental y Australia Meridional aportan en conjunto aproximadamente un tercio de los ingresos nacionales, aprovechando cada una sus ecosistemas de producción locales y su talentoso carpintero. La distancia de Perth con respecto a los proveedores de la costa este motiva a los fabricantes integrados verticalmente que captan valor desde el diseño hasta la instalación. Tasmania y el Territorio del Norte siguen siendo nichos de mercado, pero muestran un creciente interés por los envíos directos al consumidor que evitan las limitadas presencias minoristas. La divergencia en los códigos de construcción a nivel estatal exige líneas de productos adaptables, lo que resalta aún más la naturaleza regionalizada del mercado australiano de muebles de cocina.
Panorama regulatorio
Los proveedores de muebles de cocina en Australia operan conforme a los requisitos de seguridad de productos y protección al consumidor administrados por la ACCC bajo la Ley Australiana del Consumidor (ACL). Un cambio reciente clave es la Norma de Información sobre Bienes de Consumo (Muebles con Riesgo de Caída) de 2024, que entró en vigor el 4 de mayo de 2025 y exige etiquetas de advertencia, avisos en el punto de venta e información de anclaje para determinados muebles de almacenamiento (por ejemplo, cómodas, armarios y librerías de 686 mm o más). Esto tiene implicaciones para el embalaje, la comercialización y las instrucciones de instalación en los canales minoristas y de proyectos.
En el ámbito comercial, la guía de la Fuerza Fronteriza Australiana señala que, a partir del 1 de julio de 2024, los aranceles aduaneros para numerosas partidas arancelarias, incluidos varios tipos de muebles, se redujeron a la exención. Esto disminuye la fricción en los costos de importación y aumenta la competencia de precios para las categorías de muebles desmontables y listos para ensamblar. En el caso de los gabinetes empotrados, las expectativas técnicas se rigen por las normas australianas establecidas, como la AS 4386:2018 para el diseño, la fabricación y la instalación de gabinetes, y el incumplimiento de las obligaciones de seguridad vinculadas a la Ley de Protección al Consumidor de Australia (ACL) conlleva severas sanciones para las empresas (hasta 50 millones de dólares australianos o el 30 % de la facturación ajustada durante el período de incumplimiento).
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas (madera y paneles prefabricados, laminados, marcos y herrajes metálicos, adhesivos y acabados), y continúa con el suministro de componentes y herrajes (bisagras, guías, tiradores, organizadores e iluminación). La fabricación se lleva a cabo en talleres de carpintería y ebanistería industrial que utilizan líneas de fresado, perforación y acabado CNC. A partir de ahí, el diseño y las especificaciones se transmiten a diseñadores de cocinas, constructores y contratistas de reformas, mientras que los servicios de instalación siguen siendo un paso crucial en la fase final de la cadena de valor de los productos integrados. La venta minorista B2C (incluida la online) y la venta de proyectos B2B entregan los muebles terminados y el mobiliario de cocina complementario a los usuarios finales, tanto residenciales como comerciales.
La distribución y el abastecimiento se ven fuertemente influenciados por la exposición a las importaciones y los requisitos de adquisición. Un análisis de GTAIC de marzo de 2026 destacó el alto riesgo de concentración de importaciones de muebles de cocina de madera, con China, Italia y Vietnam representando más del 96 % de las importaciones. Esto incrementa los plazos de entrega, los costos de flete y los riesgos cambiarios para distribuidores y minoristas. Para los proveedores que prestan servicios al sector público o a proyectos gubernamentales, la Política de Adquisiciones Ambientalmente Sostenibles del Gobierno Federal Australiano (vigente desde julio de 2025) aumenta la importancia de la trazabilidad, la gestión de residuos y la selección de materiales sostenibles en el abastecimiento y la fabricación, lo que influye en la documentación del producto y los procesos de calificación de proveedores.
Panorama competitivo
El mercado australiano de muebles de cocina presenta una fragmentación moderada. IKEA combina un abastecimiento global con estudios de planificación locales para llegar a los consumidores que buscan el mejor precio, gracias a una alianza de entrega de tres años con Australia Post que cubre regiones remotas. La marca Kaboodle de Bunnings domina las mejoras DIY, aprovechando su amplia cobertura de tiendas y configuradores en línea intuitivos. Freedom Kitchens se posiciona en el segmento premium, ofreciendo servicios de consultoría de diseño y garantías extendidas para diferenciarse de la gran distribución.
La tecnología es un campo de batalla competitivo clave. La técnica ultrasónica WoodWelding® de Modulr ofrece gabinetes un 30 % más resistentes que la carpintería convencional, a la vez que reduce el tiempo de montaje. Starlight Kitchens Group implementa automatización CNC para reducir los plazos de entrega a menos de dos semanas para pedidos personalizados. Las credenciales de sostenibilidad son igualmente cruciales: el establecimiento de IKEA en Adelaida obtuvo la certificación de energía renovable positiva en 2025, demostrando su autonomía energética mediante sistemas fotovoltaicos en azoteas y almacenamiento en baterías.
Las iniciativas de economía circular cobran relevancia a medida que las empresas implementan programas piloto de recompra de componentes reacondicionados, lo que atrae a consumidores con conciencia ecológica y compensa la inflación de las materias primas. Los fabricantes nacionales aprovechan la marca "Hecho en Australia", lo que prioriza plazos de entrega más cortos y el cumplimiento normativo. En general, las empresas capaces de combinar la eficiencia de fabricación con experiencias memorables para el cliente y la comodidad omnicanal mantienen una ventaja competitiva en el mercado australiano de muebles de cocina.
Líderes de la industria de muebles de cocina de Australia
Grupo IKEA
Cocina Kaboodle (Bunnings Group Limited)
Cocinas de la Libertad (Grupo Steinhoff Asia-Pacífico)
Cocinas Kinsman (Fletcher Building Ltd.)
Harvey Norman Holdings Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Freedom Australia anunció el lanzamiento oficial de Home Furniture Group, una nueva entidad que reúne las marcas de muebles Freedom y Amart. Esta estructura combinada fortalece la presencia minorista a nivel nacional y permite concentrar las compras, la comercialización y la ejecución omnicanal, influyendo en la selección y el precio de los muebles de cocina en toda Australia.
- Abril de 2026: Freedom Kitchens inauguró dos nuevas salas de exposición en Melbourne. Esta mayor presencia física permite ofrecer servicios de planificación y diseño de cocinas más completos, reforzando así el papel de la venta minorista centrada en la experiencia del cliente, junto con las herramientas de configuración en línea.
- Abril de 2025: IKEA anunció que su tienda de Adelaida se convertirá en el primer establecimiento minorista del país con balance energético positivo basado en energías renovables. Esta iniciativa refleja la continua inversión en operaciones minoristas de menor impacto y en la optimización de la logística, lo que aumenta la importancia de la sostenibilidad para los minoristas de muebles de cocina de gran formato.
Alcance del informe del mercado australiano de muebles de cocina
El mercado australiano de muebles de cocina abarca una amplia gama de elementos, desde comodidades básicas como fregaderos y armarios hasta las últimas tendencias en cocinas modernas e inteligentes y muebles empotrados. El mercado australiano está dominado por importaciones, principalmente de China y Vietnam. El mercado australiano de muebles de cocina se puede segmentar por tipo de mobiliario (armarios de cocina, fregaderos, encimeras, electrodomésticos inteligentes/muebles empotrados, entre otros), material (acero inoxidable, contrachapado, MDF, tableros de partículas, laminado, acrílico, PU, vidrio, entre otros), usuario final (residencial y comercial) y canales de distribución (en línea, fuera de línea, importación y exportación). Este informe ofrece previsiones del tamaño del mercado australiano de muebles de cocina en ventas por tipo y valor para todos los segmentos mencionados.
Por producto
| Gabinetes de cocina |
| sillas de cocina |
| Mesas de cocina |
| Otros productos (carrito de cocina, carrito, estantes de despensa, etc.) |
Por material
| Madera |
| Metal |
| Plástico y Polímero |
| Otros materiales |
Por usuario final
| Residencial |
| Comercial |
Por canal de distribución
| B2C / Minorista | Centros de origen |
| Tiendas de muebles especializadas | |
| Online | |
| Otros Canales de Distribución | |
| B2B / Proyecto |
Por región
| Nueva Gales del Sur |
| Victoria |
| Queensland |
| Australia Occidental |
| Australia del Sur |
| Tasmania |
| Territorio de la Capital Australiana y Territorio del Norte |
| Por producto | Gabinetes de cocina | |
| sillas de cocina | ||
| Mesas de cocina | ||
| Otros productos (carrito de cocina, carrito, estantes de despensa, etc.) | ||
| Por material | Madera | |
| Metal | ||
| Plástico y Polímero | ||
| Otros materiales | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C / Minorista | Centros de origen |
| Tiendas de muebles especializadas | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B / Proyecto | ||
| Por región | Nueva Gales del Sur | |
| Victoria | ||
| Queensland | ||
| Australia Occidental | ||
| Australia del Sur | ||
| Tasmania | ||
| Territorio de la Capital Australiana y Territorio del Norte | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de muebles de cocina australiano?
El tamaño del mercado australiano de muebles de cocina alcanzó los USD 1.59 millones en 2026 y se proyecta que crezca a USD 2.03 millones para 2031.
¿Qué segmento de productos lidera las ventas?
Los gabinetes de cocina lideran el mercado, con el 53.74% del valor nacional en 2025.
¿Qué estado muestra el crecimiento más rápido?
Se pronostica que Queensland se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 6.14 % hasta 2031 gracias a la demanda de vivienda impulsada por la migración.
¿Qué importancia tiene la venta minorista online de muebles de cocina?
Los canales digitales ya captan alrededor del 18% de las ventas y continúan creciendo a medida que mejoran las herramientas de planificación virtual.
¿Qué materiales están ganando popularidad?
Los componentes metálicos son la categoría de material de más rápido crecimiento, registrando una CAGR del 6.52 % debido a la durabilidad y la compatibilidad con sistemas inteligentes.
¿Qué tan fragmentado está el panorama competitivo?
El mercado está moderadamente concentrado y los cinco principales actores poseen poco menos del 40% de la participación, lo que arroja un puntaje de concentración de 6.


