

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
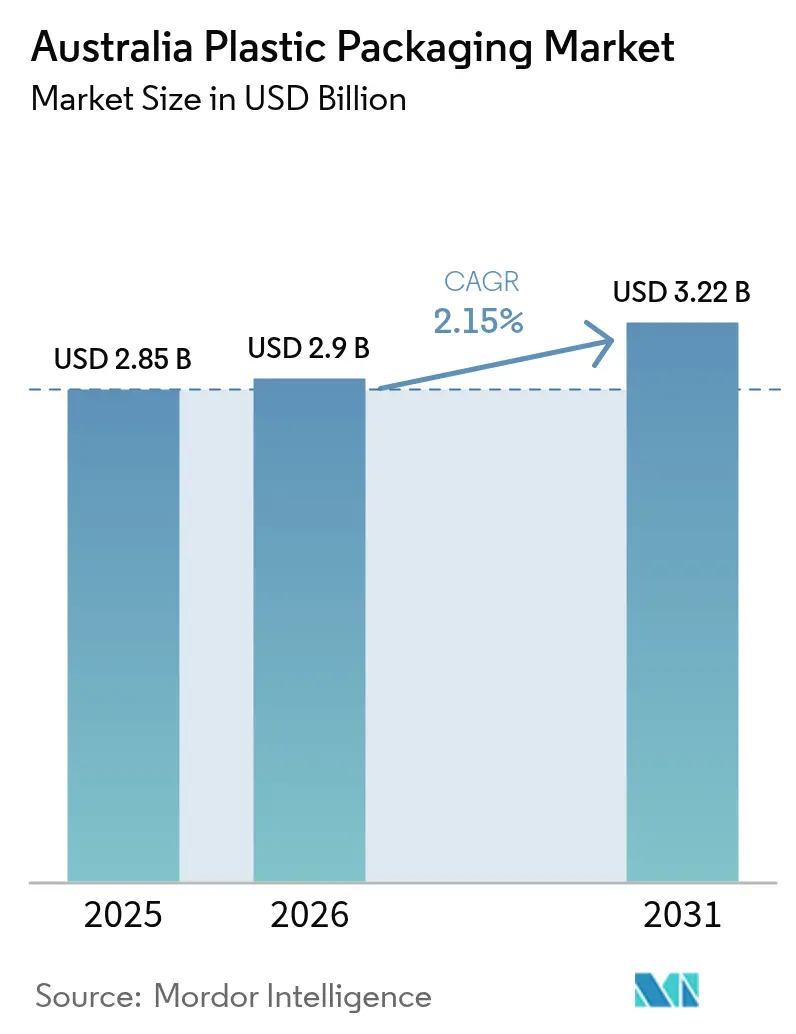
| Tamaño del mercado (2026) | USD 2.9 mil millones |
| Tamaño del mercado (2031) | USD 3.22 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.15% CAGR |
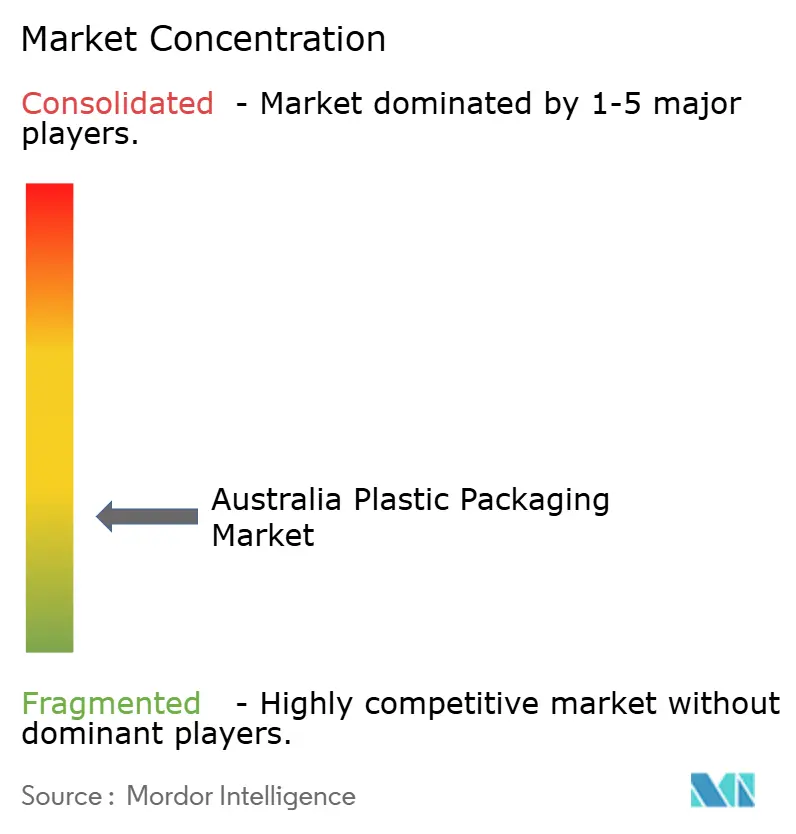
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado australiano de envases de plástico por Mordor Intelligence
Se espera que el tamaño del mercado australiano de envases de plástico crezca de 2.85 millones de dólares en 2025 a 2.90 millones de dólares en 2026 y se prevé que alcance los 3.22 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.15 % entre 2026 y 2031. Los patrones de uso final están virando hacia el contenido reciclado de grado alimenticio, diseños flexibles optimizados para el comercio electrónico y botellas de tereftalato de polietileno compatibles con los sistemas estatales de depósito de contenedores. Si bien el tonelaje absoluto aumenta lentamente, la sustitución de segmentos se está acelerando a medida que las marcas de comestibles, belleza y productos farmacéuticos rediseñan sus envases para cumplir con los objetivos de 2025 de la Organización Australiana del Pacto de Envases. El polietileno mantuvo su liderazgo en 2025; sin embargo, el mayor crecimiento del tereftalato de polietileno refleja la prima asociada a la materia prima de circuito cerrado originaria de los sistemas de depósito de Nueva Gales del Sur y Victoria. Los formatos flexibles, como bolsas y películas, están ganando volumen frente a los contenedores rígidos porque reducen el uso de material por unidad hasta en un 70%, disminuyen los costos de flete en el corredor Brisbane-Sídney-Melbourne y mejoran la eficiencia de la red de paquetería para el canal minorista en línea de USD 46.23 mil millones (AUD 69 mil millones) de Australia.
Conclusiones clave del informe
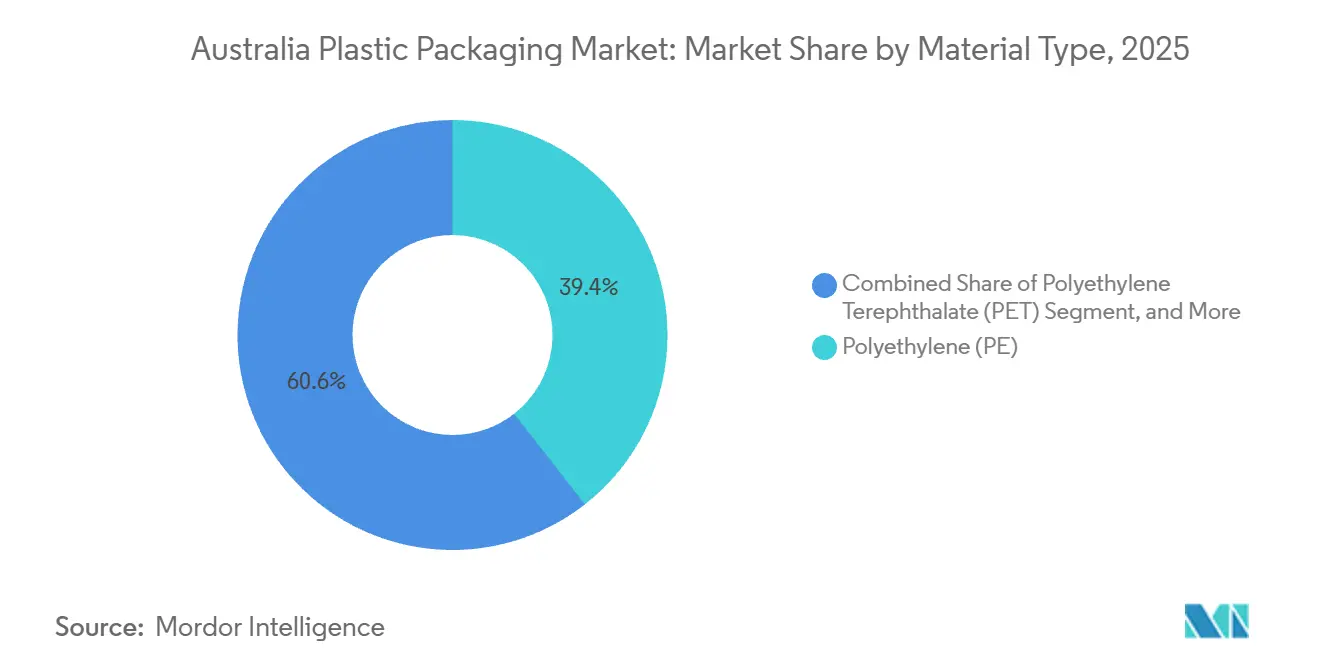
- Por tipo de material, el polietileno representó el 39.44 % del tamaño del mercado de envases de plástico de Australia en 2025, mientras que se proyecta que el tereftalato de polietileno se expandirá a una CAGR del 3.56 % hasta 2031.
- Por tipo de embalaje, los embalajes de plástico flexible lideraron con una participación del 55.56 % del tamaño del mercado de embalajes de plástico de Australia en 2025 y están avanzando a una CAGR del 3.87 % hasta 2031.
- Por forma de producto, las bolsas y sobres representaron el 31.37% de la participación de mercado de envases de plástico de Australia en 2025, mientras que las películas y envoltorios registraron la CAGR proyectada más alta del 4.22% entre 2026 y 2031.
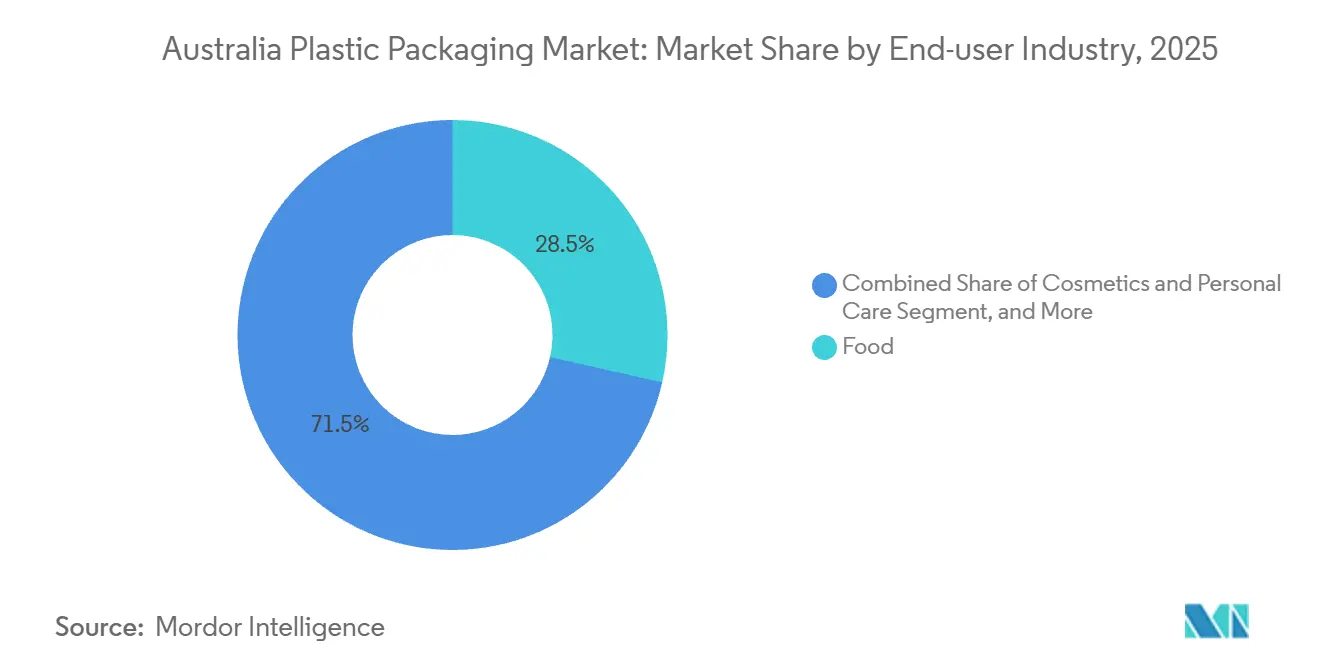
- Por industria de usuario final, las aplicaciones alimentarias representaron una participación del 28.54 % del tamaño del mercado de envases de plástico de Australia en 2025, y los cosméticos y el cuidado personal están aumentando a una CAGR del 3.21 % hasta 2031.
- Por proceso de fabricación, la extrusión capturó el 30.02% de la participación del mercado de envases de plástico de Australia en 2025, mientras que se prevé que el termoformado registre una CAGR del 4.13% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado australiano de envases de plástico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de envases en el sector de alimentos y bebidas | + 0.6% | Nacional, concentración en Nueva Gales del Sur, Victoria, Queensland | Mediano plazo (2-4 años) |
| El auge del comercio electrónico y la entrega a domicilio impulsa formatos ligeros y protectores | + 0.5% | A nivel nacional, se observan avances tempranos en las áreas metropolitanas de Sídney, Melbourne y Brisbane. | Corto plazo (≤ 2 años) |
| Impulso regulatorio para soluciones de embalaje de plástico reciclables y ecológicos | + 0.4% | Aplicación nacional más estricta en Nueva Gales del Sur, Victoria y el Territorio de la Capital Australiana | Largo plazo (≥ 4 años) |
| Expansión de la capacidad nacional de reciclaje avanzado que permite el suministro de rPET de grado alimenticio | + 0.3% | Instalaciones nacionales importantes en Albury, Smithfield y Laverton | Mediano plazo (2-4 años) |
| Sistemas armonizados de depósito de contenedores estatales que generan materias primas de PET y HDPE de alta calidad | + 0.2% | Esquemas nacionales en seis jurisdicciones | Largo plazo (≥ 4 años) |
| Incentivos federales de economía circular impulsan la inversión regional en reprocesamiento de plásticos | + 0.2% | Subvenciones nacionales en las regiones de Nueva Gales del Sur, Queensland y Victoria | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de envases en el sector de alimentos y bebidas
Los procesadores de alimentos y bebidas utilizaron el 28.54 % de los envases de plástico nacionales en 2025, liderados por los segmentos de proteínas, lácteos y panadería que priorizan las propiedades de barrera sobre la mera reciclabilidad. La formación de hogares aumentó a 9.8 millones en 2024, superando el crecimiento de la población y fragmentando la demanda en unidades más pequeñas que aumentan la intensidad de embalaje por kilogramo. [1] Oficina Australiana de Estadística, “Proyecciones de hogares y familias, Australia”, abs.gov.au Los actores de bebidas están internalizando la seguridad de la materia prima, ilustrado por la línea rPET de 500 millones de botellas de Asahi instalada en Albury en 2024. Las marcas de carne y mariscos están dejando el poliestireno expandido por bandejas de polipropileno y tereftalato de polietileno que cumplen con las reglas de eliminación gradual mientras mantienen la vida útil de la atmósfera modificada. Las casas de vino están pasando a botellas de polímero y bag-in-box; la botella de polímero de Packamama reduce las emisiones en un 56 % en comparación con el vidrio.
El auge del comercio electrónico y la entrega a domicilio impulsa formatos ligeros y protectores
La facturación minorista en línea alcanzó los 69 000 millones de dólares australianos (46 230 millones de dólares estadounidenses) en 2024, con 9.8 millones de hogares que compran desde casa, lo que obligó a los convertidores a diseñar paquetes en lugar de paquetes listos para usar. Los sobres de polietileno delgado y las almohadillas de aire reducen las tarifas por peso dimensional hasta en un 40 % en las rutas interestatales, un ahorro que se amplifica en los recorridos entre Sídney y Perth de más de 3,000 kilómetros. Los paquetes flexibles de papel de MasterFoods, introducidos en noviembre de 2024, redujeron el plástico en un 58 % en comparación con las botellas y las cajas de suscripción que dependen de las redes de correo. Brookfarm adoptó bolsas reciclables en la acera que incorporan una pestaña que las convierte en una forma rígida, mejorando el rendimiento de la clasificación en las instalaciones de recuperación de materiales. Los centros logísticos adoptan film estirable de calibre reducido que se envía en rollos estrechos y reduce los kilogramos de plástico por palé en un 28 % en relación con las especificaciones de 2023.
Impulso regulatorio para soluciones de embalaje de plástico reciclables y ecológicos
La Organización Australiana del Pacto de Envases exige envases 100% reciclables o compostables, además de una recuperación del 70% de plásticos y un contenido reciclado promedio del 20% para 2025, pero la tasa de recuperación se situó en solo el 14% en 2021-22, dejando una brecha de 56 puntos. Los estados añaden capas adicionales: Nueva Gales del Sur exige tapas atadas para 2030, Victoria está probando contenedores de plástico blando en la acera en 30 municipios, y Australia Occidental aplica las prohibiciones de un solo uso más estrictas del país. [2] Autoridad de Protección Ambiental de Nueva Gales del Sur, “Plan de Plásticos 2.0”, epa.nsw.gov.au Soft Plastic Stewardship Australia obtuvo una autorización de ocho años de la Comisión Australiana de Competencia y Consumo en noviembre de 2025, imponiendo un gravamen de 160 AUD (107.2 USD) por tonelada a los propietarios de marcas para financiar la recolección y el procesamiento. [3] Comisión Australiana de Competencia y Consumo, “Respuesta de Soft Plastic Stewardship Australia a las presentaciones”, accc.gov.au Los grupos multinacionales pueden distribuir el gravamen entre amplias carteras, pero los convertidores más pequeños que manejan entre 500 y 1,000 SKU absorben costos unitarios entre 3 y 5 veces mayores, lo que acelera la consolidación. Las propuestas federales de ecomodulación, previstas para 2027, ampliarán las diferencias en las tarifas entre los envases reciclables de un solo material y los laminados difíciles de reciclar.
Expansión de la capacidad nacional de reciclaje avanzado que permite el suministro de rPET de grado alimenticio
La planta Altona North de Circular Plastics Australia y la planta de Albury de Pact Group elevan la producción nacional de rPET de grado alimenticio a 40,000 toneladas anuales, procesando 9.6 millones de botellas, pero cubriendo solo el 60% de la demanda local. La dependencia de las importaciones expone a los transformadores a fluctuaciones de precios de entre 1,200 y 1,800 USD por tonelada durante el período 2024-2025. El acuerdo de febrero de 2025 entre Licella y Amcor incorpora el reciclaje químico basado en pirólisis, prometiendo un polímero de calidad casi virgen, apto para el contacto farmacéutico, sin la pérdida de rendimiento mecánico que limita la recuperación botella a botella al 75%. La planta SPEC de iQRenew en Taree aumentará de 15,000 a 24,000 toneladas de procesamiento de plástico blando gracias a una ayuda federal de 6.10 millones de USD (9.1 millones de AUD), creando pellets para las bolsas de Australia Post y las cajas de zapatos de RM Williams. Los sistemas de depósito de contenedores procesaron 2 millones de unidades en 2023-24 con una contaminación inferior al 2%, un nivel de claridad que permite que el rPET permanezca en los circuitos de las botellas en lugar de reciclarse en fibra.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del activismo ambiental y la reacción de los consumidores contra los plásticos de un solo uso | -0.3% | Sentimiento nacional más fuerte en los centros urbanos de ACT, Victoria y Nueva Gales del Sur | Corto plazo (≤ 2 años) |
| Prohibiciones y gravámenes crecientes sobre formatos de envases problemáticos en todos los estados | -0.2% | Cronologías nacionales divergentes en Nueva Gales del Sur, Victoria, Australia Occidental y Queensland | Mediano plazo (2-4 años) |
| Los volátiles precios del rPET importado minan la competitividad del reciclado nacional | -0.1% | Nacional, convertidores que dependen de materias primas importadas | Corto plazo (≤ 2 años) |
| El colapso posterior a REDcycle deja una infraestructura de recolección de plásticos blandos limitada | -0.1% | Brechas nacionales y agudas en las regiones de Nueva Gales del Sur, Queensland y Australia Meridional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del activismo ambiental y la reacción de los consumidores contra los plásticos de un solo uso
El colapso de REDcycle en noviembre de 2022 dejó 12,000 toneladas de plásticos blandos varados y desató una imagen mediática que presentó el fracaso como sistémico, generando una rápida desconfianza en los consumidores. Woolworths, Coles y Aldi se unieron al impuesto de Administración de Plásticos Blandos de Australia en 2025; sin embargo, el programa proyecta una recuperación anual de tan solo 23,000 toneladas para 2033, muy por debajo de los volúmenes anteriores. Los minoristas retiran de sus catálogos los envases sin la certificación de la Etiqueta de Reciclaje de Australasia, lo que obliga a los proveedores a reformular o abandonar un canal de alimentación que representa el 65% del gasto nacional en alimentación. Las campañas en redes sociales pueden reducir las ventas de las marcas entre un 5% y un 10% en cuestión de semanas, acortando los ciclos de decisión sobre los envases de 18 meses a tan solo seis. La administración voluntaria de Pro-Pac Packaging en octubre de 2025, tras perder contratos centrados en el contenido reciclado, pone de manifiesto los riesgos para los ingresos asociados a las brechas de sostenibilidad. Los pioneros como MasterFoods y SIG ya han captado espacio en las estanterías con formatos con un 58 % menos de plástico y listos para reciclar que cumplen con las regulaciones entrantes.
Prohibiciones y gravámenes crecientes sobre formatos de envases problemáticos en todos los estados
La federación australiana da como resultado siete reglamentos independientes, lo que eleva los costos de cumplimiento hasta en USD 335,000 (AUD 500,000) anuales para las marcas que operan en todo el país. Nueva Gales del Sur exige tapas con cierre para 2030, Victoria implementa la instalación piloto de contenedores de plástico blando en la acera y Australia Occidental aplica las prohibiciones más amplias de un solo uso, obligando a los transformadores a gestionar inventarios paralelos. El impuesto de 107.2 AUD (USD) por tonelada para la gestión de plásticos blandos solo afecta a las películas de empresa a consumidor, lo que da vía libre al film estirable industrial, lo que distorsiona la competencia. Las prohibiciones del poliestireno expandido eliminaron 8,000 toneladas de demanda durante 2024-2025, pero permiten a los procesadores elegir entre tereftalato de polietileno, polipropileno o alternativas de pulpa, cada una con curvas de costos dispares. Orora salió del cierre en febrero de 2025 para evitar entre 13.4 y 20.1 millones de dólares australianos (entre 20 y 30 millones de dólares australianos) en actualizaciones de moldes de tapa atada, lo que subraya cómo la regulación puede redirigir la asignación de capital.
Análisis de segmento
Por tipo de material: El PET avanza gracias al impulso del reciclaje de grado alimenticio
El polietileno representó el 39.44 % del mercado australiano de envases de plástico en 2025, impulsado por las botellas de leche de alta densidad, las películas de baja densidad y los envoltorios estirables lineales de baja densidad. Se prevé que el tereftalato de polietileno supere este mercado con una tasa de crecimiento anual compuesta (TCAC) del 3.56 %, a medida que la materia prima para el depósito de envases aumenta la disponibilidad de contenido reciclado y las marcas de bebidas buscan circuitos cerrados. Circular Plastics Australia convierte 2 millones de botellas al año en Altona North y Laverton; sin embargo, las importaciones cubren el 40 % de las necesidades nacionales de grado alimenticio, lo que expone a los compradores a precios de entrega volátiles. El polipropileno ocupa el tercer lugar, pero solo el 3 % de los envases contenían polipropileno reciclado en 2017-18, lo que explica el impulso del material hacia avances como el rPP sin necesidad de herramientas de Martogg, lanzado en 2024. El poliestireno está retrocediendo rápidamente tras las prohibiciones en tres estados, y las soluciones reutilizables KoolPak están reemplazando a la espuma en nichos de la cadena de frío. Los materiales de menor calidad, incluidos el cloruro de polivinilo y el polietileno de origen biológico, siguen siendo marginales debido a las preocupaciones sobre la reciclabilidad y los costos adicionales.
Si bien el polietileno mantendrá su escala hasta 2031, su crecimiento por debajo del mercado refleja la madurez de las bolsas y películas agrícolas afectadas por las medidas restrictivas contra los productos de un solo uso. Mientras tanto, el auge del tereftalato de polietileno se basa en los circuitos de botella a botella que ofrecen una estética casi virgen sin comprometer la seguridad alimentaria, una propiedad validada por la línea Albury de Asahi y la empresa de reciclaje químico de Licella. El polipropileno podría acelerar su crecimiento una vez que la solución de Martogg complete las aprobaciones de la Administración de Productos Terapéuticos, reduciendo la brecha entre los mandatos de contenido reciclado y el suministro real. Los actores de la industria que monitorean el mercado australiano de envases de plástico observan de cerca si los gobiernos estatales armonizan la recolección posconsumo de polipropileno, un paso que estandarizaría la calidad de la materia prima y generaría economías de escala. De ocurrir esto, el polipropileno podría desafiar el dominio del polietileno en bandejas para alimentos y frascos de cosméticos para el horizonte de pronóstico final.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: los formatos flexibles aprovechan las ventajas del comercio electrónico
Los envases de plástico flexible controlaban el 55.56 % de la cuota de mercado de envases de plástico en Australia en 2025 y se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 3.87 % hasta 2031 gracias al impulso de las bolsas, sobres y correos electrónicos. El envase flexible de papel de MasterFoods, con un valor de 2.01 millones de dólares (3 millones de dólares australianos), las bolsas para uvas de Detpak, con un 71 % de reducción de plástico, y las bolsas de cereales reciclables en la acera de Brookfarm, demuestran cómo los laminados monomaterial pueden cumplir los objetivos de reciclabilidad sin sacrificar la funcionalidad. La cartera de pedidos de maquinaria de formado, llenado y sellado horizontal y vertical aumentó en dos dígitos en 2025, ya que los convertidores instalaron nuevas líneas para los negocios de kits de comidas y cuidado personal. El film estirable ultrafino redujo los kilogramos de resina por palé en casi un tercio entre 2020 y 2025, lo que subraya el apalancamiento en el coste del transporte en toda la red de transporte de la costa este. Los envases flexibles también están absorbiendo aplicaciones que antes se presentaban en frascos rígidos de PET, como los de confitería y café instantáneo, a medida que las marcas explotan el efecto cartelera de las tintas flexográficas de alta definición.
Los envases de plástico rígido representaron una participación del 44.44 % en 2025, y su CAGR del 0.43 % refleja la saturación en las botellas para bebidas, a pesar del impulso de Asahi de 500 millones de unidades de rPET. Los moldeadores por soplado se enfrentan a la presión de aligeramiento; el peso promedio de las botellas para bebidas disminuyó de 28 gramos en 2020 a 24 gramos en 2025, lo que redujo el tonelaje a pesar de los volúmenes estables. Los envases de polipropileno termoformado para lácteos y los frascos de polipropileno para cosméticos premium siguen siendo puntos fuertes debido a los elevados márgenes que justifican las primas por contenido reciclado. Sin embargo, los convertidores que amplían su capacidad de producción de envases rígidos se enfrentan a incertidumbre regulatoria, especialmente en torno a las tapas fijas y las restricciones de colorantes que podrían requerir una mayor inversión en moldes antes de 2030. Como resultado, las grandes multinacionales dentro del mercado australiano de envases de plástico están canalizando capital hacia laminados de alta barrera para usos médicos y nutracéuticos, donde la diferenciación compensa un crecimiento unitario más lento.
Por forma de producto: Las películas superan a las bolsas en reducción de calibre
Las bolsas y sobres poseían el 31.37 % del mercado en 2025, ganando terreno en los sectores del café, la confitería y la comida para mascotas, donde se valora la resellabilidad y la cocción en el envase. Sin embargo, las películas y los envoltorios registran una tasa de crecimiento anual compuesta (TCAC) del 4.22 % hasta 2031, a medida que los centros logísticos buscan sobres de 30 micras que reduzcan los gastos de envío y minimicen las roturas en las redes de paquetería. El tamaño del mercado australiano de envases de plástico dedicado a las películas creció considerablemente después de que los comercios de alimentación en línea sustituyeran las cajas acolchadas por sobres coextruidos con forro de aire que utilizan un 80 % menos de resina por envío. Las tecnologías de etiquetas lavables introducidas por UPM Raflatac en 2025 ofrecen una eliminación del adhesivo del 99.94 %, lo que aumenta la pureza de las balas de rPET transparente y reduce el amarilleo durante los múltiples ciclos de reciclaje.
Los volúmenes de botellas y frascos se estancan debido a la transición de las marcas de bebidas al aluminio y las bolsas en caja, mientras que las bandejas y contenedores se reinventan con polipropileno y tereftalato de polietileno a medida que la espuma abandona el mercado de la alimentación. Las bolsas y sacos, que antes eran un canal de alto volumen, se contraen debido a las exigencias de las bolsas reutilizables y las alternativas compostables. Formatos de nicho como cierres, almejas y blísteres deben cumplir con los códigos de seguridad de la Administración de Productos Terapéuticos (THA) y las normas estatales sobre tapones con cierre, lo que exige herramientas costosas. En consecuencia, las películas se convierten en la herramienta más rápida para los convertidores que buscan volumen en el mercado australiano de envases de plástico, ya que la reducción de calibre puede implementarse en seis meses sin necesidad de grandes inversiones en equipos.
Por industria de usuario final: Los cosméticos superan a los alimentos en formatos premium
El sector de alimentos mantuvo la mayor participación del 28.54% en el tamaño del mercado australiano de envases de plástico en 2025, lo que refleja la dependencia de las proteínas, los lácteos y la panadería de las barreras de oxígeno y los envases de atmósfera modificada. El crecimiento se modera al 2.1% CAGR a medida que los minoristas aplican directrices de reutilización o reciclaje y los consumidores cambian hacia productos frescos con un embalaje mínimo. Los cosméticos y el cuidado personal aceleran a un 3.21% CAGR hasta 2031, ya que las marcas dermatológicas y de prestigio invierten en frascos de polipropileno reciclables y cartuchos de recarga que tienen márgenes brutos del 40-60%. Los conglomerados de belleza armonizan las especificaciones globales, por lo que las unidades australianas se aprovechan de los pilotos de diseño de la Unión Europea y California, lo que reduce los plazos de lanzamiento locales. Las bebidas ocupan el segundo lugar en volumen, pero muestran un crecimiento plano, ya que las latas de aluminio y los sifones de vino bag-in-box comparten la participación de las botellas de tereftalato de polietileno.
Los envases de grado farmacéutico se mueven a un ritmo del 2.5% debido al envejecimiento demográfico y la prevalencia de enfermedades crónicas. Las normas de la Administración de Productos Terapéuticos (THA) sobre cierres a prueba de niños y precintos de seguridad para blísteres impulsan la demanda de líneas de inyección de precisión y termoformado. Los segmentos industriales crecen un 1.8% debido a la ciclicidad del sector minero, pero siguen siendo vitales para los bidones y contenedores intermedios a granel. La electrónica, la automoción y los electrodomésticos siguen siendo nichos de mercado, pero podrían beneficiarse de los marcos de responsabilidad extendida del productor previstos para 2027. El auge de los cosméticos frente a la alimentación demuestra cómo las categorías de alto margen pueden absorber las primas por contenido reciclado, una dinámica crucial que configura la futura asignación de capital en el mercado australiano de envases de plástico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por proceso de fabricación: el termoformado gana en el reemplazo de espuma
La extrusión representó el 30.02 % del mercado australiano de envases de plástico en 2025, produciendo la mayor parte de las películas sopladas y fundidas para la alimentación, la agricultura y el film estirable industrial. Sin embargo, el termoformado prevé una tasa de crecimiento anual compuesta (TCAC) del 4.13 % hasta 2031, gracias a la sustitución de bandejas de poliestireno expandido en la industria cárnica y del marisco. El utillaje de este método es entre un 60 % y un 70 % más económico que el moldeo por inyección, y los tiempos de ciclo de 8 a 12 segundos son adecuados para los procesadores regionales que procesan lotes inferiores a un millón de unidades. Pact y Circular Plastics Australia han unido fuerzas para suministrar láminas de rPET que se termoforman sin problemas en las líneas existentes, eliminando así las limitaciones de la reducción de espesores.
El moldeo por inyección sigue ocupando el segundo lugar en participación y se beneficia del proyecto de Impact International de 335 millones de dólares (500 millones de dólares australianos) destinado a componentes industriales. Sin embargo, los convertidores de alimentos y belleza dudan en incorporar prensas de alto gasto de capital antes de la implementación de los requisitos de tapas fijas. El moldeo por soplado crece modestamente, un 2.3 %, debido a los objetivos de aligeramiento de las botellas y la migración del aluminio. El moldeo rotacional y por compresión siguen siendo nichos de mercado, reservados para tanques y cierres especiales. En conjunto, el termoformado se destaca como el beneficiario inmediato de las prohibiciones regulatorias de las espumas, impulsando una nueva ola de adopción de rPET y rPP que transformará el mercado australiano de envases de plástico para 2031.
Análisis geográfico
El consumo de envases de plástico en Australia se concentra en la costa este, donde Brisbane, Sídney y Melbourne representan aproximadamente el 65% de la demanda nacional. Nueva Gales del Sur y Victoria, en conjunto, captaron alrededor del 55% de la cuota de mercado australiana de envases de plástico en 2025, aprovechando los densos centros de procesamiento de alimentos del oeste de Sídney y el arco norte de Melbourne. La proximidad a la materia prima para el depósito de contenedores y el reciclaje avanzado en Altona North, Smithfield y Laverton reducen los costes logísticos del rPET y el rHDPE, lo que ofrece a los transformadores locales una ventaja competitiva en el coste de los productos. Queensland le siguió con una cuota cercana al 20%, respaldada por el paquete de inversión plurianual de Visy de 469 millones de dólares estadounidenses (700 millones de dólares australianos), que incluye una planta de vidrio Yatala con capacidad para procesar 1 millones de botellas al año y un complejo de cartón ondulado Hemmant para abastecer a los exportadores de productos frescos.
Australia Occidental, Australia Meridional, Tasmania, el Territorio del Norte y el Territorio de la Capital Australiana representaron en conjunto alrededor del 25% de la demanda de 2025. La distancia de transporte hasta los procesadores de rPET de la costa este y la reducida infraestructura local de recuperación aumentan los costos de los materiales, lo que impulsa a los convertidores de Perth hacia sistemas reutilizables o basados en fibra que cumplen con las estrictas prohibiciones de un solo uso de Australia Occidental. Las regiones de Nueva Gales del Sur y Queensland ilustran las deficiencias en la recolección tras REDcycle, lo que impulsó la expansión de iQRenew en Taree, pero aún deja a las comunidades del interior dependiendo del transporte interestatal de películas en fardos a precios desorbitados. Tasmania y el Territorio del Norte carecen de instalaciones de rPET en sus estados, lo que obliga a las marcas a importar resina virgen o enviar la materia prima a través del estrecho de Bass, lo que puede añadir 0.06 USD por kilogramo al costo del material.
La divergencia en las políticas estatales influye en la inversión. Nueva Gales del Sur impulsa la modernización de los moldes de cierre en Sídney antes de la fecha límite de 2030 para la tapa fija. El programa piloto de reciclaje de plástico blando en la acera de Victoria ya registra una participación del 92.4 % en los hogares y una contaminación inferior al 2 %, superando a los programas consolidados de Nueva Gales del Sur y sentando un modelo a seguir por otros estados. El programa integral de prohibición de Australia Occidental está impulsando a las empresas de Perth hacia bandejas de barrera de polipropileno monomaterial y líneas de servicio de alimentos moldeadas con pulpa. El programa de depósito de Queensland, vinculado digitalmente a la propiedad de la marca, proporciona datos granulares que sustentan el modelo de integración vertical de Visy, reforzando la posición emergente del estado como centro de reciclaje y remanufactura para la región Asia-Pacífico en general.
Panorama regulatorio
La normativa australiana sobre envases de plástico está pasando de objetivos de corregulación a marcos nacionales más prescriptivos. La Organización Australiana del Pacto de Envases (APCO) ha centrado la acción del sector en los Objetivos Nacionales de Envases para 2025 (envases 100 % reutilizables, reciclables o compostables, recuperación del 70 % de plásticos y un contenido reciclado promedio del 20 %), mientras que la recuperación de plásticos se mantiene muy por debajo del objetivo, lo que impulsa la presión para endurecer los requisitos. A nivel federal, el Departamento de Cambio Climático, Energía, Medio Ambiente y Agua (DCCEEW) está reformando la normativa sobre envases para sustituir la Ley Nacional de Protección Ambiental (Materiales de Envases Usados) de 2011, con medidas previstas que incluyen requisitos de diseño de envases, contenido reciclado mínimo y restricciones a los productos químicos nocivos.
La ejecución sigue estando a cargo del Estado en varias áreas, lo que genera complejidad en el cumplimiento normativo para los propietarios de marcas nacionales y los transformadores. Los ministros de Medio Ambiente han acordado eliminar gradualmente ocho artículos de plástico de un solo uso problemáticos e innecesarios, y las jurisdicciones siguen aplicando diferentes calendarios de prohibición y definiciones para formatos como los artículos de poliestireno expandido para servicios de alimentación y las bolsas ligeras. Nueva Gales del Sur ha anunciado un endurecimiento adicional mediante propuestas legislativas (incluido un proyecto de ley de 2026 centrado en la reducción del plástico y el reciclaje de envases), junto con cambios de diseño a largo plazo, como los requisitos de tapas con sujeción para 2030, que afectan a las herramientas de cierre y a las especificaciones de las botellas de PET.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de resinas y aditivos (polímeros vírgenes más resinas recicladas como rPET y rHDPE), luego pasa por la conversión (extrusión para películas, termoformado para bandejas, moldeo por soplado para botellas, moldeo por inyección para tapas), antes de llegar a los propietarios de marcas y minoristas que establecen los formatos de envase y los niveles de contenido reciclado. Los sistemas de recolección (recolección en la acera, sistemas de depósito de envases y modelos emergentes de devolución de plásticos blandos), la clasificación en plantas de recuperación de materiales y el reprocesamiento (rutas mecánicas y químicas o avanzadas) determinan la calidad y disponibilidad de la materia prima reciclada local que se utiliza para volver a fabricar envases. En Australia, los sistemas de depósito de envases funcionan como un filtro de materia prima para PET y HDPE de alta calidad, mientras que la recolección de plásticos blandos sigue siendo un cuello de botella estructural después del colapso de REDcycle.
La gestión responsable y los estándares influyen cada vez más en el funcionamiento de la economía de la cadena de valor. Soft Plastic Stewardship Australia (creada en 2025 y autorizada por la Comisión Australiana de Competencia y Consumo a finales de 2025) incorpora un mecanismo financiado mediante impuestos destinado a financiar la recogida y el procesamiento a nivel nacional, mientras que la presentación de informes por parte de APCO y la alineación con la etiqueta de reciclaje de Australasia están afectando a las decisiones de diseño y materiales. En mayo de 2026, se presentó en el Senado australiano el proyecto de ley del Esquema de Responsabilidad Extendida del Productor para Envases (Sin Tiempo para Desperdiciar) de 2026, que pone de manifiesto un cambio hacia la obligatoriedad de establecer normas de gestión responsable que afectarían directamente a los productores e importadores de envases, a los propietarios de marcas y a las señales de inversión para la capacidad de reprocesamiento nacional.
Panorama competitivo
El mercado australiano de envases de plástico sigue fragmentado. La adquisición de Berry Global por parte de Amcor por 13 000 millones de dólares catapultó al grupo al liderazgo mundial e impulsó una revisión que podría desinvertir en activos de bebidas rígidas de crecimiento más lento, ampliando así las oportunidades para los convertidores de botellas de nivel medio. La integración vertical de Visy, que abarca la recogida en acera, la recuperación de materiales, el reprocesamiento de polímeros y la conversión, aísla las ganancias de las fluctuaciones en las materias primas, pero exige inyecciones de capital continuas que superan los 1340 millones de dólares (2000 millones de dólares australianos) durante diez años. La exclusión de Pact Group de la bolsa en julio de 2025 señala un giro hacia una infraestructura de financiación privada a largo plazo tras la modernización de plantas por valor de 70.35 millones de dólares (105 millones de dólares australianos) en 2024. Orora se deshizo de su división de cierres en lugar de invertir entre 1.34 y 20.1 millones de dólares en la reestructuración de sus tapas atadas, centrándose en el vidrio y el cartón corrugado, mientras que la administración de Pro-Pac Packaging subraya el coste comercial de quedarse atrás en las ofertas de contenido reciclado.
Las empresas disruptivas de nicho están escalando al abordar las dificultades regulatorias. iQRenew aprovecha las subvenciones federales para cubrir las deficiencias de la película blanda tras el ciclo RED, canalizando los pellets hacia las bolsas de Australia Post y los envases de RM Williams. El polipropileno reciclado de Martogg, con patente en trámite, reduce las barreras para los convertidores que buscan rPP de grado alimenticio sin modificaciones de moldes millonarias. La alianza de reciclaje químico de Licella con Amcor podría proporcionar materia prima que cumpla con las normas de contacto farmacéutico, evitando impurezas mecánicas. Las oportunidades de espacio en blanco residen en los cierres a prueba de niños que cumplen con las normas de la Administración de Productos Terapéuticos (THAEA), los dispensadores airless para cosméticos que incorporan un 50 % de rPP y los bidones industriales con contratos de arrendamiento de circuito cerrado que evitan las restricciones de un solo uso.
Las estrategias se centran en asegurar la materia prima y ampliar la capacidad flexible. Amcor aumentó su participación en ePac, adquiriendo la impresión digital de bolsas, lo que reduce las cantidades mínimas de pedido a 5,000 unidades, ideal para iteraciones rápidas de marcas blancas. Visy lanzó una lata de aluminio con un 83 % de contenido reciclado, lo que ofrece a los clientes de bebidas mayores tasas de reembolso de depósitos. Pact obtuvo la autorización de la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) para la resina rFresh100 rHDPE en botellas de lácteos, una acreditación que subraya el papel de Australia como banco de pruebas para innovaciones recicladas de grado alimenticio antes de su exportación a Norteamérica. A medida que avance la consolidación, el equilibrio entre las megafusiones y los nichos especializados definirá la intensidad competitiva durante el horizonte de pronóstico.
Líderes de la industria de envases de plástico de Australia
amcor plc
Industrias Visy Australia Pty Ltd
Orora Packaging Australia Pty Ltd
Pacto Grupo Holdings Ltd
Pro-Pac Packaging Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Visy lanzó un envoltorio de burbujas de papel fabricado en Australia, posicionado como una alternativa reciclable al envoltorio de burbujas de plástico. La compañía reportó una reducción del 73 % en el uso de plástico. Esta iniciativa amplía la cartera de embalajes protectores de Visy al ámbito del amortiguamiento a base de papel, impulsado por la creciente demanda de materiales ligeros para relleno y envoltura, a medida que el comercio electrónico y el envío de paquetes impulsan dicha demanda.
- Enero de 2026: Visy inició la puesta en marcha en frío de su planta de vidrio de Yatala, diseñada para producir hasta mil millones de botellas al año una vez que se incremente la producción comercial. Esta puesta en marcha fortalece el suministro local de envases para bebidas y apoya los objetivos de economía circular, junto con los sistemas de depósito de envases que sustentan ciclos de materias primas de alta calidad.
- Abril de 2024: APCO y el Departamento de Cambio Climático, Energía, Medio Ambiente y Agua (DCCEEW) impulsaron las conversaciones sobre la regulación nacional de envases, lo que indica un progreso hacia la armonización de los requisitos de diseño y los objetivos de contenido reciclado. Este esfuerzo se alinea con los cambios actuales en la gestión de envases y podría influir en futuras políticas en distintas jurisdicciones.
Alcance del informe sobre el mercado de envases de plástico de Australia
Los plásticos se utilizan en los materiales de envasado de alimentos, bebidas y aceite. Se emplean principalmente por su rendimiento, rentabilidad y durabilidad. Según el tipo de producto que se envasa, los plásticos pueden ser de distintos grados y combinaciones de materiales, como polietileno, polipropileno y cloruro de polivinilo.
El informe del mercado australiano de envases de plástico está segmentado por tipo de material (polietileno, polipropileno, tereftalato de polietileno, poliestireno, EPS y otros tipos de materiales), tipo de envase (envases de plástico flexible y envases de plástico rígido), forma del producto (botellas y frascos, bandejas y contenedores, bolsas y sobres, bolsas y sacos, películas y envoltorios, y otros formatos de producto), sector de consumo final (alimentación, bebidas, productos farmacéuticos y sanitarios, cosméticos y cuidado personal, industria y otros sectores de consumo final), proceso de fabricación (extrusión, moldeo por inyección, moldeo por soplado, termoformado y otros procesos de fabricación). Las previsiones de mercado se expresan en valor (USD).
Por tipo de material
| Polietileno (PE) |
| Polipropileno (PP): |
| Tereftalato de polietileno (PET) |
| Poliestireno y EPS |
| Otros tipos de materiales |
Por tipo de embalaje
| Embalaje de plástico flexible |
| Embalaje de plástico rígido |
Por formulario de producto
| Botellas y Tarros |
| Bandejas y Contenedores |
| Bolsas y sobres |
| Bolsas y Sacos |
| Películas y Envolturas |
| Otras formas de productos |
Por industria del usuario final
| Comida |
| Bebidas |
| Productos farmacéuticos y sanitarios |
| Cosmética y Cuidado Personal |
| Industrial |
| Otras industrias de usuarios finales |
Por proceso de fabricación
| Extrusión |
| Moldeo por inyección |
| Moldeo por soplado |
| Termoformado |
| Otros procesos de fabricación |
| Por tipo de material | Polietileno (PE) |
| Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | |
| Poliestireno y EPS | |
| Otros tipos de materiales | |
| Por tipo de embalaje | Embalaje de plástico flexible |
| Embalaje de plástico rígido | |
| Por formulario de producto | Botellas y Tarros |
| Bandejas y Contenedores | |
| Bolsas y sobres | |
| Bolsas y Sacos | |
| Películas y Envolturas | |
| Otras formas de productos | |
| Por industria del usuario final | Comida |
| Bebidas | |
| Productos farmacéuticos y sanitarios | |
| Cosmética y Cuidado Personal | |
| Industrial | |
| Otras industrias de usuarios finales | |
| Por proceso de fabricación | Extrusión |
| Moldeo por inyección | |
| Moldeo por soplado | |
| Termoformado | |
| Otros procesos de fabricación |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases de plástico de Australia en 2031?
Se proyecta que alcanzará los 3.22 millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 2.15 % entre 2026 y 2031.
¿Qué segmento está creciendo más rápidamente dentro del packaging plástico nacional?
Las películas y envoltorios lideran el crecimiento con una CAGR del 4.22 % porque los operadores de comercio electrónico prefieren los sobres ultrafinos y el film estirable.
¿Por qué el tereftalato de polietileno está ganando terreno frente al polietileno?
Los sistemas de depósito de contenedores suministran rPET de alta pureza que permite a las marcas de bebidas y belleza cerrar ciclos, lo que impulsa una CAGR del 3.56 % para el PET.
¿Cómo influyen las políticas estatales en la inversión en envases?
Las prohibiciones y los gravámenes divergentes requieren estrategias de cumplimiento separadas, lo que impulsa mejoras en el control de moho en Nueva Gales del Sur y proyectos piloto de plástico blando en Victoria.
¿Qué estrategias están utilizando las principales empresas para asegurar la materia prima reciclada?
Empresas como Visy y Amcor invierten en integración vertical, recuperación de esquemas de depósito y asociaciones de reciclaje químico para asegurar el suministro de productos de calidad alimentaria.


