

Tamaño y participación en el mercado de bolsas minoristas de Australia
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
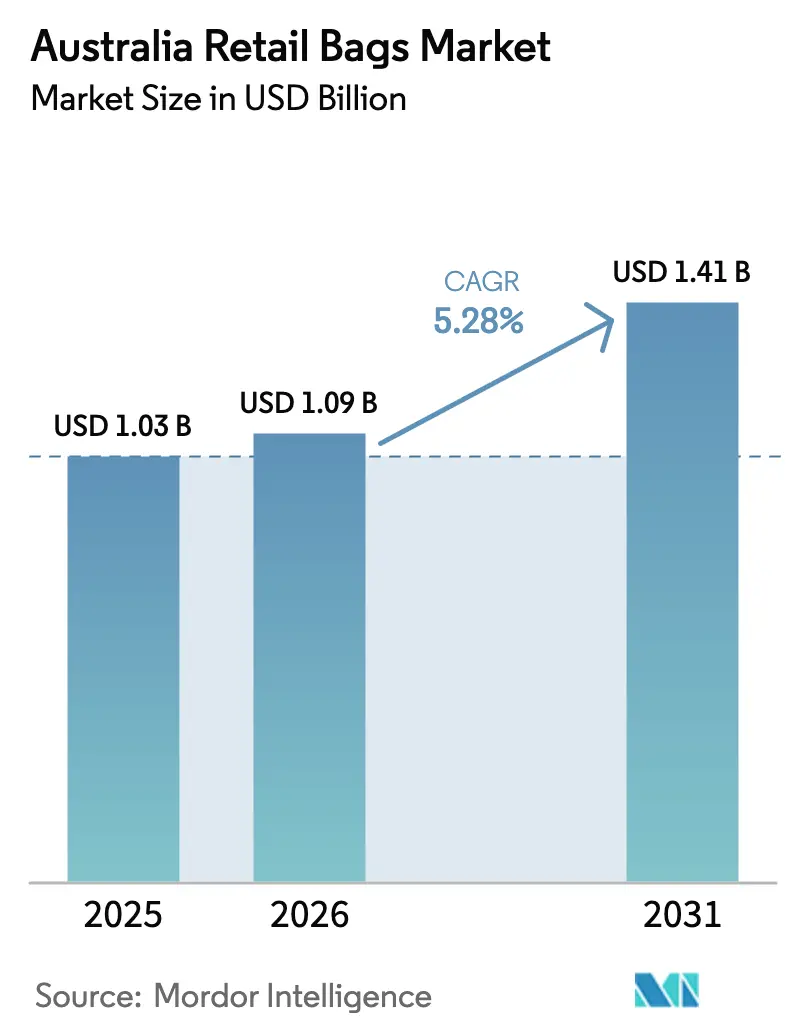
| Tamaño del mercado (2026) | USD 1.09 mil millones |
| Tamaño del mercado (2031) | USD 1.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.28% CAGR |
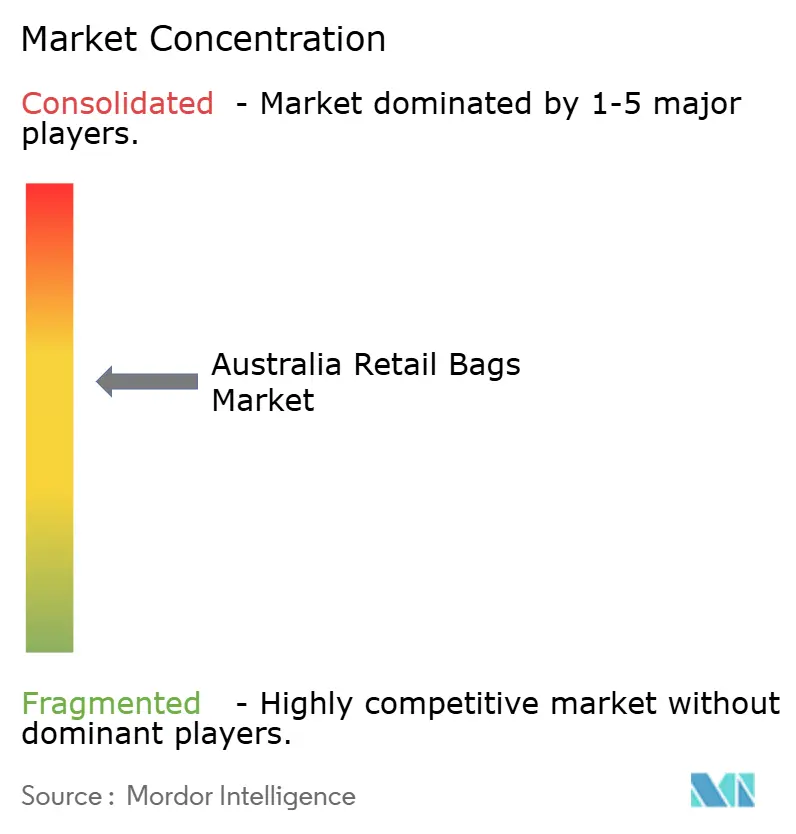
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado australiano de bolsas para la venta al por menor por Mordor Intelligence
Se espera que el tamaño del mercado australiano de bolsas para la venta al por menor crezca de 1.03 millones de dólares en 2025 a 1.09 millones de dólares en 2026 y se prevé que alcance los 1.41 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.28 % entre 2026 y 2031. El aumento de las prohibiciones estatales sobre los plásticos de un solo uso, el rápido crecimiento de la distribución de alimentos en línea y los proyectos piloto de economía circular en supermercados están cambiando las preferencias de compra e impulsando la sustitución de materiales por papel y tejidos naturales. Los márgenes de los convertidores se han reducido porque la volatilidad de los precios de la pulpa kraft y la resina ha superado el precio de venta al por menor, mientras que la concienciación de los consumidores sobre la sostenibilidad está impulsando a los minoristas a acelerar los programas de bolsas reutilizables, aunque la infraestructura de reutilización sigue siendo limitada. Los operadores de servicios de alimentación están impulsando la demanda de formatos aislantes con precinto de seguridad que protejan la integridad de las comidas durante la entrega, e innovaciones como las barreras acuosas compostables en el hogar están reduciendo la brecha de rendimiento entre el papel y el plástico. Al mismo tiempo, las bolsas de plástico importadas de bajo costo de Asia continúan superando a los productores nacionales en precio, lo que intensifica la competencia y alienta a los convertidores locales a buscar nichos de productos compostables y reutilizables con mayores márgenes.
Conclusiones clave del informe
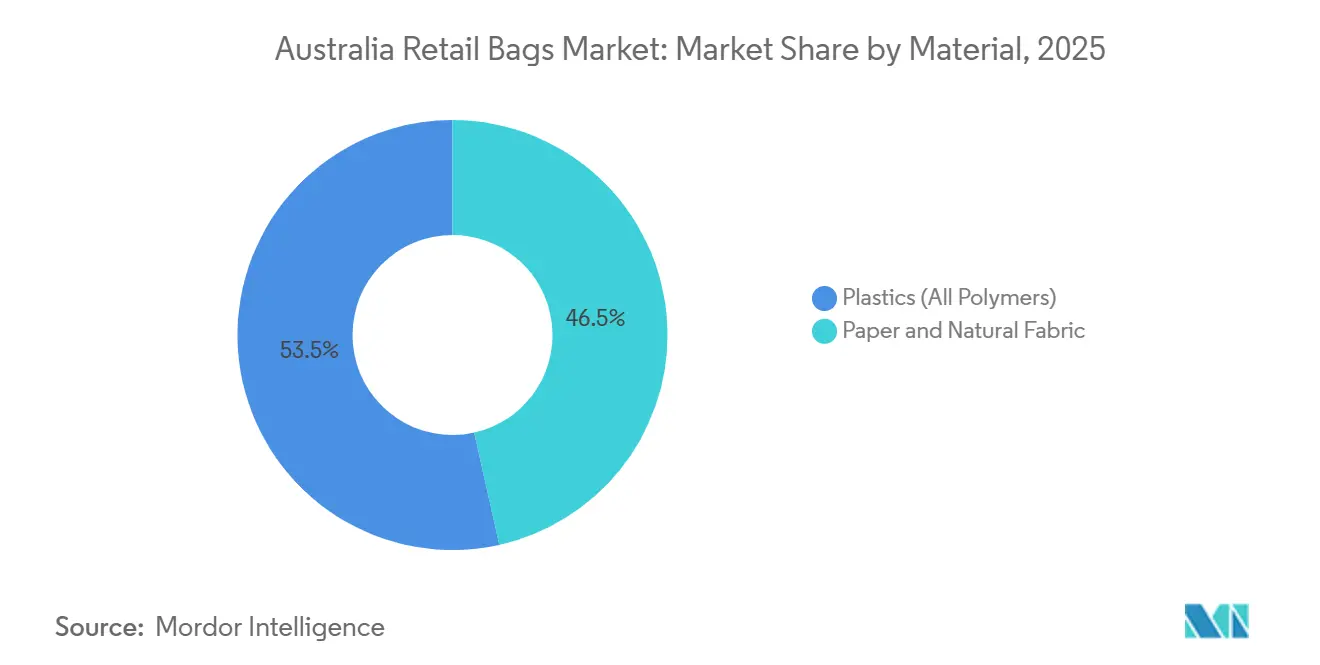
- Por material, los plásticos dominaron con el 53.48 % de la participación de mercado de bolsas minoristas de Australia en 2025, mientras que se proyecta que las alternativas de papel y tejidos naturales registren la CAGR más alta del 5.83 % hasta 2031.
- Por tipo de bolsa, los formatos desechables representaron el 61.18 % del tamaño del mercado de bolsas minoristas de Australia en 2025, aunque se espera que las bolsas reutilizables se expandan a una CAGR del 6.21 % hasta 2031.
- Por canal de distribución, el comercio minorista fuera de línea capturó el 77.62% de los ingresos de 2025, mientras que se prevé que el comercio minorista en línea lidere el crecimiento a una CAGR del 6.84% entre 2026 y 2031.
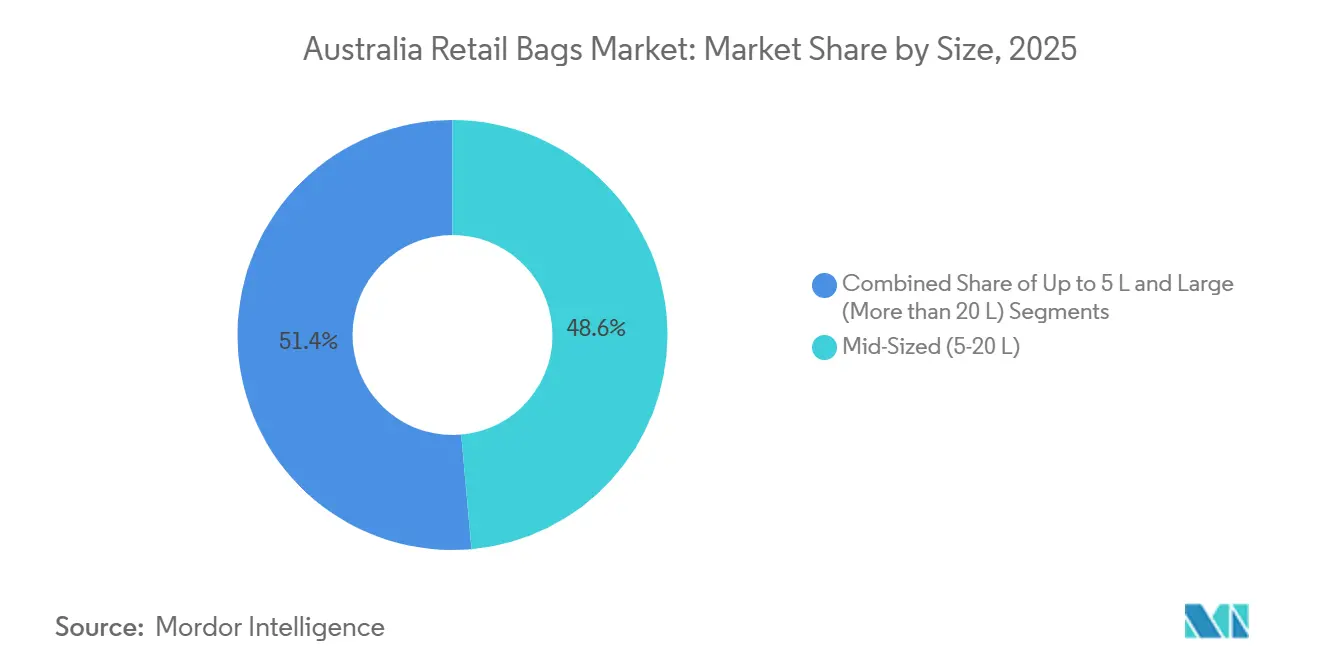
- Por tamaño, las bolsas medianas de 5 a 20 litros representaron el 48.59 % de la demanda en 2025, y las bolsas grandes de más de 20 litros están avanzando a una CAGR del 5.91 %.
- Por industria de usuario final, las tiendas de comestibles y de conveniencia generaron el 42.46 % de los ingresos en 2025, pero el servicio de comidas está posicionado para la CAGR más rápida del 6.33 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado australiano de bolsas para la venta al por menor
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las prohibiciones de plásticos de un solo uso en los estados australianos | + 1.20% | Nacional, con aplicación temprana en Nueva Gales del Sur, Victoria, Queensland, Australia Occidental y Australia Meridional. | Mediano plazo (2-4 años) |
| El crecimiento de la entrega de comida en línea exige envases para llevar | + 0.90% | Nacional, concentrado en las áreas metropolitanas de Sídney, Melbourne y Brisbane. | Corto plazo (≤ 2 años) |
| El sector minorista avanza hacia iniciativas de marca sostenibles | + 0.70% | Nacional, liderado por Woolworths, Coles, IGA | Mediano plazo (2-4 años) |
| Aumento de la adopción de bibliotecas con bolsas compartidas en áreas metropolitanas | + 0.30% | Metropolitano de Sídney, Melbourne, Monash | Largo plazo (≥ 4 años) |
| Aparición de recubrimientos de barrera compostables en casa que mejoran la durabilidad de las bolsas de papel | + 0.80% | Nacional, con adopción temprana en servicios de alimentación y venta minorista premium | Mediano plazo (2-4 años) |
| Los programas piloto de economía circular de los principales supermercados impulsan la demanda de bolsas reutilizables | + 0.60% | Nacional, con el grupo de trabajo sobre plásticos blandos de Woolworths, Coles y ALDI como base | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las prohibiciones de plásticos de un solo uso en los estados australianos
Las jurisdicciones australianas endurecieron las leyes de reducción de plásticos entre 2024 y 2025, creando una cascada de plazos de cumplimiento. Nueva Gales del Sur publicó el Plan de Plásticos 2.0 en noviembre de 2025, que programa la eliminación gradual de bolsas adicionales a partir de 2026. [1] Autoridad de Protección Ambiental de Nueva Gales del Sur, “Reducción de Plásticos”, epa.nsw.gov.au Victoria y Queensland están financiando infraestructura y subsanando las deficiencias en la aplicación de la ley, mientras que la consulta federal muestra un apoyo del 65 % de las partes interesadas a la responsabilidad extendida obligatoria del productor. Estos mandatos superpuestos están impulsando a los minoristas a adoptar bolsas de papel y compostables certificadas, pero también estándares fragmentados, lo que aumenta la complejidad del inventario y los costos de etiquetado. La Organización Australiana del Pacto de Envases registró un aumento al 31 % de contenido reciclado en los envases de plástico durante 2024, pero el tonelaje absoluto de plástico disminuyó solo marginalmente, lo que subraya la magnitud de la transición que aún se requiere. [2] Sociedad Australiana de Conservación Marina, “Informe de Auditoría de Plásticos en Supermercados Australianos 2025”, marineconservation.org.au
El crecimiento de la entrega de comida en línea exige envases para llevar
Los pedidos de comida para llevar en línea se dispararon a una tasa compuesta del 15.3 % de 2019 a 2023, alcanzando los 9.19 millones de USD, mientras que los ingresos por entrega aumentaron un 22.6 % anual hasta los 4.70 millones de USD. [3] Agricultura y Agroalimentación de Canadá, “Análisis de tendencias del sector: servicio de alimentos en Australia”, agriculture.canada.ca Las transacciones de servicio en el automóvil crecieron a 2.99 millones de USD en 2023 y están en camino de alcanzar los 4.32 millones de USD para 2028, lo que impulsa la demanda de bolsas a prueba de manipulaciones, aisladas y apilables que preservan la temperatura e integridad del producto en el transporte. Se proyecta que los restaurantes de servicio limitado, que dependen en gran medida del embalaje, aumenten un 5.7 % anual hasta 2028. Aunque los operadores necesitan especificaciones de bolsas avanzadas, los márgenes de los restaurantes del 3.8 % y los márgenes de las cafeterías del 3.3 % restringen su disposición a pagar primas, lo que obliga a los convertidores a equilibrar el rendimiento con la asequibilidad. [4] Comisión de Trabajo Justo, “Presentación – Asociación Australiana de Restaurantes y Cafeterías”, fwc.gov.au
El sector minorista avanza hacia iniciativas de marca sostenibles
Los supermercados están integrando sus compromisos de reducción de plástico en el valor de su marca para satisfacer las expectativas de consumidores e inversores. Woolworths redujo el plástico virgen en 3,200 toneladas y alcanzó un 31 % de plástico reciclado en toda su cartera de envases en 2025, mientras que Coles lanzó su Marco de Envases R3, que se centra en la desviación y el contenido reciclado. La Comisión Australiana de Competencia y Consumo autorizó a Woolworths, Coles y ALDI a formar el Grupo de Trabajo sobre Plásticos Blandos, que deberá presentar actualizaciones trimestrales hasta julio de 2026. Las bandejas compostables de caña de azúcar y los envases de sushi de papel con revestimiento acuoso de BioPak han llegado a los pasillos de panadería, marisco y platos preparados, demostrando un rendimiento similar al del plástico. Sin embargo, una auditoría reveló que el 73 % de los productos a granel tenía un precio superior al de los preenvasados, lo que refuerza la dependencia de los productos de un solo uso y pone de manifiesto la falta de coherencia entre el discurso de sostenibilidad y la estrategia de venta.
Aparición de recubrimientos de barrera compostables en casa que mejoran la durabilidad de las bolsas de papel
Los avances en la ciencia de los biopolímeros han dado lugar a recubrimientos a prueba de fugas y resistentes a la grasa que cumplen con los estándares de compostabilidad doméstica AS5810 y NFT51-800. Las tazas de café revestidas con polihidroxialcanoato de BioPak y las tapas de fibra vegetal sin PFAS ilustran cómo las barreras acuosas y de base biológica ahora manejan líquidos calientes y alimentos grasosos sin laminados de origen fósil. Los proyectos piloto en minoristas muestran que las bolsas de papel con estos recubrimientos resisten la condensación de la cadena de frío, ampliando su aplicabilidad más allá de los productos secos. El Instituto Australiano de Ciencia y Tecnología de los Alimentos informa sobre una creciente demanda de consultores que puedan validar la vida útil y el cumplimiento normativo de los formatos compostables. Sin embargo, la recolección irregular de compost en la acera limita la certeza del final de la vida útil fuera de jurisdicciones como Australia Meridional, lo que modera su adopción donde las vías de eliminación siguen siendo inciertas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del papel kraft y la resina | -0.60% | Nacional, con exposición a los mercados globales de pulpa y petroquímicos | Corto plazo (≤ 2 años) |
| Predominio de alternativas importadas de bajo costo de Asia | -0.50% | Nacional, concentrado en segmentos minoristas y de servicios de alimentación sensibles a los precios | Mediano plazo (2-4 años) |
| Infraestructura de reciclaje limitada para laminados multicapa de papel y plástico | -0.30% | Nacional, con brechas agudas en áreas regionales y remotas | Largo plazo (≥ 4 años) |
| Costos de adaptación de las pequeñas empresas a la normativa sobre bolsas reutilizables | -0.20% | Nacional, con mayor carga para cafés, restaurantes y pequeños comercios independientes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del papel kraft y la resina
Los precios spot de la pulpa kraft blanqueada de madera blanda y del polietileno experimentaron fuertes fluctuaciones durante 2024-2025, debido a las fluctuaciones de los mercados energéticos, lo que redujo los márgenes de los convertidores justo cuando la demanda de bolsas se orientaba hacia el papel. Los productores locales suelen carecer de contratos a largo plazo con las materias primas, por lo que los aumentos repentinos en los costos de la pulpa o la resina no pueden compensarse rápidamente mediante ajustes en los precios minoristas. Las ampliaciones de capacidad petroquímica en Asia deprimieron los precios de la resina de forma intermitente, pero las interrupciones en el transporte revirtieron la tendencia a principios de 2025, lo que amplió la incertidumbre presupuestaria. Los reducidos márgenes de los servicios de alimentación impiden que los restaurantes absorban los aumentos en los costos de los envases, por lo que los convertidores se arriesgan a perder volumen si los aumentos de precios superan la tolerancia de los operadores. El informe de sostenibilidad de 2024 de BioPak reconoce con franqueza la volatilidad de las materias primas como un desafío estratégico, incluso mientras busca reducir las emisiones de alcance 1.
Predominio de alternativas importadas de bajo costo de Asia
Las fábricas chinas y vietnamitas disfrutan de eficiencias de escala y menores costos laborales, lo que les permite fijar precios de plástico ligero y producir bolsas entre un 15 % y un 25 % por debajo de sus equivalentes nacionales. Las importaciones inundan los niveles de productos básicos, obligando a los convertidores locales a competir principalmente en la capacidad de respuesta del servicio o las características de sostenibilidad. La investigación de la Cámara de Representantes federal sobre la fabricación de alimentos y bebidas observó que los compradores nacionales siguen optando por las opciones de menor costo a pesar de que Australia se considera limpia y ecológica. El exceso de oferta barata exacerba los volúmenes de basura; la auditoría de 2025 muestra que los envases representan el 57.8 % de la basura registrada. La responsabilidad extendida del productor, pendiente con tarifas ecomoduladas, podría internalizar los costos ambientales, reduciendo la brecha de precios, pero su implementación a nivel nacional aún está en fase de consulta.
Análisis de segmento
Por material: Las alternativas al papel ganan terreno a pesar del dominio del plástico
Los plásticos mantuvieron una participación del 53.48% en el mercado australiano de bolsas para la venta minorista en 2025 gracias a su rentabilidad y resistencia a la humedad. Los volúmenes de tereftalato de polietileno reciclado aumentaron a la par con los compromisos de los supermercados con el uso de contenido reciclado, mientras que el polietileno de alta y baja densidad se mantuvo como un producto básico para las bolsas de caja y de productos frescos. Sin embargo, se espera que los formatos de papel y tejidos naturales registren el mayor crecimiento anual, del 5.83%, a partir de 2026, lo que refleja la presión regulatoria y los objetivos de sostenibilidad del sector minorista. Se proyecta que el tamaño del mercado australiano de bolsas para la venta minorista de papel y tejidos naturales se amplíe a medida que las bandejas de papel con revestimiento acuoso, las tapas de fibra vegetal sin PFAS y las bandejas de panadería de pulpa de caña de azúcar superen los obstáculos de rendimiento que antes dominaba el plástico.
La demanda de plástico persistirá donde la resistencia a la tracción y el rendimiento de barrera sean críticos; sin embargo, las prohibiciones estatales limitan el crecimiento futuro. Los minoristas están implementando pasillos de productos sin bolsa y vendiendo productos sueltos, aunque los sobreprecios aún desalientan la reducción del uso de plástico. Las bolsas reutilizables de polipropileno siguen aprovechando las ventajas de durabilidad, especialmente en los programas de fidelización de supermercados. Los tejidos naturales como el algodón y el yute ocupan nichos premium, donde la narrativa de marca compensa los mayores costos. A medida que se endurece la legislación, es probable que los transformadores mezclen polímeros reciclados con biopolímeros avanzados para mantener el rendimiento y reducir el contenido fósil, lo que segmentará aún más las opciones de materiales en el mercado australiano de bolsas para el comercio minorista.
Por tipo de bolsa: los formatos reutilizables se aceleran a medida que los desechables se estancan
Las bolsas desechables aún representaban el 61.18 % del volumen de 2025, pero el crecimiento se está estancando a medida que las regulaciones y la confianza del consumidor favorecen la reutilización. Se prevé que la cuota de mercado de las bolsas reutilizables en el comercio minorista australiano aumente de forma constante, gracias a los programas de recompra en supermercados y a los programas piloto de recogida en tienda autorizados por la ACCC. Coles y Woolworths planean estandarizar las bolsas reutilizables e introducir estándares de diseño para el reciclaje para 2027, lo que podría reducir aún más el volumen de bolsas desechables.
La dependencia de las bolsas de un solo uso en los servicios de alimentación sigue siendo alta, ya que la higiene y la comodidad prevalecen sobre las preocupaciones ambientales. El crecimiento de las entregas en línea, especialmente en áreas metropolitanas, acentúa la demanda de plásticos a prueba de fugas y con precinto de seguridad o híbridos de papel aislante. Los proyectos piloto de bolsas reutilizables en cadenas de comida rápida se encuentran en sus primeras etapas, pero enfrentan obstáculos logísticos, especialmente en los flujos de trabajo de devolución y saneamiento de bolsas. Los convertidores que se enfocan en el segmento reutilizable se están diferenciando mediante telas de polipropileno con mayor densidad de g/m² (GSM), códigos QR integrados para la trazabilidad y programas de devolución de ciclo cerrado, lo que subraya una transición hacia modelos de ingresos basados en servicios dentro del mercado australiano de bolsas para el comercio minorista.
Por canal de distribución: el comercio minorista offline mantiene su cuota de mercado mientras el online se acelera
Las tiendas físicas generaron el 77.62 % del valor en 2025, lo que refleja la presencia en las cajas físicas, donde las compras de bolsas son habituales. Los precios promocionales de las bolsas reutilizables de polipropileno en las cajas de los supermercados fomentan la compra impulsiva, mientras que los puntos de recogida de plástico blando en tienda contribuyen a impulsar un mensaje circular. Se prevé que el tamaño del mercado australiano de bolsas para la venta al por menor, aportado por el comercio online, crezca a un ritmo más rápido, con un 6.84 % anual, impulsado por la expansión del comercio electrónico de alimentación y los centros logísticos de tiendas oscuras.
Actualmente, los comercios de alimentación en línea sobreempaquetan sus pedidos para minimizar los daños durante el transporte, a menudo utilizando bolsas adicionales. Grupos de defensa presionan para que se exijan opciones de exclusión voluntaria y se informe sobre el empaque, y cualquier regulación resultante podría frenar el uso excesivo de bolsas. Los modelos de comercio rápido que utilizan microalmacenes se basan en bolsas de plástico aislantes que estabilizan la temperatura durante periodos de entrega de 15 a 30 minutos. El éxito de la diferenciación en los canales en línea probablemente dependerá de diseños optimizados para la entrega, como bases cuadradas con fuelle y paneles aislantes integrados, que ofrecen nuevos nichos de volumen dentro del mercado australiano de bolsas para la venta al por menor.
Por tamaño: las bolsas medianas lideran, los formatos grandes ganan terreno
Las bolsas de entre 5 y 20 litros representaron el 48.59 % de la demanda en 2025 gracias a su versatilidad en aplicaciones para supermercados y comida para llevar. Se proyecta que el tamaño del mercado australiano de bolsas para minoristas de formatos grandes superiores a 20 litros crezca un 5.91 % anual a medida que aumentan los pedidos de comestibles a granel y los usos industriales. Los minoristas que envasan múltiples productos refrigerados en menos bolsas de mayor tamaño reducen el tiempo de preparación y los costos de film retráctil, lo que impulsa el desplazamiento del volumen hacia el segmento de mayor capacidad.
Las bolsas para productos pequeños y panadería se enfrentan a un escrutinio regulatorio más riguroso y al aumento de los costos unitarios, lo que podría impulsar la demanda de bolsas de tamaño mediano que consolidan artículos sueltos. Los clientes industriales requieren bolsas grandes y resistentes a la perforación para textiles y materiales de construcción. Las marcas están experimentando con asas elásticas de material reciclado y costuras inferiores reforzadas para aumentar la capacidad de carga, lo que indica mejoras técnicas en el mercado australiano de bolsas para el comercio minorista.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el servicio de alimentos supera al de comestibles a medida que aumenta el servicio a domicilio
Los supermercados y las tiendas de conveniencia representaron el 42.46 % de las ventas en 2025; sin embargo, el sector de servicios de alimentación se encamina a una tasa de crecimiento anual compuesta (TCAC) del 6.33 %, líder en el mercado, hasta 2031. Los autoservicios y las aplicaciones de entrega a domicilio han consolidado la dependencia de las bolsas de un solo uso para comidas calientes, bebidas y cajas combinadas. La industria australiana de bolsas para el comercio minorista también abastece a casi 56 000 restaurantes y cafeterías, donde los márgenes ajustados impulsan la demanda de soluciones a precios competitivos. Las cadenas de servicio limitado negocian contratos nacionales, desviando el volumen hacia empresas de conversión capaces de realizar entregas justo a tiempo y mantener una imagen de marca consistente.
El crecimiento del mercado de comestibles se mantiene estable gracias a la inversión de los minoristas en la comercialización de bolsas reutilizables e incentivos digitales de fidelización. Sin embargo, los consumidores, preocupados por el precio, reemplazan con frecuencia las bolsas de polipropileno que pierden, lo que reduce las ganancias en sostenibilidad. Los usuarios industriales y comerciales contribuyen a una demanda nicho, pero estable, de bolsas de alta resistencia en servicios de lencería, productos químicos y suministros agrícolas, lo que amplía las oportunidades de diversificación para los fabricantes en el mercado australiano de bolsas para la venta al por menor.
Análisis geográfico
Nueva Gales del Sur mantiene su liderazgo con una cuota de mercado del 38.15 %, respaldada por la concentrada base minorista y corporativa de Sídney, donde la rotación de bolsas se mantiene elevada. La adaptación regulatoria posterior a 2022 impulsó una rápida transición del HDPE al papel y al rPET, lo que inicialmente impuso una carga sobre las cadenas de suministro, pero finalmente armonizó las normas de especificación en todo el estado. Victoria le sigue, impulsada por el panorama minorista multicanal de Melbourne y su proximidad a importantes plantas de procesamiento de fibra, que reducen el coste del transporte de las bolsas de papel.
La adopción temprana de la legislación aceleró la maduración de los hábitos de consumo, lo que permitió a los minoristas implementar soluciones piloto de fidelización reutilizables que posteriormente se implementaron en todo el país. La afluencia de turistas refuerza la demanda de transportines de recuerdo, mientras que los sectores minero, agrícola y logístico impulsan los pedidos industriales a granel.
La demanda de bolsas en Australia Occidental alcanza su punto máximo en torno a los centros de aprovisionamiento de las ciudades mineras y los centros comerciales de Perth, pero las distancias de envío inflan los costos de envío, lo que aumenta la dependencia de las importaciones. Australia Meridional aprovecha su liderazgo histórico en la prohibición de bolsas para fomentar la transformación de papel a pequeña escala que abastece a los supermercados locales. La marca de ecoturismo de Tasmania impulsa las ventas de papel reciclado de alta calidad, aunque su población limitada modera los volúmenes absolutos. Las políticas de contratación pública del Territorio de la Capital Australiana exigen un alto contenido reciclado, lo que ofrece volúmenes contractuales estables para los proveedores que cumplen con las normas.
Panorama regulatorio
La normativa australiana sobre bolsas de plástico para el comercio minorista se rige por medidas federales, estatales y territoriales que penalizan cada vez más los plásticos de un solo uso y refuerzan la responsabilidad en la gestión de envases. A nivel federal, la Ley Nacional de Protección del Medio Ambiente (Materiales de Envases Usados) de 2011 establece obligaciones relacionadas con la recuperación de envases usados, mientras que el Departamento de Cambio Climático, Energía, Medio Ambiente y Agua (DCCEEW) está impulsando una reforma de los envases que prioriza el diseño circular y los resultados de la recuperación. En Nueva Gales del Sur, el Plan de Plásticos 2.0 (publicado en noviembre de 2025) prevé la eliminación gradual de algunos envases a partir de 2026, lo que añade otra capa de cumplimiento para los minoristas que operan a nivel nacional.
Para las bolsas y revestimientos para venta minorista en contacto con alimentos utilizados en supermercados y servicios de alimentación, los requisitos de Food Standards Australia New Zealand (FSANZ) bajo el Código de Normas Alimentarias (incluida la Norma 3.2.2) influyen en la selección de materiales y los controles de contaminación. Las normas de etiquetado e información al consumidor, incluida la Ley Australiana del Consumidor y los requisitos de Etiquetado de Alimentos del País de Origen bajo la Norma de Información de Etiquetado de Alimentos del País de Origen de 2016, agregan requisitos operativos para los productos envasados y afectan los formatos de envasado utilizados en los estantes y en las cajas. El impulso político en torno a la responsabilidad extendida del productor también es visible a nivel nacional, con un Proyecto de Ley de Esquema de Responsabilidad Extendida del Productor para Envases (No Time to Waste) 2026 presentado en el Senado el 13 de mayo de 2026 y remitido a comisión con fecha de informe del 6 de agosto de 2026, reforzando la dirección de viaje hacia marcos de administración basados en tarifas y desempeño.
Panorama competitivo
El mercado australiano de bolsas para la venta al por menor está moderadamente concentrado, con empresas consolidadas como Detmold Group, Visy Industries y Amcor, que aprovechan fábricas integradas de papel y film para abastecer a las cadenas nacionales de supermercados. BioPak, proveedor especializado en compostables, registró un aumento del 300 % en la demanda de productos a base de caña de azúcar en dos años y amplió su alcance con la adquisición de Huskee y Decent Packaging en 2024, creando así el Grupo BioPak, que ofrece portafolios compostables y reutilizables. Better Packaging Co. y Opal Packaging se centran en los nichos premium de comercio electrónico e industrial, respectivamente, y suelen asociarse con empresas disruptivas como Great Wrap, que distribuye envoltorios para palés compostables certificados bajo una alianza exclusiva con Opal.
La presión importadora de China y Vietnam continúa reduciendo los márgenes, lo que impulsa a los convertidores locales a automatizar las líneas de producción y a buscar la certificación de contenido reciclado. Los minoristas exigen cada vez más auditorías a los proveedores sobre trazabilidad, prácticas laborales y divulgación de emisiones de carbono, lo que aumenta las barreras de entrada.
La innovación se está orientando hacia formatos listos para la entrega con aislamiento modular, rastreadores de temperatura con etiquetas inteligentes e instrucciones de reciclabilidad con código QR, lo que ofrece un margen de maniobra para nuevos participantes. Colaboraciones estratégicas, como grupos de trabajo de reciclaje respaldados por supermercados y alianzas en el ámbito de la ciencia de los materiales, demuestran que la alineación del ecosistema, en lugar de la mera escala, se está convirtiendo en un factor diferenciador decisivo en el mercado australiano de bolsas para la venta al por menor.
Líderes de la industria de bolsas para minoristas de Australia
Grupo Detmold Pty Ltd.
United Paper Pty Ltd.
Gispac Pty Ltd.
Industrias Nacionales del Pacífico Pty Ltd.
Bag People Pty Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Detpak, filial del Grupo Detmold, inauguró una planta de fabricación de 16,300 metros cuadrados en Spartanburg, Carolina del Sur, para abastecer a sus clientes norteamericanos con envases de papel de producción local. La planta comenzó su producción a pleno rendimiento en agosto de 2026.
- Febrero de 2026: Detmold Group informó sobre los avances en su plan estratégico de sostenibilidad para el período 2025-2050, que incluye la instalación de paneles solares en los tejados de Regency Park (Australia) y Heshan (China). Asimismo, recibió una calificación C del Carbon Disclosure Project.
- Junio de 2025: Detmold Group inició la construcción de su nueva sede mundial en Regency Park, Adelaida, cuya finalización está prevista para octubre de 2026, con el objetivo de consolidar ocho ubicaciones en el área metropolitana. El traslado consolida ocho ubicaciones en el área metropolitana.
Alcance del informe del mercado australiano de bolsas para la venta al por menor
El informe del mercado australiano de bolsas para minoristas está segmentado por material (papel y telas naturales, plásticos), tipo de bolsa (bolsas reutilizables, bolsas desechables), canal de distribución (venta física, venta en línea), tamaño (hasta 5 L, tamaño mediano de 5 a 20 L, tamaño grande > 20 L), sector de consumo final (servicios de alimentación, supermercados y tiendas de conveniencia, industria y comercio, hostelería y turismo, otros sectores de consumo final) y ubicación geográfica (Australia). Las previsiones de mercado se expresan en valor (USD).
| Papel y Tejido Natural |
| Plásticos (HDPE, LDPE, PP, rPET, etc.) |
| Bolsas reutilizables |
| Bolsas desechables |
| Venta minorista fuera de línea (en tienda) |
| Ventas en línea |
| Hasta 5L |
| Tamaño mediano (5-20 L) |
| Grande (>20 L) |
| Servicio de comida |
| Tiendas de abarrotes y conveniencia |
| Industrial y comercial |
| Turismo. |
| Otras industrias de usuarios finales |
| Por material | Papel y Tejido Natural |
| Plásticos (HDPE, LDPE, PP, rPET, etc.) | |
| Por tipo de bolsa | Bolsas reutilizables |
| Bolsas desechables | |
| Por canal de distribución | Venta minorista fuera de línea (en tienda) |
| Ventas en línea | |
| Por tamaño | Hasta 5L |
| Tamaño mediano (5-20 L) | |
| Grande (>20 L) | |
| Por industria del usuario final | Servicio de comida |
| Tiendas de abarrotes y conveniencia | |
| Industrial y comercial | |
| Turismo. | |
| Otras industrias de usuarios finales |
Preguntas clave respondidas en el informe
¿Qué tan grande será la demanda de bolsas minoristas en Australia en 2031?
Se proyecta que el mercado australiano de bolsos minoristas alcanzará los USD 1.41 millones para 2031, expandiéndose a una CAGR del 5.28 % a partir de 2026.
¿Qué materiales de bolsas están creciendo más rápidamente en el uso minorista australiano?
Se pronostica que las bolsas de papel y de tela natural registrarán el mayor crecimiento anual del 5.83 % hasta 2031 a medida que se endurecen las prohibiciones estatales sobre los plásticos de un solo uso.
¿Qué impulsa el fuerte aumento del consumo de bolsas en el sector de servicios de alimentación?
La rápida expansión de la entrega de alimentos en línea y las transacciones en el auto está impulsando la demanda de bolsas aislantes a prueba de manipulaciones que protejan la calidad de las comidas.
¿Cómo están respondiendo los supermercados a la presión regulatoria sobre los plásticos?
Cadenas como Woolworths y Coles están aumentando el contenido reciclado, lanzando programas de bolsas reutilizables y coordinando la recolección de plástico blando bajo un grupo de trabajo autorizado por la ACCC.
¿Las importaciones están afectando a los fabricantes locales de bolsos?
Sí, las bolsas de plástico de bajo costo procedentes de China y Vietnam rebajan los precios internos hasta en un 25%, lo que presiona a los convertidores australianos a innovar y automatizar para seguir siendo competitivos.
¿Qué innovaciones están surgiendo para mejorar la sostenibilidad de las bolsas?
Los recubrimientos de barrera compostables en el hogar, las películas degradables en el medio marino y las etiquetas de trazabilidad con código QR se encuentran entre los avances clave que están llegando a las pruebas comerciales.


