

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
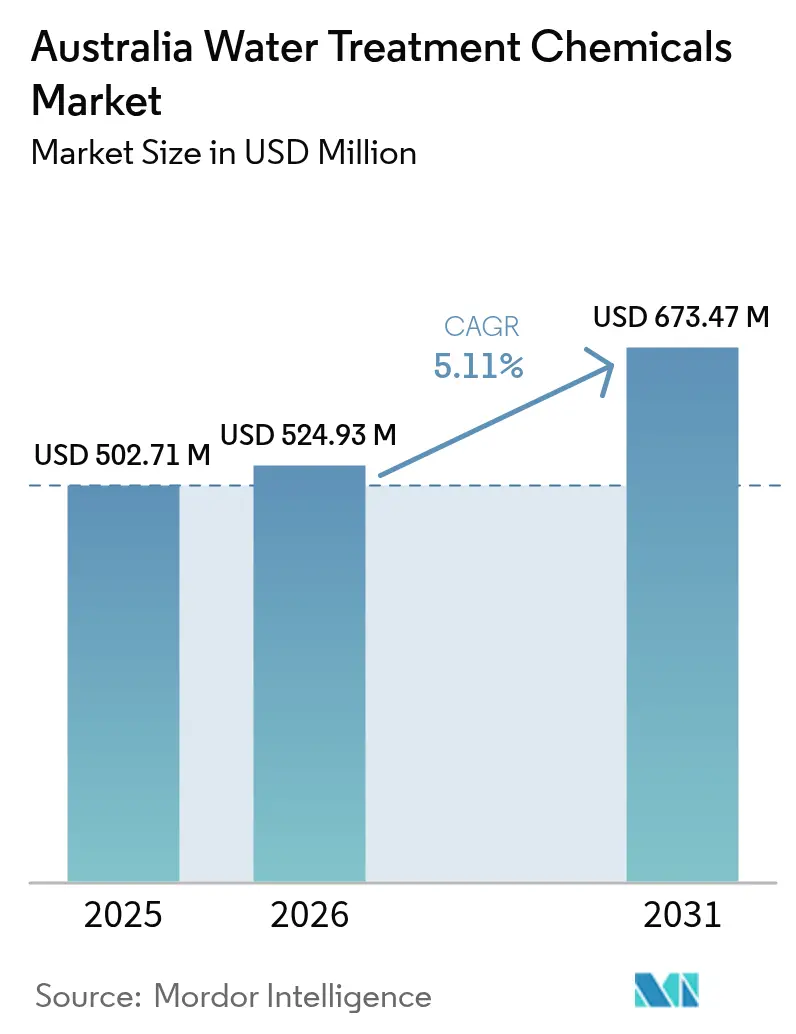
| Tamaño del mercado (2026) | USD 524.93 Million |
| Tamaño del mercado (2031) | USD 673.47 Million |
| Tasa de crecimiento (2026 - 2031) | 5.11% CAGR |
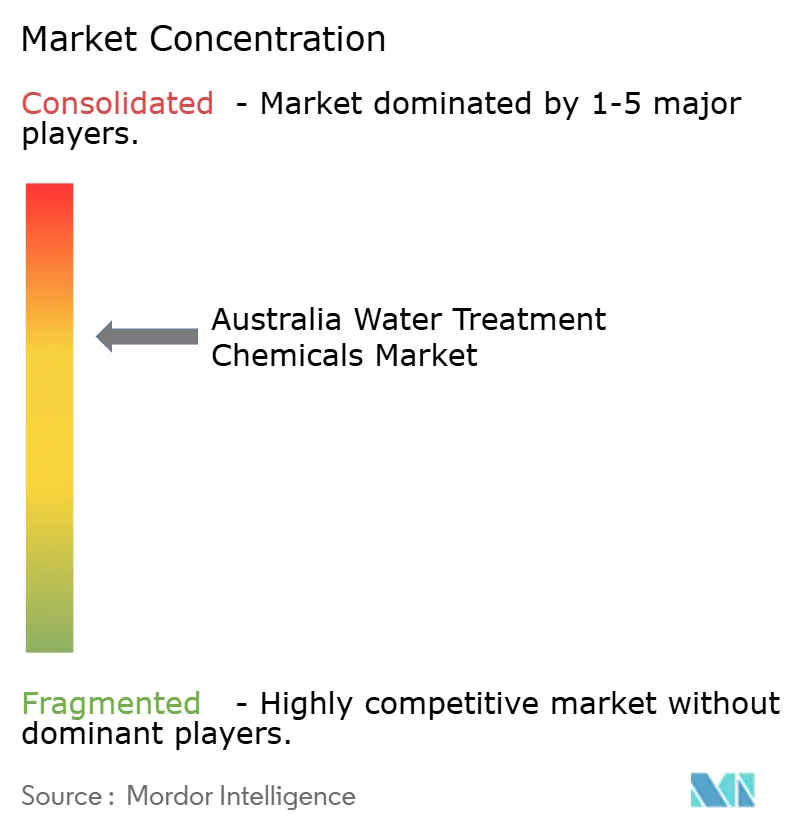
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado australiano de productos químicos para el tratamiento del agua por Mordor Intelligence
Se espera que el tamaño del mercado australiano de productos químicos para el tratamiento del agua aumente de 502.71 millones de dólares en 2025 a 524.93 millones de dólares en 2026 y alcance los 673.47 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.11 % entre 2026 y 2031. Su adopción se ve impulsada por los límites de vertido de nutrientes, que ahora limitan el nitrógeno total a 3-5 mg/L y el fósforo total a 0.5-1.0 mg/L en las plantas municipales de Nueva Gales del Sur; una drástica reducción de los niveles permitidos de sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS); y la ola de renovación que arrasa la flota de desalinización del país. Los operadores mineros están adoptando circuitos de agua de circuito cerrado para cumplir con las obligaciones de vertido cero, lo que permite un mayor consumo de antiincrustantes e inhibidores de corrosión. Mientras tanto, el retiro gradual de la energía a carbón limita la demanda de productos químicos para calderas, aunque el cierre aplazado de Eraring hasta 2027 ofrece un respiro de dos años. La inestabilidad de los precios de la sosa cáustica y el ácido clorhídrico ha mermado los márgenes de beneficio de las materias primas, pero los proveedores de coagulantes sin PFAS y plataformas de dosificación digital están cobrando primas a medida que las empresas de servicios públicos aceleran el gasto en cumplimiento normativo.
Conclusiones clave del informe
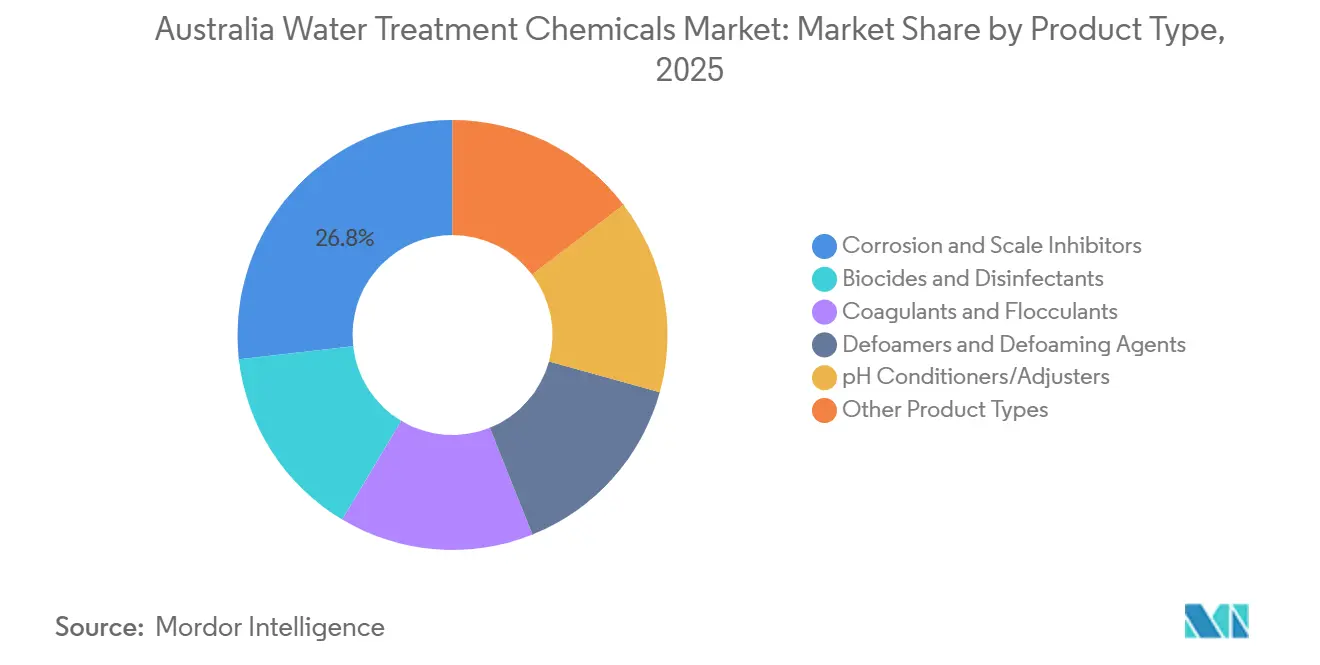
- Por tipo de producto, los inhibidores de corrosión e incrustaciones lideraron con el 26.79% de la participación de mercado de productos químicos para el tratamiento del agua de Australia en 2025, mientras que se espera que los biocidas y desinfectantes crezcan a una CAGR del 5.31% durante el período de pronóstico (2026-2031).
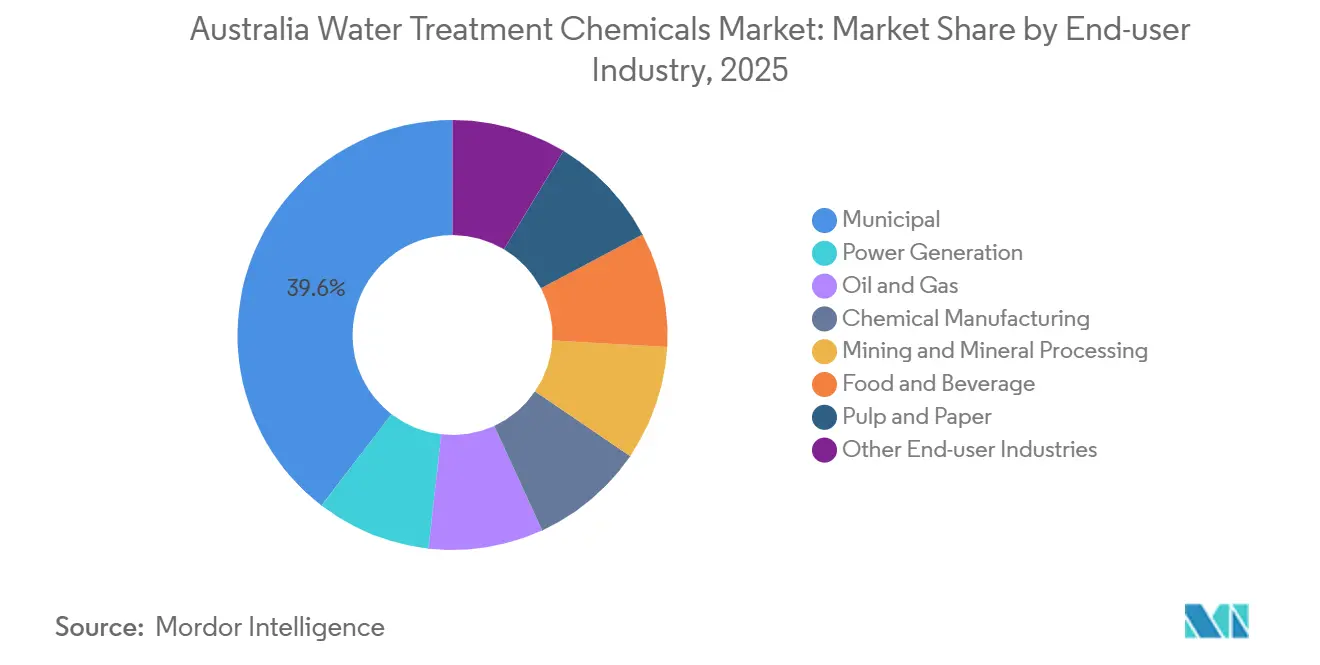
- Por industria de usuario final, el segmento municipal generó el 39.58 % de los ingresos en 2025 y se proyecta que se expandirá a una CAGR del 5.62 % durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado australiano de productos químicos para el tratamiento del agua
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ajustar los límites de vertido de nutrientes en las licencias de las plantas de tratamiento de aguas residuales municipales | + 1.2% | Nueva Gales del Sur, Queensland, Victoria | Mediano plazo (2-4 años) |
| Aceleración del cambio de presas de cenizas de carbón a presas de descarga cero de líquidos | + 0.8% | Nueva Gales del Sur, Queensland | Largo plazo (≥ 4 años) |
| Aumento de las reformas y ampliaciones de plantas desalinizadoras | + 1.5% | Nueva Gales del Sur, Australia Occidental, Australia Meridional | Mediano plazo (2-4 años) |
| Redes de distribución envejecidas que provocan mayores pérdidas por fugas | + 0.9% | Nacional, concentrado en Sídney, Melbourne y Brisbane | Largo plazo (≥ 4 años) |
| Aumento de la demanda de coagulantes adsorbentes impulsado por PFAS | + 1.3% | Adopción temprana nacional en Sídney, Perth y Adelaida | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||


Ajuste de los límites de vertido de nutrientes en las licencias de plantas de tratamiento de aguas residuales municipales
El marco Hawkesbury-Nepean de julio de 2025 limitó el nitrógeno total a 3-5 mg/L y el fósforo a 0.5-1.0 mg/L para plantas grandes, lo que obligó a Sydney Water a modernizar las etapas biológicas terciarias y aumentar la dosificación de cloruro férrico [1] Autoridad de Protección Ambiental de Nueva Gales del Sur, “Marco de Gestión de Nutrientes de Hawkesbury-Nepean”, epa.nsw.gov.au. Los estándares de Prácticas Líderes de Queensland imponen límites similares y ya han impulsado la eliminación del 94.2 % de nitrógeno en sitios del sureste de Queensland. Estos umbrales más estrictos aceleran la adquisición de mezclas de cloruro de polialuminio que logran la precipitación de fósforo al tiempo que minimizan el lodo, acortando los ciclos de recuperación de la inversión para los proveedores de productos químicos. Las mejoras de Liverpool y Glenfield dentro de la Alianza del Sistema Malabar por sí solas aumentarán la demanda anual de coagulante en más de 2,500 toneladas una vez que estén completamente en línea en 2028. Las empresas de servicios públicos que retrasen el cumplimiento enfrentan regímenes de sanciones y riesgo reputacional, lo que adelanta aún más el gasto en acondicionadores de pH y floculantes de polímero.
Aceleración del cambio de presas de cenizas de carbón a presas de descarga cero de líquidos
La contaminación de las aguas subterráneas, atribuida a antiguos estanques de cenizas, impulsó a la Autoridad de Protección Ambiental de Nueva Gales del Sur (NSW, por sus siglas en inglés) a exigir en 2024 la modernización de los evaporadores y cristalizadores de las centrales de carbón restantes. Los circuitos de descarga cero de líquidos consumen antiincrustantes e inhibidores de corrosión a un ritmo entre 3 y 5 veces superior al de las cuencas de sedimentación convencionales, a medida que aumentan las concentraciones de salmuera. Las remodelaciones en Eraring y Vales Point deben completarse antes de los cierres programados, lo que reduce la inversión de capital y garantiza contratos plurianuales de productos químicos especializados. Si bien el manejo de cenizas secas puede eliminar por completo la química húmeda, los costos de los proyectos superiores a los 50 millones de dólares están llevando a la mayoría de los operadores hacia soluciones químicas durante la vida útil de la planta. Los formuladores que demuestran la certificación 60 de la Fundación Nacional de Saneamiento/Instituto Nacional Americano de Normas (NSF/ANSI, por sus siglas en inglés) bajo condiciones de alta salinidad están logrando acuerdos que los protegen de las fluctuaciones en los precios de las materias primas.
Aumento de las renovaciones y ampliaciones de plantas desalinizadoras
Sydney Water inició en marzo de 2026 la construcción de una ampliación de 250 ml/día de la planta de ósmosis inversa de agua de mar de Kurnell, un proyecto de 800 millones de dólares que duplicará la demanda de antiincrustantes y biocidas cuando comiencen a operar los nuevos trenes en 2028. La Water Corporation de Australia Occidental adjudicó a Kemira un suministro plurianual de 15 millones de dólares de cloruro de polialuminio y sulfato férrico para la planta Alkimos de 150,000 m³/día, cuya puesta en marcha está prevista para 2028. Los índices de recuperación de la desalinización del 40-50% intensifican la tendencia a la incrustación, lo que impulsa el uso de dosis más altas de inhibidores patentados a base de fosfonatos. El Ayuntamiento de Gold Coast abrió un estudio de viabilidad en mayo de 2025 para ampliar su planta, lo que indica un cambio permanente hacia la desalinización como suministro de carga base en lugar de una reserva para sequías. Cada renovación amplía el mercado australiano de productos químicos para el tratamiento del agua al incorporar clientes que necesitan formulaciones que cumplan con la NSF y con un bajo potencial de ensuciamiento de las membranas.
Redes de distribución envejecidas que provocan mayores pérdidas por fugas
Las tuberías principales de fibrocemento y hierro fundido, instaladas en la década de 1950, ahora representan tasas de pérdida de agua del 7-11% en las principales ciudades, lo que se traduce en más de 200 GL (gigalitros) de agua no contabilizada cada año. Los programas de reemplazo de tuberías requieren una inversión de capital intensiva, por lo que las empresas de servicios públicos inyectan inhibidores de corrosión a base de ortofosfato y zinc para prolongar la vida útil de los activos hasta una década. La Asociación Australiana del Agua estima que cada reducción del 1% en las fugas posterga USD 15 millones en inversiones de capital. Sin embargo, una transición gradual a tuberías principales de polietileno en suburbios de zonas verdes está reduciendo los volúmenes de inhibidores a largo plazo, concentrando el consumo en núcleos metropolitanos envejecidos. Los proveedores que ofrecen monitoreo de corrosión en tiempo real y productos químicos que cumplen con la norma AS/NZS (Norma Australiana/Neozelandesa) 4020 están obteniendo contratos marco que garantizan una demanda constante incluso mientras avanzan las mejoras en las tuberías físicas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Electrooxidación y UV-AOP como sustitutos libres de químicos | -0.7% | Adopción temprana a nivel nacional en sectores de aguas residuales industriales | Mediano plazo (2-4 años) |
| Volatilidad de los precios de la sosa cáustica y el HCl a granel | -0.5% | Nacional, concentrada en industrias con uso intensivo de productos químicos | Corto plazo (≤ 2 años) |
| Prohibiciones estatales sobre antiespumantes y surfactantes fluorados | -0.4% | Impacto nacional inmediato en sectores industriales y municipales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Electrooxidación y UV-AOP como sustitutos libres de químicos
Las plantas mineras y de bebidas están probando celdas de electrooxidación que generan radicales hidroxilo in situ, logrando una reducción del 85 % de sólidos disueltos sin reactivos externos durante una prueba en Queensland en 2024 [2] Industry Queensland, “Electro-oxidation Pilot Cuts Chemical Use,” industry.qld.gov.au . Los sistemas UV-AOP (Proceso de Oxidación Avanzada Basado en Ultravioleta) combinan lámparas ultravioleta con peróxido para la oxidación y desinfección simultáneas, lo que reduce los costos de eliminación de lodos y simplifica los permisos. Los desembolsos de capital de USD 0.5-2 millones por sistema y los reemplazos recurrentes de electrodos o lámparas frenan la sustitución mayorista, pero aún erosionan los volúmenes de productos químicos en nichos industriales de alto valor. Las empresas de servicios públicos municipales siguen siendo cautelosas con el mayor gasto inicial, preservando un mercado central para coagulantes y desinfectantes. Con el tiempo, las plantas híbridas que combinan el pretratamiento de electrooxidación con el pulido químico posterior pueden convertirse en la norma, reduciendo gradualmente la demanda general de reactivos.
Volatilidad de los precios de la sosa cáustica y el HCl a granel
Las fluctuaciones trimestrales del precio spot superiores al 15 % en 2025 presionaron a los operadores de desalinización y minería que dosifican más de 50 kg de cáustico por megalitro de agua tratada. Las plantas domésticas de cloro-álcali funcionan casi a plena capacidad, y las paradas programadas por mantenimiento dejan poco margen de maniobra. La dependencia de las importaciones expone a los compradores a picos en las tarifas de flete y al riesgo cambiario, lo que da lugar a contratos de seis a doce meses con cláusulas de escalada indexadas a la energía. Los usuarios finales están probando el carbonato de sodio y el hidróxido de magnesio como sustitutos parciales de los álcalis, pero los costos de formulación y las compensaciones en el rendimiento han ralentizado su adopción. Hasta que la nueva capacidad o la disminución de los precios de las energías renovables estabilicen el mercado de insumos, los operadores se enfrentarán a una incertidumbre presupuestaria que retrasa la aprobación de proyectos y limita el potencial de crecimiento del volumen a corto plazo del mercado australiano de productos químicos para el tratamiento del agua.
Análisis de segmento
Por tipo de producto: Inhibidores de corrosión de plomo, biocidas aceleran
Los inhibidores de corrosión e incrustaciones representaron el 26.79 % de la cuota de mercado de productos químicos para el tratamiento del agua en Australia en 2025, lo que refleja su importancia en circuitos de desalinización, torres de refrigeración y minería, donde la incrustación puede reducir a la mitad la vida útil de las membranas. La importancia de este segmento consolida el tamaño del mercado de productos químicos para el tratamiento del agua en Australia para los proveedores upstream, que continúan mejorando las mezclas de fosfonatos que toleran salmueras con alto contenido de sílice. Los biocidas y desinfectantes ocupan el segundo lugar en valor, pero el primero en crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.31 % durante el período de pronóstico (2026-2031), a medida que las empresas de servicios públicos migran del gas de cloro al hipoclorito de sodio, el dióxido de cloro y el ácido peracético para cumplir con los límites más bajos de subproductos de desinfección.
Los coagulantes y floculantes se benefician de la remediación de PFAS y las modernizaciones para la eliminación de nutrientes, siendo el cloruro de polialuminio el preferido para la reducción simultánea de turbidez y fósforo. Los acondicionadores y ajustadores de pH dependen en gran medida de la sosa cáustica y el ácido sulfúrico; la volatilidad ha impulsado en algunas plantas hacia el carbonato de sodio, aunque su adopción sigue siendo limitada. Los antiespumantes experimentaron interrupciones debido a la prohibición de PFAS, pero se están recuperando gracias a la solidez de las líneas de silicona recientemente certificadas. Las químicas de nicho, como los depuradores de oxígeno y los quelantes, siguen vinculadas a los ciclos de calderas de potencia y a las líneas de pulido industrial de boutique, disminuyendo gradualmente junto con el cierre de las centrales de carbón, pero estables dentro de las instalaciones de descarga cero de líquidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por industria usuaria final: predominio municipal, resiliencia minera
Los operadores municipales representaron el 39.58% de la demanda en 2025 y se proyecta que registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.62%, durante el período de pronóstico (2026-2031), impulsada por las expansiones de la desalinización, la dosificación para la mitigación de fugas y los cronogramas de cumplimiento de las normas sobre PFAS. Su volumen de compras consolida la base del mercado australiano de productos químicos para el tratamiento del agua, incluso si las plantas individuales suspenden periódicamente las compras durante las auditorías. La minería y el procesamiento de minerales ocupan el segundo lugar y se mantienen resilientes gracias a la expansión de la presa Olímpica, valorada en 6.5 millones de dólares, y al objetivo de reutilización del agua del 70% de Fortescue, ambos pilares de los contratos a largo plazo para inhibidores de corrosión, biocidas y antiincrustantes.
El uso de productos químicos en la generación de energía disminuye con el retiro de las unidades de carbón, aunque las extensiones temporales en Eraring y el mandato de cierre de los estanques de cenizas extienden la demanda residual hasta 2027. El sector de petróleo y gas se mantiene estable gracias al tratamiento de agua producida en plataformas marinas, mientras que la fabricación de productos químicos monitorea las tasas de utilización de refinerías y petroquímicas. Los procesadores de alimentos y bebidas, en particular las plantas de lácteos y refrescos, están incorporando sistemas de membrana y UV que requieren control de biopelículas, pero un menor uso de cloro. Los contribuyentes más pequeños, desde la electrónica hasta la farmacéutica, muestran ganancias superiores a la media a medida que los fabricantes instalan sistemas de enjuague de circuito cerrado para reducir las tarifas de agua dulce, lo que aumenta el volumen del mercado australiano de productos químicos para el tratamiento del agua.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Nueva Gales del Sur lidera la demanda actual, ya que la expansión de la desalinización de Sydney Water y la modernización de las cubiertas de nutrientes convergen, convirtiendo al estado en el mayor comprador individual de cloruro de polialuminio, sales férricas y biocidas especializados. Australia Occidental le sigue, impulsada por la construcción de la planta de Alkimos y el tratamiento de pozos de alta salinidad en los campamentos mineros de Pilbara, que, en conjunto, aumentan las necesidades de antiincrustantes e inhibidores de corrosión. El proyecto de agua de mar de la península de Eyre, de 5.3 GL/año, en Australia Meridional, junto con la expansión minera de BHP, posiciona al estado para la tasa de crecimiento anual compuesta (TCAC) regional más rápida entre 2026 y 2031. Victoria aporta un volumen significativo a través de la planta de desalinización de Wonthaggi, a la que recientemente se le asignó un pedido de 50 GL para 2025/26, y mediante la agresiva estrategia de dosificación de Melbourne para la reducción de fugas. Queensland mantiene un consumo estable gracias al cumplimiento de las cubiertas de nutrientes y la gestión de relaves mineros, pero registra un crecimiento más lento en comparación con los estados con mayor desalinización.
Las regiones rurales del Territorio del Norte y Tasmania representan volúmenes absolutos menores, pero ofrecen oportunidades de química especializada vinculadas a la gestión de embalses hidroeléctricos y el refinado de efluentes acuícolas. El tamaño del mercado australiano de productos químicos para el tratamiento del agua en estas zonas periféricas sigue siendo modesto, pero presenta un margen de crecimiento debido a las complejidades logísticas y la baja intensidad competitiva. En todas las jurisdicciones, las empresas de servicios públicos prefieren a los proveedores capaces de almacenar el producto en el país para mitigar los retrasos en las importaciones, una lección que se reforzó durante los cuellos de botella del transporte de mercancías en 2025.
Panorama competitivo
El mercado australiano de productos químicos para el tratamiento del agua está moderadamente consolidado. Grandes empresas globales como Ecolab, Kemira y Solenis aprovechan amplios catálogos de productos y tecnologías de dosificación digital, mientras que grupos nacionales como IXOM, Waterco e IWTS mantienen su cuota de mercado gracias a la fabricación local y un soporte técnico más rápido. Los nichos de mercado especializados, en particular los coagulantes sin PFAS y los antiespumantes de silicona, ofrecen márgenes de dos dígitos debido a la urgencia regulatoria y a la limitada competencia cualificada.
Líderes de la industria de productos químicos para el tratamiento del agua en Australia
Ecolab
solenis
SNF
ixom
Kemira
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2026: ACCIONA, en colaboración con Snowy Mountains Engineering Corporation (SMEC), firmó un acuerdo con Sydney Water, la mayor empresa de servicios de agua de Australia. Esta iniciativa, que abarca una década, busca fortalecer y ampliar la capacidad de tratamiento de aguas residuales de Sídney. Como resultado, se espera que esta expansión impulse la demanda de productos químicos para el tratamiento del agua en toda Australia.
- Noviembre de 2024: Centurion Group Ltd., con sede en Australia, presentó una nueva gama de productos químicos de Centurion Water and Wastewater Solutions, destinada a mejorar el rendimiento de la infraestructura de agua y aguas residuales.


Alcance del informe sobre el mercado australiano de productos químicos para el tratamiento del agua
El tratamiento del agua es un proceso que extrae o reduce el nivel de contaminantes y componentes indeseables del agua para hacerla apta para su uso. Los productos químicos utilizados en este método se denominan productos químicos para el tratamiento del agua. Los alguicidas, el cloro y el dióxido de cloro son algunos ejemplos de productos químicos para el tratamiento del agua.
El mercado de productos químicos para el tratamiento del agua está segmentado por tipo de producto e industria del usuario final. Por tipo de producto, el mercado está segmentado en biocidas y desinfectantes, coagulantes y floculantes, inhibidores de corrosión e incrustaciones, antiespumantes y agentes antiespumantes, acondicionadores/ajustadores de pH y otros tipos de productos. Por industria del usuario final, el mercado está segmentado en generación de energía, petróleo y gas, fabricación de productos químicos, minería y procesamiento de minerales, municipal, alimentos y bebidas, pulpa y papel, y otras industrias de usuarios finales. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (USD).
Por tipo de producto
| Biocidas y Desinfectantes |
| Coagulantes y Floculantes |
| Inhibidores de corrosión e incrustaciones |
| Antiespumantes y Agentes Antiespumantes |
| Acondicionadores/Ajustadores de pH |
| Otros tipos de productos |
Por industria del usuario final
| Generación de energía |
| Petróleo y Gas |
| Fabricación química |
| Minería y Procesamiento de Minerales |
| Municipal |
| Alimentos y Bebidas |
| Pulpa y Papel |
| Otras industrias de usuarios finales |
| Por tipo de producto | Biocidas y Desinfectantes |
| Coagulantes y Floculantes | |
| Inhibidores de corrosión e incrustaciones | |
| Antiespumantes y Agentes Antiespumantes | |
| Acondicionadores/Ajustadores de pH | |
| Otros tipos de productos | |
| Por industria del usuario final | Generación de energía |
| Petróleo y Gas | |
| Fabricación química | |
| Minería y Procesamiento de Minerales | |
| Municipal | |
| Alimentos y Bebidas | |
| Pulpa y Papel | |
| Otras industrias de usuarios finales |


Preguntas clave respondidas en el informe
¿Cuál será el gasto de Australia en productos químicos para el tratamiento del agua en 2031?
Se prevé que alcance los 673.47 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.11 % a partir de 2026.
¿Qué categoría de productos tiene actualmente la mayor participación?
Los inhibidores de corrosión e incrustaciones lideraron con el 26.79 % de los ingresos de 2025.
¿Qué está impulsando el crecimiento más rápido entre los tipos de productos?
Los biocidas y desinfectantes se benefician del cambio hacia la dosificación de dióxido de cloro y ácido peracético, avanzando a una CAGR del 5.31 % hasta 2031.
¿Por qué las empresas de servicios públicos municipales están aumentando las compras de productos químicos?
Las ampliaciones de desalinización a prueba de sequías, los plazos de remediación de PFAS y los límites de nutrientes más estrictos están aumentando simultáneamente la demanda de coagulantes, antiincrustantes y biocidas.
¿Cómo están cambiando las regulaciones PFAS las líneas de productos de los formuladores?
La prohibición de 2025 de PFOS, PFOA y PFHxS obligó a los proveedores a lanzar coagulantes y antiespumantes libres de PFAS, abriendo nichos premium para alternativas certificadas.
Última actualización de la página:



