

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
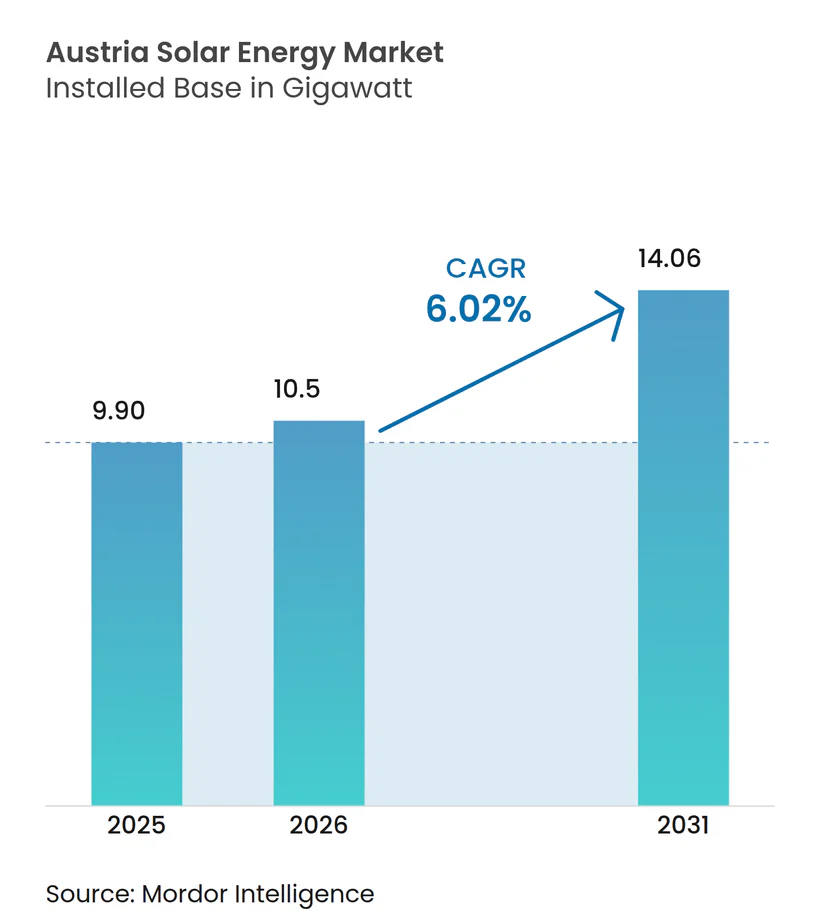
| Volumen de mercado (2026) | 10.5 gigavatio |
| Volumen de mercado (2031) | 14.06 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 6.02% CAGR |
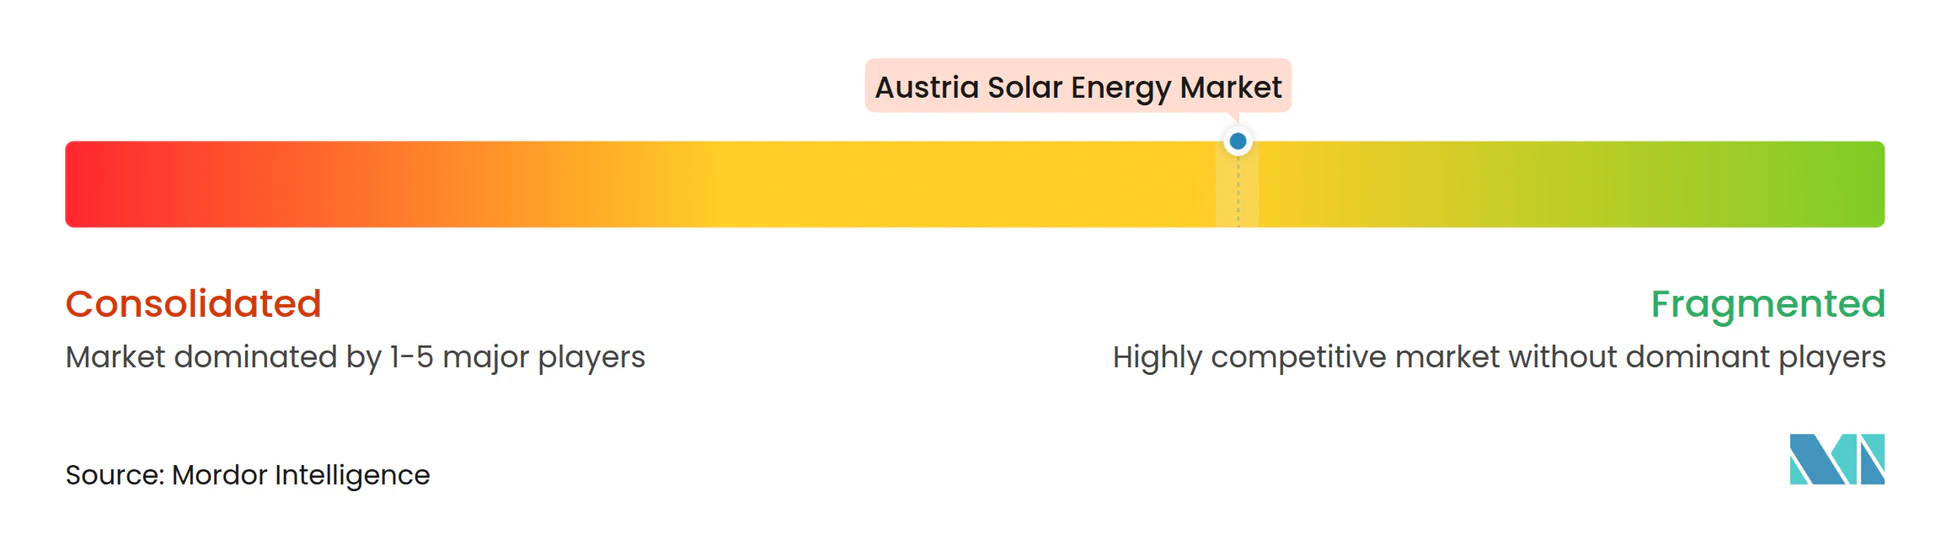
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía solar en Austria por Mordor Intelligence
Se espera que el tamaño del mercado de energía solar en Austria crezca de 9.90 gigavatios en 2025 a 10.5 gigavatios en 2026 y se prevé que alcance los 14.06 gigavatios en 2031, con una tasa de crecimiento anual compuesta del 6.02 % durante el período 2026-2031.
El impulso se debe al mandato de la Ley de Ausbau (Erneuerbare-Ausbau-Gesetz) de 11 TWh de generación fotovoltaica anual para finales de la década y a la alineación del país con el objetivo de electricidad renovable de la Unión Europea para 2030. La rápida disminución de los costes de los módulos, el restablecimiento de la exención del IVA para sistemas de menos de 35 kW y un subsidio de 60 millones de euros para tejados han acortado los plazos de amortización de la inversión residencial a menos de nueve años. Al mismo tiempo, proyectos agrovoltaicos como la planta Tadten de 164 MW de Burgenland Energie ilustran cómo los modelos de doble uso del suelo sortean las fricciones tradicionales en materia de permisos, a la vez que añaden nuevas fuentes de ingresos. Los cuellos de botella en la red de distribución, la escasez de mano de obra cualificada y las normas de seguridad contra incendios en tejados moderan esta perspectiva, pero no han revertido el crecimiento general.
Conclusiones clave del informe
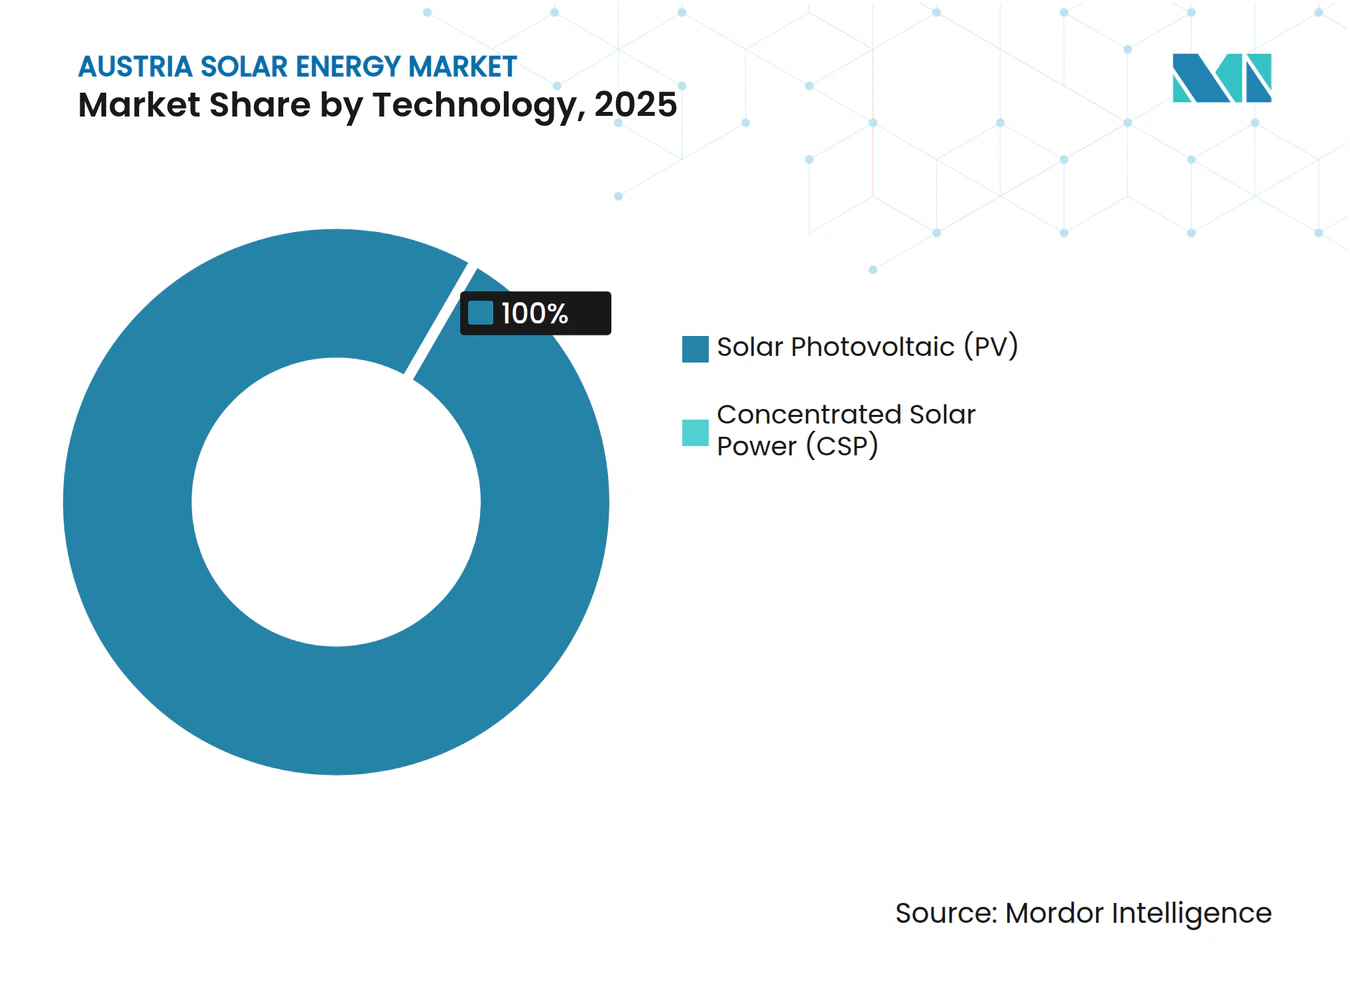
- Por tecnología, la energía solar fotovoltaica mantuvo el 100.00% de la participación en el mercado de energía solar de Austria en 2025 y se prevé que avance a una CAGR del 6.02% hasta 2031.
- Por tipo de red, los sistemas conectados a la red representaron el 99.28 % de la participación en el mercado de energía solar de Austria en 2025 y se prevé que crezcan a una CAGR del 6.55 % hasta 2031.
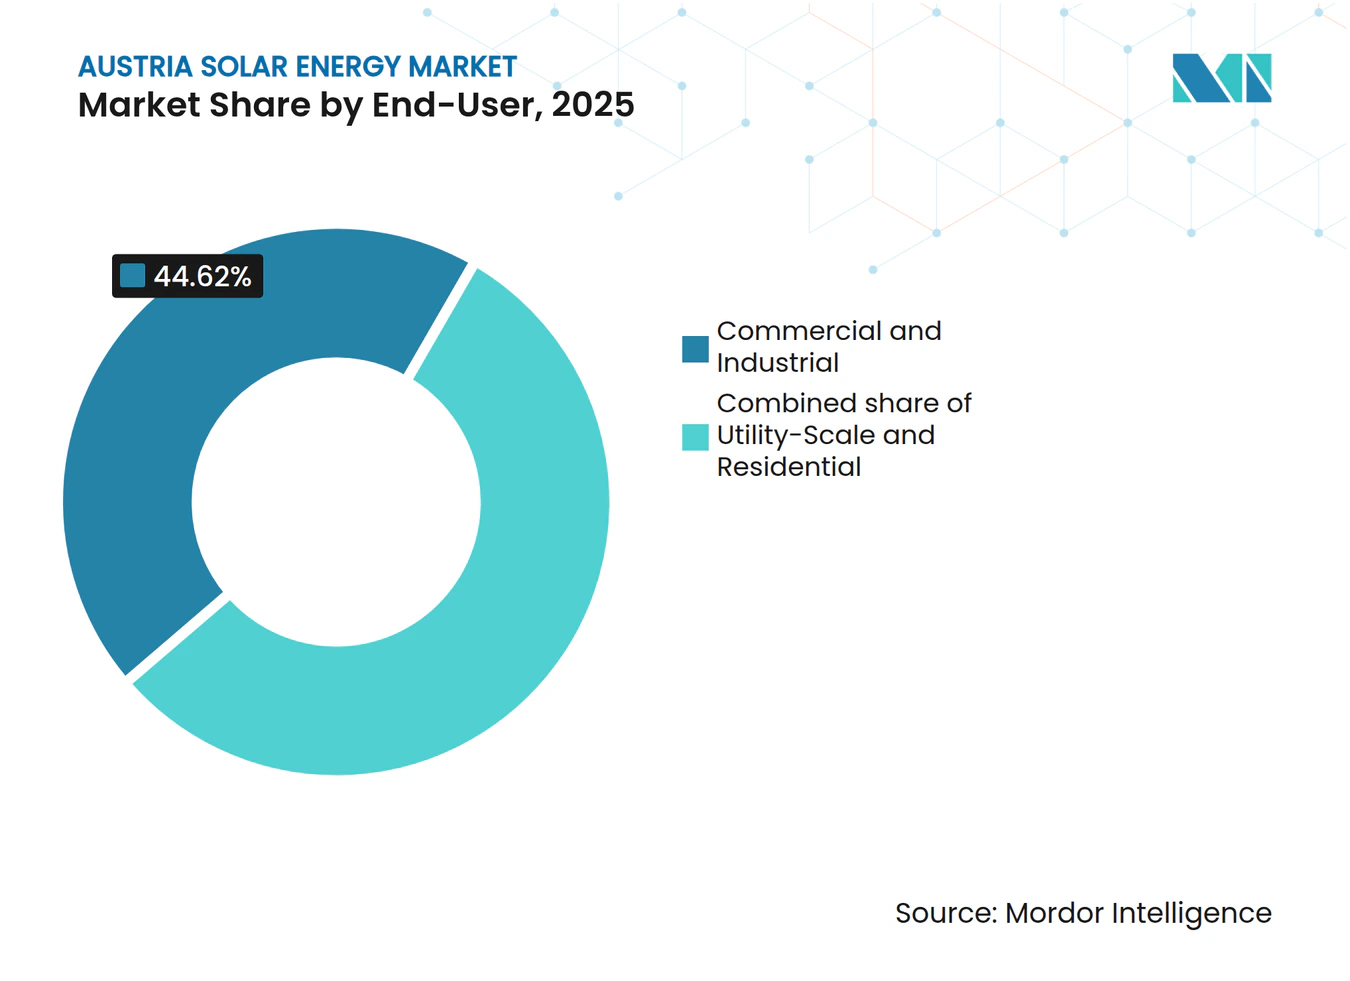
- Por usuario final, las instalaciones comerciales e industriales controlaron el 44.62% del tamaño del mercado de energía solar de Austria en 2025, mientras que el segmento residencial se está expandiendo a una CAGR del 9.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energía solar en Austria
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Generoso subsidio a la inversión y plan de tarifas de alimentación | 1.80% | Nacional, en particular Viena, Baja Austria, Burgenland | Corto plazo (≤ 2 años) |
| Objetivo de la UE para 2030 de un 100 % de electricidad renovable | 1.20% | Alineación nacional y a nivel de la UE | Largo plazo (≥ 4 años) |
| Disminución rápida del LCOE de los módulos fotovoltaicos | 1.50% | Nacional | Mediano plazo (2-4 años) |
| Aumento de los PPA corporativos de la industria con uso intensivo de energía | 0.90% | Burgenland, Baja Austria, Viena | Mediano plazo (2-4 años) |
| Proyectos piloto de energía agrícola fotovoltaica que liberan el potencial de un uso dual de la tierra | 0.60% | Burgenland, Estiria | Largo plazo (≥ 4 años) |
| Cooperativas energéticas de propiedad ciudadana que amplían la energía solar comunitaria | 0.40% | Baja Austria rural, Estiria, Carintia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Subvención generosa a la inversión y sistema de tarifas de alimentación
Austria está asignando 60 millones de euros en incentivos para tejados para 2025, que reembolsan entre 1,000 y 1,500 euros por kWp para sistemas con una capacidad inferior a 10 kWp. La exención del IVA restablecida en 2025 para instalaciones de menos de 35 kW reduce aún más los plazos de amortización de la inversión en los hogares a entre siete y nueve años, acelerando la adopción residencial que sustenta el mercado de energía solar austriaco. Una bonificación del 20% "Hecho en Europa" desvía las compras hacia proveedores como Fronius y Greenonetec, contrarrestando las importaciones asiáticas de menor precio. Los picos de demanda en cada ventana de financiación agotan el presupuesto en cuatro meses, creando prisas cíclicas de instalación que complican la programación de la mano de obra y presionan los márgenes de los instaladores. Si bien los subsidios mejoran la economía, no alivian la congestión de la red ni las brechas de mano de obra calificada, lo que significa que algunos proyectos aprobados aún no llegan a la temporada de construcción.
Objetivo de la UE para 2030 de 100 % de electricidad renovable
La directiva vinculante de la UE exige a Austria aumentar su capacidad solar a al menos 12-13 GW para 2030, lo que se traduce en un mandato de producción de 11 TWh según la legislación nacional. El incumplimiento pondría en peligro el acceso a los fondos climáticos de la UE, impidiendo la continuidad de las políticas públicas de la política nacional. La directiva expone las vulnerabilidades de la cadena de suministro, ya que Austria importa la mayoría de los módulos e inversores; las fluctuaciones arancelarias o las interrupciones en los envíos podrían retrasar los plazos. La disminución interanual del 10 % en las adiciones de 2024, hasta alcanzar los 2.2 GW, puso de relieve cómo las fricciones en la red y los permisos, y no la demanda, frenan el progreso. A menos que se aceleren las aprobaciones y las interconexiones, el objetivo podría retrasarse entre 1 y 2 TWh, lo que provocaría la costosa compra de certificados renovables extranjeros.
Disminución rápida del LCOE de los módulos fotovoltaicos
Los precios del polisilicio cayeron de USD 35/kg en 2022 a USD 7–8/kg en 2024, lo que resultó en una disminución del 50–60% en los costos de los módulos. [1] Agencia Internacional de Energía, “Tendencias de costos de módulos fotovoltaicos 2024”, iea.org El LCOE a escala de servicios públicos ahora oscila entre EUR 0.04 y 0.06 por kWh, lo que hace que los nuevos conjuntos fotovoltaicos sean aproximadamente un 30–40% más baratos que los generadores de pico alimentados con gas. Los sistemas residenciales cuestan EUR 1,200–1,800 por kWp, lo que los hace viables incluso sin subsidios en regiones de alta irradiancia como Carintia y Estiria. El PPA de Borealis de 70 GWh por año a EUR 0.05–0.06 por kWh confirma el interés de las empresas por la certeza de precios a largo plazo por debajo de los niveles mayoristas. Sin embargo, la falta de producción nacional de módulos en Austria deja al mercado de energía solar austriaco expuesto a cualquier repunte en los precios globales o disputas comerciales.
Aumento de los PPA corporativos de la industria de alto consumo energético
La electricidad industrial representó aproximadamente 25 TWh en 2024, lo que equivale al 8-12% de los gastos operativos de las grandes empresas manufactureras. El contrato de Borealis-Burgenland Energie garantiza 70 GWh anuales a partir de 2026 a un precio fijo bajo las tarifas minoristas, lo que presenta un modelo que podría asegurar entre 6 y 8 GW de capacidad futura si se replica en las 50-60 grandes instalaciones de Austria. Los parques in situ del Aeropuerto de Viena cubren actualmente el 30% de la demanda, lo que reduce las pérdidas de transmisión y mejora la seguridad del suministro. Sin embargo, los PPA típicos tienen una duración de 15 a 20 años, superior a la de muchos ciclos de planificación corporativa, y la escasez de contratos estandarizados ralentiza el flujo de operaciones. Las soluciones de mejora del crédito siguen siendo limitadas, lo que limita aún más su aceptación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en los permisos de uso del suelo para plantas instaladas en el suelo | -0.80% | Burgenland, Baja Austria | Corto plazo (≤ 2 años) |
| Congestión de la red de distribución y retrasos en la interconexión | -0.70% | Baja Austria, Burgenland | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para instalación y operación y mantenimiento de sistemas fotovoltaicos | -0.50% | Nacional, agudo en Viena | Corto plazo (≤ 2 años) |
| Códigos de seguridad contra incendios en tejados más estrictos que aumentan el CAPEX | -0.30% | Nacional, especialmente áreas urbanas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en los permisos de uso del suelo para plantas de montaje en tierra
Las solicitudes de tierras agrícolas amplían los plazos de aprobación de los sistemas de montaje en suelo a 12-24 meses, lo que aumenta los costes de financiación hasta en un 10%, ya que se devengan intereses durante los retrasos. La estructura federal implica que cada provincia establece criterios únicos; Baja Austria aplica plazos más amplios que Estiria, que aprueba terrenos degradados en un plazo de diez meses. Los promotores familiarizados con la normativa simplificada de España perciben los procesos austriacos como arriesgados, ya que limitan la participación internacional y concentran los proyectos entre las empresas eléctricas nacionales. Sin armonización, Austria podría quedarse entre 1 y 2 GW por debajo de su objetivo para 2030.
Congestión de la red de distribución y retrasos en la interconexión
La alta penetración en Baja Austria y Burgenland resulta en una reducción del 2-3% de la producción potencial durante los picos de verano. Las colas de interconexión para proyectos superiores a 10 MW pueden extenderse hasta 18 meses, mientras que los tejados residenciales reciben aprobaciones prioritarias bajo normas simplificadas. El plan de EVN de añadir 70 MW de baterías para 2027 ayudará a absorber el excedente de generación; sin embargo, hasta que se implementen las mejoras, la reducción persiste. Los promotores comerciales se enfrentan a disputas sobre la asignación de costes de ampliación de la red, lo que retrasa las decisiones de financiación. La capacidad de exportación a las redes vecinas está limitada a 2-3 GW, lo que provoca que parte de la generación de verano quede estancada.
Análisis de segmento
Por Tecnología: El monopolio fotovoltaico refleja las realidades climáticas
La energía solar fotovoltaica capturó el 100.00% de las instalaciones en 2025, ya que la irradiancia difusa de Austria hace que la energía solar concentrada no sea rentable. El tamaño del mercado de energía solar austriaco para PV alcanzó los 9.90 GW y está en camino de una CAGR del 6.02%, respaldada por módulos bifaciales que ya alimentan el 25-30% de las nuevas plantas de servicios públicos. Los seguidores de un solo eje se utilizan en el 40-50% de los proyectos de montaje en tierra, lo que aumenta los rendimientos hasta en un 25% y añade entre 100 y 150 EUR por kWp al costo de capital, una prima que solo es aceptable por encima de una escala de 10 MW. Los conjuntos de gran altitud como la planta Ratten de 15 MW de Wien Energie generan entre un 15 y un 20% más de producción invernal gracias a la reflectancia de la nieve. La ausencia de CSP elimina la cogeneración con almacenamiento térmico, por lo que las baterías de iones de litio o la hidroeléctrica de bombeo deben cubrir la intermitencia.
El continuo dominio de la energía fotovoltaica simplifica la formación de los instaladores y la logística de suministro, pero expone el mercado austriaco de energía solar a perturbaciones específicas de la energía fotovoltaica, como la escasez de polisilicio o de componentes para inversores. Las importaciones de módulos procedentes de Asia superaron el 75 % del volumen en 2024; cualquier restricción comercial podría ralentizar la fabricación. Por otro lado, los fabricantes de la UE se benefician de la bonificación del 20 % "Hecho en Europa", lo que impulsa las compras hacia proveedores regionales y amortigua las perturbaciones geopolíticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de red: el dominio dentro de la red enmascara los nichos fuera de ella
Las instalaciones conectadas a la red representaron el 99.28 % de la cuota de mercado de la energía solar en Austria en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.55 % hasta 2031, superando al mercado total, ya que los tejados residenciales y los parques de servicios públicos se conectan a redes robustas que cubren el 99.9 % de los hogares. La capacidad fuera de la red, del 0.72 %, abastece a refugios alpinos y granjas remotas donde los costes de extensión de línea superan los 50 000 EUR por km. Las plantas híbridas conectadas a la red, como la planta fotovoltaica de 20 MW más baterías de 5 MW de EVN en Theiss, generan entre 0.02 y 0.03 EUR por kWh gracias a los servicios de equilibrado, además de las ventas de energía.
Se prevé que el tamaño del mercado austriaco de energía solar para sistemas conectados a la red eléctrica siga expandiéndose, impulsado por las inversiones de 3 millones de euros de las empresas de distribución para modernizar las subestaciones digitales y añadir 70 MW de almacenamiento para 2027. La demanda fuera de la red eléctrica crece a una tasa de crecimiento anual compuesta (TCAC) del 4.06 %, limitada por la disponibilidad limitada de emplazamientos. El cumplimiento de la norma IEC 62109 añade entre 200 y 400 euros por kW en equipos de seguridad para sistemas conectados a la red, lo que reduce la diferencia de precio con los sistemas aislados. Por lo tanto, las cabañas remotas siguen siendo las principales empresas que adoptan sistemas aislados, un nicho que probablemente no superará los 20 MW a nivel nacional para 2030.
Por el usuario final: El aumento repentino de la demanda residencial desafía el liderazgo comercial e industrial
Los tejados comerciales e industriales representaron el 44.62 % del mercado de energía solar de Austria en 2025, impulsados por mandatos de almacenamiento y contratos de compraventa de energía (PPA) de cobertura de costes. Sin embargo, los sistemas residenciales crecerán a una tasa de crecimiento anual compuesta (TCAC) del 9.78 %, lo que posicionará a los hogares con una cuota del 40.00-42.00 % para 2031. Los subsidios y las exenciones del IVA reducen los plazos de amortización a menos de nueve años, mientras que 675 comunidades de energía renovable monetizan sus excedentes a precios entre pares superiores a las tarifas de alimentación.
El crecimiento de C&I se modera a tasas de un solo dígito a medida que los tejados de alta demanda se saturan y las tarifas de la red aumentan para los grandes compradores. La instalación de 8-10 MW en el Aeropuerto de Viena ilustra los beneficios de escala, cubriendo aproximadamente el 30% de su consumo. Los parques a escala de servicios públicos, el tramo más pequeño para usuarios finales, con un 20-25%, ofrecen el LCOE más bajo, de 0.04-0.06 EUR por kWh, pero se enfrentan a ciclos de permisos de 12 a 24 meses y a conflictos por la tierra, lo que ralentiza la expansión. Los operadores de la red deben invertir en medidores inteligentes y tarifas adaptativas para gestionar los flujos bidireccionales a medida que aumenta el número de prosumidores, una tarea integrada en la hoja de ruta de actualización de EVN.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Baja Austria y Burgenland aportaron el 58.73 % de las adiciones de capacidad para 2025, gracias a niveles de irradiación de 1,100 a 1,300 kWh/m² y a la amplitud de sus terrenos llanos. Baja Austria instaló aproximadamente 1.36 GW en 2025, gracias al objetivo de EVN de más de 300 MWp de nuevos parques eólicos para 2030. Burgenland alberga proyectos emblemáticos, como la planta agrovoltaica de Tadten, de 164 MW, y la cartera de proyectos de 257 MWp de PÜSPÖK, que atraen entre 150 y 200 millones de euros de inversión transfronteriza y facilitan el acceso a las redes húngara y eslovaca.
Viena, limitada por su área de techo, aún agregó 165-215 MW en 2025 a través de mandatos municipales; Wien Energie apunta a superar los 100 MWp para principios de 2025 para la electrificación de calefacción urbana. Los sitios alpinos de Estiria, incluida la planta Ratten de 15 MW a una altitud de 1,200 m, capturan altos rendimientos invernales que mitigan las brechas estacionales. Alta Austria y Carintia están acelerando a través de modelos cooperativos, con Carintia albergando el recuento de comunidades energéticas per cápita más alto a nivel nacional, lo que subraya los beneficios de la aceptación social. La capacidad de exportación transfronteriza de 2-3 GW alivia los excedentes de verano, pero deja entre un 10% y un 15% de la generación potencial restringida durante los períodos de congestión. 80-100 millones de EUR en cofinanciación de la UE modernizarán las líneas para 2028, agregando entre 1 y 1.5 GW de margen de exportación y reduciendo el riesgo de restricción. La diferencia en la velocidad de tramitación de permisos (ocho meses en Estiria frente a 18 meses en Baja Austria) lleva a los promotores a favorecer a las provincias con mayor capacidad de tramitación, dejando atrás a las regiones más lentas. El despliegue de baterías de 70 MW para 2027 compensará los desequilibrios locales, pero hasta entonces, persisten las restricciones.
Panorama regulatorio
El despliegue de energía solar fotovoltaica en Austria se rige principalmente por la Ley de Expansión de Energías Renovables (Erneuerbare-Ausbau-Gesetz, EAG), que establece la hoja de ruta nacional para alcanzar el 100 % del consumo eléctrico con energías renovables nacionales para 2030 e incluye un mandato de contribución fotovoltaica de 11 TWh. El marco de apoyo de la EAG gestiona la energía fotovoltaica y el almacenamiento mediante convocatorias de financiación programadas para plantas de mayor tamaño (incluidos los mecanismos OeMAG), y estas convocatorias recurrentes en 2026 afectan a la cartera de pedidos de los instaladores y a los plazos de los proyectos.
La Ley de Aceleración de la Expansión de las Energías Renovables (EABG, por sus siglas en inglés), promulgada el 1 de julio de 2026, también busca agilizar los procedimientos de aprobación de instalaciones energéticas, infraestructura de red y almacenamiento. La supervisión recae en Energie-Control Austria (E-Control), que supervisa las operaciones del mercado eléctrico y el funcionamiento de los instrumentos de apoyo, mientras que los parámetros de financiación anuales se establecen mediante instrumentos como el Reglamento de Contribuciones a las Energías Renovables de 2026 (Erneuerbaren-Foerderbeitragsverordnung 2026), que vincula las contribuciones de los usuarios finales con la continuidad del apoyo a la energía fotovoltaica y la hibridación.
Panorama competitivo
Las cinco principales empresas, Wien Energie, Verbund AG, EVN, Burgenland Energie y KPV Solar, captaron entre el 35 % y el 40 % de las adiciones de capacidad en 2024, lo que dejó al mercado de energía solar austriaco moderadamente fragmentado. Wien Energie opera en los sectores de generación, venta minorista y calefacción urbana, aprovechando los paneles bifaciales alpinos y los seguidores para impulsar la producción invernal. Verbund AG, tradicionalmente centrada en la hidroelectricidad, se adentró en la energía fotovoltaica terrestre con su parque Güssing de 2.7 MWp, lo que indica un giro hacia las energías renovables de entre 1 y 1.5 millones de euros para 2030.
Los fabricantes internacionales de inversores compiten por cumplir con el código de red. La serie Verto de Fronius, con una eficiencia del 98.3 %, ahora atiende el 30 % de la demanda residencial y se beneficia del aumento del 20 % en la subvención "Hecho en Europa". Huawei y SolarEdge compiten en costes y monitorización digital, pero también deben cumplir la normativa austriaca de seguridad contra incendios, que exige interruptores de desconexión adicionales. Especialistas en agrovoltaica, como el Grupo PÜSPÖK, se centran en nichos de uso dual, mientras que las cooperativas energéticas reducen los gastos de adquisición mediante plataformas peer-to-peer como eFriends, redefiniendo así la relación con el cliente.
La certificación según las normas IEC 62109 y 60364-7-712 crea barreras de entrada que favorecen a los proveedores establecidos. Los pequeños instaladores se asocian con proveedores certificados para evitar el costo de las pruebas de conformidad independientes, preservando así la competencia local. [4] Instituto Austriaco de Normas, “Actualizaciones de seguridad contra incendios para sistemas fotovoltaicos en azoteas 2024”, austrian-standards.at Las estrategias tecnológicas divergen: Wien Energie se distingue por sus sistemas de alta gama equipados con seguidores solares, mientras que KPV Solar se centra en azoteas de bajo costo con inclinación fija que califican para los subsidios “Made in Europe”. Esta diferenciación mantiene el mercado austriaco de energía solar dinámico a pesar de las tendencias de consolidación.
Líderes de la industria de la energía solar en Austria
Viena Energie GmbH
VerbundAG
KPV Solar GmbH
Fronius International GmbH
Energética Industries GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: OeBB y Burgenland Energie inauguraron en Donnerskirchen una planta agrivoltaica con seguimiento de 6.6 MWp que suministra energía de tracción de 16.7 Hz directamente a la red ferroviaria. El proyecto amplía el uso de la energía agrivoltaica, desde la optimización del uso del suelo hasta el suministro de infraestructuras integradas en el sector, y añade una nueva vía de comercialización más allá de la inyección convencional en la red pública.
- Junio de 2026: Austria abrió una segunda ronda de apoyo para proyectos solares con almacenamiento en 2026, con un presupuesto ampliado de 48.76 millones de euros, que abarca 9,327 solicitudes. El elevado volumen de solicitudes indica una transición de los sistemas fotovoltaicos aislados a los sistemas combinados, que permiten una mejor gestión de la congestión y el autoconsumo, lo que repercute en la demanda de inversores, baterías e instaladores.
- Diciembre de 2024: Burgenland Energie finalizó el proyecto agrivoltaico de Tadten, de 164 MW, que suministra 70 GWh anuales en virtud de un contrato de compraventa de energía con Borealis. Su finalización consolidó la agrivoltaica como un formato viable a gran escala en Austria y proporcionó una estructura de referencia para la adquisición corporativa a largo plazo vinculada a grandes instalaciones fotovoltaicas de nueva construcción.
Alcance del informe sobre el mercado de energía solar en Austria
La energía solar es un tipo de energía renovable que aprovecha la energía del sol para generar electricidad. Los paneles solares instalados en tejados o en el suelo son utilizados eficazmente por los consumidores de energía. En Polonia, la energía solar es la fuente de energía renovable de mayor crecimiento y se espera que supere a todos los sectores competidores de la industria energética polaca.
El mercado austriaco de energía solar está segmentado por tecnología, tipo de red y usuario final. Por tecnología, el mercado se divide en energía solar fotovoltaica (FV) y energía solar concentrada (CSP). Por tipo de red, el mercado se divide en conectado a la red y aislado a la red. Por usuario final, el mercado se segmenta en residencial, comercial e industrial, y servicios públicos. El dimensionamiento del mercado y las previsiones para cada segmento se han basado en la capacidad instalada (MW).
por Tecnología
| Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) |
Por tipo de cuadrícula
| En la red |
| Fuera de la red |
Por usuario final
| Escala de servicios públicos |
| Comercial e Industrial (C&I) |
| Residencial |
Por componente (análisis cualitativo)
| Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) |
| Sistemas de montaje y seguimiento |
| Equilibrio del sistema y eléctrico |
| Almacenamiento de energía e integración híbrida |
| por Tecnología | Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) | |
| Por tipo de cuadrícula | En la red |
| Fuera de la red | |
| Por usuario final | Escala de servicios públicos |
| Comercial e Industrial (C&I) | |
| Residencial | |
| Por componente (análisis cualitativo) | Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) | |
| Sistemas de montaje y seguimiento | |
| Equilibrio del sistema y eléctrico | |
| Almacenamiento de energía e integración híbrida |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué capacidad alcanzará la energía solar austriaca en 2031?
Se prevé que la capacidad instalada alcance los 14.06 GW en 2031, lo que refleja una CAGR del 6.02 % a partir de 2026.
¿Qué tan grande es la proporción de energía solar residencial en Austria?
Los sistemas residenciales aumentarán del nivel inferior al 40 % de 2025 a aproximadamente el 40.00-42.00 % de la capacidad total para 2031 con un crecimiento CAGR del 9.78 %.
¿Qué provincias añaden más energía solar cada año?
La Baja Austria y el Burgenland juntos representaron aproximadamente el 58.73% de las adiciones de 2025 gracias a la favorable irradiación y la disponibilidad de tierras.
¿Por qué están ganando terreno los proyectos agrovoltaicos?
Los paneles elevados protegen el rendimiento de los cultivos al mismo tiempo que garantizan permisos más rápidos y podrían generar entre el 15 y el 20 % de la nueva capacidad para 2031.
¿Qué empresas lideran el desarrollo solar en Austria?
Wien Energie, Verbund AG, EVN, Burgenland Energie y KPV Solar controlan colectivamente entre el 35 y el 40 % del reciente crecimiento de la capacidad.
¿Qué limita la energía solar a gran escala en Austria?
Los largos permisos de uso del suelo, las demoras en la conexión a la red y la oposición local extienden los plazos a 12-24 meses, lo que desacelera la expansión en relación con los tejados.


