

Tamaño y participación del mercado de tratamiento de los trastornos del espectro autista
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.46 mil millones |
| Tamaño del mercado (2031) | USD 3.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.22% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
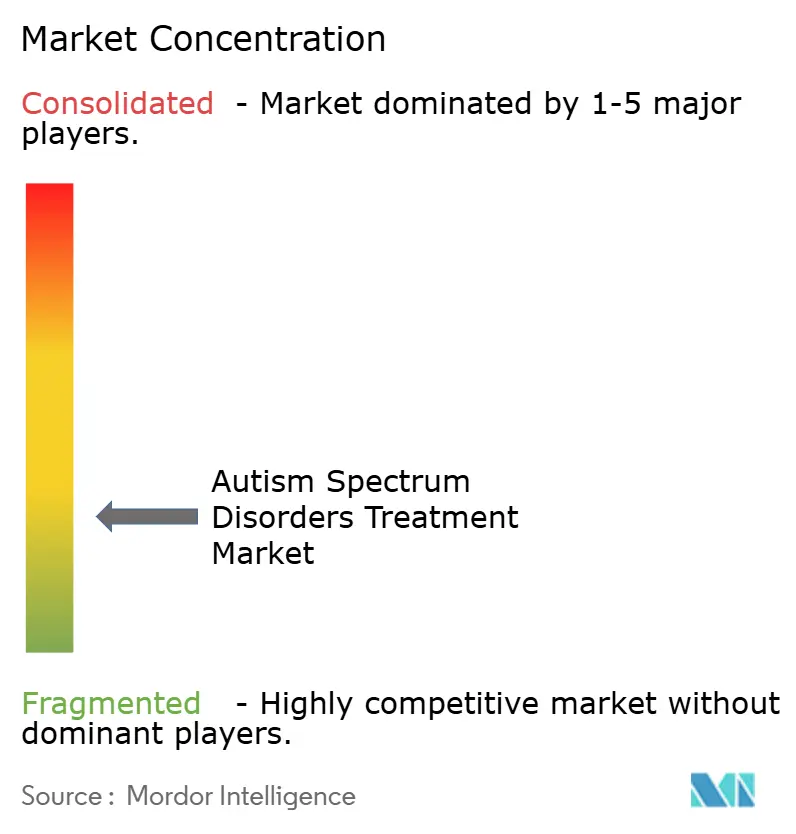
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tratamiento de los trastornos del espectro autista por Mordor Intelligence
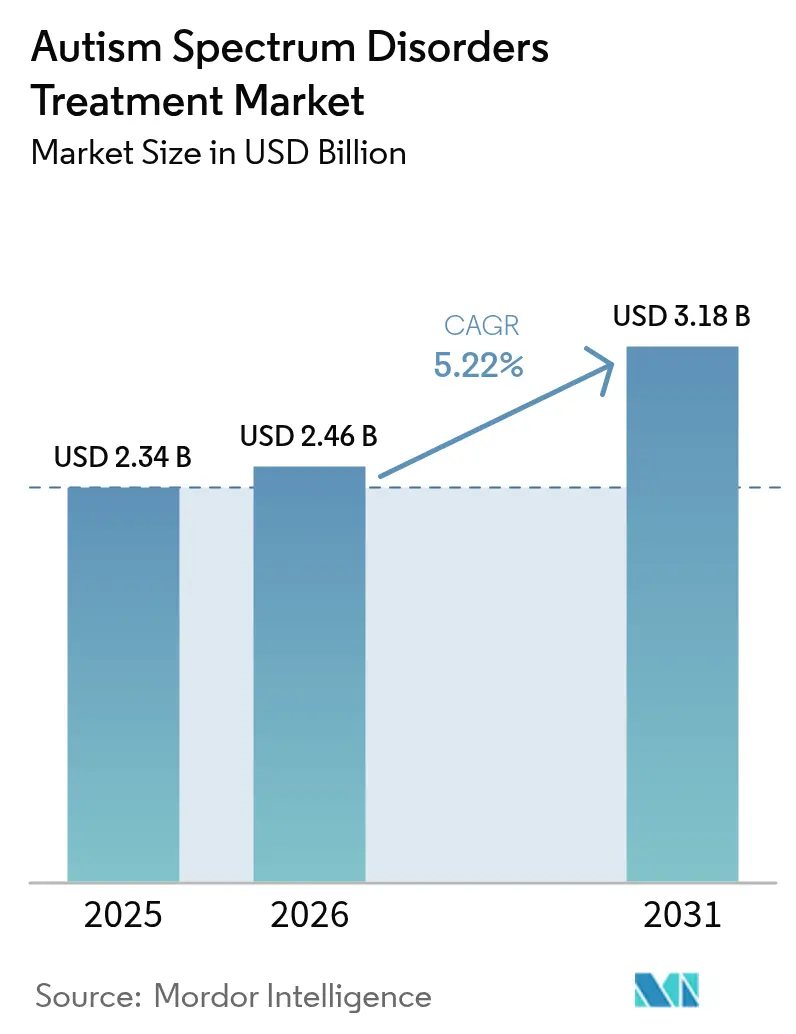
Se espera que el mercado de tratamientos para trastornos del espectro autista crezca de 2.34 millones de dólares en 2025 a 2.46 millones de dólares en 2026, y se prevé que alcance los 3.18 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.22 % entre 2026 y 2031. La rápida adopción de medicamentos a base de cannabinoides, el creciente uso de diagnósticos digitales aprobados por la FDA y un mayor reembolso para las herramientas de software como dispositivo médico están redirigiendo la inversión del control sintomático hacia la intervención basada en mecanismos. Las estrategias de medicina de precisión basadas en el descubrimiento de biomarcadores complementan ahora los servicios de pruebas genéticas, ampliando la base de pacientes potenciales y mejorando la precisión en la adecuación de la terapia. Paralelamente, los reguladores de Japón y China están abriendo vías aceleradas para los medicamentos botánicos, desplazando el impulso de crecimiento hacia el este. La dinámica competitiva sigue fragmentada porque los innovadores más pequeños aprovechan la ciencia del microbioma, los endocannabinoides y los neuropéptidos para eludir las posiciones dominantes en el mercado de los antipsicóticos; sin embargo, las empresas dominantes siguen afianzando los patrones de prescripción hospitalaria a través de sólidas relaciones con las aseguradoras.
Conclusiones clave del informe
- Por clase de fármaco, los medicamentos antipsicóticos lideraron con una participación de mercado del tratamiento del trastorno del espectro autista del 41.10 % en 2025, mientras que se prevé que las terapias con cannabinoides aumenten al 8.38 % hasta 2031.
- Por tipo de TEA, el trastorno autista representó el 53.20 % en 2025, mientras que se prevé que los tratamientos para el síndrome de Rett aumenten a una tasa compuesta anual del 7.88 % hasta 2031.
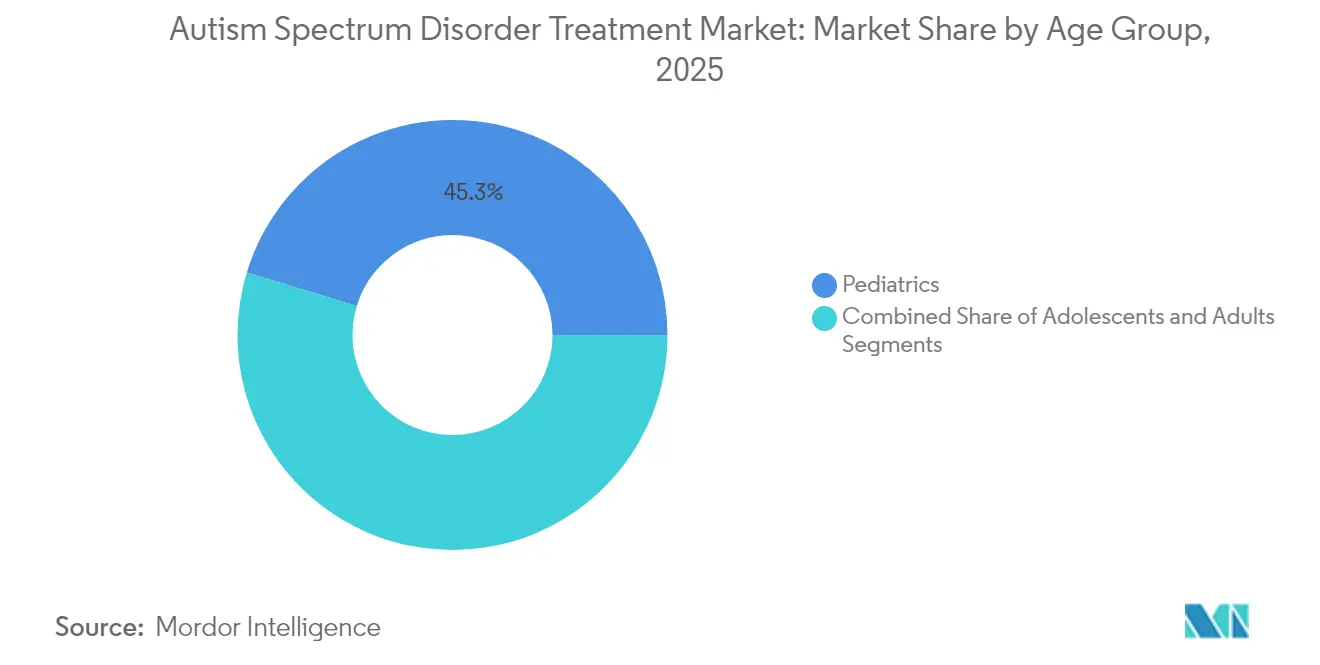
- Por grupo de edad, el segmento pediátrico tuvo una participación del 45.30 % del tamaño del mercado de tratamiento del trastorno del espectro autista en 2025; las terapias para adultos se están expandiendo a una CAGR del 8.55 % hasta 2031.
- Por canal de distribución, las farmacias hospitalarias capturaron el 59.95% del tamaño del mercado de tratamiento del trastorno del espectro autista en 2025; las farmacias en línea están avanzando a una CAGR del 8.62% hasta 2031.
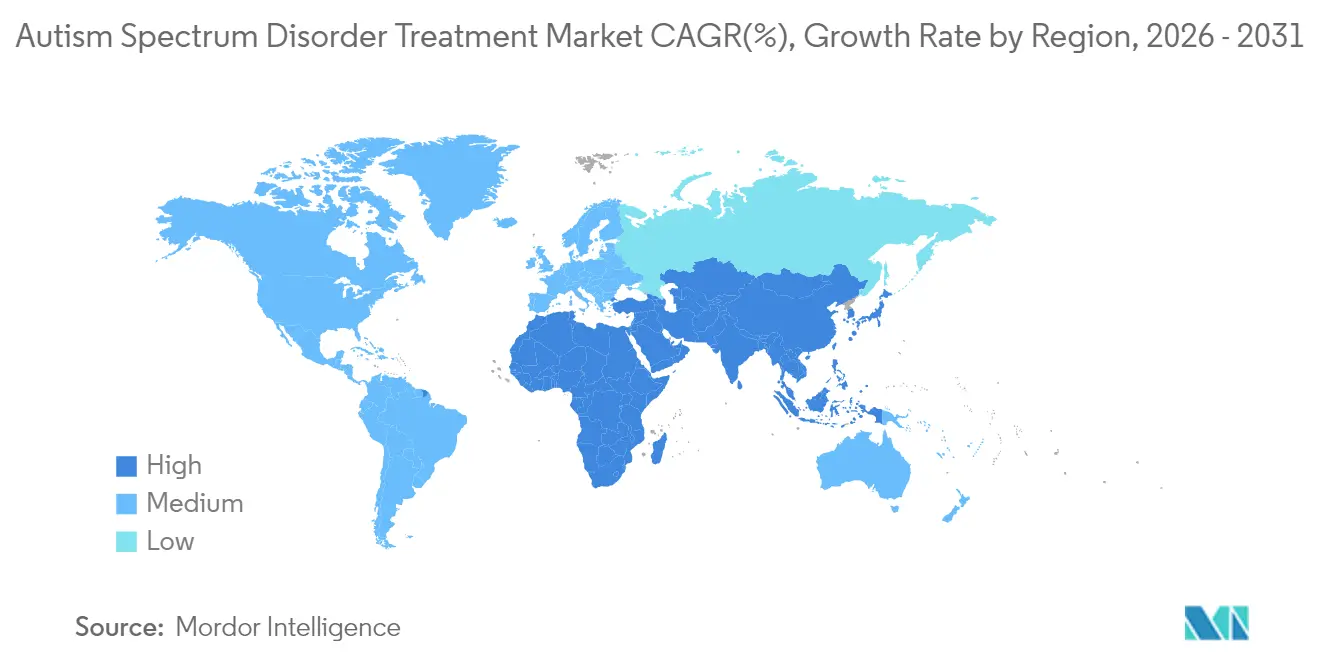
- Por geografía, América del Norte generó el 45.70% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico registre una CAGR del 7.55% para 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tratamiento de los trastornos del espectro autista
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta carga de trastornos del espectro autista | + 1.2% | Global; el más alto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Programas de creciente concienciación y diagnóstico temprano | + 1.0% | Global; ganancias aceleradas en APAC y mercados emergentes | Mediano plazo (2-4 años) |
| Ampliación del reembolso de las terapias para el TEA | + 0.8% | América del Norte y el núcleo de la UE; propagación a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Sólida cartera de medicamentos nuevos en fase avanzada | + 1.1% | Global; liderazgo regulatorio en EE. UU. y la UE | Mediano plazo (2-4 años) |
| Avances en herramientas de diagnóstico y aplicaciones digitales | + 0.6% | América del Norte y la UE; adopción temprana en las zonas urbanas de APAC | Corto plazo (≤ 2 años) |
| Financiación del sector privado para subtipos raros de TEA | + 0.4% | Global; concentrado en centros de biotecnología | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta carga de trastornos del espectro autista (TEA)
La prevalencia creciente —ahora 1 de cada 36 niños— añade carga a los sistemas de salud que aún dependen de la atención conductual intensiva en mano de obra, lo que lleva a las familias a buscar alivio farmacológico cuando la agresión amenaza la seguridad. [1] Frontiers in Integrative Neuroscience, “Desbloqueando la complejidad del autismo: el camino de la Iniciativa Move”, frontiersin.org La carga económica de por vida se ha fijado en 7 billones de USD para 2029, lo que refleja los costos médicos más la pérdida de productividad. Las líneas de productos farmacéuticos todavía se centran en las necesidades pediátricas, pero el aumento de los diagnósticos entre los adultos jóvenes está ampliando la población no tratada, lo que valida la perspectiva de CAGR del 8.92 % del segmento adulto. [2] JAMA Network Open, “Trastorno por déficit de atención/hiperactividad en adultos autistas inscritos en Medicaid”, jamanetwork.com La medicación sigue siendo común; dos tercios de los adolescentes autistas reciben psicotrópicos, lo que subraya la demanda insatisfecha de medicamentos más seguros y más específicos.
Iniciativas de creciente concientización y diagnóstico temprano, junto con financiación gubernamental
El NIMH asigna USD 47 mil millones para neurociencia, y la HRSA agrega USD 5 millones para programas de autismo, reforzando las prioridades nacionales. [3] Instituto Nacional de Salud Mental, “Presupuesto del año fiscal 2024: justificación del Congreso”, nih.gov Las redes de detección en múltiples etapas están mejorando la detección entre grupos desatendidos, mientras que las herramientas designadas por la FDA como StrandDx ASD prometen predicción al nacer con una precisión del 80-90%. La identificación temprana extiende los horizontes de tratamiento, lo que respalda modelos de ingresos recurrentes para los desarrolladores de terapias.
Ampliación de la cobertura de reembolso para terapias para el TEA
Highmark ahora reembolsa Canvas Dx de Cognoa sin autorización previa, lo que indica la apertura de las aseguradoras a los diagnósticos digitales. El programa piloto de atención al autismo de TRICARE cubre el análisis conductual aplicado , y los planes estatales de Medicaid integran los servicios de autismo en la atención administrada, lo que reduce el uso de los servicios de urgencias y atrae capital privado a cadenas de clínicas escalables. La cobertura de medicamentos a base de cannabis y terapias de software acorta el tiempo de comercialización para los innovadores.
Sólida cartera de productos terapéuticos novedosos en fase avanzada
El éxito de la fase 2 del L1-79 de Yamo proporcionó una mejora de 7.94 puntos en la función social, reduciendo el riesgo de las estrategias de modulación de catecolaminas. El multicannabinoide AJA001 de DeFloria obtuvo la autorización IND, abriendo la primera vía botánica de la FDA para el autismo. El agente del microbioma AB-2004 cumplió con los objetivos de la fase 2b, y los análogos de vasopresina y oxitocina muestran mejoras funcionales, diversificando los objetivos terapéuticos y diluyendo el riesgo de desarrollo. [4] Nature Medicine, “Seguridad y participación del objetivo de un tratamiento oral de molécula pequeña para el trastorno del espectro autista: un ensayo clínico de fase 1b/2a de AB-2004”, nature.com
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de la atención farmacológica a largo plazo | -0.9% | Global; el más alto en los mercados emergentes | Largo plazo (≥ 4 años) |
| Obstáculos regulatorios estrictos | -0.7% | Global; más intenso en EE. UU. y la UE | Mediano plazo (2-4 años) |
| Eficacia limitada y efectos secundarios de los medicamentos actuales | -0.6% | Global; fuertemente sentido en entornos pediátricos | Mediano plazo (2-4 años) |
| Límites de privacidad de datos en la genómica agrupada | -0.3% | América del Norte y el núcleo de la UE; propagación a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo del manejo farmacológico a largo plazo
Los regímenes farmacológicos de por vida acumulan costos que desalientan su uso, especialmente cuando los presupuestos de las aseguradoras siguen siendo ajustados. El monitoreo metabólico de los antipsicóticos incrementa los costos de las pruebas y las visitas al médico, y las brechas en la adherencia al tratamiento provocan episodios de recaída que requieren intervenciones costosas. La polifarmacia expone a los pacientes a riesgos aditivos de efectos secundarios; aproximadamente el 30% de las personas toman dos o más fármacos, lo que aumenta la complejidad y la carga financiera.
Obstáculos regulatorios estrictos y criterios de valoración sustitutos limitados
La FDA exige mejoras en la comunicación social esencial, no solo en la irritabilidad, lo que prolonga los ensayos que dependen de escalas de comportamiento con variabilidad subjetiva del evaluador. Los candidatos botánicos deben demostrar consistencia de grado farmacéutico, lo que incrementa los costos de fabricación. La falta de armonización internacional prolonga aún más los plazos de aprobación.
Análisis de segmento
Por clase de fármaco: los cannabinoides desafían el dominio antipsicótico
Los antipsicóticos mantuvieron una cuota de mercado del 41.10 % en el tratamiento del trastorno del espectro autista en 2025, gracias a las aprobaciones de risperidona y aripiprazol para la irritabilidad. Su crecimiento se está moderando debido a los riesgos metabólicos, mientras que las terapias con cannabinoides registran una tasa de crecimiento anual compuesta (TCAC) del 8.38 % a medida que la FDA amplía la aceptación de los expedientes botánicos. Los antidepresivos y los ISRS se mantienen estables para la comorbilidad de la ansiedad, y estimulantes como el metilfenidato ganan terreno para el TDAH superpuesto. Los enfoques hormonales avanzan mediante análogos de la oxitocina y la vasopresina, y los moduladores del microbioma muestran éxito en la fase 2. La creciente evidencia impulsa a los neurólogos a cambiar el uso de anticonvulsivos hacia agentes con menor teratogénesis.
El tamaño del mercado de fármacos cannabinoides para el tratamiento del trastorno del espectro autista podría aumentar considerablemente si AJA001 y HOPE-1 obtienen la aprobación, aunque las rigurosas pruebas de consistencia de los lotes siguen siendo un factor limitante. Los fabricantes de antipsicóticos tradicionales están implementando inyectables de acción prolongada para defender su cuota de mercado, pero la opinión de pacientes y cuidadores se inclina hacia terapias que abordan los déficits sociales, lo que prepara el terreno para una disrupción en la categoría durante el período de pronóstico.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de TEA: el síndrome de Rett impulsa la adopción de la medicina de precisión
El trastorno autista representó el 53.20 % de los ingresos en 2025, lo que refleja la prevalencia del diagnóstico. El síndrome de Rett, una variante genética rara pero bien definida, presenta el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.88 %, gracias a la aprobación de trofinetida, la primera en su clase. Los equipos de acceso al mercado están capacitando a los profesionales clínicos sobre la elegibilidad específica para cada síndrome, cambiando la percepción de las prescripciones de amplio espectro hacia opciones basadas en el genotipo.
El tamaño del mercado de tratamiento del Trastorno del Espectro Autista asociado a las terapias para el Síndrome de Rett se expandirá aún más a medida que la Revisión Prioritaria de Canadá y las posibles solicitudes ante la UE amplíen el alcance geográfico. El éxito de DAYBUE también motiva a los inversores a financiar programas para Phelan McDermid y el síndrome del cromosoma X frágil, lo que indica un impulso hacia moléculas personalizadas que puedan alcanzar precios superiores.
Por grupo de edad: el mercado de adultos emerge de la sombra del diagnóstico
Los adultos representaron la cohorte de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.55 %, a pesar de que la pediatría aún representa el 45.30 % de los ingresos. Una mayor concienciación y criterios de diagnóstico más precisos permiten detectar casos en personas mayores de 18 años, mientras que Medicaid se prepara para la creciente demanda de servicios. Los protocolos de tratamiento ahora integran fármacos para la comorbilidad del estado de ánimo y la atención, priorizando la atención holística.
Se prevé que el tamaño del mercado de tratamiento del Trastorno del Espectro Autista asociado a la farmacoterapia para adultos siga expandiéndose, ya que estudios longitudinales muestran los beneficios económicos del tratamiento de la ansiedad y el TDAH en la edad adulta. Las empresas farmacéuticas están reestructurando su alcance, utilizando canales digitales que conectan con las comunidades adultas que buscan la autogestión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la transformación digital acelera el acceso
Las farmacias hospitalarias controlaron el 59.95 % de las ventas en 2025, gracias a la compleja gestión de casos. Sin embargo, las farmacias en línea disfrutan de una tasa de crecimiento anual compuesta (TCAC) del 8.62 %, impulsada por la integración de la telesalud y la aceptación por parte de los pagadores de la gestión de pedidos por correo. Las farmacias especializadas ofrecen valor mediante el envío de cannabinoides con control de temperatura y el asesoramiento sobre cápsulas para el microbioma.
Las lagunas de conocimiento entre los farmacéuticos comunitarios ponen de manifiesto las necesidades de formación; solo el 43.3 % comprende los síntomas principales del autismo, lo que impulsa plataformas especializadas que combinan la formación con la dispensación electrónica. Las terapias digitales, como Canvas Dx, obvian por completo los canales tradicionales, lo que anticipa modelos de atención híbridos donde se recetan conjuntamente aplicaciones y medicamentos.
Análisis geográfico
Mercado norteamericano de tratamientos para los trastornos del espectro autista
Norteamérica representó el 45.70 % de los ingresos de 2025, gracias a las aprobaciones de la FDA, la amplia cobertura de seguros y la adopción temprana de herramientas digitales que impulsan la demanda de terapias. Estados Unidos lidera el volumen de ensayos clínicos, y los procesos acelerados de Canadá para los medicamentos contra el síndrome de Rett indican una alineación regulatoria. México está en ascenso gracias a la mejora en las tasas de diagnóstico y la penetración de los seguros privados.
Mercado europeo de tratamientos para los trastornos del espectro autista
Europa muestra una expansión estable. La armonización de la EMA facilita los lanzamientos en varios países, y el programa de Aplicaciones de Salud Digital de Alemania reembolsa las terapias de software. Francia e Italia mantienen el volumen de antipsicóticos, mientras que el Reino Unido financia centros comunitarios para el autismo que incorporan atención farmacológica y conductual.
Mercado de tratamientos para trastornos del espectro autista en la región Asia-Pacífico
Asia-Pacífico registra el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.55 %. Japón está actualizando su Ley de Productos Farmacéuticos y Dispositivos Médicos para facilitar las aprobaciones botánicas, y la zona piloto de Hainan, en China, permite la importación condicional de medicamentos no aprobados para necesidades urgentes, lo que acelera el acceso a los cannabinoides. La creciente presencia de la telemedicina en India impulsa la adopción de farmacias en línea, aunque los reembolsos son lentos.
Mercado de tratamientos para trastornos del espectro autista en Sudamérica y Oriente Medio y África
Oriente Medio y África siguen siendo incipientes, pero se benefician de la implementación por parte de los países del Golfo de programas de cobertura sanitaria universal que incluyen servicios de neurodesarrollo pediátrico. Sudamérica registra avances constantes, con la ANVISA de Brasil acelerando la aprobación de ciertas formulaciones de cannabis y Argentina aumentando la financiación pública para la detección temprana.
Panorama regulatorio
La regulación de la farmacoterapia para el trastorno del espectro autista (TEA) sigue siendo cautelosa en lo que respecta a los síntomas principales. Las principales agencias suelen limitar las indicaciones autorizadas a los síntomas asociados (por ejemplo, irritabilidad) y exigen medidas de resultados validadas y clínicamente relevantes para poblaciones de pacientes heterogéneas. La Agencia Europea de Medicamentos (EMA) ha publicado directrices específicas para el desarrollo clínico de programas de TEA que enfatizan la definición clara de las poblaciones objetivo y el diseño de ensayos aleatorizados y robustos que utilizan instrumentos validados, lo que mantiene la reproducibilidad de los criterios de valoración y un seguimiento de seguridad más prolongado como elementos centrales para una afección crónica.
En Estados Unidos, la actividad de la FDA en 2026 mostró tanto vías como limitaciones para los enfoques basados en subgrupos. En marzo de 2026, la FDA aprobó Wellcovorin (leucovorina cálcica) de GSK para la deficiencia cerebral de folato en pacientes con una variante genética FOLR1 confirmada, lo que pone de relieve una vía para subgrupos neurodesarrolladores definidos genéticamente en lugar de afirmaciones generales sobre el TEA. La supervisión de la seguridad sigue influyendo en las decisiones de prescripción y desarrollo; en junio de 2026, el PRAC de la EMA mantuvo las medidas de precaución para el valproato, manteniendo la gestión del riesgo teratogénico y neurodesarrollador como un aspecto prioritario en la selección del tratamiento y en los debates sobre el riesgo-beneficio de los ensayos clínicos.
Análisis de la cadena de valor
La cadena de valor del tratamiento del TEA abarca el descubrimiento en la neurociencia académica y las biotecnologías especializadas, la validación traslacional mediante la estratificación de pacientes (genética, biomarcadores y fenotipado digital emergente) y el desarrollo clínico bajo la supervisión de organismos reguladores que buscan resultados funcionales duraderos y clínicamente interpretables. Dado que el TEA es heterogéneo y los criterios de valoración pueden depender de las evaluaciones de los evaluadores, los patrocinadores dependen en gran medida de CROs y centros especializados con experiencia en la evaluación del TEA, además de colaboraciones precompetitivas para estandarizar los instrumentos y reclutar subpoblaciones relevantes. Los servicios de diagnóstico y pruebas complementarias determinan cada vez más el acceso para subgrupos genéticos y metabólicos raros.
En la fase posterior, la fabricación y la comercialización varían según la modalidad. Las moléculas pequeñas convencionales utilizan redes establecidas de API y dosis terminadas, mientras que los programas botánicos/cannabinoides añaden requisitos de consistencia de lotes y manejo de sustancias controladas. Los componentes de salud digital también introducen la gestión del ciclo de vida del software y la contratación de pagadores como vías paralelas a la distribución de medicamentos. Los movimientos recientes del ecosistema reflejan la consolidación y la colaboración a lo largo de la cadena, incluido el acuerdo vinculante de XTL Biopharmaceuticals para adquirir el 85 % de NeuroNOS (enero de 2026) para incorporar activos de modulación de óxido nítrico a una plataforma de desarrollo más amplia, y Bristol-Myers Squibb publicó un registro de ensayo de fase 3 (NCT07285798) para KarXT más KarX-EC en irritabilidad TEA con un inicio estimado en septiembre de 2026, lo que subraya cómo los registros y los grandes patrocinadores influyen en la ejecución de la fase final.
Panorama competitivo
La competencia está fragmentada. Ninguna empresa controla más de una cuota de mercado de dos dígitos, y la diversidad terapéutica mantiene bajos los costos de cambio para los profesionales clínicos. Empresas establecidas como Otsuka y Roche defienden las franquicias de antipsicóticos, pero invierten en programas de última generación como el balovaptán para abordar la comunicación social. Las biotecnológicas más pequeñas siguen caminos diferenciados: Axial se centra en el microbioma, DeFloria crea mezclas botánicas multicannabinoides y MindMed explora el R-(-)-MDMA, lo que demuestra su disposición a abordar compuestos previamente estigmatizados.
Los facilitadores digitales también influyen en la rivalidad. Cognoa se asocia con las aseguradoras para vincular el diagnóstico basado en IA directamente con las vías de dosificación de los fármacos, mientras que LinusBio ofrece pruebas epigenéticas que pueden orientar la dosificación. La consolidación de las redes clínicas mediante capital privado aumenta la capacidad de compra, presionando a los fabricantes sobre los precios, pero también ofreciendo datos a gran escala para la generación de evidencia en el mundo real.
Las colaboraciones estratégicas se intensifican: Yamo Pharmaceuticals se asocia con organizaciones de investigación por contrato para acelerar la Fase 3, y Acadia colabora con grupos de defensa del paciente para capacitar a los profesionales sanitarios, lo que impulsa una rápida adopción. La baja concentración del campo permite el desarrollo de plataformas que integren el cribado genético, la monitorización digital y la farmacología dirigida en modelos de atención unificados.
Líderes de la industria del tratamiento de los trastornos del espectro autista
PaxMedica
Otsuka Pharmaceutical Co., Ltd.
F. Hoffmann-La Roche Ltda.
Jazz Farmacéutico
Johnson & Johnson
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: La FDA aprobó Wellcovorin (leucovorina cálcica) de GSK para la deficiencia cerebral de folato en pacientes con una variante genética FOLR1 confirmada. Si bien la indicación no abarca el trastorno del espectro autista (TEA) en general, refuerza una vía regulatoria y comercial para subgrupos del neurodesarrollo definidos genéticamente que pueden identificarse mediante pruebas diagnósticas.
- Enero de 2025: PaxMedica informó haber recibido una notificación de concesión de patente en China para una formulación intranasal de suramina que abarca métodos para el tratamiento de trastornos del neurodesarrollo como el autismo. Esta concesión refuerza la propiedad intelectual en torno a métodos alternativos de administración de fármacos antipurinérgicos y respalda la planificación de futuras colaboraciones y la comercialización en Asia.
- Mayo de 2024: Roche completó un estudio de fase 2, aleatorizado, doble ciego y controlado con placebo de 12 semanas de duración (NCT04299464), que evaluó RO7017773 (alogabat) en 104 participantes de entre 15 y 45 años con TEA. Los resultados del ensayo sirven de base para las decisiones de desarrollo posteriores en un entorno competitivo fragmentado.
Alcance y metodología
Según el alcance del informe, los trastornos del espectro autista constituyen un grupo diverso de condiciones relacionadas con el desarrollo del cerebro y se caracterizan por cierto grado de dificultad con la interacción social y la comunicación. El mercado está segmentado por clase de fármaco (antipsicóticos, inhibidores selectivos de la recaptación de serotonina (ISRS)/antidepresivos, estimulantes y otras clases de fármacos), por tipo (trastorno autista, síndrome de Asperger y otros tipos), por canal de distribución (farmacias hospitalarias, droguerías y farmacias minoristas, y farmacias en línea) y geografía (América del Norte, Europa, Asia Pacífico, Medio Oriente y África, y América del Sur). El informe de mercado también cubre los tamaños estimados del mercado y las tendencias para 17 países diferentes en las principales regiones a nivel mundial. El informe ofrece el valor (en millones de dólares) de los segmentos anteriores.
| Fármacos antipsicóticos |
| ISRS / Antidepresivos |
| Estimulantes |
| Terapias hormonales |
| Los anticonvulsivos |
| Terapias basadas en cannabinoides |
| Moduladores del microbioma |
| Otras clases de drogas |
| Trastorno autista |
| Síndrome de Asperger |
| PDD EE. UU. |
| Síndrome de Rett |
| Trastorno desintegrativo infantil |
| Otros tipos |
| Pediatría (2–12 años) |
| Adolescentes (13 a 17 años) |
| Adultos (18+ años) |
| Farmacias Hospitalarias |
| Tiendas minoristas y farmacias |
| Farmacias especializadas |
| Farmacias en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por clase de droga | Fármacos antipsicóticos | |
| ISRS / Antidepresivos | ||
| Estimulantes | ||
| Terapias hormonales | ||
| Los anticonvulsivos | ||
| Terapias basadas en cannabinoides | ||
| Moduladores del microbioma | ||
| Otras clases de drogas | ||
| Por tipo de TEA | Trastorno autista | |
| Síndrome de Asperger | ||
| PDD EE. UU. | ||
| Síndrome de Rett | ||
| Trastorno desintegrativo infantil | ||
| Otros tipos | ||
| Por grupo de edad | Pediatría (2–12 años) | |
| Adolescentes (13 a 17 años) | ||
| Adultos (18+ años) | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Tiendas minoristas y farmacias | ||
| Farmacias especializadas | ||
| Farmacias en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado del trastorno del espectro autista?
El tamaño del mercado del trastorno del espectro autista es de USD 2.46 mil millones en 2026 y se proyecta que crezca a USD 3.18 mil millones para 2031 a una CAGR del 5.22%.
¿Qué región presenta el más rápido crecimiento en terapias para el trastorno del espectro autista?
Asia-Pacífico muestra el mayor crecimiento, con una CAGR proyectada del 7.55 % hasta 2031, a medida que China y Japón agilizan las aprobaciones de tratamientos novedosos.
¿Qué clase de fármacos se está expandiendo más rápidamente?
Las terapias basadas en cannabinoides están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 8.38 %, desafiando el dominio de los antipsicóticos a medida que maduran los marcos regulatorios botánicos.
¿Por qué el segmento adulto está ganando protagonismo?
Los diagnósticos tardíos y una mejor concientización están descubriendo necesidades no satisfechas entre los adultos, lo que impulsa una CAGR del 8.55 % para las terapias enfocadas en individuos de 18 años y más.
¿Cómo afectan las herramientas digitales a la atención del autismo?
Los diagnósticos aprobados por la FDA, como Canvas Dx, acortan el tiempo hasta el diagnóstico, mientras que las aplicaciones de monitoreo habilitadas con IA guían los ajustes de la medicación, mejorando la precisión del tratamiento.
¿Qué impulsa la inversión en subtipos raros de autismo?
La aprobación exitosa de trofinetida para el síndrome de Rett demuestra que los medicamentos específicos para cada genotipo pueden asegurar precios premium y una revisión regulatoria rápida, atrayendo financiamiento del sector privado para programas similares de medicina de precisión.


