

Tamaño y participación en el mercado de barreras y bolardos automatizados
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
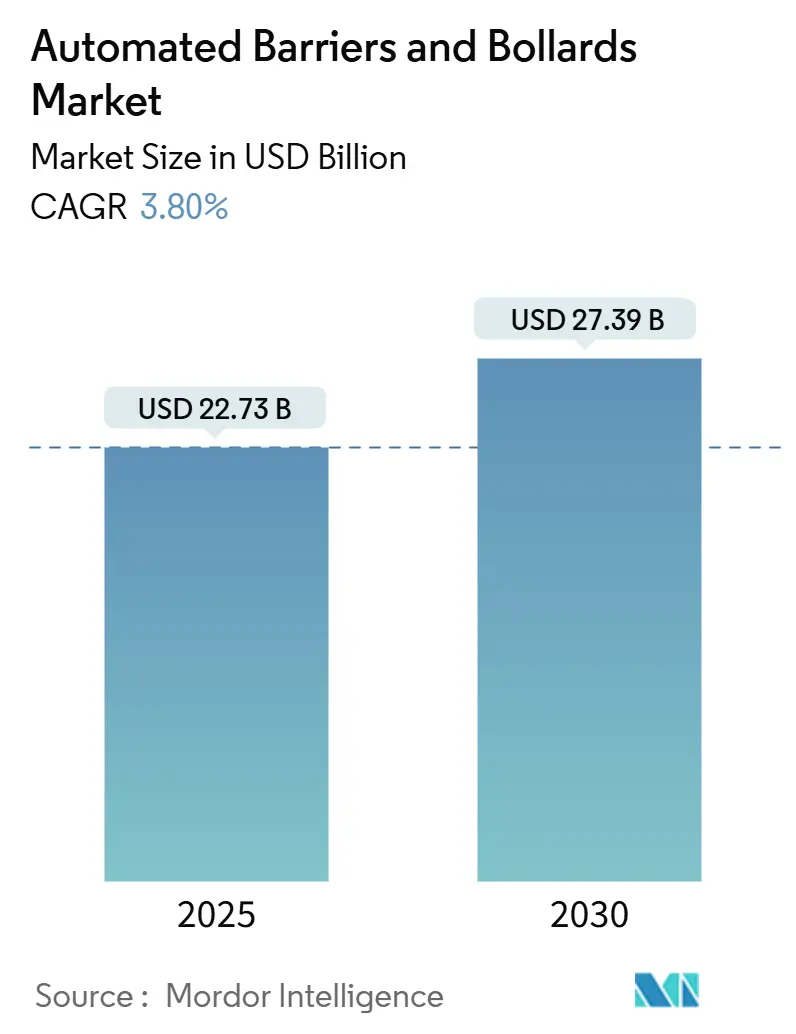
| Tamaño del mercado (2025) | USD 22.73 mil millones |
| Tamaño del mercado (2030) | USD 27.39 mil millones |
| Tasa de crecimiento (2025 - 2030) | 3.80% CAGR |
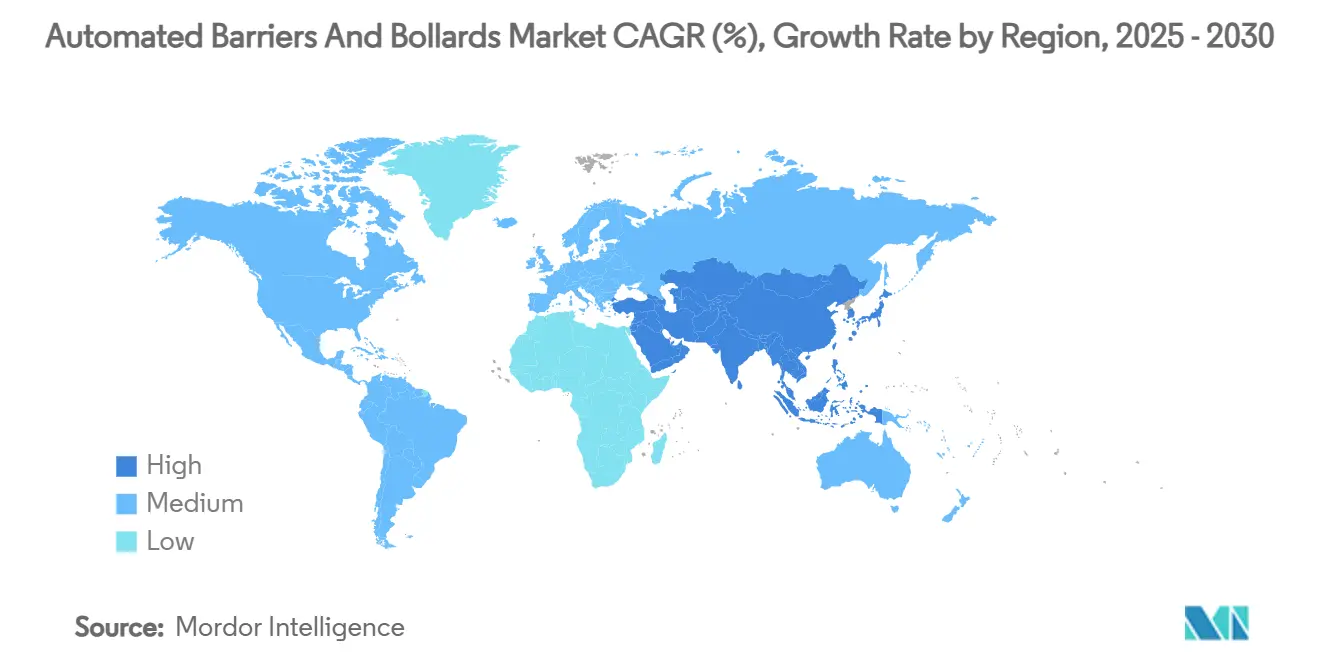
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
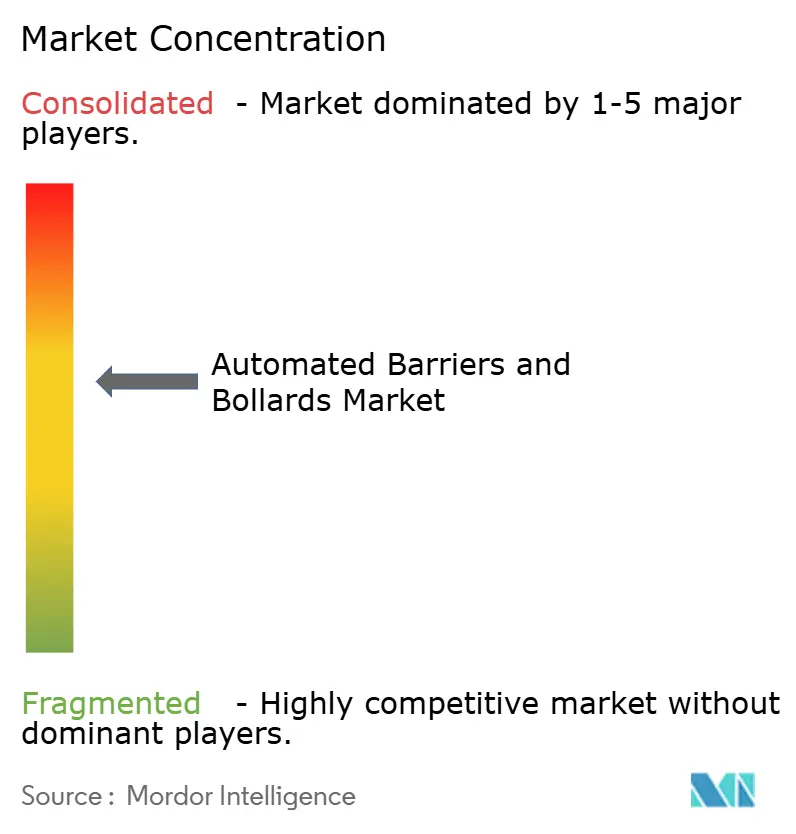
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de barreras y bolardos automatizados por Mordor Intelligence
El tamaño del mercado de barreras y bolardos automatizados se estima en 22.73 millones de dólares estadounidenses en 2025 y se espera que alcance los 27.39 millones de dólares estadounidenses para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 3.80 % durante el período de pronóstico (2025-2030). El impulso proviene del aumento de los mandatos de seguridad global, la rápida implementación de programas de ciudades inteligentes y las expansiones de aeropuertos, ferrocarriles y campus de uso mixto que requieren sistemas de protección perimetral certificados. Europa mantiene su liderazgo, mientras que Asia-Pacífico registra el crecimiento compuesto más rápido gracias a la solidez de los proyectos de infraestructura a gran escala. La innovación de productos se centra ahora en bolardos compatibles con IoT, modelos autónomos con energía solar y software que predice las necesidades de mantenimiento, lo que reduce los costos de propiedad a lo largo de su vida útil. La intensidad competitiva es moderada, ya que las grandes empresas existentes combinan adquisiciones estratégicas con protocolos de radio propietarios y mejoras en la clasificación de impactos, mientras que los especialistas más pequeños se hacen con una cuota de mercado mediante proyectos piloto de ciudades inteligentes e implementaciones en distritos turísticos.
Conclusiones clave del informe
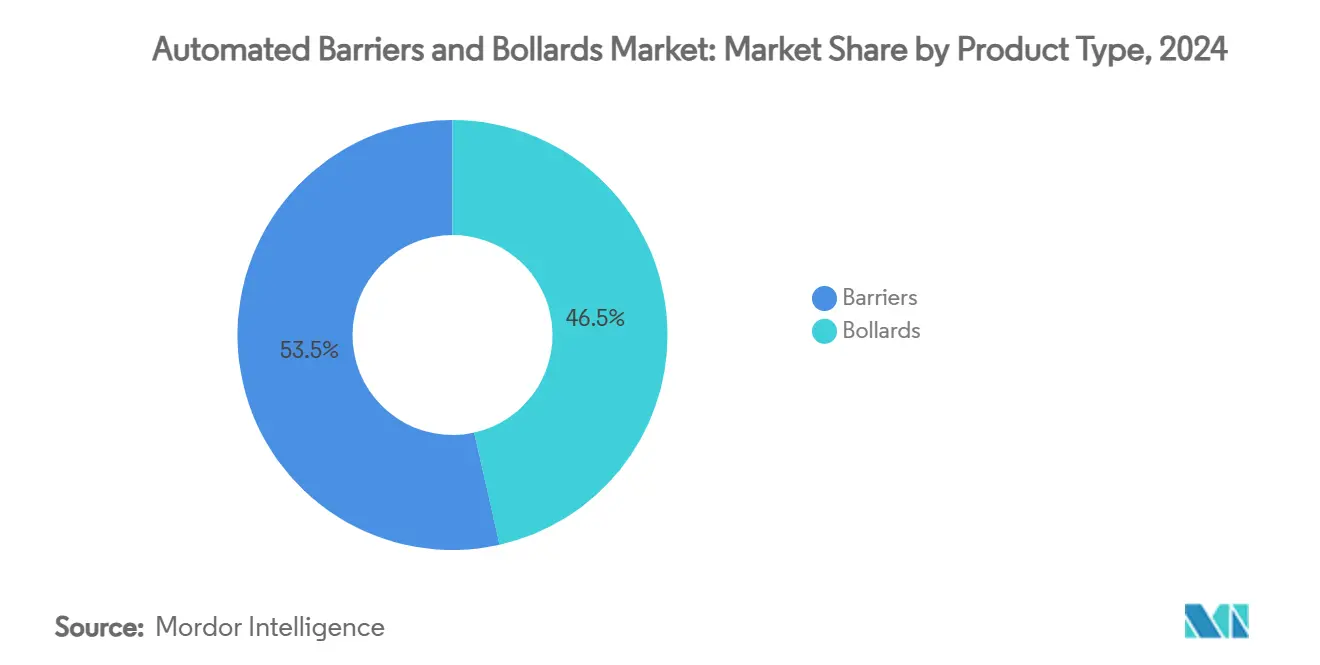
- Por tipo de producto, las barreras representaron el 53.5 % de la participación de mercado de barreras automatizadas y bolardos en 2024, mientras que se proyecta que los bolardos se expandirán a una CAGR del 4.75 % hasta 2030.
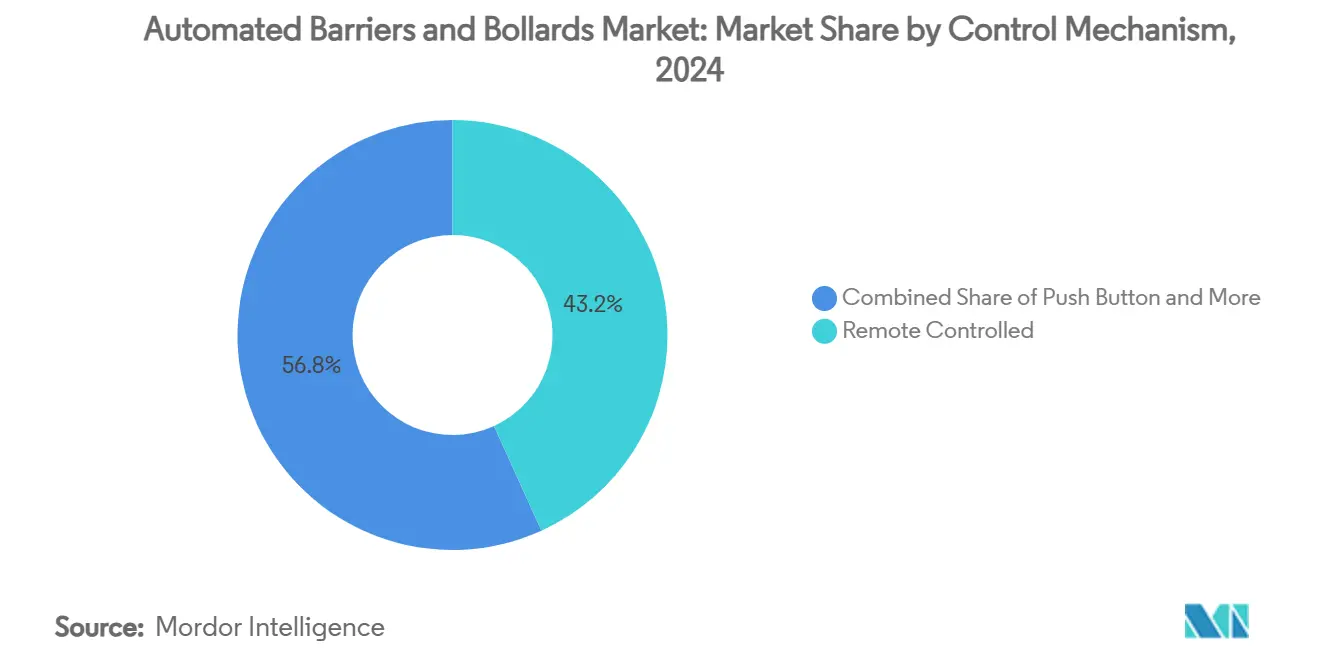
- Por mecanismo de control, el segmento controlado a distancia tuvo una participación en los ingresos del 43.21 % en 2024; los detectores de bucle son los de más rápido crecimiento con una CAGR del 4.90 % hasta 2030.
- Por usuario final, los edificios comerciales lideraron con una participación del 43.0 % del tamaño del mercado de barreras y bolardos automatizados en 2024, mientras que la categoría “Otros” (incluidos distritos turísticos y campus) avanza a una CAGR del 5.10 %.
- Por geografía, Europa representó el 31.2% de los ingresos de 2024; se prevé que Asia-Pacífico registre una CAGR del 5.60% hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de barreras y bolardos automatizados
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de proyectos de ciudades inteligentes que integran control de acceso automatizado | + 1.2% | Global, con adopción temprana en la UE y América del Norte | Mediano plazo (2-4 años) |
| Aumentan las preocupaciones de seguridad en medio de cada vez más incidentes de atropellos con vehículos | + 0.8% | Global, concentrado en zonas urbanas de alto riesgo | Corto plazo (≤ 2 años) |
| Ampliación de centros de transporte e infraestructura de estacionamiento | + 0.6% | Núcleo de APAC, propagación a MEA | Largo plazo (≥ 4 años) |
| Mandatos gubernamentales para la seguridad perimetral en infraestructuras críticas | + 0.4% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia de barreras automatizadas con mantenimiento predictivo habilitado por IoT | + 0.3% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Creciente adopción de bolardos elevables fuera de la red alimentados con energía solar en distritos turísticos inteligentes | + 0.2% | Centros turísticos mundiales, concentrados en las regiones costeras | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de proyectos de ciudades inteligentes que integran control de acceso automatizado
Las iniciativas de ciudades inteligentes están transformando radicalmente el mercado de barreras automatizadas al integrar sistemas de control de acceso en ecosistemas IoT más amplios que permiten el mantenimiento predictivo y la monitorización en tiempo real. La integración de sensores en los materiales del pavimento durante la construcción minimiza los daños en la instalación, a la vez que proporciona datos exhaustivos sobre la dinámica del tráfico y las condiciones ambientales, como lo demuestran las recientes implementaciones de infraestructura vial inteligente optimizadas con IoT. Las ciudades adoptan cada vez más sistemas de peaje sin barreras, como la implementación Multi-Lane Free Flow de Kapsch TrafficCom, con un coste de 12.5 millones de euros (13.5 millones de dólares estadounidenses), en el País Vasco español, que elimina las barreras físicas y mantiene el control de acceso mediante la identificación automática de vehículos. Esta convergencia del control de acceso con la infraestructura inteligente genera nuevas fuentes de ingresos para los fabricantes de barreras, que pueden ofrecer soluciones integradas en lugar de productos independientes. La transición hacia la infraestructura conectada también permite el diagnóstico remoto y el mantenimiento predictivo, lo que reduce los costes operativos y mejora la fiabilidad del sistema. Los proyectos de ciudades inteligentes están impulsando la demanda de bolardos solares en distritos turísticos y zonas peatonales, donde la infraestructura eléctrica tradicional es limitada, pero las consideraciones estéticas y ambientales son primordiales.
Crecientes preocupaciones de seguridad ante el aumento de incidentes de atropellos con vehículos
Los ataques con vehículos se han convertido en un factor crítico para la adopción de barreras automatizadas, con incidentes como el ataque de Bourbon Street en Nueva Orleans en 2025 que expusieron las consecuencias de una seguridad perimetral inadecuada donde los bolardos de protección habían sido retirados o rotos. El despliegue del sistema de barrera portátil DETER del Departamento de Seguridad Nacional en las 500 Millas de Indianápolis en 2024 demuestra cómo las agencias gubernamentales están priorizando soluciones de despliegue rápido que pueden proteger a grandes multitudes mientras mantienen la flexibilidad operativa [1] Departamento de Seguridad Nacional, “Barrera DETER desplegada en las 500 Millas de Indianápolis”, dhs.gov . La Guía de Seguridad para la Prevención y Mitigación de Incidentes con Vehículos actualizada de CISA enfatiza los riesgos emergentes de los vehículos autónomos y la necesidad de medidas de seguridad actualizadas para abordar las amenazas en evolución [2] CISA, “Guía para la Prevención y Mitigación de Incidentes con Vehículos”, cisa.gov . La proliferación de bolardos con clasificación de resistencia a impactos ASTM F3016 refleja la respuesta del sector a los más de 60 robos diarios de vehículos en locales comerciales, y los propietarios de inmuebles comerciales reconocen cada vez más estos sistemas como herramientas para mitigar la responsabilidad civil. Las compañías de seguros están empezando a ofrecer descuentos en las primas para las propiedades equipadas con sistemas de barrera certificados, lo que genera incentivos económicos que van más allá del cumplimiento normativo. La atención prestada a los incidentes de colisión con vehículos está impulsando la demanda de bolardos de alta seguridad capaces de detener vehículos de 7.5 toneladas a 48 km/h, como los que ofrecen fabricantes como CAME.
Expansión de centros de transporte e infraestructura de estacionamiento
La expansión de la infraestructura de transporte en Asia-Pacífico está generando una demanda sustancial de sistemas de barreras automatizadas. Importantes proyectos aeroportuarios, como la ampliación del Aeropuerto de Shanghái-Pudong y la construcción de nuevos aeropuertos en Dalian y Xiamen, requieren soluciones integrales de control de acceso. Las terminales de contenedores están adoptando cada vez más la automatización de las puertas de embarque, como lo demuestra la implementación de barreras automatizadas por parte de DCT Gdańsk SA, que mejoran la eficiencia operativa y reducen los costos laborales. El segmento de mercado de barreras de estacionamiento está experimentando un crecimiento acelerado impulsado por el aumento de los ingresos en mercados emergentes como China e India, donde los consumidores están cambiando de soluciones de estacionamiento manuales a automatizadas. Los sistemas de estacionamiento fuera de la vía pública en los mercados desarrollados también se están expandiendo, impulsados por el aumento de la actividad de construcción comercial que requiere capacidades sofisticadas de control de acceso. La integración de la tecnología RFID en los sistemas de gestión del tráfico urbano permite la identificación dinámica de vehículos y el control de acceso a zonas restringidas, lo que impulsa el desarrollo de barreras automatizadas en entornos de ciudades inteligentes. La expansión de los centros de transporte está impulsando la demanda de barreras que se integren con los sistemas de seguridad existentes y, al mismo tiempo, ofrezcan soluciones escalables para futuros aumentos de capacidad.
Mandatos gubernamentales para la seguridad perimetral en infraestructuras críticas
Las agencias federales están estableciendo estándares integrales para barreras de seguridad vehicular. La Guía de Barreras Vehiculares Activas y Pasivas para el Sector de Presas de CISA proporciona especificaciones técnicas para la protección de infraestructura crítica. El manual de la Administración Federal de Carreteras sobre protección contra impactos para infraestructura de transporte describe los estándares de desempeño y los procesos de gestión de riesgos que las agencias de transporte deben seguir al implementar barreras de seguridad vehicular. Las normas ASTM F2656 y F3016 se están convirtiendo en especificaciones obligatorias para la contratación pública, y la Lista de Barreras Vehiculares Antichoque del Departamento de Defensa (DOD) incluye solo a fabricantes aprobados cuyos productos cumplen con estrictos requisitos de prueba. Los gobiernos municipales y condales están adoptando cada vez más las normas ASTM F3016 para la protección contra impactos a baja velocidad, impulsados por preocupaciones sobre responsabilidad civil y la necesidad de cumplir con los códigos de seguridad emergentes. El impulso regulatorio está creando oportunidades de mercado para los fabricantes que pueden demostrar el cumplimiento de las normas federales, a la vez que ofrecen soluciones integradas que abordan múltiples requisitos de seguridad. Los mandatos gubernamentales son particularmente influyentes en el sector de infraestructura crítica, donde el cumplimiento es innegociable y las consideraciones de costo son secundarias a la efectividad de la seguridad.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de instalación inicial en comparación con las barreras manuales | -0.6% | Global, particularmente en los mercados emergentes sensibles a los precios | Corto plazo (≤ 2 años) |
| Requisitos estrictos de mantenimiento y certificación en los mercados desarrollados | -0.4% | América del Norte y la UE principalmente | Mediano plazo (2-4 años) |
| La congestión de radiofrecuencia interfiere con las barreras controladas a distancia en núcleos urbanos densos | -0.3% | Centros urbanos globales, concentrados en megaciudades | Corto plazo (≤ 2 años) |
| Falsificación de bolardos importados de baja calidad que perjudican a las marcas premium | -0.2% | Mercados emergentes de Asia-Pacífico, propagación a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de instalación en comparación con las barreras manuales
La sustancial inversión de capital que requieren los sistemas de barreras automatizadas crea barreras para su adopción, especialmente en mercados emergentes, donde la sensibilidad a los costos sigue siendo alta a pesar de la creciente concienciación sobre la seguridad. El análisis del costo del ciclo de vida del Departamento de Transporte de California revela que, si bien los sistemas automatizados ofrecen ahorros operativos a largo plazo, la inversión inicial puede ser de 3 a 5 veces mayor que la de las alternativas manuales, lo que genera restricciones presupuestarias para municipios y promotores privados. La complejidad de la instalación a menudo requiere contratistas especializados y plazos de proyecto más largos, lo que incrementa el costo total de propiedad. La competencia de proveedores locales de bajo costo en regiones emergentes presiona aún más los precios, ya que estos fabricantes ofrecen funcionalidades básicas a precios significativamente más bajos, aunque a menudo sin la certificación adecuada ni soporte a largo plazo. Los altos costos iniciales son particularmente desafiantes para aplicaciones a pequeña escala, donde las ventajas en seguridad pueden no justificar la inversión, lo que limita la penetración en el mercado residencial y los pequeños comercios. Sin embargo, la aparición de modelos de arrendamiento y programas de incentivos gubernamentales está comenzando a abordar estas barreras de costo, en particular para los sistemas con certificación ASTM que califican para reducciones en las primas de seguro.
Requisitos estrictos de mantenimiento y certificación en los mercados desarrollados
Los sistemas de barreras automatizadas se enfrentan a complejos requisitos de mantenimiento y certificación que generan cargas operativas constantes, especialmente en mercados desarrollados donde el cumplimiento normativo se aplica estrictamente. El proceso de certificación ASTM requiere pruebas y documentación exhaustivas, y los fabricantes deben demostrar el cumplimiento de índices de penetración y condiciones de impacto específicos que varían según la aplicación. Los sistemas de mantenimiento predictivo basados en IoT, si bien ofrecen beneficios operativos, requieren conocimientos técnicos especializados y actualizaciones de software continuas de las que carecen muchas organizaciones internamente. La necesidad de recertificaciones periódicas y auditorías de cumplimiento genera costos recurrentes que pueden superar la inversión inicial en equipos a lo largo de la vida útil del sistema. La congestión de radiofrecuencia en entornos urbanos densos puede interferir con las barreras controladas a distancia, lo que requiere soluciones técnicas y protocolos de mantenimiento adicionales para garantizar un funcionamiento fiable. La complejidad del mantenimiento de sistemas integrados que combinan barreras físicas con sensores IoT, protocolos de comunicación y plataformas de software crea dependencia de proveedores de servicios especializados, lo que aumenta los costos operativos y los posibles puntos de fallo.
Análisis de segmento
Por tipo de producto: Barreras lideran la cuota de mercado
Las barreras mantienen su dominio con una cuota de mercado del 53.5 % en 2024, gracias a su adaptabilidad a diversas aplicaciones, desde centros de transporte hasta complejos comerciales. Los bolardos se consolidan como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.75 % hasta 2030. Este liderazgo refleja su versatilidad para gestionar situaciones de tráfico intenso, especialmente en aparcamientos y puntos de peaje, donde la eficiencia del rendimiento es fundamental. Los bolardos están ganando terreno gracias a su integración estética en entornos urbanos y a su eficacia en zonas con gran afluencia peatonal, donde las barreras tradicionales dificultarían el tránsito peatonal.
La diferencia de crecimiento entre estos segmentos refleja la evolución de las prioridades de seguridad, con los bolardos cada vez más preferidos para aplicaciones de protección perimetral donde la instalación permanente y la resistencia a los impactos son críticas [3] Hörmann, “European Bollard Installations”, hoermann.com . Los bolardos de alta seguridad de CAME, capaces de detener vehículos de 7.5 toneladas a 48 km/h, ejemplifican la evolución del segmento hacia estándares de protección de grado militar. El segmento de barreras se beneficia de cadenas de suministro establecidas y procesos de instalación estandarizados, mientras que los bolardos requieren una ingeniería más especializada y una personalización específica del sitio. Las iniciativas de ciudades inteligentes están impulsando la demanda de bolardos alimentados por energía solar en distritos turísticos donde la conectividad de la red es limitada pero los requisitos de seguridad siguen siendo altos. La convergencia de estos tipos de productos con la tecnología IoT está creando soluciones híbridas que combinan las capacidades de gestión de tráfico de las barreras con las características de seguridad de los bolardos.
Por mecanismo de control: los sistemas remotos dominan
Los sistemas de control remoto alcanzaron una cuota de mercado del 43.21 % en 2024, lo que refleja la preferencia por la gestión centralizada de accesos en aplicaciones comerciales e institucionales. Los detectores de bucle representan la tecnología de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.90 % hasta 2030. El predominio de los sistemas de control remoto se debe a su flexibilidad operativa y a su capacidad de integración con la infraestructura de seguridad existente, lo que permite a los operadores gestionar múltiples puntos de acceso desde centros de mando centralizados. Los detectores de bucle están cobrando impulso gracias a su potencial de automatización y a la reducción de la mano de obra, especialmente en aplicaciones de alto tráfico donde la intervención manual resulta poco práctica.
Los sistemas de pulsadores siguen siendo útiles en aplicaciones especializadas donde se prefiere un funcionamiento sencillo y fiable a mecanismos de control sofisticados, especialmente en entornos residenciales y pequeños comercios. Los sistemas RFID y de tarjetas inteligentes experimentan un crecimiento constante gracias a su integración con ecosistemas de control de acceso más amplios y a su capacidad para proporcionar registros de auditoría detallados para el cumplimiento de la seguridad. La categoría "Otros" abarca tecnologías emergentes, como sistemas biométricos y controles basados en aplicaciones móviles, que están ganando terreno en aplicaciones premium. La tecnología de radio BiSecur de Hörmann demuestra cómo los fabricantes están abordando los problemas de congestión de radiofrecuencia mediante protocolos de comunicación propietarios que garantizan un funcionamiento fiable en entornos urbanos densos. La evolución hacia el dominio de los detectores de bucle refleja la tendencia general de automatización del sector, donde los sistemas que pueden funcionar de forma autónoma con mínima intervención humana son cada vez más preferidos por su eficiencia operativa y la reducción de los costes de mano de obra.
Por sector de usuario final: Las aplicaciones comerciales impulsan la demanda
Las aplicaciones comerciales representaron el 43.0 % de la cuota de mercado en 2024, respaldadas por los estrictos requisitos de seguridad y las exigencias de eficiencia operativa en complejos de oficinas, centros comerciales e instalaciones industriales. La categoría "Otros" se expandió a una tasa de crecimiento anual compuesta (TCAC) del 5.10 % hasta 2030. El liderazgo del segmento comercial refleja la disposición del sector a invertir en sistemas de control de acceso sofisticados que se integren con plataformas más amplias de seguridad y gestión de edificios. Los edificios residenciales representan un segmento estable, pero de crecimiento más lento, donde las consideraciones de costo suelen limitar su adopción a desarrollos de lujo y comunidades cerradas.
La categoría "Otros" abarca aplicaciones emergentes, como distritos turísticos, instituciones educativas y centros de salud, que adoptan cada vez más sistemas de barreras automatizadas para mejorar la seguridad y la eficiencia operativa. El crecimiento de este segmento se debe a la proliferación de bolardos solares en distritos turísticos inteligentes, donde la infraestructura eléctrica tradicional es limitada, pero la seguridad y la estética son primordiales. Las aplicaciones comerciales se benefician de las economías de escala y los procesos de instalación estandarizados, mientras que las aplicaciones residenciales suelen requerir una personalización que incrementa los costos y la complejidad. La dinámica del segmento refleja tendencias más amplias en urbanización y desarrollo de infraestructura, donde las propiedades comerciales se consideran cada vez más como posibles objetivos de seguridad que requieren sistemas de protección sofisticados. Las instalaciones gubernamentales y la infraestructura crítica representan un subsegmento especializado con requisitos únicos en cuanto a barreras con resistencia a impactos y cumplimiento de las normas federales de seguridad.
Geográficamente: Europa lidera, Asia-Pacífico acelera
Europa mantiene el liderazgo del mercado con una participación del 31.2 % en 2024, gracias a marcos regulatorios consolidados y protocolos de seguridad de infraestructuras consolidados, mientras que Asia-Pacífico se perfila como la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.60 % hasta 2030. El dominio europeo refleja la pronta adopción por parte de la región de estándares de seguridad integrales y su sólida base de infraestructuras críticas que requieren protección perimetral. El entorno regulatorio europeo, que incluye estándares a nivel de la UE para sistemas automatizados de control de acceso, crea un mercado estable para los fabricantes de barreras certificadas.
El crecimiento acelerado de Asia-Pacífico se debe a inversiones masivas en infraestructura, como las ampliaciones de los aeropuertos de Shanghái, Dalian y Xiamen, que requieren soluciones integrales de control de acceso. La rápida urbanización de la región y la creciente concienciación sobre la seguridad están generando demanda tanto de barreras tradicionales como de soluciones innovadoras, como bolardos solares en zonas turísticas. Norteamérica representa un mercado consolidado con un crecimiento constante impulsado por las normativas gubernamentales y los incentivos de seguros para sistemas de barrera con certificación ASTM. Oriente Medio y África muestran un potencial emergente, especialmente en países con fuertes inversiones en infraestructura turística y protección de instalaciones críticas. Sudamérica sigue siendo un mercado pequeño pero en crecimiento, con países como Brasil y Argentina comenzando a adoptar sistemas de barreras automatizadas para aplicaciones de seguridad y gestión del tráfico. La distribución geográfica refleja los patrones globales de desarrollo de infraestructura, con los mercados consolidados centrándose en la modernización de los sistemas y los mercados emergentes impulsando nuevas instalaciones.
Análisis geográfico
Mercado europeo de barreras y bolardos automatizados
Europa dominará una cuota de mercado del 31.2 % en 2024, gracias a marcos regulatorios integrales y protocolos de seguridad de infraestructuras consolidados que generan una demanda estable de sistemas de barreras certificados. El liderazgo de la región se debe a la temprana adopción de estándares europeos para el control de acceso automatizado, como lo demuestra el desarrollo de sistemas armonizados de puertas electrónicas para aplicaciones de control fronterizo en el marco del proyecto FastPass. La implementación en España del sistema de peaje sin barreras de Kapsch TrafficCom, con un coste de 12.5 millones de euros (13.5 millones de dólares estadounidenses), en el País Vasco demuestra el compromiso de la región con las tecnologías avanzadas de gestión del tráfico que eliminan las barreras físicas y mantienen el control de acceso. Fabricantes europeos como Hörmann son pioneros en soluciones de barreras con emisiones neutras de CO₂ y tecnologías de radio patentadas que abordan los desafíos de la congestión urbana. El mercado consolidado de la región se caracteriza por la modernización de los sistemas y su integración con iniciativas de ciudades inteligentes, en lugar de instalaciones nuevas.
Mercado de barreras y bolardos automatizados en la región Asia-Pacífico
Asia-Pacífico representa la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.60 % hasta 2030, impulsada por las enormes inversiones en infraestructura y la rápida urbanización, que generan una demanda sustancial de sistemas automatizados de control de acceso. Los importantes proyectos de desarrollo aeroportuario en China, Malasia e Indonesia, como las ampliaciones del Aeropuerto de Shanghái-Pudong y la construcción de nuevos aeropuertos en Dalian y Xiamen, requieren soluciones integrales de seguridad perimetral. El crecimiento de la región se ve respaldado por el aumento de los ingresos en mercados emergentes como China e India, donde los consumidores están migrando de soluciones de estacionamiento manuales a automatizadas. La automatización de terminales de contenedores, como lo demuestra la exitosa implementación de DCT Gdańsk SA, se está convirtiendo en una práctica estándar en los principales puertos asiáticos. El mercado de Asia-Pacífico se beneficia de la inversión pública en infraestructura y del liderazgo de la región en el desarrollo de ciudades inteligentes, lo que genera oportunidades para soluciones integradas de barreras que combinan la seguridad con la gestión del tráfico.
Mercado de barreras y bolardos automatizados en América y Oriente Medio y África
Norteamérica mantiene una importante presencia en el mercado, respaldada por mandatos federales y estándares de seguridad integrales que impulsan la demanda de sistemas de barrera con certificación ASTM. La implementación del sistema de barrera portátil DETER por parte del Departamento de Seguridad Nacional en eventos importantes como las 500 Millas de Indianápolis demuestra el compromiso de la región con las tecnologías de seguridad avanzadas. Las directrices de seguridad actualizadas de CISA y los estándares de protección contra impactos de la Administración Federal de Carreteras crean un entorno regulatorio que favorece a los fabricantes de barreras certificadas. El mercado de la región se caracteriza por ciclos de reemplazo y actualizaciones tecnológicas en lugar de nuevas instalaciones, y los incentivos de las aseguradoras impulsan cada vez más la adopción de bolardos con clasificación de impacto para la protección de inmuebles comerciales. Oriente Medio y África muestran un potencial emergente, especialmente en países que invierten en infraestructura turística y protección de instalaciones críticas, mientras que Sudamérica representa un mercado más pequeño pero en crecimiento, con una creciente adopción en Brasil y Argentina.
Nota: Los segmentos representan la participación de todos los segmentos individuales disponibles al momento de la compra del informe.
Panorama competitivo
El mercado de barreras y bolardos automatizados presenta una fragmentación moderada, con empresas consolidadas que compiten mediante la integración de tecnologías y adquisiciones estratégicas, en lugar de limitarse a la competencia de precios. Líderes del mercado como Hill & Smith, FAAC Group y Hörmann mantienen ventajas competitivas gracias a sus completas carteras de productos y redes de distribución consolidadas, mientras que las empresas emergentes se centran en la integración del IoT y las aplicaciones para ciudades inteligentes. La intensidad de la competencia aumenta a medida que los fabricantes reconocen la necesidad de soluciones integradas que combinen barreras físicas con capacidades de mantenimiento predictivo y sistemas de monitorización remota.
La consolidación estratégica está transformando el panorama competitivo, como lo demuestra la adquisición de Capital Steel Service por parte de Hill & Smith por 6.25 millones de dólares en enero de 2024 para ampliar su cartera de soluciones de ingeniería. La diferenciación tecnológica se está volviendo crucial, con empresas como Hörmann desarrollando tecnología de radio patentada BiSecur para abordar los problemas de congestión urbana, y CAME ofreciendo bolardos de alta seguridad con clasificaciones de impacto específicas. Existen oportunidades de desarrollo en aplicaciones aisladas de la red eléctrica con energía solar y soluciones integradas para ciudades inteligentes que combinan el control de acceso con la gestión del tráfico. El mercado está presenciando el surgimiento de actores especializados que se centran en aplicaciones nicho como distritos turísticos e infraestructuras críticas, lo que crea oportunidades para las empresas que pueden demostrar el cumplimiento de los estándares de seguridad en constante evolución, a la vez que ofrecen modelos de implementación innovadores.
Líderes de la industria de barreras y bolardos automatizados
Sistemas automáticos
Barrera Avon
Macs Automated Bollard Systems Ltd.
Houston sistemas privados limitados
Magnético Autocontrol GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Un ataque con vehículo en la calle Bourbon de Nueva Orleans reveló huecos donde se habían retirado los bolardos dañados, lo que impulsó una revisión federal de la seguridad del perímetro del núcleo urbano y aceleró los presupuestos de reemplazo en varias ciudades de Estados Unidos.
- Enero de 2025: Prosegur USA emitió pautas para mitigar las amenazas de embestidas vehiculares, haciendo hincapié en los productos certificados por ASTM y ofreciendo una matriz de evaluación de amenazas para los propietarios de las instalaciones.
- Julio de 2024: El Departamento de Seguridad Nacional de EE. UU. realizó pruebas de campo de su barrera portátil DETER en las 500 Millas de Indianápolis, protegiendo a 300,000 espectadores mientras recopilaba datos de durabilidad.
- Julio de 2024: Smiths Group registró un crecimiento de pedidos del 38 % en su división de Detección, lo que se debe a la fuerte demanda de paquetes de barreras y escáneres.
Alcance del informe de mercado global de barreras y bolardos automatizados
Las barreras y bolardos automatizados están ganando popularidad debido a la creciente preocupación por la seguridad pública en zonas concurridas e industriales, como patios de comidas, teatros y espectáculos. Los accesos perimetrales son ejes o barras niveladas que se giran para regular el paso de vehículos, permitiéndoles o deteniéndolos. La construcción de calles ha permitido la introducción de barreras automatizadas en todo el mundo (centrales o laterales). Las barreras y bolardos automatizados limitan la entrada de vehículos en diversas construcciones, tanto interiores como exteriores, como peajes, zonas de alta seguridad, aparcamientos de tiendas, oficinas, hoteles y polideportivos.
También proporciona un análisis completo de la segmentación por producto (pulsador, control remoto, lector de etiquetas RFID, detectores de bucle), por usuario final (residencial, comercial, industrial), por geografía (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África y resto del mundo).
El informe ofrece los tamaños de mercado y las previsiones para el mercado de barreras y bolardos automatizados en valor (USD) para todos los segmentos anteriores. Además, el informe también proporciona perfiles de empresas de los principales actores del mercado para comprender el panorama competitivo del mercado.
| Barreras |
| Bolardos |
| Push Button |
| Control remoto |
| RFID / Tarjeta inteligente |
| Detectores de bucle |
| Otros |
| Edificios residenciales |
| Edificios comerciales |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| El resto de Europa | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por tipo de producto | Barreras | |
| Bolardos | ||
| Por mecanismo de control | Push Button | |
| Control remoto | ||
| RFID / Tarjeta inteligente | ||
| Detectores de bucle | ||
| Otros | ||
| Por Sector Usuario Final | Edificios residenciales | |
| Edificios comerciales | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| El resto de Europa | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Barreras y bolardos automatizados?
El tamaño actual del mercado de barreras y bolardos automatizados en 2025 es de 22.73 millones de dólares.
¿Quiénes son los principales fabricantes en el mercado de Barreras y bolardos automatizados?
Automatic Systems, Avon Barrier, Macs Automated Bollard Systems Ltd, Houston Systems Private Limited y Magnetic Autocontrol GmbH son las principales empresas que operan en el mercado de barreras y bolardos automatizados.
¿Cuál es la región de más rápido crecimiento en el mercado de barreras y bolardos automatizados?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2025-2030).
¿Que region tiene la mayor participacion en Barreras automatizadas y bolardos Market?
En 2025, América del Norte representa la mayor cuota de mercado en el mercado de barreras y bolardos automatizados.
¿Qué años cubre este mercado de Barreras y bolardos automatizados?
El informe cubre el tamaño histórico del mercado de barreras y bolardos automatizados para los años: 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de barreras y bolardos automatizados para los años: 2025, 2026, 2027, 2028, 2029 y 2030.


