

Tamaño y participación del mercado del aprendizaje automático automatizado
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
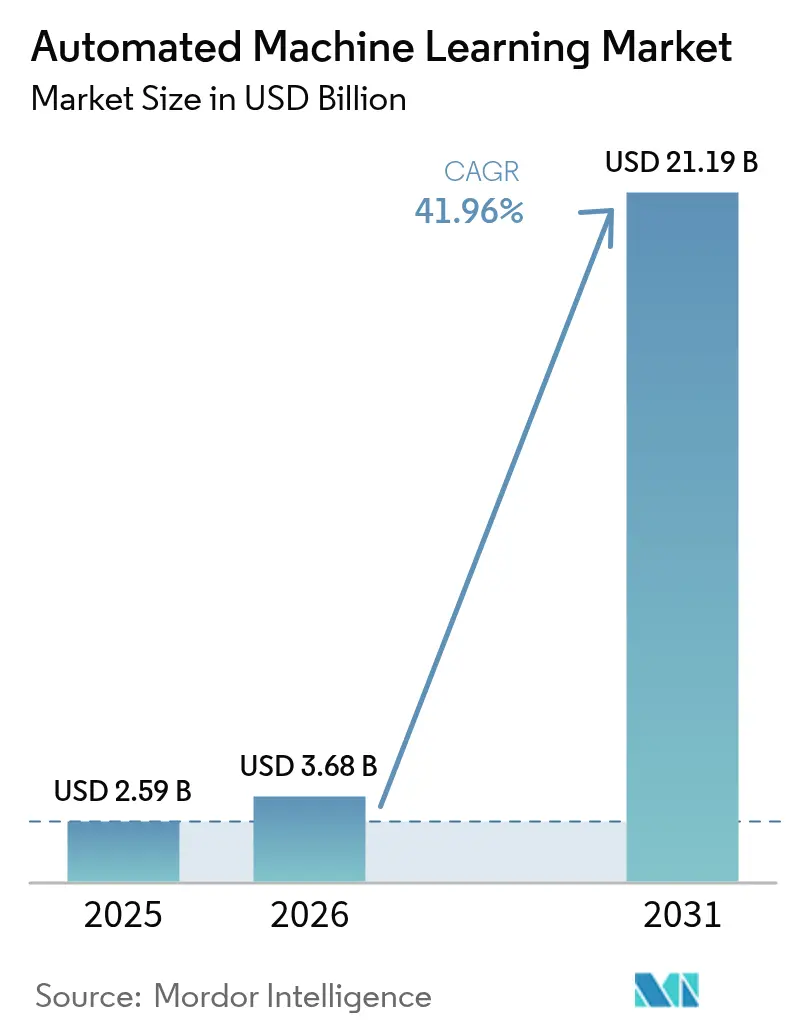
| Tamaño del mercado (2026) | USD 3.68 mil millones |
| Tamaño del mercado (2031) | USD 21.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 41.96% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aprendizaje automático automatizado por Mordor Intelligence
El mercado de aprendizaje automático automatizado alcanzó un valor de 2.59 millones de dólares en 2025 y se estima que crecerá desde los 3.68 millones de dólares en 2026 hasta alcanzar los 21.19 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 41.96% durante el período de previsión (2026-2031).
La demanda comercial se ve reforzada por la rápida adopción de la nube, la necesidad de escalar iniciativas de inteligencia artificial sin grandes equipos de ciencia de datos y las expectativas regulatorias de transparencia de los modelos. Las ofertas nativas de la nube ya representan el 64% de los ingresos globales y se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 45.01%, lo que subraya la preferencia por una infraestructura administrada que acorta los ciclos de implementación y reduce los costos de capital. La automatización del modelado tiene la mayor participación funcional; sin embargo, las herramientas de ingeniería de características están creciendo más rápido a medida que las empresas se dan cuenta de que la calidad de los datos impulsa la precisión predictiva más que la selección de algoritmos. Las grandes empresas aún dominan el gasto, pero el impulso de crecimiento se está desplazando hacia las pequeñas y medianas empresas gracias a las interfaces sin código y la financiación del sector público que compensa la escasez de talento. A nivel regional, América del Norte lidera la base instalada, mientras que Asia Pacífico muestra la trayectoria más sólida a medida que los gobiernos integran objetivos de IA en los programas de fabricación y ciudades inteligentes.
Conclusiones clave del informe
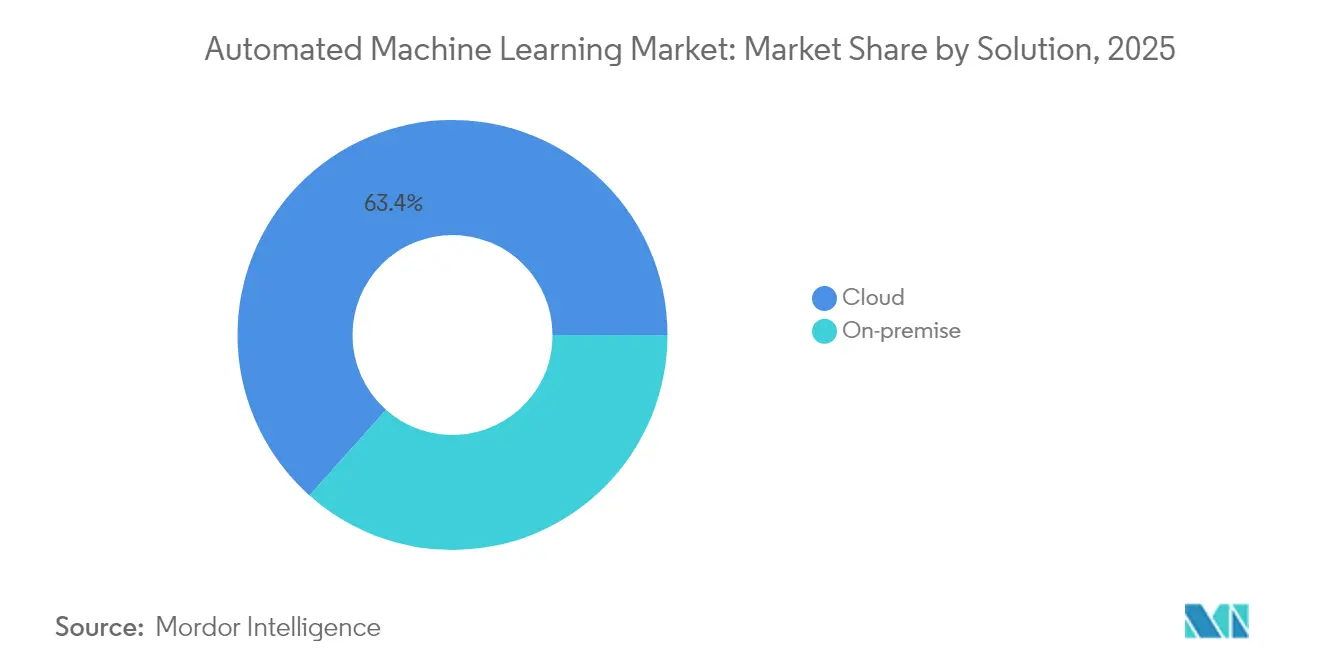
- Por solución, las implementaciones en la nube lideraron con el 63.42% de la participación de mercado de aprendizaje automático automatizado en 2025, mientras que se proyecta que el segmento aumente a una CAGR del 43.72% hasta 2031.
- Por tipo de automatización, la automatización de modelado tuvo una participación en los ingresos del 40.35 % en 2025; se prevé que la ingeniería de características se expanda a una CAGR del 43.11 % hasta 2031.
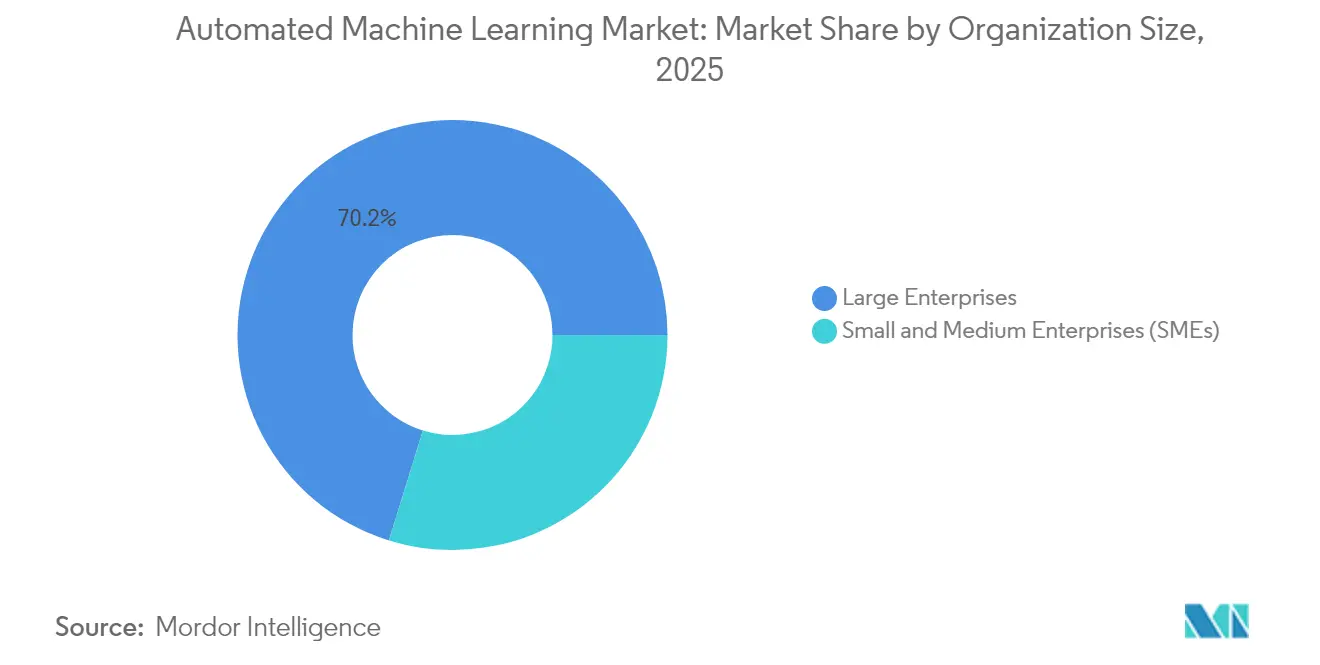
- Por tamaño de organización, las grandes empresas capturaron el 70.22% del tamaño del mercado de aprendizaje automático automatizado en 2025, mientras que las pequeñas y medianas empresas están avanzando a una CAGR del 42.85% hasta 2031.
- Por usuario final, la banca, los servicios financieros y los seguros representaron el 30.44% de los ingresos de 2025, mientras que la atención médica está creciendo a una CAGR del 43.26% hasta 2031.
- Por geografía, América del Norte representó el 45.38% de los ingresos de 2025, mientras que se proyecta que Asia Pacífico registre una CAGR del 44.63% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del aprendizaje automático automatizado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de modelos eficientes de detección de fraude | + 8.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente necesidad de procesos empresariales inteligentes | + 7.1% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Estrategia de aprendizaje automático centrada en la nube para las empresas | + 9.4% | Global, liderado por América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada en ciencia de datos | + 6.8% | Global, agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| AutoML nativo de Edge para inferencia en el dispositivo | + 4.3% | Núcleo de Asia Pacífico, propagación a América del Norte | Largo plazo (≥ 4 años) |
| Impulso regulatorio para la explicabilidad del modelo | + 5.7% | Europa y América del Norte, con expansión a Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de modelos eficientes de detección de fraude
Las instituciones financieras están migrando de conjuntos de reglas estáticas a sistemas antifraude basados en AutoML que aprenden de los flujos de transacciones en tiempo real, reduciendo los falsos positivos y mejorando las tasas de recuperación. Las aseguradoras prevén ahorros de entre 80 160 y 2032 8.2 millones de dólares para 2026, gracias a que los modelos automatizados extraen datos estructurados y no estructurados para detectar reclamaciones sospechosas. El procesamiento de lenguaje natural integrado permite a las plataformas procesar las transcripciones de los centros de atención telefónica y las señales de las redes sociales, lo que proporciona a los suscriptores un contexto granular para la toma de decisiones sobre riesgos. Los proveedores que ofrecen paneles de control que vinculan métricas explicativas con cada predicción exigen primas de precio, ya que los reguladores financieros están endureciendo los estándares de divulgación. El efecto neto mantiene un aumento del XNUMX % en la tasa de crecimiento anual compuesta (TCAC) prevista hasta XNUMX.
Creciente necesidad de procesos empresariales inteligentes
Las empresas están incorporando AutoML en los flujos de trabajo de fabricación, comercio minorista y atención médica para ir más allá de la robótica basada en reglas hacia la optimización adaptativa. El mantenimiento predictivo impulsado por sensores reduce el tiempo de inactividad no planificado hasta en un 30 % y mejora la efectividad general de los equipos en las líneas de fabricación de semiconductores [1] Tracey Countryman, “Mantenimiento predictivo en la industria 4.0”, McKinsey, mckinsey.com . Los minoristas aplican AutoML a la planificación de la demanda y precios dinámicos, con pilotos que muestran aumentos de ingresos del 22.7 % cuando los conocimientos generados por IA alimentan los motores de comercialización. El Asistente Digital Clínico de Oracle ilustra las ganancias en la atención médica, reduciendo el tiempo de documentación del médico hasta en un 40 % y liberando capacidad para la atención del paciente. La convergencia de análisis, orquestación de flujos de trabajo y herramientas de modelado de bajo código impulsa una contribución del 7.1 % al crecimiento hasta mediados de la década.
Estrategia de aprendizaje automático que prioriza la nube para las empresas
Las empresas están abandonando el hardware local en favor de clústeres de GPU elásticos, entregados como servicio, lo que aumenta en un 9.4 % la tasa de crecimiento anual compuesta (TCAC) prevista. Los resultados del año fiscal 2025 de Microsoft destacan reservas multimillonarias de IA en Azure, vinculadas a complementos de entrenamiento y gobernanza de modelos de AutoML. AWS está escalando Project Rainier, un superclúster de Trainium-2 que quintuplica la capacidad de procesamiento disponible para soportar grandes cargas de trabajo de AutoML. La cartera de contratos de infraestructura de IA de Oracle supera los 12 XNUMX millones de dólares, lo que indica una demanda duradera de capacidad en la nube que se ajuste a las normas de soberanía de datos mediante zonas de disponibilidad específicas para cada región. La adquisición de soluciones multinube reduce la dependencia y acelera los plazos de prueba de concepto de meses a semanas.
Escasez de mano de obra calificada en ciencia de datos
La demanda global de puestos en ciencia de datos supera la oferta, lo que suma un 6.8 % al crecimiento del mercado gracias a que AutoML cubre las brechas de capacidad. Brasil reporta un déficit de 500,000 13 profesionales de IA y recurre a AutoML sin código para extender la analítica avanzada a las funciones empresariales. La tasa de adopción de IA en la Unión Europea casi se duplicó, alcanzando el 2021 %, entre 2024 y XNUMX; sin embargo, muchas empresas externalizan el desarrollo de modelos debido a la falta de experiencia estadística profunda de sus equipos internos. Plataformas como Google AutoML popularizan las interfaces de arrastrar y soltar, lo que permite a los directores de marketing y analistas de operaciones crear modelos predictivos sin necesidad de programar en Python o R.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción empresarial lenta y brecha cultural | -4.8% | Global, pronunciado en las industrias tradicionales | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la seguridad y privacidad de los datos en los flujos de trabajo en la nube | -3.2% | Europa y América del Norte, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Costos de cumplimiento del sesgo algorítmico | -2.1% | Europa y América del Norte: repercusión regulatoria | Mediano plazo (2-4 años) |
| Precisión limitada de AutoML en series temporales de horizonte largo | -1.9% | Impacto global y sectorial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción empresarial lenta y brecha cultural
Los procesos heredados, la aversión al riesgo en el liderazgo y la aprensión de los empleados ante la pérdida de empleos ralentizan la implementación de AutoML, reduciendo el impulso del mercado en un 4.8 %. Muchos bancos asiáticos aún recurren a revisiones manuales contra el blanqueo de capitales porque sus sistemas centrales obsoletos dificultan la integración de datos. Las pequeñas empresas manufactureras sudafricanas citan la falta de claridad en los marcos de trabajo y el escaso apoyo gerencial como los principales impedimentos para los proyectos de IA, lo que prolonga los ciclos de implementación más allá de las previsiones iniciales. Las transformaciones exitosas combinan formación, programas de gestión del cambio e incentivos específicos que alinean los resultados de la IA con las métricas de rendimiento de los empleados.
Preocupaciones sobre la seguridad y privacidad de los datos en los flujos de trabajo en la nube
La legislación global sobre privacidad exige un control granular de los datos personales, lo que supone una reducción del 3.2 % del crecimiento previsto, ya que las empresas priorizan el cumplimiento normativo frente a la agilidad. El Reglamento General de Protección de Datos de la UE obliga a las empresas a explicar las decisiones automatizadas y a respetar el derecho de los usuarios a no participar en la elaboración de perfiles, lo que impulsa la demanda de alojamiento local o arquitecturas híbridas. La decisión de Apple de posponer ciertas funciones de IA en la UE pone de manifiesto cómo la elaboración de normas puede retrasar el lanzamiento de productos. Los proveedores de servicios financieros realizan una validación exhaustiva antes de cargar conjuntos de datos sensibles, lo que alarga los ciclos de adquisición. Los proveedores ahora ofrecen cifrado en uso y registro de auditoría para tranquilizar a los responsables de riesgos sin tener que recurrir a costosas soluciones locales.
Análisis de segmento
Por solución: el dominio de la nube acelera el cambio de infraestructura
Las plataformas en la nube generaron el 63.42 % de los ingresos en 2025, y el segmento se encamina a una tasa de crecimiento anual compuesta (TCAC) del 43.72 % hasta 2031, una trayectoria que valida las ventajas de coste de la infraestructura compartida. Se prevé que el tamaño del mercado de aprendizaje automático automatizado para implementaciones en la nube se amplíe a medida que los hiperescaladores integren aceleradores dedicados y canales de entrenamiento sin servidor. El lanzamiento continuo de funciones, las certificaciones de seguridad de nivel empresarial y la facturación basada en el uso resultan atractivos para las organizaciones que buscan agilidad en lugar del control del hardware. Bedrock, el marketplace de modelos de AWS, ofrece más de 100 modelos fundamentales y específicos para cada tarea, lo que permite a los clientes evaluar algoritmos sin necesidad de poseer GPU, lo que reduce los ciclos de experimentación.
Las implementaciones locales persisten en los sectores financiero, de defensa y público, donde las normativas de residencia de datos prohíben el alojamiento externo. Sin embargo, su presencia se está reduciendo a medida que las técnicas de computación confidencial permiten el procesamiento seguro en entornos de nube pública. Han surgido patrones híbridos en los que el entrenamiento se realiza en la nube mientras la inferencia se ejecuta en dispositivos edge para cumplir con los objetivos de latencia. Las soluciones nativas edge permiten la operación sin conexión en fábricas y puntos de venta, lo que garantiza la continuidad del negocio cuando se interrumpe la conectividad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de automatización: la ingeniería de características emerge como líder en crecimiento
La automatización del modelado retuvo el 40.35% de los ingresos de 2025, pero la tasa de crecimiento anual compuesta (TCAC) del 43.11% de la ingeniería de características indica una transición hacia la IA centrada en datos. La cuota de mercado del aprendizaje automático para la automatización de características está en expansión, ya que los proyectos de datos estructurados suelen fallar sin una construcción robusta de variables. Los modelos de lenguaje de gran tamaño ahora ayudan a mapear campos sin procesar con características listas para el dominio, automatizando las uniones semánticas y las incrustaciones de texto que antes requerían conocimientos especializados.
La automatización de la visualización y el procesamiento de datos facilita una adopción más amplia al traducir preguntas sencillas en consultas SQL y gráficos interactivos. La investigación que combina algoritmos evolutivos con indicaciones LLM ha reducido el tiempo de cálculo, a la vez que ha mejorado la capacidad predictiva en conjuntos de datos de referencia. Los usuarios de los sectores sanitario y financiero son los más beneficiados, ya que las ontologías específicas del dominio se integran en los pipelines de características, satisfaciendo así los requisitos de auditoría sin intervención manual.
Por tamaño de organización: la aceleración de las PYME impulsa la democratización del mercado
Las grandes empresas concentraron el 70.22 % del gasto en 2025, pero las pymes registran una tasa de crecimiento anual compuesta (TCAC) del 42.85 %, superior a la del mercado en general. Las subvenciones gubernamentales y los créditos en la nube reducen las barreras de entrada, lo que permite a las empresas medianas probar AutoML antes de comprometer grandes presupuestos. Se prevé que el tamaño del mercado de aprendizaje automático automatizado para pymes se duplique cada 18 meses en América Latina, gracias al fondo brasileño de IA de 23 000 millones de reales que subsidia programas de desarrollo de herramientas y talento.
Las interfaces sin código reducen la dependencia de científicos de datos, que son escasos, y las soluciones basadas en plantillas se centran en casos de uso comunes como la predicción de la pérdida de clientes, la planificación de inventarios y el fraude en las facturas. Las investigaciones demuestran que las empresas medianas se benefician más de la ventaja relativa percibida que sus pares más pequeñas, lo que indica que la madurez organizacional es un factor de éxito. Los estudios de retorno de la inversión revelan una recuperación en menos de 14 meses cuando AutoML optimiza la documentación de exportación y los procesos de financiación comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: la aceleración de la atención médica supera el liderazgo de los servicios financieros
Las instituciones de servicios financieros captaron el 30.44% de la demanda de 2025 gracias a la detección temprana de fraudes y los casos de uso de modelado de riesgos. El sector sanitario crece más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 43.26%, a medida que maduran el apoyo a la toma de decisiones clínicas, el triaje por imágenes y la optimización del flujo de pacientes. El tamaño del mercado del aprendizaje automático automatizado para el sector sanitario se sustenta en módulos de explicabilidad que satisfacen las necesidades de los reguladores de dispositivos médicos y las juntas de ética hospitalaria.
El comercio minorista y el comercio electrónico implementan AutoML para motores de personalización que aumentan la conversión en porcentajes de dos dígitos. El sector manufacturero aplica control de calidad en tiempo real en las líneas de producción, mientras que las compañías energéticas modelan los patrones de carga para estabilizar las redes inteligentes. Las agencias gubernamentales automatizan cada vez más la adjudicación de prestaciones; el instituto brasileño de seguridad social aspira a procesar el 55 % de las solicitudes de asistencia social mediante IA para 2025.
Análisis geográfico
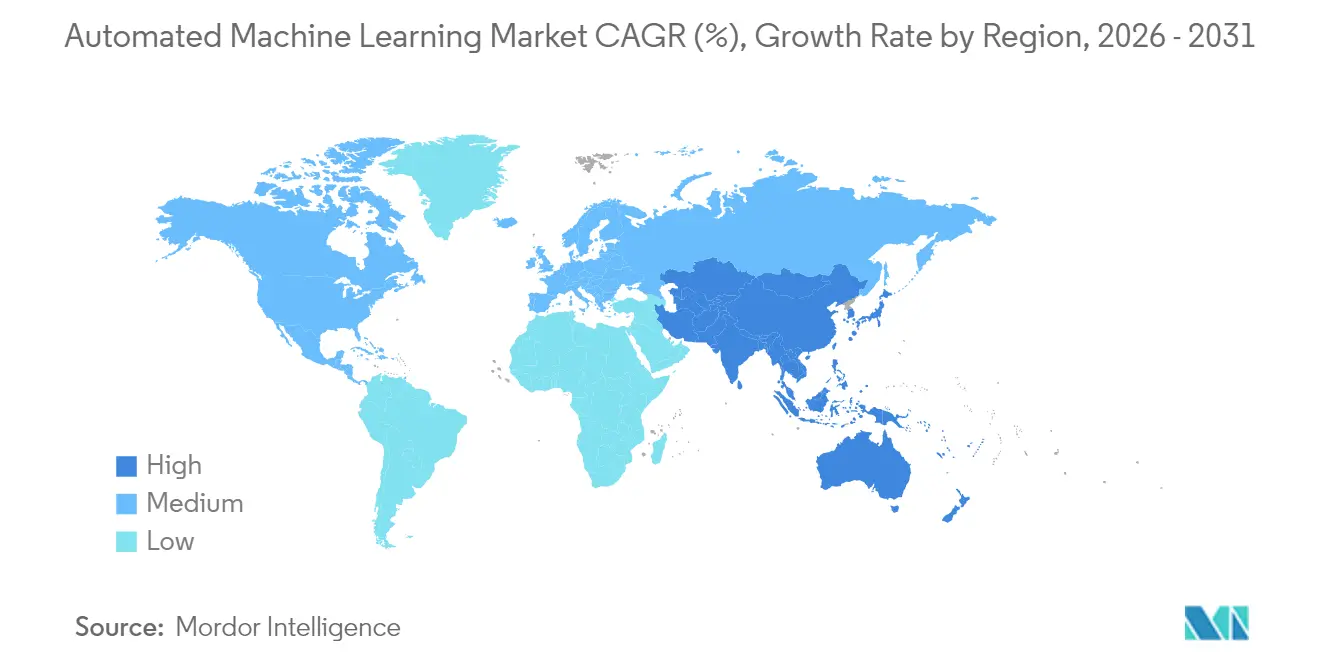
Norteamérica generó el 45.38% de los ingresos globales en 2025 gracias a una densa infraestructura en la nube, un ecosistema de capital de riesgo consolidado y una alta adopción en los sectores bancario y tecnológico. Los ingresos de Oracle por infraestructura en la nube aumentaron un 52% en el año fiscal 2025, gracias a que las industrias reguladas trasladaron sus cargas de trabajo principales a sus regiones que cumplen con el programa FedRAMP. Los inversores de riesgo cerraron más de 200 rondas de financiación relacionadas con AutoML en 2024, impulsando una dinámica cartera de startups que impulsa la innovación de productos.
Asia Pacífico registra la trayectoria más sólida, con una tasa de crecimiento anual compuesta (TCAC) del 44.63 % hasta 2031, a medida que los gobiernos implementan estrategias nacionales de IA. Se proyecta que la economía japonesa de IA se expandirá de 4.5 millones de dólares a 7.3 millones de dólares para 2027, impulsada por proyectos piloto de ciudades inteligentes, programas de mantenimiento predictivo en la industria pesada y agentes conversacionales en idioma local. China lidera la publicación de patentes para 37 de 44 tecnologías críticas, lo que consolida su posición como potencia tanto en investigación como en implementación comercial. Los fabricantes del sudeste asiático adoptan AutoML para optimizar el rendimiento y compensar el aumento de los costes laborales y la volatilidad de la cadena de suministro.
Europa presenta un entorno mixto. El RGPD y la futura Ley de IA introducen una gobernanza estricta que alarga los ciclos de venta, pero en última instancia favorece a las plataformas con controles de transparencia integrados. La adopción de IA en la región se duplicó hasta alcanzar el 13 % en 2024; sin embargo, muchas empresas externalizan los desarrollos técnicos, lo que crea un terreno fértil para los servicios gestionados de AutoML. Los fondos nacionales de recuperación destinan miles de millones de euros a proyectos de transformación digital, incluyendo áreas de datos sanitarios que requieren motores de modelado automatizados.
Oriente Medio busca inversiones clave para diversificar sus economías. Arabia Saudí ha destinado 100 2030 millones de dólares a la IA y la infraestructura digital en el marco de la Visión 6, con capital adicional asignado a un corredor de centros de datos de 2031 gigavatios. Emiratos Árabes Unidos prevé que su Estrategia de IA 50 reduzca los costes de los servicios federales en un 40 %, impulsando la adquisición de plataformas AutoML que automatizan los servicios a los ciudadanos. Sudamérica se beneficia de la estrategia nacional de IA de Brasil, que financia modelos en portugués y actualizaciones de informática de alto rendimiento (HPC). África es una frontera emergente; el XNUMX % de las instituciones encuestadas están implementando pruebas piloto de IA, y AutoML alojado en la nube facilita la transición a los recursos informáticos locales, que siguen siendo escasos.
Panorama regulatorio
La regulación que afecta al aprendizaje automático automatizado (AutoML) se está volviendo más estricta en lo que respecta a la toma de decisiones automatizada, la documentación y la gobernanza, con requisitos diferentes en los principales mercados. En la Unión Europea, la Ley de IA de la UE (Reglamento (UE) 2024/1689) establece un marco prescriptivo basado en el riesgo; sus disposiciones sobre gobernanza e IA de propósito general comenzaron a aplicarse en agosto de 2025, y los requisitos más amplios entraron en plena aplicación en agosto de 2026. Esto eleva el nivel de cumplimiento para el AutoML utilizado en ámbitos de alto riesgo, con obligaciones que abarcan la gestión de riesgos, la documentación técnica y la supervisión humana.
En Estados Unidos, la política se centra en la supervisión y los estándares sectoriales, con el Marco de Gestión de Riesgos (RMF) 1.0 del NIST para la IA y sus perfiles posteriores como base. Esto incluye el trabajo del NIST en abril de 2026 sobre un perfil de IA confiable para infraestructuras críticas. Por otra parte, la Ley de Responsabilidad Algorítmica de 2025 (S.2164), presentada en junio de 2025, establece los posibles requisitos de evaluación de impacto liderados por la Comisión Federal de Comercio (FTC) para los sistemas de toma de decisiones automatizadas. En el Reino Unido, el Reglamento de 2026 de la Ley de Protección de Datos de 2018 (Código de Prácticas sobre Inteligencia Artificial y Toma de Decisiones Automatizadas) formaliza un código de prácticas a través del Comisionado de Información, reforzando las expectativas de privacidad, transparencia y explicabilidad que dan forma a cómo las plataformas de AutoML gestionan los registros de auditoría y las explicaciones de las decisiones.
Análisis de la cadena de valor
La cadena de valor de AutoML abarca computación e infraestructura, herramientas de datos y modelos, e implementación: (1) aceleradores de hardware y servidores; (2) infraestructura de nube y plataforma (hiperescaladores y pilas de Kubernetes/IA gestionadas); (3) obtención de datos, etiquetado, gobernanza y controles de privacidad; (4) modelos base y de tareas, además de capas de automatización de AutoML (ingeniería de características, modelado y monitorización); y (5) entrega de aplicaciones, integración y servicios gestionados que incorporan AutoML en los flujos de trabajo de las líneas de negocio. El poder de los proveedores se concentra en las capas de computación e IaaS, lo que influye en la economía de la plataforma e impulsa estrategias de mitigación para los compradores, como patrones de computación multinube, híbrida y confidencial.
En la fase posterior, los integradores de sistemas, los proveedores de software independientes (ISV) y los especialistas verticales operacionalizan AutoML mediante MLOps, seguridad y plantillas de dominio. Un cambio notable es el despliegue de modelos más cerca de las operaciones en el borde. Los despliegues orientados a las telecomunicaciones muestran cómo se está ejecutando la cadena de plataforma a operaciones: Mavenir y Red Hat anunciaron una colaboración de IA OpenShift local (febrero de 2026), Nokia amplió su trabajo con AWS para alojar Nokia Autonomous Network Fabric en AWS para mayores niveles de autonomía (junio de 2026), y AT&T desplegó H2O.ai Super Agent para orquestar flujos de trabajo de agentes en operaciones de red y prevención de fraude (julio de 2026). Estos ejemplos subrayan cómo la residencia de datos, la latencia y las necesidades de gobernanza impulsan los modelos de entrega híbridos y aumentan la importancia de la monitorización y los controles en tiempo de ejecución dentro de la pila de AutoML.
Panorama competitivo
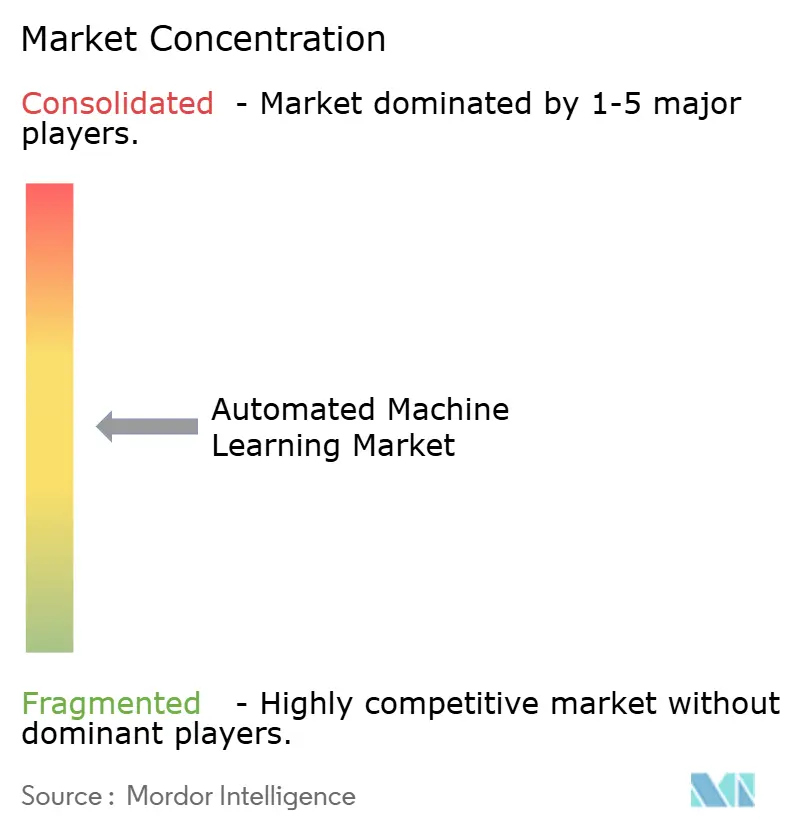
El mercado sigue estando moderadamente fragmentado. Proveedores de nube a gran escala como Microsoft, AWS y Oracle aprovechan la infraestructura integrada, las redes globales de centros de datos y los grandes equipos de ingeniería para integrar AutoML en suscripciones de plataforma. El servicio Bedrock de AWS adopta un catálogo de modelo abierto, mientras que Microsoft colabora estrechamente con distribuidores de LLM propietarios. La adquisición prevista por Oracle de hardware de Nvidia por valor de 40 XNUMX millones de dólares para sus instalaciones de Texas, en el marco del proyecto Stargate, ilustra una intensidad de capital que a los nuevos participantes les cuesta igualar.
Los proveedores especializados se diferencian a través de la experiencia en el dominio y la gobernanza. DataRobot presentó una suite empresarial con flujos de trabajo de cumplimiento predefinidos alineados con la Ley de IA de la UE, dirigida a compradores de servicios financieros y atención médica. H2O.ai se centra en algoritmos transparentes y linaje de código abierto, atractivo para industrias reguladas que requieren auditabilidad [3] Sri Ambati, “Explainable AI at Scale”, H2O.ai, h2o.ai . Alteryx integra IA generativa en toda su plataforma de análisis, conectando la preparación de datos, la creación de modelos y la automatización de decisiones para usuarios empresariales.
Las innovaciones nativas del edge crean oportunidades de espacio en blanco. Las startups presentan patentes para enfoques de entrenamiento de modelos distribuidos que gestionan la conectividad intermitente en plantas de producción y en vehículos autónomos. Los proveedores capaces de ofrecer una implementación con un solo clic, desde el entrenamiento en la nube hasta la inferencia en el edge, podrían captar el gasto asignado a aplicaciones sensibles a la latencia. A medida que se profundiza el escrutinio regulatorio, es probable que las plataformas que combinan la automatización con la explicabilidad y la monitorización consoliden su cuota de mercado.
Líderes de la industria del aprendizaje automático automatizado
robot de datos inc.
servicios web de amazon inc.
dotData Inc.
IBM Corporation
Datos
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: DataRobot anunció capacidades ampliadas de gobernanza de IA diseñadas para operar en entornos locales, de borde y aislados. Esta actualización extiende los controles de gobernanza más allá de las implementaciones exclusivamente en la nube, alineando la adopción de AutoML con la residencia de datos y los requisitos de red restringida. Refuerza el posicionamiento de DataRobot en casos de uso regulados y de misión crítica que priorizan la auditabilidad y las operaciones de ejecución controladas.
- Junio de 2026: Nokia amplió su colaboración con AWS para alojar Nokia Autonomous Network Fabric en AWS y así lograr mayores niveles de autonomía. Esta colaboración permite el despliegue de funciones de red autónomas en AWS, lo que reduce la latencia y aumenta la visibilidad de la gobernanza en entornos multinube.
- Noviembre de 2024: DataRobot lanzó su Suite de IA Empresarial con observabilidad mejorada y plantillas de cumplimiento preconfiguradas alineadas con la Ley de IA de la UE. La suite integró funciones de monitoreo y gobernanza en una oferta unificada, lo que facilitó la implementación para los equipos de riesgo y cumplimiento. Esto contribuyó a acelerar la adopción en industrias reguladas donde la explicabilidad y la supervisión continua son requisitos indispensables para la contratación.
Alcance del informe del mercado global de aprendizaje automático automatizado
El aprendizaje automático automatizado o AutoML se refiere a la automatización de las tareas iterativas y que requieren mucho tiempo del desarrollo de modelos de aprendizaje automático. Permite a los científicos de datos, desarrolladores y analistas crear modelos de aprendizaje automático a gran escala, productivos y eficientes, manteniendo al mismo tiempo la calidad del modelo.
El mercado del aprendizaje automático automatizado está segmentado por solución (autónoma o local y en la nube), tipo de automatización (procesamiento de datos, ingeniería de características, modelado y visualización), usuario final (BFSI, comercio minorista y comercio electrónico, atención médica, fabricación y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico y resto del mundo). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Soluciones |
| Cloud |
| Procesamiento de datos |
| Ingeniería de características |
| Modelado |
| Visualización |
| Grandes empresas |
| Pequeñas y medianas empresas (pymes) |
| BFSI |
| Minorista y comercio electrónico |
| Sector Sanitario |
| Manufactura |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Argentina |
| Brazil | |
| Resto de Sudamérica |
| Por solución | Soluciones | |
| Cloud | ||
| Por tipo de automatización | Procesamiento de datos | |
| Ingeniería de características | ||
| Modelado | ||
| Visualización | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas (pymes) | ||
| Por usuario final | BFSI | |
| Minorista y comercio electrónico | ||
| Sector Sanitario | ||
| Manufactura | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Argentina | |
| Brazil | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de aprendizaje automático automatizado?
El mercado de aprendizaje automático automatizado está valorado en USD 3.68 mil millones en 2026 y se proyecta que alcance los USD 21.19 mil millones para 2031.
¿Qué modelo de implementación crece más rápido en el aprendizaje automático automatizado?
Las soluciones basadas en la nube se expanden a una tasa de crecimiento anual compuesta del 43.72 % porque brindan computación elástica, actualizaciones frecuentes de funciones y costos iniciales más bajos.
¿Por qué el sector sanitario es el segmento de usuarios finales con mayor crecimiento?
La claridad regulatoria y la necesidad de apoyo a la toma de decisiones clínicas impulsan la atención médica a una CAGR del 43.26 %, superando a otras industrias en la adopción de herramientas AutoML explicables.
¿Cómo influye la escasez de talento en la adopción?
La disponibilidad limitada de profesionales en ciencia de datos impulsa a las empresas hacia plataformas AutoML sin código, lo que suma un 6.8 % a la CAGR general del mercado.
¿Qué regiones presentan el mayor potencial de crecimiento hasta 2031?
Asia Pacífico lidera con una CAGR del 44.63 %, impulsada por políticas nacionales de IA, modernización de la fabricación y creciente penetración de la nube.
¿Cómo afectan las regulaciones de privacidad de datos a la adopción de AutoML en la nube?
Los marcos estrictos como el RGPD de la UE ralentizan las implementaciones en un 3.2 % de puntos CAGR, ya que las empresas demandan opciones híbridas o alojadas localmente con sólidas capacidades de auditoría.


