

Tamaño y participación del mercado de las máquinas etiquetadoras automáticas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.24 mil millones |
| Tamaño del mercado (2031) | USD 3.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.51% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
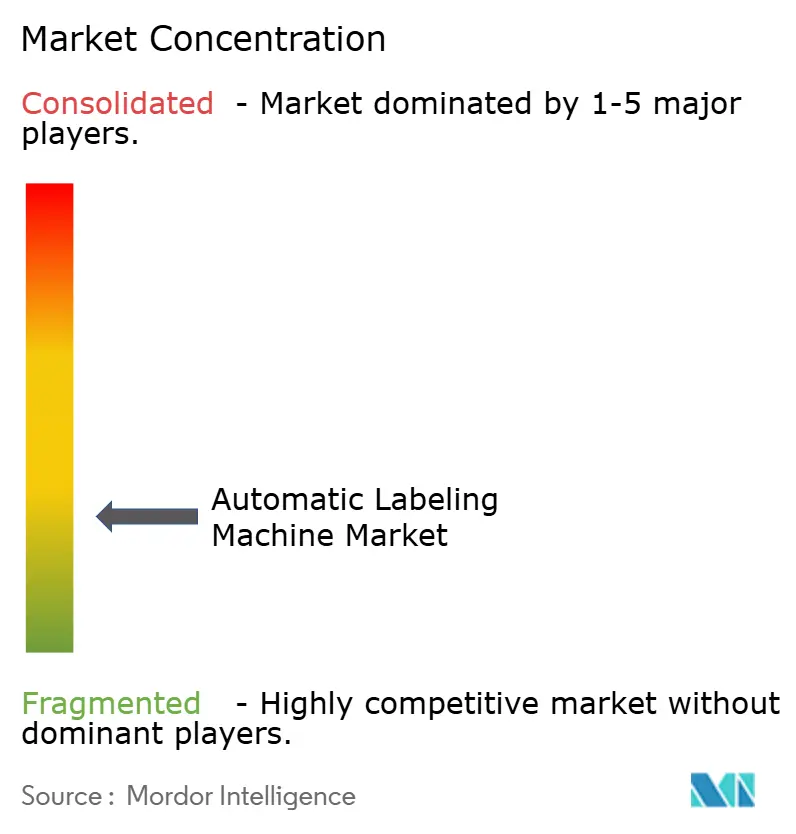
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de máquinas etiquetadoras automáticas por Mordor Intelligence
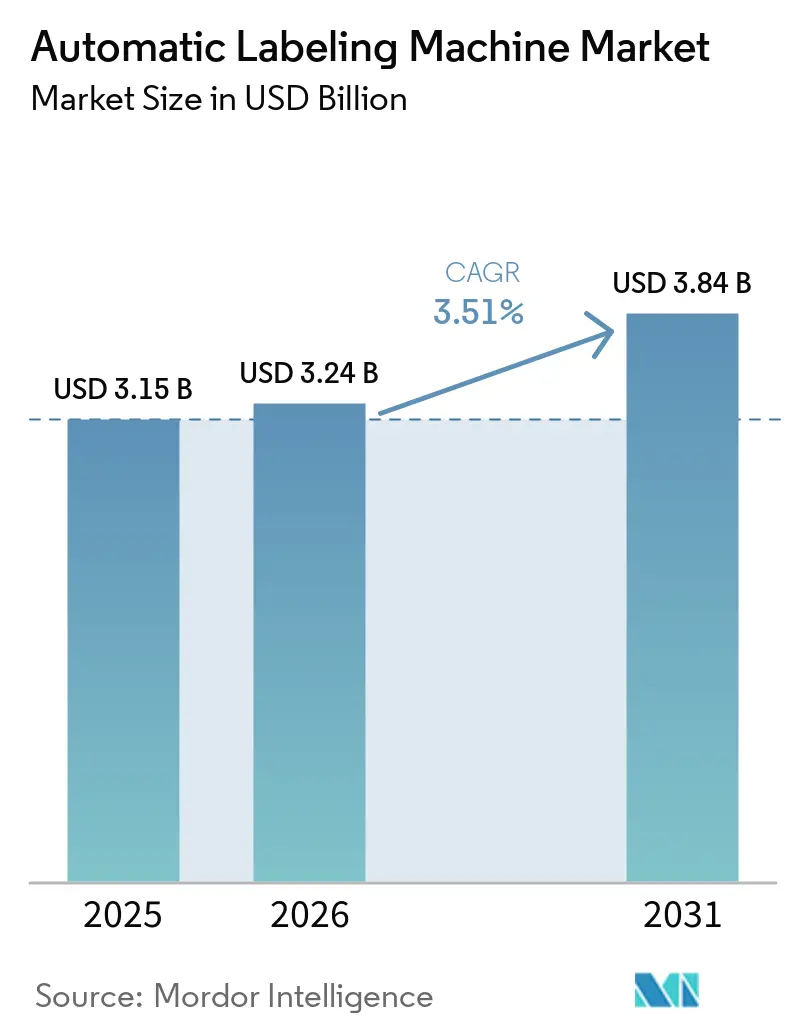
Se proyecta que el tamaño del mercado de las etiquetadoras automáticas se expandirá de USD 3.15 millones en 2025 y USD 3.24 millones en 2026 a USD 3.84 millones para 2031, registrando una CAGR del 3.51% entre 2026 y 2031. El mercado de las etiquetadoras automáticas continúa beneficiándose de los plazos de serialización farmacéutica, la velocidad de cumplimiento del comercio electrónico y los mandatos de sostenibilidad que aceleran la inversión de capital en plataformas modulares de impresión bajo demanda. Las actualizaciones farmacéuticas impulsan la demanda a corto plazo, incluso cuando los productores de alimentos y bebidas posponen tácticamente inversiones más amplias en envases. Las marcas de bebidas y cuidado personal están cambiando hacia formatos sin funda ni soporte que permiten gráficos de 360 grados, evidencia de manipulación y reducción de desperdicios. Los envasadores por contrato y los productores artesanales de escala media prefieren cada vez más sistemas compactos e híbridos que admiten una rápida proliferación de SKU a la vez que minimizan los requisitos de espacio. Los proveedores capaces de integrar inspección visual, análisis en la nube y comunicación OPC-UA en los aplicadores cobran precios premium y aseguran ingresos por servicios durante varios años.
Conclusiones clave del informe
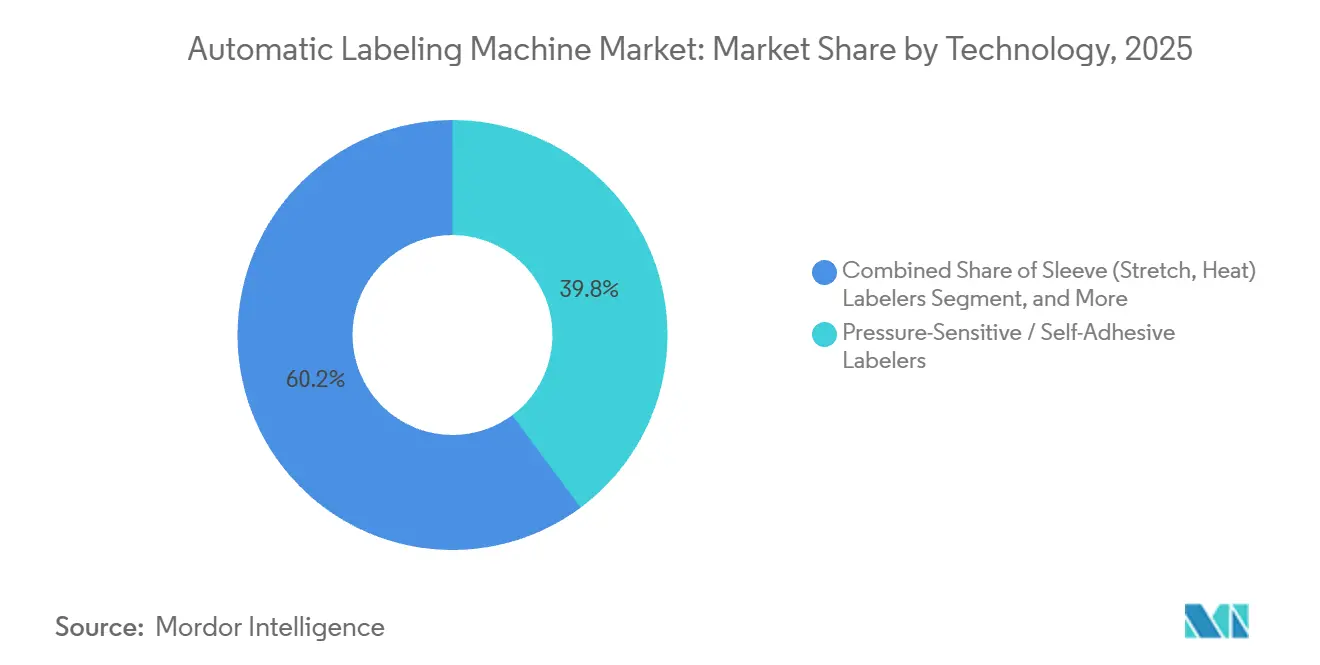
- Por tecnología, el etiquetado sensible a la presión representó el 39.83 % de la participación de mercado de las máquinas etiquetadoras automáticas en 2025, mientras que se proyecta que las etiquetadoras de manga registren la CAGR más rápida del 4.24 % hasta 2031.
- Por configuración de máquina, los sistemas en línea lideraron con una participación de mercado del 62.42 % en 2025, mientras que se prevé que las plataformas modulares e híbridas se expandan a una CAGR del 4.52 % hasta 2031.
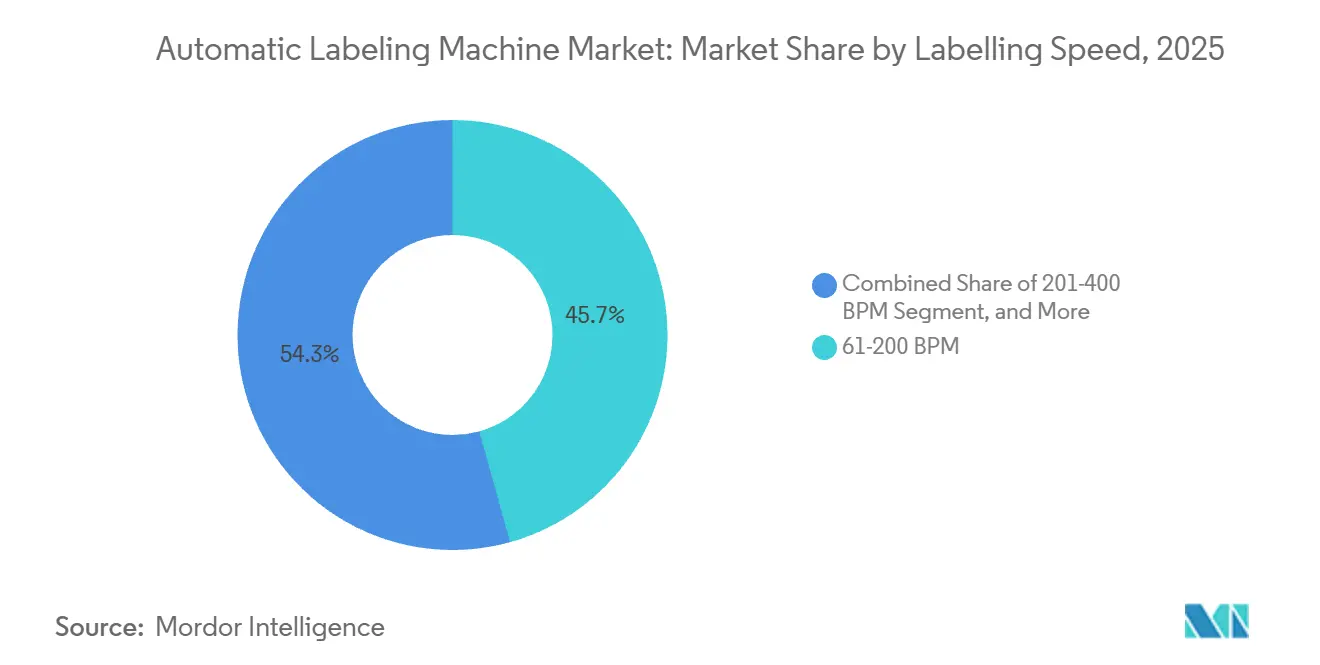
- En términos de velocidad de etiquetado, el nivel de 61 a 200 BPM representó el 45.68 % de la participación de mercado en 2025, y se espera que los equipos de 201 a 400 BPM registren la CAGR más alta del 4.67 % entre 2026 y 2031.
- Por usuario final, las bebidas representaron el 27.71% de la participación de mercado en 2025, aunque se anticipa que los productos farmacéuticos crecerán a una CAGR del 5.28%, el ritmo más rápido entre todos los segmentos.
- Por geografía, Asia-Pacífico capturó el 40.37% de la participación de mercado en 2025 y se prevé que avance a una CAGR del 4.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de máquinas etiquetadoras automáticas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de trazabilidad de envases inteligentes | + 0.9% | Adopción temprana y global en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los SKU de tiradas cortas de bebidas artesanales | + 0.7% | Núcleo de América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de los centros logísticos de comercio electrónico | + 0.6% | Global, concentrado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Normas más estrictas de serialización y UDI en productos farmacéuticos y dispositivos médicos | + 0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de impresión digital bajo demanda | + 0.5% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Cambio hacia etiquetas sin soporte impulsado por la sostenibilidad | + 0.4% | Europa y Asia-Pacífico, emergiendo en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas más estrictas de serialización y UDI en productos farmacéuticos y dispositivos médicos
Los productores de productos farmacéuticos y dispositivos médicos deben imprimir identificadores únicos en cada unidad, caja y palé vendible para cumplir con la DSCSA de EE. UU., la Directiva de Medicamentos Falsificados de Europa y la Ley de Administración de Medicamentos de China de 2024. Las empresas que antes dependían de etiquetadoras mecánicas independientes están modernizando sus líneas con impresoras DataMatrix 2D, verificación visual y conectividad de bases de datos que sincronizan los números de serie en tiempo real. [1] Administración de Alimentos y Medicamentos de EE. UU., “Ley de Seguridad de la Cadena de Suministro de Medicamentos (DSCSA)”, FDA.gov Los fabricantes por contrato están acelerando estas actualizaciones para mantener las certificaciones de exportación, desviando los presupuestos de adquisición hacia módulos integrados de impresión y aplicación en lugar de activos de embalaje generales. [2] Agencia Europea de Medicamentos, “Directiva de Medicamentos Falsificados”, EMA.europa.eu Este cambio beneficia a los proveedores certificados bajo ISO 9001 y FDA 21 CFR Parte 11 porque pueden proporcionar los protocolos de validación requeridos durante las auditorías regulatorias.
Aumento de los SKU de tiradas cortas de bebidas artesanales
Las cervecerías artesanales y las destilerías artesanales ahora tienen un promedio de 75 SKU distintos por planta, en comparación con 20 hace solo cinco años, una proliferación que hace que los inventarios de etiquetas preimpresas no sean rentables. [3] Rockwell Automation, “Craft Beverage Manufacturing Solutions”, rockwellautomation.com Las plataformas modulares de máquinas de etiquetado automático que combinan la impresión por inyección de tinta o transferencia térmica con la aplicación sensible a la presión permiten a los productores cambiar gráficos en minutos, eliminando la obsolescencia de las tiradas de temporada o de colaboración. Soluciones como la SwiftColor SCC-4000D ofrecen etiquetas de datos variables a todo color a hasta 60 pies/min, lo que permite que las bebidas de edición limitada lleguen a los estantes en cuestión de días después de la aprobación del concepto. Esta tendencia se está extendiendo a los alimentos especializados y los cosméticos de venta directa al consumidor, ampliando la base de ingresos para los aplicadores de cambio rápido de velocidad media.
Crecimiento de los centros logísticos de comercio electrónico
Los compromisos de entrega en el mismo día y al día siguiente impulsan a los proveedores de logística a automatizar el etiquetado de paquetes dentro de los centros de distribución. Los sistemas de visión con IA leen códigos de barras dañados, activan secuencias correctivas de impresión y aplicación y rastrean artículos a más de 120 paquetes por minuto, reduciendo así las tasas de envíos incorrectos y los costos de mano de obra. Operadores logísticos globales como Kuehne+Nagel instalaron soluciones de etiquetado automático en 15 centros de varias plantas durante 2025, integrándolas con clasificadores y paletizadores robóticos para operaciones ininterrumpidas las 24 horas, los 7 días de la semana. La demanda impulsada por el cumplimiento está creando un nicho de mercado de alto crecimiento para aplicadores compactos que toleran el polvo, las fluctuaciones de temperatura y las cargas en entreplantas.
Cambio hacia etiquetas sin soporte impulsado por la sostenibilidad
Los organismos reguladores y los propietarios de marcas buscan eliminar el desperdicio de soporte de liberación, que representa aproximadamente el 40% del peso de las etiquetas tradicionales. Las normas de responsabilidad extendida del productor, emitidas por el Ministerio de Medio Ambiente de Japón, penalizan el desperdicio de envases, lo que ha impulsado a los minoristas a exigir el etiquetado sin soporte en las marcas blancas. La gama AD Stretch de Avery Dennison y el aplicador Eco-Flex de ILTI reducen el uso de material y duplican la longitud del rollo, reduciendo a la mitad la frecuencia de cambio en las líneas de bebidas y logística. Si bien los residuos de adhesivo y los costos de adaptación aún frenan su adopción, los envases de alimentos y productos farmacéuticos refrigerados para cadenas de frío muestran una atractiva recuperación de la inversión, consolidando su impulso a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX versus opciones de alquiler o paquetes de contrato | -0.6% | Global, pronunciado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de habilidades en controles y mantenimiento | -0.3% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Precios volátiles de las materias primas (materiales de marca) | -0.5% | Global, con énfasis en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Brechas de interoperabilidad entre líneas de múltiples proveedores | -0.2% | Global, afectando a plantas farmacéuticas y alimentarias | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX versus opciones de alquiler o paquetes de contrato
Las marcas de alimentación y cuidado personal con limitaciones económicas alquilan cada vez más equipos o externalizan la producción, lo que retrasa las compras definitivas. ProMach observó un aumento del 35 % en las solicitudes de alquiler durante 2024, ya que los profesionales del marketing canalizaron capital hacia campañas digitales en lugar de maquinaria. Los modelos de suscripción, como el etiquetado como servicio de Domino, incluyen hardware, consumibles y monitorización remota en cuotas mensuales, lo que traslada el riesgo de los propietarios de las marcas a los proveedores. Si bien estas ofertas amplían el acceso, reducen los ingresos iniciales, lo que frena el crecimiento del mercado de las etiquetadoras automáticas a corto plazo.
Precios volátiles de las materias primas (materiales de marca)
Un aumento del 12 % en los costos de la resina acrílica europea durante 2024 impulsó a varios convertidores a imponer recargos a los rollos sensibles a la presión. Los envasadores con contratos de precio fijo pospusieron las actualizaciones de sus líneas y optaron por alternativas térmicas directas o sin soporte que reducen el consumo de adhesivo. La dependencia de la capacidad de silicona china aumenta la exposición a las restricciones a la exportación, convirtiendo la volatilidad de las materias primas en una restricción estratégica hasta que mejore la diversidad del suministro.
Análisis de segmento
Por tecnología: Las etiquetadoras de manga aceleran la diferenciación de bebidas
Los aplicadores de mangas se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 4.24 % entre 2025 y 2031, el ritmo más rápido entre las tecnologías del mercado de las etiquetadoras automáticas. Las unidades sensibles a la presión aún representaban el 39.83 % de la cuota de mercado de las etiquetadoras automáticas en 2025, favorecidas por su texto de cumplimiento normativo, datos variables y facilidad de cambio. Las mangas retráctiles de cuerpo completo atraen a las marcas de bebidas energéticas y cócteles listos para beber que buscan evidencia de manipulación y gráficos de 360 grados sin relieve en la botella. Las mangas elásticas, promocionadas por su reciclabilidad monomaterial, son atractivas para los procesadores de jugos y lácteos que cumplen con las normas europeas de responsabilidad del productor. Si bien las estaciones de cola fría dominan las líneas de cerveza tradicionales por su bajo costo por etiqueta, su formato rígido prolonga el tiempo de inactividad durante los cambios de SKU, lo que impulsa a las cerveceras hacia mangas modulares o cabezales sensibles a la presión. Innovaciones como el recorte servocontrolado de la superposición de costuras reducen el desperdicio de film en un 15 %, alineando los objetivos de costo y sostenibilidad.
La integración de la impresión bajo demanda está redefiniendo los límites tecnológicos. El cabezal de inyección de tinta N610i de Domino se integra en los aplicadores sensibles a la presión existentes y admite flujos de datos variables de 300 m/min, eliminando la brecha histórica entre la impresión y el etiquetado. Los proveedores que integran incrustaciones RFID en las bandas sensibles a la presión permiten a los usuarios de logística rastrear paquetes sin necesidad de escaneos manuales, ampliando así la gama de aplicaciones. De esta forma, la sostenibilidad, la decoración y el cumplimiento normativo se unen para impulsar la diversificación tecnológica en el mercado de las etiquetadoras automáticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por configuración de máquina: Las plataformas modulares capturan flexibilidad premium
Se proyecta que los sistemas modulares e híbridos crecerán un 4.52 % entre 2026 y 2031, superando a los sistemas de producción en línea, que representaban el 62.42 % del mercado en 2025. Estos marcos admiten cabezales autoadhesivos, adhesivos o de manga en un chasis común, lo que permite a los coenvasadores amortizar la inversión en múltiples marcas y productos. KHS Innoket Neo Flex reduce el espacio ocupado en un 30 % y ofrece cambios de formato sin herramientas, lo que se traduce en una mayor eficiencia general del equipo para lecherías y cervecerías medianas. Las máquinas servo rotativas de más de 600 BPM siguen siendo indispensables en las grandes plantas, pero corren el riesgo de infrautilizarse a medida que la fragmentación del portafolio acorta las tiradas. Las cajas de impresión y aplicación proliferan en los centros de distribución de comercio electrónico, donde los paquetes de dimensiones variables exigen un tamaño de etiqueta dinámico y datos de envío.
El tamaño del mercado de las etiquetadoras automáticas vinculadas a sistemas modulares está en expansión a medida que los precios de suscripción eliminan las barreras iniciales. Los proveedores garantizan el tiempo de funcionamiento mediante diagnósticos de IoT, aseguran un flujo de ingresos por consumibles y evitan las congelaciones de compras que paralizaron la inversión de capital durante los años de pandemia. Como resultado, la elección de la configuración se ha convertido en una herramienta estratégica que puede proteger las líneas de envasado del futuro frente a la volatilidad de los SKU.
Al etiquetar la velocidad: el nivel medio equilibra el costo y el tiempo de actividad
Las líneas con una velocidad de 61 a 200 BPM representaron el 45.68 % de la cuota de mercado en 2025, lo que refleja su equilibrio ideal entre asequibilidad y flexibilidad. Este tamaño de mercado de etiquetadoras automáticas de gama media se ajusta a las expectativas de rendimiento de las industrias de bebidas artesanales, lácteos regionales y alimentos especiales. Las actualizaciones servoaccionadas, como Kosme Flectra, aumentan la precisión a la vez que permiten cambios sin herramientas, lo que permite ofrecer capacidades premium a presupuestos más ajustados. El rango de 201 a 400 BPM está en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 4.67 %, ya que los envasadores farmacéuticos por contrato modernizan las cámaras de serialización sin incurrir en la complejidad de la ultraalta velocidad. Los sistemas por debajo de 60 BPM prestan servicio a laboratorios piloto y microdestilerías donde la intervención manual sigue siendo aceptable, mientras que las líneas por encima de 400 BPM permanecen cada vez más inactivas entre frecuentes cambios de sabor o tamaño, lo que diluye su ventaja histórica en costes.
La eficiencia energética refuerza aún más el atractivo de la clase de 61-200 BPM, ya que las nuevas arquitecturas servo reducen el consumo de energía en aproximadamente un 15 % en comparación con sus predecesores neumáticos, lo que disminuye los costos mensuales de servicios públicos y facilita la elaboración de informes de sostenibilidad. Los proveedores ahora integran análisis en la nube que detectan con anticipación el desgaste de los rodamientos o la variación de la tensión de alimentación de etiquetas, manteniendo la efectividad general del equipo por encima del 90 % y reduciendo el tiempo de mantenimiento. El tamaño compacto permite a las cervecerías regionales ubicar las máquinas entre los fermentadores sin necesidad de redirigir las cintas transportadoras, una ventaja de diseño que se vuelve decisiva a medida que aumenta el número de SKU y el espacio se reduce. Los contratos de suscripción y alquiler traducen este valor en gastos operativos predecibles, lo que permite a las empresas emergentes acceder a un rendimiento superior sin superar los umbrales de inversión de capital. Los módulos de impresión bajo demanda también se están incorporando a este rango de velocidad, lo que permite a las marcas de nutracéuticos o cosméticos combinar la impresión de datos variables con la aplicación en una sola pasada, ampliando así el tamaño del mercado de máquinas de etiquetado automático accesible para plataformas de gama media.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: La industria farmacéutica supera el crecimiento de las bebidas
Las bebidas mantuvieron la mayor participación, con un 27.71 %, en 2025, impulsadas por los refrescos y la cerveza. Sin embargo, se prevé que el sector farmacéutico registre la mayor tasa de crecimiento anual compuesta (TCAC) del 5.28 % hasta 2031, a medida que se multiplican los plazos de cumplimiento. Las farmacias hospitalarias y las unidades de ensayos clínicos requieren consultas en bases de datos en tiempo real e inspección visual a toda velocidad, lo que favorece las soluciones llave en mano en lugar de los aplicadores mecánicos. Las etiquetas de cuidado personal exigen películas opacas, láminas metálicas y chips NFC para la autenticación de marca, lo que mantiene la demanda de cabezales sensibles a la presión de alta tensión. Los procesadores de alimentos están adoptando rollos sin soporte que reducen las tasas de vertedero, mientras que los operadores logísticos amplían sus instalaciones de impresión y aplicación para cumplir con sus compromisos de entrega omnicanal.
La inversión farmacéutica también se está extendiendo a las vacunas veterinarias y los nutracéuticos de venta libre, dos categorías que ahora están sujetas a serialización en varios mercados asiáticos y europeos, lo que amplía el mercado de máquinas etiquetadoras automáticas para las empresas del sector de las ciencias de la vida. Mientras tanto, los productores de bebidas canalizan sus presupuestos hacia aplicadores de mangas compatibles con bebidas funcionales bajas en azúcar y refrescos carbonatados, lo que aumenta la proporción de equipos capaces de procesar film retráctil junto con etiquetas adhesivas en rápida sucesión. Las marcas de cuidado personal intensifican la demanda de etiquetas inteligentes con códigos QR integrados que facilitan los programas de fidelización digital, lo que impulsa a los proveedores a integrar módulos de inyección de tinta de datos variables directamente en el cabezal del aplicador. Los fabricantes de alimentos aceleran la adopción de etiquetas de envoltura térmica directa para kits de comida y productos frescos, equilibrando el control de costes con los requisitos de trazabilidad vinculados a la divulgación de alérgenos. Los centros de distribución de comercio electrónico complementan su crecimiento al especificar estaciones de impresión y aplicación que se sincronizan con los sistemas de gestión de pedidos, lo que garantiza la precisión de los envíos en el mismo día, incluso durante los picos de volumen estacionales.
Análisis geográfico
Mercado de máquinas de etiquetado automático en la región Asia-Pacífico
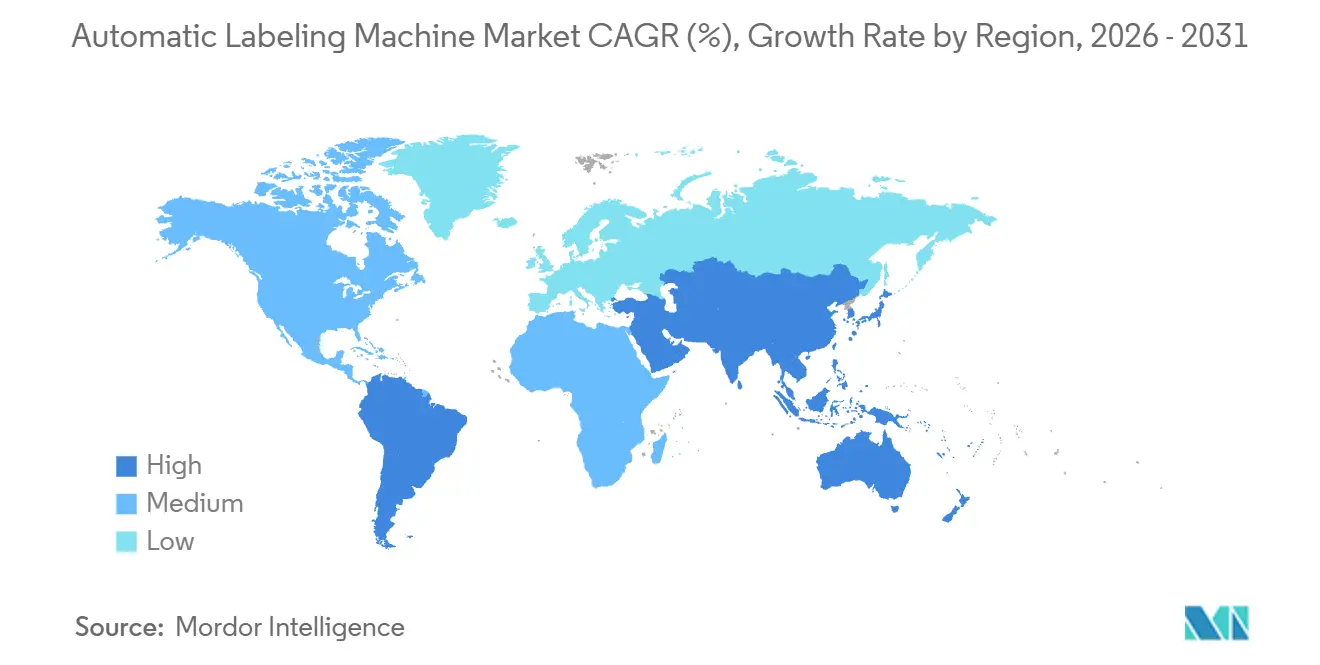
Asia-Pacífico contribuyó con el 40.37 % de la cuota de mercado de las etiquetadoras automáticas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.78 %. La Ley de Administración de Medicamentos de China, modificada, extiende la serialización a la medicina tradicional china, lo que obliga a miles de envasadores regionales a añadir módulos de visión y rechazo. Los fabricantes por contrato de la India invierten en líneas de alta velocidad para cumplir con las especificaciones de exportación de la FDA, lo que refuerza el dominio del volumen de la región. Las normas de responsabilidad extendida del productor de Japón aceleran la adopción de sistemas sin revestimiento, mientras que la cadena de suministro de baterías de Corea del Sur exige trazabilidad para cumplir con las normas de la UE.
Mercado de máquinas de etiquetado automático en Norteamérica y Europa
Norteamérica capitaliza la logística del comercio electrónico, con centros logísticos estadounidenses que integran visión artificial y celdas de impresión y aplicación que impulsan los ingresos del mercado de máquinas etiquetadoras automáticas, a pesar de que los productores de bebidas extienden los ciclos de reemplazo. Las líneas farmacéuticas que cumplen con el último hito de la DSCSA de 2026 continúan impulsando las actualizaciones en EE. UU., especialmente entre las organizaciones de desarrollo y fabricación por contrato que requieren equipos redundantes y validados. Europa equilibra la sostenibilidad y la regulación. Alemania, Francia e Italia adoptan películas monomaterial y cabezales modulares para cumplir con el mandato de reciclaje del Reglamento de Envases y Residuos de Envases de 2030. Las empresas de bebidas hacen la transición de fundas multimateriales a películas retráctiles reciclables, lo que mantiene las ventas de sistemas de velocidad media. Los envasadores por contrato en España y Polonia alquilan unidades en línea para dar servicio a propietarios de marcas multinacionales, lo que refuerza un crecimiento modesto pero constante.
Mercado de máquinas de etiquetado automático en Oriente Medio, África y Sudamérica
Sudamérica aprovecha el sector de bebidas de Brasil y las exportaciones farmacéuticas de Argentina para impulsar instalaciones incrementales, aunque la volatilidad cambiaria incentiva los canales de alquiler o de equipos usados. Oriente Medio y África se centran en la localización de genéricos en Arabia Saudita y las exportaciones de alimentos de Sudáfrica, donde las máquinas de gama media con inspección visual cumplen con los requisitos de etiquetado halal y trazabilidad de la UE. Los incentivos gubernamentales en Colombia y Chile ahora ofrecen desgravaciones fiscales a las plantas que adoptan líneas de etiquetado energéticamente eficientes, lo que anima a los envasadores reticentes a reactivar sus planes de automatización. En estas regiones, los proveedores que combinan la monitorización remota con precios de suscripción cobran impulso porque este enfoque protege a los convertidores de las fluctuaciones cambiarias y los gastos de mantenimiento inesperados.
Panorama competitivo
El mercado está fragmentado, con empresas como Krones, Sidel, KHS y otras que ofrecen proyectos de bebidas de alta velocidad y líneas de llenado, etiquetado y envasado para asegurar contratos llave en mano. Sus plataformas más recientes incorporan sensores IoT que alimentan paneles de control de mantenimiento predictivo, lo que obliga a los clientes a suscribirse al software. Avery Dennison, HERMA y Domino compiten en ecosistemas de consumibles y experiencia en datos variables, posicionándose como socios integrales de trazabilidad.
ProMach amplió su presencia en el mercado de etiquetadoras automáticas con la adquisición de Weiler en 2024, incorporando cabezales rotativos y en línea que habilitan programas de alquiler para coenvasadores norteamericanos. La compra de Ravenwood por parte de Henkel en 2024 subraya el creciente potencial de las máquinas sin revestimiento, mientras que ILTI se centra en la adaptación de la cadena de frío. Pequeñas empresas innovadoras abordan las necesidades de bebidas artesanales y de venta directa al consumidor con chasis compactos que integran prensas digitales y requieren servicios mínimos, lo que reduce las barreras de entrada para nuevas marcas.
La adopción de tecnología sigue siendo el factor decisivo. Los proveedores que ofrecen comunicación nativa OPC-UA facilitan la integración MES, lo que les permite obtener ofertas de clientes farmacéuticos que no toleran silos de datos. Las solicitudes de patentes relacionadas con la inserción de incrustaciones RFID y la sintonización de antenas sugieren que las etiquetas inteligentes serán un factor diferenciador en la próxima generación, con Avery Dennison y SATO con ventajas en las etapas iniciales. La presión sobre los precios persiste en el sector mecánico, donde los fabricantes asiáticos suministran máquinas envolventes sencillas con márgenes competitivos.
Líderes de la industria de máquinas etiquetadoras automáticas
Krones AG
Sistemas de etiquetado Nita
Grupo Bobst S.A.
KHS GmbH
Compañía de embalaje Accutek, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Avery Dennison presentó incrustaciones RFID Gen 2 optimizadas para líneas de comercio electrónico de alta velocidad, ampliando el rango de lectura sin ralentizar el rendimiento de los paquetes.
- Noviembre de 2025: ILTI lanzó el aplicador sin revestimiento Eco-Flex con un cabezal térmico directo y un rodillo enfriador para evitar que el adhesivo se filtre en los alimentos congelados.
- Octubre de 2025: KHS amplió su línea de montaje Innoket Neo Flex en Alemania para satisfacer la creciente demanda de sistemas modulares por parte de las lecherías asiáticas y europeas.
- Agosto de 2025: ACMI lanzó la plataforma Opera Omnia, que aloja módulos sensibles a la presión, termofusibles y de pegamento frío en un solo chasis, lo que ahorra espacio en el piso en un 35 %.
Alcance del informe del mercado global de máquinas etiquetadoras automáticas
Las etiquetadoras automáticas son equipos especializados diseñados para aplicar etiquetas a productos o envases con una mínima intervención humana. Agilizan el proceso de etiquetado, aumentando la eficiencia y la precisión en diversas industrias, como la fabricación, la alimentación y las bebidas, la industria farmacéutica y la logística. Estas máquinas pueden manejar múltiples tipos de etiquetas, incluidas las etiquetas autoadhesivas, las fundas termorretráctiles y las etiquetas envolventes. Pueden aplicar etiquetas a productos de diversas formas y tamaños, desde pequeños viales hasta grandes contenedores. Las etiquetadoras automáticas suelen incorporar funciones avanzadas, como la impresión de códigos de barras, sistemas de visión para el control de calidad e integración con sistemas de gestión de la línea de producción.
El informe de mercado de máquinas etiquetadoras automáticas está segmentado por tecnología (sensible a la presión, termoencogible, con adhesivo, de manga, en molde y otras tecnologías), configuración de la máquina (en línea, rotativa, de impresión y aplicación, y modular/híbrida), velocidad de etiquetado (menos de 60 BPM, 61-200 BPM, 201-400 BPM y más de 400 BPM), usuario final (alimentos, bebidas, productos farmacéuticos, cuidado personal y cosméticos, productos químicos e industriales, logística y comercio electrónico, y otros usuarios finales) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Etiquetadoras autoadhesivas/sensibles a la presión |
| Etiquetadoras de manga retráctil |
| Etiquetadoras basadas en pegamento (pegamento frío, termofusible) |
| Etiquetadoras de manga (estirables, térmicas) |
| Etiquetadoras en molde |
| Otras tecnologias |
| Máquinas etiquetadoras en línea |
| Etiquetadoras rotativas/rotativas-servo |
| Sistemas de impresión y aplicación |
| Sistemas modulares/híbridos |
| Menos de 60 BPM |
| 61-200 BPM |
| 201-400 BPM |
| Más de 400 BPM |
| Comida |
| Bebidas |
| Farmacéuticos |
| Cuidado personal y cosméticos |
| Productos químicos e industriales |
| Logística y comercio electrónico |
| Otros usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de Africa | ||
| por Tecnología | Etiquetadoras autoadhesivas/sensibles a la presión | ||
| Etiquetadoras de manga retráctil | |||
| Etiquetadoras basadas en pegamento (pegamento frío, termofusible) | |||
| Etiquetadoras de manga (estirables, térmicas) | |||
| Etiquetadoras en molde | |||
| Otras tecnologias | |||
| Por configuración de la máquina | Máquinas etiquetadoras en línea | ||
| Etiquetadoras rotativas/rotativas-servo | |||
| Sistemas de impresión y aplicación | |||
| Sistemas modulares/híbridos | |||
| Por velocidad de etiquetado | Menos de 60 BPM | ||
| 61-200 BPM | |||
| 201-400 BPM | |||
| Más de 400 BPM | |||
| Por usuario final | Comida | ||
| Bebidas | |||
| Farmacéuticos | |||
| Cuidado personal y cosméticos | |||
| Productos químicos e industriales | |||
| Logística y comercio electrónico | |||
| Otros usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| España | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| Australia | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de máquinas etiquetadoras automáticas?
El tamaño del mercado de máquinas etiquetadoras automáticas alcanzó los USD 3.15 mil millones en 2025 y se proyecta que alcance los USD 3.24 mil millones para 2026, camino a los USD 3.84 mil millones para 2031.
¿Qué segmento está creciendo más rápido dentro del mercado?
Se pronostica que la tecnología de etiquetado de mangas crecerá a una tasa compuesta anual del 4.24 % hasta 2031, superando a otras tecnologías.
¿Por qué las empresas farmacéuticas están invirtiendo tanto en equipos de etiquetado?
Los mandatos de serialización y UDI en Estados Unidos, Europa y Asia requieren trazabilidad a nivel de unidad, lo que impulsa la demanda farmacéutica a una CAGR del 5.28 %.
¿Cómo influyen los objetivos de sostenibilidad en la compra de equipos?
Los propietarios de marcas adoptan etiquetas sin soporte y monomateriales para reducir el desperdicio, lo que impulsa la inversión en aplicadores compatibles con estos formatos.
¿Qué región lidera la demanda mundial de maquinaria de etiquetado?
Asia-Pacífico tendrá la mayor participación, con un 40.37% en 2025, y se prevé que se expanda aún más gracias al crecimiento farmacéutico chino e indio.
¿Cómo están respondiendo los proveedores a las altas barreras de CAPEX?
Los proveedores ahora ofrecen modelos de alquiler, suscripción y etiquetado como servicio que agrupan hardware, software y consumibles en tarifas mensuales.


