

Tamaño y participación en el mercado de la impresión 3D automotriz
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.85 mil millones |
| Tamaño del mercado (2031) | USD 14.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.97% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de impresión 3D automotriz por Mordor Intelligence
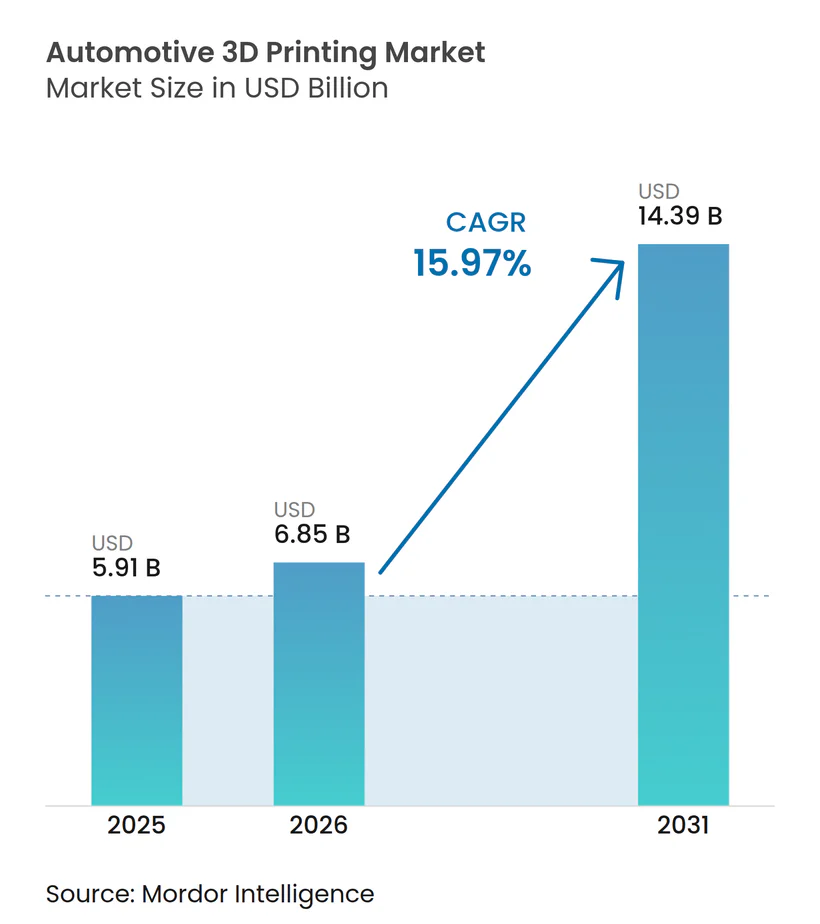
El tamaño del mercado de impresión 3D automotriz se valoró en USD 5.91 mil millones en 2025 y se estima que crecerá de USD 6.85 mil millones en 2026 a USD 14.39 mil millones para 2031, en un CAGR del 15.97% durante el período de pronóstico (2026-2031). El cambio del prototipado hacia la producción a gran escala se está acelerando a medida que los avances en el procesamiento de múltiples materiales, la orquestación digital de la cadena de suministro y el control de calidad impulsado por inteligencia artificial redefinen la economía de fabricación. La demanda de componentes ligeros que cumplan con las estrictas reglas de emisiones, ilustrada por la reducción de emisiones del 27% de BMW utilizando la fabricación aditiva por arco de alambre, sustenta el crecimiento [1] “Wire-Arc Additive Manufacturing Cuts Emissions,” BMW Group Press Office, bmwgroup.com . Los avances tecnológicos en modelado por deposición fundida (FDM) y sinterización selectiva por láser (SLS) mejoran la productividad, mientras que los polvos de hierro-silicio, de bajo costo, abren nuevas aplicaciones para la fabricación de componentes de motores de vehículos eléctricos (VE). La presión regulatoria, las estrategias de relocalización de la producción y la disponibilidad de materias primas sostenibles se combinan para expandir el mercado de la impresión 3D automotriz tanto en economías consolidadas como emergentes.
Conclusiones clave del informe
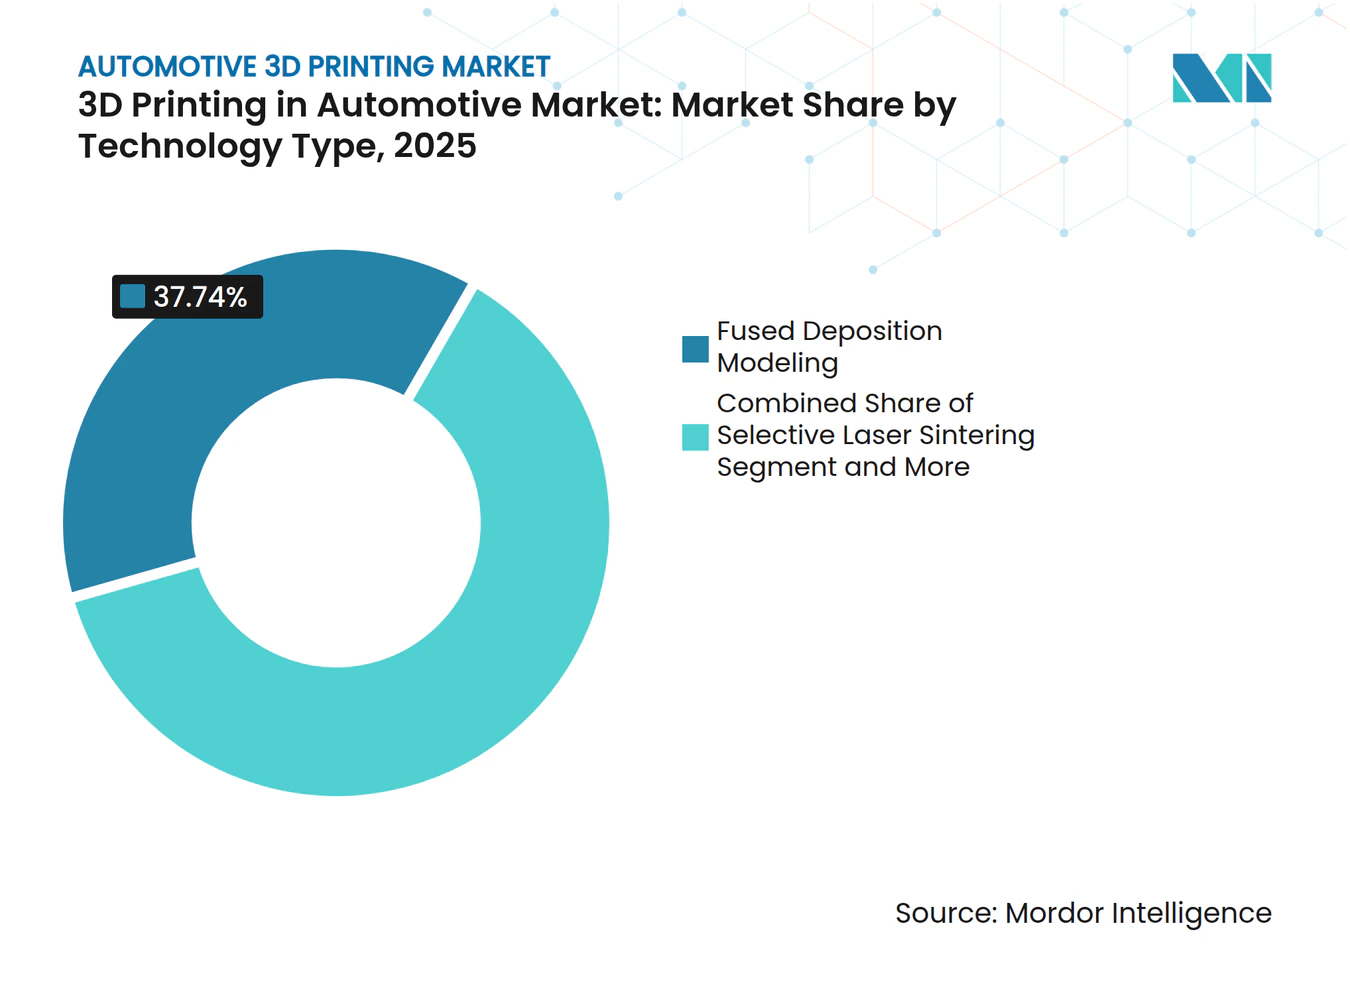
- Por tecnología, FDM controló el 37.74% de la participación de mercado de impresión 3D automotriz en 2025, y se prevé que SLS crezca más rápido a una CAGR del 18.02% hasta 2031.
- Por componente, el hardware lideró con una participación de ingresos del 56.61 % en 2025, mientras que se prevé que el software se expanda a una CAGR del 18.21 % hasta 2031.
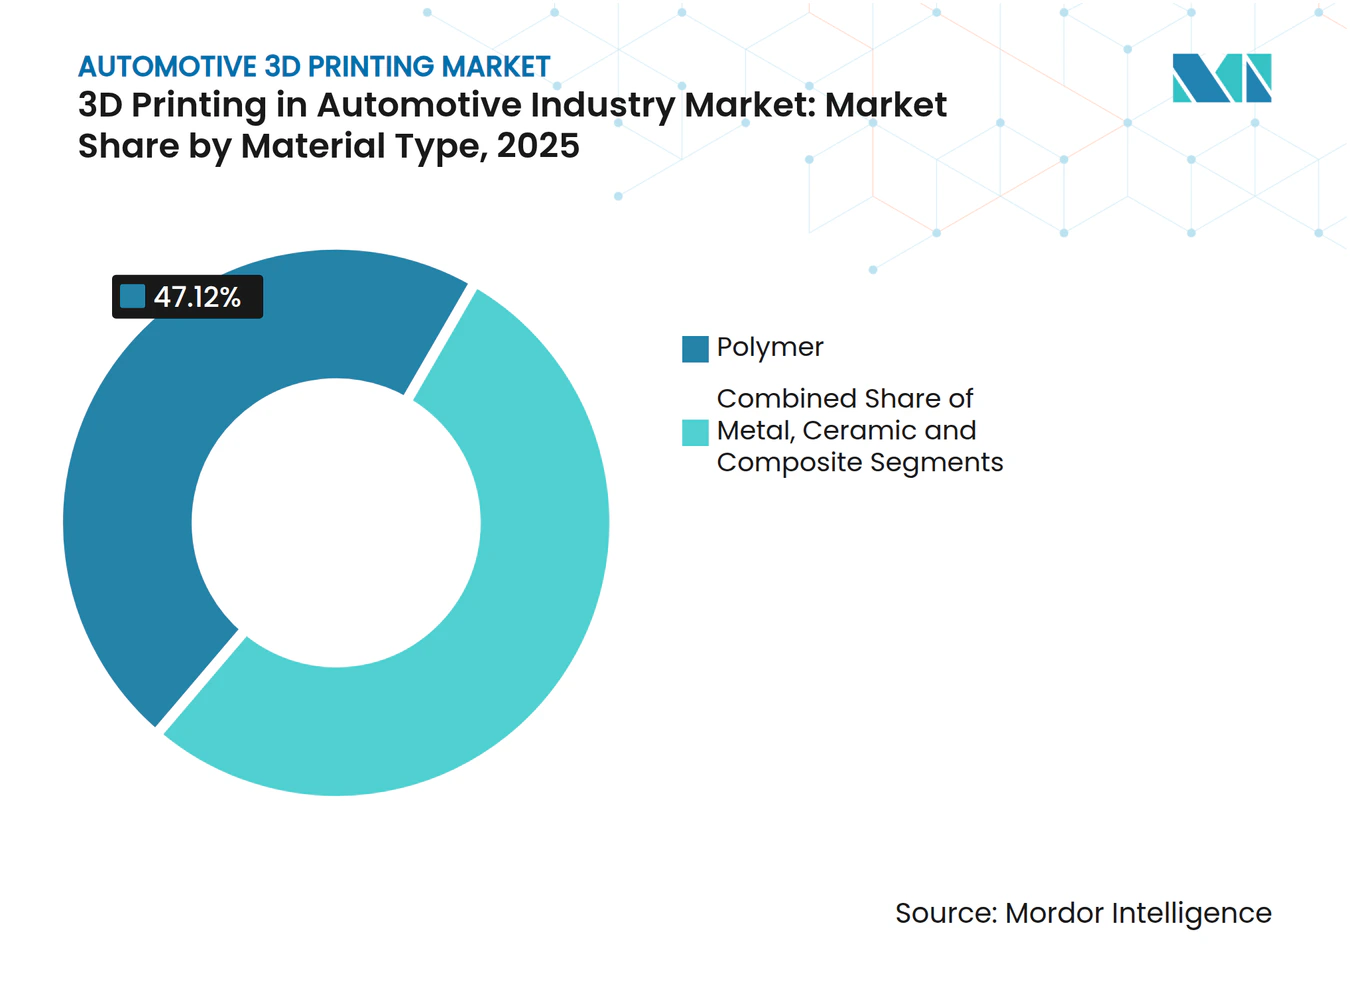
- Por material, los polímeros representaron una participación del 47.12 % del mercado de impresión 3D automotriz en 2025, y se proyecta que la impresión de metal crecerá a una CAGR del 19.05 % entre 2026 y 2031.
- Por aplicación, las piezas de producción están avanzando a una tasa compuesta anual del 25.11 % hasta 2031, superando la participación en los ingresos del 43.12 % de la creación de prototipos en 2025.
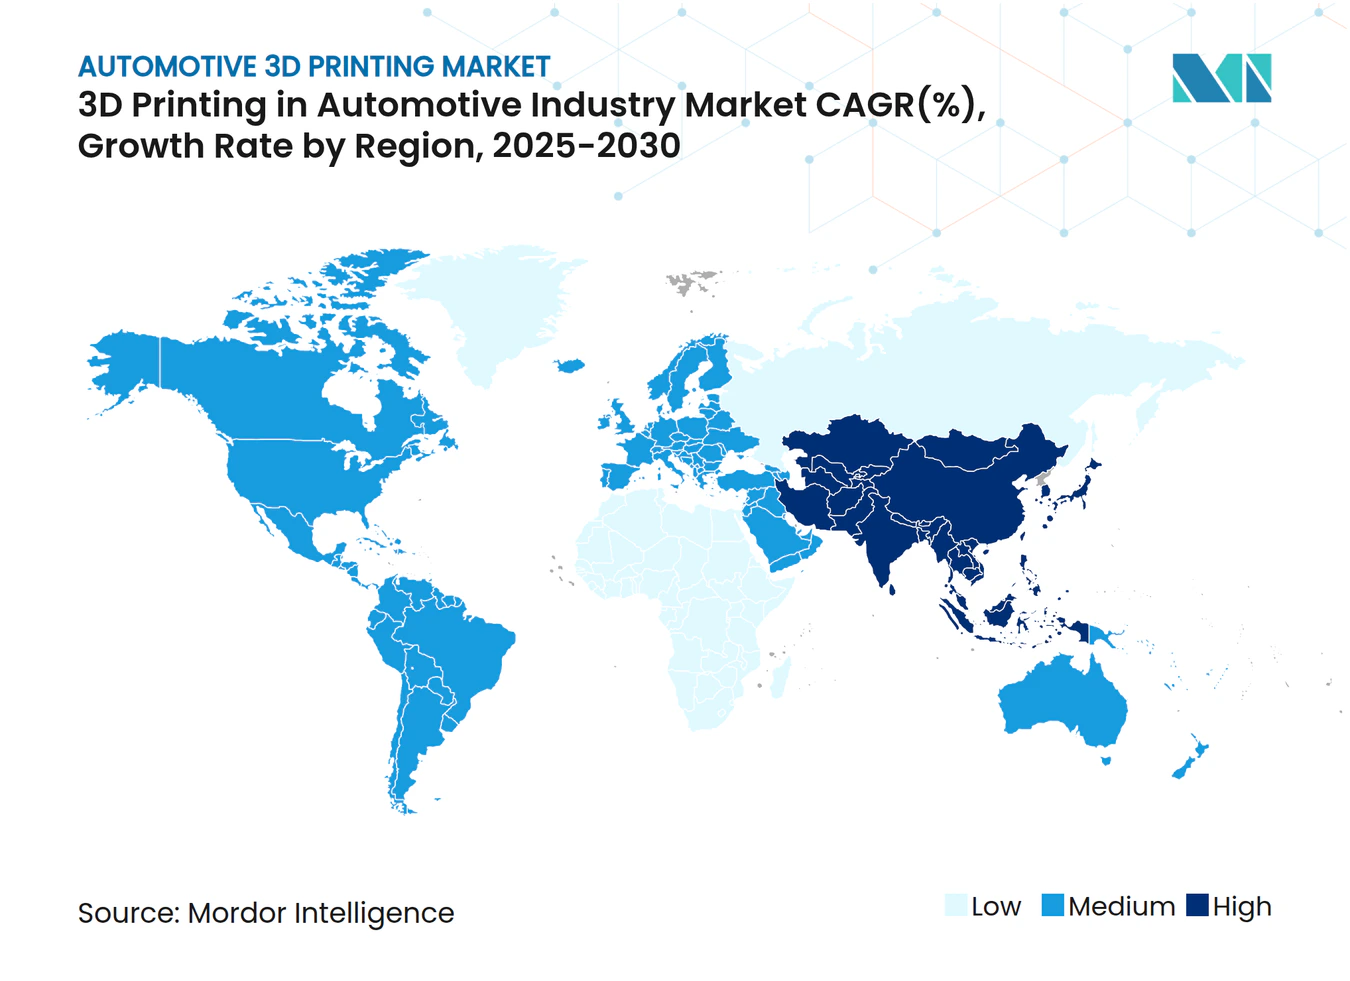
- Por geografía, América del Norte representó el 38.02% de la participación del mercado de impresión 3D automotriz en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 18.96% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de impresión 3D automotriz
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de piezas ligeras para vehículos eléctricos | + 3.2% | Global, centrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Reducción de costos mediante prototipos rápidos | + 2.8% | Global, el más fuerte en la manufactura de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Herramientas de producción personalizadas | + 2.5% | Corredores industriales de América del Norte y la UE | Mediano plazo (2-4 años) |
| Inventario digital de repuestos | + 2.1% | Global, pionero en la industria aeroespacial y automotriz | Largo plazo (≥ 4 años) |
| Integración de fabricación aditiva multimaterial | + 1.9% | Regiones de fabricación avanzadas en todo el mundo | Largo plazo (≥ 4 años) |
| Impulso a la deslocalización de la cadena de suministro | + 1.7% | América del Norte y la UE, repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de piezas ligeras para vehículos eléctricos
Los fabricantes de vehículos eléctricos buscan optimizar el peso para extender su autonomía y cumplir con los estándares de emisiones. General Motors integra más de 130 piezas impresas en el Cadillac Celestiq, incluido el componente de aluminio fabricado aditivamente más grande en la producción automotriz [2] Scott Wolff, “Iron–Silicon Powders for EV Motors,” Assembly Magazine, assemblymag.com . Las normas Euro 7 de Europa aceleran la adopción de recubrimientos para discos de freno y elementos estructurales. La impresión 3D basada en arena acorta los ciclos de desarrollo de moldes, lo que permite diseños de fundición que reducen la masa al tiempo que preservan los objetivos de tolerancia. La necesidad de compensar el peso de la batería intensifica los incentivos competitivos para eliminar cada gramo en todas las plataformas de vehículos.
Reducción de costos mediante prototipos rápidos
Las empresas reportan reducciones de hasta el 90% en los plazos de entrega de prototipos y fuertes descensos en los costos de piezas individuales, ya que la fabricación aditiva reemplaza el mecanizado en las iteraciones de diseño iniciales. La alta precisión dimensional de la estereolitografía facilita alternativas de fundición a la cera perdida de bajo costo, mientras que la optimización de parámetros de construcción basada en IA eleva las tasas de éxito a la primera. Las impresoras SLS de escritorio con precios inferiores a USD 3,000 amplían el acceso para proveedores pequeños y medianos, lo que reduce los ciclos de innovación en los clústeres de fabricación de Asia-Pacífico.
Herramientas de producción personalizadas
BMW aprovecha la fabricación aditiva por arco de alambre para crear herramientas a medida que reducen el desperdicio de material en un 70 % e incorporan canales de refrigeración conformal, imposibles de conseguir con técnicas sustractivas. Los programas de boquillas para motores de cohetes ilustran construcciones multimaterial donde las propiedades térmicas y estructurales se optimizan conjuntamente en una sola pieza. La capacidad de producir plantillas, accesorios y matrices bajo demanda reduce drásticamente los costes de inventario y contribuye a los objetivos de sostenibilidad mediante la reciclabilidad del polvo metálico. Estas capacidades elevan la tasa de crecimiento anual compuesta (TCAC) del mercado de la impresión 3D automotriz en otros 2.5 puntos porcentuales.
Inventario digital de repuestos
Los fabricantes que implementan inventarios digitales conectados a la nube han reducido el tiempo de monitoreo de ingeniería en un 98 % y el desperdicio en un 18 % a través de flujos de trabajo automatizados que activan la impresión solo cuando los sensores señalan desgaste de componentes [3] “Implementación de Oqton en Baker Hughes”, Nota de aplicación de 3D Systems, 3dsystems.com . Durante la crisis de COVID-19, la producción bajo demanda mitigó las interrupciones de la cadena de suministro, lo que subraya los beneficios de resiliencia de la fabricación aditiva. A medida que las empresas migran del mantenimiento reactivo al predictivo, la impresión aditiva reduce el costo total de propiedad para flotas heredadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de las impresoras de metal | -2.4% | Global, el más grande en los mercados emergentes | Corto plazo (≤ 2 años) |
| Brechas de calificación de materiales | -1.8% | Sectores regulados en todo el mundo, especialmente el aeroespacial y el médico. | Mediano plazo (2-4 años) |
| Sistemas láser de alto consumo energético | -1.5% | Regiones con tarifas energéticas elevadas | Mediano plazo (2-4 años) |
| Preocupaciones sobre la seguridad IP | -1.2% | Verticales de defensa y aeroespacial a nivel mundial | A largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de las impresoras de metal
Las impresoras SLS industriales tienen un precio de entre 12,000 33,000 y 300 600 USD, mientras que los polvos metálicos especiales tienen un promedio de entre 3 y 2.4 USD por kg, lo que limita su adopción entre los proveedores sensibles a los costes. La producción de polvo atomizado con helio ofrece la opción más sostenible, pero la inversión de capital sigue siendo elevada. Los análisis del ciclo de vida muestran que la fusión de lecho de polvo es económica para componentes de alta complejidad, pero el capital inicial aún frena su implementación a gran escala. Los procesos de filamento metálico de menor coste mitigan las barreras de entrada, pero añaden complejidad al posprocesamiento, reduciendo la tasa de crecimiento anual compuesta (TCAC) del mercado de la impresión XNUMXD automotriz en XNUMX puntos porcentuales.
Brechas de calificación de materiales
Las industrias críticas para la seguridad requieren conjuntos de datos certificados para aleaciones con aditivos específicos, lo que requiere de 3 a 5 años por material. Las bases de datos incompletas de propiedades mecánicas retrasan la aprobación del diseño, especialmente en aplicaciones aeroespaciales, médicas y automotrices. Los consorcios académicos y los organismos de normalización están acelerando la armonización de los protocolos de prueba; sin embargo, el retraso en la certificación frena la adopción en 1.8 puntos porcentuales.
Análisis de segmento
Por tipo de tecnología: el dominio de FDM se ve desafiado por la innovación de SLS
La FDM representó el 37.74 % de la cuota de mercado de la impresión 3D automotriz en 2025, gracias a los bajos costes del sistema y a la amplia selección de materiales. Se proyecta que la SLS crezca a una tasa de crecimiento anual compuesta (TCAC) del 18.02 % hasta 2031, a medida que los sistemas de lecho de polvo de escritorio de menos de 3,000 USD democratizan la impresión de alto rendimiento en nailon y materiales compuestos. Los avances en la fotopolimerización a nanoescala han llevado la resolución de la estereolitografía a 100 nm a 100 µm por segundo, extendiendo su uso a aplicaciones de microfluidos y óptica. El procesamiento digital de la luz (DLP) se utiliza cada vez más en modelos de joyería y odontología, mientras que la fusión por haz de electrones se utiliza en piezas de titanio aeroespaciales. Se prevé que el tamaño del mercado de la impresión 3D automotriz para piezas basadas en SLS se expanda drásticamente a medida que los fabricantes de vehículos eléctricos adopten engranajes de nailon duraderos y componentes bajo el capó.
La fabricación híbrida, que combina técnicas aditivas y sustractivas, está ganando terreno. Las trayectorias de herramientas FDM integran refuerzo de fibra continua, lo que mejora la resistencia a la tracción sin operaciones secundarias. La impresión volumétrica holográfica muestra una velocidad hasta 20 veces superior al curar capas completas simultáneamente, lo que resulta prometedor para interiores de automóviles de gran volumen. Las mejoras continuas en el software de simulación de procesos reducen las iteraciones de prueba, lo que garantiza que el FDM mantenga su relevancia incluso con el aumento de la base instalada de SLS.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de componente: el crecimiento del software supera la expansión del hardware
El hardware capturó el 56.61 % de los ingresos de 2025, incluyendo impresoras, estaciones de posprocesamiento y escáneres. Sin embargo, el software se expande a una tasa de crecimiento anual compuesta (TCAC) del 18.21 %, a medida que los algoritmos de aprendizaje automático reducen las tasas de defectos y organizan flotas multifactoriales. Las plataformas de operaciones de fabricación implementadas en Baker Hughes redujeron el tiempo de monitoreo en un 98 % y los desechos en un 18 %. Las oficinas de servicio prosperan cuando los fabricantes de automóviles externalizan materiales especializados o pequeñas series de producción que no justifican la inversión de capital.
Los motores de parámetros de construcción basados en IA reducen la mano de obra de ingeniería en un 80 %, lo que contribuye a una creciente cuota de mercado del software en el mercado de la impresión 3D automotriz. Las suites de colaboración basadas en navegador permiten iteraciones de diseño en diferentes continentes, lo que facilita la ingeniería simultánea y una rápida puesta en producción. A medida que la conectividad en la nube escala, los ingresos por suscripción ofrecen a los proveedores una anualidad de alto margen, desplazando la balanza competitiva de las máquinas a los ecosistemas digitales.
Por tipo de material: La impresión en metal se acelera a pesar del liderazgo de los polímeros
Los polímeros mantuvieron una participación del 47.12 % en los ingresos totales en 2025, gracias a las resinas biocompatibles y los compuestos de alta temperatura para aplicaciones bajo el capó. No obstante, la impresión en metal crece a una tasa de crecimiento anual compuesta (TCAC) del 19.05 % hasta 2031, impulsada por el polvo de hierro y silicio para motores de vehículos eléctricos y las aleaciones de aluminio y escandio para piezas estructurales. Se proyecta que el tamaño del mercado de impresión 3D automotriz para componentes metálicos supere los 4 millones de dólares para finales de la década.
Las tasas de reutilización de polvo superan el 85 % en los procesos de fusión selectiva por láser, lo que reduce la sobrecarga de material y el impacto ambiental. Las formulaciones cerámicas satisfacen los requisitos de barrera térmica para las carcasas de los turbocompresores, mientras que los compuestos reforzados con fibra de carbono reducen la masa del vehículo sin metales exóticos. La I+D continua en polímeros reciclados y materias primas de origen biológico alinea la fabricación aditiva con los objetivos de la economía circular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de aplicación: El aumento de la producción transforma la dinámica de la industria
El prototipado generó un 43.12% de ingresos en 2025, pero las piezas de producción están creciendo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 25.11%, a medida que los principios de diseño para aditivos se consolidan. Se espera que el tamaño del mercado de impresión 3D automotriz para piezas en serie iguale al del prototipado para 2028. Las herramientas y los accesorios se benefician del enfriamiento conformal, logrando reducciones del 30% en el tiempo de ciclo. El compromiso de GE Aerospace de 1 millones de dólares para la capacidad aditiva nacional subraya la transición hacia la producción para uso final.
Los implantes craneales de PEEK de grado médico, aprobados por la FDA, ejemplifican componentes de alto valor específicos para cada paciente, producidos en impresoras industriales. Los fabricantes de equipos originales (OEM) de automóviles ahora integran soportes, conductos y molduras interiores de fabricación aditiva directamente en las líneas de ensamblaje, lo que reduce el número de piezas y acelera la personalización de los vehículos. A medida que disminuyen las barreras de certificación, la impresión de repuestos transformará las cadenas de suministro posventa de los modelos antiguos.
Análisis geográfico
Mercado de impresión 3D para el sector automotriz en Norteamérica
Norteamérica lidera el mercado de impresión 3D automotriz con una participación del 38.02 % en 2025, impulsada por las dominantes cadenas de suministro aeroespacial y de vehículos eléctricos de Estados Unidos. La inversión de 1 millones de dólares de GE Aerospace en instalaciones de fabricación aditiva demuestra la confianza a largo plazo en la producción nacional. Las iniciativas de relocalización, combinadas con la Ley de Reducción de la Inflación, incentivan la fabricación local, acelerando la instalación de impresoras en todos los niveles de la industria automotriz. Canadá y México contribuyen con componentes ligeros para camiones y moldes de fundición aeroespacial, aprovechando los marcos comerciales transfronterizos.
Mercado de impresión 3D para el sector automotriz en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 18.96 % hasta 2031, impulsada por la digitalización de la manufactura en China y las emergentes empresas de bioimpresión en India. Los planes quinquenales chinos consideran la fabricación aditiva como un pilar estratégico, impulsando el crecimiento de las instalaciones en centros automotrices y fábricas de baterías. La colaboración entre EOS y Godrej en India acelera las aplicaciones aeroespaciales, mientras que los centros de I+D público-privados impulsan el desarrollo de habilidades. Japón y Corea del Sur impulsan la innovación en materiales, desarrollando polímeros resistentes al calor adaptados a sistemas de propulsión híbridos-eléctricos. Los clústeres de electrónica del Sudeste Asiático adoptan la impresión 3D para el mecanizado, con el apoyo de incentivos fiscales gubernamentales.
Mercado de impresión 3D para el sector automotriz en Europa, Sudamérica y Oriente Medio
Europa tiene una participación significativa, con Alemania como principal protagonista, donde la mayoría de los fabricantes implementan procesos aditivos. La región invierte el 30.6 % de la facturación de las empresas de fabricación aditiva en I+D, lo que refuerza su liderazgo en la exportación de impresoras para metal. Francia e Italia expanden la impresión de materiales compuestos para superdeportivos, mientras que Escandinavia explora polímeros de origen biológico para interiores de vehículos. La armonización regulatoria mediante las normas ISO/ASTM facilita la cualificación transfronteriza de piezas impresas, lo que facilita los flujos en la cadena de suministro. Las regiones emergentes de Sudamérica y Oriente Medio buscan la diversificación; Arabia Saudí equipa a las pymes con impresoras de gama básica para reducir el consumo energético en la fabricación de metal. Brasil implementa centros piloto de reparación aditiva para maquinaria agrícola, lo que demuestra el alcance de la tecnología más allá de las economías de altos ingresos.
Panorama regulatorio
La fabricación aditiva para la industria automotriz se rige menos por un único reglamento específico y más por un conjunto creciente de normas de cualificación, control de procesos y rendimiento de máquinas que se utilizan en auditorías de proveedores y en la aprobación de piezas. La norma ISO/ASTM 52920:2023 establece un enfoque común para la fabricación de piezas de serie y de repuesto con criterios de control de procesos definidos, mientras que la ISO/ASTM 52945:2023 define metodologías e indicadores clave de rendimiento (KPI) para evaluar el rendimiento de las máquinas de fusión de lecho de polvo láser (PBF-LB/M). En conjunto, estas normas respaldan los requisitos de reproducibilidad a medida que la fabricación aditiva avanza desde el prototipado hasta la producción.
La atención política también se está centrando en la soberanía de la cadena de suministro y el cumplimiento digital. En enero de 2026, las disposiciones del Departamento de Defensa de EE. UU. en la Ley de Autorización de Defensa Nacional (NDAA) endurecieron las restricciones para la adquisición de equipos de fabricación aditiva conectados a países cubiertos, aumentando la procedencia de los equipos y la debida diligencia en el abastecimiento de plataformas de fabricación aditiva utilizadas en diversos ecosistemas industriales. En abril de 2026, la Colaboración para la Estandarización de la Fabricación Aditiva (AMSC) de ANSI publicó una actualización sobre el progreso realizado para abordar decenas de deficiencias en la estandarización, reforzando el avance continuo hacia marcos de calificación y certificación más claros que afectan la preparación de los proveedores de la industria automotriz y la aceptación de piezas transfronterizas.
Análisis de la cadena de valor
La cadena de valor de la impresión 3D para la industria automotriz comienza con los fabricantes de equipos originales (OEM) de hardware y los proveedores de plataformas (sistemas de polímeros y metales, posprocesamiento, metrología) y se extiende a través de los proveedores de materiales (polímeros, polvos metálicos, compuestos) y las capas de software que gestionan la preparación de la construcción, la trazabilidad y los flujos de trabajo de producción. Los OEM y los proveedores de nivel 1 de la industria automotriz están implementando cada vez más la fabricación aditiva a través de cadenas de herramientas integradas en lugar de impresoras independientes, como lo demuestra la colaboración de enero de 2025 entre 3D Systems, Daimler Truck, Daimler Buses, Oqton y Wibu-Systems para permitir la impresión remota de piezas de repuesto con control de flujo de trabajo basado en software y gestión de derechos digitales.
En la fase posterior, las oficinas de servicios y las redes de impresión certificadas dan soporte a la producción de bajo volumen, las herramientas y los repuestos para el mercado de posventa, mientras que la producción distribuida reduce la exposición logística y de inventario. El desarrollo de capacidades en las plantas de OEM y Tier también se está convirtiendo en parte de la cadena: en abril de 2026, Toyota Kirloskar Motor y Wipro 3D firmaron un Memorando de Entendimiento para establecer un Centro de Excelencia en fabricación aditiva en el Instituto de Formación Técnica de Toyota (Bidadi) centrado en ayudas a la producción y repuestos bajo demanda. En el extremo superior de las aplicaciones de metal, Nikon SLM Solutions y Bosch Industry Consulting demostraron la viabilidad de LPBF de gran formato imprimiendo un bloque de motor V8 completo como una sola pieza (AlSi10Mg) en la NXG XII 600, lo que pone de relieve cómo las plataformas multiláser, la propiedad intelectual de parámetros y el conocimiento de cualificación se están convirtiendo en puntos críticos de captura de valor junto con las máquinas y los polvos.
Panorama competitivo
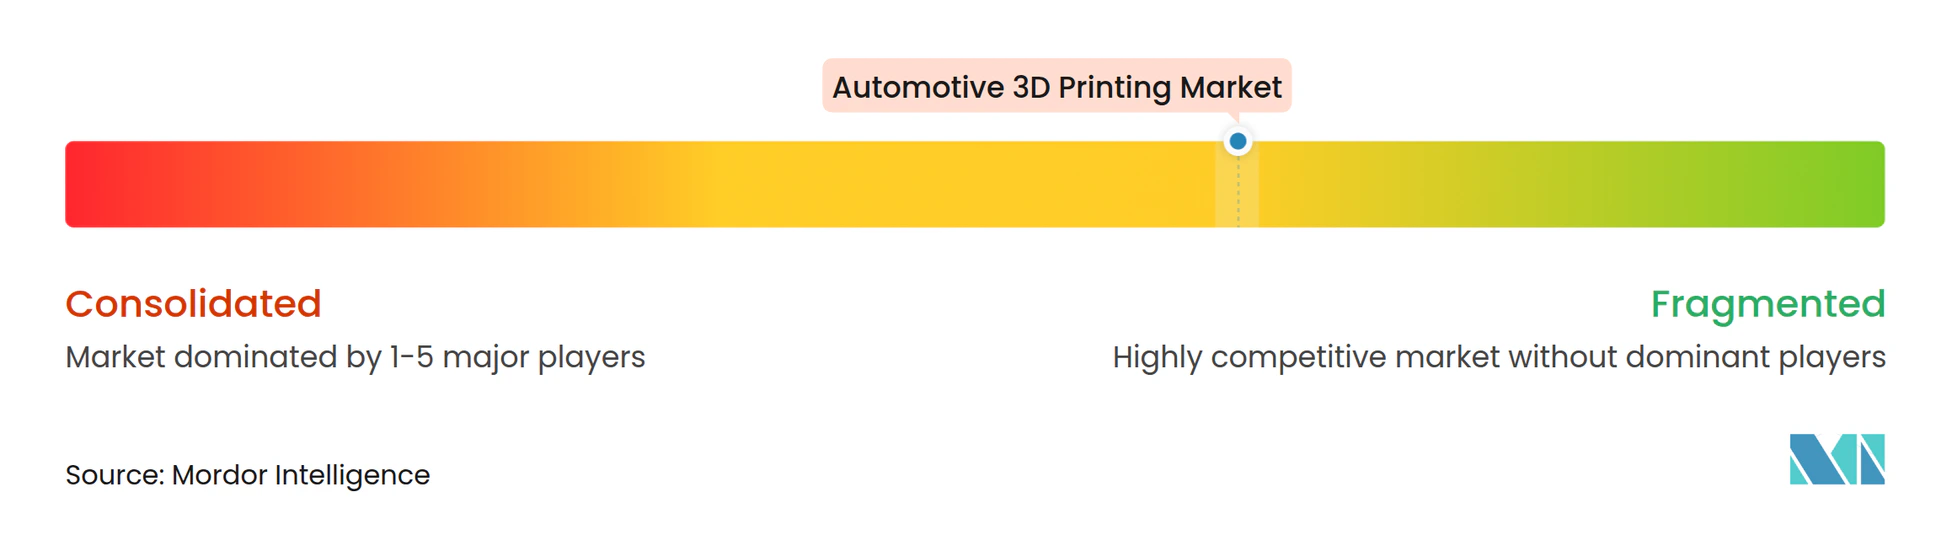
El mercado de la impresión 3D automotriz presenta una fragmentación moderada. Las principales empresas controlan colectivamente una parte significativa, pero la consolidación se está acelerando. Stratasys reforzó su balance con una inyección de capital de 120 millones de dólares de Fortissimo Capital para financiar adquisiciones e I+D en sistemas de polímeros. Nano Dimension invirtió 179.3 millones de dólares en la compra de Desktop Metal y 116 millones en la adquisición de Markforged, formando un grupo con ingresos de 200 millones de dólares y capacidades en polímeros, metales y electrónica. La entidad combinada racionaliza las carteras superpuestas para aprovechar las oportunidades en software y producción de polvos.
La diferenciación del software es un campo de batalla cada vez más intenso. La plataforma Oqton de 3D Systems logró importantes victorias industriales tras reducir en un 98 % el tiempo de monitorización en Baker Hughes. EOS integra IA en su flota de impresoras, reduciendo las iteraciones de configuración de parámetros en un 80 %. HP se asocia con Materialise para integrar conjuntos de datos propios en cadenas de herramientas en la nube, lo que fomenta el control de procesos de ciclo cerrado.
Los disruptores de nicho se centran en los sistemas SLS y de resina de escritorio. La adquisición de Micronics por parte de Formlabs impulsa la producción de unidades de lecho de polvo de menos de 10,000 3 USD, ampliando el mercado de la impresión XNUMXD automotriz a estudios de diseño y talleres. Los fabricantes de máquinas híbridas combinan el fresado aditivo y de cinco ejes para lograr acabados superficiales que rivalizan con el CNC con tiempos de ciclo reducidos. Las solicitudes de patente se centran en cabezales de impresión multimaterial y geometrías reticulares generadas por IA, lo que posiciona a los innovadores para licenciar tecnologías clave a fabricantes de equipos originales (OEM) de automóviles que buscan escalar la producción en masa.
Líderes de la industria de impresión 3D automotriz
Stratasys
Corporación de Sistemas 3D
EOS GmbH
HP Inc.
Materialize NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: El equipo Cadillac de Fórmula 1 desplegó siete sistemas de impresión SLA de 3D Systems para apoyar las pruebas en el túnel de viento y el desarrollo de piezas de producción para su debut en la Fórmula 1 en 2026. Este despliegue consolida la fabricación aditiva de polímeros de alto rendimiento en un proceso crítico del automovilismo, lo que aumenta la necesidad de materiales repetibles, control de procesos e iteración rápida en componentes aerodinámicos y de gestión térmica.
- Junio de 2025: General Motors confirmó que el Cadillac Celestiq entrará en producción en serie limitada con más de 130 piezas fabricadas mediante manufactura aditiva, incluyendo el componente estructural de aluminio impreso en 3D más grande de la industria. Este programa impulsa la manufactura aditiva hacia aplicaciones de producción en serie e indica una mayor adopción de procesos metalúrgicos calificados y un control de calidad propio del sector automotriz.
- Marzo de 2024: HP lanzó HP 3D HR PA 12 S, un material de nailon con una tasa de reutilización del 85 %, diseñado para piezas interiores de automóviles duraderas y ligeras. Su mayor reutilización del polvo y su estabilidad de rendimiento contribuyen al control de costes y a los objetivos de sostenibilidad, lo que ayuda a acelerar los ciclos de cualificación de piezas y herramientas de polímeros en las plantas de fabricación de automóviles.
Alcance y metodología
La impresión 3D también se conoce como fabricación aditiva, que es el proceso de crear un objeto tridimensional capa por capa con la ayuda del diseño asistido por computadora (CAD). En la industria automotriz, la impresión 3D fabrica piezas automotrices personalizadas para acortar el tiempo de respuesta, reducir el desperdicio de material, reducir los costos de fabricación, mejorar la tasa de producción y reducir los tiempos generales para la creación rápida de prototipos de piezas automotrices.
El mercado de Impresión 3D automotriz está segmentado por tipo de tecnología, tipo de componente, tipo de material, tipo de aplicación y geografía. Según el tipo de tecnología, el mercado está segmentado como sinterización selectiva por láser (SLS), litografía estéreo (SLA), procesamiento digital de luz (DLP), fusión por haz electrónico (EBM), fusión selectiva por láser (SLM) y modelado por deposición fundida (FDM). ). Por tipo de componente, el mercado está segmentado en hardware, software y servicio. Por tipo de material, el mercado está segregado en metal, polímero y cerámica. Por tipo de aplicación, el mercado está segmentado en producción y creación de prototipos/I+D. Por geografía, el mercado se observa en América del Norte, Europa, Asia-Pacífico y el resto del mundo.
El informe ofrece el tamaño del mercado y las previsiones para el mercado de impresión 3D automotriz en valor (miles de millones de dólares) para todos los segmentos anteriores.
| Sinterizado selectivo por láser (SLS) |
| Estereolitografía (SLA) |
| Procesamiento de luz digital (DLP) |
| Fusión por haz de electrones (EBM) |
| Fusión selectiva con láser (SLM) |
| Modelado de deposición fusionada (FDM) |
| Componentes metálicos |
| Software |
| Servicio |
| Metal |
| Polímero |
| Cerámica |
| Compuesto |
| Producción |
| prototipado |
| Herramientas y accesorios |
| Repuestos / MRO |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de tecnología | Sinterizado selectivo por láser (SLS) | |
| Estereolitografía (SLA) | ||
| Procesamiento de luz digital (DLP) | ||
| Fusión por haz de electrones (EBM) | ||
| Fusión selectiva con láser (SLM) | ||
| Modelado de deposición fusionada (FDM) | ||
| Por tipo de componente | Componentes metálicos | |
| Software | ||
| Servicio | ||
| Por tipo de material | Metal | |
| Polímero | ||
| Cerámica | ||
| Compuesto | ||
| Por tipo de aplicación | Producción | |
| prototipado | ||
| Herramientas y accesorios | ||
| Repuestos / MRO | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de impresión 3D automotriz?
El mercado está valorado en USD 6.85 millones en 2026 y se proyecta que crezca hasta USD 14.39 millones en 2031 a una CAGR del 15.97%.
¿Qué tecnología lidera el mercado de impresión 3D automotriz?
El modelado por deposición fundida lidera con una participación de mercado del 37.74 % en 2025, aunque la sinterización selectiva por láser está creciendo más rápido con una CAGR del 18.02 %.
¿Cómo están las plataformas de software moldeando la industria de la impresión 3D automotriz?
El software de operaciones de fabricación habilitado con IA puede reducir el tiempo de monitoreo en un 98% y los desechos en un 18%, lo que convierte al software en el segmento de componentes de más rápido crecimiento con una CAGR del 18.21%.
¿Qué restricciones limitan una adopción más amplia de la impresión 3D de metal en aplicaciones automotrices?
Los altos costos de impresora y polvo, los largos ciclos de calificación de materiales y los sistemas láser que consumen mucha energía reducen en conjunto la CAGR prevista.
¿Qué empresas están impulsando la consolidación en el mercado de impresión 3D automotriz?
Nano Dimension, Stratasys, GE Aerospace y Formlabs son adquisiciones líderes e inversiones estratégicas que están transformando la dinámica competitiva.


