

Tamaño y participación del mercado de realidad aumentada automotriz
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
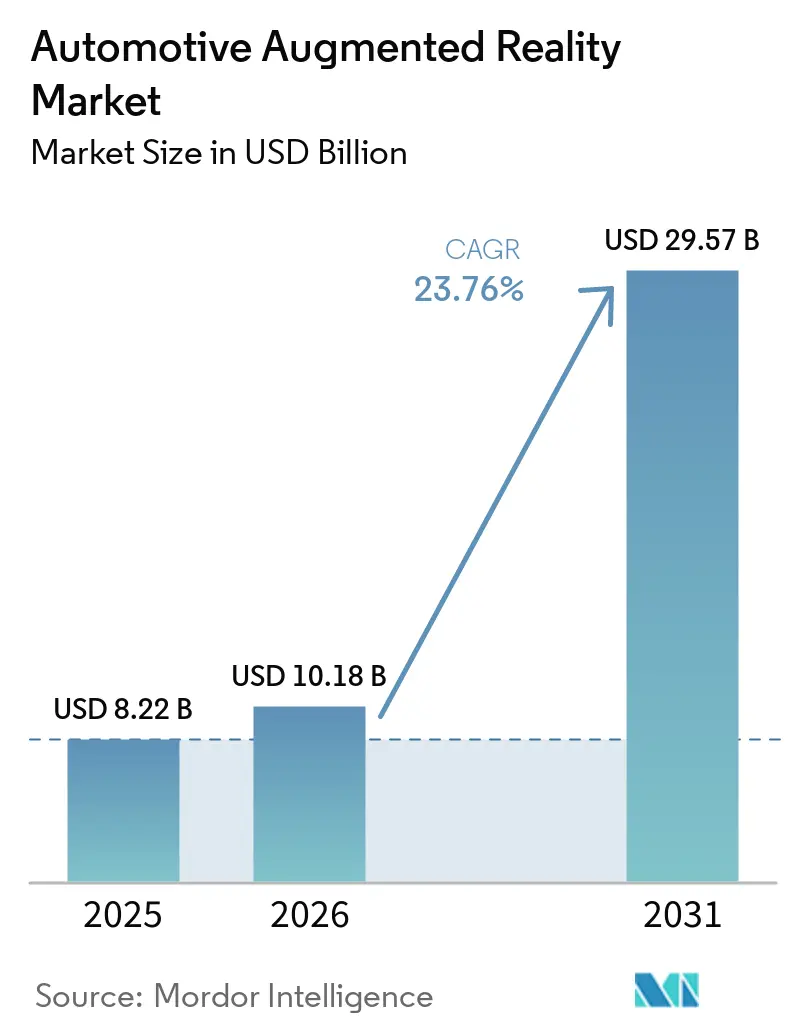
| Tamaño del mercado (2026) | USD 10.18 mil millones |
| Tamaño del mercado (2031) | USD 29.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 23.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
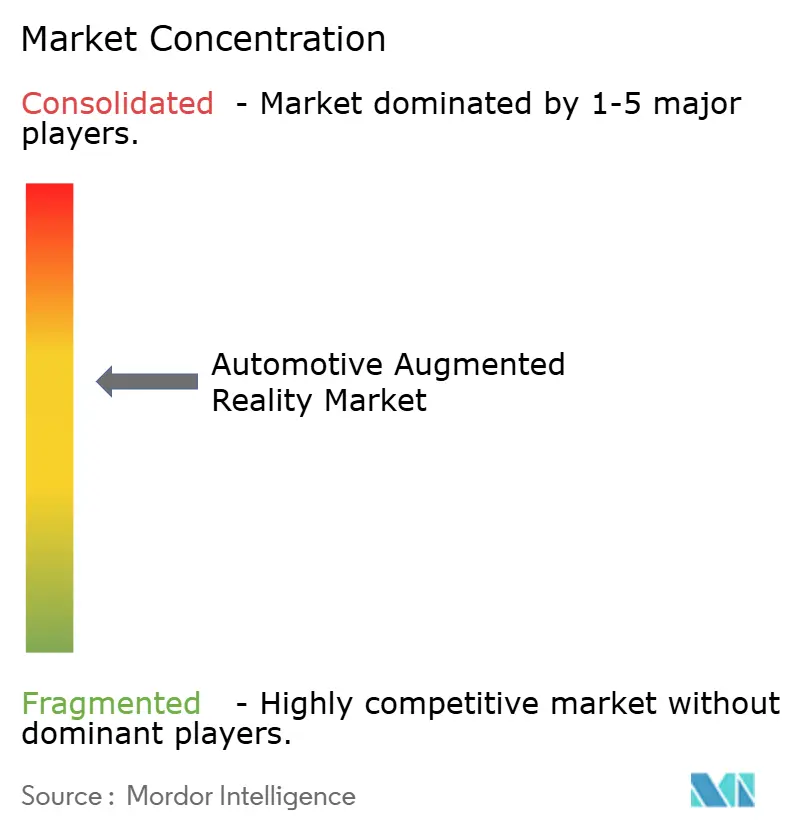
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de realidad aumentada automotriz por Mordor Intelligence
Se espera que el mercado de la realidad aumentada en el sector automotriz crezca de 8220 millones de dólares en 2025 a 10 180 millones de dólares en 2026, y se prevé que alcance los 29 570 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 23.76 % durante el período 2026-2031.
La fuerte demanda se debe a las plataformas de vehículos definidas por software, la creciente adopción de sistemas avanzados de asistencia al conductor y las estrictas normativas de seguridad que priorizan las interfaces hombre-máquina sin distracciones. Los avances en proyección holográfica, como el concepto de parabrisas completo presentado por Hyundai Mobis para la producción en 2027, señalan una transición hacia pantallas inmersivas que fusionan contenido real y virtual sin obstaculizar la visibilidad en la carretera. La combinación tecnológica está evolucionando a medida que la óptica de guía de ondas y los emisores micro-LED se acercan a los precios de producción en masa, lo que anima tanto a fabricantes de vehículos de lujo como de gran volumen a integrar la realidad aumentada directamente en la cabina.
Conclusiones clave del informe
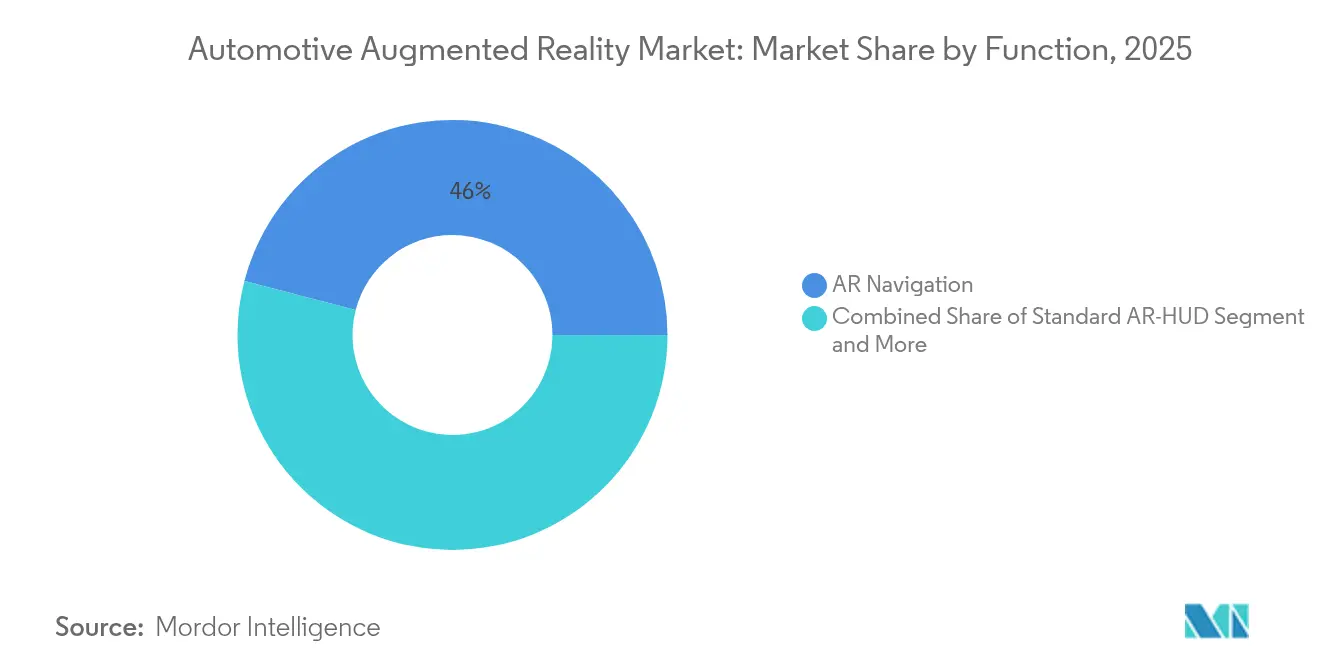
- Por función, AR Navigation lideró con una participación en los ingresos del 45.96 % en 2025, mientras que se prevé que AR Lane-Departure Warning se expanda a una CAGR del 28.74 % hasta 2031.
- Por tecnología de sensores, Sensor Fusion tenía el 38.45% de la participación de mercado de realidad aumentada automotriz en 2025, mientras que se proyecta que la integración LiDAR crezca a una CAGR del 31.05% hasta 2031.
- Por tecnología de visualización, los sistemas de parabrisas capturaron una participación del 54.72 % en 2025; se prevé que las pantallas de guía de ondas alcancen una CAGR del 27.40 % hasta 2031.
- Por nivel de autonomía, los vehículos no autónomos representaron el 80.42% del tamaño del mercado de realidad aumentada automotriz en 2025, mientras que se prevé que los vehículos autónomos aumenten a una CAGR del 32.10%.
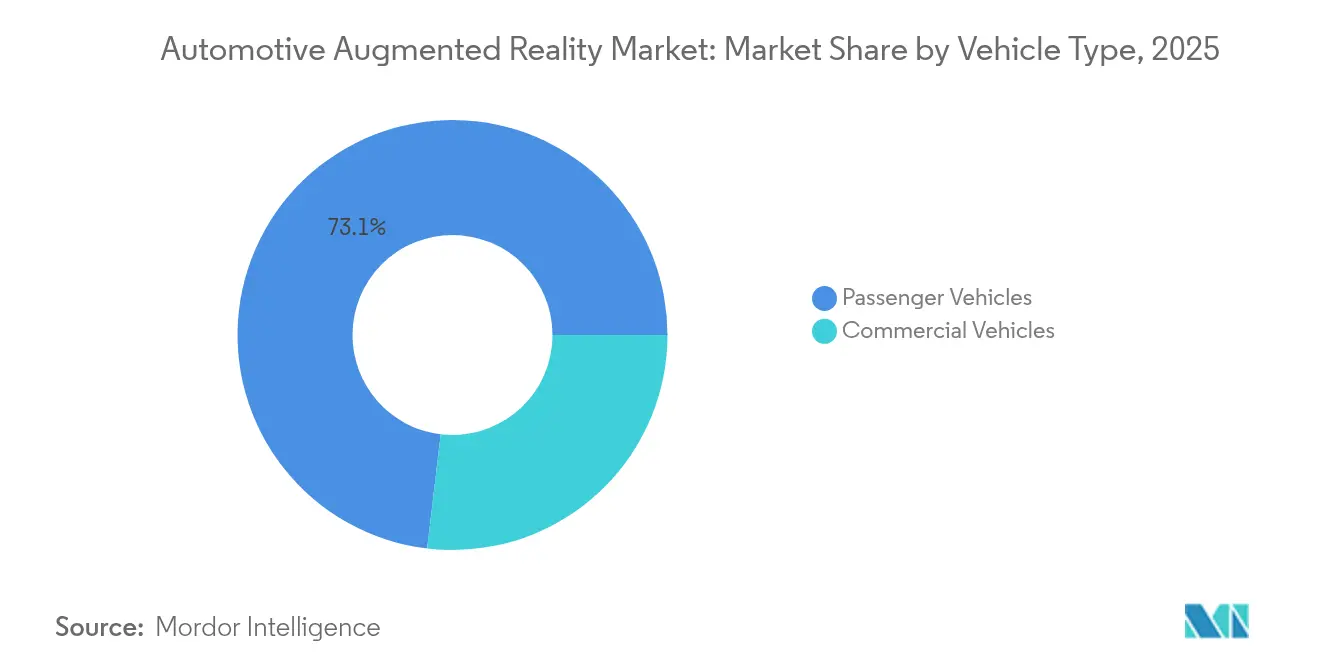
- Por tipo de vehículo, los turismos representaron una participación del 73.12% en 2025; los vehículos comerciales avanzan a una CAGR del 25.70% hasta 2031.
- Por canal de ventas, las soluciones instaladas por OEM representaron una participación del 69.55 % en 2025, mientras que las actualizaciones del mercado de accesorios están creciendo a una CAGR del 26.60 %.
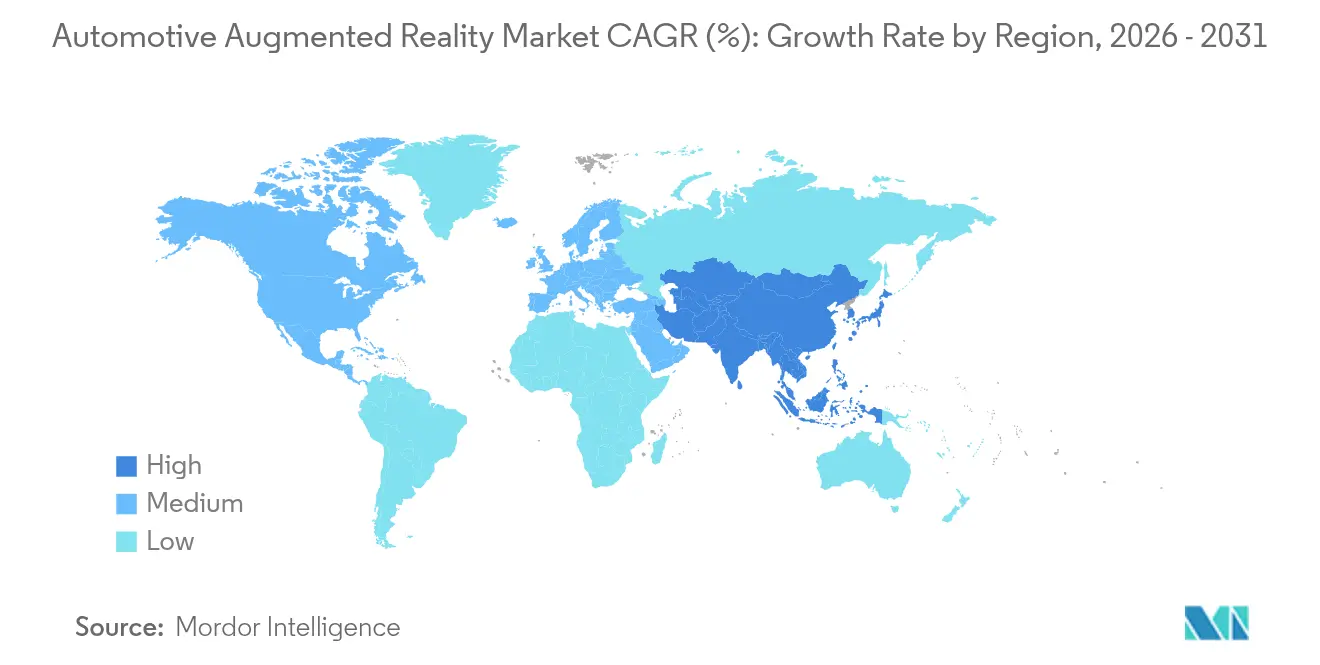
- Por geografía, América del Norte lideró con una participación del 42.35 % en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 27.90 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de realidad aumentada automotriz
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de ADAS | + 6.2% | Global con América del Norte y Europa a la cabeza | Mediano plazo (2-4 años) |
| Integración OEM de AR-HUD en modelos premium | + 4.8% | América del Norte, Europa, segmentos premium en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Costos de guías de ondas descendentes y μLED | + 3.9% | Centros de fabricación globales, núcleo de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Impulso regulatorio para pantallas sin distracciones | + 2.8% | Europa primaria, América del Norte secundaria | Mediano plazo (2-4 años) |
| Las arquitecturas SDV/OTA permiten actualizaciones de funciones | + 2.1% | Mercados de vehículos globales definidos por software | Largo plazo (≥ 4 años) |
| Surgimiento de la proyección holográfica de parabrisas completo | + 1.5% | Mercados premium a nivel mundial, adopción temprana en Europa y Asia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente adopción de ADAS acelera la integración de AR-HUD
Los sistemas avanzados de asistencia al conductor (ADAS) ya emplean cámaras, radar y, cada vez más, LiDAR para interpretar el entorno de conducción. Las superposiciones de realidad aumentada, basadas en los mismos datos de los sensores, proporcionan indicaciones visuales intuitivas para el mantenimiento de carril, alertas de peligro y navegación, lo que aumenta la confianza del conductor en la automatización. La economía de escala de los componentes, derivada de una cadena de suministro de ADAS valorada en 125 millones de dólares, reduce el coste de los paneles de visualización frontal. Los escenarios de transferencia de nivel 3 también se benefician, ya que los gráficos aumentados guían al conductor para retomar el control cumpliendo con las nuevas normas de seguridad. Los fabricantes de automóviles obtienen una ventaja en costes al reutilizar el hardware de percepción existente en lugar de instalar sensores independientes para cada función.
La integración de OEM en modelos premium establece las bases del mercado
Las marcas de lujo ven la realidad aumentada como una experiencia que fortalece la marca, más que como una carga económica. Mercedes-Benz y BMW lanzaron sistemas de gran formato que cubren la mayor parte del parabrisas, demostrando una fidelidad de color y una atenuación que mantienen la legibilidad incluso a plena luz del día. Los ciclos de adopción de alta gama ayudan a certificar la óptica, los recubrimientos y las soluciones térmicas bajo estrictos estándares de confiabilidad en ciclos de modelos de dos años. En consecuencia, los consumidores perciben esta característica como un sello distintivo del lujo moderno, influyendo en las expectativas del público general y presionando a los fabricantes de gran volumen para que desarrollen variantes de menor costo. Los superdeportivos también están emergiendo como pioneros en la adopción de la realidad aumentada automotriz, utilizando pantallas de visualización frontal (HUD) con realidad aumentada para combinar navegación, datos de rendimiento e información de asistencia al conductor dentro del campo de visión del conductor. El efecto de goteo resultante reduce el típico desfase en innovación entre los acabados de lujo y los de gama media.
La caída de los costos de los componentes permite la penetración en el mercado masivo
Los sustratos de guía de ondas requerían antes costosos pasos de fotolitografía y procesos de fusión de vidrio a medida, pero los nuevos derivados del vidrio flotado y la nanoimpresión de alto rendimiento reducen los costos unitarios en porcentajes de dos dígitos. Las matrices de micro-LED alcanzan niveles de luminancia de 10,000 nits con un consumo menor que las retroiluminaciones LCD tradicionales, lo que permite una proyección brillante incluso con luz solar directa sin un consumo excesivo de una arquitectura de 12 voltios. La expansión de la capacidad de fabricación en Malasia, Taiwán y China continental acelera el aprendizaje e impulsa la estandarización de las capas de unión óptica, lo que hace económicamente viable que los sedanes medianos incorporen paquetes de realidad aumentada.
Impulso regulatorio para pantallas sin distracciones
El Reglamento General de Seguridad II de la UE enumera las advertencias de atención del conductor, el mantenimiento de carril de emergencia y la asistencia inteligente de velocidad como equipamientos obligatorios. Las pantallas de visualización frontal que combinan estas advertencias dentro de la línea de visión frontal del conductor se alinean con los objetivos de cumplimiento y prometen reducir las salidas de carril involuntarias y los incidentes de exceso de velocidad [1] “Se espera que los sistemas obligatorios de asistencia al conductor ayuden a salvar más de 25,000 vidas para 2038”, Comisión Europea, single-market-economy.ec.europa.eu . Las agencias europeas de seguridad vial estiman que la guía visual integrada podría contribuir materialmente a la prevención de 25,000 muertes por accidentes de tráfico para 2038. Del mismo modo, aunque las directrices voluntarias en los Estados Unidos crean escenarios de casos de prueba uniformes que favorecen a los proveedores con sistemas de visualización aumentada probados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial del sistema AR | -3.2% | Global, particularmente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Limitaciones del diseño de la caja ocular y del campo de visión | -2.4% | A nivel mundial, abarcando todos los segmentos de vehículos. | Mediano plazo (2-4 años) |
| Bienes raíces de parabrisas limitados | -1.8% | Global, acentuado en vehículos de pasajeros compactos | Largo plazo (≥ 4 años) |
| Escasez de guías de ondas de grado automotriz en la cadena de suministro | -1.6% | Clústeres manufactureros en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos del sistema limitan la adopción en el mercado masivo
Los paquetes completos de realidad aumentada, con precios entre USD 800 y USD 2,500, sobrecargan el presupuesto de electrónica de los coches pequeños, compitiendo directamente con las cámaras de visión envolvente, los módulos de conectividad y las mejoras de infoentretenimiento. Los nuevos proveedores chinos buscan una reducción de costes del 30 al 40 % sustituyendo los laminados de cuña por películas de polarización pasiva que aún cumplen los requisitos ópticos del parabrisas. Los operadores de flotas también adoptan una actitud expectante hasta que los precios bajen a niveles comparables a los de las unidades telemáticas básicas.
Limitaciones técnicas en la caja ocular y el campo de visión
Equilibrar una caja ocular amplia con un amplio campo de visión obliga a compensar el tamaño del motor óptico, la disipación de calor y el brillo. Los paneles actuales ofrecen una caja ocular de 130 mm × 75 mm; sin embargo, conductores de diferentes alturas tienen dificultades para ver las superposiciones nítidas a menos que los asientos estén ajustados con precisión. Las cabinas de vehículos comerciales agravan el desafío, ya que las posiciones de los asientos del conductor varían considerablemente entre turnos. Las redes neuronales profundas ahora optimizan la disposición del contenido virtual para mitigar el recorte en los bordes de la pantalla, pero los rediseños ópticos siguen siendo esenciales para una solución a largo plazo.
Análisis de segmento
Por función: el dominio de la navegación impulsa la adopción actual
La Navegación AR obtuvo una participación del 45.96 % en el mercado de realidad aumentada automotriz en 2025, lo que refleja su claro valor en seguridad y comodidad a velocidades de autopista y ciudad. El Aviso de Cambio de Carril, con un crecimiento anual compuesto (CAGR) del 28.74 %, aborda las regulaciones más estrictas de mantenimiento de carril y los incentivos para las aseguradoras. Las superposiciones del Control de Crucero Adaptativo combinan la visualización de intervalos de tiempo con sugerencias de velocidad, lo que permite a los conductores verificar el estado del sistema sin consultar las pantallas del panel de instrumentos.
Las implementaciones estándar de HUD se mantienen como una estrategia de entrada de menor costo para las marcas que exploran colaboraciones con software de generación de imágenes. Los fabricantes de automóviles también exploran etiquetas de puntos de interés para impulsar las colaboraciones con el comercio electrónico, aunque los modelos de monetización aún se encuentran en una etapa inicial. La jerarquía funcional sugiere que las funciones de seguridad orientadas al cumplimiento normativo superarán a las funciones puramente prácticas hasta que el costo total de propiedad se reduzca aún más. Los comentarios de los usuarios indican que los gráficos de navegación anclados a los bordes de las aceras, en lugar de a las líneas centrales de la carretera, reducen los ajustes del volante, lo que respalda la percepción de que los detalles de la interfaz, y no solo el número de funciones, impulsan los niveles de satisfacción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Sensor Technology: Las arquitecturas de fusión permiten una percepción integral
Sensor Fusion se mantiene dominante con una cuota del 38.45 % en el mercado de realidad aumentada automotriz, ya que la combinación de radar, cámara y mediciones inerciales produce una localización robusta en condiciones de deslumbramiento, lluvia o tráfico denso. El LiDAR, con un crecimiento anual compuesto (CAGR) del 31.05 %, introduce una estimación de profundidad centimétrica que fija con precisión los objetos virtuales a las marcas físicas del carril, incluso cuando la pintura del carril se deteriora. Las soluciones basadas únicamente en radar atraen a flotas comerciales que priorizan el coste y la tolerancia a la obstrucción por residuos; sin embargo, la limitada resolución angular limita su uso a las advertencias básicas de colisión frontal.
Los conjuntos de sensores de imagen ofrecen un contexto fotorrealista para alertas peatonales aumentadas, pero la sobrecarga de procesamiento aumenta exponencialmente cuando constituyen la única pila de percepción. Los sensores ultrasónicos complementan la ubicación de objetos en el campo cercano durante las maniobras de estacionamiento; sin embargo, las limitaciones de ancho de banda limitan su valor independiente para superposiciones dinámicas por encima de 30 km/h. Por lo tanto, la hoja de ruta de los sensores converge en pilas heterogéneas procesadas por nodos de cómputo centralizados que asignan cargas de trabajo dinámicamente, lo que aumenta la eficiencia en diversos escenarios de tráfico.
Por Display Technology: La integración del parabrisas lidera la evolución del mercado
Los sistemas de parabrisas representaron una participación del 54.72 % en 2025, lo que demuestra que la integración de ópticas en el vidrio laminado de seguridad ofrece un campo de visión maximizado sin añadir hardware adicional a la cabina. Los HUD basados en combinadores aún se venden en los canales de modernización porque se acoplan directamente al tablero, lo que reduce los plazos de integración a menos de tres meses. Las pantallas de guía de ondas, con una tasa de crecimiento anual compuesta (TCAC) prevista del 27.40 %, comprimen la óptica de proyección en un panel de menos de 5 mm de grosor, liberando espacio en el tablero para el sistema de infoentretenimiento o la integración de airbags.
Las láminas holográficas distribuyen los puntos de proyección en múltiples ángulos de incidencia, mitigando las imágenes fantasma que dificultaban la primera generación de prototipos. Los motores micro-OLED mejoran la saturación del color y la vida útil, lo que hace que los sistemas de combinación de visión directa sean atractivos para los cascos de dos ruedas, un segmento adyacente que los fabricantes de automóviles suelen pasar por alto. Los parabrisas contorneados, comunes en crossovers y furgonetas, requieren laminados de espesor variable para mantener la tolerancia de la superposición dentro de la norma ISO 15008, lo que extiende los ciclos de validación de nueve a doce meses. Por lo tanto, los proveedores de primer nivel aceleran las inversiones en simuladores ópticos paramétricos para desvincular el diseño de la pantalla de las fechas límite de diseño del vehículo.
Por nivel de autonomía: los sistemas no autónomos impulsan el volumen actual
Los vehículos que operan con niveles SAE 0 a 2 generaron el 80.42 % del tamaño del mercado de realidad aumentada automotriz en 2025, ya que constituyen la mayor parte de la producción mundial. Para este grupo, la realidad aumentada mejora la percepción de la situación sin alterar los marcos de responsabilidad. Las aplicaciones de nivel 3 crecen a una tasa de crecimiento anual compuesta (TCAC) del 32.10 % porque los reguladores ahora definen comportamientos de transición claros que se basan en señales inequívocas para el conductor, a menudo presentadas mediante iconos en el parabrisas y barras de cuenta regresiva.
Los robotaxis de nivel 4 utilizan pantallas de visualización frontal principalmente para la tranquilidad de los pasajeros y la confirmación de la ruta, convirtiendo el parabrisas en un lienzo de experiencia en lugar de un equipo de seguridad. El lenguaje de diseño evoluciona a medida que aumenta la autonomía; los mensajes de transferencia requieren paletas de colores contrastantes y sincronización de audio, mientras que los vehículos exclusivos para pasajeros pueden incorporar superposiciones de infoentretenimiento en las zonas periféricas. Los organismos de normalización formulan rangos de luminancia para prevenir las náuseas cuando los pasajeros se enfrentan a contenido aumentado dinámico durante las aceleraciones laterales.
Por tipo de vehículo: El enfoque en el pasajero permite el refinamiento tecnológico
Los turismos representaron el 73.12 % del mercado de realidad aumentada automotriz en 2025, lo que proporcionó a los proveedores una plataforma sólida para perfeccionar la óptica de proyección y los polarizadores resistentes al calor. Las encuestas de consumidores muestran una disposición a pagar un sobreprecio de 700 USD por la realidad aumentada integrada si se combina con funciones de conducción semiautónoma. Los vehículos comerciales están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 25.70 %, principalmente porque las empresas de logística cuantifican el beneficio de la tecnología en menos horas de inactividad por colisiones.
Los camiones pesados utilizan la realidad aumentada para visualizar los puntos ciegos en los pilares A, lo que reduce los incidentes al incorporarse a la circulación en autopistas de varios carriles. Los operadores de autobuses adoptan alertas de proximidad peatonal para cumplir con los límites de velocidad en zonas urbanas. Los ciclos de adquisición de flotas integran la realidad aumentada en paquetes de seguridad más amplios que también incluyen cámaras de monitoreo del conductor, lo que amplía las economías de escala. Los fabricantes de equipos originales (OEM) de maquinaria agrícola investigan los AR-HUD para el guiado de pulverizadores y la detección de obstáculos, lo que ilustra una futura diversificación más allá de los segmentos de carretera.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de venta: la integración OEM configura la estructura del mercado
Las soluciones instaladas por fabricantes de equipos originales (OEM) mantuvieron una cuota del 69.55 % del mercado de realidad aumentada automotriz en 2025, gracias a una mayor integración de la ciberseguridad con las redes de vehículos y a su inclusión en las garantías de fábrica. Los plazos de entrega, desde el diseño hasta la entrega, se ajustan a los ciclos de actualización de la plataforma de tres años, lo que permite a los proveedores de sistemas ópticos amortizar las inversiones en herramientas en grandes volúmenes. Las actualizaciones posventa, con una tasa de crecimiento anual compuesta (TCAC) del 26.60 %, atraen a conductores y entusiastas de viajes compartidos que no pueden justificar la compra de un coche nuevo, pero desean una mejora en la seguridad.
Los módulos de proyector universales, combinados con láminas adhesivas, reducen el tiempo de instalación a dos horas, ampliando así la oferta en grandes superficies de electrónica. Las limitaciones de la garantía y las lagunas en la certificación siguen siendo obstáculos, pero los esfuerzos de estandarización de componentes buscan asegurar calificaciones de seguridad funcional similares a las de las actualizaciones de cámaras frontales. En algunas regiones, las aseguradoras han comenzado a ofrecer pequeñas reducciones en las primas de los vehículos documentados con registros de asistencia al conductor con realidad aumentada, lo que refuerza las propuestas de valor de las actualizaciones.
Análisis geográfico
Norteamérica generó el 42.35 % del mercado de realidad aumentada automotriz en 2025. La densidad de vehículos premium, las sólidas regulaciones sobre ADAS y las estrategias de diferenciación de marca sustentan un crecimiento constante a pesar de un crecimiento regional moderado hasta 2031. Las provincias canadienses están alineando las leyes sobre conducción distraída con las recomendaciones federales, lo que motiva aún más a los fabricantes de equipos originales (OEM) a integrar ayudas visuales en origen. Los fabricantes de lujo estadounidenses buscan superposiciones de navegación basadas en suscripción para compensar los presupuestos de I+D en electrificación, garantizando actualizaciones continuas de funciones a través de redes celulares.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 27.90 %, impulsada por la combinación de una clase media en ascenso, la innovación de marcas nacionales y una fabricación óptica competitiva en costos. Fabricantes de automóviles chinos como BYD integran la realidad aumentada en sedanes compactos con precios inferiores a 20,000 XNUMX USD, lo que refuerza la percepción de que la tecnología pronto alcanzará una penetración masiva. Proveedores coreanos y japoneses aprovechan los ecosistemas nacionales de semiconductores para desarrollar emisores micro-LED patentados, lo que reduce aún más la factura de materiales. Los gobiernos regionales otorgan incentivos fiscales a los fabricantes de electrónica de asistencia a la conducción, lo que refuerza las ambiciones de localización de la cadena de suministro.
Europa muestra un crecimiento significativo a medida que el Reglamento General de Seguridad II convierte la realidad aumentada de un lujo opcional a un equipo de seguridad casi obligatorio. Los fabricantes de equipos originales alemanes y suecos sincronizan la implementación de AR-HUD con programas piloto autónomos en carreteras premapeadas, lo que resalta las sinergias entre los datos de percepción y el diseño de la interfaz hombre-máquina. Los proveedores aprovechan las subvenciones del fondo de recuperación de la UE destinadas a mapas de carreteras con cero accidentes, lo que acelera la inversión en líneas de vidrio para pantallas holográficas. La red transfronteriza de carreteras del continente impulsa la demanda de superposiciones de navegación multilingües, lo que fomenta el desarrollo de plataformas de software que cambian la iconografía y las unidades de medida en tiempo real.
Panorama competitivo
El mercado de realidad aumentada automotriz presenta una concentración moderada, donde proveedores Tier 1 consolidados mantienen sólidas relaciones con fabricantes de equipos originales (OEM), mientras que empresas ópticas especializadas aportan propiedad intelectual única. Bosch actualizó su motor óptico para admitir planos de imagen dual, lo que permite advertencias de peligro de campo cercano y señales de navegación de campo lejano simultáneamente. Hyundai Mobis se asoció con Zeiss para industrializar técnicas de laminación de láminas holográficas que permiten la proyección en todo el parabrisas sin distorsionar la visión de las gafas de sol polarizadas. SCHOTT colabora con Lumus para aumentar la capacidad de fundición de vidrio, reduciendo los plazos de entrega de piezas brutas de guías de ondas de gran tamaño y eliminando los cuellos de botella de un solo proveedor para los fabricantes de equipos originales europeos.
Las empresas emergentes explotan nichos de mercado desfavorecidos en kits de posventa y modernizaciones de flotas comerciales. La startup china Zhiyungu sustituyó los costosos componentes de cuña por lentes colimadoras patentadas, con el objetivo de reducir los costes en un 40 %, manteniendo al mismo tiempo los estándares ópticos ISO. La empresa estadounidense Mojo Vision integra matrices de píxeles micro-LED directamente en placas base de silicio, afirmando una eficiencia de 20 a 50 veces superior a la de los sistemas combinadores actuales basados en LCD. Las solicitudes de patente revelan el enfoque de Tesla en redes de comunicación con latencia de nanosegundos dentro de la cabina, lo que sugiere que la integración a nivel de sistema, en lugar de avances ópticos aislados, generará ventajas duraderas.
Las inversiones estratégicas se agrupan en ecosistemas de software que monetizan las actualizaciones posventa. Qualcomm y Panasonic Automotive implementarán núcleos de IA en la cabina que ajustan dinámicamente la densidad de aumento según la carga de trabajo del conductor, lo que permitirá modelos de suscripción por niveles. Vuzix y Garmin colaboran en guías de ondas nanoimpresas para cascos de motocicleta, ampliando las fuentes de ingresos adyacentes y compartiendo los gastos generales de I+D con los programas de automoción. A medida que las bibliotecas de simulación óptica maduran, los proveedores más pequeños pueden licenciar diseños de referencia y evitar costosas cadenas de herramientas internas, normalizando aún más la competencia.
Líderes de la industria de la realidad aumentada automotriz
Continental AG
Corporación Denso
Conectar Panasonic
Corporación Visteon
Robert Bosch GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Hyundai Mobis presentó la primera pantalla holográfica de parabrisas completo en CES 2025, con miras a su producción en masa en 2027.
- Enero de 2025: Panasonic Automotive Systems amplió la colaboración con Qualcomm para integrar las funciones de inteligencia artificial de Snapdragon Cockpit Elite en los controladores de dominio a partir de 2026.
- Enero de 2025: HARMAN presentó pantallas en cabina impulsadas por tecnología Samsung y el sistema de alerta Ready Aware en CES 2025.
- Octubre de 2024: Zeiss y Hyundai Mobis se asociaron para desarrollar conjuntamente pantallas holográficas panorámicas para parabrisas inferiores, con producción programada para 2027.
Alcance y metodología
La realidad aumentada (RA) automotriz fusiona la información digital con el mundo real, mejorando varias facetas de la industria automotriz. Los capacitadores pueden aprovechar la RA para crear simulaciones realistas, enseñando de manera eficaz a los estudiantes las complejidades del mantenimiento de los automóviles. Los prototipos impulsados por RA pueden identificar y corregir fallas rápidamente, lo que genera un ahorro de costos significativo. Al facilitar el intercambio de datos y la colaboración en tiempo real, la RA desempeña un papel fundamental en la erradicación de fallas de diseño. Además, la RA mejora la seguridad del vehículo a través de pantallas de visualización frontal intuitivas (HUD). En la línea de ensamblaje, la RA ayuda a los trabajadores al ofrecer instrucciones detalladas, lo que garantiza que las piezas se ensamblen de manera precisa y eficiente.
El mercado de realidad aumentada automotriz está segmentado por función, tecnología de sensores, nivel de autonomía, tipo de vehículo y geografía. Según la función, el mercado está segmentado en AR HUD con funciones estándar, navegación basada en AR HUD, control de crucero adaptativo basado en AR HUD y advertencia de cambio de carril basada en AR HUD. Según la tecnología de sensores, el mercado está segmentado en radar, lidar, sensor de imagen y fusión de sensores. Según el nivel de autonomía, el mercado está segmentado en no autónomo y autónomo. Según el tipo de vehículo, el mercado está segmentado en vehículos de pasajeros y vehículos comerciales. Según la geografía, el mercado está segmentado en América del Norte, Europa, Asia Pacífico y el resto del mundo. Para cada segmento, el tamaño del mercado y el pronóstico se han realizado sobre la base del valor (USD).
| AR-HUD estándar |
| Navegación AR |
| Control de crucero adaptativo AR |
| Advertencia de cambio de carril AR |
| Radar |
| LiDAR |
| Sensores de imagen |
| Fusión de sensores |
| Combinador |
| Parabrisas |
| Guía de ondas |
| No autónomo (L0-L2) |
| Autónomo (L3-L5) |
| Vehículo de pasajeros |
| Vehículos Comerciales |
| Instalado por el fabricante original |
| Reacondicionamiento del mercado de accesorios |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| UAE | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por función | AR-HUD estándar | |
| Navegación AR | ||
| Control de crucero adaptativo AR | ||
| Advertencia de cambio de carril AR | ||
| Por tecnología de sensores | Radar | |
| LiDAR | ||
| Sensores de imagen | ||
| Fusión de sensores | ||
| Por tecnología de visualización | Combinador | |
| Parabrisas | ||
| Guía de ondas | ||
| Por Nivel de Autonomía | No autónomo (L0-L2) | |
| Autónomo (L3-L5) | ||
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos Comerciales | ||
| Por canal de ventas | Instalado por el fabricante original | |
| Reacondicionamiento del mercado de accesorios | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| UAE | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de realidad aumentada automotriz?
El mercado ascenderá a 10.18 millones de dólares en 2026 y se proyecta que alcanzará casi 29.57 millones de dólares en 2031.
¿Qué región lidera la adopción global?
América del Norte lidera con una participación del 42.35 % en 2025, impulsada por la densidad de vehículos premium y regulaciones de seguridad de apoyo.
¿Qué segmento de aplicaciones está creciendo más rápido?
El sistema AR Lane-Departure Warning está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 28.74 % hasta 2031 debido a su valor centrado en la seguridad.
¿Cómo afectará la caída de los costos de los componentes a su adopción?
Se espera que los precios más bajos de las guías de ondas y los micro-LED impulsen los paquetes de realidad aumentada en los vehículos del segmento medio dentro de cuatro años.
¿Por qué predominan los sistemas instalados por fabricantes de equipos originales (OEM)?
La integración de fábricas representa el 69.55% del volumen de 2025 porque garantiza el control de calidad, la alineación de la ciberseguridad y la cobertura de la garantía.


