

Tamaño y participación en el mercado de bujes automotrices
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
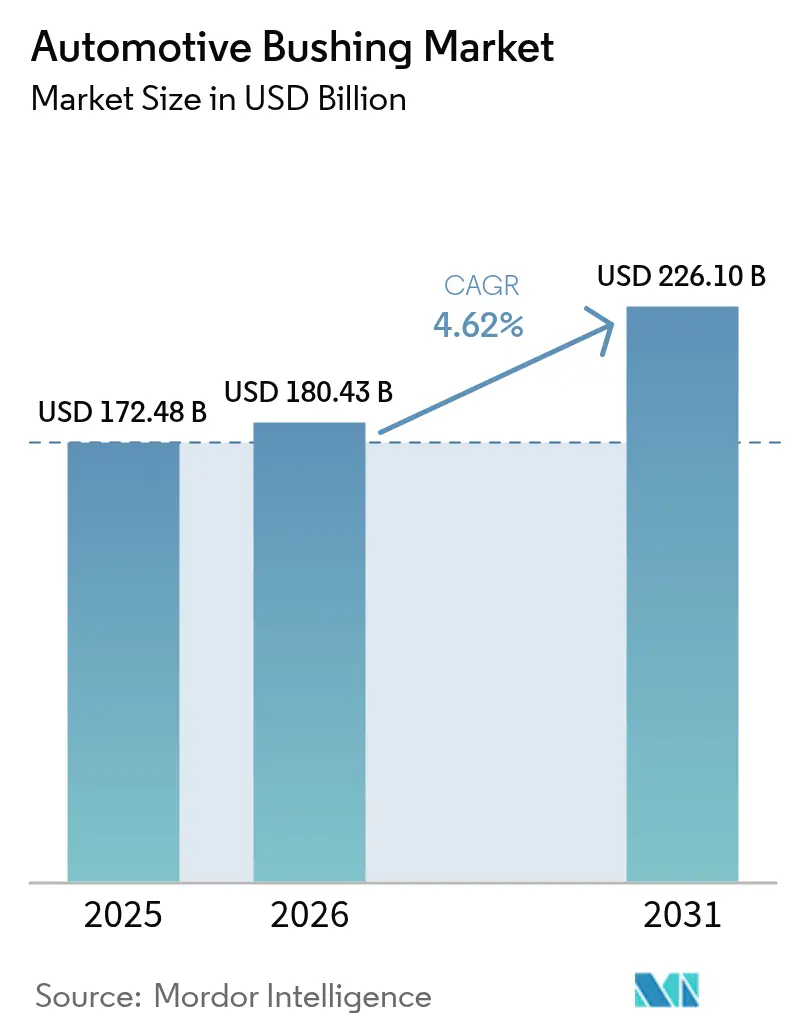
| Tamaño del mercado (2026) | USD 180.43 mil millones |
| Tamaño del mercado (2031) | USD 226.1 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
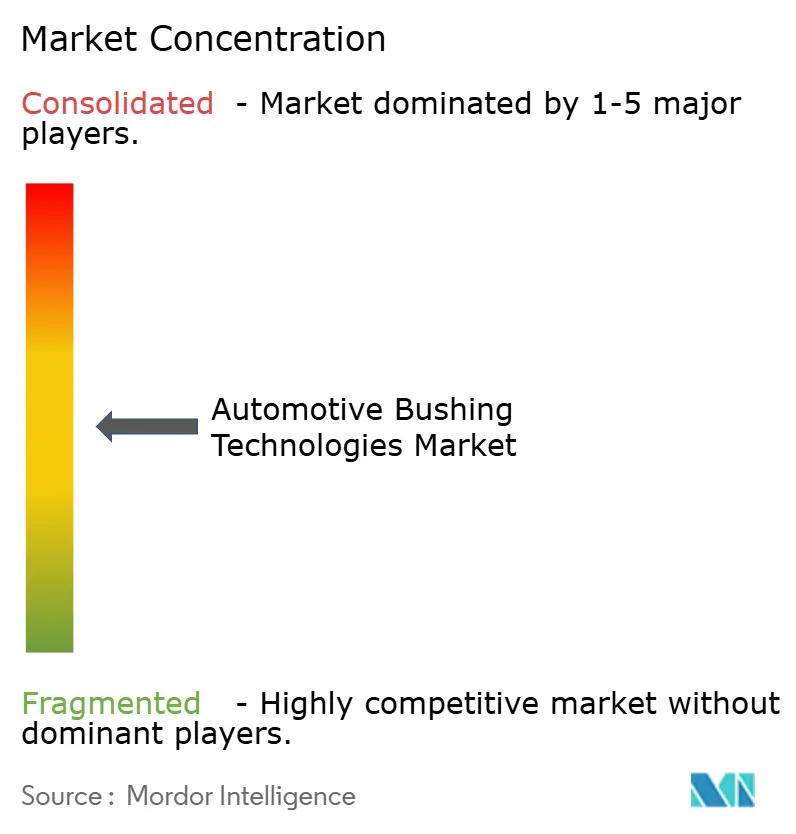
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bujes automotrices por Mordor Intelligence
Se espera que el tamaño del mercado de bujes automotrices crezca de USD 172.48 millones en 2025 a USD 180.43 millones en 2026 y se pronostica que alcance los USD 226.1 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 4.62 % durante el período 2026-2031. La creciente electrificación está redefiniendo los requisitos de los chasis de los vehículos, impulsando a los proveedores a desarrollar bujes ligeros y multimaterial que gestionen la masa de la batería, reduzcan el ruido y soporten cargas térmicas más elevadas. Los programas para automóviles de pasajeros sustentan la demanda por volumen, mientras que las plataformas eléctricas de batería crean la curva de crecimiento más pronunciada para soluciones a medida. Las aplicaciones de suspensión dominan porque los fabricantes de automóviles vinculan más estrechamente la comodidad de conducción y la precisión de manejo con el valor de la marca. En cuanto a la oferta, la volatilidad de las materias primas y un inminente déficit de caucho natural obligan a la diversificación de las compras y a un mayor uso de poliuretano y polímeros de origen biológico. La intensidad competitiva se mantiene moderada, ya que los proveedores de primer nivel invierten en la integración de sensores y en asociaciones estratégicas para asegurar plataformas electrificadas.
Conclusiones clave del informe
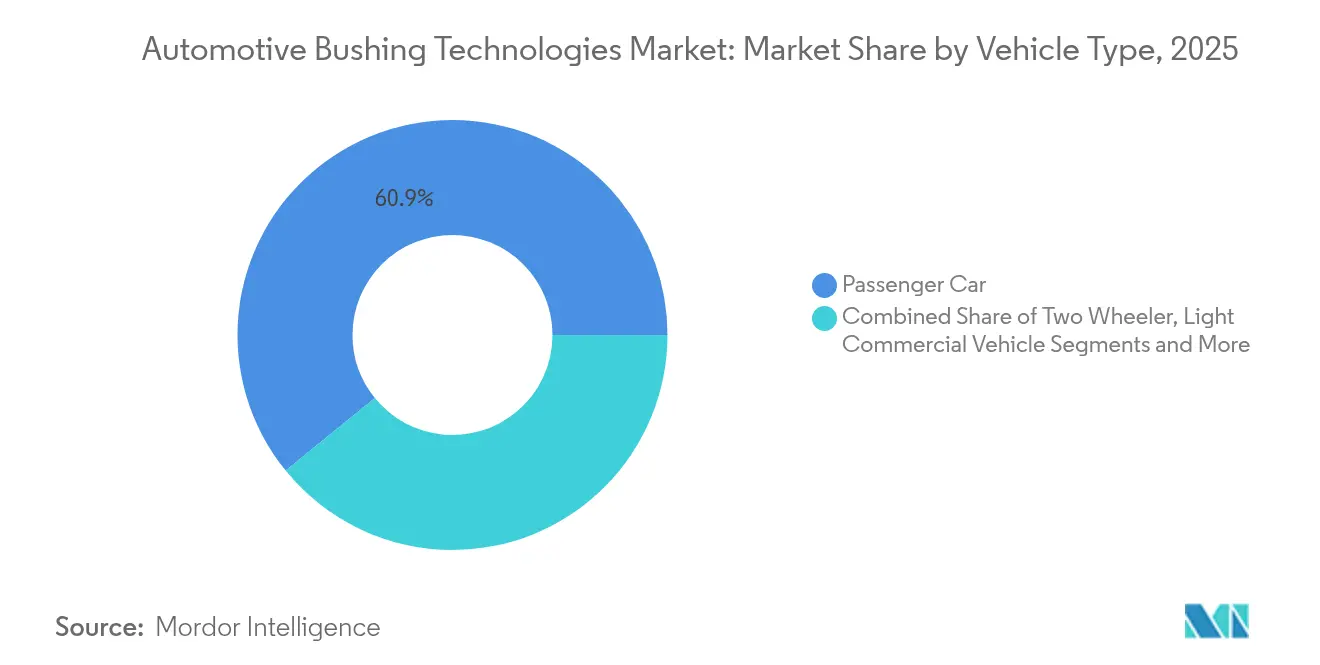
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 60.86% de la participación de mercado de tecnologías de bujes automotrices en 2025; los automóviles de pasajeros se expandieron a una CAGR del 7.52% hasta 2031.
- Por aplicación, los bujes del sistema de suspensión representaron el 45.21 % del tamaño del mercado de tecnologías de bujes automotrices en 2025, y los bujes de transmisión y transmisión están avanzando a una CAGR del 8.76 % hasta 2031.
- Por material, el caucho natural lideró con el 52.67% de la participación de mercado en tecnologías de bujes automotrices en 2025, mientras que el poliuretano registra la CAGR más rápida del 9.18% hasta 2031.
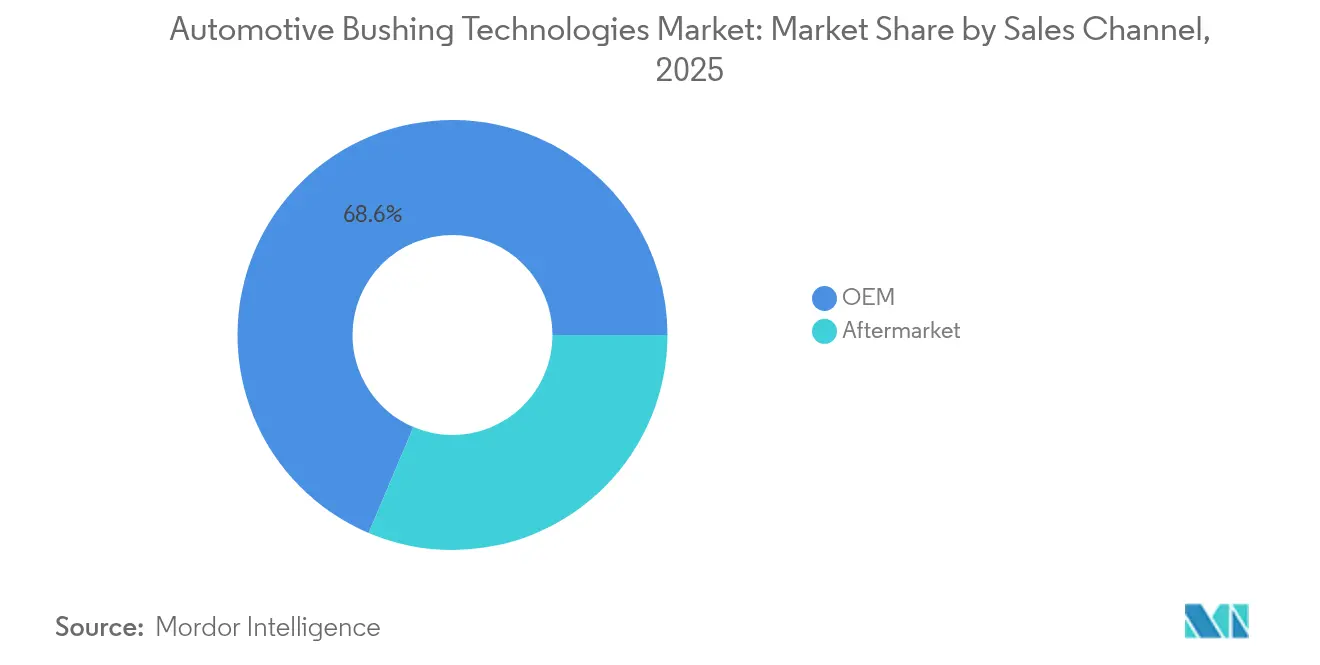
- Por canal de ventas, los OEM tenían una participación de mercado del 68.62 % en tecnologías de bujes automotrices en 2025, mientras que el mercado de repuestos registró una CAGR más fuerte del 9.74 % hasta 2031.
- Por tipo de vehículo eléctrico, los vehículos eléctricos a batería representaron el 46.55 % de la participación de mercado en tecnologías de bujes automotrices y registraron el crecimiento más rápido del 7.28 % CAGR hasta 2031.
- Por geografía, Asia-Pacífico controló una participación de mercado del 46.05 % de tecnologías de bujes automotrices en 2025 y está creciendo a una CAGR del 5.63 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bujes automotrices
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El creciente volumen de vehículos eléctricos e híbridos requiere bujes a medida | + 1.5% | Núcleo de Asia-Pacífico, con repercusiones en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Creciente recuperación de la producción mundial de vehículos ligeros | + 1.2% | Global, con mayor impacto en Asia-Pacífico y América del Norte | Mediano plazo (2 a 4 años) |
| Los fabricantes de equipos originales se centran en la reducción del NVH para lograr comodidad en la conducción | + 0.9% | Segmentos globales, especialmente premium en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Cambie a bujes ligeros de múltiples materiales para vehículos con baterías pesadas | + 0.8% | Global, liderado por centros de fabricación de vehículos eléctricos en China, Europa y América del Norte | Mediano plazo (2 a 4 años) |
| Uso de materiales reciclables o de origen biológico en la fabricación de bujes | + 0.6% | Europa lidera, seguida de América del Norte y algunos mercados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Bujes con sensor de salud integrado que permiten la predicción de ventas en el mercado de accesorios | + 0.4% | Inicialmente América del Norte y Europa, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El creciente volumen de vehículos eléctricos e híbridos requiere bujes a medida
La adopción de vehículos eléctricos se está acelerando a nivel mundial, con China a la cabeza en ventas de vehículos nuevos electrificados en 2024, y se proyecta que la cuota de mercado de vehículos eléctricos de batería aumente a nivel mundial en 2024. Esta transición exige soluciones de bujes especializadas para abordar desafíos únicos, como el aumento del peso del vehículo debido a los paquetes de baterías, una distribución del peso modificada y características de vibración diferentes a las de los motores de combustión interna. Los vehículos eléctricos contienen significativamente más plásticos y compuestos de polímeros que los vehículos tradicionales; un vehículo eléctrico mediano podría contener 450 kg de plástico, en comparación con los 426 kg de los vehículos promedio, lo que indica importantes oportunidades para materiales de bujes avanzados.[ 1 ]"La química y los automóviles impulsan el futuro", American Chemistry Council, americanchemistry.com.Se estima que el valor químico de los vehículos eléctricos es un 85 % superior al de los vehículos con motor de combustión interna, lo que refleja el potencial de precios elevados para las tecnologías de bujes especializados. Los mercados de la ASEAN están experimentando un aumento en las inversiones de fabricantes de equipos originales (OEM) chinos en la producción de vehículos eléctricos, con empresas como BYD y Chery estableciendo plantas de fabricación que impulsarán la demanda regional de soluciones de bujes específicos para vehículos eléctricos.
Creciente recuperación de la producción mundial de vehículos ligeros
La recuperación de la producción automotriz mundial está generando una demanda sostenida de tecnologías de bujes, aunque la trayectoria se mantiene cautelosa, con proyecciones de crecimiento moderadas. El crecimiento de las ventas mundiales de vehículos se ve influenciado por los altos precios de los vehículos y los niveles de endeudamiento de los consumidores. El patrón de recuperación varía significativamente según la región: se espera que África Subsahariana supere el crecimiento con un 4.7 %, mientras que América del Norte y la región MENA se rezagarán con un 2.4 % cada una. Esta recuperación desigual genera oportunidades para que los proveedores de bujes optimicen la asignación de capacidad regional y desarrollen carteras de productos específicas para cada mercado. El repunte de la producción beneficia a los segmentos de bujes de suspensión y chasis, ya que los fabricantes de automóviles priorizan la dinámica del vehículo y las características de confort para justificar precios premium en un entorno de mercado con alta conciencia de costos.
Los fabricantes de equipos originales se centran en la reducción del NVH para lograr comodidad en la conducción
La transición a sistemas de propulsión eléctricos ha transformado radicalmente los requisitos de gestión del ruido, las vibraciones y la aspereza, creando nuevas oportunidades para tecnologías avanzadas de bujes. Los vehículos eléctricos eliminan el enmascaramiento del ruido del motor, lo que hace que el ruido de la transmisión y de la carretera sea más prominente, lo que exige soluciones sofisticadas de aislamiento de vibraciones en toda la arquitectura del vehículo.[ 2 ]Krisztián Horváth, "Simulación de avances en ruido, vibración y aspereza en sistemas de propulsión de vehículos eléctricos: estrategias y desafíos", MDPI, mdpi.com. Las soluciones de poliuretano de Covestro demuestran esta tendencia, ofreciendo materiales ligeros y ecológicos con estructuras porosas optimizadas para la absorción acústica y diseños de baja densidad que mejoran la comodidad general del vehículo. Este cambio genera ventajas competitivas para los proveedores que desarrollan bujes multifuncionales que combinan el aislamiento de vibraciones tradicional con capacidades de gestión acústica. Esta tendencia beneficia especialmente a los segmentos de vehículos premium, donde los fabricantes se diferencian por su excelente calidad de conducción, lo que impulsa la demanda de materiales y diseños de bujes de alto rendimiento que puedan abordar los desafíos únicos de NVH (ruido, vibración y aspereza) de los sistemas de propulsión eléctricos.
Cambie a bujes ligeros de múltiples materiales para vehículos con baterías pesadas
La necesidad imperiosa de reducir el peso en la industria automotriz impulsa la innovación en materiales y diseño de bujes, especialmente para vehículos eléctricos, donde cada kilogramo influye en la autonomía y el rendimiento. Investigaciones demuestran que las ballestas de material compuesto pueden lograr una reducción de peso del 40 % en comparación con las alternativas de acero, a la vez que ofrecen propiedades de amortiguación superiores y una menor transmisión de fuerza al chasis del vehículo. Las soluciones termoplásticas de SABIC para vehículos eléctricos pueden reducir el peso de los componentes entre un 30 % y un 50 % en comparación con los materiales tradicionales. Su concepto de paquete de baterías para vehículos eléctricos integra termoplásticos ligeros para mejorar el rendimiento y reducir los costes.[ 3 ]"SABIC avanza en soluciones termoplásticas para tecnologías críticas de baterías para vehículos eléctricos", SABIC, sabic.com.La tendencia hacia los bujes multimaterial combina las ventajas de diferentes materiales en componentes individuales, como núcleos metálicos para la integridad estructural y capas exteriores de polímero para el aislamiento de vibraciones y la reducción de peso. Este enfoque permite a los fabricantes optimizar el rendimiento a la vez que cumple con los estrictos objetivos de peso esenciales para la eficiencia y la autonomía de los vehículos eléctricos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas (caucho sintético/PU) | -0.7% | Global, con mayor impacto en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Examen regulatorio sobre el desprendimiento de microplásticos de piezas de caucho | -0.4% | Europa y América del Norte, en expansión global | Largo plazo (≥ 4 años) |
| Adopción de soportes sólidos sin mantenimiento en vehículos de alto rendimiento | -0.3% | Segmentos Premium de América del Norte y Europa | Mediano plazo (2 a 4 años) |
| Aumento de las regulaciones ambientales sobre los residuos de componentes de automoción | -0.2% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del precio de las materias primas (caucho sintético/PU)
Las limitaciones del suministro mundial de caucho están generando importantes presiones de costos en toda la cadena de suministro de bujes automotrices, con un inminente déficit de caucho previsto para 2025 debido al estancamiento de la producción en las principales regiones productoras. La industria tailandesa del caucho, un importante proveedor mundial, se enfrenta a desafíos derivados de la escasez de mano de obra, los brotes de enfermedades y las tensiones geopolíticas que afectan los costos de los insumos, a pesar del crecimiento proyectado impulsado por la demanda del sector automotriz. Los mercados de caucho sintético están experimentando una presión adicional debido a los aranceles estadounidenses que afectan a los fabricantes de neumáticos, con aranceles del 25% sobre las importaciones que complican las cadenas de suministro de productos basados en SBR, especialmente de Europa e Indonesia. Esta volatilidad afecta especialmente a los pequeños fabricantes de bujes con capacidades de cobertura limitadas y obliga a tomar decisiones estratégicas sobre la sustitución de materiales y la diversificación de la cadena de suministro.
Examen regulatorio sobre el desprendimiento de microplásticos de piezas de caucho
Las regulaciones ambientales están intensificando el enfoque en las emisiones de microplásticos de los componentes automotrices, con las regulaciones Euro 7 que introducen límites en las emisiones de partículas de frenos y neumáticos a partir de noviembre de 2026 para nuevos automóviles de pasajeros y vehículos comerciales ligeros. La Agencia de Protección Ambiental de los Estados Unidos ha finalizado las enmiendas a los Estándares Nacionales de Emisión para Contaminantes Atmosféricos Peligrosos para la fabricación de neumáticos de caucho, estableciendo límites de emisión para hidrocarburos totales y materia particulada filtrable que requerirán dispositivos de control adicionales e impactarán los costos operativos. El consorcio de la industria de neumáticos ha publicado un análisis preliminar que identifica cinco alternativas potenciales a 6PPD en neumáticos siguiendo las Regulaciones de Productos de Consumo Más Seguros de California, lo que indica que la presión regulatoria se extiende a los materiales de los bujes. Este entorno regulatorio crea costos de cumplimiento e impulsa la investigación en materiales alternativos, lo que potencialmente favorece a los proveedores con capacidades avanzadas de ciencia de materiales y carteras de productos sostenibles. El escrutinio afecta particularmente a los segmentos de caucho natural y sintético, creando oportunidades para alternativas termoplásticas y de base biológica con menor impacto ambiental.
Análisis de segmento
Por tipo de vehículo: los turismos dominan a pesar de la aceleración de los vehículos eléctricos
Los turismos mantienen su liderazgo en el mercado con una cuota del 60.86 % en tecnologías de bujes para automoción en 2025, lo que refleja el dominio del segmento en volumen a nivel mundial. Este segmento se perfila como el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.52 % hasta 2031. El segmento de turismos se beneficia de una demanda constante de recambios y de una cartera de modelos en expansión, especialmente en los mercados emergentes, donde la propiedad de vehículos sigue en aumento. Los vehículos comerciales ligeros representan un segmento secundario estable, impulsado por el crecimiento del comercio electrónico y las necesidades de entrega de última milla. Por el contrario, los vehículos comerciales pesados exigen soluciones especializadas de bujes de alta durabilidad para intervalos de servicio prolongados. Aunque de menor valor, las aplicaciones para vehículos de dos ruedas ofrecen oportunidades de crecimiento en los mercados de Asia-Pacífico, donde la adopción de motocicletas y scooters se mantiene sólida.
La transición a los vehículos eléctricos está transformando los requisitos de los bujes en todos los tipos de vehículos, ya que los vehículos eléctricos de batería exigen soluciones especializadas para la gestión del peso, el aislamiento térmico y un mejor control del ruido, la vibración y la aspereza (NVH). Los vehículos todoterreno en aplicaciones agrícolas y de construcción presentan oportunidades específicas para tecnologías de bujes de alta resistencia diseñadas para condiciones de operación extremas e intervalos de mantenimiento prolongados. Esta segmentación refleja el doble reto de la industria: satisfacer las necesidades de los motores de combustión interna tradicionales y, al mismo tiempo, desarrollar soluciones de última generación para sistemas de propulsión electrificados, lo que genera oportunidades para proveedores con carteras de productos diversificadas y capacidades avanzadas en materiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de aplicación: Los sistemas de suspensión impulsan la innovación
Los bujes para sistemas de suspensión representaron el 45.21 % del mercado de tecnologías de bujes para automóviles en 2025, lo que refleja su papel crucial en la dinámica del vehículo, la comodidad de conducción y la precisión de manejo en todas las plataformas. El segmento de bujes para transmisión y transmisión exhibe el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.76 % hasta 2031, impulsado por la creciente sofisticación en los diseños de suspensión y la necesidad de un mejor aislamiento de las vibraciones en los vehículos eléctricos. Los bujes para soportes de motor se enfrentan a una transformación a medida que la industria migra a sistemas de propulsión eléctricos, con una disminución de las aplicaciones tradicionales y la aparición de nuevas oportunidades en el montaje de motores eléctricos y el aislamiento de baterías. Los bujes para transmisión y transmisión se adaptan a las arquitecturas de los vehículos eléctricos, con sistemas de propulsión simplificados que generan diferentes características de vibración y requisitos de montaje.
Los bujes de chasis y carrocería se benefician de la creciente complejidad de los vehículos y la necesidad de un aislamiento preciso de los componentes, especialmente en los segmentos premium, donde los fabricantes priorizan el refinamiento y la durabilidad. Los bujes del sistema de dirección representan un segmento especializado que requiere alta precisión y fiabilidad, con un crecimiento impulsado por los sistemas avanzados de asistencia al conductor y las tecnologías de dirección en evolución. La segmentación de aplicaciones revela la evolución de la industria desde el aislamiento mecánico tradicional hasta soluciones integradas que combinan el control de vibraciones con la gestión térmica, el aislamiento eléctrico y la integración de sensores.
Por tipo de material: El caucho natural lidera mientras que el poliuretano acelera
El caucho natural mantiene su liderazgo en materiales, con una cuota de mercado del 52.67 % en el mercado de tecnologías de bujes para automoción en 2025, gracias a sus características de rendimiento comprobadas, su rentabilidad y sus cadenas de suministro consolidadas, a pesar de las limitaciones de suministro y la volatilidad de precios. El poliuretano es el segmento de materiales de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.18 % hasta 2031, impulsado por un rendimiento superior en aplicaciones para vehículos eléctricos, propiedades ligeras y una mayor durabilidad en condiciones extremas. Las variantes de caucho sintético, como el SBR, el EPDM y el NBR, se utilizan en aplicaciones especializadas que requieren resistencia química específica, estabilidad térmica o características de rendimiento que no se pueden conseguir con el caucho natural. Los termoplásticos, como el PTFE y el Delrin, ofrecen ventajas únicas en aplicaciones de alta temperatura y proporcionan flexibilidad de diseño para geometrías complejas.
Los compuestos de metal-polímero representan el segmento premium, combinando resistencia estructural con capacidad de aislamiento de vibraciones, lo cual es particularmente valioso en aplicaciones de alto rendimiento y vehículos comerciales. La evolución del material refleja la respuesta de la industria a las necesidades de los vehículos eléctricos, donde las propiedades ligeras del poliuretano y sus características superiores de amortiguación lo hacen ideal para vehículos con baterías pesadas que requieren un mejor control de NVH. A medida que aumenta la presión regulatoria, surgen alternativas de origen biológico, y los compuestos poliméricos biodegradables basados en polipropileno y rellenos híbridos se muestran prometedores para aplicaciones automotrices no estructurales.
Por canal de venta: el dominio de los fabricantes de equipos originales (OEM) se enfrenta al crecimiento del mercado de repuestos
Los canales OEM controlan el 68.62 % del mercado de tecnologías de bujes para automoción en 2025, lo que refleja el papel fundamental de los fabricantes de equipos originales (OEM) en la especificación y el suministro de tecnologías de bujes para la producción de vehículos nuevos. El segmento de posventa muestra un mayor impulso de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.74 % hasta 2031, impulsado por la mayor antigüedad de los vehículos, el aumento de las necesidades de mantenimiento y la expansión de las redes de servicio.
La dinámica del canal refleja la cambiante estructura del sector, donde los fabricantes de equipos originales (OEM) internalizan cada vez más sus componentes, mientras que los proveedores de posventa se adaptan a la transformación digital y a los modelos de venta directa al consumidor. La edad promedio de los vehículos, de 12.5 años, impulsa el crecimiento del mercado de posventa, ya que los vehículos más antiguos requieren una mayor frecuencia de sustitución y mantenimiento de componentes. La transición a los vehículos eléctricos presenta desafíos y oportunidades para los canales de posventa, ya que la reducción de los requisitos de mantenimiento de algunos componentes se compensa con las nuevas necesidades de servicio para los sistemas de baterías y las transmisiones eléctricas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de vehículo eléctrico: el liderazgo de los BEV impulsa la especialización
Los vehículos eléctricos de batería dominan el segmento con una cuota de mercado del 46.55 % en el mercado de tecnologías de bujes automotrices en 2025 y mantienen el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.28 % hasta 2031, lo que refleja su posición como la principal vía de electrificación para la mayoría de los fabricantes de automóviles. Los vehículos eléctricos híbridos (VEH) constituyen una tecnología de transición que requiere sistemas de propulsión duales, lo que crea complejos requisitos de bujes para motores de combustión interna y eléctricos. Los VEH enchufables representan un segmento premium con sofisticadas arquitecturas de sistema de propulsión que exigen soluciones de aislamiento especializadas para múltiples fuentes de energía y sistemas de control complejos. Los VEH siguen siendo un segmento nicho con requisitos únicos para sistemas de almacenamiento de hidrógeno y el montaje de pilas de combustible.
La segmentación de vehículos eléctricos revela la evolución tecnológica de la industria. Los vehículos eléctricos de batería pura impulsan los cambios más significativos en los requisitos de bujes debido a sus transmisiones simplificadas, mayor peso y características de vibración modificadas. Los fabricantes de equipos originales (OEM) chinos lideran la adopción de vehículos eléctricos, lo que genera una demanda sustancial de tecnologías de bujes específicas para vehículos eléctricos. La segmentación también refleja las preferencias regionales, ya que diferentes tecnologías de vehículos eléctricos están ganando terreno en diferentes mercados según la disponibilidad de infraestructura, el apoyo regulatorio y las preferencias de los consumidores.
Análisis geográfico
Mercado de bujes automotrices de APAC
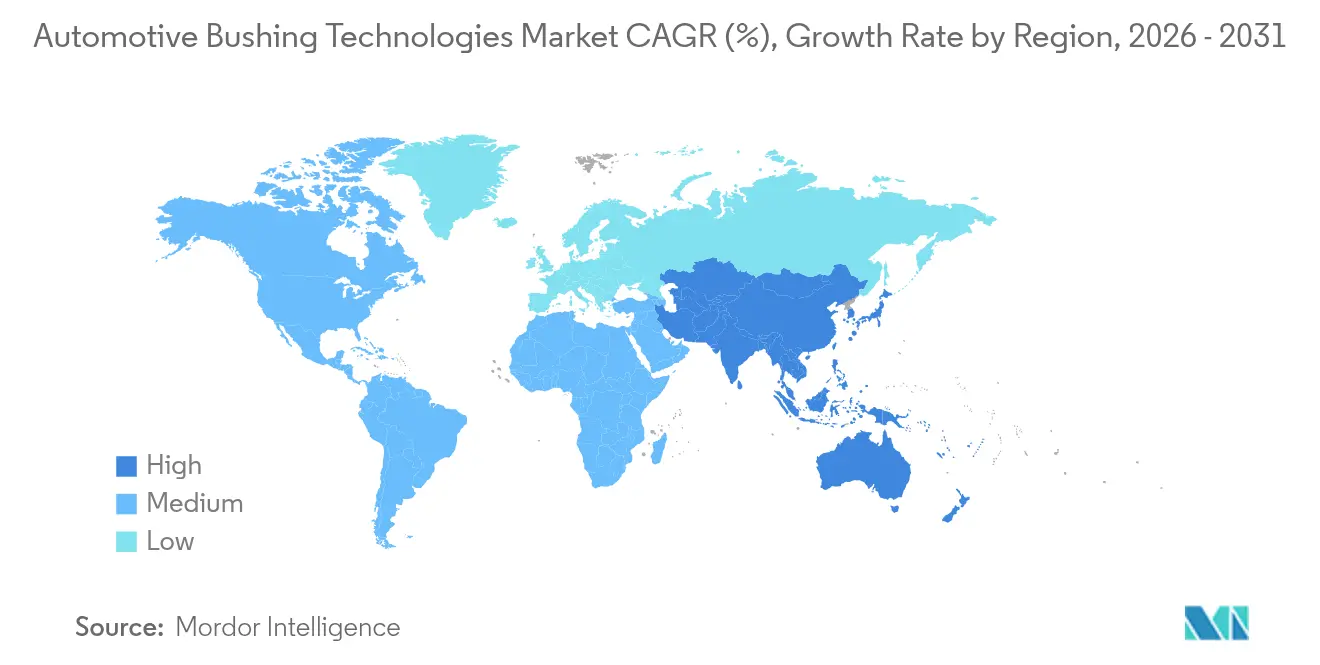
Asia-Pacífico lideró el mercado de tecnologías de bujes para automoción con un 46.05 % de ingresos en 2025, gracias a la escala de China y al aumento de la producción en la ASEAN. La localización de líneas de baterías eléctricas por parte de fabricantes de automóviles para acceder a programas de incentivos en Tailandia e Indonesia impulsó la tasa de crecimiento anual compuesta (TCAC) regional del 5.63 %. Ejemplos de inversión incluyen plantas nuevas de BYD y Chery que intensifican la demanda local de abastecimiento. Los proveedores ubican plantas de compuestos cerca de estos clústeres para evitar la exposición arancelaria y acortar los plazos de entrega.
Mercado de bujes para automóviles en Norteamérica
Norteamérica se presenta como un mercado maduro pero estable. Los ciclos de reemplazo y los estrictos estándares de seguridad sustentan la demanda base, incluso cuando las dificultades económicas frenan las ventas de vehículos nuevos. Los incentivos federales bajo la Ley de Reducción de la Inflación aceleran el ensamblaje local de vehículos eléctricos, lo que estimula los pedidos de nuevas herramientas para bujes de baterías de alta dureza.
Mercado europeo de bujes para automóviles
Europa se enfrenta a una contracción de la producción y al inminente cumplimiento de la norma Euro 7. Los fabricantes de equipos originales (OEM) están optando por vehículos eléctricos premium para proteger sus márgenes, lo que aumenta la demanda de bujes de alta gama que cumplen con los objetivos de NVH y sostenibilidad. Los posibles aranceles a las importaciones chinas de vehículos eléctricos podrían reorientar el abastecimiento hacia proveedores dentro de la UE, compensando parcialmente la caída del volumen. Al mismo tiempo, la financiación de la investigación en el marco de Horizonte Europa canaliza subvenciones hacia proyectos de elastómeros de origen biológico, posicionando a la región como un banco de pruebas para materiales de bujes de bajas emisiones.
Panorama regulatorio
Los proveedores de bujes para automóviles operan bajo requisitos de seguridad y calidad del sistema, aplicados mediante aprobaciones de fabricantes de equipos originales (OEM) y de nivel, con los reguladores proporcionando el marco de supervisión más amplio. En Estados Unidos, la NHTSA administra las FMVSS bajo 49 CFR Parte 571, y la sexta edición de las Reglas IATF 16949, publicadas en abril de 2024 y vigentes a partir del 1 de enero de 2025, refuerza la supervisión en toda la cadena de suministro automotriz. Las interpretaciones sancionadas emitidas en noviembre de 2025 entran en vigor en abril de 2026, reforzando el cumplimiento de las reglas de auditoría y alcance. El Reglamento (UE) 2026/1455, adoptado el 25 de junio de 2026, implementa los compromisos arancelarios bajo el marco UE-EE. UU. firmado en 2025, que definió el entorno arancelario para automóviles y autopartes.
Análisis de la cadena de valor
La cadena de valor de los bujes automotrices comienza con elastómeros y metales, luego pasa a la composición, moldeo o extrusión y unión, seguido de pruebas de validación de durabilidad y NVH. Los proveedores de nivel 1 entregan bujes como parte de módulos de chasis a los OEM, mientras que el suministro del mercado de repuestos se realiza a través de mayoristas, redes de servicio y distribuidores liderados por plataformas, donde los datos de ajuste y la certificación de calidad afectan las ventas. Los puntos críticos actuales se centran en la adquisición y la logística. La volatilidad de los precios del caucho natural y los polímeros está impulsando a los formuladores hacia el poliuretano y compuestos alternativos, y los aranceles están impulsando la regionalización y el doble abastecimiento de insumos de elastómeros y componentes metálicos mecanizados. Las acciones de resiliencia de la cadena de suministro también se han traducido en mayores inventarios y presión sobre el capital de trabajo en comparación con las normas anteriores a 2019. Persiste una brecha de automatización en todos los niveles, con una adopción de robótica sustancialmente mayor en los niveles de OEM y Tier-1 que en Tier-3, lo que crea fragilidad para los subproveedores más pequeños que manejan familias de bujes de alta variedad y mecanizado de insertos metálicos.
Panorama competitivo
El mercado de tecnologías de bujes para automoción está dominado por varias empresas clave, como Continental AG, ZF Friedrichshafen y Sumitomo Riko, que conforman el grupo de primer nivel. Cada una combina su experiencia en caucho convencional con I+D orientado a la electrificación. Continental planea separar su unidad de Automoción para 2025, lo que permitirá invertir capital en productos de movilidad eléctrica.
Las transacciones estratégicas confirman una tendencia de consolidación. En noviembre de 2024, Standard Motor Products adquirió Nissens Automotive por 390 millones de dólares para fortalecer las carteras europeas de gestión térmica y bujes.
En abril de 2024, ASK Automotive formó una empresa conjunta con AISIN para acceder a la distribución en el sur de Asia, lo que refuerza el atractivo de crecimiento del mercado de repuestos. Las colaboraciones entre químicos de materiales y moldeadores aceleran la introducción de bujes de compuestos híbridos, lo que ofrece a los integradores una ventaja de vanguardia en los contratos de vehículos eléctricos ligeros.
La diferenciación tecnológica se centra en la integración de sensores para la monitorización del estado. Los micromódulos TDK integran diagnósticos de vibración y temperatura, lo que permite servicios de mantenimiento predictivo que los proveedores monetizan mediante suscripciones de software. Las empresas que integran hardware con plataformas de datos generan flujos de ingresos atractivos y refuerzan su posición de negociación con los fabricantes de equipos originales (OEM). A pesar de las fluctuaciones inminentes en los precios de las materias primas, las empresas integradas verticalmente amortiguan la volatilidad mediante plantaciones de caucho cautivas y contratos plurianuales de materias primas.
Líderes de la industria de bujes automotrices
-
Continental AG
-
Vibracoustic SE
-
MAHLE GmbH
-
Tecnologías Delphi Inc.
-
Sumitomo Riko Co. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: El consejo de administración de Uno Minda aprobó una inversión en un proyecto de nueva construcción para la producción de sistemas de propulsión de vehículos eléctricos de cuatro ruedas de alto voltaje en Maharashtra. El proyecto amplía la capacidad de fabricación local de componentes para vehículos eléctricos y refuerza la integración con los fabricantes de equipos originales que buscan cadenas de suministro nacionales. Esta iniciativa consolida la tendencia de localización en India y amplía el ecosistema local de elastómeros y componentes de aislamiento en Maharashtra.
- Mayo de 2026: Continental AG inauguró la ampliación de su planta de neumáticos en Rayong, Tailandia, con una inversión de más de 300 millones de euros para aumentar la capacidad de producción a 3 millones de neumáticos anuales para turismos y camiones ligeros. Esta ampliación evidencia la continua localización de la fabricación con alto contenido de elastómeros en la región de Asia-Pacífico y refuerza la concentración de la cadena de suministro en torno a las capacidades de procesamiento y ensayo de caucho utilizadas en componentes adyacentes.
- Octubre de 2025: Continental AG amplió su catálogo de repuestos para sistemas de chasis y dirección, incorporando cientos de nuevos artículos y anunciando que los bujes hidráulicos estarían entre las novedades que se incorporarían a principios de 2026. Esta iniciativa refuerza la competitividad en el canal de repuestos, donde una mayor variedad de referencias y compatibilidad influyen en la preferencia de los distribuidores y en la adopción por parte de los talleres.
Alcance del informe del mercado global de bujes automotrices
El mercado de bujes automotrices se refiere a la industria que suministra varios tipos de bujes utilizados en vehículos. Los bujes son componentes cilíndricos diseñados para brindar soporte, reducir la fricción y absorber impactos y vibraciones en aplicaciones automotrices. Por lo general, están hechos de materiales como caucho, poliuretano o metal y se utilizan en varios sistemas de vehículos, incluida la suspensión, los soportes del motor, el chasis y la transmisión.
El mercado de bujes automotrices está segmentado por tipo de vehículo, tipo de aplicación, por geografía. Por tipo de vehículo, el mercado está segmentado en turismos y vehículos comerciales. Por tipo de aplicación, el mercado está segmentado en casquillos de sistema de suspensión, casquillos de montaje de motor, casquillos de chasis y casquillos de transmisión. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y el resto del mundo.
El informe ofrece el tamaño del mercado y las previsiones en valor (USD) para todos los segmentos anteriores.
| Carro de pasajeros |
| Vehículo comercial ligero |
| Vehículo comercial pesado |
| De dos ruedas |
| Vehículo todoterreno (agricultura y construcción) |
| Bujes del sistema de suspensión | Brazo de control |
| Barra estabilizadora | |
| Montaje del puntal | |
| Bujes de montaje del motor | |
| Bujes de transmisión y transmisión | |
| Bujes de chasis y carrocería | |
| Bujes del sistema de dirección |
| Caucho natural |
| Caucho sintético (SBR/EPDM/NBR) |
| Poliuretano |
| Termoplásticos (PTFE, Delrin) |
| Compuestos metal-polímero |
| OEM |
| Aftermarket |
| Vehículo eléctrico con batería (BEV) |
| Vehículo Eléctrico Híbrido (HEV) |
| Vehículo eléctrico híbrido enchufable (PHEV) |
| Vehículo eléctrico de pila de combustible (FCEV) |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de vehículo | Carro de pasajeros | |
| Vehículo comercial ligero | ||
| Vehículo comercial pesado | ||
| De dos ruedas | ||
| Vehículo todoterreno (agricultura y construcción) | ||
| Por tipo de aplicación | Bujes del sistema de suspensión | Brazo de control |
| Barra estabilizadora | ||
| Montaje del puntal | ||
| Bujes de montaje del motor | ||
| Bujes de transmisión y transmisión | ||
| Bujes de chasis y carrocería | ||
| Bujes del sistema de dirección | ||
| Por tipo de material | Caucho natural | |
| Caucho sintético (SBR/EPDM/NBR) | ||
| Poliuretano | ||
| Termoplásticos (PTFE, Delrin) | ||
| Compuestos metal-polímero | ||
| Por canal de ventas | OEM | |
| Aftermarket | ||
| Por tipo de vehículo eléctrico | Vehículo eléctrico con batería (BEV) | |
| Vehículo Eléctrico Híbrido (HEV) | ||
| Vehículo eléctrico híbrido enchufable (PHEV) | ||
| Vehículo eléctrico de pila de combustible (FCEV) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de bujes para automóviles en 2026?
El tamaño del mercado de bujes automotrices será de USD 180.43 mil millones en 2026.
¿Qué categoría de vehículo genera la mayor demanda de bujes?
Los automóviles de pasajeros lideran con una participación de mercado del 60.86% en 2025, respaldados por grandes volúmenes de producción y líneas de modelos diversificadas.
¿Cuál es la aplicación de bujes de más rápido crecimiento?
Los bujes de transmisión y línea de transmisión crecerán a una tasa compuesta anual del 8.76 % hasta 2031 a medida que los diseños de enlaces múltiples se extienden a los segmentos de vehículos eléctricos y crossover.
¿Por qué los bujes de poliuretano están ganando terreno?
El poliuretano ofrece ahorro de peso, mayor capacidad de carga y durabilidad que se alinean con los requisitos de los vehículos eléctricos a batería.


