

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.79 mil millones |
| Tamaño del mercado (2031) | USD 15.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.35% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
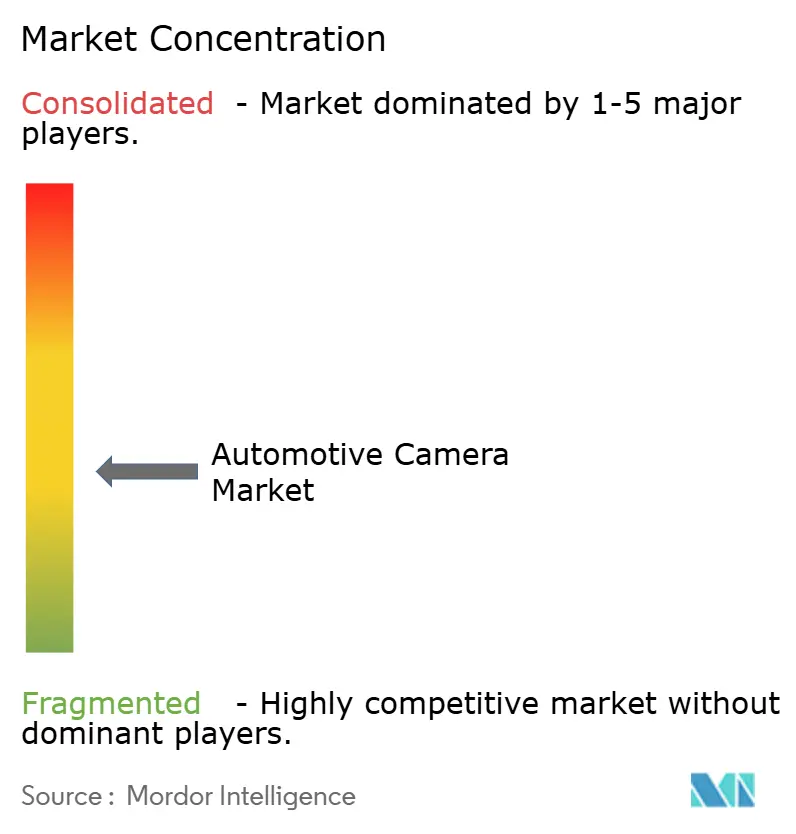
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de cámaras para automóviles por Mordor Intelligence
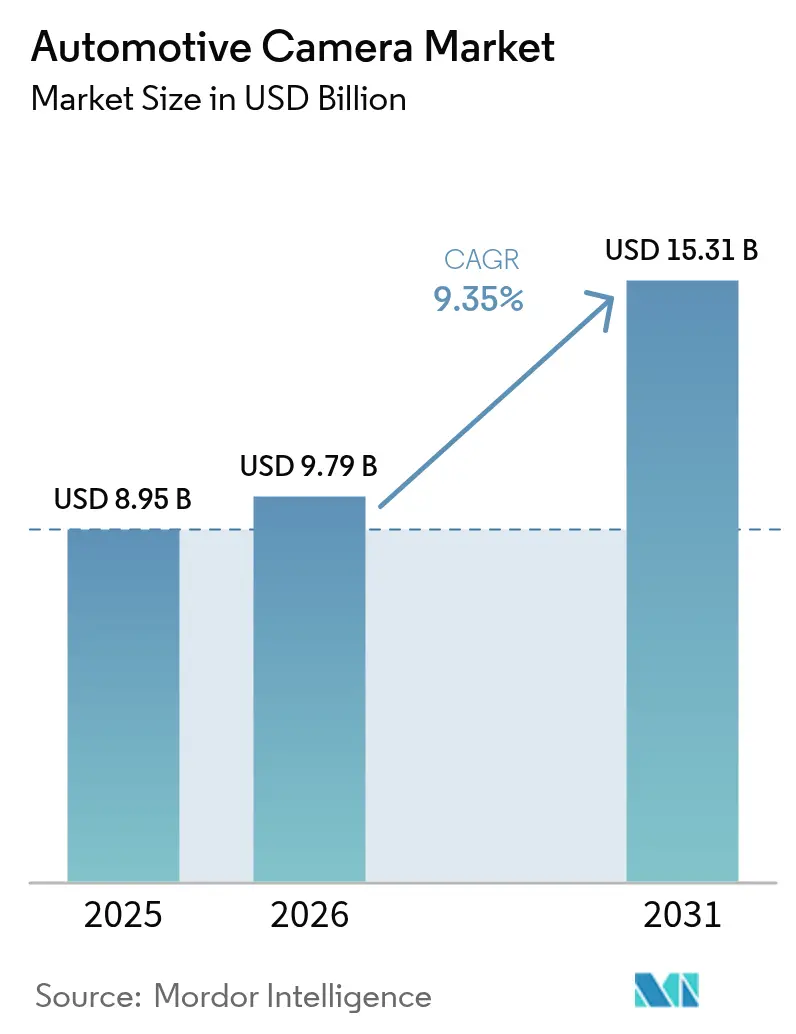
El mercado de cámaras para automóviles alcanzó un valor de 8.95 millones de dólares en 2025 y se estima que crecerá de 9.79 millones de dólares en 2026 a 15.31 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.35% durante el período de pronóstico (2026-2031). Una ola sincronizada de normativas, la creciente automatización de vehículos y la disminución de los costos de los sensores CMOS está impulsando tanto el volumen de unidades como los precios promedio de venta, lo que lleva al mercado de cámaras para automóviles a un crecimiento de dos dígitos. Las normas de seguridad más estrictas en la Unión Europea, Estados Unidos y China ahora exigen funciones habilitadas por cámara, como el frenado automático de emergencia, la asistencia inteligente de velocidad y la monitorización del conductor, lo que convierte a las cámaras en un elemento central e indispensable del diseño de vehículos modernos. Los fabricantes de automóviles también consideran que los sistemas multicámara son la vía de menor costo para la autonomía de nivel 2+, lo que está acelerando su adopción generalizada en los modelos de precio medio. Al mismo tiempo, las tecnologías térmicas y de infrarrojo cercano están ampliando el rango de rendimiento a escenarios nocturnos y con mal tiempo, lo que abre oportunidades de actualización premium. Por último, la deflación del coste de las obleas a lo largo de 2024 y prevista hasta 2025 está reduciendo la lista de materiales, lo que permite a los fabricantes de equipos originales (OEM) instalar más cámaras por vehículo sin aumentar los precios de venta.[ 1 ]"Normas Federales de Seguridad de Vehículos Motorizados; Sistemas Automáticos de Frenado de Emergencia para Vehículos Ligeros", Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA), www.nhtsa.gov.
Conclusiones clave del informe
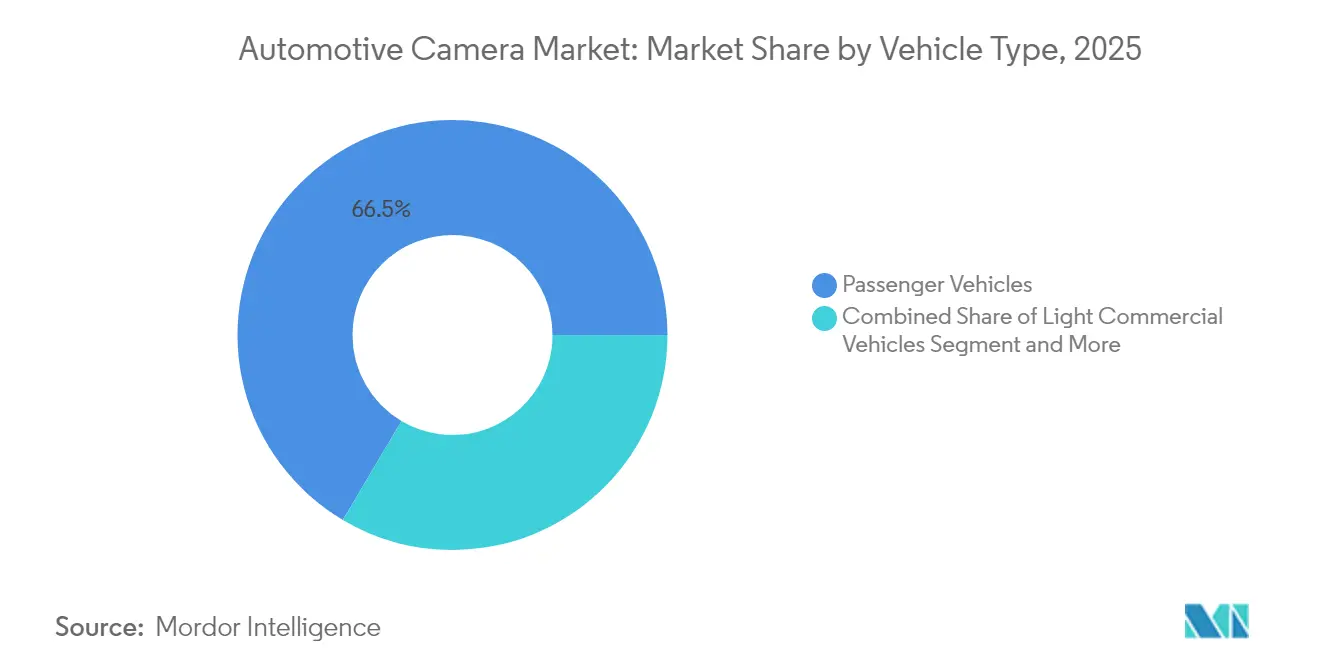
- Por tipo de vehículo, los vehículos de pasajeros lideraron con una participación en los ingresos del 66.48 % en 2025, mientras que se proyecta que los vehículos comerciales ligeros se expandirán a una CAGR del 11.02 % hasta 2031.
- Por tecnología de cámara, el CMOS digital tenía el 45.05 % de la participación de mercado de cámaras para automóviles en 2025; se pronostica que el LWIR térmico crecerá a una CAGR del 14.12 % hasta 2031.
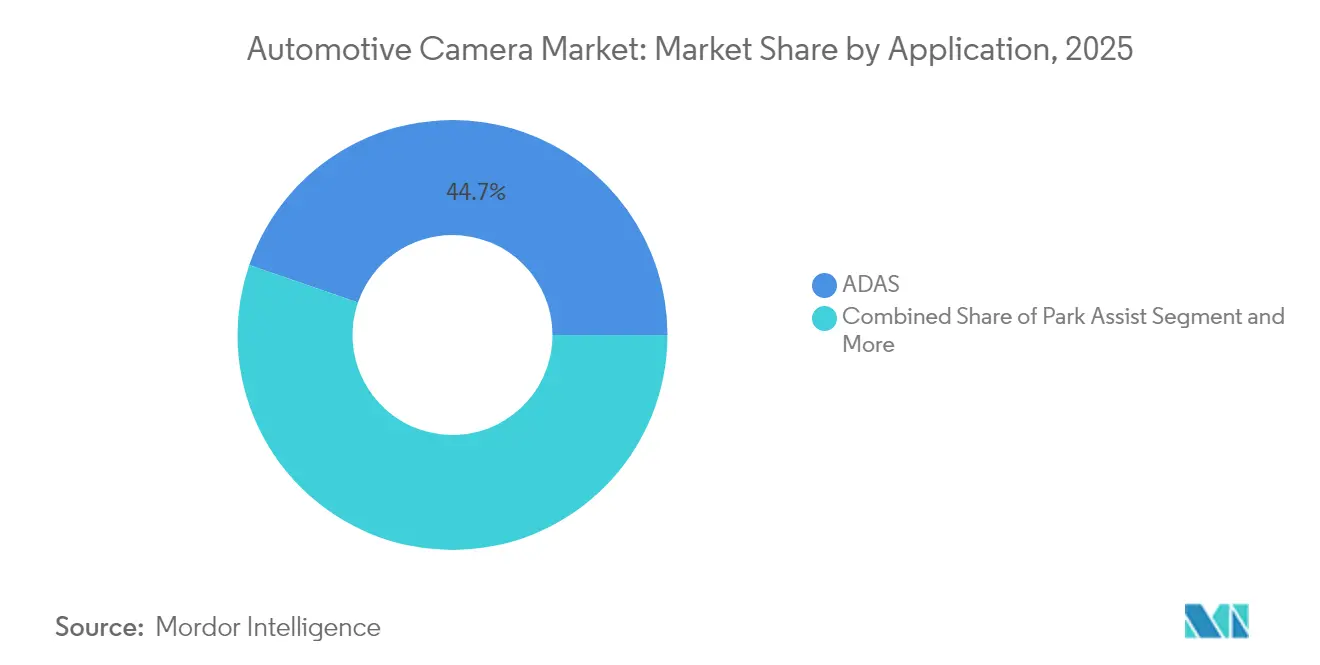
- Por aplicación, los ADAS representaron una participación del 44.72 % del tamaño del mercado de cámaras para automóviles en 2025, mientras que los sistemas de monitoreo del conductor están avanzando a una CAGR del 15.62 %.
- Por canal de ventas, las instalaciones OEM capturaron el 86.90 % de los ingresos de 2025, pero el mercado de repuestos se está expandiendo más rápido con una CAGR del 14.95 %.
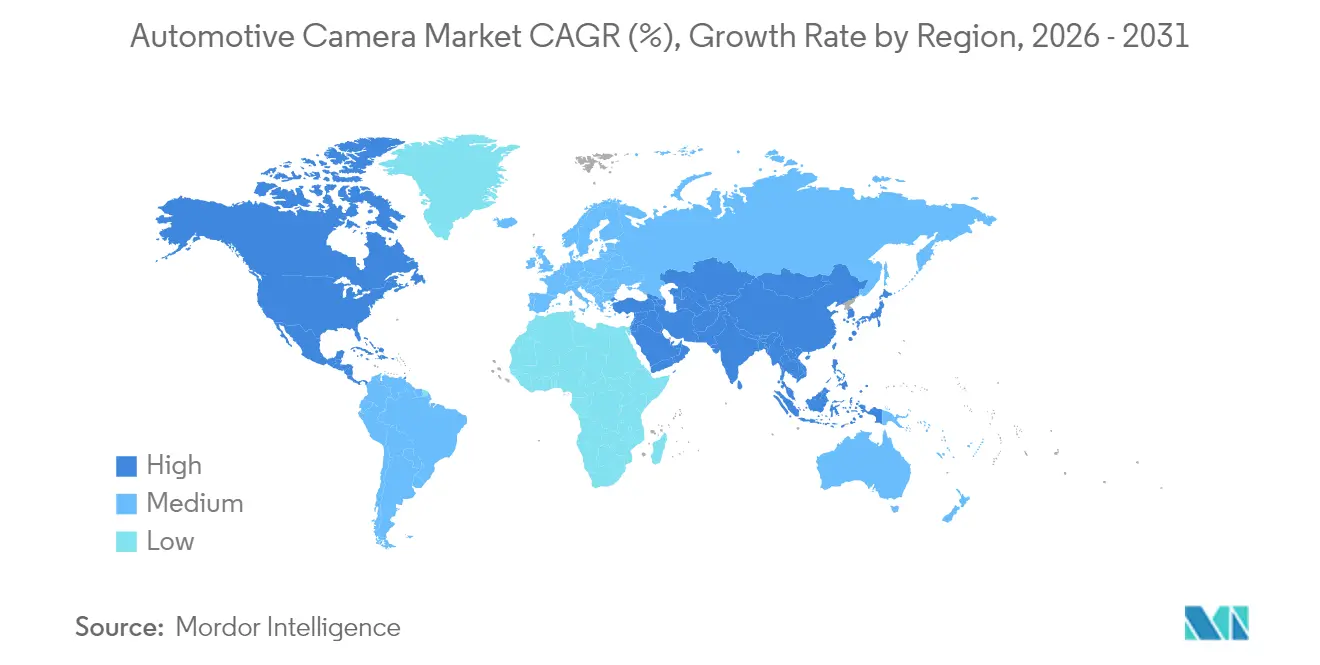
- Por geografía, Asia-Pacífico lideró con el 40.10% de los ingresos globales en 2025; la región de América del Norte está creciendo a una CAGR del 12.31% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cámaras para automóviles
Análisis del impacto de los impulsores
| Destornillador | (~) % de impacto en la CAGR del mercado | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos sobre cámaras de seguridad en EE. UU., la UE y China | + 2.8% | Global, con implementación temprana en Europa y Estados Unidos | Corto plazo (≤ 2 años) |
| Penetración de ADAS y autonomía | + 2.1% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Estacionamiento/vista de 360 grados para el consumidor | + 1.4% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Deflación de costos de CMOS-AI | + 1.2% | Global | Largo plazo (≥ 4 años) |
| Regulación del impulso de la supervisión del conductor | + 1.1% | La UE y China, a la espera de la adopción por parte de Estados Unidos | Corto plazo (≤ 2 años) |
| Reducción de la resistencia del EV mediante espejos electrónicos | + 0.9% | Europa y China, expandiéndose a América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos sobre cámaras de seguridad en EE. UU., la UE y China
Una convergencia de las normativas de seguridad está obligando a los fabricantes de equipos originales (OEM) a integrar sistemas multicámara en cada nueva plataforma de vehículos. El Reglamento General de Seguridad II de la Unión Europea, vigente desde julio de 2024, exige cámaras frontales para el mantenimiento de carril, la asistencia inteligente de velocidad y el frenado de emergencia. El NCAP de China de 2024 ahora evalúa la precisión de la monitorización del conductor, lo que exige cámaras infrarrojas en el habitáculo. En Estados Unidos, la normativa de la NHTSA, finalizada en 2024, exige el frenado automático de emergencia con detección de peatones hasta 145 km/h (90 mph), lo que genera una clara demanda de sensores térmicos capaces de ver en la oscuridad. Por lo tanto, los fabricantes de automóviles buscan arquitecturas de cámara que cumplan simultáneamente con los tres regímenes, acelerando los ciclos de diseño globales. Los proveedores equipados con diseños de referencia escalables están obteniendo nuevas solicitudes de cotización (RFQ) de plataformas de producción en volumen. La armonización normativa está convirtiendo así las cámaras de seguridad en un producto básico en lugar de un elemento diferenciador, lo que aumenta los volúmenes de envío en el mercado de cámaras para automóviles. [2] TÜV SÜD, “EU General Safety Regulation II: What Vehicle Manufacturers Need to Know,” tuvsud.com.
Penetración de ADAS y autonomía
Las funciones de conducción de nivel 2+ están pasando de los modelos premium a los vehículos del segmento C para el mercado masivo. La plataforma SuperVision de Mobileye ahora impulsa los modelos MQB de Volkswagen, utilizando hasta 11 cámaras para la detección del entorno y la referencia de carreteras de alta definición. Sony prevé que cada vehículo incorporará 12 cámaras para el año fiscal 2027, frente a las 8 actuales. Las capacidades de IA en el sensor permiten que los algoritmos de visión en tiempo real se ejecuten en silicio de borde, lo que reduce la latencia del sistema y la complejidad del cableado. A su vez, una mayor automatización genera una mayor rentabilidad por la adquisición de más cámaras, cerrando el círculo vicioso de la rentabilidad. El efecto neto es un aumento en los precios promedio de las cámaras, junto con un aumento exponencial del número de unidades, lo que impulsa un aumento gradual de 2.1 puntos porcentuales en la tasa de crecimiento anual compuesta (TCAC) del mercado de cámaras para automóviles hasta 2030.
Estacionamiento/vista de 360 grados para el consumidor
La densidad urbana está impulsando a los compradores a elegir paquetes que simplifican las maniobras en espacios reducidos. Los sistemas de visión envolvente que combinan cuatro o más cámaras han pasado de los SUV de lujo a los sedanes de gama media, y Samsung Electro-Mechanics aspira a alcanzar el 24 % de participación en este subsegmento para 2025. Las carcasas resistentes a la intemperie mantienen la claridad en condiciones de lluvia y nieve, mientras que la IA integrada clasifica dinámicamente los obstáculos que los sensores ultrasónicos no detectan. Los consumidores perciben una comodidad tangible, lo que facilita las actualizaciones por suscripción y ayuda a los fabricantes de equipos originales (OEM) a vender variantes de gama media. La demanda es especialmente intensa en las megaciudades de Asia-Pacífico, como Shanghái y Seúl, lo que impulsa el crecimiento del volumen en el mercado de cámaras para automóviles de la región.
Regulación del impulso de la supervisión del conductor
A partir de julio de 2024, todos los nuevos turismos de la UE deberán advertir sobre la fatiga del conductor mediante la instalación de dos cámaras infrarrojas en la cabina. China impondrá normas paralelas en 2026. Anticipándose a la adopción en EE. UU., los proveedores de primer nivel están lanzando soluciones integrales que monitorizan el cierre de los ojos, la postura de la cabeza y las constantes vitales. Los fabricantes de equipos originales (OEM) están integrando estas funciones con airbags con sensor de ocupantes, forjando una narrativa de seguridad unificada que impulsa las tasas de adopción incluso en mercados con retrasos en la regulación.
Análisis del impacto de las restricciones
| Restricción | (~) % de impacto en la CAGR del mercado | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incertidumbre en la elaboración de normas de la CMS | -0.7% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Crisis de suministro de vidrio IR | -0.9% | Global, afectando la adopción de cámaras térmicas | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad y privacidad | -1.2% | Global, con una aplicación más estricta en la UE | Largo plazo (≥ 4 años) |
| Costo de lista de materiales multicámara | -1.8% | Segmentos globales, especialmente sensibles a los precios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costo de lista de materiales multicámara
Los sistemas ADAS integrales ahora requieren de 8 a 12 cámaras, pero los precios unitarios oscilan entre USD 20 y USD 500, según la resolución. En las marcas de gama alta, las cámaras pueden representar hasta un 3% del coste de los materiales del vehículo, lo que reduce los márgenes. La retirada de 2025 millones de vehículos de Ford en 1.075 debido a fallos en el software de la cámara trasera subraya la exposición a la garantía asociada a una mayor complejidad. Los proveedores de primer nivel están respondiendo con unidades de control electrónico (ECU) de visión consolidada y arquitecturas de un solo cable, pero las dificultades en los costes a corto plazo aún reducen 1 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) del mercado de cámaras para automóviles.
Riesgos de ciberseguridad y privacidad
Los flujos de datos de las cámaras se transmiten a través de los dominios del vehículo, el borde y la nube, creando superficies de ataque. A principios de 2025, una serie de incidentes de ransomware afectaron a fabricantes de automóviles globales, exponiendo planos de componentes y datos de clientes. La prohibición estadounidense de la tecnología de vehículos conectados procedente de China y Rusia ha obligado a reorganizar la cadena de suministro, lo que incrementa los costes de cumplimiento normativo. La norma ISO/SAE 21434 exige la seguridad desde el diseño, integrando pasos adicionales de validación de silicio y software. Las normas del RGPD de la UE también limitan la recopilación de datos biométricos de las cámaras de cabina, lo que podría frenar la analítica avanzada. Estos factores, en conjunto, reducen en 1.2 puntos porcentuales la tasa de crecimiento del mercado.
Análisis de segmento
Por tipo de vehículo: Las flotas comerciales impulsan la adopción de cámaras
El tamaño del mercado de cámaras para vehículos de pasajeros alcanzó los 5.95 millones de dólares en 2025, lo que equivale al 66.48 % de los ingresos globales. Los vehículos comerciales ligeros, si bien son más pequeños hoy en día, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 11.02 % hasta 2031, superando el crecimiento general. Los propietarios de flotas adoptan cámaras para reducir los costos de seguros, reducir las colisiones y respaldar la evaluación telemática de los conductores. Volvo Trucks informa un ahorro de combustible del 2 % al reemplazar los espejos tradicionales con sistemas de monitorización de cámaras. Por lo tanto, el mercado de cámaras para automóviles experimenta un aumento en la contratación de empresas de logística que pueden cuantificar el retorno de la inversión (ROI).
Los turismos mantienen su liderazgo gracias a la producción a gran escala y a la disposición del consumidor a pagar por paquetes de seguridad. La penetración de los ADAS superó el 90 % en vehículos ligeros nuevos en 2025, lo que garantiza una base instalada estable. En los camiones pesados, la adopción de cámaras se alinea con hitos regulatorios como la norma GSR II de detección de ángulo muerto de la UE. El sistema MirrorEye de Stoneridge, instalado en los camiones pesados Freightliner Cascadia, ha demostrado una redundancia de ocho cámaras que podría extenderse posteriormente a los SUV de consumo. La combinación de módulos de bajo coste y el ahorro demostrado en flotas sustenta un crecimiento de dos dígitos en el mercado de cámaras para automóviles en todos los segmentos comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cámara: Los sistemas de detección obtienen una ventaja de inteligencia
Las cámaras de visión mantuvieron una participación en los ingresos del 56.80 % en 2025, consolidando la cuota de mercado de cámaras para automóviles en torno a las funciones de reversa, sonido envolvente y reemplazo de espejos. Sin embargo, las unidades de detección y estéreo están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 12.95 %, ya que los fabricantes de equipos originales (OEM) priorizan la percepción sobre la visualización. El EyeSight de próxima generación de Subaru utiliza sensores Hyperlux AR0823AT de OnSemi para ofrecer una precisión de centrado de carril, anteriormente limitada a las configuraciones lidar. Los equipos estéreo con percepción de profundidad ahora están validados para el Sistema de Conducción Automatizada (ADS) de Nivel 3 en Japón, lo que impulsa una mayor adopción. A medida que las cámaras de detección migran a versiones asequibles, el tamaño del mercado de cámaras para automóviles dentro de los subsegmentos de percepción reducirá la brecha con las categorías de visión tradicionales.
Los sistemas de visualización tradicionales también evolucionan, con un mayor HDR y recubrimientos anti-pulverización que mantienen la claridad en la suciedad de la carretera. Los fabricantes de automóviles están integrando mosaicos computacionales de vista de pájaro que requieren una sincronización precisa de fotogramas entre cuatro cámaras, lo que impulsa a los proveedores a ofrecer cámaras de imágenes de baja asimetría. Los paquetes de algoritmos estéreo de Foresight ofrecen detección de objetos a menos de 0.05 lux, lo que posiciona a las cámaras de detección como una alternativa rentable al lidar. En general, las ventajas de la percepción basada en imágenes y la reducción de los precios de los materiales (BOM) están impulsando el crecimiento hacia el segmento de inteligencia del mercado de cámaras para automóviles.
Por tecnología: Las cámaras térmicas surgen de aplicaciones de nicho
La tecnología CMOS digital controló el 45.05 % del mercado de cámaras para automóviles en 2025, pero las cámaras infrarrojas de onda larga (LWIR) crecieron un 14.12 % de CAGR, la tasa de crecimiento anual compuesta (TCAC) más alta de todas las modalidades. Los sensores térmicos superan las limitaciones de visibilidad de la lluvia, la niebla y la oscuridad. Magna ha enviado más de 1.2 millones de unidades térmicas, especialmente a marcas premium que buscan la certificación Euro NCAP de 5 estrellas. La tecnología NIR infrarroja, con una cuota del 44.35 %, es la base de los sistemas de monitorización del conductor, donde la iluminación invisible evita distracciones. Los avances en metalentes prometen una óptica más delgada que podría integrar canales térmicos y visibles separados en una sola pila.
La volatilidad de la cadena de suministro modera la expansión. Un aumento del 38 % en los precios del germanio desde agosto de 2023 elevó los costos de las lentes. Los fabricantes se cubren validando el vidrio calcogenuro y ampliando los circuitos de reciclaje. Simultáneamente, los proveedores de CMOS integran píxeles RGB-IR, reduciendo el número de lentes y el cableado. Por lo tanto, la combinación de tecnologías se mantendrá fluida, pero las mejoras demostradas de la termografía en seguridad nocturna consolidan su trayectoria en el mercado de cámaras para automóviles.
Por aplicación: la monitorización del conductor cobra impulso regulatorio
Los sistemas ADAS dominaron el 44.72 % de las implementaciones en 2025, pero los sistemas de monitorización del conductor (DMS) avanzan rápidamente con una tasa de crecimiento anual compuesta (TCAC) del 15.62 %, acortando la distancia rápidamente. Los mandatos de la UE exigen alertas de somnolencia, lo que convierte el DMS en un mínimo legal. El sistema de monitorización en cabina de Hyundai Mobis mide la frecuencia cardíaca y la respiración, ampliando la seguridad a la evaluación del bienestar. El asistente de aparcamiento retiene un 38 % de los ingresos al incorporar la detección de huecos basada en IA y los modos de valet parking para smartphones. OMNIVISION y Philips están desarrollando conjuntamente sensores que verifican las constantes vitales de los ocupantes, lo que apunta a nuevas vías de venta orientadas a la salud. La combinación de aplicaciones muestra un mercado de cámaras para automóviles que está evolucionando desde la detección puramente externa hacia una concienciación integral en el habitáculo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de venta: el mercado de repuestos se acelera a pesar del dominio de los fabricantes de equipos originales
Las instalaciones de fábrica de fabricantes de equipos originales (OEM) representaron el 86.90 % de los envíos de 2025, impulsadas por la escala y la electrónica integrada. Valeo, por sí solo, entregó más de 20 millones de cámaras frontales con procesadores Mobileye EyeQ. Sin embargo, el mercado de accesorios crece a una tasa de crecimiento anual compuesta (TCAC) del 14.95 % a medida que los propietarios modernizan sus vehículos más antiguos. El segmento de cámaras para salpicadero podría superar los 12 2033 millones de dólares para 1, impulsado por los descuentos en seguros. La cámara para salpicadero S4 Infinite XNUMXK de Vueroid utiliza inteligencia artificial periférica para advertir sobre desviaciones de carril y posibles colisiones frontales. La reducción del coste de los sensores y la facilidad de conexión con el OBD-II han popularizado la autoinstalación, creando un nicho sostenible dentro del mercado de cámaras para automóviles.
Análisis geográfico
Mercado de cámaras para automóviles en la región Asia-Pacífico
La región Asia-Pacífico dominó el mercado de cámaras para automóviles con una participación del 40.10 % en 2025, impulsada por la escala de producción de China y el liderazgo de Japón en semiconductores. Sony aspira a una cuota global significativa en cámaras para automóviles para el año fiscal 2026, lo que reforzará la competitividad de la cadena de suministro regional. La hoja de ruta de vehículos inteligentes de Pekín subsidia los sistemas de Nivel 2+, lo que convierte los paquetes multicámara en estándar incluso en vehículos eléctricos económicos. Los fabricantes de equipos originales (OEM) de Corea del Sur incorporan visión envolvente avanzada en cada nuevo SUV, gracias a la fabricación local de sensores y lentes. Esta política y la profundidad industrial consolidan la posición de liderazgo de la región Asia-Pacífico en el mercado de cámaras para automóviles.
Mercado de cámaras automotrices de América del Norte
Norteamérica mantuvo una participación del 26.05 % en 2025, gracias a la coincidencia entre la demanda de los consumidores de características de seguridad de alta gama y las exigencias de la NHTSA. La normativa estadounidense, que obliga al frenado automático de emergencia para 2029, incentiva la adopción temprana de cámaras para distribuir los costos de validación en ciclos más largos. Las provincias canadienses ofrecen descuentos en el seguro de flotas para cámaras de tablero, lo que amplía la oferta de actualizaciones. Las empresas de chips de Silicon Valley ofrecen diseños de referencia de IA de borde que reducen el tiempo de comercialización para los fabricantes de equipos originales (OEM) nacionales. Estos factores mantienen el mercado de cámaras para automóviles de la región en una sólida trayectoria de expansión.
Mercado europeo de cámaras automotrices
Europa obtuvo una cuota de mercado del 23.15%, impulsada por ser pionera en legislar la seguridad integral basada en cámaras bajo el GSR II. Las marcas de lujo alemanas equipan sus vehículos con hasta 10 cámaras para obtener puntuaciones de 5 estrellas en Euro NCAP. La aprobación de los retrovisores electrónicos en el bloque supone un nuevo impulso, ya que los fabricantes de vehículos eléctricos adoptan retrovisores virtuales que reducen la resistencia aerodinámica. Sin embargo, el RGPD impone estrictas normas de procesamiento de datos que limitan los análisis más amplios, lo que modera ligeramente el crecimiento en comparación con Asia-Pacífico.
Mercado de cámaras para automóviles en Oriente Medio, África y Sudamérica
La región de Oriente Medio y África representó el 6.70 % de los ingresos de 2025, gracias a los mandatos de equipos de seguridad en los estados del Consejo de Cooperación del Golfo y a la creciente urbanización. El emergente ecosistema de cámaras de visión dividida para automóviles de Arabia Saudí respalda las ambiciones de ensamblaje nacional. Sudamérica se mantuvo con una participación del 4.00 %, pero el plan de Brasil para 2026 de alinearse con los estándares de cámaras de visión trasera de la CEPE de la ONU establece un ciclo de actualización plurianual. En general, la diferencia en el ritmo de la regulación impulsa la dispersión geográfica dentro del mercado de cámaras para automóviles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La instalación de cámaras en vehículos está cada vez más condicionada por las normativas de seguridad y homologación en los principales mercados automovilísticos. En la Unión Europea, el Reglamento (UE) 2019/2144 sustenta el Reglamento General de Seguridad II (RGS II), y la fase de implementación de julio de 2024 incorporó funciones con cámara, como el asistente de mantenimiento de carril, la asistencia inteligente a la velocidad y el frenado de emergencia, como requisitos básicos de cumplimiento. Una nueva fase del RGS II, el 7 de julio de 2026, añade requisitos como la alerta avanzada de distracción del conductor para coches y furgonetas de nueva matriculación, lo que refuerza la demanda de cámaras orientadas hacia el habitáculo (normalmente de infrarrojos cercanos) y, al mismo tiempo, eleva la gobernanza de datos conforme al RGPD como parte del diseño del sistema.
En Estados Unidos, la norma FMVSS 111 (visibilidad trasera) sigue siendo la base de los requisitos obligatorios de vídeo de visión trasera para vehículos ligeros, mientras que la actividad de la NHTSA en torno a alternativas de espejos retrovisores con cámara mantiene la incertidumbre sobre los plazos de los sistemas de monitorización de cámaras (CMS) para la visión indirecta. Más allá de las normas específicas de cada región, los flujos globales de desarrollo y validación también están condicionados por estándares horizontales como la ISO 26262 (seguridad funcional) y la ISO/SAE 21434 (ciberseguridad). Estos requisitos añaden obligaciones de verificación y seguridad desde el diseño en el hardware de la cámara, el firmware y la ruta de datos de extremo a extremo utilizada para las aplicaciones ADAS y de monitorización en el habitáculo.
Análisis de la cadena de valor
La cadena de valor de las cámaras para automóviles abarca el diseño y la fabricación de sensores de imagen CMOS (CIS), la óptica (lentes, filtros y vidrio protector), el ensamblaje de módulos (carcasa, PCB, conectores y calibración) y la integración de primer nivel en las arquitecturas electrónicas y de sistemas de vehículos con software de procesamiento y percepción de imágenes. Los fabricantes de dispositivos integrados (IDM) y los principales proveedores de sensores concentran la capacidad avanzada de CIS en Japón y Corea del Sur, mientras que una gran parte del ensamblaje de módulos y los ecosistemas de subcomponentes se ubican en China. Esta diversificación aumenta la exposición a los controles de exportación, las interrupciones logísticas y las limitaciones de capacidad localizadas.
En la capa de integración, las decisiones de plataforma en torno a enlaces de vídeo de alta velocidad y pipelines de procesamiento (incluidas las opciones de SerDes y pilas ISP) pueden crear dependencia arquitectónica. Esto hace que las sustituciones de componentes a mitad de ciclo sean costosas, ya que requieren la calificación AEC y la revalidación completa de la cámara a la ECU. Las señales recientes de la cadena de suministro incluyen una escasez reportada de CIS automotrices de 8MP en China durante 2025 en medio de la rápida adopción de paquetes de conducción inteligente con gran cantidad de cámaras, junto con los movimientos continuos de los proveedores para diversificar sus redes de ensamblaje en el sudeste asiático para reducir la concentración en un solo país. Los proveedores de nivel 1 se diferencian al entregar diseños de referencia de sensor a procesador validados y ECU de visión consolidadas, lo que acorta los ciclos de integración de los OEM para implementaciones de ADAS multicámara y monitoreo de conductor/ocupante.
Panorama competitivo
El mercado de cámaras para automóviles presenta una estructura moderadamente fragmentada, donde ningún proveedor domina una cuota de mercado significativa. Grandes empresas de primer nivel, como Bosch, Continental y Valeo, aprovechan las profundas integraciones con fabricantes de equipos originales (OEM), mientras que especialistas en semiconductores como onsemi y OMNIVISION escalan posiciones en la escala de valor mediante ofertas de sensores diferenciadas. Las soluciones de percepción centradas en cámaras de Mobileye difuminan las fronteras entre hardware y software, lo que impulsa a las empresas establecidas a formar alianzas: Volkswagen se asoció con Valeo y Mobileye en 1 para mejorar la automatización de nivel 2025+.
Los movimientos estratégicos muestran una creciente integración vertical. La compra por parte de Infineon del negocio de Ethernet automotriz de Marvell por 2.5 millones de dólares prepara a la empresa para el lanzamiento de canales de datos completos "de sensor a nube". La adquisición prevista de VOXX por parte de Gentex amplía sus módulos de espejos y cámaras a la electrónica de consumo para su aprovechamiento en el mercado de accesorios. La presión de los costes impulsó a los proveedores a estandarizar diseños de referencia que abarcan desde la gama básica hasta la de lujo, reutilizando ópticas y diseños de PCB.
Los disruptores emergentes explotan la diferenciación de la IA. Helm.ai demostró una simulación basada en IA generativa que reduce drásticamente el tiempo de validación, lo que resulta atractivo para los fabricantes de equipos originales (OEM) que buscan vehículos definidos por software. Universidades y startups investigan sensores de visión neuromórfica, que prometen un consumo de energía considerablemente menor, clave para las arquitecturas totalmente eléctricas. A medida que el hardware tradicional se mercantiliza, la creación de valor se desplaza hacia el software de percepción y los servicios de datos, lo que redefine las líneas de competencia en el mercado de cámaras para automóviles.
Líderes de la industria de cámaras automotrices
-
Garmin Ltd.
-
Continental AG
-
Panasonic Corporation
-
magna internacional inc.
-
Soluciones de movilidad de Bosch
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Magna International anunció que se le adjudicó un programa de sistema de monitoreo de conductor y ocupantes (DMS/OMS) con un fabricante europeo de equipos originales (OEM), que utiliza una arquitectura de cámara integrada en el espejo retrovisor. Este logro refuerza la tendencia a integrar sensores interiores en los formatos existentes del habitáculo para simplificar la integración y mejorar la adopción en todos los acabados.
- Diciembre de 2025: Gentex firmó un acuerdo para adquirir VOXX International, ampliando así su presencia en los canales de fabricantes de equipos originales (OEM) y posventa para espejos, componentes electrónicos y productos relacionados con cámaras. Esta fusión fortalece las opciones de distribución y empaquetado de productos en segmentos con alta demanda de modernización, donde la facilidad de instalación y el alcance de la marca influyen en el volumen de ventas.
- Junio de 2025: Visteon comenzó a fabricar sistemas de cámaras de alta resolución y unidades de retroiluminación para pantallas en su planta de Chennai, India, como parte de una expansión de 10 millones de dólares. La producción interna de cámaras facilita la localización de programas OEM y ayuda a reducir los plazos de entrega para el lanzamiento rápido de funciones ADAS.
Alcance del informe del mercado global de cámaras para automóviles
Una cámara automotriz se instala en la parte delantera, trasera o dentro de un vehículo por motivos de seguridad. Los módulos de cámara contienen sensores de imagen que se acoplan con componentes electrónicos en vehículos. El informe de mercado Cámara automotriz cubre las últimas tendencias, el impacto de COVID-19 y los desarrollos tecnológicos en el mercado.
El alcance del informe cubre la segmentación basada en tipo de vehículo, tipo, tecnología, aplicaciones y geografía. Por tipo de vehículo, el mercado está segmentado en vehículos de pasajeros y vehículos comerciales. Por tipo, el mercado está segmentado en cámaras de visualización y cámaras de detección. Por tecnología, el mercado está segmentado en cámaras digitales, infrarrojas y térmicas.
Por aplicación, el mercado está segmentado en ADAS, asistente de estacionamiento y otras aplicaciones. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y el resto del mundo. Para cada segmento, el tamaño y la previsión del mercado se basan en el valor (miles de millones de USD).
Por tipo de vehículo
| Vehículo de pasajeros |
| Vehículos comerciales ligeros |
| Vehículos comerciales medianos y pesados |
Por tipo de cámara
| Visualización (envolvente/trasera/delantera/interior) |
| Cámaras de detección/estéreo |
por Tecnología
| Digital (CMOS) |
| Infrarrojos (NIR) |
| Térmica (LWIR) |
por Aplicación
| Asistencia de estacionamiento |
| Sistemas avanzados de asistencia al conductor (ADAS) |
| Monitoreo del conductor y seguridad de la cabina |
Por canal de ventas
| Instalado por OEM |
| Aftermarket |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos comerciales ligeros | ||
| Vehículos comerciales medianos y pesados | ||
| Por tipo de cámara | Visualización (envolvente/trasera/delantera/interior) | |
| Cámaras de detección/estéreo | ||
| por Tecnología | Digital (CMOS) | |
| Infrarrojos (NIR) | ||
| Térmica (LWIR) | ||
| por Aplicación | Asistencia de estacionamiento | |
| Sistemas avanzados de asistencia al conductor (ADAS) | ||
| Monitoreo del conductor y seguridad de la cabina | ||
| Por canal de ventas | Instalado por OEM | |
| Aftermarket | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de cámaras para automóviles?
El tamaño del mercado de cámaras para automóviles será de USD 9.79 mil millones en 2026 y se proyecta que alcance los USD 15.31 mil millones para 2031.
¿Qué segmento está creciendo más rápido?
Los sistemas de monitoreo del conductor y seguridad en la cabina son las aplicaciones de más rápido crecimiento, expandiéndose a una CAGR del 15.62 % durante 2026-2031.
¿Cuántas cámaras llevará un vehículo medio en 2031?
Los pronósticos de la industria de Sony sugieren que el promedio aumentará a alrededor de 12 cámaras por vehículo para el año fiscal 2027-2028, frente a las 8 de 2025.
¿Qué regulaciones son las más influyentes?
El Reglamento General de Seguridad II de la UE, el mandato AEB de los EE. UU. y las revisiones NCAP 2024 de China impulsan en conjunto la mayor parte de los nuevos requisitos de instalación de cámaras.
¿Por qué las cámaras térmicas están ganando terreno?
Las unidades LWIR térmicas pueden detectar peatones en la oscuridad y en condiciones climáticas adversas, lo que ayuda a los fabricantes de equipos originales (OEM) a cumplir con los estrictos objetivos de rendimiento de AEB durante la noche.
¿Es el mercado de accesorios una oportunidad significativa?
Sí. Aunque hoy representa solo el 13.10% de las ventas, el canal de posventa está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 14.95%, a medida que los vehículos más antiguos se equipan con cámaras de tablero y kits de vista de 360 grados.


