

Tamaño y participación en el mercado de acabados de cromo para automóviles
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.42 mil millones |
| Tamaño del mercado (2031) | USD 5.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.53% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de acabados de cromo para automóviles realizado por Mordor Intelligence
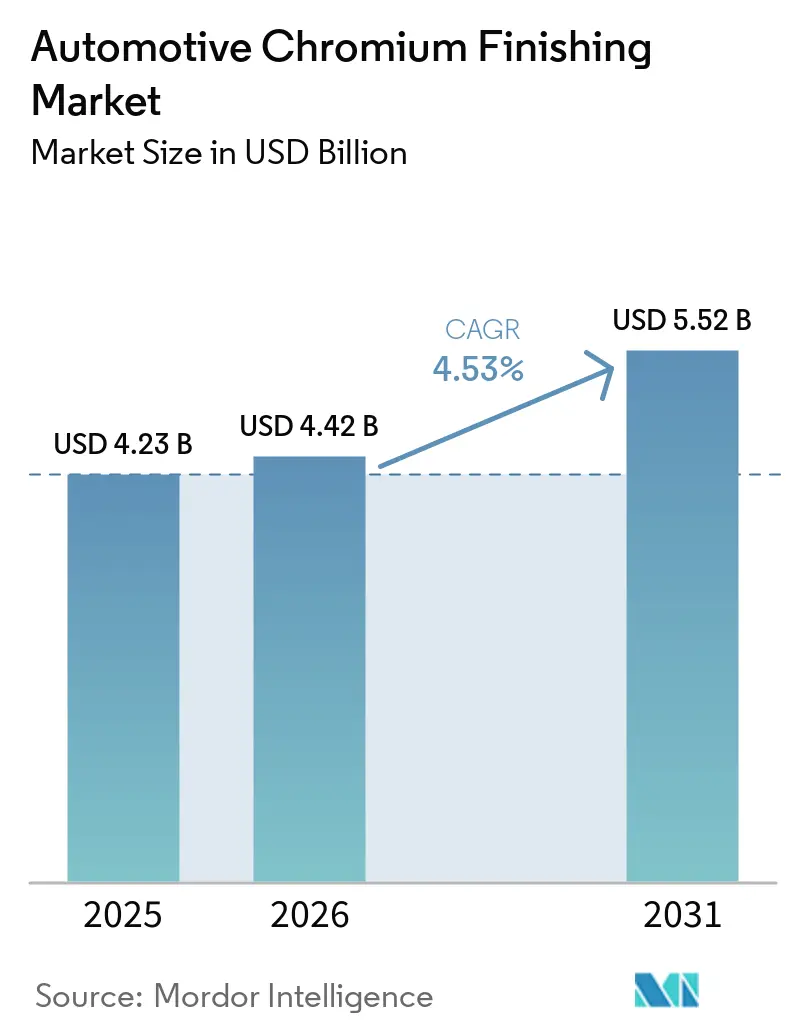
El mercado de acabados de cromo para automóviles alcanzó un valor de 4.23 millones de dólares en 2025 y se estima que crecerá de 4.42 millones de dólares en 2026 a 5.52 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.53 % durante el período de pronóstico (2026-2031). La sólida recuperación de la producción de vehículos, el aumento de la producción de vehículos eléctricos (VE) y la transición obligatoria a sistemas de cromo trivalente impulsan esta expansión constante. Los fabricantes de automóviles siguen especificando acabados cromados de alta calidad en exteriores e interiores, ya que el cromo sigue siendo el indicador visual más potente de artesanía e identidad de marca. La adopción paralela de la deposición física de vapor (PVD) permite a los fabricantes cumplir con las regulaciones cada vez más estrictas, manteniendo al mismo tiempo el característico aspecto brillante que los consumidores asocian con el lujo. Entre los obstáculos para el crecimiento se incluyen la volatilidad del precio del cromo, las actualizaciones de equipos que requieren una gran inversión de capital y la aceleración de los plazos regulatorios en California y la Unión Europea.
Conclusiones clave del informe
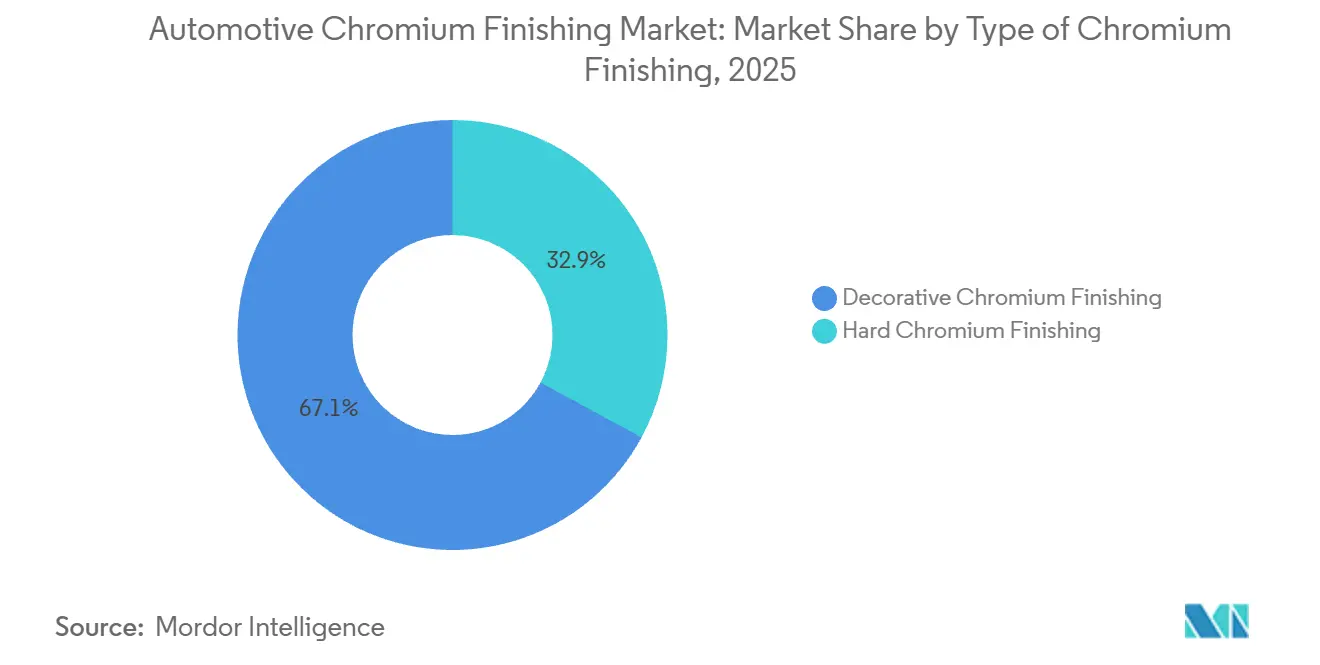
- En cuanto al tipo de acabado cromado, el cromo decorativo representó el 67.13 % de la cuota de mercado de acabados cromados para automóviles en 2025. Se prevé que el cromo duro crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.95 % hasta 2031.
- Por aplicación, los exteriores de automóviles representaron una cuota del 46.17 % del mercado de acabados de cromo para automóviles en 2025 y mostrarán la expansión más rápida con una tasa de crecimiento anual compuesta del 5.18 % hasta 2031.
- En cuanto al material del sustrato, los plásticos acapararon el 46.81% del mercado de acabados de cromo para automóviles en 2025, mientras que los sustratos de aluminio registraron la mayor tasa de crecimiento anual compuesta (CAGR) con un 6.14% hasta 2031.
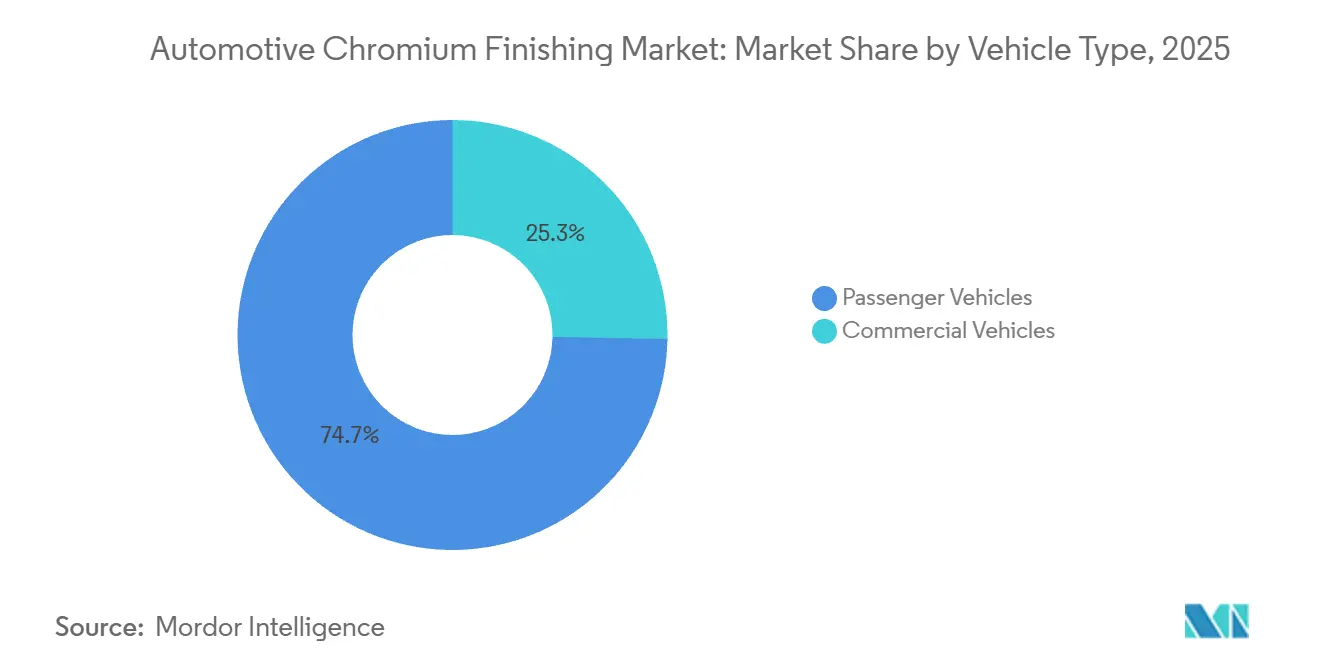
- Por tipo de vehículo, los turismos lideraron con el 74.66% de la cuota de mercado del acabado de cromo para automóviles en 2025, y registrarán una tasa de crecimiento anual compuesta (CAGR) del 5.34% durante el período previsto.
- Por tecnología, la galvanoplastia hexavalente representó una cuota del 68.24 % en 2025, pero la galvanoplastia trivalente es el subsegmento de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.48 % hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 43.86% del mercado en 2025 y se espera que experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.83% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de acabados de cromo para automóviles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estética exterior de primera calidad | + 1.0% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Mandatos del OEM para Cr trivalente y PVD | + 0.7% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Plásticos ligeros revestidos en acabados OEM | + 0.6% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Corto plazo (≤ 2 años) |
| Repunte en la fabricación de vehículos tras la pandemia | + 0.4% | Global, liderado por Asia-Pacífico | Corto plazo (≤ 2 años) |
| Molduras cromadas iluminadas para vehículos eléctricos | + 0.4% | Centros globales de vehículos eléctricos, en las primeras etapas de los segmentos premium | Largo plazo (≥ 4 años) |
| Carcasas de sensores con acabado cromado para ADAS L3+ | + 0.3% | América del Norte, UE, Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de estética exterior de primera calidad
El cromado brillante continúa elevando la percepción de los vehículos y permite a los fabricantes de automóviles justificar precios premium. Las marcas de lujo especifican pilas trivalentes multicapa que reducen el uso de metal a la vez que preservan una reflectividad profunda, y los fabricantes de equipos originales del mercado masivo agregan cromo selectivo a las parrillas y marcos de ventanas para aumentar el valor percibido. El segmento de Carrocerías Exteriores y Estructuras de Magna International generó USD 17.0 mil millones en ventas durante 2024, manteniendo un margen EBIT ajustado del 7.5 por ciento a pesar de los obstáculos del fin de vida del programa, lo que subraya la demanda sostenida de servicios de acabado exterior en los proveedores de nivel 1. Los patrones de compra pospandemia se inclinaron hacia modelos de mayor nivel de equipamiento, lo que aumentó el contenido de cromo por vehículo incluso cuando los reguladores restringieron el uso de electrolitos heredados. Los tratamientos mejorados con láser, como Signocrom de Huf Group, permiten tonalidades específicas de la marca dentro de una capa de cromo, lo que demuestra que la innovación es incremental en lugar de disruptiva [1] “Signocrom Process Enables Multicolor Chrome,” Huf Group, huf-group.com . Por lo tanto, una demanda estética sólida garantiza la estabilidad del volumen mientras el sector experimenta cambios tecnológicos.
Mandatos de los fabricantes de equipos originales (OEM) para cromo trivalente y PVD (interiores sin PFAS)
La medida actualizada de control de tóxicos en el aire de California bloquea los nuevos permisos de cromo hexavalente a partir de 2024 y exige que los talleres decorativos se conviertan al cromo trivalente para 2030 [2] “Medida de control de tóxicos en el aire para el cromado”, Junta de Recursos del Aire de California, carb.ca.gov . La UE publicó un borrador de restricciones que apuntan a una reducción anual de emisiones de 17 toneladas, y los principales grupos de vehículos tienen fechas límite internas entre 2025 y 2027. El Grupo de Trabajo de Electrochapado del Automotive Industry Action Group, compuesto por Ford, General Motors, Toyota y proveedores de nivel 1, incluidos MacDermid Enthone y Flex-N-Gate, se centra explícitamente en reemplazar el cromo hexavalente con cromo trivalente y eliminar los PFAS en el acabado cromado decorativo para abordar la exposición a carcinógenos y la seguridad en el lugar de trabajo.
Adopción de plásticos revestidos ligeros en acabados OEM
Las normativas sobre reducción de peso y eficiencia de combustible impulsan la sustitución de sustratos metálicos por plásticos de ingeniería galvanizados en aplicaciones de revestimiento exterior e interior. El proceso NeoLink® E de Atotech permite el recubrimiento directo de cobre ácido sobre ABS y mezclas de ABS/PC sin capas de níquel químico ni de níquel/cobre, lo que reduce el consumo de paladio y los pasos del proceso, al tiempo que cumple con los estándares de calidad automotriz globales. Los plásticos galvanizados ofrecen un ahorro de peso del 40 al 60 % en comparación con sus equivalentes de acero estampado en marcos de parrilla, manijas de puertas y emblemas, lo que contribuye directamente al cumplimiento de las normas de emisiones de CO₂ promedio de la flota en Europa y a las normas CAFE en Norteamérica, impulsando así el crecimiento del mercado de acabados de cromo para la industria automotriz.
Repunte pospandémico en la fabricación mundial de vehículos
La producción mundial de vehículos ligeros repuntó entre 2024 y 2026, lo que restableció la demanda de acabados de cromo después de que las interrupciones en la producción de semiconductores y en la cadena de suministro redujeran la producción entre 2021 y 2023. Los envíos consolidados de Stellantis alcanzaron 1.4 millones de unidades en el primer trimestre de 2026, un 12 % más que el año anterior, con aumentos en Norteamérica (+17 %), Europa ampliada (+12 %) y Oriente Medio y África (+11 %).[ 3 ]"Stellantis informa de envíos consolidados estimados de 1.4 millones de unidades en el primer trimestre de 2026, un 12 % más que el año anterior", Stellantis, stellantis.com.La recuperación de la producción de SUV y camionetas en Norteamérica —segmentos con mayor contenido de cromo por vehículo— beneficia desproporcionadamente los acabados decorativos cromados. Por el contrario, los segmentos de autos compactos y vehículos eléctricos de gama básica en Europa y China utilizan menos acabados cromados, lo que modera el aumento general en la intensidad de estos acabados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibiciones globales del cromo hexavalente | -0.9% | California, UE, Reino Unido | Corto plazo (≤ 2 años) |
| Volatilidad del precio del cromo y riesgo del ferrocromo | -0.5% | Segmentos globales sensibles a los costos | Mediano plazo (2-4 años) |
| Sustitutos de capa transparente autocurativos | -0.4% | Norteamérica, Europa, modelos premium | Largo plazo (≥ 4 años) |
| Alto CAPEX para líneas PVD de alto consumo energético | -0.3% | Global, impacta a los proveedores más pequeños | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de las prohibiciones globales sobre el cromo hexavalente
Las restricciones regulatorias sobre los compuestos de cromo hexavalente están reduciendo el mercado potencial para las químicas de galvanoplastia tradicionales y obligando a conversiones de procesos que requieren una gran inversión de capital. La propuesta de la ECHA de abril de 2025 para restringir las sustancias de cromo(VI) en virtud del Anexo XVII de REACH se centra en la galvanoplastia sobre sustratos metálicos y plásticos con tres opciones regulatorias: la más estricta (RO3) impone límites de exposición de los trabajadores de 0.1–0.5 µg/m³ (TWA de 8 horas), emisiones atmosféricas de 0.025 kg/año y vertidos al agua de 0.15 kg/año, lo que podría provocar importantes cierres de la industria debido a los costes de adaptación.
Volatilidad del precio del cromo y riesgo de suministro de ferrocromo
Los costos de la materia prima de cromo presentan una volatilidad estructural impulsada por la concentración de la oferta, la producción intensiva en energía y el papel dominante de China en el refinado de ferrocromo y la demanda de acero inoxidable. Los datos del Servicio Geológico de Estados Unidos muestran que los precios del ferrocromo alcanzaron un máximo de 3.19 USD por libra (contenido de cromo) en 2022, cayeron a 2.55 USD en 2023 y disminuyeron aún más hasta un estimado de 1.80 USD en 2024, lo que refleja el exceso de oferta de acero inoxidable chino y la débil demanda de la construcción. Los precios del cromo metálico siguieron una trayectoria similar: 7.20 USD por libra (peso bruto) en 2022, 5.05 USD en 2023 y 5.60 USD por libra (peso bruto) estimados para 2024, lo que ilustra una volatilidad persistente que complica la fijación de precios de los contratos a largo plazo para el mercado de acabado de cromo automotriz.
Análisis de segmento
Por tipo de acabado de cromo: el predominio decorativo impulsa la prima estética
En 2025, el cromo decorativo representó una participación significativa del 67.13 % en el mercado de acabados de cromo para automóviles. Las proyecciones indican un crecimiento constante con una tasa de crecimiento anual compuesta (CAGR) del 4.95 % hasta 2031, lo que subraya su papel fundamental en la definición de la imagen exterior de la marca. Este segmento se beneficia directamente del aumento del tamaño de las parrillas de los SUV y de la integración de la iluminación en los elementos cromados, factores que contribuyen a una mayor necesidad de superficie. Las empresas de acabado emplean técnicas de rectificación por inversión de pulsos para reducir el espesor del metal y lograr una microrrugosidad más definida, lo que garantiza la conservación del brillo incluso bajo la luz solar directa. Si bien el cromo duro representa un segmento menor, sigue siendo esencial para aplicaciones como vástagos de pistón, pistas de rodamientos y placas de refrigeración de baterías, donde el rendimiento tribológico es un factor determinante. Las recientes innovaciones en cromo duro microfisurado han mejorado la vida útil a la fatiga en un 25 %, impulsando su adopción en los ejes de transmisión de próxima generación.
Los proveedores de cromo decorativo están consolidando cada vez más sus operaciones para incorporar servicios de diseño propios. También están desarrollando capas PVD con colores personalizados que replican la apariencia del cobre o el aluminio anodizado en capas ultrafinas. Esta capacidad ha atraído a las empresas emergentes de vehículos eléctricos, que a menudo buscan acabados distintivos pero carecen de la infraestructura necesaria para invertir en talleres de pintura. Paralelamente, los especialistas en cromo duro buscan diversificarse ofreciendo servicios combinados de reparación y recubrimiento para componentes de transmisión remanufacturados, mitigando así el impacto de la disminución en el volumen de producción de motores de combustión interna. En conjunto, estos dos segmentos fortalecen el mercado de acabados de cromo para automóviles. Sin embargo, la capacidad del segmento decorativo para equilibrar el atractivo estético con la sostenibilidad garantiza su posición como principal motor de valor dentro de la cadena de suministro.
Por aplicación: Los exteriores lideran la estrategia de posicionamiento premium
En 2025, los exteriores de automóviles representaron el 46.17 % del mercado de acabados cromados para automóviles, con una CAGR proyectada del 5.18 %. Este crecimiento se atribuye a la creciente prevalencia de las parrillas de los SUV y a la creciente adopción de las barras de fascia iluminadas. Los proveedores ahora entregan grandes parrillas de ABS pre-cromadas equipadas con ventanas de radar integradas. Esta innovación optimiza el proceso de producción, minimizando la necesidad de subconjuntos adicionales posteriores por parte de los fabricantes de equipos originales (OEM). El uso de técnicas híbridas de recubrimiento dentro del molde permite rociar cromo sobre inserciones de plástico caliente, eliminando la necesidad de herramientas y pasos de corte adicionales. Los detalles cromados interiores también han ganado protagonismo, con características como perillas de la consola, anillos de ventilación y biseles de palanca de cambios que se han convertido en estándar incluso en crossovers convencionales, aumentando así el contenido de cromo por cabina.
Las aplicaciones del cromo también se están expandiendo a nivel de componentes. Las placas térmicas de las baterías y los estatores de horquilla ahora requieren recubrimientos delgados y duros para resistir los refrigerantes dieléctricos. Lograr la paridad de peso con el aluminio sigue siendo esencial. Para satisfacer este requisito, se están utilizando recubrimientos de cromo duro trivalente. Estos recubrimientos proporcionan resistencia a la corrosión con un espesor que es un 50 % menor que el del cromo duro tradicional, optimizando así el espacio disponible. La demanda constante de molduras exteriores decorativas, junto con los crecientes requisitos funcionales de los sistemas de propulsión eléctrica, garantiza una amplia gama de aplicaciones dentro del mercado de acabados de cromo para automóviles.
Por material de sustrato: el dominio de los plásticos se une a la innovación del aluminio
En 2025, los sustratos plásticos representaron el 46.81 % del mercado de acabados de cromo para la industria automotriz, ofreciendo una flexibilidad de diseño significativa. Las empresas de acabado utilizan la pulverización catódica a baja temperatura sobre sustratos de ABS, lo que evita la deformación por calor y garantiza su relevancia continua. Mientras tanto, el aluminio, con una tasa de crecimiento anual compuesta (CAGR) del 6.14 %, está consolidando su importancia en carcasas de baterías, carcasas de motores y barras de refuerzo estructurales, al proporcionar un equilibrio entre conductividad y reducción de peso. Proveedores como JFE Steel han introducido láminas de aluminio termotratables que integran capas de adhesión trivalente sin necesidad de grabado con ácido crómico, reduciendo así el tiempo de preparación en un 15 %.
Aunque el acero sigue siendo un material clave para los refuerzos de parachoques de gran tamaño, su cuota de mercado está disminuyendo, ya que los fabricantes de equipos originales se centran en la reducción de peso en preparación para la normativa de emisiones Euro 7. Los sustratos compuestos y de fibra de vidrio están ganando terreno en las barras de techo y los alerones, tratados con activación por plasma para cumplir con la norma de prueba de niebla salina de 720 horas. Esta creciente variedad de materiales beneficia a los aplicadores que combinan eficazmente bastidores flexibles, tanques multiquímicos e inspección óptica automatizada en una única celda operativa.
Por tipo de vehículo: los vehículos de pasajeros dominan y lideran el crecimiento
En 2025, los modelos de pasajeros representaron una participación dominante del 74.66 % del mercado de acabados cromados para automóviles. Se prevé que lideren el mercado con una sólida tasa de crecimiento anual compuesta (CAGR) del 5.34 % hasta 2031. Los SUV compactos, que utilizan embellecedores cromados en los faros y en el pilar C para un toque de lujo, son la base de este volumen. Mientras tanto, los sedanes eléctricos, con sus detalles iluminados en los estribos, impulsan un aumento anual del 8 % en el uso de cromo por vehículo. Las furgonetas comerciales, aunque menos numerosas, dependen del cromo duro para los pivotes de la suspensión y los ejes de toma de fuerza, lo que garantiza un tiempo de actividad prolongado de la flota. Con la legislación regional que impulsa el transporte de mercancías con cero emisiones, los camiones eléctricos ahora incorporan placas de refrigeración cromadas. Estas placas desempeñan un papel crucial en la estabilización de la temperatura de la batería bajo cargas pesadas, aumentando así la demanda funcional.
De cara al futuro, el crecimiento de los autobuses eléctricos comerciales sugiere un cambio del cromo decorativo tradicional a las bandas PVD de colores. Estas bandas, en sintonía con la imagen corporativa de la ciudad, podrían reducir el volumen de cromo estético, pero prometen recubrimientos especiales de mayor margen. La dinámica del segmento revela que, si bien los vehículos de pasajeros marcarán las tendencias decorativas, las plataformas comerciales están a la vanguardia de las innovaciones en cromo duro.
Por tecnología: la transición trivalente se acelera a pesar del predominio hexavalente
El recubrimiento electrolítico hexavalente aún controlaba el 68.24 % de la cuota de mercado del acabado de cromo para automóviles en 2025 debido a líneas de producción consolidadas y una uniformidad de color inigualable. Sin embargo, el marco regulatorio ha catalizado una tasa de crecimiento anual compuesta (CAGR) del 6.48 % para los baños de acabado de cromo trivalente . Las formulaciones modernas presentan depósitos de 0.5 micras que superan las pruebas de corrosión CASS, cumpliendo con las especificaciones OEM Clase A sin el uso de ánodos de plomo. Los proveedores de primer nivel modernizan las celdas existentes con jaulas de ánodo y filtración revisada en lugar de realizar una inversión en un nuevo proyecto, lo que reduce los plazos de amortización. Mientras tanto, la PVD crece a un ritmo de dos dígitos a partir de una base pequeña, ya que los LED en las piezas cromadas exigen la nitidez de borde óptico que solo la pulverización catódica puede proporcionar.
Algunos acabadores combinan químicas, aplicando un impacto trivalente y sellando con una capa superior transparente pulverizada para añadir resistencia a las huellas dactilares. En el futuro, podrían combinarse líneas trivalentes acuosas para piezas pequeñas de gran volumen y PVD para piezas de gran tamaño, lo que preserva la escalabilidad y satisface los objetivos estéticos. El predominio hexavalente se erosiona a mediados de la década, pero sigue siendo irremplazable para cavidades profundas de alta penetración hasta que avancen las químicas trivalentes basadas en aditivos.
Análisis geográfico
Mercado de acabados de cromo para la industria automotriz en la región Asia-Pacífico
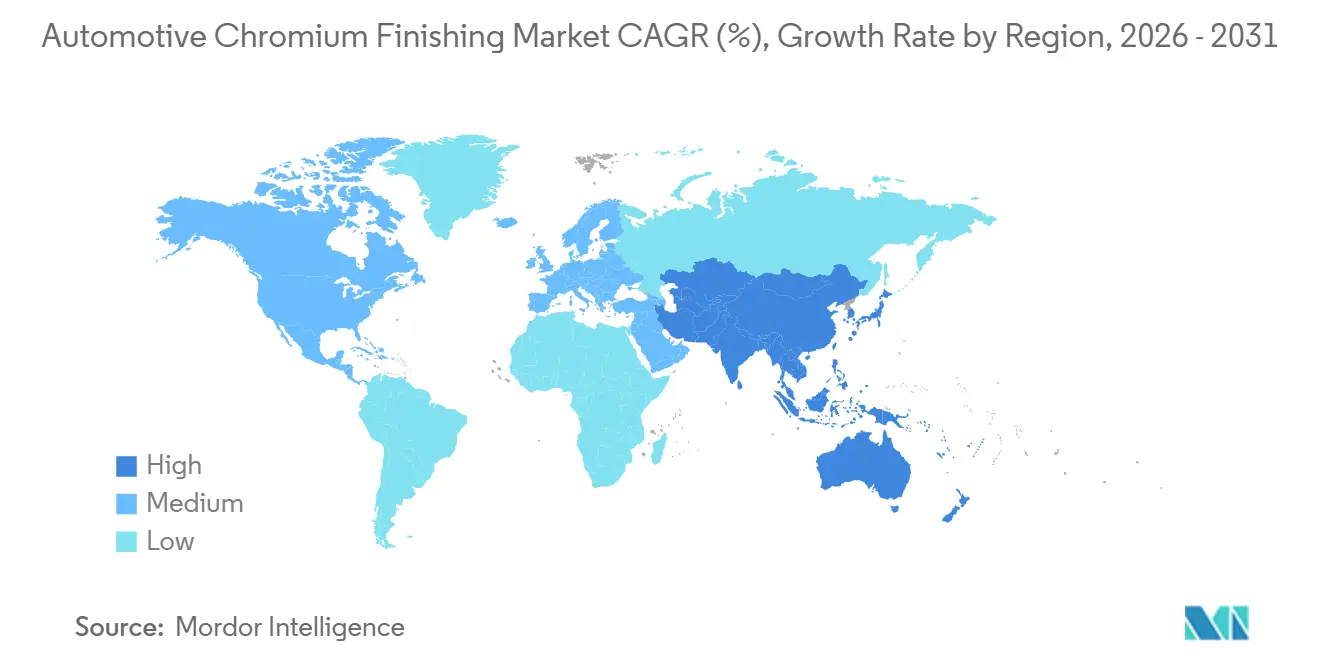
En 2025, la región de Asia-Pacífico representó el 43.86 % de la demanda mundial y se proyecta que experimente una tasa de crecimiento anual compuesta (TCAC) del 5.83 % hasta 2031. China, con una producción de más de 30 millones de unidades, abastece tanto al mercado local como al de exportación, facilitando operaciones en múltiples turnos para celdas de recubrimiento de ABS decorativo en Guangdong y Jiangsu. Los proveedores japoneses, líderes en el avance del cromo duro con microfisuras para varillas hidráulicas, están canalizando sus innovaciones a talleres subcontratados en la ASEAN. En India, los parques industriales centrados en pintura y recubrimiento cerca de Pune están atrayendo el interés tanto de marcas nacionales como de empresas occidentales de vehículos eléctricos, todas con el objetivo de localizar el suministro de acabados. Las políticas públicas mantienen un equilibrio al integrar salvaguardias ambientales con subvenciones prácticas para la conversión, lo que permite a las plantas de recubrimiento transitar a baños trivalentes sin detener las operaciones.
Mercado de acabados de cromo para automóviles en Norteamérica y Europa
América del Norte, impulsada por los avances tecnológicos, está experimentando importantes cambios regulatorios y de mercado. California está acelerando la transición a métodos trivalentes, mientras que los proveedores canadienses están certificando proactivamente productos químicos libres de PFAS para asegurar contratos con los Tres Grandes de Detroit. Aunque Stellantis, la empresa matriz de Chrysler, ha eliminado gradualmente el cromo para sus próximas marcas de turismos, tanto las camionetas RAM como Jeep siguen requiriendo un alto grado de acabado brillante, lo que resulta en una estrategia de producto divergente. Estados Unidos también está presenciando nuevas inversiones en materias primas de cromo, como lo demuestra la reciente aprobación de la planta nacional de AMG, cuyo objetivo es reducir la dependencia de las importaciones. Europa, sin embargo, está lidiando con regulaciones cada vez más estrictas. Las revisiones propuestas al reglamento REACH podrían imponer una clasificación SVHC general a las aplicaciones decorativas de cromo hexavalente. En respuesta, los fabricantes de recubrimientos alemanes están realizando importantes inversiones en celdas PVD multimillonarias, complementadas con módulos de recuperación de energía, para cumplir con los mandatos de presupuesto de carbono. Si bien los fabricantes de equipos originales escandinavos están explorando tendencias de diseño sin cromo, la demanda de cromo sigue siendo fuerte en los sedanes premium tradicionales. Los centros de galvanoplastia de Europa del Este, que ofrecen soluciones rentables, abastecen a Alemania y Francia, pero para acceder a los fondos de modernización respaldados por la UE es necesario demostrar el cumplimiento de las normas trivalentes.
Mercado de acabados de cromo para automóviles en Oriente Medio, África y Sudamérica
En Oriente Medio y África, el sector automotriz está experimentando una expansión desde sus modestos inicios. Los proveedores turcos suministran parrillas cromadas tanto para ensamblajes locales como para repuestos en Europa Occidental. Tras enfrentar dificultades relacionadas con la escasez de virutas, Sudamérica se está estabilizando, y los acabadores brasileños están adoptando métodos trivalentes en consonancia con las normativas locales, que han adoptado los estándares de la UE. En general, el mercado de acabados de cromo para automóviles se está configurando según los marcos regulatorios específicos de cada región y la evolución de las preferencias de los vehículos.
Panorama competitivo
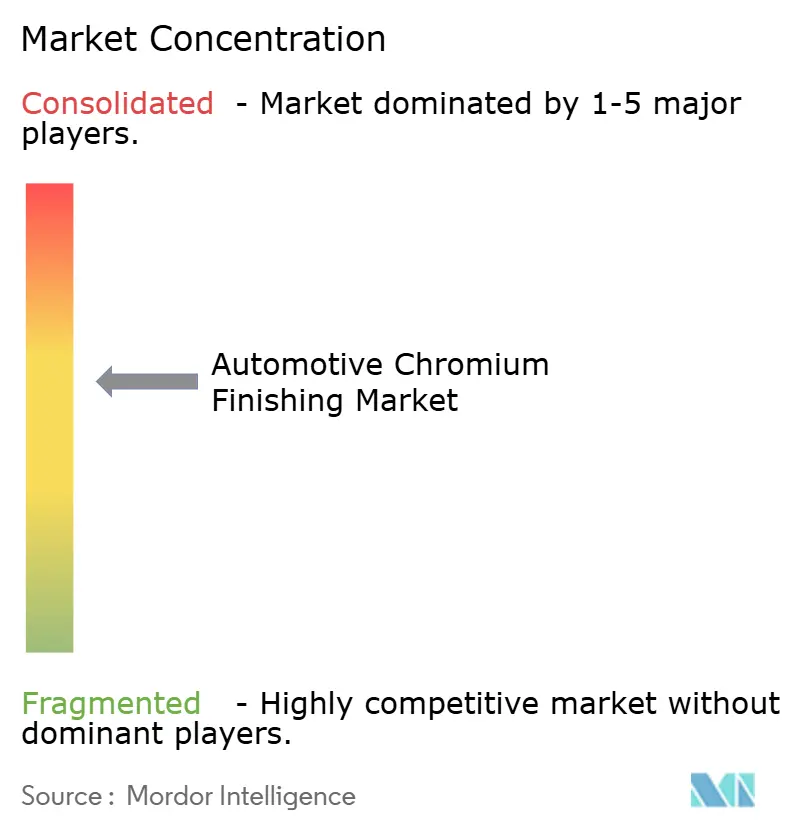
El mercado de acabados de cromo para automóviles está experimentando una consolidación, aunque se mantiene moderadamente fragmentado. SRG Global, Atotech y MacDermid Enthone representan, en conjunto, una cuota de mercado significativa. Estas empresas se distinguen por ofrecer soluciones como kits de conversión llave en mano y laboratorios metalúrgicos integrados. En un desarrollo estratégico, Quaker Houghton invirtió 153 millones de dólares en Dipsol en 2024, ampliando su cartera de electrolitos trivalentes y estableciendo presencia en el mercado asiático. Asimismo, la adquisición de CoverFlexx Group por parte de Axalta por 285 millones de dólares pone de manifiesto el enfoque del sector en lograr economías de escala y diversificar sus capacidades de ingeniería de superficies mediante la incorporación de tecnologías especializadas de PVD y recubrimiento de cromo.
Las futuras hojas de ruta tecnológicas se centran cada vez más en procesos húmedos libres de PFAS y técnicas de pulverización catódica de gran superficie. En enero de 2025, MacDermid Enthone publicó una guía técnica que confirmaba que su nueva línea trivalente libre de PFAS cumplía con las especificaciones de corrosión de las normas ASTM hexavalentes anteriores, lo que le valió rápidamente el respaldo de los fabricantes de equipos originales (OEM). Oerlikon ha logrado avances significativos al invertir en cámaras de 2.5 metros de diámetro equipadas con mapeo de espesor controlado por IA, lo que ha resultado en una reducción del 20 % en el tiempo de ciclo.
Las instalaciones regionales más pequeñas se enfrentan a limitaciones de capital, lo que impulsa a muchas a buscar empresas conjuntas con proveedores de productos químicos que ofrecen paquetes de financiación. La planta de ferrocromo de AMG en Estados Unidos refleja una tendencia hacia la integración vertical, lo que garantiza un suministro estable de materias primas para las redes de galvanoplastia propias. Los nuevos participantes de la industria de la pintura están promoviendo recubrimientos transparentes de alto brillo como alternativas al cromo. Sin embargo, la calidad óptica y el atractivo de lujo de los recubrimientos metálicos auténticos siguen ofreciendo una ventaja competitiva. En general, la dinámica competitiva del mercado está determinada por factores como el cumplimiento normativo, la proximidad a los clientes y la integración de los ecosistemas de productos químicos y equipos, en lugar de estar influenciada únicamente por las estrategias de precios.
Líderes de la industria del acabado de cromo automotriz
-
SRG Global
-
Atotech (Instrumentos MKS)
-
Soluciones industriales MacDermid Enthone
-
AkzoNobel
-
Industrias PPG, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: BMW Group eliminará los detalles cromados de su próxima gama de vehículos eléctricos Neue Klasse, lo que supone un importante cambio de diseño. Los nuevos modelos sustituirán los elementos cromados tradicionales por detalles de diseño iluminados, como las parrillas delanteras con forma de riñón que brillan en la oscuridad.
- Abril de 2025: AMG Critical Materials aprobó una inversión de 15 millones de dólares en abril de 2025 para construir una planta de producción de cromo metálico en New Castle, Pensilvania, EE. UU. La planta producirá alrededor de 6,500 toneladas de cromo metálico al año, lo que contribuirá a las cadenas de suministro industriales nacionales.
Alcance del informe sobre el mercado global de acabados de cromo para automóviles
El informe de mercado sobre acabados de cromo para automóviles está segmentado por tipo de acabado de cromo (acabados de cromo decorativos y acabados de cromo duro), aplicación (interiores de automóviles, exteriores de automóviles y más), material del sustrato (acero, aluminio y más), tipo de vehículo (vehículos de pasajeros y vehículos comerciales), tecnología (galvanoplastia hexavalente, galvanoplastia trivalente y deposición física de vapor (PVD)) y geografía.
| Acabado decorativo de cromo |
| Acabado de cromo duro |
| Interiores Automotrices |
| Exteriores de automóviles |
| Componentes automotrices |
| Acero |
| Aluminio: |
| Plásticos |
| Otros materiales |
| Vehículo de pasajeros |
| Vehículos Comerciales |
| Galvanoplastia – Hexavalente |
| Galvanoplastia – Trivalente |
| Deposición física de vapor (PVD) |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de acabado de cromo | Acabado decorativo de cromo | |
| Acabado de cromo duro | ||
| por Aplicación | Interiores Automotrices | |
| Exteriores de automóviles | ||
| Componentes automotrices | ||
| Por material de sustrato | Acero | |
| Aluminio: | ||
| Plásticos | ||
| Otros materiales | ||
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos Comerciales | ||
| por Tecnología | Galvanoplastia – Hexavalente | |
| Galvanoplastia – Trivalente | ||
| Deposición física de vapor (PVD) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de acabado cromado automotriz?
El tamaño del mercado de acabado de cromo automotriz alcanzó los USD 4.42 mil millones en 2026 y se proyecta que aumente a USD 5.52 mil millones para 2031.
¿Qué región lidera el mercado de acabado de cromo automotriz?
La región de Asia-Pacífico representa el 43.86% de la cuota de mercado y registra la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.83%, debido a la producción de vehículos a gran escala y a las cadenas de suministro integradas.
¿Por qué los fabricantes de automóviles están cambiando al cromo trivalente?
Los electrolitos trivalentes cumplen con las estrictas regulaciones de California y la UE, eliminan los riesgos cancerígenos de los hexavalentes y ahora igualan el rendimiento frente a la corrosión tradicional.
¿Qué sustrato crece más rápido para el acabado cromado?
Las piezas de aluminio registran una CAGR del 6.14 %, ya que las carcasas de las baterías de los vehículos eléctricos y las carcasas de los motores necesitan superficies ligeras, térmicamente conductoras y protegidas contra la corrosión.


