

Tamaño y participación en el mercado de recubrimientos automotrices
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
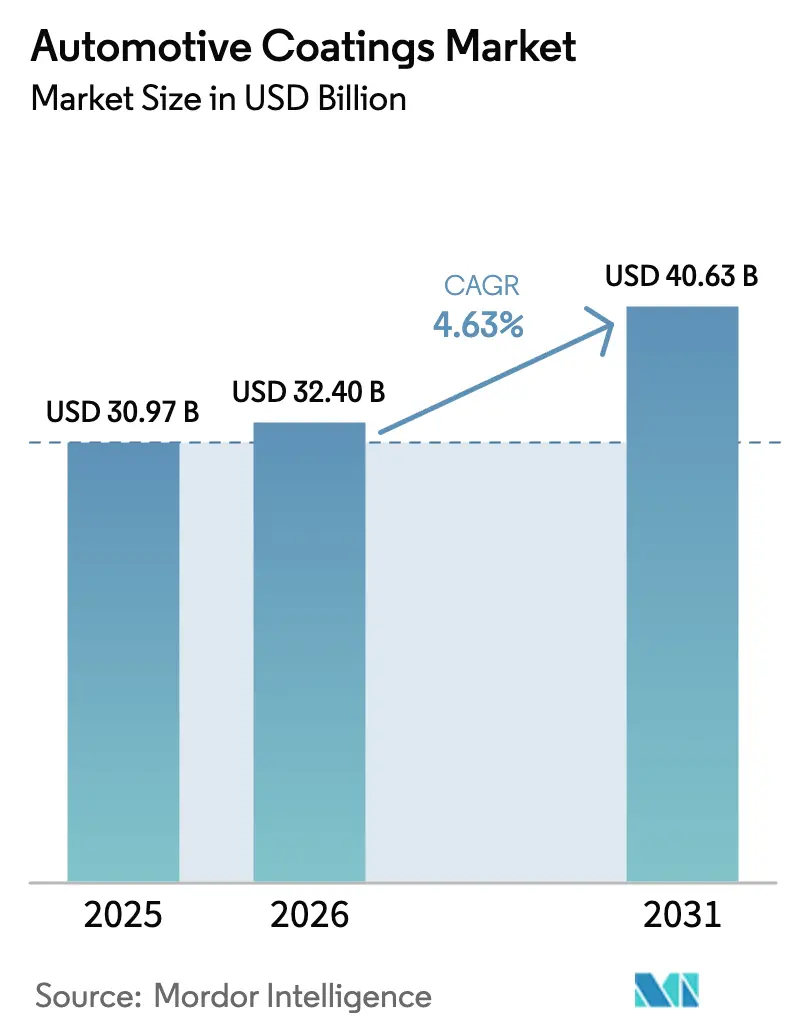
| Tamaño del mercado (2026) | USD 32.40 mil millones |
| Tamaño del mercado (2031) | USD 40.63 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.63% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
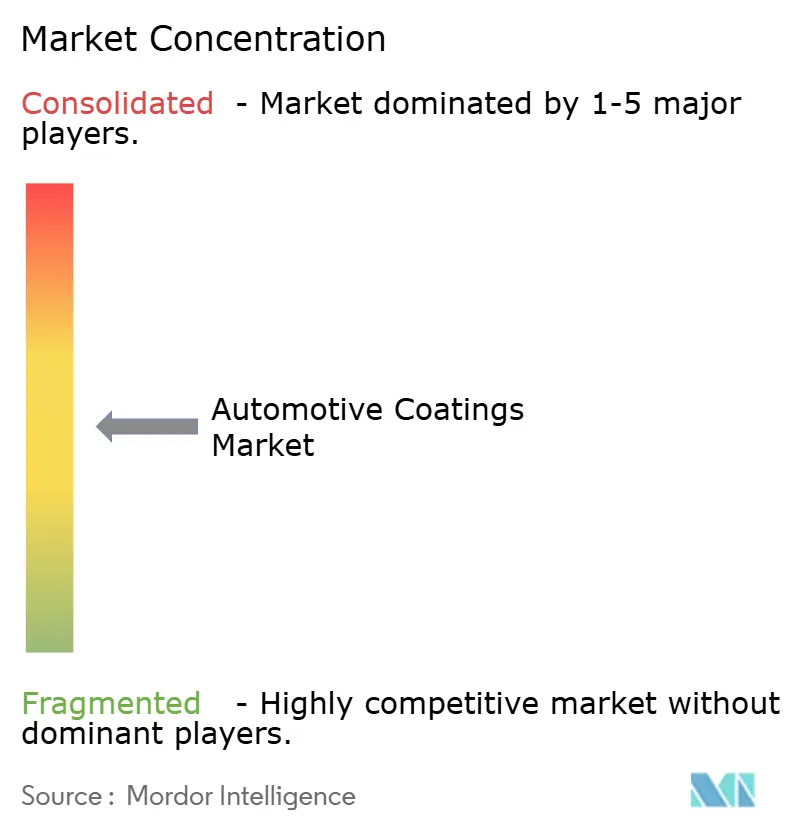
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos automotrices por Mordor Intelligence
Se espera que el tamaño del mercado de recubrimientos automotrices crezca de USD 30.97 mil millones en 2025 a USD 32.40 mil millones en 2026 y alcance los USD 40.63 mil millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 4.63% durante el período 2026-2031. El aumento de la producción de vehículos, la aceleración de los programas de vehículos eléctricos y las limitaciones más estrictas para los compuestos orgánicos volátiles están redefiniendo la demanda hacia productos químicos a base de agua y en polvo, mientras que las capas especializadas de gestión térmica crean nuevos grupos de valor para los diseños de paquetes de baterías. Los proveedores están invirtiendo en plantas regionales en Asia-Pacífico para localizar la capacidad a base de agua y reducir los costos logísticos, una estrategia que también los protege de las fluctuaciones de las materias primas relacionadas con el dióxido de titanio y las materias primas petroquímicas. Las plataformas de patinetas para vehículos eléctricos reducen la superficie pintada en cerca de un 15% por unidad, pero los recubrimientos de nitruro de aluminio y con relleno cerámico, con mayor margen de beneficio, compensan parcialmente la pérdida de volumen. Al mismo tiempo, la financiación vinculada a la sostenibilidad obliga a los formuladores de pinturas a documentar reducciones mensurables de compuestos orgánicos volátiles o arriesgarse a asumir mayores costos de endeudamiento, lo que reduce la brecha entre el cumplimiento ambiental y los precios competitivos.
Conclusiones clave del informe
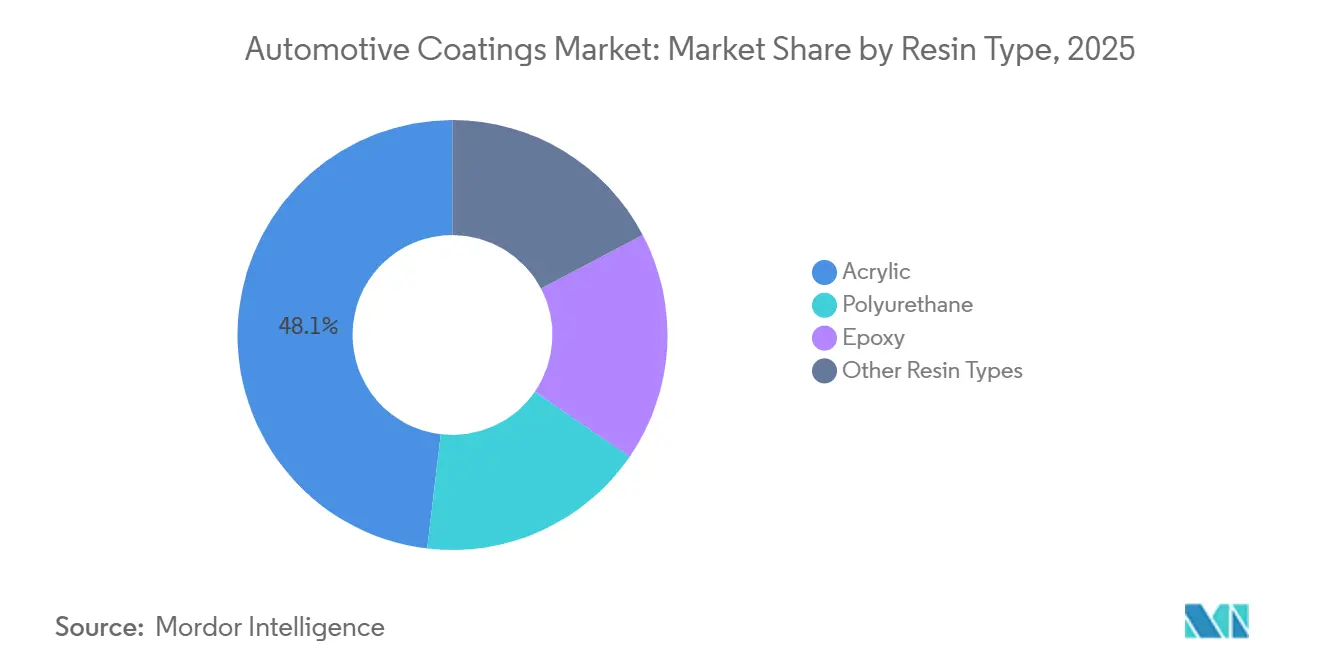
- Por tipo de resina, el acrílico lideró con el 48.12% de la participación de mercado de recubrimientos automotrices en 2025, mientras que se proyecta que el poliuretano registre la CAGR más rápida del 5.04% hasta 2031.
- Por tecnología, los solventes representaron el 70.21% del volumen de 2025, pero se pronostica que los polvos se expandirán a una CAGR del 4.97% entre 2026 y 2031.
- Por capa de recubrimiento, la capa transparente capturó el 34.66 % de los ingresos en 2025 y E-Coat está avanzando a una CAGR del 4.99 % hasta 2031.
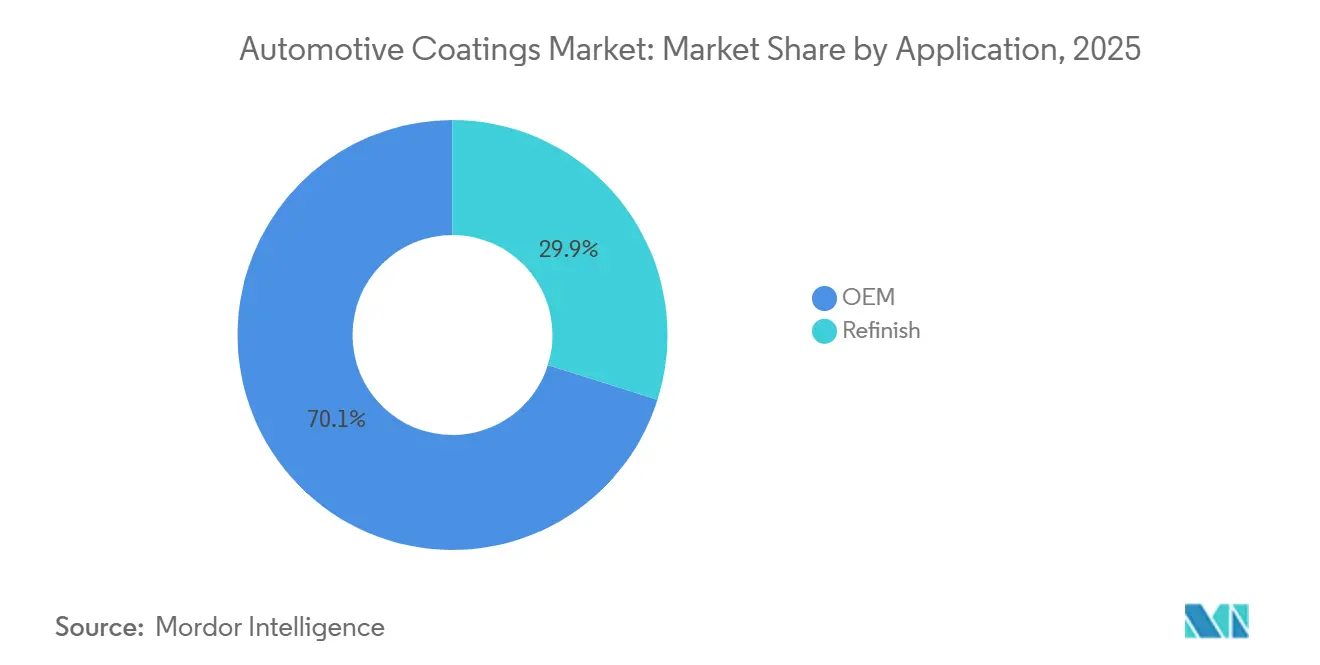
- Por aplicación, el OEM representó el 70.13% de la demanda en 2025 y se prevé que crezca a una CAGR del 5.04% hasta 2031.
- Por geografía, Asia-Pacífico dominó con un 58.89 % de ingresos en 2025 y está en camino de alcanzar una CAGR del 6.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos automotrices
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente repunte de la producción mundial de vehículos | + 1.2% | Global, con el núcleo de APAC representando el 60% del volumen incremental | Corto plazo (≤ 2 años) |
| Cambio hacia sistemas a base de agua y en polvo para cumplir con los límites de contenido orgánico volátil | + 1.5% | América del Norte y la UE lideran; la adopción en Asia-Pacífico se acelera después de 2027 | Mediano plazo (2-4 años) |
| Aumento de la demanda de recubrimientos específicos para vehículos eléctricos para la gestión térmica de baterías | + 0.9% | Núcleo de APAC (China, Corea del Sur), propagación a América del Norte | Mediano plazo (2-4 años) |
| Recuperación de los volúmenes de reparación de colisiones en mercados maduros | + 0.3% | América del Norte y la UE; impacto limitado en APAC | Corto plazo (≤ 2 años) |
| Financiamiento vinculado a la sostenibilidad: vinculando las tasas de interés a la intensidad del contenido orgánico volátil del taller de pintura | + 0.5% | UE y América del Norte; emergentes en mercados selectos de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente repunte de la producción mundial de vehículos
La producción mundial de vehículos ligeros se recuperó hasta los 92.5 millones de unidades en 2024 y se prevé que supere los 95 millones para 2026, a medida que disminuye la escasez de semiconductores y se incorpora nueva capacidad. China entregó 31.28 millones de unidades, mientras que India y Japón sumaron en conjunto más de 14 millones de unidades, consolidando el dominio de Asia-Pacífico. Cada vehículo consume entre 3 y 5 kilogramos de recubrimientos, entre las capas de electrorrecubrimiento, imprimación, capa base y capa transparente, lo que traduce el aumento de la producción directamente en mayores volúmenes de recubrimiento. El programa de incentivos vinculados a la producción de la India, de 3500 millones de dólares, acelera la inversión de Maruti Suzuki, Hyundai y Tata Motors, que añadirá aproximadamente 180 000 toneladas métricas de demanda incremental para 2027. El ensamblaje en el sudeste asiático se está expandiendo a medida que las empresas cubren el riesgo de la cadena de suministro, lo que impulsa a los proveedores a establecer plantas de mezcla localizadas para reducir los aranceles y los plazos de entrega.
Cambio hacia sistemas a base de agua y en polvo para cumplir con los límites de contenido orgánico volátil
La Fase II de las Normas Nacionales de Emisión de Contaminantes Atmosféricos Peligrosos de los Estados Unidos limita las emisiones a 420 gramos por litro para imprimaciones y 250 gramos por litro para capas de acabado a partir de enero de 2025, mientras que la Directiva 2004/42/CE de la Unión Europea impone límites aún más estrictos para sistemas de dos componentes [1] Agencia de Protección Ambiental de los Estados Unidos, “Regla Final de la Fase II de NESHAP”, epa.gov . Los sustitutos a base de agua emiten entre un 60 y un 80 % menos de compuestos orgánicos volátiles por metro cuadrado, y los recubrimientos en polvo eliminan completamente los disolventes, lo que ayuda a los talleres de pintura a mantenerse por debajo de los límites del presupuesto de carbono corporativo. PPG Industries registró un crecimiento de ingresos del 8 % en sus líneas automotrices a base de agua durante 2024, compensando completamente las disminuciones en la demanda de productos a base de disolventes. La norma china GB 24409-2020 obliga a los formuladores nacionales a rediseñar los sistemas de resina o arriesgarse a perder las aprobaciones de los fabricantes de equipos originales, y la inversión se está desplazando hacia líneas a base de agua a gran escala en Jiangsu y Guangdong. La tecnología de recubrimiento transparente en polvo aún carece de un acabado de Clase A en los paneles exteriores, pero los recientes avances de Axalta en películas delgadas reducen esta brecha, lo que hace viable su adopción en nichos de mercado como los marcos de las puertas y el interior del maletero.
Aumento de la demanda de recubrimientos específicos para vehículos eléctricos para la gestión térmica de baterías
Las celdas de iones de litio deben operar dentro de un estrecho margen de 20-40 °C, y los ciclos de carga rápida suelen alcanzar temperaturas superiores a los 60 °C. Los recubrimientos de nitruro de aluminio, con una conductividad térmica de 150-180 W/mK, reducen la temperatura máxima de la celda hasta en 10 °C en cargas de 350 kW, lo que prolonga la vida útil y mantiene los límites de garantía. BYD produjo 4.27 millones de vehículos de nueva energía en 2024, lo que impulsó la demanda inmediata de estas capas especiales, mientras que LG Energy Solution y Samsung SDI han estandarizado los recubrimientos con relleno cerámico en celdas cilíndricas para garantizar su rendimiento. Los proveedores están dedicando líneas de producción en Incheon, Ulsan y Shenzhen, obteniendo márgenes superiores que superan en un 30-50 % a los de las capas transparentes convencionales.
Recuperación de los volúmenes de reparación de colisiones en mercados maduros
Las millas recorridas en Estados Unidos repuntaron hasta los 3.26 billones en 2024, pero la mayor frecuencia de siniestros totales impulsó a las aseguradoras a desguazar vehículos con sistemas avanzados de asistencia al conductor en lugar de repararlos. Los productos de repintado de curado rápido ahora reducen el tiempo de cabina de cuatro horas a 90 minutos, lo que permite a los talleres aumentar la productividad y compensar parcialmente la disminución de las reclamaciones. El barniz transparente de curado a temperatura ambiente de Axalta para 2024 elimina la necesidad de cabinas con calefacción, lo que reduce las facturas de energía de los talleres en un 40 % y mejora el flujo de caja de los operadores independientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites estrictos de exposición a disolventes e isocianatos | -0.8% | Global, con la UE y América del Norte aplicando los umbrales más estrictos | Mediano plazo (2-4 años) |
| Precios volátiles de las materias primas basadas en petroquímicos | -0.6% | A nivel mundial, los formuladores de Asia-Pacífico se enfrentan a la mayor sensibilidad al costo de los insumos. | Corto plazo (≤ 2 años) |
| Plataformas de patinetas EV que reducen el área de la superficie pintada | -0.4% | Asia Pacífico y América del Norte lideran la adopción de vehículos eléctricos; la UE les sigue | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Límites estrictos de exposición a disolventes e isocianatos
La Administración de Seguridad y Salud Ocupacional de los Estados Unidos limita la exposición al diisocianato de tolueno a 0.02 ppm y al diisocianato de difenilmetano a 0.005 ppm, lo que obliga a las cabinas de pintura a mejorar la ventilación de extracción local y proporcionar protección respiratoria [2] Administración de Seguridad y Salud Ocupacional de los Estados Unidos, “Límites de exposición al isocianato”, osha.gov . El Reglamento de Clasificación, Etiquetado y Envasado de la UE exige además declaraciones de peligro en los productos que contienen isocianatos, lo que impulsa a los proveedores hacia resinas de poliuretano con bajo contenido de monómero libre que cuestan entre un 10 y un 15 % más y ofrecen un menor contenido de sólidos. Un estudio del Instituto Nacional para la Seguridad y Salud Ocupacional de 2024 encontró que entre el 5 y el 10 % de los pintores de automóviles desarrollan sensibilización en un plazo de cinco años incluso cuando se utiliza equipo de protección personal, lo que acelera la sustitución por sistemas de reticulación a base de agua.
Precios volátiles de las materias primas basadas en petroquímicos
Los precios del dióxido de titanio fluctuaron un 25% entre principios de 2023 y finales de 2024, y los niveles promedio se mantienen un 18% por encima de los valores base de 2019, lo que reduce los márgenes brutos de los formuladores más pequeños que carecen de contratos de suministro a largo plazo. Las resinas epoxi y de poliuretano, que replican los precios del crudo Brent, sufrieron fluctuaciones intertrimestrales del 12% al 18% durante 2024, cuando el petróleo de referencia se cotizó entre 70 y 95 dólares por barril. La división de recubrimientos de BASF reportó una erosión de margen de 150 puntos básicos en 2023, a pesar de los recargos trimestrales sobre los precios, lo que ilustra la dificultad de trasladar los costos a través de los ciclos de precios de los fabricantes de equipos originales (OEM).
Análisis de segmento
Por tipo de resina: el poliuretano gana terreno mientras persiste el predominio del acrílico
Las resinas acrílicas representaron el 48.12% de los ingresos en 2025, pero se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.04% para los sistemas de poliuretano hasta 2031, ya que los fabricantes de equipos originales (OEM) buscan capas transparentes resistentes a los arañazos sin pérdidas de masa en las estructuras eléctricas de batería. Las capas transparentes de poliuretano ofrecen una dureza de lápiz de 2H-3H, aproximadamente un 30% superior a la de sus equivalentes acrílicos, y mantienen un brillo superior al 85% tras 2,000 horas de envejecimiento acelerado. Las resinas epoxi siguen siendo la opción preferida para imprimaciones de electrorrecubrimiento gracias a su deposición uniforme en geometrías complejas, como las carcasas de baterías.
La adopción del poliuretano se acelera en China a medida que BYD y NIO buscan posicionarse en el segmento premium, mientras que el epoxi de baja temperatura de cocción a 140 °C de Eastman Chemical amplía su adopción en plataformas con alto contenido de aluminio. Esta gama diversificada de resinas preserva la flexibilidad del suministro y protege al mercado de recubrimientos automotrices de las fluctuaciones en las materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: los recubrimientos en polvo ganan terreno a medida que se erosiona la participación de los solventes
Las pinturas a base de solventes representaron el 70.21 % del volumen de 2025, pero las limitaciones regulatorias ya están orientando las líneas de pintura globales hacia alternativas a base de agua y en polvo, lo que posiciona al polvo para una tasa de crecimiento anual compuesta (TCAC) del 4.97 % hasta 2031. Las capas base a base de agua ahora cubren casi todas las nuevas líneas en América del Norte y Europa, logrando una producción de compuestos orgánicos volátiles entre un 60 % y un 80 % menor y ofreciendo paridad de color con una orientación de escamas metálicas que rivaliza con los sistemas a base de solventes.
India, el Sudeste Asiático y Sudamérica aún dependen de los recubrimientos a base de solventes debido a la alta humedad y el limitado control climático que dificultan el curado de los recubrimientos a base de agua. La absorción de polvo aumenta en Europa para chasis de vehículos comerciales, donde la resistencia al desconchado supera al acabado de Clase A, mientras que el barniz en polvo de película fina de Axalta, que alcanza espesores de 40-50 µm con más de 90 brillos, amplía la gama de sustratos direccionables. Los proveedores capaces de adaptarse a diferentes productos químicos e invertir en cabinas con control de humedad obtendrán beneficios futuros en el mercado de recubrimientos para automoción.
Por capa de recubrimiento: el recubrimiento electrónico se expande para carcasas de baterías
Los barnices transparentes lideraron los ingresos con un 34.66 % en 2025, pero las imprimaciones e-coat superarán a otras con una tasa de crecimiento anual compuesta (TCAC) del 4.99 % hasta 2031, ya que las baterías de patinetas se desplazan más cerca de los residuos de la carretera y requieren películas epóxicas uniformes de 15-25 µm para los grados de corrosión ISO 12944 C5-M. Los tres procesos húmedo sobre húmedo que omiten los pasos de evaporación ahorran 18 minutos por vehículo, y las instalaciones de Rivian en Illinois muestran un ahorro de capital de 12 millones de dólares en comparación con las cabinas tradicionales.
Los barnices autoreparables con aditivos hidrofóbicos mantienen ángulos de contacto con el agua por debajo de 10 grados, lo que reduce la frecuencia de lavado y mantiene un alto brillo. La tecnología de microcápsulas de Akzo Nobel se refluye a temperatura ambiente en 24 horas, una innovación que se perfila como un producto premium en el mercado de recubrimientos automotrices para acabados exteriores.
Por aplicación: el OEM supera al repintado
Los fabricantes de equipos originales (OEM) absorbieron el 70.13 % de la demanda en 2025 y se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 5.04 % hasta 2031, impulsada por el aumento del ensamblaje global. Por otro lado, el repintado disminuyó en 2024, ya que las aseguradoras declararon siniestros totales los vehículos equipados con sensores costosos. PPG registró un aumento del 8 % en los ingresos por recubrimientos OEM en 2024, impulsado por volúmenes de base agua que cumplen con los límites de emisiones de Norteamérica y Europa.
La resiliencia del repintado ahora depende de la química de curado rápido y la igualación digital del color, que reducen el tiempo de cabina a 60-90 minutos y aumentan la precisión de la primera aplicación al 98 %. Los operadores con múltiples talleres negocian descuentos por volumen que reducen los márgenes de los distribuidores, lo que impulsa la consolidación y la inversión en tecnología en la industria de recubrimientos automotrices para mantener la competitividad.
Análisis geográfico
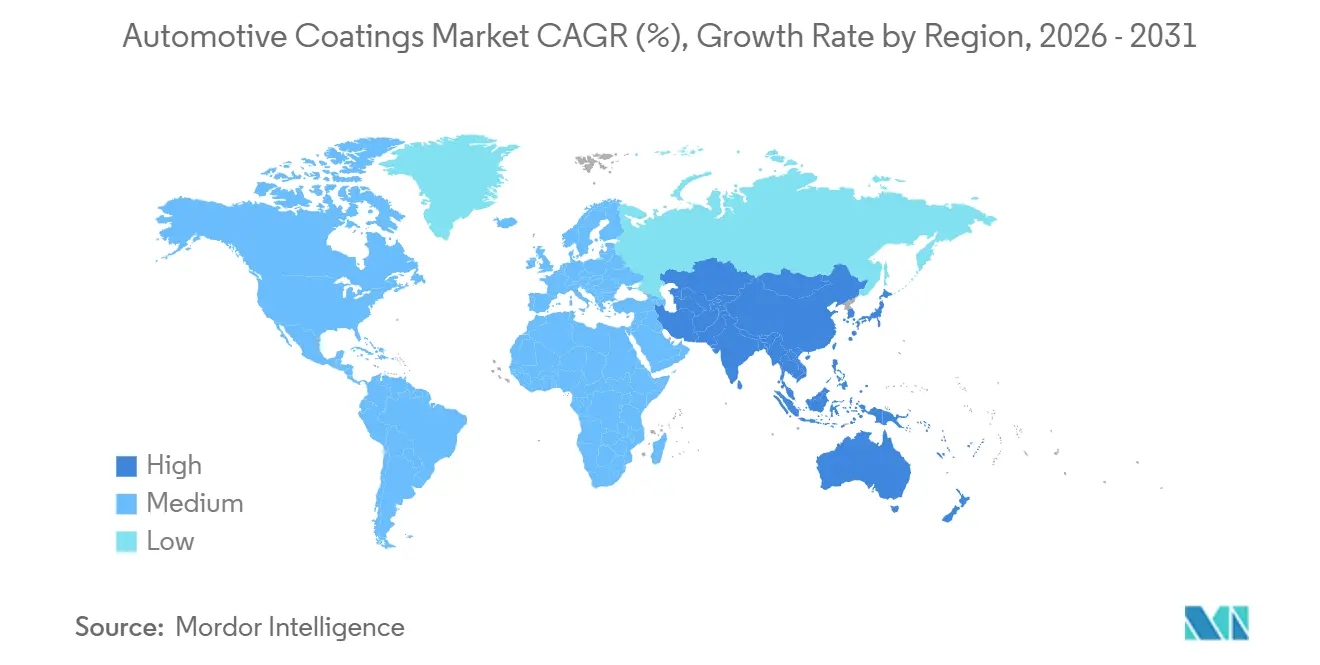
Asia-Pacífico contribuyó con el 58.89 % de los ingresos de 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 6.12 % gracias a la producción de 31.28 millones de unidades de China, el fondo de incentivos de 3.5 millones de dólares de la India y la diversificación del Sudeste Asiático, que atrae al ensamblaje de fabricantes de equipos originales (OEM). El límite de compuestos orgánicos volátiles (COV) de China, de 670 g/L, impulsa la reformulación hacia productos a base de agua, y la integración vertical de BYD le otorga poder de negociación en cuanto a precios y especificaciones. Las principales empresas surcoreanas de baterías solicitan películas de nitruro de aluminio, lo que les permite crear nichos de mercado con altos márgenes de beneficio en el mercado de recubrimientos automotrices.
En Norteamérica, la expansión de la plataforma Ultrium y la expansión de Tesla en Texas impulsan el crecimiento de los fabricantes de equipos originales (OEM), pero el repintado sigue bajo presión debido a la elevada frecuencia de pérdidas totales. La producción en México impulsa la capacidad local, y PPG opera tres plantas para evadir aranceles y dar servicio a las líneas de Ford, General Motors y Stellantis en tiempo real. Canadá impulsa la adopción de productos a base de agua bajo las normas provinciales sobre compuestos orgánicos volátiles, lo que impulsa a los pequeños proveedores a realizar mejoras de capital.
En Europa, la Directiva 2004/42/CE impone límites de emisiones estrictos, y el bono de sostenibilidad de Volkswagen hace que las métricas de compuestos orgánicos de baja volatilidad sean imprescindibles en los contratos con proveedores. Los planes nórdicos de pasar a ventas 100% cero emisiones para 2030 impulsan la demanda de recubrimientos de gestión térmica. Sudamérica, Oriente Medio y África contribuyeron en menor medida, pero crecen más rápido que el promedio mundial, ya que Brasil impulsa los híbridos de combustible flexible y Arabia Saudí financia una marca nacional de vehículos eléctricos que necesita recubrimientos premium para el riesgo de corrosión en el desierto.
Análisis de la cadena de valor
La creación de valor en los recubrimientos automotrices comienza en la fase inicial con materias primas petroquímicas y minerales que se transforman en aglutinantes (acrílico, poliuretano, epoxi), pigmentos y materiales de efecto (dióxido de titanio, mica, escamas de aluminio) y aditivos de rendimiento, seguidos de la formulación, dispersión y mezcla en sistemas de recubrimiento electroforético, imprimación, capa base y capa transparente. Los proveedores de recubrimientos luego califican los productos mediante pruebas de laboratorio y ensayos en línea piloto, un ciclo de validación de 2 a 3 años que puede ralentizar la entrada de nuevos participantes, antes de aumentar la producción para el suministro justo a tiempo a las plantas de ensamblaje. El repintado posventa depende de redes de distribuidores y talleres de carrocería que se centran en tiempos de ciclo rápidos y consistencia de procesos.
La economía de la fase intermedia depende de la proximidad de la planta a los centros de los fabricantes de equipos originales (OEM) y de la localización de líneas especializadas y de productos a base de agua para programas regionales, lo que puede reducir el riesgo logístico y de inventario, al tiempo que optimiza el tiempo de ciclo del taller de pintura. En la fase final, las necesidades de cumplimiento y rendimiento (productos químicos con bajo contenido de COV, curado con bajo tiempo de horneado y espesor de película uniforme) impulsan cada vez más el soporte de servicio y procesos, incluidos los flujos de trabajo de reparación robóticos en talleres de carrocería y los barnices transparentes de bajo consumo energético que reducen la demanda energética de las cabinas de pintura. La cadena sigue siendo sensible a las fluctuaciones de los precios de los insumos, como el dióxido de titanio y las resinas petroquímicas, lo que aumenta el valor del abastecimiento dual para materiales de efecto y los acuerdos de suministro a largo plazo con proveedores clave de materias primas.
Panorama competitivo
Los cinco principales proveedores —PPG Industries, Axalta, BASF, Akzo Nobel y The Sherwin-Williams Company— poseen menos del 60% de participación, lo que ilustra una concentración moderada y un margen para competidores regionales como Nippon Paint Holdings, Kansai Nerolac y KCC Corporation. La competencia se intensifica en el repintado, donde los costos de cambio son mínimos, mientras que los contratos con fabricantes de equipos originales (OEM) obligan a los proveedores a cumplir con rigurosas auditorías ISO 12944 e ISO 14001, lo que implica contratos de tres a cinco años. Las multinacionales amplían su capacidad de producción de pinturas al agua y en polvo en Europa y Norteamérica para cumplir con las normativas sobre compuestos orgánicos volátiles, mientras que las empresas regionales venden líneas de disolventes a menor precio en India y el Sudeste Asiático.
La tecnología es una herramienta estratégica. El sistema de igualación de color con aprendizaje automático de Axalta reduce el desarrollo de fórmulas a 20 minutos, ofreciendo una precisión del 98 % en la primera aplicación e impulsando la productividad del taller. PPG aprovecha su presencia para ubicar centros de producción y servicio cerca de las expansiones de los fabricantes de equipos originales (OEM) en México y Tailandia, acortando los plazos de entrega y cerrando contratos de suministro a varios años. Akzo Nobel patenta barnices autoreparadores que reaccionan a los microarañazos, lo que genera diferenciación de marca y un mayor valor por litro.
Las tendencias de financiación potencian el rendimiento ambiental. Los proveedores que documentan reducciones interanuales en los compuestos orgánicos volátiles obtienen márgenes de crédito preferenciales, mientras que los rezagados se enfrentan a aumentos graduales de cupones. La inversión de 45 millones de dólares de Shanghai Kinlita en Jiangsu rebaja los precios de las multinacionales hasta en un 18 %, lo que aumenta la presión sobre los costes, pero también amplía la transición tecnológica, ya que los fabricantes de equipos originales (OEM) demandan opciones a base de agua a precios de mercados emergentes.
Líderes de la industria de recubrimientos automotrices
Akzo Nobel NV
La compañía Sherwin-Williams
Sistemas de revestimiento de Axalta, LLC
BASF
Industrias PPG Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Axalta anunció innovaciones reconocidas por su personalización bajo demanda, recubrimientos de seguridad para vehículos eléctricos y tecnología de color con inteligencia artificial, incluyendo su recubrimiento para baterías ignífugo Alesta e-PRO FG Black y TintMaster AI. El enfoque de la cartera de productos alinea la diferenciación de productos con las necesidades de protección de los vehículos eléctricos y la adopción de flujos de trabajo digitales en programas de repintado y programas relacionados con fabricantes de equipos originales (OEM).
- Noviembre de 2025: BASF puso en marcha una planta de producción de recubrimientos para fabricantes de equipos originales (OEM) del sector automotriz, altamente automatizada, en sus instalaciones de Münster, Alemania. Esta capacidad adicional permite una fabricación más estable y eficiente de recubrimientos para OEM y refuerza la fiabilidad del suministro regional para los programas de vehículos europeos.
- Agosto de 2024: PPG inició la construcción de una nueva planta de fabricación de pinturas y recubrimientos de 250 000 pies cuadrados en el condado de Loudon, Tennessee, como parte de una inversión de 300 millones de dólares en manufactura avanzada en Norteamérica. Esta ampliación aumenta la capacidad de producción local y reduce los plazos de entrega para los clientes que requieren plazos de entrega ajustados y una calidad constante a gran escala.
Alcance del informe del mercado global de recubrimientos automotrices
El mercado de recubrimientos para automoción abarca los productos utilizados durante la fabricación o reparación de automóviles, como turismos y vehículos comerciales ligeros (VCL), etc., para proteger y decorar la carrocería metálica.
El mercado de recubrimientos automotrices está segmentado por tipo de resina, tecnología, capa, aplicación y geografía. Por tipo de resina, el mercado se divide en poliuretano, epoxi, acrílico y otros tipos de resina. Por tecnología, el mercado se divide en base solvente, base agua y polvo. Por capa, el mercado se segmenta en e-coat, imprimación, capa base y barniz. Por aplicación, el mercado se segmenta en OEM y repintado. El informe también abarca el tamaño del mercado y las previsiones para el mercado de recubrimientos automotrices en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Acrílico |
| Poliuretano |
| Epoxy |
| Otros tipos de resina |
| A base de solvente |
| Llevado por barco |
| Polvo |
| Abrigo limpio |
| E-coat |
| Primer |
| Capa base |
| OEM |
| Reacabar |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por tipo de resina | Acrílico | |
| Poliuretano | ||
| Epoxy | ||
| Otros tipos de resina | ||
| por Tecnología | A base de solvente | |
| Llevado por barco | ||
| Polvo | ||
| Por capa de recubrimiento | Abrigo limpio | |
| E-coat | ||
| Primer | ||
| Capa base | ||
| por Aplicación | OEM | |
| Reacabar | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de recubrimientos automotrices en 2031?
Se prevé que el mercado alcance los 40.63 millones de dólares en 2031, con una tasa compuesta anual del 4.6 % entre 2026 y 2031.
¿Qué región aporta los mayores ingresos a los recubrimientos automotrices?
Asia-Pacífico lidera con el 58.89% de los ingresos globales en 2025 y mantiene el crecimiento regional más rápido.
¿Qué segmento de resina se espera que crezca más rápido?
Se espera que las resinas de poliuretano aumenten a una tasa compuesta anual del 5.04 %, impulsada por la demanda de capas transparentes resistentes a los rayones.
¿Cómo influyen las regulaciones en las elecciones tecnológicas en los recubrimientos?
Las estrictas limitaciones de los compuestos orgánicos volátiles en los Estados Unidos y la Unión Europea están acelerando el cambio de productos químicos basados en solventes a productos químicos basados en agua y en polvo.
¿Cómo afectará la adopción de vehículos eléctricos a la demanda de recubrimientos?
Los vehículos eléctricos crean nuevas necesidades de recubrimientos para la gestión térmica de las baterías, lo que compensa parcialmente la reducción del área de metal pintado en los diseños de chasis de patinetas.


