

Tamaño y participación en el mercado de tableros de instrumentos para automóviles
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
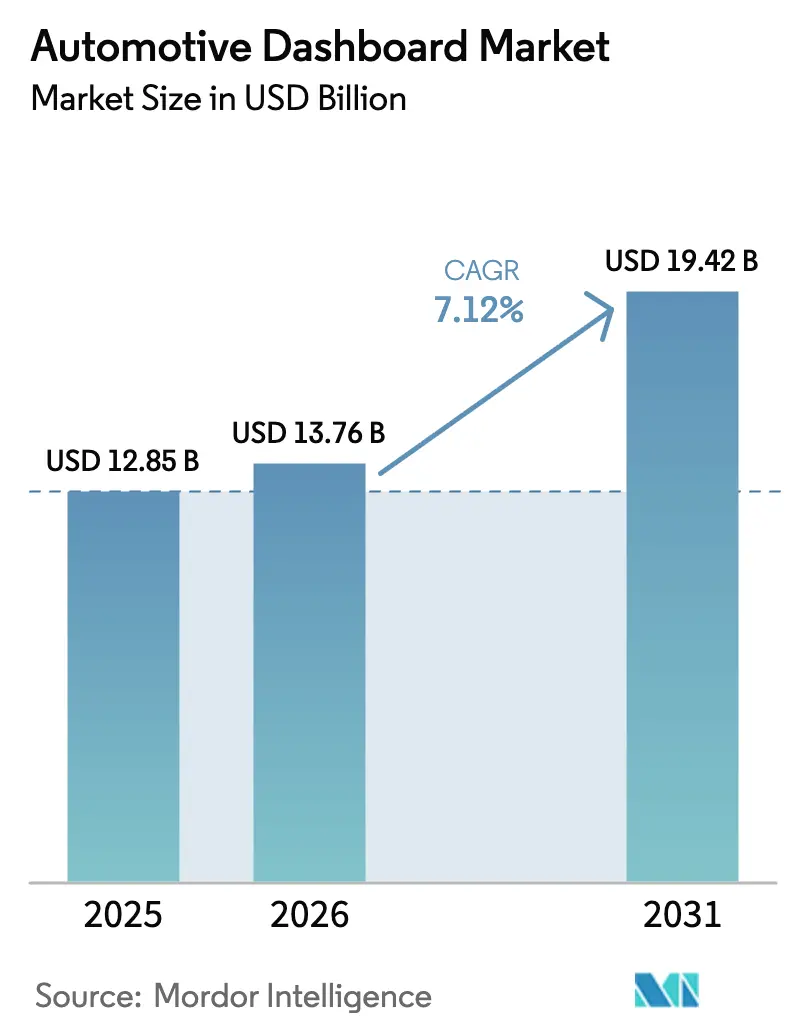
| Tamaño del mercado (2026) | USD 13.76 mil millones |
| Tamaño del mercado (2031) | USD 19.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.12% CAGR |
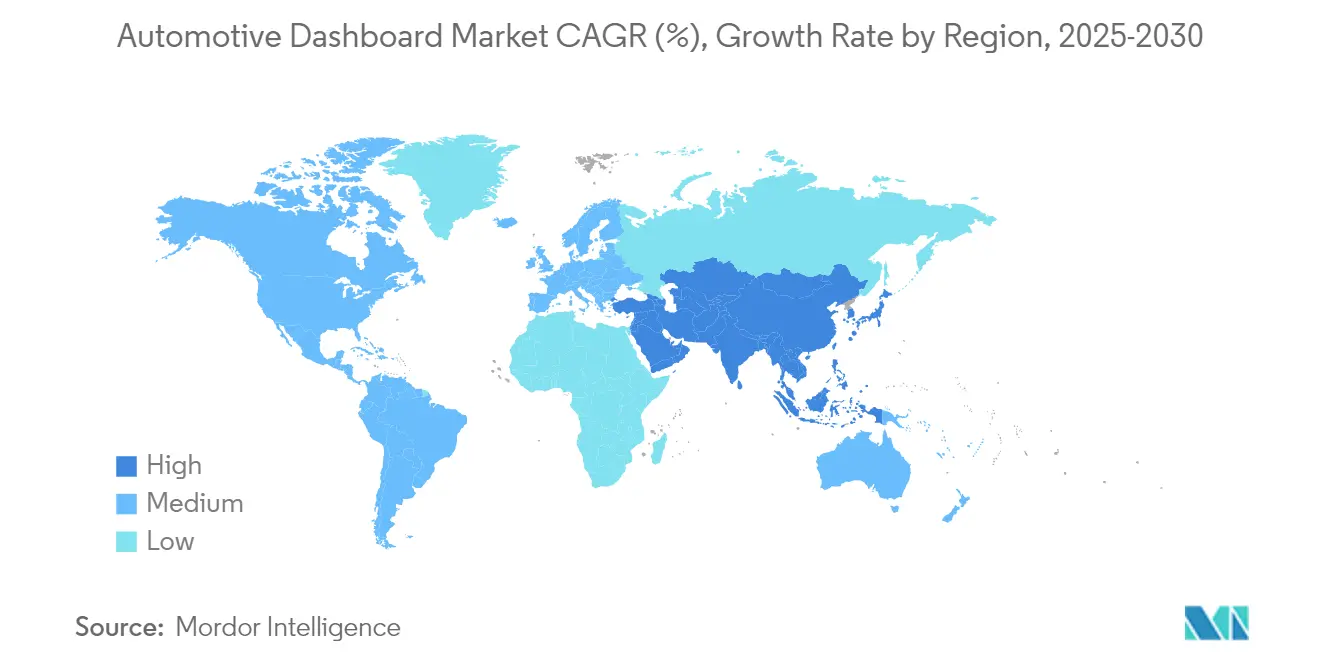
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
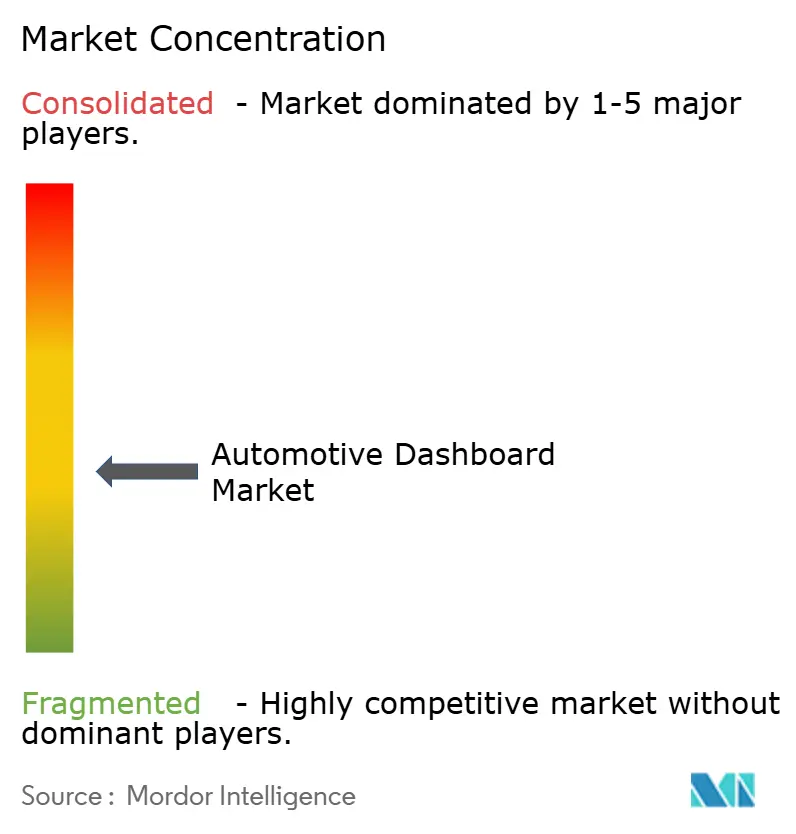
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tableros de instrumentos automotrices por Mordor Intelligence
Se espera que el mercado de tableros de instrumentos para automóviles crezca de 12.85 millones de dólares en 2025 a 13.76 millones de dólares en 2026, y se prevé que alcance los 19.42 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.12% entre 2026 y 2031. Este fuerte impulso proviene de la transición hacia cabinas totalmente digitales, requisitos de seguridad globales más estrictos para la legibilidad de las pantallas y el creciente volumen de vehículos eléctricos, que favorecen los interiores definidos por software. Los fabricantes de equipos originales (OEM) están reemplazando los paneles analógicos con pantallas configurables basadas en arquitecturas de controladores de dominio que reducen la cantidad de unidades de control electrónico y la complejidad del cableado. La región de Asia-Pacífico continúa siendo un pilar de la producción gracias a la capacidad de producción de paneles de visualización en China y a una extensa cadena de suministro local para vehículos eléctricos. Mientras tanto, los tableros de instrumentos híbridos de modo dual, que combinan controles físicos con pantallas táctiles, están ganando terreno a medida que los OEM se preparan para las normativas europeas que requieren acceso táctil a funciones críticas.
Conclusiones clave del informe
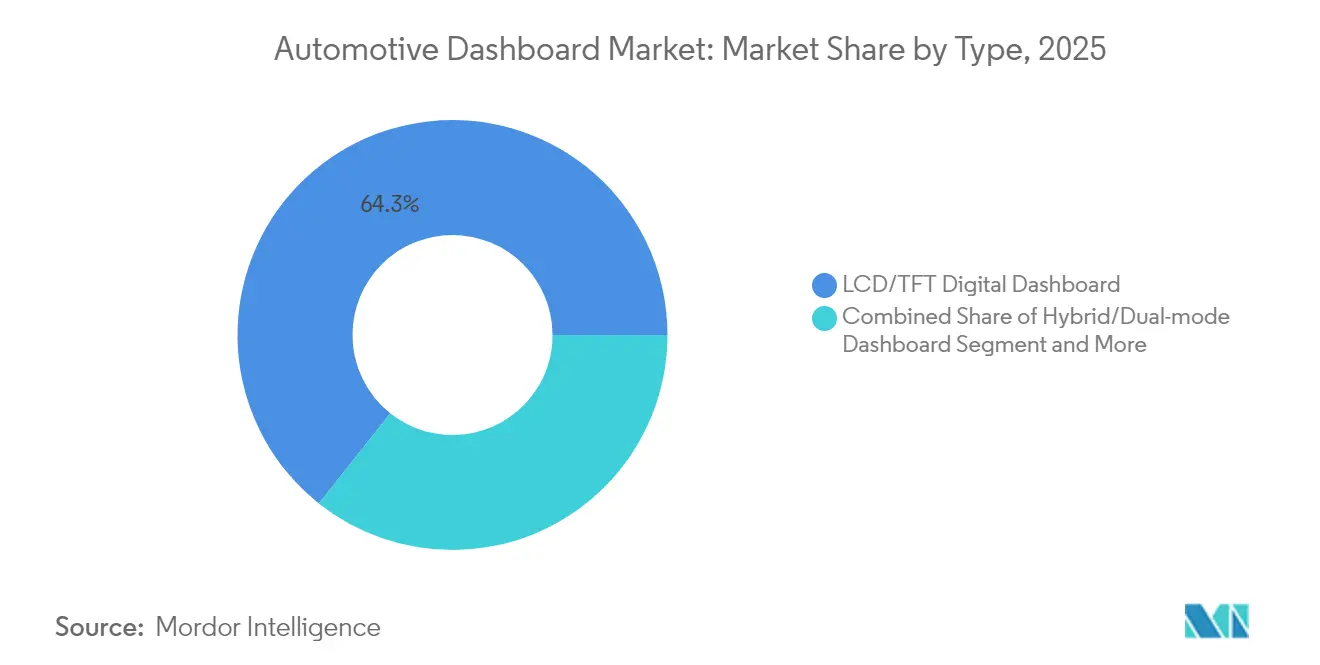
- Por tipo, los tableros digitales LCD/TFT lideraron con una participación de ingresos del 64.32 % en 2025; el segmento híbrido de modo dual registra el crecimiento más rápido con una CAGR del 8.67 % hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 75.58% de la participación de mercado de tableros de instrumentos para automóviles en 2025, mientras que se expandieron a una CAGR del 8.03% hasta 2031.
- Por canal de ventas, las instalaciones OEM representaron el 87.95% de los ingresos de 2025; se proyecta que el mercado de repuestos crezca un 9.20% anual hasta 2031.
- Por componente, los paneles de visualización representaron el 45.88% del tamaño del mercado de tableros de instrumentos de automóviles en 2025; la electrónica de control y los módulos de sistema en chip registran el aumento más rápido con una CAGR del 7.78%.
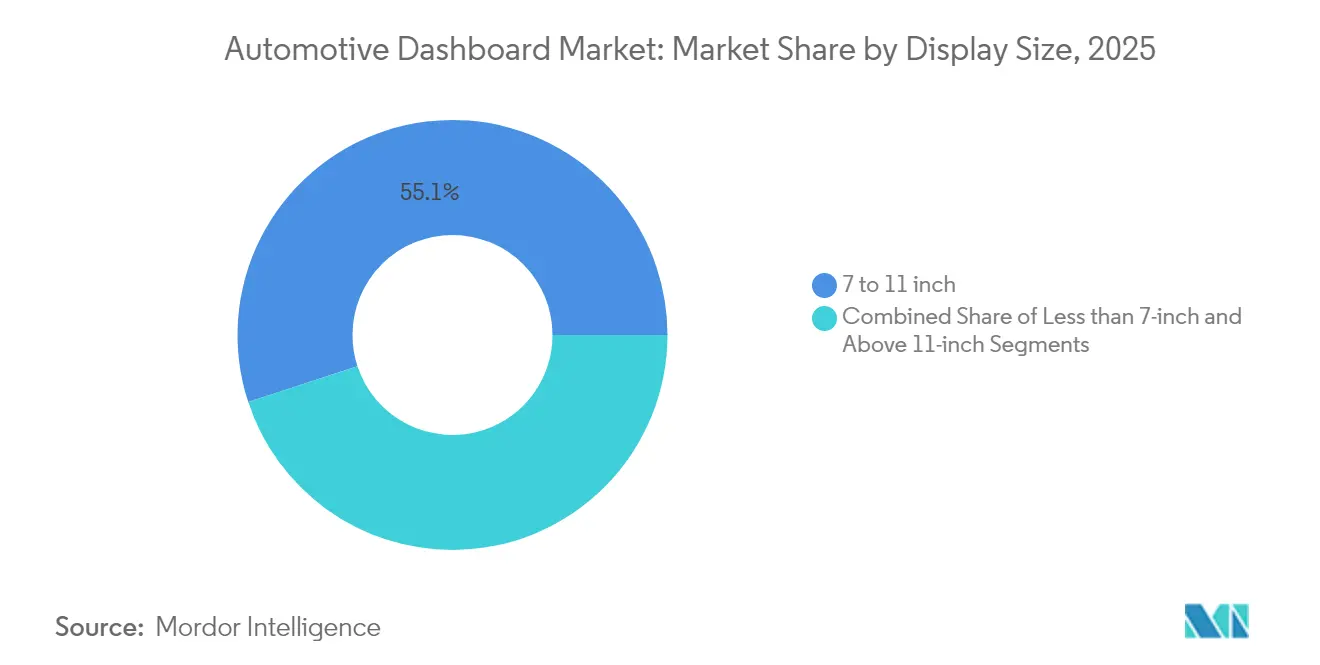
- Por tamaño de pantalla, las pantallas de 7 a 11 pulgadas representaron una participación del 55.05 % en 2025, mientras que los paneles de más de 11 pulgadas se expandirán a una CAGR del 8.46 %.
- Por tecnología, los tableros LCD tuvieron una participación de ingresos del 66.41 % en 2025; las soluciones OLED y Mini-LED avanzan más rápido con una CAGR del 8.98 % hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 49.10 % en 2025; también registra la CAGR regional más fuerte del 9.05 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tableros de instrumentos automotrices
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la producción de vehículos eléctricos y cabinas integradas | + 2.1% | China, UE, América del Norte | Largo plazo (≥ 4 años) |
| Adopción de clústeres de instrumentos digitales | + 1.8% | Líder global en APAC | Mediano plazo (2-4 años) |
| Demanda de infoentretenimiento conectado y HMI | + 1.5% | Segmentos globales premium primero | Mediano plazo (2-4 años) |
| Normas de seguridad para la legibilidad de la pantalla | + 1.2% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Arquitecturas de controladores de dominio de bajo costo | + 0.9% | Núcleo de Asia-Pacífico, repercusión global | Mediano plazo (2-4 años) |
| Paneles de control definidos por software monetizados por OTA | + 0.7% | Los primeros en adoptarlo en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la producción de vehículos eléctricos y cabinas integradas
Las arquitecturas de vehículos eléctricos a batería eliminan las limitaciones mecánicas, lo que permite a los diseñadores integrar paneles de instrumentos, sistemas de infoentretenimiento y pantallas de visualización frontal en superficies continuas. El concepto EVI de Yanfeng reemplaza el panel de instrumentos tradicional con módulos Smart Cabin integrados en los asientos, que demuestran las posibilidades de un piso plano para vehículos eléctricos. ECARX envió 2 millones de unidades de cabina digital en 2024, principalmente a fabricantes chinos de vehículos eléctricos, lo que subraya el efecto de escala de la electrificación. [1] ECARX Holdings, “Informe anual 2024”, ir.ecarxgroup.com
Adopción de clústeres de instrumentos digitales
Los fabricantes de automóviles están eliminando rápidamente los indicadores mecánicos en favor de los paneles de instrumentos configurables por software que optimizan el número de piezas y permiten actualizaciones continuas de funciones. El iDrive panorámico de BMW, previsto para todos los modelos nuevos a partir de finales de 2025, elimina los diales físicos y admite una profunda personalización a través del sistema operativo BMW X. [2] BMW Group, “BMW Panoramic iDrive Unveiled at CES 2025,” press.bmwgroup.com La aceptación más amplia se extiende a los modelos de gran volumen a medida que bajan los precios de las pantallas, mientras que los reguladores evalúan los riesgos de distracción y pueden requerir redundancias táctiles para las funciones principales.
Demanda de infoentretenimiento conectado y HMI
Los clientes esperan una respuesta y asistencia por voz comparables a las de un smartphone dentro del vehículo. La implementación de Cerence Chat Pro por parte de Volkswagen incorpora inteligencia artificial conversacional basada en ChatGPT en los modelos europeos, lo que permite controlar la climatización, la navegación y el sistema multimedia en lenguaje natural. Esta misma conectividad que deleita a los usuarios también conlleva riesgos cibernéticos, lo que exige validaciones ISO/SAE 21434 más estrictas antes de la implementación de los paneles.
Normas de seguridad para la legibilidad de la pantalla
Las normas de visibilidad de pantallas, como la FMVSS 101, exigen un etiquetado claro y una gestión del brillo en todas las condiciones de iluminación, lo que impulsa a los proveedores a añadir recubrimientos antirreflejo y control adaptativo de la luminancia. [3] Administración Nacional de Seguridad del Tráfico en Carreteras, “Controles y pantallas FMVSS 101”, nhtsa.gov La guía de Transport Canada limita aún más las interacciones durante la conducción, lo que impulsa el desarrollo de pantallas que bloquean las tareas que no son de conducción cuando el vehículo está en movimiento. Las capacidades de cumplimiento se han convertido en un diferenciador competitivo, especialmente para las plataformas globales que deben cumplir con varias jurisdicciones simultáneamente.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Restricciones en el suministro de semiconductores | -1.8% | Sector automotriz mundial | Corto plazo (≤ 2 años) |
| Alto costo de los paneles OLED/Mini-LED | -1.4% | Segmentos globales premium | Mediano plazo (2-4 años) |
| Reglas pendientes sobre el tamaño de la pantalla/distracción táctil | -0.9% | Primaria de la UE, repercusión mundial | Corto plazo (≤ 2 años) |
| Retrasos en la certificación de ciberseguridad | -0.6% | Mercados regulados en todo el mundo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Restricciones en el suministro de semiconductores
Los tableros de instrumentos automotrices dependen en gran medida de microcontroladores de nodos maduros que compiten con aplicaciones industriales y de IoT por los puestos de fundición. Los daños causados por huracanes en la minería de cuarzo de alta pureza en Carolina del Norte pusieron de manifiesto la fragilidad de los materiales de origen y prolongaron los plazos de entrega a 40 semanas a principios de 2024. Los fabricantes mitigaron el riesgo mediante el abastecimiento múltiple y rediseños que admiten chipsets alternativos; sin embargo, el episodio ilustró cómo la escasez de reservas de inventario puede retrasar el lanzamiento de nuevos modelos.
Alto costo de los paneles OLED/Mini-LED
Los paneles OLED flexibles presentados por Samsung Display en el CES 2025 destacan por su excepcional contraste y libertad de diseño, pero se limitan a las versiones de lujo debido al elevado coste de los materiales. El aumento de más del 10 % en el precio del sustrato de vidrio, impulsado por el consumo energético, en 2024 frena aún más su adopción, por lo que muchos fabricantes de equipos originales reservan estos paneles para los modelos Halo, mientras que las líneas convencionales optan por las pantallas LCD mejoradas.
Análisis de segmento
Por tipo: La transformación digital se acelera
Los paneles LCD/TFT dominaron 2025 con una cuota de mercado del 64.32 % en los ingresos del mercado de tableros de instrumentos para automóviles. La demanda de diseños híbridos de modo dual que integran perillas giratorias o pulsadores alrededor de una pantalla principal crece a una tasa de crecimiento anual compuesta (TCAC) del 8.67 %, a medida que los fabricantes de equipos originales (OEM) se protegen ante la próxima normativa europea de control táctil.
Las soluciones híbridas equilibran los objetivos de costes con el cumplimiento de las normas de seguridad. Proveedores como Continental ahora integran recubrimientos antirreflejos y tratamientos antivaho para mantener la competitividad de las pantallas LCD. Las marcas premium se inclinan hacia las OLED curvas de ancho completo, pero los modelos de volumen prefieren las híbridas, que permiten actualizaciones graduales sin necesidad de recertificarlas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de vehículo: Los automóviles de pasajeros amplían su liderazgo
Los turismos representaron el 75.58 % de los ingresos de 2025, lo que refleja los altos volúmenes de producción y la adopción más rápida de funciones conectadas. Se proyecta que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.03 %, ya que los propietarios valoran las interfaces personalizadas y las opciones de actualización inalámbricas.
Las flotas comerciales adoptan los paneles digitales con mayor lentitud, aunque las furgonetas de reparto ligeras se benefician de los paneles telemáticos que automatizan los datos de ruta y mantenimiento. Los camiones pesados siguen siendo conservadores, pero los requisitos de registro electrónico y seguridad aumentan gradualmente la penetración de los clústeres digitales.
Por canal de venta: Núcleo OEM con mercado de repuestos en crecimiento
Los sistemas instalados de fábrica acapararon el 87.95 % del mercado de tableros de instrumentos para automóviles en 2025, gracias a una sólida integración con las redes de los vehículos. El mercado de repuestos muestra un mayor impulso, con una tasa de crecimiento anual compuesta (TCAC) del 9.20 %, impulsado por los propietarios que modernizan sus vehículos antiguos con pantallas con Bluetooth y adaptadores inalámbricos CarPlay.
Los instaladores independientes se enfrentan a una creciente complejidad debido a las calibraciones avanzadas de asistencia al conductor, pero el crecimiento persiste porque las flotas envejecidas buscan actualizaciones de conectividad mucho antes del reemplazo del vehículo.
Por componente: la potencia de procesamiento avanza a pasos agigantados
Los paneles de visualización representaron el 45.88 % de los ingresos de 2025, pero la electrónica de control y las unidades de sistema en chip (SMI) son el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.78 %. Los controladores de dominio de última generación combinan CPU, GPU e IA para gestionar múltiples pantallas y actualizaciones inalámbricas seguras.
Las pilas de software y los kits de herramientas de interfaz hombre-máquina generan importantes flujos de ingresos a medida que los fabricantes de automóviles licencian asistentes de voz y tiendas de aplicaciones. Los acabados estructurales y las interfaces de climatización evolucionan hacia conjuntos modulares para optimizar la personalización del habitáculo.
Por tamaño de pantalla: las pantallas grandes ganan terreno
Los paneles de entre 7 y 11 pulgadas mantuvieron una cuota de mercado del 55.05 % en 2025, valorados por su rentabilidad y fácil integración. Las pantallas de más de 11 pulgadas están experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.46 %, ya que los consumidores buscan áreas de visualización similares a las de una tableta.
Las pantallas más grandes fusionan las zonas de información y entretenimiento, aunque los reguladores examinan con atención las métricas de distracción del conductor. Los nuevos diseños curvos y segmentados buscan ofrecer amplitud visual, a la vez que facilitan la lectura rápida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: LCD se mantiene, OLED sube
La tecnología LCD sigue liderando con una cuota de mercado del 66.41 % en 2025, impulsada por la madurez de la cadena de suministro y la reducción de los costes unitarios. Los paneles OLED crecen a una tasa de crecimiento anual compuesta (TCAC) del 8.98 % gracias a su alto contraste, perfiles delgados y geometrías flexibles que permiten superficies envolventes.
Los prototipos de micro-LED prometen un brillo y una longevidad aún mayores, ejemplificados por los tableros transparentes y enrollables de AUO exhibidos en CES 2025. La adopción masiva espera mejoras de rendimiento y reducciones de costos.
Análisis geográfico
Mercado de paneles de instrumentos para automóviles en la región Asia-Pacífico
Asia-Pacífico generó el 49.10 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.05 % hasta 2031. Los fabricantes de equipos originales (OEM) chinos recurren cada vez más a sus propios paneles de control y controladores de dominio, lo que mejora el control de costes. Japón suministra plataformas de infoentretenimiento de alta fiabilidad, y las empresas surcoreanas obtienen contratos de exportación que diversifican las bases de producción regionales.
Mercado norteamericano de paneles de instrumentos para automóviles
Norteamérica muestra una demanda constante de reemplazo a medida que el parque de vehículos ligeros envejece. El mercado de repuestos para vehículos ligeros en Estados Unidos creció un 5.7 % en 2024, alcanzando los 413.7 XNUMX millones de dólares, lo que indica un margen para la modernización de los tableros. La adopción de suscripciones a servicios conectados, como los planes telemáticos de Ford Pro, subraya el potencial de ingresos recurrentes.
Mercado europeo de paneles de instrumentos para automóviles
Europa define las tendencias globales de diseño mediante rigurosas evaluaciones de seguridad. El requisito de Euro NCAP para 2026 de acceso físico a funciones clave influye en las arquitecturas de cabina en todo el mundo. Las estrategias de vehículos definidos por software prometen mayores ingresos para los fabricantes de equipos originales (OEM) regionales, pero el éxito depende de la armonización de los estándares de ciberseguridad e interfaz para compensar la presión de costes derivada de la electrificación.
Panorama regulatorio
Los paneles de instrumentos de los automóviles deben cumplir con los requisitos de seguridad y factores humanos que rigen el etiquetado de los controles, la iluminación y la legibilidad. En Estados Unidos, la NHTSA aplica la norma FMVSS n.° 101 (Controles y pantallas), que establece las expectativas para la identificación y la visibilidad de las pantallas e impulsa a los proveedores a adoptar el brillo adaptativo, los tratamientos antirreflejo y un comportamiento de indicadores validado en los paneles digitales.
Las plataformas globales también enfrentan cargas crecientes de cumplimiento de software y ciberseguridad vinculadas a cabinas definidas por software. El Reglamento de la ONU n.° 155 (Sistema de gestión de ciberseguridad) y el Reglamento de la ONU n.° 156 (Sistema de gestión de actualizaciones de software) agregan requisitos obligatorios de proceso y evidencia para las aprobaciones de tipo, mientras que ISO 15008:2017 e ISO/TS 8231:2025 proporcionan orientación orientada a pruebas para la presentación visual en el vehículo y el rendimiento de la pantalla interior. La política comercial agrega otra capa de complejidad de costos y abastecimiento: Estados Unidos aplicó aranceles de la Sección 232 del 25 % a los automóviles (vigentes a partir del 3 de abril de 2025) y ciertas autopartes (vigentes a partir del 3 de mayo de 2025), con un marco de compensación de ajuste de importación que utiliza compensaciones basadas en MSRP (3.75 % desde abril de 2025 hasta abril de 2026, luego 2.5 % desde mayo de 2026 hasta abril de 2027), dando forma a las estrategias de localización y lista de materiales para la electrónica y las pantallas del tablero.
Análisis de la cadena de valor
La cadena de valor del tablero automotriz comienza con insumos iniciales como sustratos de vidrio, polarizadores y películas, retroiluminación, sensores táctiles, adhesivos y materiales de unión óptica, junto con semiconductores de nodo maduro (MCU, controladores de pantalla, GPU/NPU, memoria) y laminados de PCB. En la etapa intermedia, los fabricantes de pantallas y de electrónica suministran paneles y módulos a integradores de nivel 1 y emergentes de nivel 0.5 que entregan sistemas completos para la cabina, que generalmente combinan el cuadro de instrumentos, la pantalla central, el software HMI y un controlador de dominio de la cabina. Estos sistemas se validan mediante programas OEM y se ensamblan en los vehículos, con repuestos y soporte posventa gestionados a través de redes de distribución e instalación.
Los recientes movimientos en las plataformas muestran cómo las dependencias de computación y software afectan el abastecimiento y la calificación. Visteon y Qualcomm anunciaron una colaboración para el desarrollo de cabinas con enfoque en IA en abril de 2025, mientras que SAIC-GM, Bosch y Qualcomm revelaron el desarrollo conjunto de un controlador de dominio de cabina inteligente con IA en junio de 2025 para la plataforma Buick ELECTRA utilizando el QAM8775P. ECARX anunció los contratos del Grupo Volkswagen en marzo de 2025 (alcance global) y noviembre de 2025 (expansión a modelos adicionales en Latinoamérica), lo que indica la estandarización de los conjuntos de cabina en diferentes marcas regionales. La calificación sigue siendo un factor limitante importante, con ciclos de IATF 16949, AEC-Q100/Q200 y PPAP que pueden durar entre 18 y 36 meses. Persisten los cuellos de botella en torno al suministro de nodos maduros, materiales especiales para PCB y el costo y el tiempo de la validación de seguridad y ciberseguridad en múltiples jurisdicciones.
Panorama competitivo
Los proveedores de primer nivel mantienen su influencia ofreciendo suites completas de cabina que combinan hardware, middleware y servicios en la nube. Continental, Bosch y Visteon se adjudican plataformas a largo plazo que abarcan clústeres, infoentretenimiento y visualización avanzada de asistencia al conductor. Visteon registró 1 millones de dólares en ventas netas en el primer trimestre de 934, con 1 millones de dólares en nuevos negocios de cabina digital.
Las alianzas estratégicas son cruciales. Panasonic Automotive integra Snapdragon Cockpit Elite de Qualcomm para añadir funciones de IA generativa, a la vez que colabora con Arm en la creación de bases de software transferibles. Magna colabora con NVIDIA para integrar la computación DRIVE AGX en módulos de tablero que permiten un mapeo de percepción mejorado para la autonomía futura.
La presión competitiva se intensifica por parte de los fabricantes chinos de pantallas que combinan paneles de bajo coste con sistemas operativos propietarios, y de las empresas tecnológicas que monetizan los datos del vehículo. Los proveedores que demuestran el cumplimiento de la norma ISO/SAE 21434 al implementar funciones centradas en el usuario pueden obtener márgenes superiores a pesar de las dificultades en los precios.
Líderes de la industria de tableros de instrumentos automotrices
Continental AG
Forvia SE (Faurecia SE)
Corporación DENSO
Robert Bosch GmbH
Corporación Visteon
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Forvia SE anunció cuatro contratos de tecnología de pantallas en China, India y Sudamérica, con planes de desarrollo desde el segundo trimestre de 2026 hasta el cuarto trimestre de 2027. Estos contratos refuerzan la estrategia de desarrollo local en regiones de alto crecimiento y mantienen a Forvia en posición de integrar hardware de pantallas con software para la cabina y capas HMI en múltiples programas de vehículos.
- Enero de 2026: DENSO Corporation se convirtió en socio principal del consorcio AUTOSAR para acelerar la estandarización del software automotriz. Esta iniciativa facilita una integración y reutilización más rápidas de los componentes de software del habitáculo en los programas de los fabricantes de equipos originales (OEM), lo que puede acortar los ciclos de validación de los cuadros de instrumentos y los controladores digitales del habitáculo.
- Marzo de 2025: Continental AG presentó Ac2ated Sound, una solución de integración que incorpora la funcionalidad de los altavoces directamente en las pantallas mediante actuadores ubicados detrás de la superficie de visualización. Este enfoque reduce el espacio y el peso en el panel de instrumentos, lo que permite crear salpicaderos más delgados y ofrece mayor libertad de diseño a medida que los fabricantes amplían el área de la pantalla y la integración en el habitáculo.
Alcance del informe del mercado global de tableros de instrumentos automotrices
El informe del mercado de tableros automotrices cubre las últimas tendencias que han estado transformando los tableros tanto en los automóviles de pasajeros como en los vehículos comerciales, los factores que contribuyen al crecimiento de la adopción del sistema de infoentretenimiento, varios diseños de tableros, el impacto del canal de ventas del mercado de accesorios, tendencias nacionales , últimos desarrollos y cuotas de mercado de los jugadores que operan en el mercado estudiado. Además, el informe está segmentado por tipo, tipo de vehículo, canal de ventas y geografía.
El alcance del informe incluye:
| Tablero digital LCD/TFT |
| Tablero híbrido/de modo dual |
| Tablero analógico convencional |
| Carros pasajeros |
| Vehículos comerciales ligeros |
| Vehículos comerciales medianos y pesados |
| OEM |
| Aftermarket |
| Panel de visualización |
| Electrónica de control y SoC |
| Capa de software/HMI |
| Interfaces de molduras estructurales y HVAC |
| Menos de 7 pulgadas |
| 7 a 11 pulgadas |
| Más de 11 pulgadas |
| LCD |
| OLED / Mini-LED |
| Clúster integrado con HUD |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Tablero digital LCD/TFT | |
| Tablero híbrido/de modo dual | ||
| Tablero analógico convencional | ||
| Por tipo de vehículo | Carros pasajeros | |
| Vehículos comerciales ligeros | ||
| Vehículos comerciales medianos y pesados | ||
| Por canal de ventas | OEM | |
| Aftermarket | ||
| Por componente | Panel de visualización | |
| Electrónica de control y SoC | ||
| Capa de software/HMI | ||
| Interfaces de molduras estructurales y HVAC | ||
| Por tamaño de pantalla | Menos de 7 pulgadas | |
| 7 a 11 pulgadas | ||
| Más de 11 pulgadas | ||
| por Tecnología | LCD | |
| OLED / Mini-LED | ||
| Clúster integrado con HUD | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de tableros de instrumentos de automóviles?
El tamaño del mercado de tableros de instrumentos de automóviles es de USD 13764.2 millones en 2026, con un valor proyectado de USD 19415.1 millones para 2031.
¿Qué tecnología de tablero de instrumentos tiene la mayor participación de mercado hoy en día?
Los tableros digitales LCD/TFT lideran con el 64.32% de los ingresos de 2025, debido a una producción madura y precios favorables.
¿Por qué Asia-Pacífico es la región con mayor crecimiento en tableros de instrumentos para automóviles?
La región se beneficia de una alta producción de vehículos eléctricos, una fabricación local integrada de pantallas y una fuerte adopción de tecnología, lo que respalda una CAGR regional del 9.05 %.
¿Qué papel juega el aftermarket en el sector del salpicadero?
Si bien representó solo el 12.05 % de los ingresos de 2025, el mercado de repuestos crece un 9.20 % anual a medida que los propietarios adaptan funciones de conectividad e información y entretenimiento a vehículos antiguos.


