

Tamaño y participación en el mercado de camiones automotrices de alto rendimiento
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
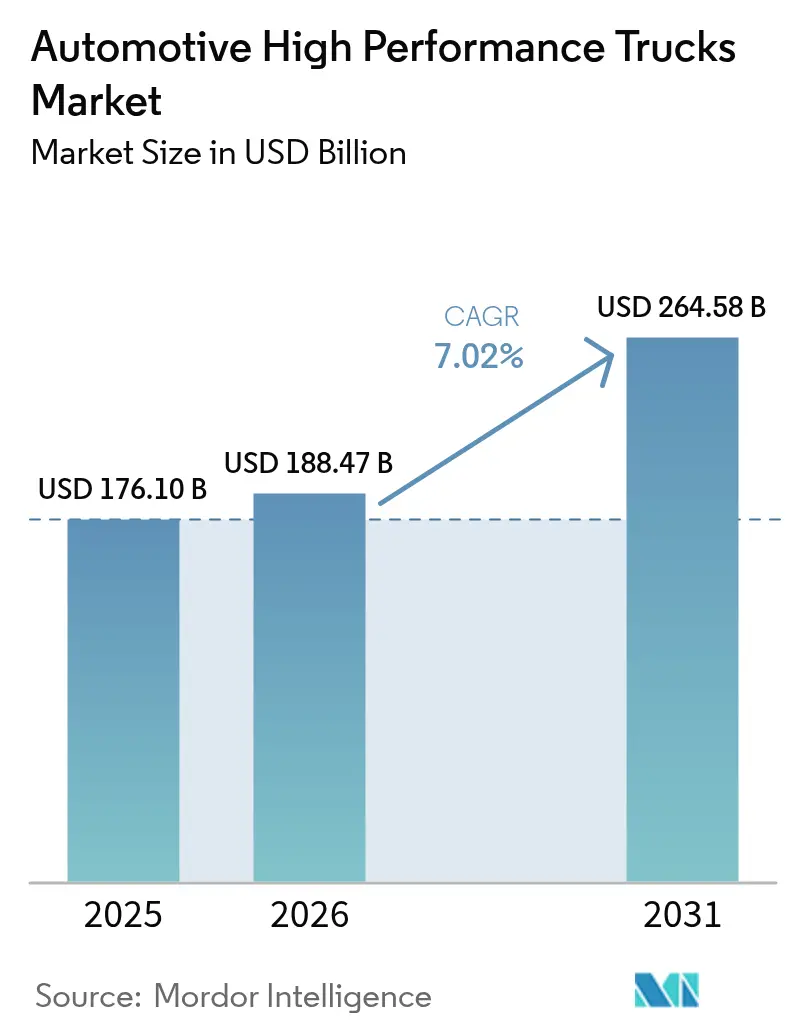
| Tamaño del mercado (2026) | USD 188.47 mil millones |
| Tamaño del mercado (2031) | USD 264.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.02% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de camiones automotrices de alto rendimiento por Mordor Intelligence
Se prevé que el tamaño del mercado de camiones automotrices de alto rendimiento alcance los 176.10 millones de dólares en 2025. Se estima que el tamaño del mercado de camiones automotrices de alto rendimiento en 2026 será de 188.47 millones de dólares, creciendo desde el valor de 2025 de 176.10 millones de dólares, con proyecciones para 2031 de 264.58 millones de dólares, creciendo a una CAGR del 7.02 % durante el período 2026-2031. El crecimiento se basa en tres pilares: aceleración de la electrificación que promete un coste total de propiedad similar al del diésel, regulaciones globales más estrictas sobre el CO₂ que penalizan a las flotas de altas emisiones, y gasto en infraestructura que sustenta la demanda vocacional incluso cuando los ciclos de transporte de mercancías de larga distancia se suavizan. La adopción de baterías eléctricas es más visible en las rutas regionales y urbanas, pero las plataformas diésel conservan ventajas de escala para cargas útiles pesadas. Mientras tanto, los proyectos piloto de carga de clase megavatio y las plantas de baterías de empresas conjuntas destacan cómo los fabricantes tradicionales unen capital para abordar una brecha de red de carga de 30 millones de dólares. El mercado también se beneficia de los repuntes sincrónicos en la construcción y la logística del comercio electrónico, que elevan las tasas de construcción en las clases 5 a 8 al tiempo que impulsan especificaciones premium como AMT, software de mantenimiento predictivo y suites de asistencia al conductor.
Conclusiones clave del informe
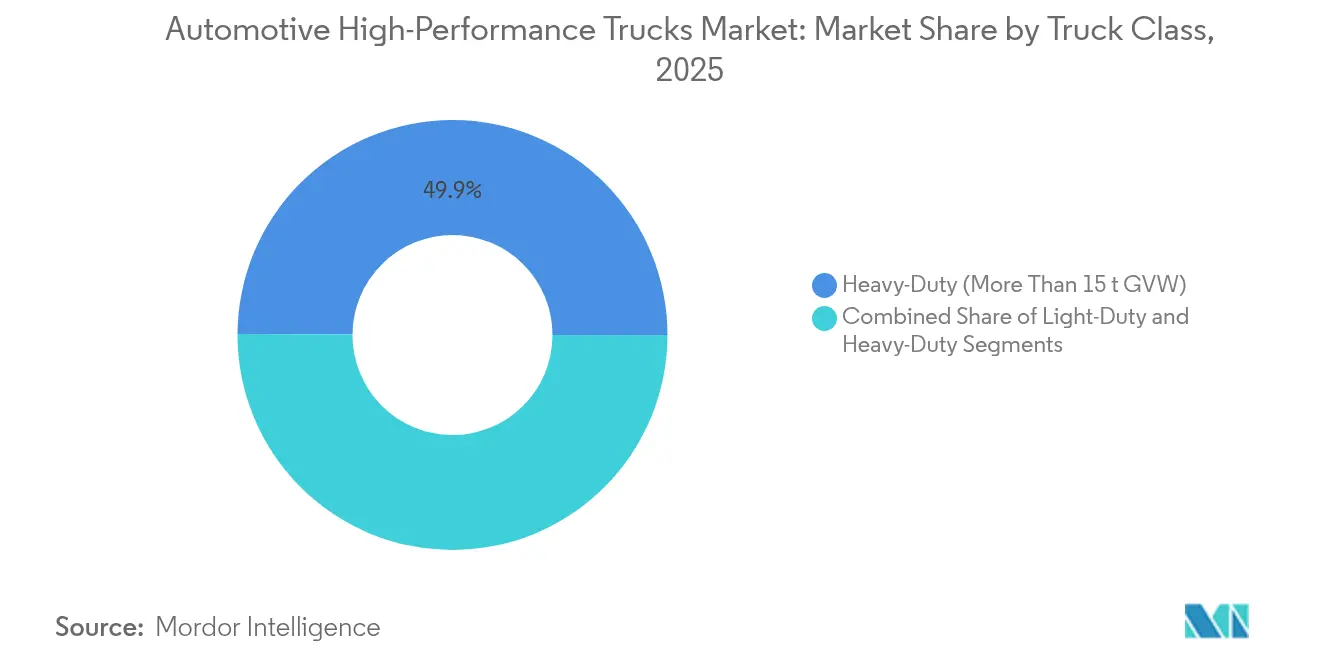
- Por clase de camión, las plataformas de servicio pesado (más de 15 t GVW) lideraron con el 49.93 % de la participación de mercado de camiones automotrices de alto rendimiento en 2025 y se prevé que crezcan a una CAGR del 6.82 % hasta 2031.
- Por tipo de propulsión, los sistemas de combustión interna conservarán una participación en los ingresos del 79.05 % del mercado de camiones automotrices de alto rendimiento en 2025, mientras que los camiones eléctricos a batería registrarán la expansión más rápida con una CAGR del 8.28 %.
- En términos de potencia de salida, la banda de 250 a 400 hp representó una participación del 44.02 % del tamaño del mercado de camiones automotrices de alto rendimiento en 2025 y se proyecta que avance a una CAGR del 10.18 % para 2031.
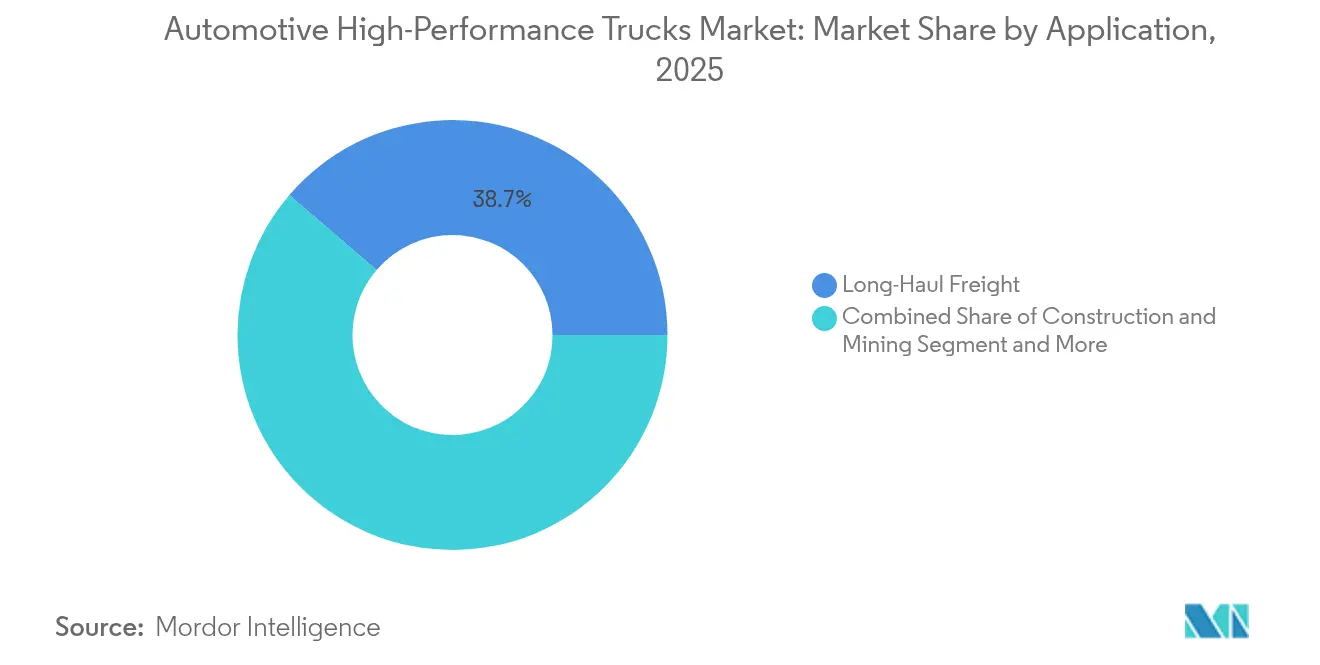
- Por aplicación, las aplicaciones de transporte de carga de larga distancia representan una participación de mercado del 38.72 % en 2025 y aumentan a una CAGR del 8.62 % hasta 2031.
- Por transmisión, las transmisiones manuales representan una participación del 33.35 % del tamaño del mercado de camiones automotrices de alto rendimiento en 2025 y están aumentando a una CAGR del 8.94 % hasta 2031.
- Por región, Asia-Pacífico capturó una participación del 43.12 % del mercado de camiones automotrices de alto rendimiento en 2025 y sigue siendo la geografía de más rápido crecimiento, con una CAGR del 9.08 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de camiones automotrices de alto rendimiento
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución rápida del precio de las baterías que permite paquetes de ≥400 kWh | + 1.5% | Escala de fabricación global, liderada por China | Mediano plazo (2–4 años) |
| Aumento del volumen de transporte de mercancías de comercio electrónico de larga distancia | + 1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Límites de CO₂ para toda la flota en las normas de fase IV de la UE y China | + 1.1% | Núcleo de la UE y China, con repercusiones regulatorias hacia otras regiones | Largo plazo (≥ 4 años) |
| El estímulo a la infraestructura impulsa la demanda de camiones profesionales | + 0.9% | América del Norte y la UE, con repercusiones en los mercados emergentes | Corto plazo (≤ 2 años) |
| Mantenimiento predictivo basado en datos que reduce el TCO | + 0.8% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2–4 años) |
| Modelos de suscripción directa a flota de OEM | + 0.6% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida caída del precio de las baterías permite paquetes de más de 400 kWh
La reducción del costo de las baterías acelera la adopción de camiones eléctricos al permitir paquetes de baterías más grandes que satisfacen los requisitos de rendimiento para largas distancias, a la vez que logran la paridad del costo total de propiedad con las alternativas diésel. Los precios de las baterías han disminuido más del 85 % en la última década, y se espera que los costos actuales, de USD 135 por kWh, alcancen los USD 60 por kWh para 2025-2030, lo que hará que los camiones de carga eléctricos sean potencialmente un 50 % más económicos que los diésel para 2030. El Informe de Costos de Compra Incrementales de 2025 del Departamento de Energía muestra que los costos de las baterías para vehículos comerciales se sitúan entre USD 128 y USD 133 por kWh, una reducción con respecto a los USD 150 por kWh de 2022.[ 1 ]"Metodología y resultados del costo de compra incremental de vehículos limpios para 2025", Departamento de Energía de EE. UU., energy.gov.Esta trayectoria permite que los camiones eléctricos Clase 8 con una autonomía de 375 km alcancen un coste total de propiedad un 13 % menor que los camiones diésel, con periodos de amortización de aproximadamente 3 años. El coste de las baterías podría reducirse entre un 64 % y un 75 % para 2050, mientras que las mejoras en la densidad energética permiten configuraciones de baterías más grandes sin comprometer la capacidad de carga útil. El ciclo de reducción de costes crea ciclos de retroalimentación positivos donde el aumento de la escala de producción impulsa nuevas mejoras de costes, acelerando la adopción en el mercado.
Aumento del volumen de transporte de mercancías de comercio electrónico de larga distancia
La transformación de la logística del comercio electrónico impulsa una demanda sostenida de camiones de alto rendimiento, con mayores requisitos de densidad de carga y frecuencia de entrega. La Asociación Americana de Camiones (ACA) proyecta que el volumen de camiones crecerá un 1.60 % en 2025, con un tonelaje total que pasará de 11.27 2024 millones de toneladas en 13.99 a 2035 76.80 millones de toneladas en XNUMX, manteniendo así la cuota de mercado del XNUMX % del transporte por carretera. Este patrón de crecimiento refleja cambios estructurales en la arquitectura de la cadena de suministro, donde los centros de consolidación de entregas de última milla requieren camiones con una mayor optimización de la carga útil y flexibilidad de ruta. El impacto del comercio electrónico va más allá del aumento de volumen y se centra en las especificaciones de rendimiento, ya que las empresas de logística invierten en vehículos eléctricos y de combustibles alternativos para reducir las emisiones, a la vez que exploran estrategias de enrutamiento más eficientes. La evolución del sector hacia envíos más pequeños y frecuentes requiere camiones con telemática avanzada y capacidades de seguimiento en tiempo real, lo que crea oportunidades para que los fabricantes de equipos originales (OEM) se diferencien mediante funciones de conectividad. Las limitaciones de capacidad en las redes de transporte de mercancías tradicionales aumentan la demanda de camiones de alto rendimiento que maximizan las tasas de utilización y cumplen con las normas ambientales más estrictas.
Límites de CO₂ para toda la flota en las normas de fase IV de la UE y China
Los mandatos regulatorios crean imperativos de cumplimiento que impulsan la adopción de tecnología y reconfiguran la dinámica competitiva en los mercados globales de camiones. Las normas revisadas de CO2 de la UE exigen una reducción de emisiones del 43% para 2030, del 65% para 2035 y del 90% para 2040, con sanciones financieras de 4,250 EUR por gCO2/tkm en 2025 y 6,800 EUR en 2030 por incumplimiento. Estas regulaciones se aplican a una gama más amplia de vehículos, incluidos camiones más pequeños y autobuses urbanos, y se requiere que el 90% de los nuevos autobuses urbanos sean de cero emisiones para 2030. Las normas de Fase IV de China impulsan de manera similar la electrificación, con un mercado de camiones pesados del país que se recuperará a aproximadamente 900,000 2023 camiones en XNUMX, impulsado por la recuperación nacional y el crecimiento de las exportaciones. El marco regulatorio incluye mecanismos de incentivos para vehículos de cero emisiones y bajas emisiones, promoviendo la adopción de la tecnología de celdas de combustible de hidrógeno junto con alternativas eléctricas de batería. Las estrategias de cumplimiento varían según la región: los fabricantes europeos se centran en soluciones de tren motriz integrado, mientras que los fabricantes de equipos originales chinos aprovechan las ventajas de escala de fabricación en la producción de baterías.
El estímulo a la infraestructura impulsa la demanda de camiones profesionales
Las inversiones gubernamentales en infraestructura generan una demanda sostenida de camiones especializados para uso profesional en los sectores de la construcción, la minería y los servicios públicos, con una producción vocacional que alcanza niveles récord a pesar de la debilidad general del mercado. La Ley de Reducción de la Inflación y el proyecto de ley de infraestructura estimulan la demanda de camiones Clase 5, esenciales para servicios públicos y municipios, mientras que las proyecciones del mercado de vehículos de servicio mediano muestran un potencial de crecimiento que alcanzará los 85.31 millones de dólares para 2032, desde los 51.8 millones de dólares en 2023. Este patrón de demanda refleja las prioridades de gasto federal que favorecen la fabricación nacional y el despliegue de infraestructura de energía limpia. La estabilización del mercado de equipos pesados tras la volatilidad de la COVID-19 se beneficia de los proyectos de ley federales de infraestructura, aunque persisten los desafíos para la transición completa a sistemas de propulsión eléctricos para aplicaciones de servicio pesado. Las especificaciones de los camiones vocacionales incorporan cada vez más capacidades de electrificación, en particular para aplicaciones urbanas donde las regulaciones de emisiones son más estrictas. La resiliencia del sector se deriva de su papel esencial en el mantenimiento y la expansión de la infraestructura, lo que crea ciclos de demanda predecibles que respaldan la planificación de inversiones a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brechas en la infraestructura de carga de megavatios | -1.8% | Global, con escasez aguda en regiones rurales y en desarrollo | Mediano plazo (2-4 años) |
| Crisis en la cadena de suministro de carburo de silicio (SiC) de grado electrónico de potencia | -1.2% | Global, con especial impacto en los segmentos premium | Corto plazo (≤ 2 años) |
| La escasez de conductores de clase 8 frena la utilización | -0.9% | América del Norte y la UE, con efectos indirectos a nivel mundial | Largo plazo (≥ 4 años) |
| Primas de seguro elevadas para camionetas de más de 500 HP | -0.4% | América del Norte, con preocupaciones emergentes en otros mercados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Brechas en la infraestructura de carga de megavatios
El despliegue de infraestructura va a la zaga de la disponibilidad de vehículos, lo que genera ansiedad por la autonomía y limita la adopción de camiones eléctricos en aplicaciones de larga distancia, donde el tiempo y la disponibilidad de carga siguen siendo restricciones operativas críticas. Los sistemas de carga de megavatios actuales pueden suministrar hasta 3.75 MW de potencia, superando significativamente el límite de 350 kW de los sistemas de carga para vehículos de pasajeros. Sin embargo, el despliegue sigue concentrado en proyectos piloto en los principales corredores de carga. La parada de camiones eléctricos de 25 megavatios de WattEV en California representa un desarrollo de infraestructura inicial, mientras que la inversión de 650 millones de dólares de Daimler en redes de carga e hidrógeno demuestra la magnitud de la inversión necesaria. El desafío de la infraestructura se extiende más allá de las estaciones de carga, a la capacidad de la red y la integración de energías renovables, con California planeando 160,000 cargadores de alta potencia para 2035 para apoyar la electrificación de camiones. Las deficiencias en la infraestructura de carga afectan especialmente a las regiones rurales y en desarrollo, donde las limitaciones de capacidad de la red y la economía de la inversión crean barreras para el despliegue. El establecimiento de estándares comunes de carga de megavatios mediante la colaboración de la industria busca acelerar el despliegue de la infraestructura, pero los problemas de coordinación entre las empresas de servicios públicos, los fabricantes de equipos originales (OEM) y los operadores de flotas ralentizan el progreso.
Crisis en la cadena de suministro de carburo de silicio (SiC) de grado electrónico de potencia
La escasez de semiconductores de carburo de silicio limita la producción de camiones eléctricos y aumenta los costos de los sistemas de electrónica de potencia, esenciales para las transmisiones eléctricas de alto rendimiento. El mercado de SiC de potencia creció de USD 1.1 millones en 2021 a USD 1.8 millones en 2022, con aplicaciones automotrices dominando con una participación de mercado del 70% y proyecciones que alcanzan casi USD 9 millones para 2028. Los semiconductores de SiC permiten una conversión de energía más eficiente en sistemas de baterías de 400 V y 800 V, pero las limitaciones de suministro limitan la disponibilidad para aplicaciones en vehículos comerciales. Grandes actores, como STMicroelectronics e Infineon, están expandiendo su capacidad de producción de SiC; sin embargo, el crecimiento de la demanda supera la expansión de la oferta a corto plazo. La crisis de la cadena de suministro afecta particularmente a los camiones premium de alto rendimiento que requieren electrónica de potencia avanzada para una eficiencia y un rendimiento óptimos. Las empresas europeas mantienen posiciones competitivas en el procesamiento y empaquetado de dispositivos de SiC, aunque la expansión de la capacidad global sigue siendo necesaria para satisfacer las demandas de electrificación automotriz.
Análisis de segmento
Por clase de camión: el dominio del servicio pesado impulsa la escala del mercado
Los camiones pesados de más de 15 toneladas de peso bruto vehicular (PBV) dominaron el 49.93 % del mercado en 2025 y mantuvieron su liderazgo con una tasa de crecimiento anual compuesta (TCAC) del 6.82 % hasta 2031, lo que refleja su papel crucial en aplicaciones de transporte de mercancías y construcción de larga distancia, donde la capacidad de carga útil y los requisitos de durabilidad favorecen a las plataformas más grandes. El predominio de este segmento se debe a las ventajas económicas del transporte de mercancías, donde los camiones más grandes logran una mayor eficiencia en el transporte por tonelada-milla y menores costos de transporte unitario. Los camiones medianos (de 3.5 a 15 toneladas de PVB) atienden los mercados de distribución regional y reparto urbano, con un crecimiento impulsado por la logística del comercio electrónico y las necesidades de entrega de última milla. Los camiones ligeros de menos de 3.5 toneladas de PVB se destinan a aplicaciones especializadas, como vehículos de servicio y construcción a pequeña escala, aunque su cuota de mercado sigue limitada por las limitaciones de carga útil.
La evolución del segmento de vehículos pesados hacia la electrificación enfrenta desafíos únicos relacionados con el peso de las baterías y la infraestructura de carga. Los fabricantes están desarrollando soluciones especializadas, como el intercambio de baterías y la compatibilidad con la carga de megavatios. La producción de camiones Clase 8 alcanzó aproximadamente 330,168 unidades en 2024, impulsada por la demanda profesional vinculada a las inversiones en infraestructura, aunque el exceso de inventario limitó el crecimiento. Las presiones regulatorias, incluidas las normas EPA 2027, generan oportunidades de compra anticipada para los modelos de los años 2025 y 2026, con posibles aumentos de precio de entre 20,000 y 30,000 USD que impulsan las decisiones de compra de flotas. El avance tecnológico del segmento se centra en soluciones integradas de tren motriz que optimizan el rendimiento en diversas condiciones de operación, a la vez que cumplen con las normas de emisiones cada vez más estrictas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de propulsión: el impulso de la electrificación se acelera a pesar del dominio de los motores de combustión interna
Los motores de combustión interna mantienen una cuota de mercado del 79.05 % en 2025, lo que refleja una infraestructura consolidada y una familiaridad operativa. Por su parte, los sistemas eléctricos de batería lideran las proyecciones de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.28 % hasta 2031, a medida que se acerca la paridad de costes y se expande la infraestructura de carga. La transición del tipo de propulsión refleja cambios fundamentales en los cálculos del coste total de propiedad, donde la disminución de los costes de las baterías y el aumento de los precios del combustible favorecen las alternativas eléctricas para aplicaciones específicas. Los sistemas híbridos (PHEV/HEV) sirven como tecnologías de transición, ofreciendo emisiones reducidas sin limitaciones de autonomía, lo cual resulta especialmente valioso para ciclos de trabajo mixtos. Los vehículos eléctricos de pila de combustible representan alternativas emergentes para aplicaciones de larga distancia, como los camiones de pila de combustible XCIENT de Hyundai, que alcanzan una autonomía acumulada de 10 millones de kilómetros en Suiza.
La adopción de baterías eléctricas se acelera en aplicaciones urbanas y regionales, donde la disponibilidad de infraestructura de carga y la previsibilidad del ciclo de trabajo satisfacen los requisitos operativos. El cronograma de transición varía según la aplicación: las operaciones de reparto y acarreo urbano lideran la adopción, mientras que el transporte de mercancías de larga distancia sigue siendo predominantemente diésel. La tecnología de pilas de combustible cobra impulso para aplicaciones de servicio pesado que requieren un reabastecimiento rápido y de larga distancia. PACCAR y Toyota amplían su colaboración con camiones de pila de combustible de hidrógeno para incluir la comercialización, con entregas iniciales a clientes previstas para 2024.
Por potencia de salida: el segmento de gama media equilibra rendimiento y eficiencia
El segmento de 250 a 400 caballos de fuerza lidera con una participación de mercado del 44.02 % en 2025 y el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.18 % hasta 2031, lo que representa el equilibrio óptimo entre capacidad de rendimiento y eficiencia de combustible para diversas aplicaciones comerciales. Este rango de potencia se adapta a la mayoría de las necesidades regionales de transporte y construcción, manteniendo perfiles de consumo de combustible y emisiones razonables. Las potencias inferiores a 250 caballos de fuerza se utilizan para aplicaciones especializadas, como el reparto urbano y la construcción ligera, donde la maniobrabilidad y la eficiencia operativa son más importantes que los requisitos de máximo rendimiento. Los segmentos de alta potencia superiores a 400 caballos de fuerza se dirigen a aplicaciones de transporte pesado y servicio pesado, aunque su participación de mercado sigue limitada por consideraciones de consumo de combustible y emisiones.
La optimización de la potencia incorpora cada vez más tecnologías de electrificación, donde los motores eléctricos proporcionan una entrega instantánea de par y un control preciso de la potencia en todos los rangos de operación. La línea Super Duty de Ford ejemplifica capacidades de alto rendimiento con motores diésel que generan hasta 500 caballos de fuerza y 1,200 lb-pie de par, alcanzando una capacidad de remolque de 40,000 libras. La evolución del segmento refleja tendencias más amplias de integración del sistema de propulsión, donde el motor, la transmisión y los sistemas del vehículo se coordinan para optimizar el rendimiento y la eficiencia. Las tecnologías avanzadas de motores, como la turboalimentación, la inyección directa y la asistencia híbrida, permiten una mayor potencia específica, cumpliendo con las normas de emisiones. Los sistemas de propulsión eléctricos desafían las clasificaciones tradicionales de potencia, ya que los motores eléctricos ofrecen características de par y potencia diferentes a las de los motores de combustión interna.
Por aplicación: el transporte de larga distancia mantiene su liderazgo a pesar de la diversificación
Las aplicaciones de transporte de mercancías de larga distancia representan una cuota de mercado del 38.72 % en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 8.62 % hasta 2031, impulsada por la demanda sostenida de mercancías interurbanas y la expansión de la logística del comercio electrónico. Los requisitos de este segmento priorizan la eficiencia del combustible, la fiabilidad y la comodidad del conductor durante periodos de operación prolongados, lo que influye en las especificaciones de los vehículos y los patrones de adopción de tecnología. Las aplicaciones de construcción y minería exigen una gran durabilidad y la integración de equipos especializados, con un crecimiento vinculado a los ciclos de inversión en infraestructura y la demanda de materias primas. El transporte refrigerado y de cadena de frío requiere sistemas especializados de control de temperatura y representa aproximadamente el 15.2 % de la producción total de remolques en Norteamérica, donde Utility posee una cuota de mercado del 55 % en remolques refrigerados.
Las aplicaciones de servicios de emergencia y especializados abarcan vehículos de bomberos, rescate y utilitarios con requisitos únicos de rendimiento y equipamiento que a menudo justifican precios elevados y configuraciones especializadas. La diversidad de aplicaciones impulsa la adopción de tecnología segmentada: el transporte urbano privilegia los sistemas de propulsión eléctricos, mientras que el transporte de mercancías de larga distancia sigue siendo predominantemente diésel debido a las limitaciones de autonomía e infraestructura. El transporte refrigerado adopta cada vez más unidades de refrigeración para remolques (eTRU) eléctricas para reducir el consumo de diésel y los costes de mantenimiento, con un ahorro anual potencial de 5,500 USD por unidad al conectarse a la red eléctrica. Los requisitos específicos de cada aplicación crean oportunidades para que fabricantes de equipos originales (OEM) especializados y proveedores de tecnología desarrollen soluciones específicas con precios elevados que aborden necesidades operativas específicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por transmisión: La revolución de AMT desplaza los sistemas manuales
Las transmisiones manuales mantuvieron una cuota de mercado del 33.35 % en 2025, pero podrían ser desplazadas por las transmisiones manuales automatizadas (AMT), que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8.94 % hasta 2031, lo que refleja la adopción generalizada de tecnologías que mejoran la eficiencia en la industria. Las transmisiones totalmente automáticas ganan cuota de mercado en aplicaciones profesionales donde la operación intermitente y los requisitos de control precisos favorecen los sistemas de convertidor de par frente a las alternativas manuales. La evolución de las transmisiones refleja las tendencias más amplias de electrificación de vehículos, donde los sistemas de propulsión eléctricos eliminan los requisitos de transmisión tradicionales, mientras que las AMT sirven como tecnologías de transición para los sistemas de propulsión convencionales.
Daimler Trucks North America informa una transición de más del 85% de pedidos con transmisión manual a menos del 5% actual, mientras que Mack Trucks observa que el 93% de los modelos Anthem están equipados con AMT. Esta transición aborda la escasez de conductores, ya que los conductores más jóvenes carecen de experiencia con transmisiones manuales y prefieren sistemas automatizados para facilitar su manejo. La integración de la tecnología AMT con los sistemas de gestión del motor permite mejoras en el ahorro de combustible de entre el 3% y el 5% mediante patrones de cambio optimizados y la coordinación del sistema de propulsión.
Análisis geográfico
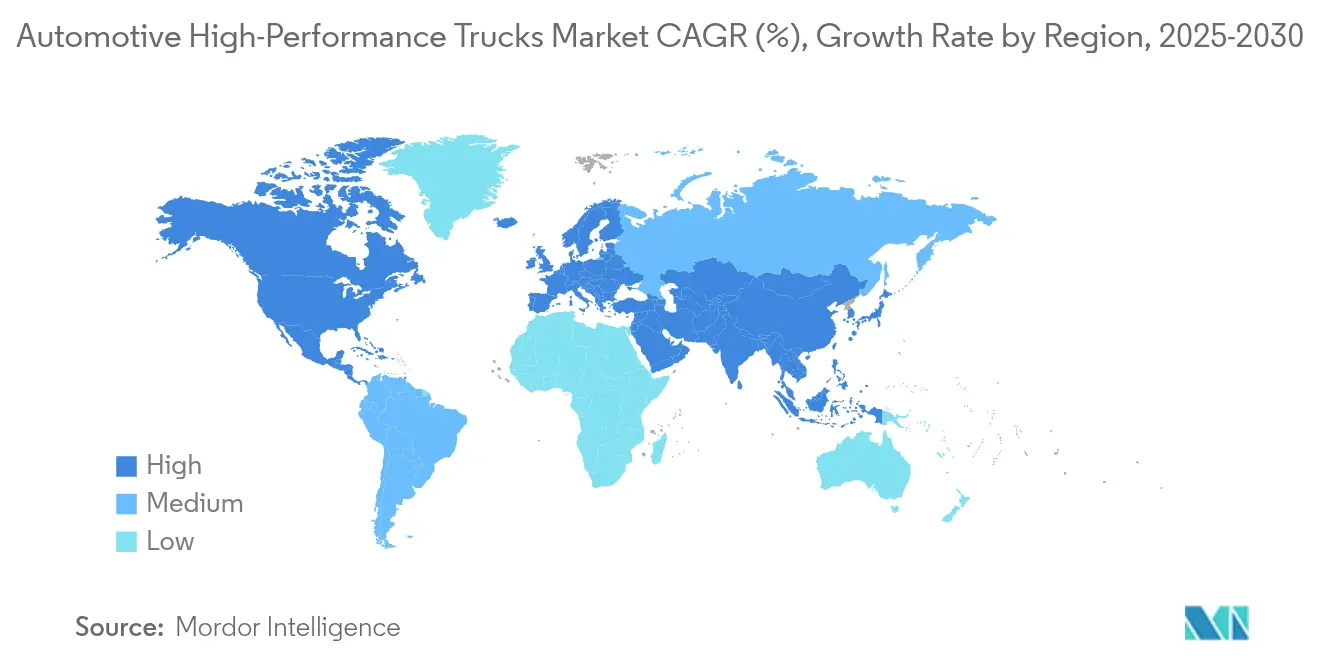
Mercado de camiones de alto rendimiento para el sector automotriz en la región Asia-Pacífico
Asia-Pacífico representó el 43.12% de los ingresos de 2025 y se prevé una expansión a una tasa de crecimiento anual compuesta (TCAC) del 9.08%, lo que mantiene el mercado de camiones automotrices de alto rendimiento anclado en el peso de la fabricación y la exportación de la región. Las exportaciones chinas de camiones pesados aumentaron un 58% interanual, alcanzando las 276,000 unidades en 2023, gracias a que los fabricantes de equipos originales (OEM) estatales y privados aprovecharon los bajos costos de las baterías, que ya rozan los 100 USD/kWh. India, Indonesia y Vietnam adoptan plataformas similares adaptadas a normas de carga por eje más bajas y planes de desarrollo de combustibles mixtos. Japón y Corea del Sur, por su parte, se especializan en tecnologías premium de bajas emisiones, suministrando pilas de combustible y software avanzado ADAS a las empresas de ensamblaje regionales.
Mercado de camiones de alto rendimiento para la industria automotriz en Norteamérica
Norteamérica mantiene una sólida demanda de carga, respaldada por un camión Clase 330,168 de 8 unidades construido en 2024, incluso en medio de un exceso de inventario. Las normas de la Fase 3 de la EPA impulsan oleadas de precompra para los modelos 2025-26, mientras que las subvenciones federales para infraestructuras sustentan la constante acumulación de camiones profesionales. Los proyectos piloto de hidrógeno en Canadá y la logística transfronteriza con México garantizan diversas pruebas tecnológicas, desde tractores de acarreo eléctricos en los puertos de California hasta rutas de larga distancia con pilas de combustible en Columbia Británica.
Mercado europeo de camiones de alto rendimiento para la industria automotriz
El panorama europeo se define por un mandato de reducción de CO₂ del 43 % para 2030 y del 90 % para 2040. Estos objetivos aceleran la renovación de la flota e incentivan las soluciones de baterías eléctricas y pilas de combustible de hidrógeno. Las empresas conjuntas entre fabricantes de equipos originales (OEM) tradicionales optimizan las plataformas de software y los sistemas de seguridad en red, mientras que los gobiernos se comprometen a establecer corredores de carga para cubrir las brechas interestatales. Las dificultades económicas y la volatilidad de los precios de la energía siguen siendo un desafío, pero la certidumbre regulatoria consolida las decisiones de inversión de los OEM, manteniendo la resiliencia del mercado de camiones automotrices de alto rendimiento en todo el continente.

Panorama regulatorio
La normativa sobre emisiones de CO2 y seguridad en vehículos pesados se está volviendo más estricta, y los reguladores también están introduciendo flexibilidad en los ciclos cortos, lo que puede afectar la planificación de productos y la compra de flotas. En la Unión Europea, el Reglamento (UE) 2026/1046 entró en vigor en 2026, modificando la forma en que se calculan los créditos de emisiones de CO2 para vehículos pesados durante los periodos de referencia 2025-2029. El Consejo de la Unión Europea también adoptó una modificación específica del Reglamento 2019/1242 que permite a los fabricantes gestionar el cumplimiento normativo entre 2025 y 2029 mediante la acumulación de créditos basada en objetivos anuales, en lugar de una trayectoria estrictamente lineal.
En Estados Unidos, el programa de gases de efecto invernadero para vehículos pesados de la EPA (Fase 3) sigue influyendo en el desarrollo y la planificación de compras de los modelos MY2027+. En julio de 2026, la EPA propuso enmiendas que incluyen el aplazamiento de la implementación de ciertos periodos de vida útil para los motores MY2027-2029 al año MY2030 y el mantenimiento de los periodos de garantía actuales relacionados con las emisiones para los motores MY2027, lo que indica un ciclo activo de ajuste normativo que los fabricantes de equipos originales y las flotas deben supervisar durante el proceso de comentarios y revisión de 2026. El calendario de las normas de seguridad también puede influir en los calendarios de rediseño de la cabina y el chasis, como lo refleja la propuesta de la NHTSA de junio de 2026 de retrasar ciertas fechas de cumplimiento de la FMVSS 210 para vehículos con un peso bruto vehicular superior a 4,536 kg, del 1 de septiembre de 2027 al 1 de septiembre de 2030.
Análisis de la cadena de valor
La cadena de valor abarca materias primas y componentes de alto valor (sistema de propulsión, postratamiento, baterías, inversores y electrónica de potencia), ingeniería y ensamblaje de vehículos, adaptación de carrocerías para aplicaciones profesionales y distribución multicanal a flotas, concesionarios y empresas de arrendamiento. Posteriormente, se extiende a repuestos, servicios y suscripciones de software. La electrificación y la automatización incrementan la proporción de baterías, ejes eléctricos, sistemas térmicos, sensores ADAS y hardware informático, mientras que las plataformas diésel premium siguen dependiendo del postratamiento, los controles del motor y las transmisiones manuales automatizadas.
Los movimientos recientes apuntan a una orquestación de la cadena de suministro y logística más integrada y multilocal. En marzo de 2025, Ford Trucks e IVECO firmaron un acuerdo vinculante de desarrollo conjunto para codesarrollar una nueva cabina para camiones pesados, con una inversión estimada de 343 millones de euros, reforzando el uso compartido de plataformas y la consolidación de proveedores en torno a módulos comunes. En diciembre de 2025, Daimler Truck y Torc Robotics seleccionaron a Innoviz como proveedor de LiDAR para la producción en serie de camiones autónomos de nivel 4 sobre la plataforma Freightliner Cascadia, aportando mayor capacidad de semiconductores, sensores y validación a la cadena de valor del camión. La logística y los flujos transfronterizos siguen siendo importantes para la estabilidad de la producción, con desarrollos en julio de 2026 como la firma de un acuerdo de cooperación estratégica entre Maersk Logistics (Shanghái) y FAW Jiefang Group International para servicios de cadena de suministro de extremo a extremo, junto con la continua dependencia de corredores clave como el Puente Ambassador para los volúmenes de comercio automotriz entre EE. UU. y Canadá.
Panorama competitivo
La competencia se centra en la profundidad de la electrificación, la madurez del software y los ecosistemas de servicio al cliente. Líderes del mercado como Daimler, Volvo y PACCAR fusionan recursos para sistemas operativos unificados que permiten la implementación inalámbrica de funciones y el análisis de mantenimiento predictivo. Empresas conjuntas como Amplify Cell Technologies reúnen capital para una planta de baterías de 21 GWh, asegurando el suministro y reduciendo las curvas de costos. Los fabricantes de equipos originales (OEM) de nivel medio buscan alianzas con innovadores en pilas de combustible para cubrir sus apuestas en sistemas de propulsión, mientras que los proveedores de componentes compiten por conseguir obleas de carburo de silicio (SiC) e inversores de última generación.
Los camiones definidos por software reorientan los ingresos hacia modelos de suscripción. Ford Pro, por ejemplo, escala los contratos de vehículos conectados que combinan telemática, gestión energética y paquetes de financiación de flotas en una sola factura. Las startups de conducción autónoma obtienen participaciones minoritarias de los fabricantes de equipos originales (OEM) ya establecidos, lo que inyecta experiencia en IA en las líneas de productos y acorta los ciclos de validación. Por lo tanto, el mercado de camiones automotrices de alto rendimiento recompensa a las empresas que integran soluciones de hardware, software e infraestructura en propuestas de valor integrales.
Los nuevos participantes aprovechan las oportunidades en los corredores de última milla, eléctricos vocacionales e hidrógeno. Sin embargo, los elevados costes de homologación y los requisitos de reserva de garantía mantienen el sector moderadamente consolidado. Los cinco principales fabricantes representan aproximadamente el 72 % de los ingresos globales; sin embargo, ninguna empresa supera el 25 %, lo que preserva la tensión competitiva y el ritmo de innovación.
Líderes de la industria de camiones automotrices de alto rendimiento
-
PACCAR Inc.
-
Scania AB
-
ab volvo
-
Tata Motors Ltd.
-
Toyota Motor Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: MAN Truck & Bus inició la producción en serie del camión eléctrico eTGL en su planta de Cracovia, Polonia, ampliando así su presencia industrial en el sector de los camiones eléctricos de batería más allá de su planta de Múnich. Esta iniciativa refuerza la fabricación modular alineada con TRATON y proporciona a las flotas una señal de suministro más clara para ciclos de trabajo eléctricos regionales y urbanos, donde la carga puede planificarse.
- Junio de 2026: Scania firmó un acuerdo para vender 105 camiones eléctricos a Wibax para operaciones de transporte a granel. Este pedido impulsa la expansión de la flota de camiones eléctricos en Europa y aumenta la presión competitiva sobre los fabricantes y proveedores para garantizar el suministro de baterías, electrónica de potencia y cobertura de servicio para flotas de camiones eléctricos.
- Diciembre de 2024: Hyundai Motor Group desplegó 21 camiones eléctricos de pila de combustible de hidrógeno XCIENT para logística limpia en Metaplant America, Georgia, y brindó soporte a las operaciones con una estación móvil de repostaje de hidrógeno. Este despliegue aporta kilometraje operativo y conocimientos sobre repostaje para camiones de pila de combustible en logística industrial, lo que permite determinar dónde el hidrógeno puede complementar las rutas de vehículos eléctricos de batería.


Alcance del informe del mercado global de camiones automotrices de alto rendimiento
Los camiones de alto rendimiento están equipados con motores eléctricos avanzados, sistemas telemáticos y sistemas de tracción que ayudarán a aumentar el rendimiento de los camiones. Los camiones de alto rendimiento constan de espacio en cabina y espacio de carga para transportar mercancías. Los camiones con una potencia de 250 CV se consideran camiones de alto rendimiento.
El camión automotriz de alto rendimiento se segmenta en tipo de camión, tipo de conducción y geografía. Según el tipo de camión, el mercado se segmenta en camiones ligeros, camiones medianos y camiones pesados. En cuanto a la propulsión, el mercado se categoriza en motores de combustión interna y opciones eléctricas o híbridas. Geográficamente, el mercado se divide en América del Norte, Europa, Asia-Pacífico y el resto del mundo.
Para cada segmento, el tamaño del mercado y el pronóstico se han realizado en función del valor (USD).
| Vehículos ligeros (menos de 3.5 t de peso bruto vehicular) |
| Vehículos de servicio mediano (3.5 a 15 t de peso bruto vehicular) |
| Servicio pesado (más de 15 t de peso bruto vehicular) |
| Motor de combustión interna |
| Batería eléctrica |
| Híbrido (PHEV/HEV) |
| Pila de combustible eléctrica |
| Menos de 250 HP |
| 250 a 400 HP |
| Más de 400 caballos de fuerza |
| Transporte de mercancías de larga distancia |
| Construcción y minería |
| Refrigerados y cadena de frío |
| Servicios de emergencia y especialidad |
| Manual |
| Automático |
| Automatizado-Manual (AMT) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por clase de camión | Vehículos ligeros (menos de 3.5 t de peso bruto vehicular) | |
| Vehículos de servicio mediano (3.5 a 15 t de peso bruto vehicular) | ||
| Servicio pesado (más de 15 t de peso bruto vehicular) | ||
| Por tipo de unidad | Motor de combustión interna | |
| Batería eléctrica | ||
| Híbrido (PHEV/HEV) | ||
| Pila de combustible eléctrica | ||
| Por potencia de salida | Menos de 250 HP | |
| 250 a 400 HP | ||
| Más de 400 caballos de fuerza | ||
| por Aplicación | Transporte de mercancías de larga distancia | |
| Construcción y minería | ||
| Refrigerados y cadena de frío | ||
| Servicios de emergencia y especialidad | ||
| Por transmisión | Manual | |
| Automático | ||
| Automatizado-Manual (AMT) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de camiones automotrices de alto rendimiento?
El mercado de camiones automotrices de alto rendimiento fue de USD 188.47 mil millones en 2026 y se prevé que alcance los USD 264.58 mil millones para 2031.
¿Qué región lidera el mercado de camiones automotrices de alto rendimiento?
Asia Pacífico ocupa la primera posición con una participación de mercado del 43.12 % y también es la región con mayor crecimiento, con una CAGR del 9.08 % hasta 2031.
¿Qué tan rápido están creciendo los camiones eléctricos de alto rendimiento?
Los sistemas de propulsión eléctricos con batería registran una tasa de crecimiento anual compuesta (CAGR) del 8.28 %, la más alta entre todos los sistemas de propulsión, mientras que los costos de la batería se encaminan hacia los USD 88/kWh en 2030.
¿Por qué las transmisiones manuales automatizadas están ganando popularidad?
Los AMT mejoran el ahorro de combustible, reducen el mantenimiento y facilitan el reclutamiento de conductores, lo que genera una penetración de más del 80 % en las nuevas construcciones de Clase 8.
Última actualización de la página:



