

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | 24.1 mil millones de litros |
| Volumen de mercado (2031) | 28.99 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 3.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
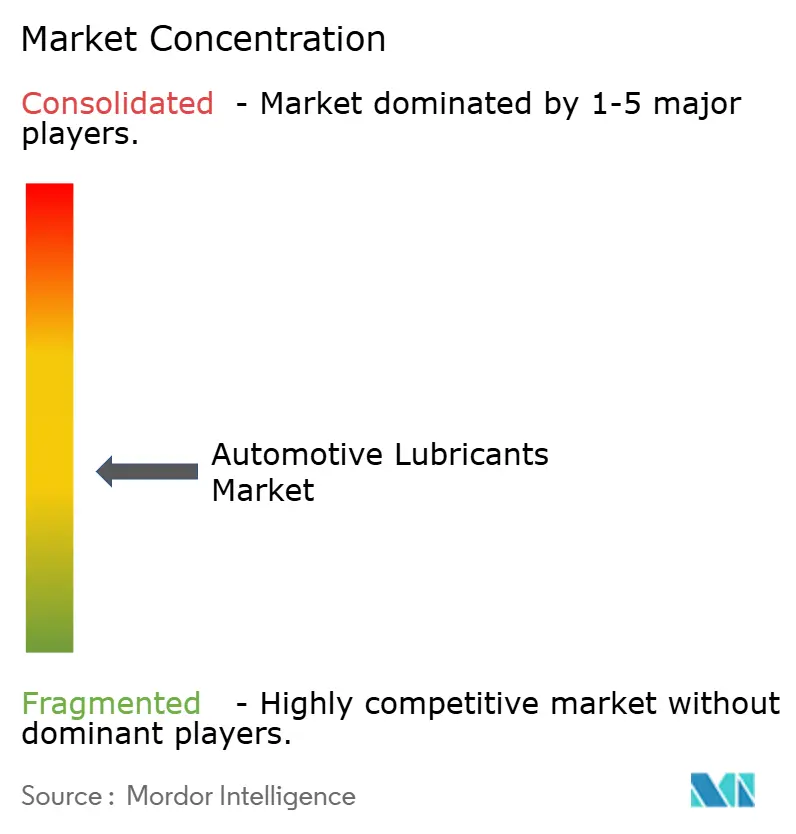
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes automotrices por Mordor Intelligence
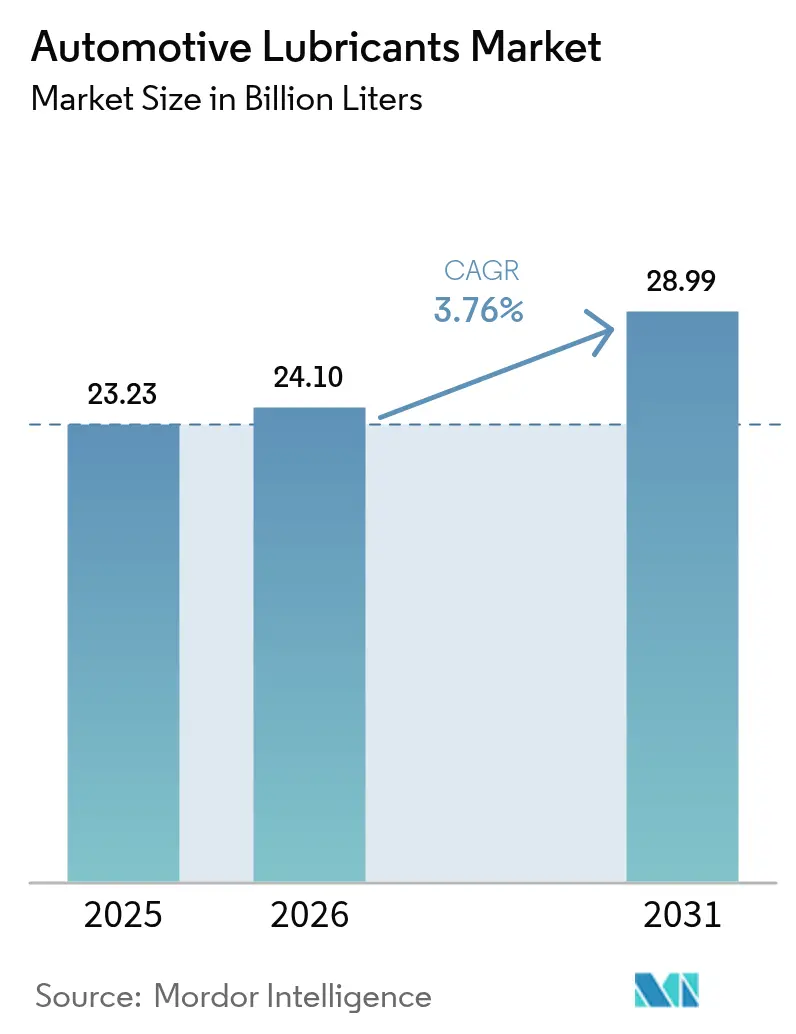
El mercado de lubricantes para automóviles alcanzó un valor de 23.230 millones de litros en 2025 y se estima que crecerá de 24.100 millones de litros en 2026 a 28.990 millones de litros en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.76% durante el período de pronóstico (2026-2031). Este crecimiento se sustenta en el envejecimiento del parque automotor mundial en las regiones desarrolladas, la constante afluencia de motocicletas y vehículos comerciales en las economías emergentes, y la transición del sector hacia lubricantes sintéticos de alta calidad que mejoran el ahorro de combustible y prolongan los intervalos de cambio de aceite. Asia-Pacífico sigue siendo el principal centro de demanda gracias al aumento de la propiedad de vehículos y las inversiones en manufactura local, mientras que Norteamérica y Europa dependen de la longevidad de los vehículos para mantener las ventas en el mercado de repuestos. La intensidad competitiva se mantiene moderada: Shell lideró el mercado por decimoctavo año consecutivo en 2024, pero los fabricantes regionales ganan terreno mediante la ampliación de su capacidad de producción local y la creación de formulaciones personalizadas. Los obstáculos como la creciente penetración de los vehículos eléctricos (VE) —31.4 millones de unidades en las carreteras chinas en 2024— y los largos intervalos de cambio de aceite especificados por los fabricantes de equipos originales (OEM) se ven mitigados por los valores unitarios más altos de API SQ y otros sintéticos de baja viscosidad similares.
Conclusiones clave del informe
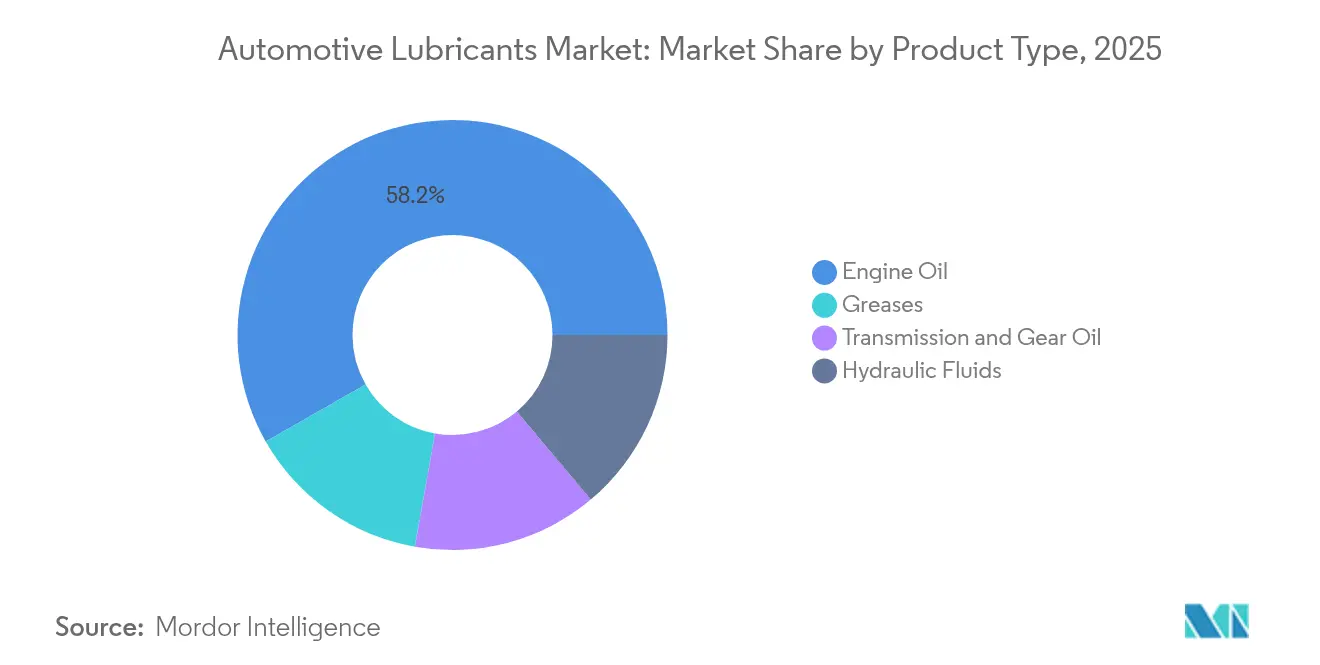
- Por tipo de producto, el aceite de motor lideró con una participación de ingresos del 58.24 % en 2025, mientras que las grasas registraron la CAGR más rápida del 4.12 % hasta 2031.
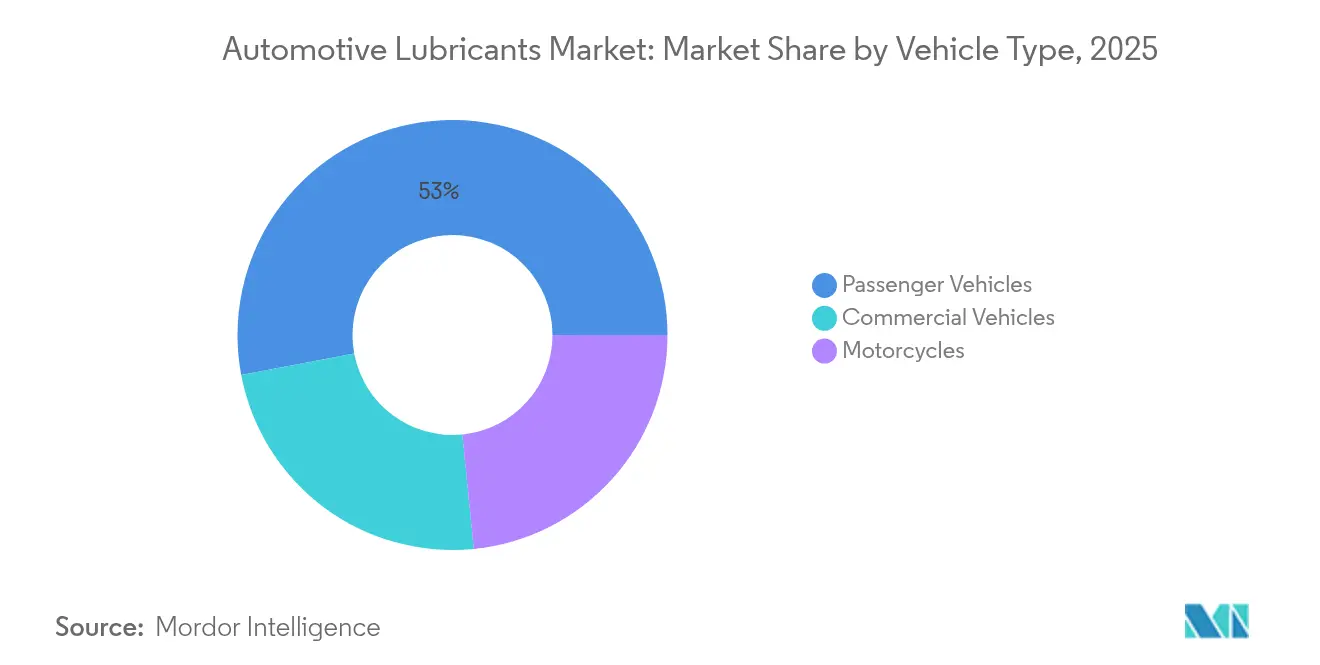
- Por tipo de vehículo, los vehículos de pasajeros representaron el 52.97% de la participación de mercado de lubricantes para automóviles en 2025, mientras que las motocicletas registraron la CAGR proyectada más alta del 5.68% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42.10 % del tamaño del mercado de lubricantes automotrices en 2025 y está avanzando a una CAGR del 4.10 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de lubricantes automotrices
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente edad media de los vehículos en las principales economías | + 0.80% | América del Norte, Europa, APAC desarrollado | Largo plazo (≥ 4 años) |
| Aumento del parque automovilístico mundial en los mercados emergentes | + 0.90% | Núcleo de APAC, MEA, América Latina | Mediano plazo (2-4 años) |
| Recuperación del volumen de llenado de fábrica de OEM después de la pandemia | + 0.70% | Global | Corto plazo (≤ 2 años) |
| Cambio rápido hacia sintéticos de menor viscosidad | + 1.20% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Inversiones locales combinadas en África y el Sudeste Asiático | + 0.60% | África subsahariana, Sudeste asiático | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente edad promedio de los vehículos en las principales economías
La longevidad de los vehículos está reconfigurando los perfiles de demanda de lubricantes. La escasez de semiconductores y la inflación han ralentizado las tasas de reemplazo de vehículos en EE. UU., lo que ha llevado a los propietarios a aumentar la frecuencia de los cambios de aceite e invertir en aceites sintéticos de mayor calidad. La flota europea es aún más antigua (18.1 años en Occidente y 28.4 años en Oriente), lo que genera más visitas al taller y aumenta el consumo de lubricante por vehículo. Los motores más antiguos sufren degradación de los sellos, estrés térmico y contaminación, todo lo cual acelera la degradación del aceite e impulsa la demanda de bases premium. Los gastos de mantenimiento para vehículos de entre 6 y 15 años aumentaron de 514 USD a 537 USD en solo un año, lo que subraya el vínculo entre la edad y el gasto [1] Oficina de Estadísticas Laborales de EE. UU., “Americans' Aging Autos”, bls.gov . El desguace ha caído al 4.20 %, el más bajo en dos décadas, lo que prolonga los flujos de ingresos del mercado de repuestos. Los sintéticos de mayor valor ahora dominan los talleres de servicio, ya que los propietarios buscan una protección extendida y un menor costo total de propiedad.
Aumento del parque automotor mundial en los mercados emergentes
Las economías emergentes compensaron la caída del volumen de vehículos eléctricos en los mercados desarrollados. El parque automotor de China alcanzó los 453 millones de unidades, impulsado por 35.83 millones de nuevas matriculaciones en 2024. La propiedad de vehículos de dos ruedas continúa en aumento en India y el Sudeste Asiático, impulsada por la reducción de la congestión urbana y la movilidad asequible. Las flotas comerciales que operan en comercio electrónico y rutas de reparto de última milla acumulan mayor kilometraje, lo que incrementa la frecuencia de cambio de aceite. Los fabricantes de automóviles nacionales en estas regiones colaboran con mezcladores locales, lo que permite el desarrollo ágil de aceites rentables adaptados a diversas calidades de combustible y condiciones climáticas extremas. Como resultado, el mercado de lubricantes para automoción continúa expandiéndose incluso en un contexto de moderación global.
Recuperación del volumen de llenado de fábrica de OEM después de la pandemia
La producción automotriz se recuperó en 2025 gracias a la estabilización del suministro de chips y al regreso de las líneas de ensamblaje a operaciones de dos turnos. La reanudación de las operaciones de la unidad de aceite base de Chevron en Pascagoula eliminó un cuello de botella clave, aliviando la escasez de aditivos y restableciendo las normas de llenado. Más del 90 % de los vehículos de nueva construcción se entregan ahora con rellenos de fábrica totalmente sintéticos para cumplir con los objetivos de emisiones y garantía. La norma API SQ entró en vigor en marzo de 2025, añadiendo métricas de desgaste de la cadena de distribución y defensas de preignición a baja velocidad al programa de pruebas. Para los proveedores, la recuperación de los fabricantes de equipos originales (OEM) ofrece oportunidades de acuerdos de suministro plurianuales y posiciona las mezclas sintéticas para obtener mayores márgenes por litro.
Inversiones locales combinadas en África y el Sudeste Asiático
La localización reduce los costos de transporte, acorta los plazos de entrega y se adapta a la química regional de los combustibles. Shell triplicó la producción de grasa tailandesa hasta alcanzar las 15,000 toneladas, satisfaciendo más de la mitad de la demanda nacional y exportando a 40 mercados de Asia-Pacífico. Vivo Energy amplió la distribución de Shell y Engen a 23 países africanos, añadiendo líneas de productos neutros en carbono como Helix Ultra. TotalEnergies opera actualmente 37 plantas de lubricación en todo el mundo, utilizando centros regionales para adaptar los paquetes de aditivos a los climas tropicales. Estas medidas se alinean con las políticas gubernamentales de contenido industrial y protegen a los proveedores de la volatilidad cambiaria.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración de la penetración de los vehículos eléctricos | -0.40% | Global, liderado por China y Europa | Mediano plazo (2-4 años) |
| Aceites de motor falsificados y adulterados | -0.30% | APAC, África | Corto plazo (≤ 2 años) |
| Especificaciones de intervalos de drenaje largos del OEM | -0.30% | Global, de servicio pesado | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Acelerando la penetración de los vehículos eléctricos
Los vehículos eléctricos eliminan los aceites de cárter y muchos fluidos de transmisión de los menús de mantenimiento. China registró 31.4 millones de vehículos de nueva energía en sus carreteras a finales de 2024, un aumento del 51.49 % interanual. La AIE proyecta que el stock mundial podría superar los 250 millones para 2030, reduciendo la demanda de petróleo hasta en 4.3 millones de bbl/d [2] AIE, “Global EV Outlook 2019”, iea.org . No obstante, los vehículos eléctricos introducen nuevos nichos: ésteres para cojinetes de motores eléctricos, refrigerantes dieléctricos y grasas para engranajes optimizadas para altas RPM y compatibilidad electromagnética. Para los proveedores, el desafío pasa del volumen al valor, ya que los fluidos especializados exigen primas de precio de dos a tres veces superiores a las del aceite de motor convencional.
Especificaciones de intervalos de drenaje largos del OEM
Detroit Diesel y plataformas de servicio pesado comparables ahora permiten intervalos de cambio de aceite de 75,000 km, y los vehículos de pasajeros suelen extenderlos hasta 7,500 km con sintéticos. Intervalos más largos reducen las ventas al por mayor, pero aumentan la demanda de aditivos por litro para combatir la oxidación, el hollín y la herrumbre. Estudios advierten que los intervalos de cambio de aceite prolongados pueden aumentar el desgaste abrasivo si la filtración no es óptima, lo que supone riesgos para la garantía de las flotas. En consecuencia, los administradores de flotas sopesan una menor frecuencia de servicio frente a posibles imprevistos de mantenimiento, lo que mantiene el interés en las formulaciones premium.
Análisis de segmento
Por tipo de producto: Escala de aceite de motor se encuentra con el impulso de la grasa
El aceite de motor representó el 58.24 % del volumen de 2025, consolidando el mercado de lubricantes automotrices gracias a su uso generalizado en motores de encendido por chispa y por compresión. La mayor capacidad de los cárteres en camionetas ligeras y maquinaria todoterreno amplía su cuota de mercado. Los fluidos de transmisión, los aceites hidráulicos y los aceites para engranajes sirven para aplicaciones más específicas, pero siguen siendo esenciales para cajas de cambios manuales, frenos húmedos y circuitos de dirección asistida. Las grasas, aunque representan solo una fracción del tamaño del mercado de lubricantes automotrices, son las que más crecen, con una tasa de crecimiento anual compuesta (TCAC) del 4.12 %, ya que los vehículos eléctricos requieren grasas para rodamientos específicas que soporten altas RPM y picaduras eléctricas. Los proveedores combinan ésteres sintéticos y espesantes de poliurea para ofrecer control de conductividad y estabilidad térmica, lo que eleva el valor de la mezcla de productos.
La combinación de ingresos del segmento se inclina hacia los sintéticos a medida que los aceites que cumplen con la norma API SQ cobran impulso. Las formulaciones de viscosidad ultrabaja, como 0W-16 y 0W-12, permiten a los fabricantes de equipos originales (OEM) cumplir con los objetivos de CO₂ promedio de la flota, especialmente en Japón y Europa. Incluso en el sector de los aceites para trabajo pesado, la transición de 15W-40 a 5W-30 ilustra la demanda de mezclas más fluidas y con alto contenido de HTHS que reducen los costos de combustible. A medida que se reducen los grados de viscosidad, los paquetes de aditivos se diversifican: los ésteres de boro, el disulfuro de molibdeno y los detergentes sin cenizas se convierten en componentes clave en las unidades de mantenimiento de referencia (SKU) de próxima generación. Por lo tanto, el mercado de lubricantes automotrices equilibra la disminución de los volúmenes unitarios con mayores márgenes unitarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vehículo: Escala de turismos frente a velocidad de vehículos de dos ruedas
Los vehículos de pasajeros representaron el 52.97 % del consumo en 2025, beneficiándose de su gran número y de la frecuencia de mantenimiento de aceite. Los sedanes y SUV suelen incorporar motores turbo de inyección directa que imponen cargas térmicas severas, lo que requiere dispersantes y antioxidantes de alto rendimiento. Los vehículos comerciales, aunque rezagados en número, representan una cuota de mercado superior a la de los lubricantes automotrices gracias a la alta capacidad de los depósitos y a un kilometraje anual superior a los 100,000 XNUMX km para los tractores de larga distancia.
Las motocicletas impulsan el crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.68 % a medida que los atascos urbanos y los servicios de reparto a domicilio proliferan en Asia-Pacífico. Las arquitecturas integradas de motor, embrague y caja de cambios exigen que los lubricantes equilibren las características de fricción de los embragues húmedos con la estabilidad a la oxidación de los motores refrigerados por aire. La diferenciación de productos ahora incluye aceites de baja fricción con certificación JASO MB para scooters y grados MA2 de alto rendimiento para motos manuales. Con intervalos de cambio promedio de tan solo 3,000 km, las motocicletas ofrecen un alto rendimiento en relación con el tamaño del motor, lo que sustenta los ingresos del mercado de accesorios en países con una gran población como India, Indonesia y Vietnam.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Asia-Pacífico dominó el mercado de lubricantes automotrices con una participación del 42.10 % en 2025 y se prevé un crecimiento del 4.10 % anual hasta 2031. Solo China alberga 453 millones de vehículos y registró 35.83 millones de nuevas matriculaciones en 2024, lo que combina una enorme demanda de llenado de fábrica con un mercado de servicios colosal. Los gobiernos de la ASEAN impulsan centros de ensamblaje de vehículos eléctricos; los planes del Corredor Económico Oriental de Tailandia impulsaron a Shell a triplicar la capacidad tailandesa de lubricantes, garantizando la resiliencia del suministro regional. La penetración de vehículos de dos ruedas supera el 70 % de los hogares en Vietnam e Indonesia, impulsando el volumen de aceite para motocicletas.
Norteamérica contribuye a un crecimiento estable, aunque modesto. Las ventas de vehículos eléctricos superan los 1.40 millones de unidades anuales, pero se mantienen por debajo del 8 % de los vehículos en circulación, lo que preserva una flota considerable de motores de combustión interna hasta 2030. Los fabricantes de equipos originales (OEM) priorizan los sintéticos API SQ con intervalos de cambio de aceite superiores a los 10,000 km, lo que impulsa a las cadenas de lubricación rápida a actualizar sus inventarios a formulaciones de baja viscosidad.
El parque automovilístico europeo, con una antigüedad de entre 18 y 28 años, mantiene la demanda de lubricantes a pesar del estancamiento en las matriculaciones de vehículos nuevos. El continente es pionero en el cumplimiento del límite de CO₂, lo que impulsa la adopción de aceites 0W-20 y 0W-16, respaldados por las especificaciones PSA, VW 508/509 y ACEA C6. Los intervalos de mantenimiento extendidos de hasta 30,000 XNUMX km compensan parcialmente la pérdida de volumen al fomentar la compra de aceites premium.
Oriente Medio y África, junto con Sudamérica, contribuyen en conjunto con una proporción menor del volumen global actual, pero ofrecen un potencial de crecimiento considerable. La expansión de lubricantes de marca de Vivo Energy en 23 países africanos y la adquisición de Raj Petro por parte de Shell en India ponen de manifiesto una tendencia competitiva sur-sur. La construcción de infraestructura, la mecanización agrícola y los proyectos mineros generan demanda de fluidos hidráulicos y aceites para motores de servicio pesado resistentes al polvo y a las altas temperaturas ambientales.

Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Análisis de la cadena de valor
La cadena de valor de los lubricantes para automóviles comienza con las materias primas y los aceites base, y continúa con la fabricación aditiva, la mezcla de lubricantes terminados, el envasado, la distribución y la venta al por menor o la prestación de servicios. Los aceites base (grupos I-III y sintéticos) son suministrados por refinerías integradas y proveedores comerciales, mientras que la tecnología de aditivos se concentra en grandes proveedores como Lubrizol, Infineum, Afton Chemical y Chevron Oronite. Los fabricantes de lubricantes terminados incluyen grandes empresas totalmente integradas (por ejemplo, Shell y ExxonMobil) y fabricantes independientes que dependen de la adquisición de aceites base y aditivos de terceros, lo que hace que los términos contractuales, las asignaciones y las aprobaciones técnicas sean fundamentales para la continuidad del suministro.
En la fase posterior de la cadena de suministro, los lubricantes envasados y a granel llegan a distribuidores, mayoristas, cadenas de cambio rápido de aceite, talleres, concesionarios (incluido el servicio de marca OEM) y redes de mantenimiento de flotas. La reciente escasez de aceites base de alta calidad ha puesto de manifiesto la exposición al riesgo de interrupciones en las rutas marítimas y los puertos, especialmente en lo que respecta a los materiales de embalaje en contenedores y las bolsas flexibles. En mayo de 2026, la Asociación Independiente de Fabricantes de Lubricantes (ILMA) señaló una grave escasez de suministro del Grupo III en Estados Unidos, vinculada a los daños en las refinerías del Golfo Pérsico y al desvío de materia prima hacia la producción de diésel, destacando la diversificación de proveedores, la presencia regional en la mezcla de lubricantes y la gestión de inventarios como factores diferenciadores para los comercializadores de lubricantes.
Panorama competitivo
El mercado de lubricantes automotrices sigue estando moderadamente fragmentado. Los principales actores son Shell, ExxonMobil, BP-Castrol, TotalEnergies y Chevron. Saudi Aramco reforzó su presencia en el mercado downstream al adquirir la división global de productos de Valvoline por 2.65 millones de dólares en abril de 2025, incorporando marcas emblemáticas y activos de mezcla a nivel mundial. Los rumores de una adquisición de BP-Castrol ilustran la continua reorganización de la cartera de las compañías petroleras nacionales que buscan presencia minorista de marca.
La tecnología es ahora el principal campo de batalla. Las normas API SQ, ILSAC GF-8 y ACEA 2025 elevan el nivel de exigencia para el control de la oxidación y el LSPI, obligando a fabricantes de aditivos como Lubrizol e Infineum a lanzar nuevos modificadores de fricción y supresores del desgaste de cadenas. Los competidores se diferencian por sus propias composiciones químicas de aceite base: aceites base hidrocraqueados del Grupo III+ para sintéticos de consumo masivo y mezclas de ésteres PAO para líneas ultra premium. Las empresas locales prosperan gracias a su agilidad: las empresas de llenado de Indonesia y Kenia, por ejemplo, personalizan las dosis de aditivos para adaptarlas al contenido de azufre del combustible y al estrés climático, a la vez que ofrecen precios más bajos que las multinacionales en costos logísticos.
Las estrategias se centran en la resiliencia de la cadena de suministro y la imagen de marca ecológica. TotalEnergies lanzó los lubricantes Quartz EV3R y Rubia EV3R, derivados de aceites base regenerados, lo que les permitió obtener las aprobaciones de los fabricantes de equipos originales (OEM) y alinearse con los objetivos de economía circular. Shell lanzó variantes neutras en carbono con certificación ISO 14067. A medida que las métricas de sostenibilidad se conviertan en criterios de adquisición, las empresas con capacidades de evaluación del ciclo de vida obtendrán flotas empresariales y contratos gubernamentales.
Líderes de la industria de lubricantes automotrices
BP plc (Castrol)
Chevron Corporation
Exxon Mobil Corporation
Shell plc
Energías Totales
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: PETRONAS Lubricants International lanzó una gama actualizada de lubricantes Syntium para turismos que cumple con las normas API SQ e ILSAC GF-7, con lanzamiento previsto para finales de año en Malasia, Japón, Europa, China, Indonesia y Tailandia. Esta actualización amplía la disponibilidad de formulaciones de baja viscosidad de última generación, en línea con los requisitos cada vez más estrictos de los fabricantes de equipos originales (OEM) y las normativas sobre emisiones. Asimismo, aumenta la presión competitiva sobre las marcas y los talleres para que ofrezcan productos de mayor especificación, a medida que la gama de productos se vuelve más premium.
- Septiembre de 2025: ExxonMobil puso en marcha una nueva tecnología de fabricación en Singapur, aumentando la capacidad de producción de aceites base del Grupo II en 20 000 barriles diarios, incluyendo el aceite base EHC 340 MAX. Este aumento de producción refuerza las opciones de suministro regional para los mezcladores y distribuidores que dependen de la disponibilidad constante de aceites base del Grupo II para formulaciones de vehículos de pasajeros y vehículos pesados. Asimismo, permite una mayor flexibilidad en la formulación a medida que se multiplican las pruebas de rendimiento y las aprobaciones de los fabricantes de equipos originales (OEM).
- Junio de 2024: TotalEnergies Lubrifiants presentó Quartz EV3R para turismos y Rubia EV3R para camiones, formulados con aceites base regenerados de alta calidad y avalados por varios fabricantes de vehículos. Este lanzamiento amplía las opciones comerciales de lubricantes para la economía circular sin modificar el proceso de validación de los fabricantes de equipos originales (OEM). Además, aumenta la presión sobre la competencia para que desarrolle líneas de productos regenerados fiables y con menor impacto ambiental, tanto para el mercado minorista como para el de flotas.
Alcance del informe del mercado global de lubricantes automotrices
Los lubricantes para automóviles reducen la fricción entre las superficies en contacto, lo que minimiza la pérdida de energía. Estos lubricantes son fundamentales para garantizar que los vehículos funcionen sin problemas y tengan una vida útil prolongada. El aceite de motor, el lubricante más común, no solo reduce la fricción entre los componentes del motor, sino que también previene la corrosión, combate el óxido y ayuda a limpiar el motor.
El mercado de lubricantes para automóviles está segmentado por tipo de producto, tipo de vehículo y geografía. Por tipo de producto, el mercado está segmentado en aceite de motor, aceites de transmisión y engranajes, fluidos hidráulicos y grasas. Por tipo de vehículo, el mercado está segmentado en vehículos de pasajeros, vehículos comerciales y motocicletas. Por geografía, el mercado está segmentado en Asia Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño del mercado de lubricantes para automóviles y las previsiones para el mercado de lubricantes para automóviles en 27 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del volumen (litros).
Por tipo de producto
| Aceite de motor |
| Aceite de transmisión y engranajes |
| Fluidos Hidraulicos |
| grasas |
Por tipo de vehículo
| Vehículo de pasajeros |
| Vehículos Comerciales |
| Motocicletas |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Nigeria | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Aceite de motor | |
| Aceite de transmisión y engranajes | ||
| Fluidos Hidraulicos | ||
| grasas | ||
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos Comerciales | ||
| Motocicletas | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de lubricantes automotrices hoy en día?
La demanda mundial alcanzó los 24.1 mil millones de litros en 2026 y se proyecta que alcance los 28.99 mil millones de litros para 2031, lo que refleja una CAGR del 3.76%.
¿Qué región consume más lubricantes?
Asia-Pacífico representó el 42.10% del volumen mundial en 2025 gracias a su vasto parque de vehículos y a las crecientes tasas de propiedad.
¿Qué segmento de productos domina las ventas?
El aceite de motor siguió siendo la porción más grande con una participación del 58.24% en 2025 porque todos los vehículos con motor de combustión requieren cambios de aceite regulares.
¿Son los vehículos eléctricos una amenaza importante para la demanda de lubricantes?
Los vehículos eléctricos reducen el volumen de aceite del motor, pero crean nichos de alto valor para grasas para motores eléctricos y refrigerantes dieléctricos, lo que limita la disminución neta.
¿Qué estándares dan forma a la innovación de productos?
La categoría API SQ, vigente a partir de 2025, impulsa el desarrollo de sintéticos de viscosidad ultrabaja que aumentan el ahorro de combustible hasta en un 8%.


