

Tamaño y participación en el mercado de MLCC para automóviles
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
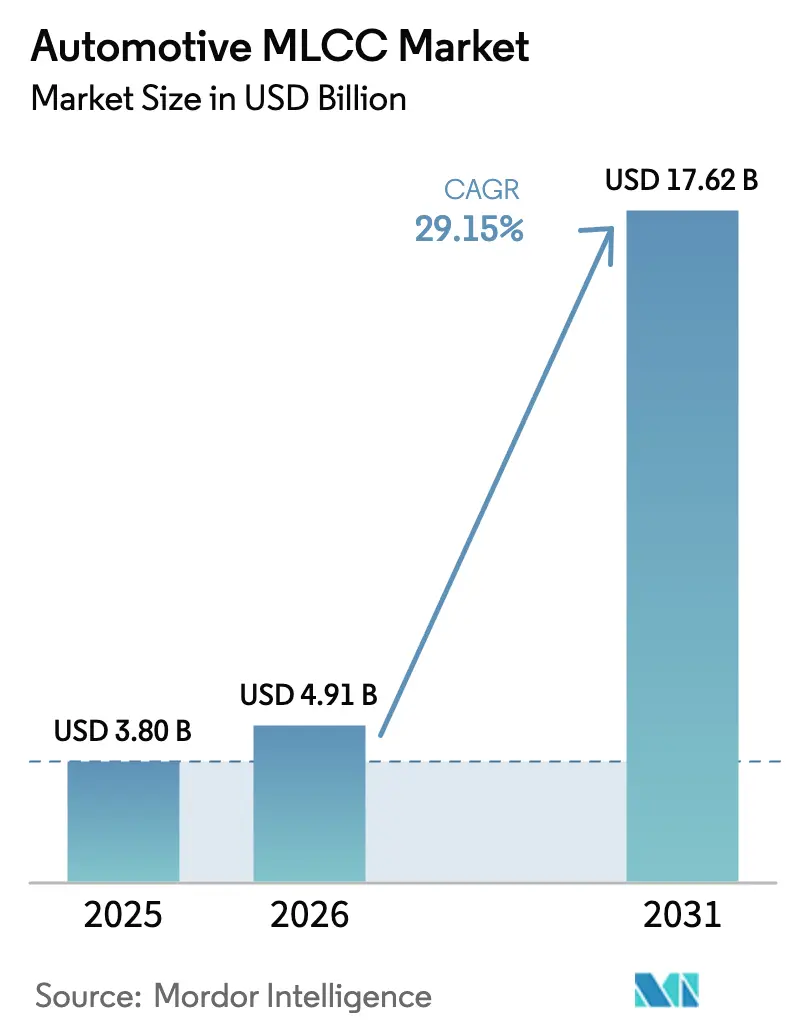
| Tamaño del mercado (2026) | USD 4.91 mil millones |
| Tamaño del mercado (2031) | USD 17.62 mil millones |
| Tasa de crecimiento (2026 - 2031) | 29.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de MLCC para automóviles por Mordor Intelligence
Se espera que el tamaño del mercado de MLCC para automóviles crezca de USD 3.80 mil millones en 2025 a USD 4.91 mil millones en 2026 y se pronostica que alcance USD 17.62 mil millones para 2031 con un CAGR del 29.15% durante 2026-2031. La aceleración de la electrificación, la profunda penetración de ADAS y la migración a sistemas eléctricos de 800 V siguen aumentando el contenido por vehículo, mientras que las grandes inversiones de Murata, TDK y Samsung Electro-Mechanics se centran en la miniaturización del sustrato, la resistencia de alto voltaje y la confiabilidad de terminación suave para asegurar la calificación automotriz. [1] Equipo de Relaciones con los Inversores, “Discurso del Día del Inversor de TDK 2024”, TDK, tdk.com Los vehículos eléctricos de batería consumen más del triple de la cantidad de MLCC que las plataformas de combustión interna porque los inversores de tracción, los cargadores a bordo y los circuitos avanzados de gestión térmica requieren cada uno un desacoplamiento denso y supresión de EMI. La continua transición de las ECU distribuidas a los controladores de dominio y zonales intensifica los requisitos de suministro de energía en menos módulos, pero mucho más potentes, lo que aumenta el valor unitario de los MLCC incluso a medida que disminuye el número de módulos. La asignación volátil de capacidad entre los teléfonos inteligentes y la industria automotriz, sumada a la inflación del costo de los materiales cerámicos de níquel y paladio, introduce un riesgo de suministro a corto plazo; sin embargo, la visibilidad del crecimiento a largo plazo sigue siendo alta gracias a las actualizaciones obligatorias de seguridad funcional y al impulso político global hacia flotas de cero emisiones.
Conclusiones clave del informe
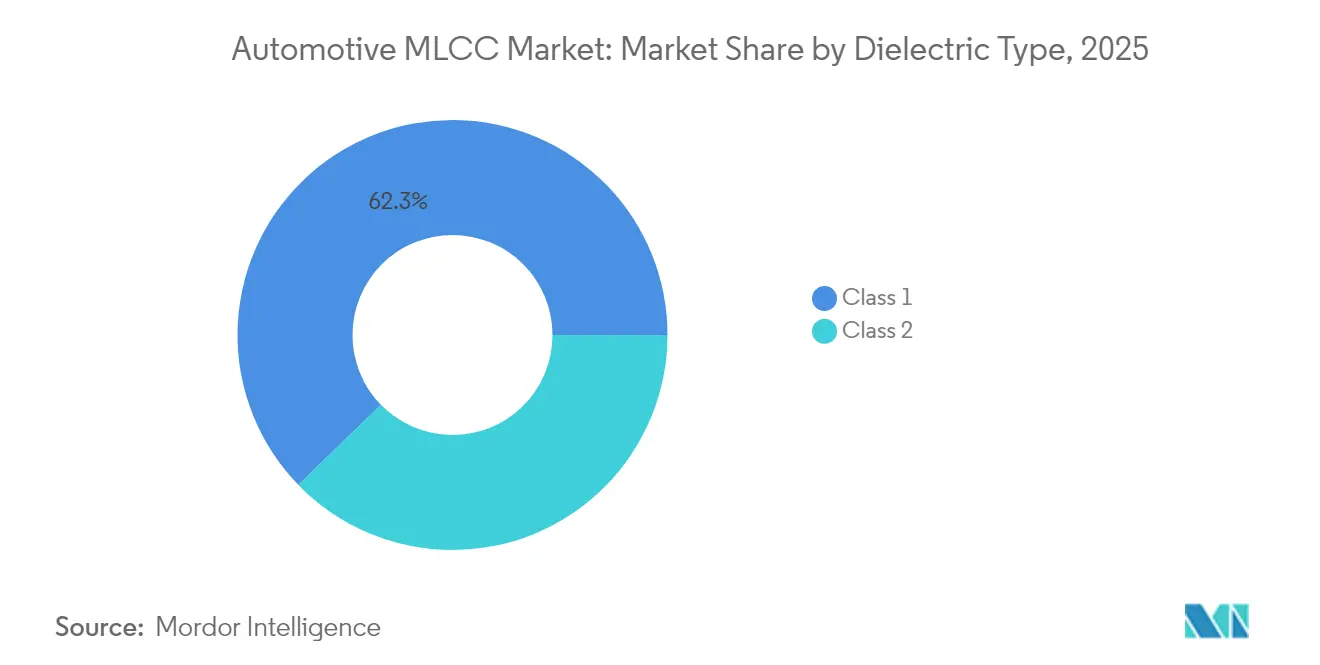
- Por clase dieléctrica, los dispositivos de clase 1 capturaron el 62.28 % de la participación de mercado de MLCC automotriz en 2025, mientras que se proyecta que los dispositivos de clase 2 registren la CAGR más rápida del 30.25 % hasta 2031.
- Por tamaño de caja, 201 componentes lideraron con una participación de ingresos del 55.91 % en 2025 en el mercado MLCC automotriz; se prevé que el formato 402 se expanda a una CAGR del 30.05 % hasta 2031.
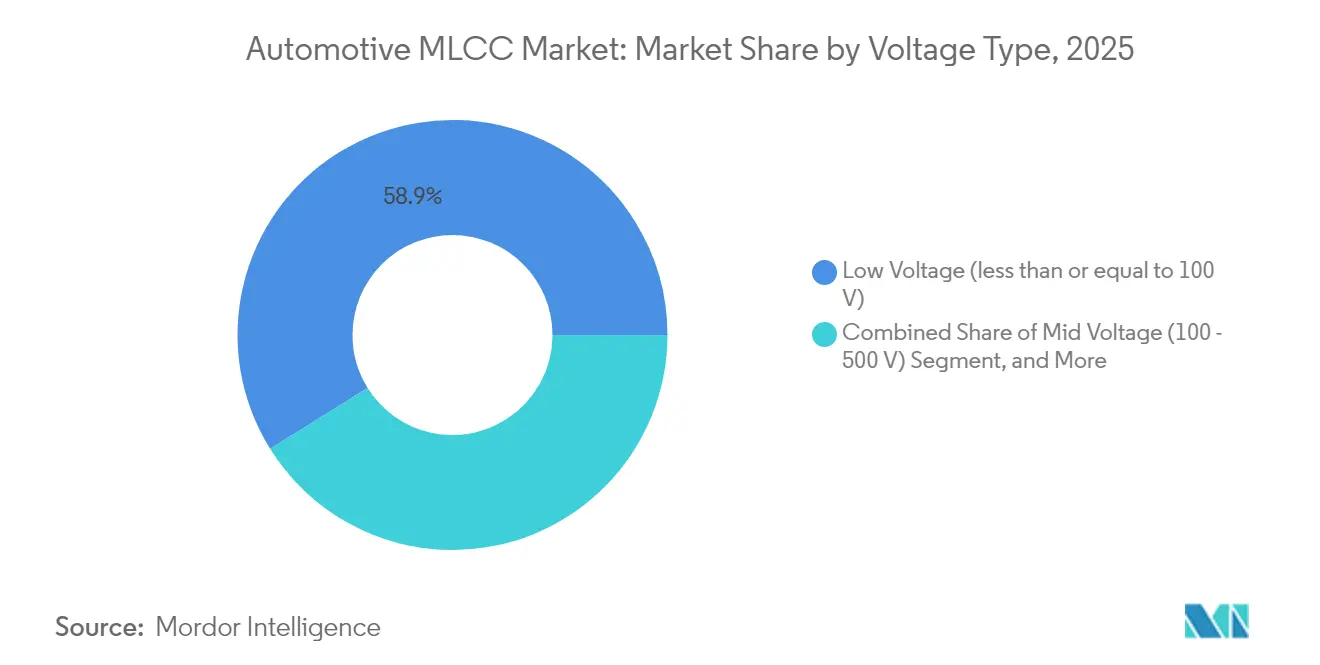
- Por clasificación de voltaje, las unidades de bajo voltaje (menor o igual a 100 V) representaron el 58.88 % del tamaño del mercado de MLCC automotriz en 2025 y siguen siendo el subsegmento de más rápido crecimiento con un 30.20 % hasta 2031.
- Por tipo de montaje, el montaje superficial tuvo una participación del 41.05 % en 2025 en el mercado de MLCC automotriz; las soluciones con tapa metálica registran la CAGR proyectada más alta, del 29.95 % hasta 2031.
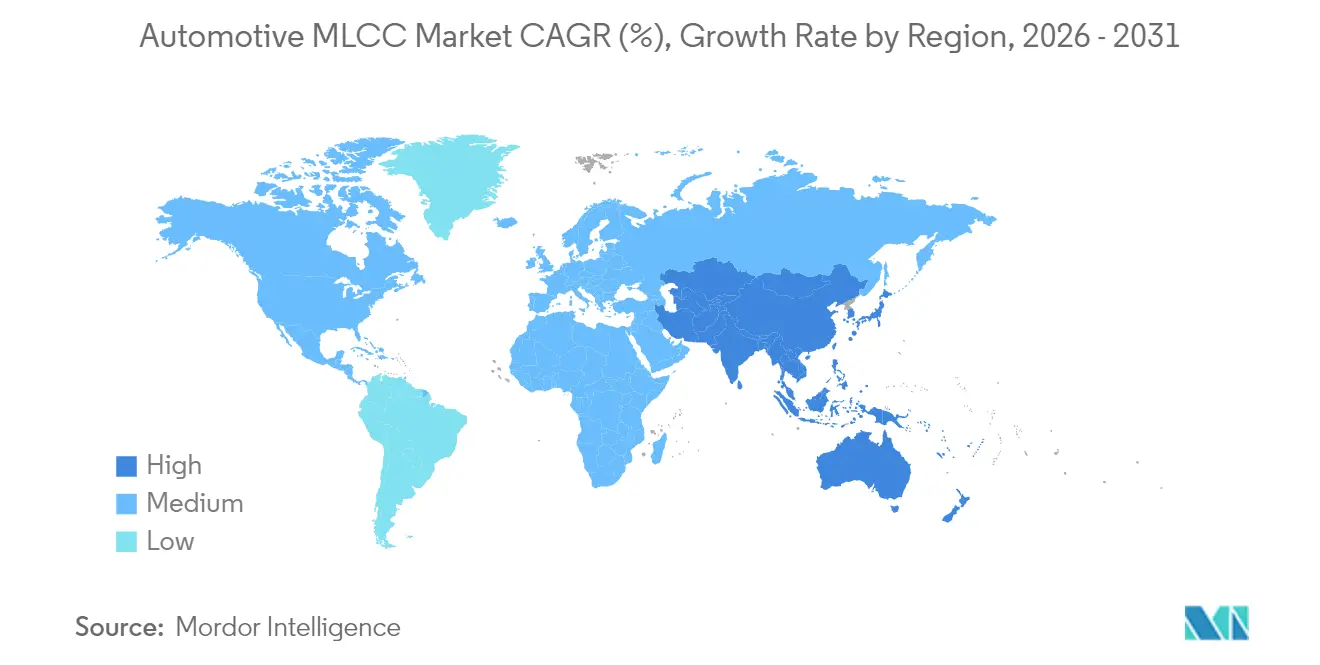
- Por geografía, Asia-Pacífico dominó con una participación del 57.12 % en 2025 en el mercado de MLCC automotrices; América del Norte ofrece la CAGR más pronunciada del 31.25 % en programas de relocalización y estímulo de vehículos eléctricos hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de MLCC para automóviles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La arquitectura ADAS de uso intensivo de tecnología requiere una mayor densidad de capacitancia | + 8.5% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Electrificación rápida del sistema de propulsión y de las plataformas de 800 V | + 9.2% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Cambio de OEM hacia arquitecturas E/E de dominio y zonales | + 6.8% | Global, liderado por fabricantes de equipos originales premium en Alemania y Japón | Mediano plazo (2-4 años) |
| Las directrices de reducción de potencia de los fabricantes de equipos originales (OEM) más estrictas impulsan la demanda de MLCC de clase superior | + 4.1% | Global, con requisitos estrictos en la UE y Japón | Corto plazo (≤ 2 años) |
| Adopción de módulos de potencia de SiC que potencian los zócalos MLCC de alto voltaje | + 7.3% | Asia-Pacífico y América del Norte, siguiendo las curvas de adopción de SiC | Largo plazo (≥ 4 años) |
| Mandato impulsado por las aseguradoras para las ECU telemáticas de mantenimiento predictivo | + 3.2% | América del Norte y la UE, impulsadas por marcos regulatorios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La arquitectura ADAS de alta tecnología requiere una mayor densidad de capacitancia
Las pilas ADAS ahora integran LiDAR, cámaras de alta resolución, radar y procesadores de redes neuronales, cada uno de los cuales exige una rigurosa estabilidad de la red de suministro de energía en un amplio espectro de frecuencias. La consolidación en dominios de computación centralizados concentra el ruido de conmutación, por lo que los condensadores de desacoplamiento deben presentar una resistencia en serie equivalente e inductancia más bajas, adaptándose a espacios reducidos. Las próximas piezas de Murata de 0.4 × 0.2 mm y ~100 nF permiten la miniaturización de los sensores sin sacrificar la fiabilidad, y la aceleración de volumen en 2025 permitirá ahorrar espacio en la placa para los módulos de cámara de nivel 1. Las normas de EMC automotriz, especialmente CISPR 25 Clase 5, impulsan el aumento de los recuentos de MLCC, ya que cada línea de serializador-deserializador y cada capa física de interfaz de alta velocidad requiere derivación localizada. A medida que los fabricantes de automóviles impulsan la autonomía de Nivel 3 en los vehículos del segmento medio, se proyecta que el total de tomas ADAS MLCC por automóvil aumentará otro 40 % para 2028, lo que consolidará la influencia de este conductor a mediano plazo.
Electrificación rápida de sistemas de propulsión y plataformas de 800 V
La migración de paquetes de 400 V a 800 V reduce a la mitad el tiempo de carga máxima y disminuye el peso del cobre, pero somete a los componentes pasivos a un mayor dv/dt y estrés corona. [2] Equipo de Relaciones con los Inversores, “Discurso del Día del Inversor de TDK 2024”, TDK, tdk.com Los inversores MOSFET de carburo de silicio conmutan a frecuencias más altas, por lo que los esquemas de desacoplamiento requieren MLCC con una rigidez dieléctrica más ajustada, un bajo factor de disipación y una resonancia acústica mínima. Los MLCC de 100 V en encapsulado 3225 de TDK ofrecen una capacitancia líder en la industria mientras se mantienen dentro de los ciclos de temperatura AEC-Q200, lo que permite matrices de enlace de CC compactas en inversores de tracción. Los cargadores a bordo de alto voltaje requieren de manera similar grupos de piezas de 100–470 nF para el filtrado de modo común. El impulso hacia plataformas de vehículos eléctricos de servicio pesado de clase megavatio aumenta aún más el estrés de voltaje, lo que garantiza que este impulsor siga siendo potente durante toda la década.
Cambio de OEM a arquitecturas E/E de dominio y zonales
Los fabricantes de automóviles premium reestructuran sus redes en torno a seis a diez controladores zonales conectados por redes troncales Ethernet de 10 Gb, reemplazando unas 100 ECU antiguas. La consolidación reduce el peso del arnés, pero obliga a las placas restantes a alojar dominios de potencia de señal mixta que dan servicio a múltiples subsistemas simultáneamente. Cada riel adicional obliga a conjuntos de MLCC de filtro de entrada, almacenamiento masivo y alta frecuencia, por lo que el contenido por controlador aumenta incluso cuando disminuye el número de placas. Las variantes de terminación suave de Murata protegen estos conjuntos más grandes contra la flexión de la placa inducida por la resonancia estructural de la cabina. Las actualizaciones de software inalámbricas intensifican el flujo de corriente durante la programación flash, lo que aumenta aún más la necesidad de redes de derivación densas. En consecuencia, el cambio de arquitectura refuerza la resiliencia del volumen a corto plazo a pesar de la futura integración de ASIC.
Directrices más estrictas de reducción de potencia de los fabricantes de equipos originales (OEM) impulsan la demanda de MLCC de clase superior
Después de que el campo de los inversores regresara en 2024, los OEM europeos y japoneses endurecieron las reglas de reducción de potencia, limitando el voltaje continuo al 50% de la potencia nominal y limitando la temperatura de operación a dos tercios del máximo del componente. Los ingenieros ahora seleccionan dieléctricos de Clase 1 X8G o X9G en lugar de Clase 2 X7R para preservar la capacitancia bajo carga. Samsung Electro-Mechanics emplea terminaciones blandas de cobre-epoxi que detienen el agrietamiento inducido por la flexión de la placa, cumpliendo con el requisito de seguridad VW80808 de Volkswagen. [3] Marketing de producto, “Solución MLCC de 25 V para reguladores de voltaje de memoria”, Samsung Electro-Mechanics, samsungsem.com La reducción de potencia disminuye la ventana de capacitancia utilizable, por lo que los diseñadores compensan las pérdidas instalando más piezas, o de mayor valor, por riel, aumentando así la demanda de MLCC de grado premium. Aunque los cambios de política ya están en efecto, las auditorías de cumplimiento programadas hasta 2027 mantienen este impulsor impactante a corto y mediano plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad entre la oferta y la demanda debido al choque de capacidad entre teléfonos inteligentes y automóviles | -4.7% | Global, con un fuerte impacto en el centro manufacturero de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de los costes de los materiales cerámicos (níquel, paladio) | -3.8% | Global, con desafíos de transferencia de costos en regiones sensibles a los precios | Mediano plazo (2-4 años) |
| Fallos de campo relacionados con la calidad en inversores de vehículos eléctricos (AEC-Q200 rev-D) | -2.9% | Global, con una aplicación más estricta en la UE y Japón | Corto plazo (≤ 2 años) |
| Preferencia del OEM por condensadores de película en inversores de tracción superiores a 1 µF/1 kV | -2.1% | Global, concentrado en aplicaciones de vehículos eléctricos de alto voltaje | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de la oferta y la demanda debido al choque de capacidad entre teléfonos inteligentes y automóviles
Los lanzamientos de electrónica de consumo absorben las líneas MLCC de alto volumen, ya que la fabricación de teléfonos suele superar los 1.500 millones de unidades anuales, eclipsando los volúmenes de fabricación de automóviles. Las fundiciones priorizan los ciclos de diseño más cortos y la velocidad de conversión de efectivo de los teléfonos insignia, lo que deja de lado las tiradas de calificación de automóviles más largas durante los picos de producción del tercer y cuarto trimestre. A pesar de que los fabricantes de automóviles han fijado sus previsiones a 12 meses, la demanda repentina de teléfonos puede alargar los plazos de entrega de las piezas de Clase 1 de 16 a 34 semanas, lo que obliga a los fabricantes de primer nivel a activar asignaciones para contingencias. La tensión debería moderarse a medida que los proveedores destinan capacidad dedicada a la fabricación de automóviles, pero el riesgo de calendario a corto plazo sigue siendo considerable.
Aumento de los costos de los materiales cerámicos (níquel, paladio)
Las capas dieléctricas se basan en electrodos de níquel, mientras que las terminaciones blandas utilizan pastas ricas en paladio; ambos metales experimentaron fluctuaciones de precios de dos dígitos entre 2024 y 2025 en medio de restricciones geopolíticas de la oferta. Los contratos automotrices suelen fijar precios por períodos de tres años, por lo que los márgenes de los fabricantes se reducen cuando los aumentos puntuales superan las coberturas. Si bien la sustitución con aleaciones de cobre y plata está progresando, las desventajas en el rendimiento limitan el alivio inmediato para los SKU de alto voltaje. Por lo tanto, la inflación de los costos de insumos probablemente reducirá la rentabilidad a mediano plazo, incluso con el aumento del volumen unitario.
Análisis de segmento
Por tipo dieléctrico: el liderazgo de clase 1 prevalece bajo los mandatos de confiabilidad
Los dispositivos de Clase 1 captaron el 62.28 % de la cuota de mercado de MLCC automotrices en 2025, lo que refleja la insistencia de la industria en una capacitancia estable en ciclos de -55 °C a 150 °C. Se proyecta que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 29.85 % hasta 2031, superando el crecimiento general del mercado de MLCC automotrices, a medida que las normas de reducción de potencia de los fabricantes de equipos originales (OEM) aumentan la demanda de Clase 1. Si bien las piezas de Clase 2 ofrecen una mayor eficiencia volumétrica, la caída de su capacitancia bajo polarización impide su uso en dominios críticos para la seguridad como los sistemas ADAS, la dirección y el frenado. Por lo tanto, los fabricantes de automóviles asignan la Clase 2 principalmente a los rieles de infoentretenimiento o de confort de la cabina, protegiendo los circuitos esenciales tras los clústeres de Clase 1. A medida que proliferan los controladores de tracción y zonales para vehículos eléctricos, se prevé que la contribución de las piezas de Clase 1 al mercado de MLCC automotrices alcance los 10 850 millones de dólares para 2031, frente a los 2370 millones de dólares de 2025.
La I+D simultánea se centra en las formulaciones X8G y X9G para ampliar la resistencia a la temperatura por encima de los 150 °C, ampliando así la ventaja competitiva frente a los sustitutos de película polimérica. Dado que la AEC-Q200 rev-D intensifica los ciclos de prueba de vida útil, los proveedores con dopantes nanocristalinos patentados y control de sinterización, como Murata, consolidan su liderazgo mientras que los últimos en incorporarse tienen dificultades para aprobar la certificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caso: el dominio del 201 se encuentra con la aceleración del 402
Con una participación del 55.91 % en 2025, el formato 201 sigue siendo el factor de forma más utilizado, equilibrando la fiabilidad de las uniones soldadas, el rendimiento de la instalación rápida y la densidad de capacitancia. Sin embargo, las piezas 402 registran una tasa de crecimiento anual compuesta (TCAC) del 30.05 % hasta 2031, ya que las cámaras ADAS y las unidades de radar exigen un embalaje ultraestrecho. Se prevé que el tamaño del mercado de MLCC automotriz para componentes 402 supere los 2.69 millones de dólares para 2031, lo que refleja la presión de los fabricantes de equipos originales (OEM) por recuperar espacio en las PCB para el enrutamiento SerDes de alta velocidad. Mientras tanto, los formatos 603 y superiores persisten en los inversores de potencia, ya que las pilas dieléctricas más gruesas soportan tensiones superiores a 150 V con características superiores de autocalentamiento. Las hojas de ruta de la industria apuntan a códigos inferiores a 0402 para 2027; sin embargo, la adopción automotriz se retrasará con respecto a la del consumidor hasta que se desarrollen las pruebas de resistencia a las vibraciones.
Por voltaje: Supremacía del bajo voltaje con ventajas del alto voltaje
Las unidades de bajo voltaje (menor o igual a 100 V) representaron el 58.88 % del mercado de MLCC automotrices en 2025, con el control de carrocería de 12 V, el sistema de infoentretenimiento y los rieles de sensores como base. Este segmento se expande a una tasa de crecimiento anual compuesta (TCAC) del 30.20 %, pero las unidades de mantenimiento (SKU) de alto voltaje (superior a 500 V) pierden protagonismo estratégico a medida que proliferan las arquitecturas de vehículos eléctricos de 800 V. El segmento de 100 V por sí solo podría triplicarse para 2030, a medida que los controladores de compuerta de carburo de silicio adopten anillos de aislamiento de 48 V. Por ahora, el diseño gana en el grupo de componentes X8L de 25 V, que admiten PHY Ethernet e interfaces seriales para cámaras. Varios fabricantes de equipos originales (OEM) exploran pilas híbridas que combinan MLCC con polímero de película delgada para suavizar los picos de alta energía, lo que sugiere una complementariedad entre tecnologías en lugar de una sustitución directa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de montaje MLCC: Emergencia de tapa metálica bajo ciclos de trabajo rigurosos
La tecnología de montaje superficial aún representa el 41.05 % de los ingresos de 2025 gracias a la eficiencia de la línea automatizada y la evolución de las PCB de paso fino. Sin embargo, el montaje con tapa metálica se acelera a una tasa de crecimiento anual compuesta (TCAC) del 29.95 % debido a que la vibración del sistema de propulsión de los vehículos eléctricos, las vibraciones del par motor y las temperaturas elevadas someten a tensión las terminaciones estándar. Los diseños con tapa metálica encierran el chip en una tapa conductora soldada a gruesas lengüetas de cobre, lo que desacopla los cuerpos cerámicos de las fuerzas de flexión y duplica la capacidad de conducción de corriente. Los MLCC de conductores radiales siguen siendo viables para las cajas de fusibles bajo el capó, pero ceden terreno a los SMD con tapa metálica y terminación flexible, ya que los fabricantes de equipos originales (OEM) buscan puntuaciones de fiabilidad más altas en las pruebas VDA239-011. Según las previsiones, el tamaño del mercado de MLCC para automoción con tapa metálica podría superar los 1.62 millones de dólares, transformando un formato de nicho en una solución generalizada para los filtros de inversores de tracción.
Análisis geográfico
Mercado automotriz MLCC de APAC
La región Asia-Pacífico mantuvo el 57.12 % de la cuota de mercado de MLCC automotrices en 2025 gracias a la producción de 7 millones de vehículos eléctricos de China y al ecosistema de componentes de alto valor de Japón. La tasa de crecimiento anual compuesta (TCAC) regional del 29.75 % hasta 2031 se mantiene en línea con los promedios mundiales; sin embargo, la gran escala de producción magnifica el crecimiento absoluto. Fabricantes de equipos originales (OEM) chinos como BYD y SAIC se abastecen cada vez más de MLCC X8G nacionales para cumplir con las normas de contenido local, lo que presiona a los proveedores multinacionales para que abran líneas de producción automotrices en Suzhou y Wuxi. Mientras tanto, las empresas japonesas consolidadas aprovechan la sinterización superior y la ciencia de los materiales para mantenerse a la vanguardia en métricas de confiabilidad de Clase 1, garantizando así la relevancia de las exportaciones incluso con el aumento de los niveles de calidad chinos.
Mercado de condensadores cerámicos multicapa (MLCC) para el sector automotriz en Norteamérica
Norteamérica capturó el 19.74 % de los ingresos de 2025 y exhibe la tasa de crecimiento anual compuesta (TCAC) más alta, del 31.25 %, hasta 2031, impulsada por los incentivos para vehículos eléctricos (VE) de la Ley de Reducción de la Inflación y las órdenes de relocalización de fabricantes de equipos originales (OEM). General Motors y Ford ahora estipulan la adquisición de MLCC de doble fuente con al menos una fábrica estadounidense o mexicana, lo que impulsa proyectos en Arizona y Querétaro. Las garantías de préstamos gubernamentales compensan la intensidad de capital, mientras que la proximidad reduce el plazo de entrega logístico para operaciones de bajo volumen y alta diversidad de productos. Las reservas de níquel de Canadá atraen empresas de celdas y componentes pasivos, creando un corredor de integración vertical para módulos de tren motriz de 800 V.
Mercado de condensadores cerámicos multicapa (MLCC) para el sector automotriz en Europa, Latinoamérica y Oriente Medio.
Europa representó el 16.54% de la cuota de mercado en 2025, impulsada por el sector de fabricantes de equipos originales (OEM) premium de Alemania, que exige MLCC Clase 1 de primera categoría para la implementación de sistemas de asistencia al conductor de Nivel 3. La normativa europea sobre baterías incentiva la producción local de componentes pasivos, aunque los elevados costes energéticos dificultan la competitividad frente a las fábricas asiáticas. No obstante, el aumento del tamaño del mercado de MLCC automotrices en Europa se ve respaldado por el requisito legal de que todos los vehículos nuevos sean de cero emisiones para 2035, lo que garantiza un crecimiento sostenido del contenido. Las regiones del resto del mundo, como Latinoamérica y Oriente Medio, añaden volúmenes marginales en la actualidad, pero presentan un potencial de crecimiento futuro a medida que las plantas de ensamblaje CKD adoptan plataformas globales de vehículos eléctricos de batería (BEV).
Panorama competitivo
El mercado de MLCC para automoción sigue estando altamente concentrado: Murata posee una participación estimada del 40-50%, mientras que TDK y Samsung Electro-Mechanics superan conjuntamente el 30%. Las altas barreras de entrada se deben a los polvos cerámicos patentados, las certificaciones AEC-Q200 plurianuales y las auditorías de clientes de primer nivel que favorecen a los proveedores consolidados. Murata ostenta el liderazgo gracias a su pasta de níquel integrada verticalmente y a sus líneas de terminación suave internas, lo que permite una rápida transferencia a SKU de alto voltaje. TDK destinó aproximadamente el 30% de su inversión de capital (CAPEX) para el período 2025-2027 a componentes pasivos, ampliando las instalaciones de Akita y Yamagata para dedicar salas blancas a MLCC para automoción de 100 V. Samsung Electro-Mechanics aprovecha la experiencia en encapsulado de chip invertido de su línea de smartphones para ser pionera en las variantes automotrices con tapa metálica que se lanzarán en 2025.
Las estrategias se centran en la delimitación de capacidad, las carteras de patentes de terminación suave y la sinterización localizada de polvo cerámico para reducir el riesgo geopolítico de los envíos. Están surgiendo empresas conjuntas con fabricantes de módulos de SiC: Murata colabora con Cree para codiseñar matrices de amortiguadores optimizadas para el controlador de puerta MOSFET Gen-4 de Wolfspeed. Proveedores especializados como Yageo se dirigen a fabricantes de vehículos eléctricos de segunda línea con componentes X6S competitivos en precio, pero aún dependen de la subcontratación de fundiciones para la Clase 1. Los operadores del mercado consolidan su cuota de mercado combinando MLCC con inductores y filtros EMC complementarios, asegurando adjudicaciones multicomponente en la fase de solicitud de información (RFI) de la plataforma.
La diferenciación tecnológica ahora se basa en la miniaturización y la supresión de ruido acústico. El lanzamiento de 0.4 × 0.2 mm de Murata reduce drásticamente el área de la placa para el radar frontal, mientras que los MLCC recubiertos de resina y con alivio de tensión de TDK superan los 3,000 ciclos térmicos sin iniciar grietas, el doble del requisito AEC-Q200. Samsung Electro-Mechanics introdujo terminaciones blandas de cobre-epoxi con capacidad para resistir 10 000 ciclos de impacto mecánico de 2,000 G, lo que abre las puertas a las ventajas del diseño en vehículos eléctricos todoterreno de alta resistencia. Estas innovaciones consolidan la capacidad de fijación de precios a pesar de la volatilidad del níquel y el paladio, preservando los márgenes brutos en un rango porcentual alto del 12 %.
Líderes de la industria automotriz de MLCC
Kyocera AVX Componentes Corporation (Kyocera Corporation)
Corporación TDK
Corporación de Tecnología Walsin
Corporación Yageo
Murata Manufacturing Co.,Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2025: Yageo elevó su oferta pública de adquisición de Shibaura Electronics a 6,200 JPY por acción, con el objetivo de expandir su cartera de sensores para complementar las líneas MLCC automotrices.
- Abril de 2025: TDK lanzó MLCC que ofrecen la mayor capacitancia de la industria a 100 V en un tamaño de carcasa 3225, apuntando al desacoplamiento del inversor de tracción.
- Febrero de 2025: Samsung Electro-Mechanics lanzó los MLCC X6S de 25 V y 22 µF en formato 0805, con la calificación del tren motriz automotriz en curso.
- Octubre de 2024: TDK presentó componentes pasivos centrados en IA para plataformas de movilidad eléctrica y ADAS en electronica 2024 en Múnich.
Alcance del informe del mercado global de MLCC para automoción
Los vehículos comerciales pesados, los vehículos comerciales ligeros, los vehículos de pasajeros y los vehículos de dos ruedas se segmentan por tipo de vehículo. Los vehículos eléctricos y no eléctricos se segmentan por tipo de combustible. Los vehículos eléctricos de batería (BEV), los vehículos eléctricos de pila de combustible (FCEV), los vehículos eléctricos híbridos (HEV), los vehículos con motor de combustión interna (ICEV), los vehículos eléctricos híbridos enchufables (PHEV) y otros se segmentan por tipo de propulsión. Los sistemas ADAS, de infoentretenimiento, de tren motriz y de seguridad se segmentan por tipo de componente. Los vehículos de 0 603, 0 805, 1 206, 1 210 y 1 812 se segmentan por tamaño de caja. Los vehículos de 50 V a 200 V, menos de 50 V y más de 200 V se segmentan por voltaje. De 10 µF a 1000 µF, menos de 10 µF y más de 1000 µF se segmentan por capacitancia. Las clases 1 y 2 se segmentan por tipo dieléctrico. Asia-Pacífico, Europa y Norteamérica se segmentan por región.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) |
| Alto voltaje (por encima de 500 V) |
| Tapa de metal |
| Plomo radial |
| Montaje en superficie |
| Norteamérica | Estados Unidos |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Resto del mundo |
| Por tipo de dieléctrico | Clase 1 | |
| Clase 2 | ||
| Por tamaño de caja | 201 | |
| 402 | ||
| 603 | ||
| 1005 | ||
| 1210 | ||
| Otros tamaños de caja | ||
| Por voltaje | Bajo voltaje (menor o igual a 100 V) | |
| Voltaje medio (100 – 500 V) | ||
| Alto voltaje (por encima de 500 V) | ||
| Por tipo de montaje MLCC | Tapa de metal | |
| Plomo radial | ||
| Montaje en superficie | ||
| Por geografía | Norteamérica | Estados Unidos |
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Resto del mundo | ||
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




