

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 27.13 mil millones |
| Tamaño del mercado (2031) | USD 37.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.71% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
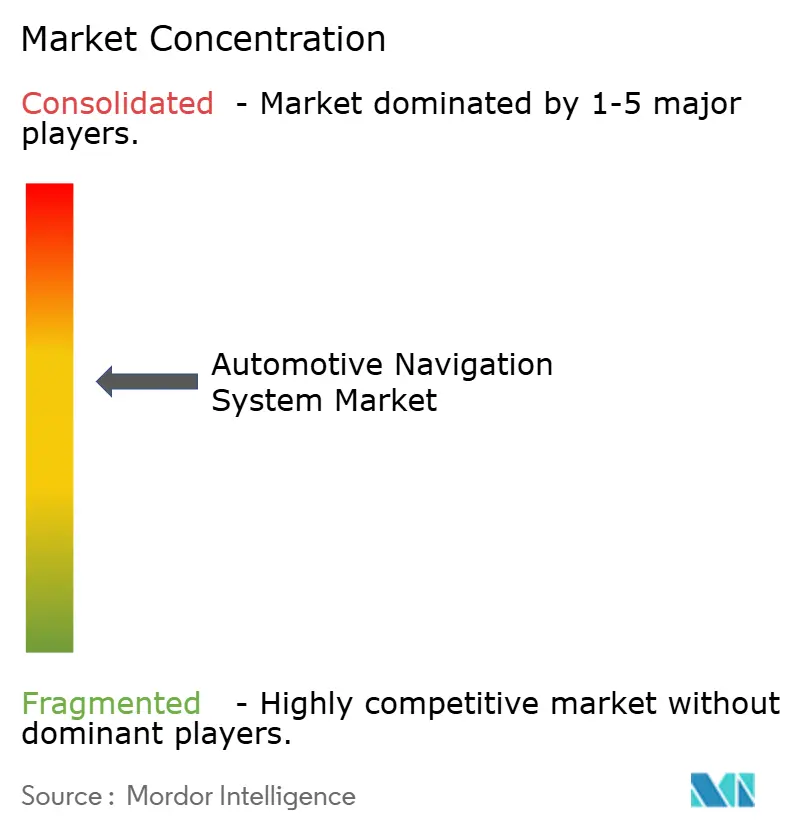
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de sistemas de navegación automotriz por Mordor Intelligence
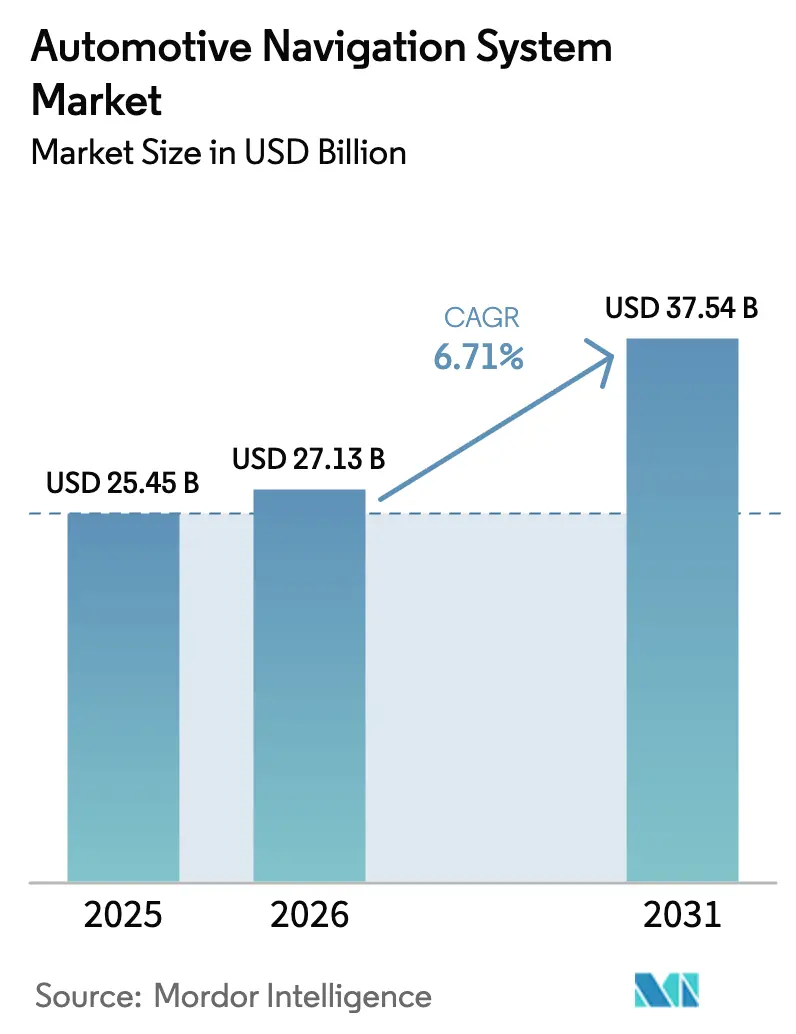
Se espera que el mercado de sistemas de navegación automotriz crezca de USD 25.45 mil millones en 2025 a USD 27.13 mil millones en 2026 y se pronostica que alcance los USD 37.54 mil millones para 2031, creciendo a una CAGR del 6.71% durante el período de pronóstico (2026-2031). El crecimiento del mercado refleja tres cambios estructurales: e-Call obligatorio y regulaciones de emergencia similares, adopción generalizada de unidades de infoentretenimiento instaladas de fábrica y el auge de algoritmos de enrutamiento específicos para vehículos eléctricos. La penetración de módulos de conectividad integrados continúa aumentando, lo que permite el posicionamiento a nivel de carril que admite funciones de asistencia al conductor de nivel 2+. Mientras tanto, las actualizaciones de mapas por aire (OTA) basadas en suscripción están reorientando los ingresos hacia los servicios. Surgen dilemas estratégicos porque la duplicación de teléfonos inteligentes aún captura casi la mitad de las preferencias de los usuarios, lo que obliga a los fabricantes de automóviles a elegir entre pilas propietarias e interfaces de gigantes tecnológicos. Por último, las mejoras en precisión que aporta el GNSS de doble frecuencia mejoran la seguridad y el potencial de automatización, pero aumentan la exposición a ataques de suplantación de identidad.
Conclusiones clave del informe
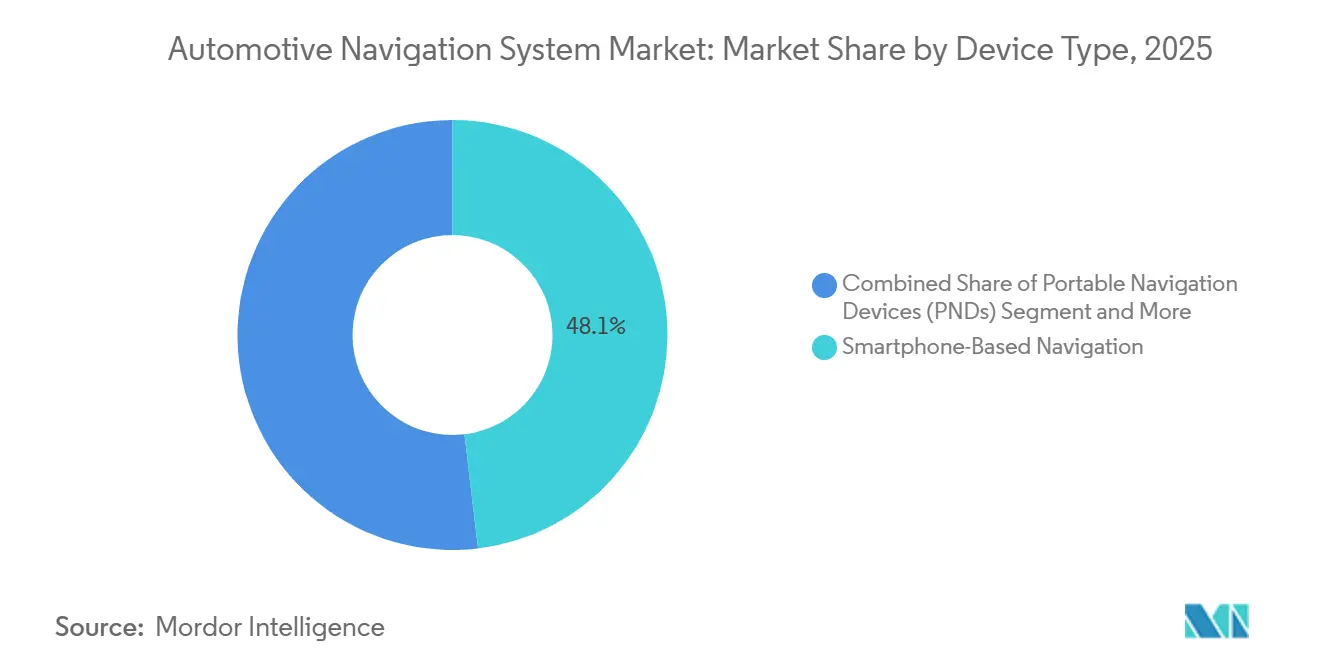
- Por tipo de dispositivo, la navegación basada en teléfonos inteligentes representó el 48.11% de la participación de mercado de sistemas de navegación para automóviles en 2025, mientras que se proyecta que los sistemas en el tablero crecerán a una CAGR del 12.84% hasta 2031.
- Para 2025, los mapas 2D lideraron el mercado de sistemas de navegación automotriz con una participación del 51.63%; se prevé que la navegación de realidad aumentada se expanda a una CAGR del 24.72% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 77.58% del tamaño del mercado de sistemas de navegación para automóviles en 2025, mientras que se proyecta que los vehículos comerciales avancen a una CAGR del 10.12% hasta 2031.
- Por componente, el software tuvo una participación del 45.37% del mercado de sistemas de navegación automotriz en 2025, mientras que se proyecta que los servicios registren la CAGR más rápida del 14.92% entre 2026 y 2031.
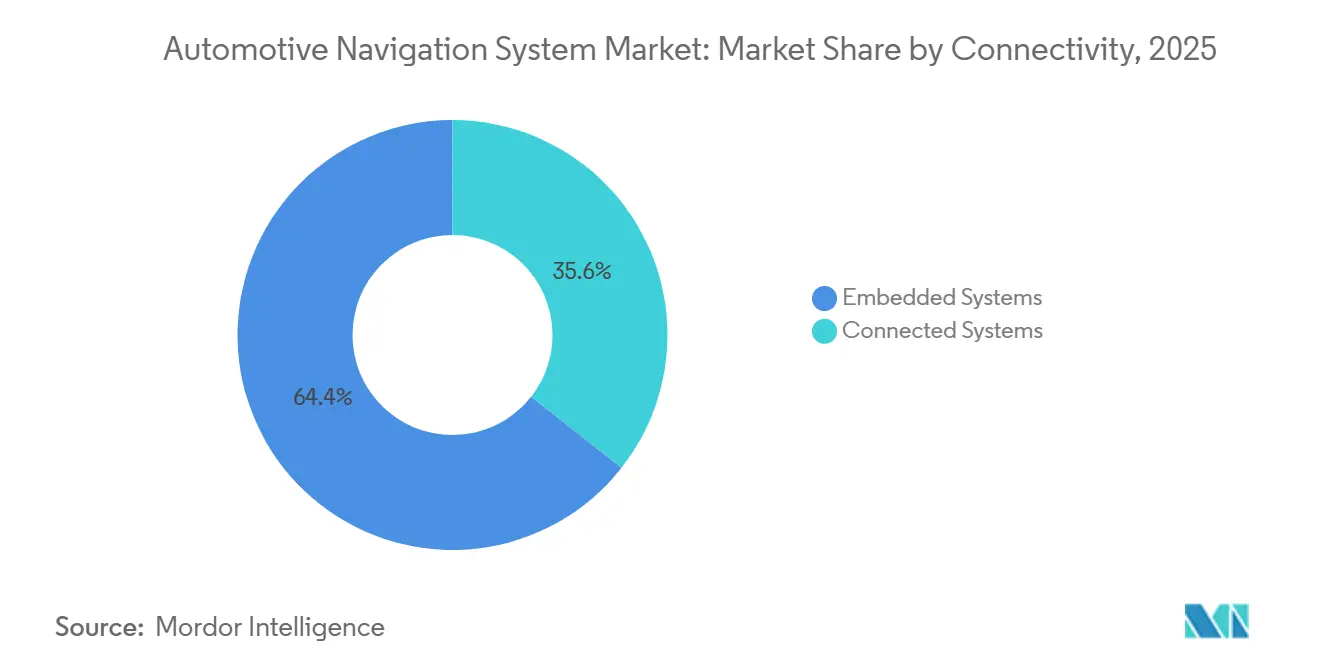
- En cuanto a conectividad, los sistemas integrados dominaron el mercado de sistemas de navegación automotriz con una participación del 64.41 % en 2025, mientras que se proyecta que los sistemas conectados crecerán a una CAGR del 11.68 % hasta 2031.
- Por canal de distribución, las unidades instaladas por OEM capturaron el 69.22% de la participación de mercado de sistemas de navegación automotriz en 2025; se espera que las soluciones de posventa crezcan a una CAGR del 10.76% hasta 2031.
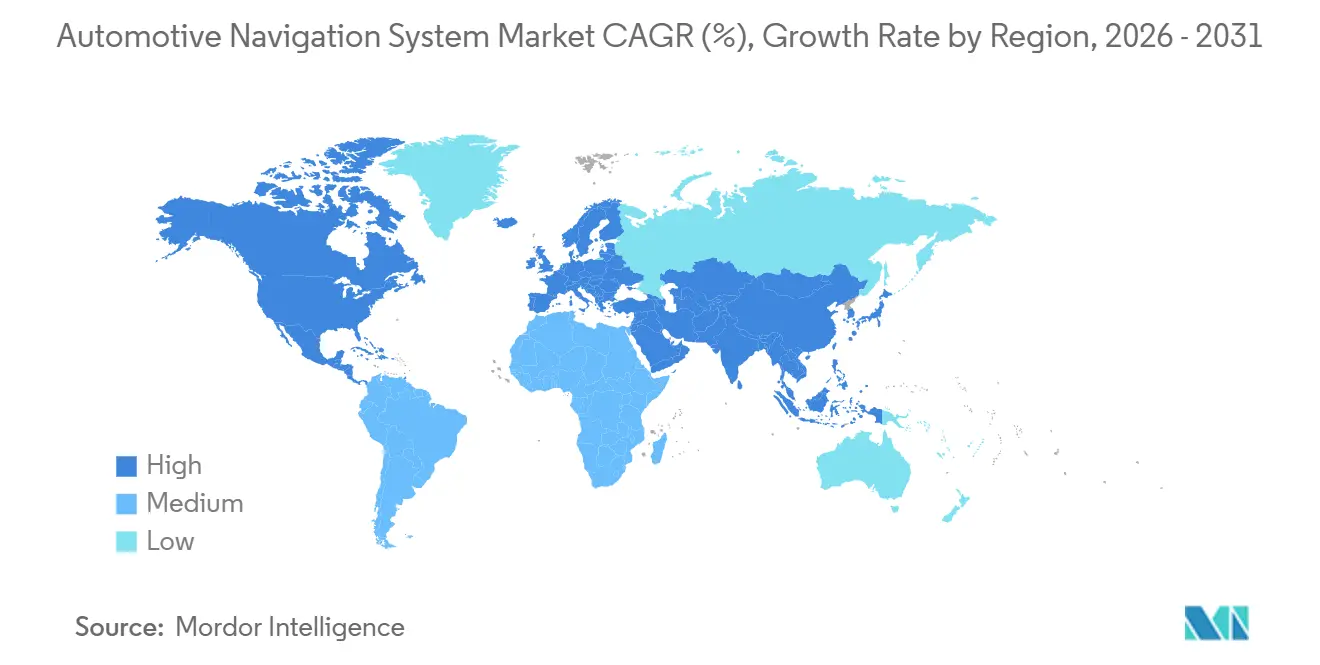
- Por geografía, la región Asia-Pacífico tuvo una participación del 33.48% del mercado de sistemas de navegación automotriz en 2025 y se proyecta que crecerá a una CAGR del 6.93% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de navegación automotriz
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de vehículos conectados | +1.8 | Global, liderado por América del Norte, Europa y China | Mediano plazo (2–4 años) |
| Penetración de unidades de infoentretenimiento instaladas de fábrica | +1.5 | Global, más fuerte en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Impulso regulatorio para e-Call y cumplimiento de seguridad avanzada | +1.2 | Europa, Rusia, India | Corto plazo (≤ 2 años) |
| Algoritmos de enrutamiento con reconocimiento de rango específicos para vehículos eléctricos | +0.9 | América del Norte, Europa, China | Mediano plazo (2–4 años) |
| Flujos de ingresos por actualización de mapas de OTA basados en suscripciones | +0.7 | OEM globales de primera calidad | Largo plazo (≥ 4 años) |
| Mejoras en la precisión de GNSS + IMU de doble frecuencia y bajo costo | +0.6 | Global | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de vehículos conectados y autónomos
La mayoría de los vehículos en Europa y Norteamérica se entregaron con módulos de conectividad integrados en 2025, lo que creó una base instalada más amplia para las funciones de asistencia al conductor centradas en la navegación. Los mapas de alta definición con geometría de carriles al centímetro ahora respaldan el control de crucero adaptativo, el mantenimiento de carril y el estacionamiento automático, transformando la navegación de una simple planificación de rutas a una base de localización. El software de Tesla carga la topología de la carretera antes que los sensores, lo que mejora la eficiencia energética urbana entre un 8 y un 12 %. Los fabricantes de automóviles prefieren a los proveedores que pueden integrar la cartografía, la localización y la planificación de rutas en una sola pila, acelerando así la integración vertical en el mercado de sistemas de navegación para automóviles. Las capacidades predictivas que anticipan las condiciones de la carretera en lugar de reaccionar a ellas se están convirtiendo en un factor diferenciador, respaldando los programas de autonomía de Nivel 2+ y futuros de Nivel 3.
Penetración de unidades de infoentretenimiento y navegación instaladas de fábrica
La penetración de la navegación de fábrica en Japón, Europa y Norteamérica se disparó en 2025, impulsada por estrategias de infoentretenimiento en paquete que reducen el coste adicional del hardware a menos de 50 USD por vehículo. El Reglamento General de Seguridad de la UE...[ 1 ]"El sistema de asistencia inteligente de velocidad (ISA) será obligatorio en toda Europa", Carta Europea de Seguridad Vial, road-safety-charter.ec.europa.eu El reconocimiento de límites de velocidad se exige mediante datos cartográficos, lo que consolida aún más el papel de las unidades integradas. Plataformas como Harman Ignite integran asistentes de voz y comercio electrónico, lo que permite a los usuarios integrarse en ecosistemas OEM y generar ingresos recurrentes a partir de aplicaciones. Los precios más bajos y una mayor integración de los sistemas ADAS hacen que los sistemas integrados recuperen cada vez más la cuota de mercado de los smartphones en el mercado de sistemas de navegación para automóviles.
Impulso regulatorio para e-Call y cumplimiento de seguridad avanzada
Desde 2018, Europa exige que los nuevos vehículos ligeros incluyan un módulo e-Call que transmite automáticamente la ubicación del accidente, lo que reduce los tiempos de respuesta ante emergencias rurales en un 40 %. ERA-GLONASS de Rusia y el sistema de alerta peatonal previsto para 2027 en India. [ 2 ]Junaid Shah, "India exigirá sistemas de alerta para peatones (AVAS) en vehículos eléctricos a partir de 2026", Saur Energy, saurenergy.com Garantizar que todos los vehículos nuevos incorporen un sistema de navegación fiable e independiente del consumo de energía. El proyecto de normativa china haría obligatorias las transmisiones entre vehículos y todo tipo de sistemas, lo que condicionaría el cumplimiento a la precisión de la navegación. Estas regulaciones establecen una base cautiva y no discrecional para el hardware de navegación integrado, lo que refuerza el impulso de crecimiento del mercado de sistemas de navegación para automóviles.
Algoritmos de enrutamiento con reconocimiento de rango específicos para vehículos eléctricos
Los conductores de vehículos eléctricos valoran la planificación de rutas que integra el estado de carga de la batería, el clima, la altitud y la disponibilidad del cargador. El sistema de navegación de Tesla redirige a los Supercargadores antes de que se agoten, lo que resulta en un 89% de satisfacción para 2025. Los modelos HERE y Mercedes-Benz se degradan con el tiempo, lo que sugiere patrones de carga que prolongan la vida útil de la batería hasta en un 20%. Los fabricantes de equipos originales chinos integran la ubicación de las estaciones de intercambio, lo que permite cambiar la batería en cinco minutos. A medida que aumenta la adopción de vehículos eléctricos, estos algoritmos pasan de ser una ventaja premium a un criterio de compra fundamental, ampliando los ingresos potenciales en el mercado de sistemas de navegación para automóviles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sustitutos gratuitos | -1.4 | Global, especialmente América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Altos precios | -0.9 | Global | Largo plazo (≥ 4 años) |
| Suplantación de GNSS y responsabilidad por ciberataques | -0.5 | Global | Mediano plazo (2–4 años) |
| Leyes de soberanía de datos | -0.4 | China, Rusia, UE, India | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Sustitutos gratuitos de navegación para teléfonos inteligentes
Google Maps y Apple Maps ofrecen rutas gratuitas, actualizaciones frecuentes e integración de calendario, lo que ha llevado a los conductores estadounidenses a preferir los teléfonos a los sistemas integrados en 2025. Su dominio en el segmento de dispositivos de navegación portátiles se desplomó, lo que redujo los ingresos de Garmin un 42 % entre 2020 y 2025. Los fabricantes de automóviles responden integrando CarPlay y Android Auto, pero al hacerlo pierden el control de la interfaz y la monetización de datos. La comodidad y la aparente igualdad de los smartphones siguen siendo un obstáculo para el mercado de sistemas de navegación para automóviles, especialmente en los segmentos sensibles al precio.
Altos costos de desarrollo de hardware y software
Una plataforma de navegación competitiva requiere entre 50 y 100 millones de dólares en I+D, que abarca receptores GNSS, mapas HD, enrutamiento, interfaz de usuario y ciberseguridad. Bosch destinó 2.3 millones de euros a software en 2025, de los cuales la navegación absorbió el 18 %. Los fabricantes de equipos originales (OEM) más pequeños recurren a soluciones de marca blanca, sacrificando la diferenciación por la contención de costes. La salida de Visteon del hardware de navegación en 2024 subraya las presiones de consolidación. La intensidad de capital ralentiza la rotación de nuevos participantes y modera el ritmo de innovación en la industria de sistemas de navegación para automóviles.
Análisis de segmento
Por tipo de dispositivo: la duplicación de pantalla en teléfonos inteligentes domina, pero los sistemas integrados ganan terreno
Las soluciones basadas en smartphones mantuvieron el 48.11 % de la cuota de mercado de sistemas de navegación automotriz en 2025, beneficiándose de interfaces familiares y un coste incremental cero. Sin embargo, se prevé que los sistemas integrados en el salpicadero crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.84 % hasta 2031, a medida que los fabricantes de automóviles integren la navegación con sistemas ADAS que exigen un posicionamiento calibrado por el vehículo. Se proyecta que el tamaño del mercado de sistemas de navegación automotriz para unidades integradas en el salpicadero alcance los 18 900 millones de dólares para 2031, lo que refleja la creciente penetración de las unidades preinstaladas. Los dispositivos portátiles se han reducido a un nicho de uso comercial, pero persisten donde la movilidad del dispositivo es crucial.
La fiabilidad y una mayor integración de sensores otorgan a las plataformas integradas una propuesta de valor única. El Halo11 de Alpine sigue ofreciendo guía incluso con los smartphones desconectados, lo que satisface a los conductores profesionales. La integración del control por voz de Alexa por parte de Pioneer demuestra la convergencia entre los ecosistemas IoT de consumo y las funciones del vehículo. Las actualizaciones inalámbricas reducen la brecha de la actualización de mapas con los teléfonos, lo que impulsa la recuperación gradual de cuota de mercado en el mercado de sistemas de navegación para automóviles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: los mapas 2D persisten, la navegación AR emerge como un diferenciador premium
Los mapas 2D tradicionales representaron una cuota de mercado del 51.63 % en el mercado de sistemas de navegación automotriz en 2025, gracias a sus bajos requisitos de datos y su amplia compatibilidad de hardware. La navegación con realidad aumentada se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 24.72 %, generando nuevos segmentos de ingresos en segmentos premium. Se espera que el tamaño del mercado de sistemas de navegación automotriz para soluciones basadas en RA supere los 5 millones de dólares para 2031, gracias a la proliferación de pantallas de visualización frontal (HUD).
El AR-HUD de Continental proyecta gráficos a todo color sobre la vista real de la carretera en un segmento de 130 cm (51 pulgadas) de ancho por 60 cm (23 pulgadas) de alto del campo de visión del conductor, simulando una distancia óptica de 7.5 m (24 pies 9 pulgadas).[ 3 ]Colin Jeffrey, "El HUD de realidad aumentada de Continental lleva la información a la carretera", New Atlas, newatlas.com Distancia, lo que reduce la distracción del conductor. El proyector holográfico de WayRay ofrece imágenes a todo color visibles a la luz del sol y actualmente se implementa en los modelos Mercedes-Benz EQS. Panasonic incorpora seguimiento ocular para mantener la alineación, lo que destaca la rápida evolución de esta función. Si bien los mapas 3D y la guía de voz siguen siendo importantes, la superposición inmersiva de la RA la posiciona como la próxima frontera competitiva.
Por tipo de vehículo: los turismos lideran, los vehículos comerciales aceleran
Los turismos representaron el 77.58 % de la cuota de mercado de sistemas de navegación para automóviles en 2025, impulsados por el aumento de los volúmenes y la demanda de infoentretenimiento. Se prevé que los vehículos comerciales, impulsados por la integración telemática y las regulaciones de registro electrónico, registren una tasa de crecimiento anual compuesta (TCAC) del 10.12 % hasta 2031. Si bien la cuota de mercado de los sistemas de navegación para automóviles sigue siendo dominante, las flotas consideran cada vez más la navegación como una herramienta de eficiencia operativa.
Plataformas como MyGeotab de Geotab con rutas de TomTom reducen los kilómetros en vacío en un 14 %. Detroit Connect de Daimler Truck integra las alertas de mantenimiento con la navegación, lo que reduce las averías. La navegación orientada a flotas prioriza la durabilidad, la rentabilidad de las suscripciones y las funciones de cumplimiento normativo, lo que la diferencia de los sistemas orientados al consumidor.
Por componente: el software lidera, los servicios aumentan en los modelos de suscripción
El software representó el 45.37 % de la cuota de mercado de sistemas de navegación automotriz en 2025; sin embargo, se espera que los servicios crezcan con una tasa de crecimiento anual compuesta (TCAC) del 14.92 % hasta 2031, a medida que aumenten las suscripciones a actualizaciones de tráfico, estacionamiento y alertas de peligro. Los márgenes de beneficio del hardware siguen reduciéndose, lo que desplaza las fuentes de beneficios hacia los servicios en la nube. Se prevé que el mercado de servicios de sistemas de navegación automotriz se duplique entre 2026 y 2031.
HERE Plus+ generó 143 millones de dólares en ingresos recurrentes anuales en 2025. MyDrive de TomTom convierte a los compradores de hardware en suscriptores a largo plazo, lo que facilita el flujo de caja. Las licencias profesionales B2B para desarrolladores de servicios de transporte, reparto y vehículos autónomos diversifican los ingresos de los proveedores, lo que subraya la transición de la economía de producto a la de plataforma.
Por conectividad: los sistemas integrados dominan, los sistemas conectados aumentan
Los sistemas integrados captaron el 64.41 % de la cuota de mercado de sistemas de navegación automotriz en 2025, gracias a la integración de e-Call y sensores. Se prevé que los sistemas conectados que utilizan módems 4G/5G crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.68 % hasta 2031, introduciendo funciones de enrutamiento en la nube y conducción cooperativa. Se prevé que el tamaño del mercado de sistemas de navegación automotriz para arquitecturas conectadas supere los 26 000 millones de dólares para 2031.
El sistema Afeela de Sony-Honda transmite vídeos HD bajo demanda, lo que reduce drásticamente el almacenamiento interno. El Snapdragon Cockpit de Qualcomm combina un módem 5G con funciones de navegación, lo que permite la asistencia cooperativa para cambiar de carril. No obstante, el creciente escrutinio en materia de ciberseguridad podría frenar la velocidad de adopción a menos que surjan marcos sólidos de protección de datos.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: dominio de los fabricantes de equipos originales (OEM), persiste el nicho del mercado de repuestos
Las instalaciones OEM representaron el 69.22 % de la cuota de mercado de sistemas de navegación automotriz en 2025, lo que refleja la transición hacia cabinas integradas. Se prevé que las soluciones de posventa sigan creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10.76 % hasta 2031. El tamaño del mercado de sistemas de navegación automotriz para dispositivos de posventa podría alcanzar los 7 millones de dólares para 2031, siempre que los instaladores aborden la complejidad de la integración.
El Overlander de Garmin ofrece mapas topográficos para aplicaciones todoterreno. La colaboración de Alpine con Best Buy simplifica la instalación el mismo día, reduciendo las barreras de adopción. El éxito depende de ofrecer funciones que los smartphones no pueden ofrecer, como carcasas resistentes, sensores o API de gestión de flotas.
Análisis geográfico
Mercado de sistemas de navegación automotriz en la región Asia-Pacífico
La región Asia-Pacífico representó el 33.48 % del mercado de sistemas de navegación automotriz en 2025 y se proyecta que superará a todas las demás áreas con una tasa de crecimiento anual compuesta (TCAC) del 6.93 % hasta 2031. Los subsidios de la India para receptores compatibles con NavIC estimulan el crecimiento de los proveedores nacionales. Esta dinámica impulsa la innovación local, aunque los proveedores extranjeros deben adaptarse a las normas de soberanía de datos para captar participación en el mercado de sistemas de navegación automotriz.
Mercado de sistemas de navegación automotriz de América del Norte
Norteamérica ocupó la segunda cuota más alta en 2025. General Motors planea eliminar gradualmente CarPlay en favor de su paquete Ultifi, lo que indica un cambio estratégico. El BlueCruise de Ford se basa en mapas integrados para designar zonas de manos libres, lo que ilustra el papel de la navegación en la marca ADAS. Canadá prueba funciones de superposición meteorológica que reducen los accidentes invernales, demostrando cómo las condiciones regionales influyen en las prioridades de producto.
Mercado de sistemas de navegación automotriz de Europa
Los mandatos de llamada electrónica y una alta densidad de vehículos premium sustentan el mercado europeo. Continental generó 3.8 millones de euros en navegación e infoentretenimiento en 2025, lo que refleja una sólida demanda del segmento Tier 1. Se espera que la inminente prohibición de los motores de combustión interna en el Reino Unido para 2030 acelere la adopción de sistemas de navegación específicos para vehículos eléctricos, con Pivi Pro de JLR que prioriza la predicción de la autonomía. La francesa Michelin adquirió una participación del 30 % en Sygic, lo que ilustra la convergencia entre segmentos.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La regulación en materia de ciberseguridad, actualizaciones de software y cadenas de suministro de vehículos conectados se está volviendo más estricta, lo que influye directamente en las arquitecturas de navegación integradas y las operaciones de actualización de mapas inalámbricas (OTA). En Gran Bretaña, el Gobierno británico implementó la aplicación obligatoria del Reglamento n.º 155 (Ciberseguridad) y el Reglamento n.º 156 (Actualizaciones de Software) del Grupo de Trabajo 29 de la CEPE para los nuevos tipos de vehículos británicos a partir del 1 de febrero de 2026. Esto eleva los estándares de cumplimiento para los sistemas de navegación integrados en los vehículos que dependen de la conectividad, los servicios en la nube y las actualizaciones frecuentes de software.
En Estados Unidos, la norma definitiva del Departamento de Comercio que restringe el hardware y el software de los sistemas de vehículos conectados (VCS) vinculados a adversarios extranjeros entró en vigor el 17 de marzo de 2025, con una implementación gradual adicional vinculada al año modelo 2027 (software) y al año modelo 2030 (hardware). Estas políticas aumentan el escrutinio sobre la procedencia de los proveedores de módulos telemáticos, componentes relacionados con GNSS y cadenas de suministro de software que dan soporte a la navegación, al tiempo que refuerzan la convergencia hacia procesos de gestión de actualizaciones de software y ciberseguridad alineados con la CEPE.
Análisis de la cadena de valor
La cadena de valor del sistema de navegación se basa en software, comenzando con la creación y agregación de contenido geoespacial (mapas base, atributos de alta definición/nivel de carril, tráfico y puntos de interés). Luego, pasa por capas de plataforma como motores de navegación y SDK, con integración de nivel automotriz por parte de proveedores de nivel 1 en unidades principales y cabinas digitales, y finaliza con la validación, implementación y servicios de ciclo de vida del fabricante de equipos originales (actualizaciones de mapas y software OTA, suscripciones y operaciones de datos). Una capa de proveedores de mapas (por ejemplo, HERE Technologies y TomTom) y grandes ecosistemas de plataformas (por ejemplo, Google Maps Platform y Mapbox) proporcionan enrutamiento, búsqueda y datos en tiempo real que los fabricantes de equipos originales integran cada vez más en programas de vehículos definidos por software.
En la fase posterior, los integradores de nivel 1 y las plataformas informáticas de cabina traducen el mapeo y el enrutamiento en sistemas de producción con controles de seguridad funcional y ciberseguridad, para luego distribuirlos a través de canales instalados por el fabricante (el dominante) y un mercado de posventa más pequeño. Las alianzas muestran cómo se captura valor en todas las capas: HERE se asoció con ECARX (abril de 2025) para lanzar la navegación en el automóvil de próxima generación para marcas como Lotus, Lynk & Co, Smart y Hongqi, mientras que Rivian comenzó a implementar Rivian Navigation con Google Maps utilizando el SDK de Google Maps Auto (julio de 2025). Los principales cuellos de botella incluyen largos ciclos de validación del fabricante, disponibilidad limitada de ingenieros de software automotriz capacitados en ISO 26262/ASPICE y restricciones regionales de localización de datos que obligan a utilizar variantes de datos y software separadas.
Panorama competitivo
Los cinco principales proveedores representaron una parte significativa de los ingresos de 2025. Los fabricantes de equipos originales (OEM) desarrollan cada vez más paquetes patentados para proteger los datos y la imagen de marca, lo que presiona a los proveedores tradicionales de mapas. La competencia ahora se centra en la calidad del software, la frecuencia de actualización y la integración de sistemas ADAS, más que en el hardware de pantalla. La navegación con realidad aumentada y el enrutamiento específico para vehículos eléctricos representan áreas en blanco donde empresas emergentes como WayRay se consolidan mediante la concesión de licencias de patentes holográficas.
Los fabricantes de equipos originales (OEM) desarrollan cada vez más software de navegación propietario para diferenciar sus marcas y recopilar datos de los usuarios, reduciendo así su dependencia de proveedores externos y reduciendo los márgenes de los proveedores tradicionales de mapas. La dinámica competitiva ha pasado de la diferenciación por hardware —donde el tamaño de la pantalla, la resolución y la potencia de procesamiento eran clave— a la diferenciación por software y servicios, donde la precisión de los mapas, la frecuencia de actualización y la integración con sistemas ADAS y plataformas de comercio electrónico determinan la cuota de mercado.
Existen oportunidades de espacio en blanco en la navegación de realidad aumentada, donde WayRay y Continental son pioneros en pantallas holográficas de visualización frontal que proyectan indicaciones sobre el nivel del carril en los parabrisas, y en el enrutamiento específico para vehículos eléctricos, donde los algoritmos propietarios de Tesla establecen el punto de referencia para la predicción de alcance y la optimización de las estaciones de carga.
Líderes de la industria de sistemas de navegación automotriz
-
Robert Bosch GmbH
-
Corporación Denso
-
Harman International
-
lg electronics inc.
-
Corporación de participaciones de Panasonic
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: DENSO TEN lanzó en Japón dos nuevos modelos de sistemas de navegación para automóviles ECLIPSE (AVN-RS01 de la serie RS y AVN-RBS01 de la serie RBS) con mapas actualizados para el otoño de 2025. Este lanzamiento subraya la importancia de las actualizaciones frecuentes de mapas y de los sistemas de actualización de nivel OEM, ya que la navegación integrada compite con la frecuencia de actualización de los teléfonos inteligentes.
- Noviembre de 2025: HERE Technologies y Amap formaron una alianza estratégica para ofrecer soluciones de navegación de última generación basadas en inteligencia artificial a los fabricantes de automóviles chinos. Esta colaboración respalda las estrategias de productos transfronterizos al combinar un proveedor global de cartografía con una importante plataforma de navegación china, abordando así las necesidades de localización y cumplimiento normativo relacionadas con los servicios de navegación conectados.
- Enero de 2024: Hyundai Motor Group y Google anunciaron una colaboración en el desarrollo de software para la movilidad del futuro, que abarca las bases de los vehículos conectados y el infoentretenimiento, permitiendo servicios centrados en la navegación. Esta alianza refleja cómo los ecosistemas de software para el habitáculo y las plataformas de terceros influyen en la velocidad de desarrollo de las funciones de navegación, el acceso a datos en tiempo real y las herramientas para desarrolladores en todos los programas de vehículos.
Alcance del informe sobre el mercado global de sistemas de navegación automotriz
Un sistema de navegación automotriz se refiere a un componente de los controles de un automóvil o a un complemento de terceros que se utiliza para encontrar direcciones mientras se conduce. La navegación automotriz puede basarse en GPS (Sistema de Posicionamiento Global) o en DVD o datos.
El mercado de sistemas de navegación automotriz se segmenta por tipo de vehículo, canal de venta, tamaño de pantalla y ubicación geográfica. Por tipo de vehículo, el mercado se divide en turismos y vehículos comerciales. Por canal de venta, se divide en fabricantes de equipos originales (OEM) y posventa. Por tamaño de pantalla, el mercado se divide en pantallas de menos de 6 pulgadas, de 6 a 10 pulgadas y de más de 10 pulgadas. Por ubicación geográfica, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico y el resto del mundo.
El informe proporciona el tamaño del mercado y pronósticos para el mercado de sistemas de navegación automotriz en términos de valor (USD) para todos los segmentos mencionados anteriormente.
Por tipo de dispositivo
| Sistemas de navegación en el tablero |
| Dispositivos portátiles de navegación (PND) |
| Navegación basada en teléfonos inteligentes |
por Tecnología
| Mapas 2D |
| Mapas 3D |
| Navegación guiada por voz |
| Navegación de realidad aumentada |
Por tipo de vehículo
| Carros pasajeros |
| Vehículos Comerciales |
Por componente
| Componentes metálicos |
| Software |
| Servicios |
Por conectividad
| Sistemas Embedded |
| Sistemas conectados |
Por canal de distribución
| Sistemas instalados por OEM |
| Sistemas de posventa |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de dispositivo | Sistemas de navegación en el tablero | |
| Dispositivos portátiles de navegación (PND) | ||
| Navegación basada en teléfonos inteligentes | ||
| por Tecnología | Mapas 2D | |
| Mapas 3D | ||
| Navegación guiada por voz | ||
| Navegación de realidad aumentada | ||
| Por tipo de vehículo | Carros pasajeros | |
| Vehículos Comerciales | ||
| Por componente | Componentes metálicos | |
| Software | ||
| Servicios | ||
| Por conectividad | Sistemas Embedded | |
| Sistemas conectados | ||
| Por canal de distribución | Sistemas instalados por OEM | |
| Sistemas de posventa | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de Sistemas de navegación para automóviles?
Se espera que el mercado de sistemas de navegación para automóviles crezca de USD 25.45 mil millones en 2025 a USD 27.13 mil millones en 2026 y se pronostica que alcance los USD 37.54 mil millones para 2031, creciendo a una CAGR del 6.71% durante el período de pronóstico.
¿Cuál es el tamaño actual del mercado Sistema de navegación automotriz?
En 2026, se espera que el tamaño del mercado de sistemas de navegación automotriz alcance los 27.13 mil millones de dólares.
¿Quiénes son los principales fabricantes en el mercado de Sistema de navegación del automóvil?
Panasonic Holdings Corporation, Robert Bosch GmbH, Harman International Industries, LG Electronics Inc. y Denso Corporation son las principales empresas que operan en el mercado de sistemas de navegación para automóviles.
¿Cuál es la región de más rápido crecimiento en el mercado de Sistemas de navegación automotriz?
¿Cuál es la región de más rápido crecimiento en el mercado de sistemas de navegación automotriz?
¿Que region tiene la mayor participacion en el mercado Sistema de navegacion automotriz?
En 2025, Asia Pacífico representará la mayor participación de mercado en el mercado de sistemas de navegación automotriz.


