

Tamaño y participación del mercado de actualizaciones inalámbricas para la industria automotriz
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.90 mil millones |
| Tamaño del mercado (2031) | USD 14.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 19.79% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de actualizaciones inalámbricas para la industria automotriz realizado por Mordor Intelligence
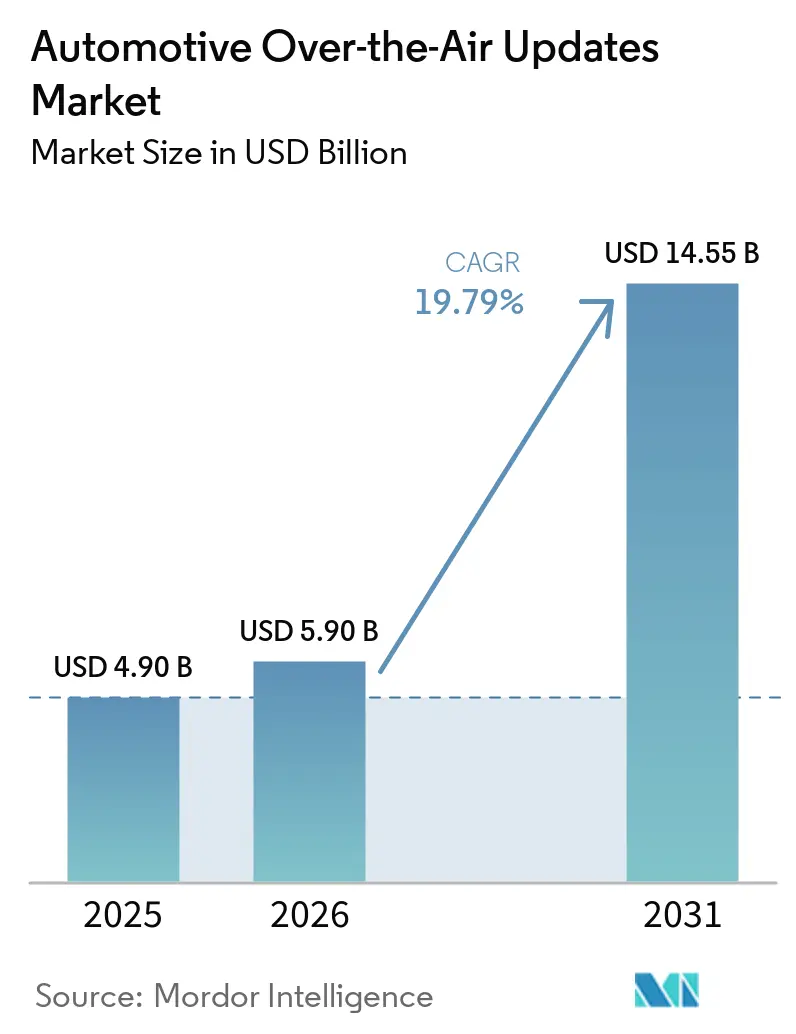
El mercado de actualizaciones inalámbricas para automóviles se valoró en 4.90 millones de dólares en 2025, se estima en 5.90 millones de dólares en 2026 y se prevé que alcance los 14.55 1 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (CAGR) del 19.79 % entre 2026 y 2031. Las arquitecturas de los sistemas están pasando de diseños centrados en el hardware a plataformas definidas por software que pueden aceptar mejoras de características, rendimiento y seguridad a lo largo de todo el ciclo de vida del vehículo. Los primeros usuarios de vehículos eléctricos (VE) demuestran una mayor frecuencia de actualización debido a que la gestión de la batería, el control térmico y los algoritmos de conducción autónoma evolucionan continuamente. Las regulaciones globales ahora consideran la actualización de software segura y rastreable como un requisito previo para la homologación, lo que obliga a los fabricantes de automóviles a invertir en una infraestructura de back-end escalable. Las flotas comerciales valoran el mantenimiento predictivo proporcionado a través de actualizaciones remotas, que reduce el tiempo de inactividad no programado y aumenta la utilización del vehículo. Las estrategias competitivas varían: las marcas integradas verticalmente capturan todo el margen del software, mientras que los fabricantes tradicionales dependen de proveedores de primer nivel para acelerar la implementación.
Conclusiones clave del informe
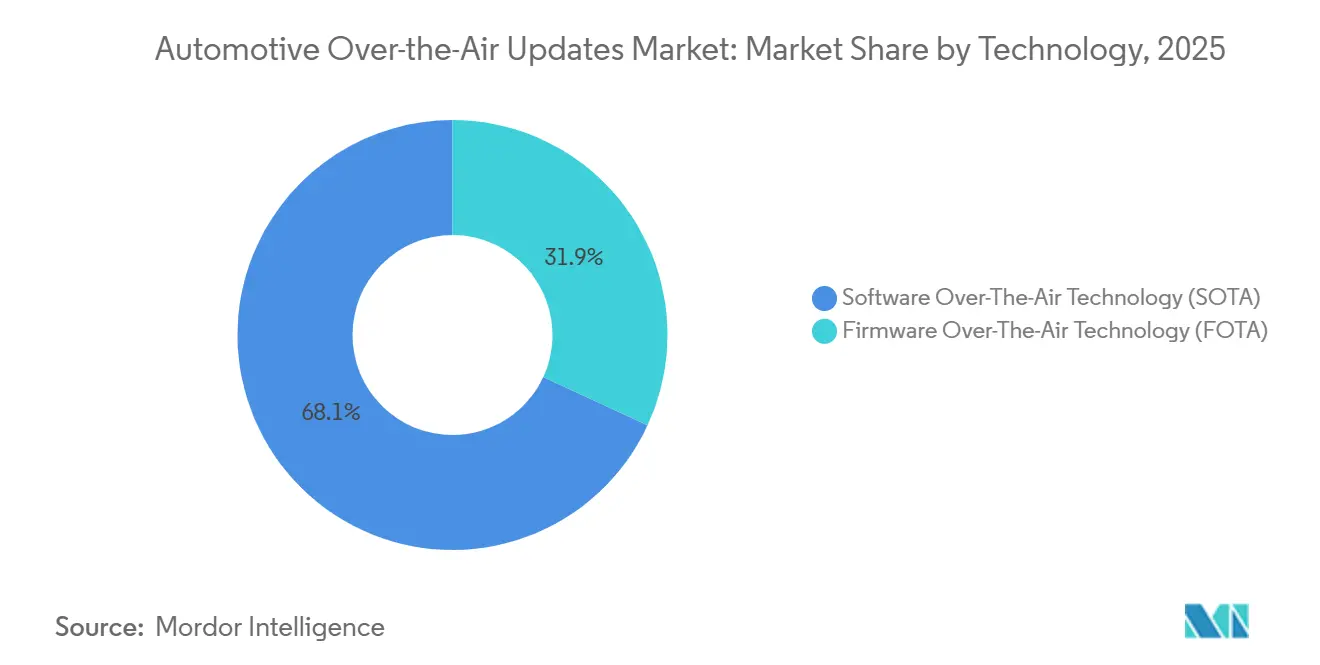
- En cuanto a la tecnología, se espera que las entregas de firmware por vía inalámbrica avancen a una tasa de crecimiento anual compuesta (CAGR) del 22.74 % hasta 2031, mientras que el software por vía inalámbrica representó una cuota de ingresos del 68.14 % en 2025.
- Por aplicación, las unidades de control telemático lideraron con una cuota de ingresos del 36.25 % del mercado de actualizaciones inalámbricas para automóviles en 2025, mientras que se prevé que las actualizaciones de seguridad crezcan a una tasa de crecimiento anual compuesta del 21.34 % hasta 2031.
- En cuanto a la propulsión, los vehículos de combustión interna representaron el 75.03% del mercado de actualizaciones inalámbricas para automóviles en 2025, mientras que se prevé que los vehículos eléctricos aumenten a una tasa de crecimiento anual compuesta (CAGR) del 27.46% entre 2026 y 2031.
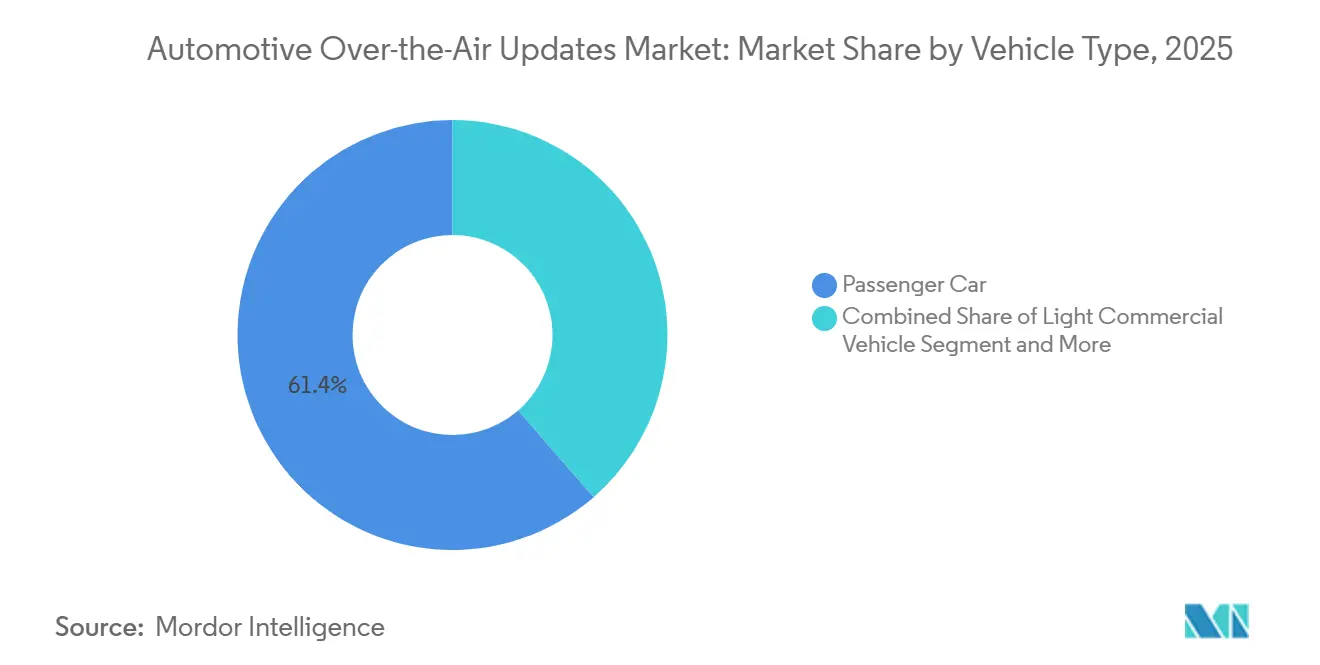
- Por tipo de vehículo, los turismos representaron el 61.35% del mercado en 2025 y se prevé que crezcan a una tasa compuesta anual del 20.58% hasta 2031.
- Por tipo de comunicación, las redes celulares representaron el 70.34% de la cuota de mercado de las actualizaciones inalámbricas para automóviles en 2025, mientras que se prevé que la conectividad por satélite crezca a una tasa de crecimiento anual compuesta (CAGR) del 25.17% hasta 2031.
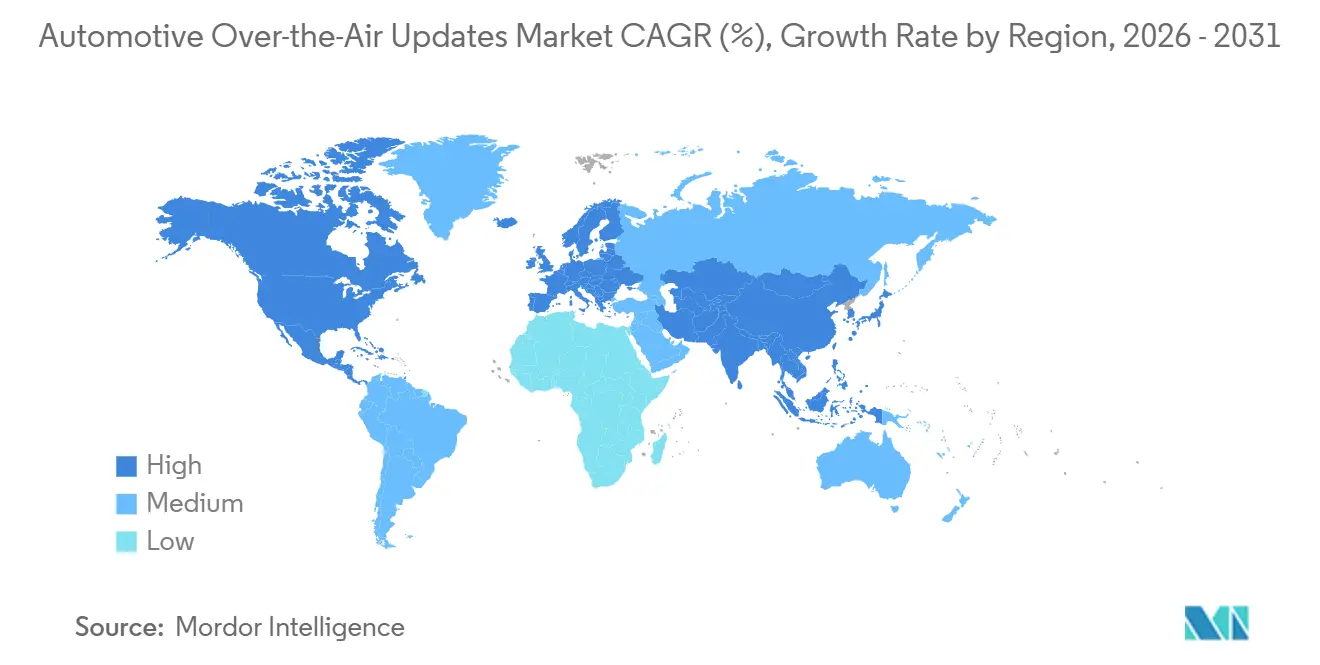
- Geográficamente, Norteamérica representó el 44.12% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 20.15%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de actualizaciones inalámbricas de la industria automotriz global
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Electrificación y arquitecturas SDV | + 4.5% | Global, con especial concentración en China, Norteamérica y el norte de Europa. | Mediano plazo (2-4 años) |
| Penetración del coche conectado y la telemática | + 3.8% | América del Norte, Europa Occidental, Asia-Pacífico urbana | Corto plazo (≤2 años) |
| Retirada de seguridad y cumplimiento de la ciberseguridad | + 3.2% | Global, liderado por la UE, China, Japón, América del Norte e India. | Corto plazo (≤2 años) |
| Modelos de monetización de funciones como servicio | + 2.5% | Norteamérica, Europa Occidental, segmentos premium de China | Mediano plazo (2-4 años) |
| Cobertura satelital para entrega remota | + 1.8% | Canadá rural, Brasil, Australia, Rusia, Oriente Medio, África | Largo plazo (≥4 años) |
| Descarga de datos OTA mediante carga de vehículos eléctricos | + 1.2% | Mercados con alta densidad de vehículos eléctricos en China, Noruega, California y los Países Bajos. | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Electrificación y arquitecturas SDV que exigen actualizaciones frecuentes
Los vehículos eléctricos de batería dependen de un software sofisticado para gestionar el uso de energía, el comportamiento térmico y el frenado regenerativo. La actualización de recalibración de autonomía de Tesla a principios de 2025 ilustró cómo el firmware posterior a la venta puede resolver las inquietudes de los consumidores sin modificar el hardware [1] “Notas de la versión del software del vehículo 2025”, Tesla, tesla.com . Las topologías de controlador de dominio que reemplazan docenas de unidades de control electrónico discretas optimizan la validación, acortan los ciclos de prueba y permiten cadencias de lanzamiento semanales. El despliegue de la arquitectura zonal de Volkswagen en 2026 redujo el peso del arnés de cableado, disminuyendo el costo de la lista de materiales y al tiempo que facilitaba una integración más rápida. Los fabricantes de automóviles que adoptan herramientas de virtualización informan de programas de desarrollo más cortos porque las tareas de software y hardware progresan en paralelo. El efecto acumulativo es una mayor velocidad de características, lo que fortalece la retención de clientes y respalda los ingresos por suscripción.
Amplia penetración del coche conectado y la telemática
Las unidades de control telemático actúan como pasarelas para datos celulares, Wi-Fi y satelitales, y representan una parte importante de los ingresos por aplicaciones en 2025. Volvo Trucks entregó aproximadamente 10 000 actualizaciones por día en 2025, reduciendo el mantenimiento no planificado y logrando que el 80 % de su flota global alcanzara la misma base de software en seis meses [2] “Estadísticas de actualización de soluciones conectadas”, Volvo Group, volvogroup.com . La tecnología eSIM permite a los fabricantes de automóviles negociar dinámicamente los términos de los operadores, reduciendo significativamente los costos de actualización de firmware en mercados competitivos. Los vehículos de pasajeros con plataformas de infoentretenimiento nativas de Google deben mantenerse al día con los ecosistemas de teléfonos inteligentes, lo que conlleva una mayor frecuencia de actualización de la base. A medida que las tarifas de conectividad continúan disminuyendo, se abre el camino a paquetes de servicios más amplios, que incluyen actualizaciones de navegación, diagnósticos y comercio dentro del vehículo.
Impulso regulatorio a los retiros de seguridad y al cumplimiento de la ciberseguridad
Las regulaciones UN R155 y UN R156 del WP.29 de la UNECE, aplicables a los nuevos tipos de vehículos después de julio de 2024, requieren sistemas documentados de ciberseguridad y gestión de actualizaciones en 54 países signatarios [3] “Regulaciones UN 155 y 156”, Comisión Económica para Europa de las Naciones Unidas, unece.org . La GB 44495-2024 de China y la próxima Ley de Resiliencia Cibernética de la Unión Europea imponen requisitos similares, transformando la capacidad OTA de una ventaja competitiva a una necesidad fundamental. Si bien las retiradas físicas son significativamente más costosas, la remediación remota ofrece una solución más económica, lo que subraya el incentivo para cumplir. Las normas AIS 189 y AIS 190 de la India, que ahora exigen capacidades de actualización, impactarán en el tercer mercado de vehículos ligeros más grande del mundo, amplificando las perspectivas impulsadas por el cumplimiento. Los fabricantes de automóviles que pasan por alto los plazos regulatorios corren el riesgo de enfrentar retrasos en la homologación y una posible exclusión del mercado, lo que limita sus cronogramas de lanzamiento.
Modelos de monetización de funciones como servicio para fabricantes de equipos originales (OEM)
Los márgenes tradicionales del hardware ahora encuentran un valioso aliado en los ingresos recurrentes del software. En los últimos años, la suscripción a la conducción autónoma total de Tesla se ha convertido en una importante fuente de ingresos anuales recurrentes. Mientras tanto, BMW canceló su prueba de asientos calefactables, alegando la resistencia de los clientes a pagar por un hardware inactivo. Ford, con la vista puesta en los operadores de flotas y los conductores que realizan largos desplazamientos, ha fijado el precio de su función de conducción manos libres BlueCruise en una cuota mensual tras la fase de lanzamiento. Para 2026, las encuestas revelan que la mayoría de los fabricantes de automóviles globales monetizan al menos una función habilitada por software. Las actualizaciones periódicas e importantes no solo extienden los ciclos de propiedad, sino que también aumentan el valor residual y reducen los costes de adquisición de clientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Arquitecturas de ECU y software fragmentado | −3.0% | Flotas consolidadas en Norteamérica, Europa y Japón. | Mediano plazo (2-4 años) |
| Vulnerabilidades en materia de seguridad y privacidad de datos | −2.5% | La UE y Norteamérica cuentan con estrictos regímenes de GDPR y CCPA. | Corto plazo (≤2 años) |
| Costo de ancho de banda en la nube para backend | −1.8% | India, Sudeste Asiático, América Latina, África Subsahariana | Mediano plazo (2-4 años) |
| Certificación multimarca lenta | −1.5% | Mercados transfronterizos en Europa, América y Asia. | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Arquitecturas de ECU heredadas y pilas de software fragmentadas
Muchos vehículos fabricados antes de 2020 contienen más de 100 unidades de control electrónico que se comunican mediante buses CAN o LIN, cada una con código propietario. Una cobertura integral de actualización remota requeriría pruebas de integración exhaustivas en miles de combinaciones de software, un proceso que puede durar meses. La Alianza eSync promueve formatos de empaquetado y actualización incremental estandarizados que reducen el tamaño de la carga útil, aunque su adopción sigue siendo voluntaria. La unidad interna Cariad de Volkswagen sufrió retrasos de varios años al intentar unificar plataformas dispares, optando finalmente por actualizaciones incrementales de los controladores. Como resultado, las flotas antiguas suelen limitar las actualizaciones OTA a los módulos de infoentretenimiento, perdiendo oportunidades para mejoras en seguridad o emisiones.
Vulnerabilidades de ciberseguridad y privacidad de datos
En 2025, VicOne documentó numerosos incidentes cibernéticos en el sector automotriz, siendo el ransomware una parte significativa de los casos. Las divulgaciones públicas, como la vulnerabilidad incluida en la lista CVE del Nissan Leaf, ponen de manifiesto los riesgos de las API telemáticas no seguras al exponer datos confidenciales. Además, las medidas coercitivas del RGPD sobre el manejo indebido del consentimiento del usuario no solo enfatizan la importancia del cumplimiento, sino que también imponen sanciones económicas que se suman a los costos de remediación. Si bien la norma ISO/SAE 21434 exige una evaluación exhaustiva de amenazas y riesgos a lo largo del ciclo de vida del software, el grado de implementación varía significativamente entre los proveedores de nivel medio. Asimismo, aunque el cifrado y la autenticación robustos mejoran la seguridad, también pueden prolongar los tiempos de descarga, lo que lleva a algunos propietarios de vehículos a posponer las actualizaciones y, sin darse cuenta, a comprometer la seguridad.
Análisis de segmento
Por tecnología: El crecimiento del firmware indica una mayor integración del control.
Las actualizaciones de firmware ahora alcanzan niveles más profundos del vehículo, antes considerados inaccesibles gracias a la tecnología inalámbrica. Se prevé que el mercado de actualizaciones inalámbricas de firmware para automóviles registre una tasa de crecimiento anual compuesta (CAGR) del 22.74 %, debido a que los controladores del tren motriz, la batería y el chasis adoptan arquitecturas centralizadas que simplifican la validación. Los fabricantes de automóviles se benefician de las calibraciones en campo que prolongan la vida útil de los componentes, como los ajustes en la gestión térmica que mejoran la durabilidad de la carga rápida.
Las actualizaciones de software inalámbricas siguen siendo esenciales para el infoentretenimiento y la navegación, y representaron el 68.14 % de los ingresos en 2025, ya que las expectativas de los consumidores hacen que muchas actualizaciones sean gratuitas. La coexistencia de ambas vías obliga a los fabricantes a mantener dos cadenas de herramientas: una con puntos de aprobación críticos para la seguridad y otra optimizada para mejoras rápidas en la experiencia del usuario. A medida que la contenerización madura, los módulos de firmware pueden adoptar la virtualización parcial, difuminando aún más las líneas entre ambos métodos. Los desarrolladores hacen hincapié en el empaquetado de archivos delta y los despliegues por fases, alejándose de las imágenes monolíticas para reducir el coste de la red celular y el tiempo de inactividad. Las pilas de funciones de conducción autónoma ejemplifican las vías convergentes, donde los algoritmos de percepción se actualizan semanalmente, mientras que el firmware de los actuadores sigue un ritmo trimestral.
Por aplicación: La seguridad cobra protagonismo ante el aumento de las retiradas digitales de productos.
Las pasarelas telemáticas generaron la mayor parte de los ingresos por aplicaciones en 2025, con un 36.25 %, lo que refleja su función como conductos de datos. Las actualizaciones de seguridad muestran ahora el crecimiento anual compuesto más rápido, del 21.34 %, debido a que los reguladores exigen una pronta corrección de los peligros potenciales. La cuota de mercado de las actualizaciones inalámbricas para automóviles, atribuible a los parches de seguridad, aumentará notablemente hasta 2031 a medida que se endurezcan las obligaciones de divulgación de incidentes cibernéticos. Los diagnósticos remotos permiten a los gestores de flotas aplicar análisis predictivos que reducen el tiempo de inactividad, demostrando el valor económico de los sistemas siempre conectados. Las actualizaciones de infoentretenimiento mantienen un alto número de transacciones, pero el ingreso promedio por evento es modesto porque los consumidores esperan actualizaciones de mapas sin costo alguno.
Los fabricantes de equipos originales integran agentes de detección de intrusiones en las pasarelas, alimentando paneles de control en la nube que pueden aislar anomalías y activar parches específicos en cuestión de horas. Las empresas conjuntas entre fabricantes de automóviles y especialistas en ciberseguridad buscan poner en marcha los flujos de validación ISO 24089, garantizando así la documentación necesaria para las auditorías de las autoridades de homologación. Con el tiempo, los ámbitos de la seguridad y la comodidad convergerán, y los algoritmos de monitorización del conductor se actualizarán con la misma frecuencia que los gestores de listas de reproducción.
Por Propulsión: Las plataformas de vehículos eléctricos redefinen la economía de la actualización
Los vehículos de combustión interna dominaron la base instalada con una participación del 75.03 % en 2025, pero atrajeron menos actualizaciones completas debido a la complejidad que añade el software heredado fragmentado. Los vehículos eléctricos de batería, diseñados de forma nativa en torno a controladores de dominio centralizados, pueden aceptar imágenes completas del vehículo en una sola campaña. Se prevé que el tamaño del mercado de actualizaciones inalámbricas para vehículos eléctricos (OTA) vinculado a plataformas de vehículos eléctricos se expanda a una tasa de crecimiento anual compuesta (CAGR) del 27.46 %, lo que refleja tanto el crecimiento de las unidades como una mayor frecuencia de actualizaciones. La entrega OTA mantiene actualizadas las estimaciones de autonomía de los vehículos eléctricos a medida que la química de la batería envejece, lo que mejora la satisfacción del cliente. Los híbridos enchufables se benefician de algunos atributos de los vehículos eléctricos, pero aún mantienen sistemas de propulsión separados, lo que aumenta la complejidad de la integración.
A medida que prolifera la infraestructura de carga, los vehículos eléctricos también disfrutan de la descarga de datos por Wi-Fi en las estaciones de carga, lo que reduce el costo de datos por vehículo. Mientras tanto, los kits de actualización para modelos de combustión tradicionales ofrecen actualizaciones de infoentretenimiento, pero rara vez modifican las ECU del tren motriz debido a preocupaciones de responsabilidad. La comunidad de optimización del rendimiento observa atentamente cómo las actualizaciones de torque inalámbricas podrían revolucionar los talleres de reprogramación tradicionales una vez que se estabilicen las regulaciones.
Por tipo de vehículo: La economía de flotas impulsa una mayor intensidad.
Los turismos acapararon el 61.35 % de los ingresos de 2025 debido a su volumen global, y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 20.58 % a medida que los paquetes de suscripción se extiendan a los compradores del segmento medio. Las flotas comerciales, en particular los camiones pesados, ofrecen más actualizaciones por vehículo cada año, ya que el mantenimiento predictivo influye directamente en los costes por tiempo de inactividad. Volvo Trucks logró una uniformidad de referencia del 80 % en seis meses mediante la coordinación de actualizaciones diarias en toda su flota conectada, una cadencia poco práctica para los propietarios individuales.
Los portales de gestión de flotas combinan enrutamiento, diagnósticos e informes de cumplimiento en un único panel de control, lo que aumenta la disposición a pagar por servicios premium. En el sector de pasajeros, las marcas premium lideran la adopción de suscripciones para la conducción manos libres, mientras que las marcas de consumo masivo ofrecen asistentes de voz y análisis de cámaras de seguridad. Las regulaciones regionales que exigen dispositivos de registro electrónico para conductores comerciales impulsan indirectamente la penetración del hardware telemático, ampliando el mercado potencial para las funciones OTA.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de comunicación: enlaces multimodo que garantizan cobertura y reducen costos.
La tecnología celular siguió siendo la columna vertebral, gestionando el 70.34 % del tráfico OTA en 2025 gracias a la expansión de la red 5G en los corredores urbanos. No obstante, se prevé que la conectividad satelital registre una tasa de crecimiento anual compuesta (TCAC) del 25.17 %, dado que las autopistas, las zonas mineras y las áreas agrícolas carecen de una cobertura terrestre fiable. Los chips telemáticos de modo dual cambian automáticamente, seleccionando la ruta de menor coste y garantizando la continuidad de las cargas críticas. El Wi-Fi en el hogar o en las estaciones de carga públicas gestiona los paquetes de mapas y las bibliotecas multimedia, lo que reduce los elevados costes de la red celular.
Al almacenar en caché las cargas útiles cerca de los suscriptores, los nodos de borde ayudan a reducir la latencia, lo que beneficia al mercado de actualizaciones inalámbricas para automóviles. Si bien los reguladores han reservado espectro para servicios de comunicación vehículo a todo (V2A), se prevé que estos transmitirán principalmente actualizaciones de seguridad menores, dejando las imágenes de mayor tamaño para ser gestionadas por canales de banda ancha. Las previsiones del sector indican que para 2028, los conjuntos de chips NR-NTN serán más asequibles, lo que permitirá que las opciones satelitales sean económicamente accesibles, incluso para vehículos de gama media.
Análisis geográfico
América del Norte representó el 44.12% del valor de mercado de 2025, impulsado por la pila de software integrada verticalmente de Tesla y por los lanzamientos de suscripción de Ford, General Motors y Stellantis. La Ley de Privacidad de Datos y Autonomía Automotriz de EE. UU. que se debate en el Congreso formalizaría los plazos de notificación de violaciones, aumentando el gasto de cumplimiento pero protegiendo a los consumidores [4] “Auto Data Privacy and Autonomy Act Draft”, Congreso de los Estados Unidos, congress.gov . La cobertura celular irregular de Canadá está impulsando las primeras pruebas satelitales, con Subaru asociándose con Starlink para actualizaciones de mapas en provincias remotas. La FCC finalizó el espectro Cellular-V2X en 2024, apoyando pilotos de corredor donde la infraestructura envía micro actualizaciones a los vehículos que pasan. La tensión competitiva anima a los proveedores nacionales de semiconductores a priorizar las características de ciberseguridad automotriz en los nuevos conjuntos de chips telemáticos.
Se proyecta que Asia-Pacífico registre una CAGR del 20.15 % durante 2026-2031, impulsada por la rápida penetración de los vehículos eléctricos en China y los lanzamientos semanales de NIO, XPeng y BYD. La norma china GB 44495-2024 incorpora la capacidad de actualización segura en todas las aprobaciones de vehículos nuevos, lo que garantiza una adopción uniforme tanto por parte de marcas estatales como privadas. La plataforma Mobility DX de Japón promueve API comunes, pero se centra en casos de uso nacionales, mientras que Corea del Sur aprovecha el despliegue nacional de 5G para posicionarse como un centro de hardware de primer nivel. Las normas indias AIS 189 y AIS 190 hacen obligatorios los sistemas de actualización segura, y los fabricantes de automóviles nacionales cooperan con proveedores de servicios en la nube a gran escala para alojar nodos de borde regionales que reducen el costo del ancho de banda. Las crecientes flotas de vehículos eléctricos de dos ruedas también exigen mecanismos de actualización ligeros, lo que abre segmentos adyacentes.
El marco regulatorio europeo es riguroso, pero los sistemas heredados ralentizan el progreso. Las regulaciones del WP.29 de la UNECE están en vigor, pero los fabricantes tradicionales se enfrentan a desafíos con el cableado obsoleto y las redes de proveedores. Volkswagen priorizó la preparación de la cadena de suministro al introducir la arquitectura zonal en China antes que en Europa. La Ley de Resiliencia Cibernética de la UE exigirá responsabilidad por el código inseguro, impulsando a las marcas a adoptar pruebas de penetración y monitoreo continuo. Los proveedores de satélites ven los corredores de transporte del Ártico como oportunidades para demostrar la fiabilidad no terrestre. América del Sur, Oriente Medio y África, aunque de menor valor de mercado, aprovechan la conectividad híbrida para abordar las brechas de cobertura en zonas remotas. Los reguladores brasileños promueven el alojamiento en la nube nacional para reducir los costos de datos transfronterizos, mientras que la creciente adopción de vehículos eléctricos en los estados del Golfo respalda los servicios OTA premium con funciones localizadas. En Australia y Sudáfrica, las empresas mineras utilizan telemática con respaldo satelital en camiones pesados, lo que garantiza calibraciones inalámbricas para las certificaciones de transporte autónomo.
Panorama competitivo
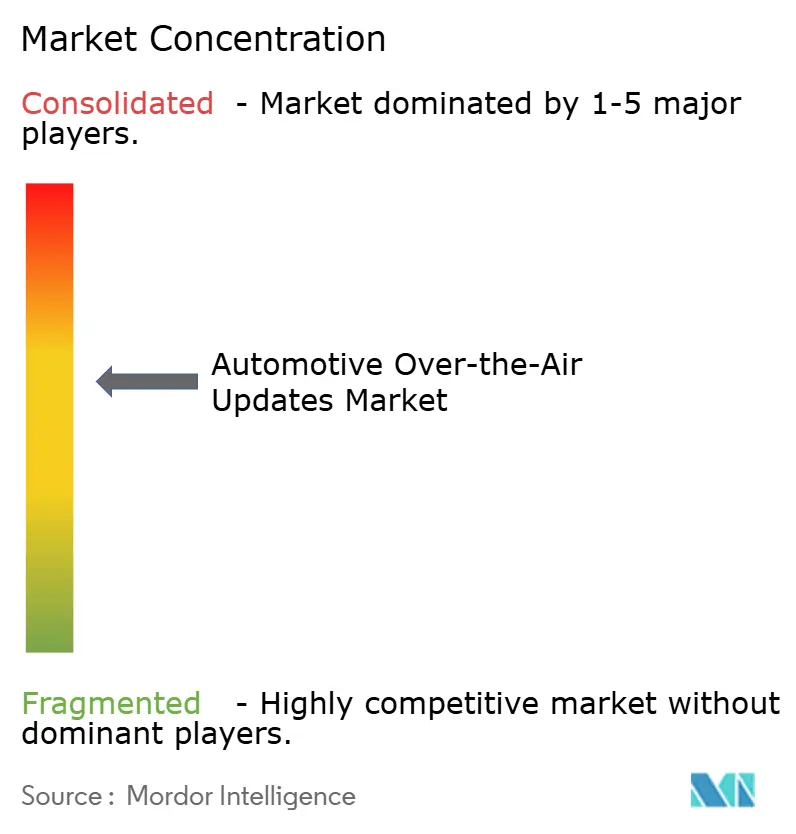
El mercado muestra una fragmentación moderada. Los fabricantes de equipos originales (OEM) integrados verticalmente, como Tesla y Rivian, actualizan internamente pilas de software completas, conservando el margen de beneficio total y asumiendo el riesgo de desarrollo. Los fabricantes consolidados suelen asociarse con proveedores de primer nivel como Continental, Bosch, Aptiv y Harman, intercambiando una parte de los ingresos por plataformas de orquestación probadas y documentación de cumplimiento. Los proveedores emergentes de middleware, como Sibros, Sonatus, Excelfore y Wind River, se centran en la eficiencia del flujo de datos en lugar del hardware de radio, afirmando reducciones significativas en el tamaño de la carga útil mediante la deduplicación y la codificación delta binaria. Estas capas independientes resultan atractivas para los fabricantes de automóviles medianos que carecen de la escala para desarrollar internamente, pero buscan diferenciarse de la conectividad estándar.
Los operadores de flotas representan un nicho de mercado atractivo, que demanda paneles de control para gestionar inventarios de diversas marcas y bases de software variadas. Los proveedores de primer nivel responden ampliando sus plataformas en la nube para supervisar tanto sus propias pasarelas como las de la competencia, si bien persisten las dudas sobre la propiedad de los datos. La conectividad satelital introduce nuevos participantes del sector aeroespacial, impulsando alianzas en el sector automotriz que combinan módems terrestres con constelaciones multiorbitales. La ventaja competitiva dependerá cada vez más de la capacidad de certificar rápidamente redes seguras de múltiples portadoras cuando los reguladores emitan nuevas directivas.
Las estrategias adoptadas entre 2025 y 2026 ilustran la diversidad de enfoques. Volvo Cars lanzó su mayor actualización hasta la fecha, incorporando IA conversacional a 2.5 millones de vehículos en 85 países, un ejemplo de escalabilidad cuando un fabricante controla tanto la infraestructura en la nube como la computación integrada en el vehículo. Indie Semiconductor se asoció con Mahindra en sistemas de monitorización del conductor que reciben mejoras frecuentes en sus algoritmos de percepción, demostrando el valor de centrarse en dominios específicos de las funcionalidades. Kia India activó la actualización remota a nivel de planta para minimizar el tiempo de preparación de los concesionarios, lo que indica la expansión de las actualizaciones inalámbricas (OTA) más allá de los escenarios de posventa, integrándolas en la logística de producción. La iteración continua se convierte en la norma, ya que los clientes esperan que los vehículos adquieran nuevas capacidades a lo largo de su vida útil.
Líderes de la industria de actualizaciones inalámbricas automotrices
Tesla, Inc.
Volkswagen AG
General Motors Company
Hyundai Motor Company
Toyota Motor Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Volvo Cars implementó una nueva interfaz multimedia con Google Gemini AI en aproximadamente 2.5 millones de vehículos mediante una actualización inalámbrica, que abarca los modelos fabricados después de 2020.
- Febrero de 2026: indie Semiconductor y Mahindra & Mahindra acordaron equipar los SUV Electric Origin con el software de percepción CABIN EYE, que recibirá actualizaciones continuas para mejorar las funciones de seguridad.
- Enero de 2026: Li Auto lanzó su paquete OTA 8.2, que perfecciona la asistencia al conductor, la interacción con el habitáculo y la configuración del sistema de propulsión eléctrica en toda su gama de modelos.
- Noviembre de 2025: Kia India introdujo la capacidad de actualización remota OTA a nivel de planta para los sistemas Connected Car Navigation Cockpit, lo que permite que los vehículos salgan de fábrica con el software más reciente.
Alcance del informe de mercado de actualizaciones inalámbricas de la industria automotriz global
El alcance incluye la segmentación por tecnología (software inalámbrico y firmware inalámbrico), aplicación (unidad de control electrónico, infoentretenimiento, seguridad, telemática y otras), propulsión (motor de combustión interna y vehículo eléctrico (vehículo eléctrico de batería, vehículo eléctrico híbrido y vehículo eléctrico híbrido enchufable)), tipo de vehículo (automóvil de pasajeros, vehículo comercial ligero y vehículo comercial pesado) y tipo de comunicación (celular (3G, 4G LTE y 5G), Wi-Fi, satélite, comunicación dedicada de corto alcance y comunicación vehículo a todo). El análisis también abarca la segmentación regional, incluyendo Norteamérica, Sudamérica, Europa, Asia-Pacífico y Oriente Medio y África. El tamaño del mercado y las previsiones de crecimiento se presentan en USD.
| Tecnología de software por aire (SOTA) |
| Tecnología de firmware por aire (FOTA) |
| Unidad de control electrónico (ECU) |
| Infoentretenimiento |
| Seguridad y protección |
| Unidad de Control Telemático (TCU) |
| Otros |
| Motor de combustión interna (ICE) | |
| Vehículo eléctrico | Vehículo eléctrico con batería (BEV) |
| Vehículo Eléctrico Híbrido (HEV) | |
| Vehículo eléctrico híbrido enchufable (PHEV) |
| Carro de pasajeros |
| Vehículo comercial ligero |
| Vehículo comercial pesado |
| Celular (3G, 4G LTE, 5G) |
| Wi-Fi |
| Satélite |
| Comunicación dedicada de corto alcance (DSRC) |
| Vehículo a todo (V2X) |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por Tecnología | Tecnología de software por aire (SOTA) | |
| Tecnología de firmware por aire (FOTA) | ||
| por Aplicación | Unidad de control electrónico (ECU) | |
| Infoentretenimiento | ||
| Seguridad y protección | ||
| Unidad de Control Telemático (TCU) | ||
| Otros | ||
| Por propulsión | Motor de combustión interna (ICE) | |
| Vehículo eléctrico | Vehículo eléctrico con batería (BEV) | |
| Vehículo Eléctrico Híbrido (HEV) | ||
| Vehículo eléctrico híbrido enchufable (PHEV) | ||
| Por tipo de vehículo | Carro de pasajeros | |
| Vehículo comercial ligero | ||
| Vehículo comercial pesado | ||
| Por tipo de comunicación | Celular (3G, 4G LTE, 5G) | |
| Wi-Fi | ||
| Satélite | ||
| Comunicación dedicada de corto alcance (DSRC) | ||
| Vehículo a todo (V2X) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué nivel alcanzará el gasto en actualizaciones de vehículos inalámbricas para el año 2031?
Se prevé que el mercado de actualizaciones inalámbricas para automóviles alcance los 14.55 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 19.79% durante el período 2026-2031.
¿Qué tipo de propulsión vehicular impulsa el mayor crecimiento en las actualizaciones remotas?
Se prevé que las plataformas eléctricas crezcan a una tasa compuesta anual del 27.46%, ya que se basan en arquitecturas de software centralizadas que simplifican la entrega de firmware para todo el vehículo.
¿Qué área de aplicación muestra el crecimiento de ingresos más rápido?
Las actualizaciones de seguridad ofrecen la mayor tasa de crecimiento anual compuesta (CAGR) del 21.34%, ya que los fabricantes de automóviles utilizan soluciones remotas para evitar costosas retiradas de vehículos del mercado.
¿Por qué están ganando terreno las conexiones por satélite para las actualizaciones de automóviles?
Los sistemas telemáticos de modo dual, que alternan entre redes celulares y satelitales, cubren las deficiencias de cobertura en carreteras y regiones remotas, lo que permite una entrega segura cuando las redes terrestres no están disponibles.


