

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 55.92 mil millones |
| Tamaño del mercado (2031) | USD 71.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.17% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
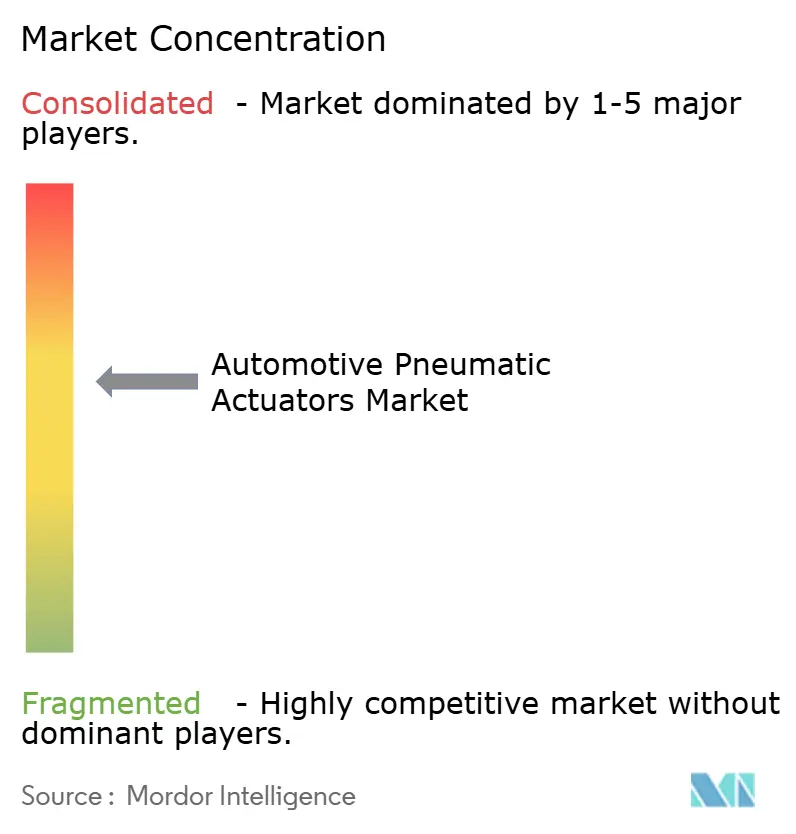
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de actuadores neumáticos automotrices por Mordor Intelligence
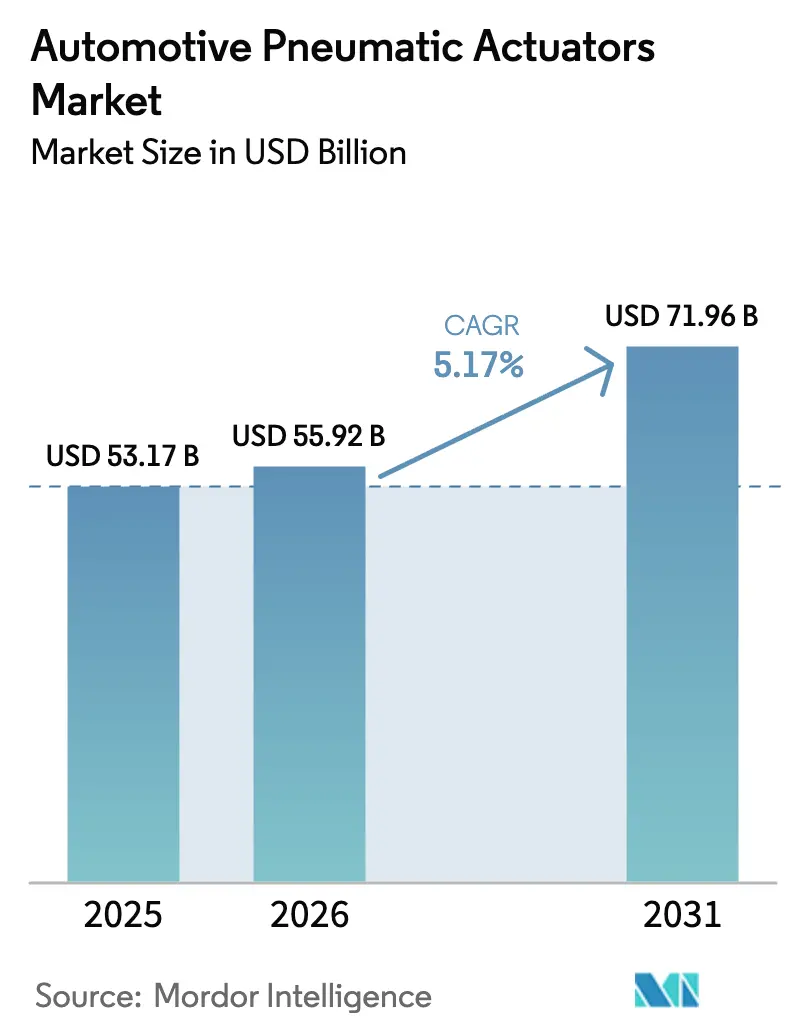
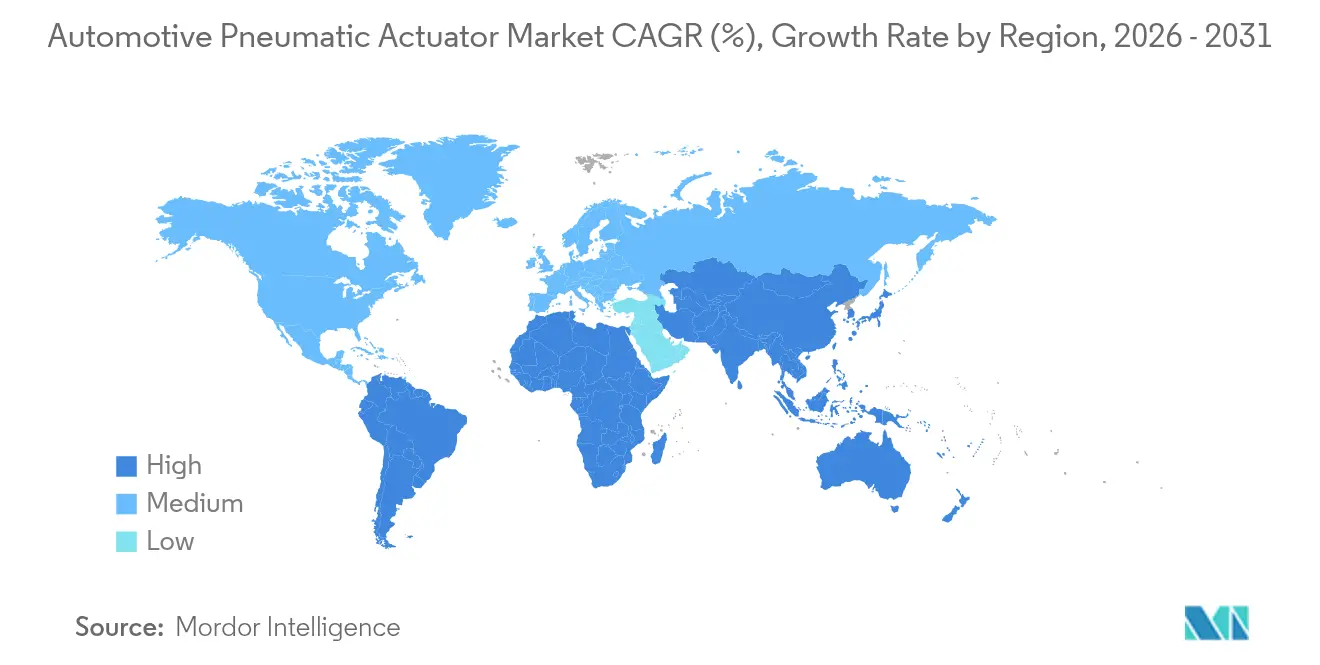
El tamaño del mercado de actuadores neumáticos automotrices se valoró en 53.17 millones de dólares en 2025 y se estima que crecerá de 55.92 millones de dólares en 2026 a 71.96 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.17 % durante el período de pronóstico (2026-2031). A pesar de la competencia de los actuadores eléctricos energéticamente eficientes, los fabricantes de vehículos siguen confiando en dispositivos neumáticos para funciones de seguridad, tren motriz y chasis. Las regulaciones de emisiones más estrictas y la creciente adopción de sistemas ADAS impulsan la demanda, con Asia-Pacífico a la cabeza gracias a sus sólidas cadenas de suministro. Al mismo tiempo, Oriente Medio y África, así como Sudamérica, experimentan un rápido crecimiento gracias a la expansión de los programas de ensamblaje local.
Conclusiones clave del informe
- Por tipo de aplicación, los actuadores de freno lideraron con una participación de mercado de actuadores neumáticos automotrices del 31.12 % en 2025, mientras que se proyecta que los actuadores de válvula de descarga del turbocompresor crecerán a una CAGR del 6.43 % hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 56.05 % del tamaño del mercado de actuadores neumáticos automotrices en 2025, aunque se espera que los vehículos comerciales pesados registren la CAGR más rápida del 5.63 % hasta 2031.
- Por mecanismo de actuador, los diseños de diafragma único tenían el 42.78 % de la participación de mercado de actuadores neumáticos automotrices en 2025, mientras que se pronostica que los híbridos electroneumáticos registrarán una CAGR del 6.08 % hasta 2031.
- Por canal de ventas, los programas OEM dominaron la distribución con una participación en los ingresos del 72.45 % del mercado de actuadores neumáticos automotrices en 2025, mientras que se proyecta que el mercado de repuestos crezca a una CAGR del 5.05 % hasta 2031.
- Por región, Asia Pacífico capturó el 45.08 % de la participación en los ingresos del mercado de actuadores neumáticos automotrices en 2025, mientras que Oriente Medio y África avanzan a una CAGR del 7.42 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de actuadores neumáticos automotrices
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas de emisiones más estrictas que impulsan un control preciso del aire y el combustible | + 1.5% | Líder mundial, de la UE y de América del Norte | Corto plazo (≤ 2 años) |
| Aumento de la producción mundial de vehículos | + 1.2% | Global, con concentración central en Asia-Pacífico | Mediano plazo (2-4 años) |
| La proliferación de ADAS exige una actuación precisa | + 1.1% | Global, con enfoque en el segmento premium | Mediano plazo (2-4 años) |
| Tendencia de aligeramiento para ahorrar combustible | + 0.8% | América del Norte y la UE, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de sincronización de válvulas de motor de combustión interna de hidrógeno | + 0.3% | Japón, Alemania y mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Monetización del software de actuadores habilitados para OTA | + 0.2% | Segmentos premium de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas de emisiones más estrictas que impulsan un control preciso del aire y el combustible
Las normas de servicio pesado de la Fase 3 de la EPA de EE. UU., promulgadas en 2024, endurecen los umbrales de NOx, obligando a los fabricantes de diésel a perfeccionar las estrategias de EGR y dosificación que dependen de válvulas neumáticas de alta resolución. [1] Agencia de Protección Ambiental de los Estados Unidos, “Control de la contaminación del aire de los vehículos de motor nuevos: normas para motores y vehículos de servicio pesado”, epa.gov Borradores similares de Euro 7 provocan picos de demanda en Europa. Las pruebas válidas en campo reemplazan los ciclos de laboratorio, obligando a los actuadores a mantener la precisión bajo vibraciones y variaciones de temperatura del mundo real. Los proveedores con paquetes electroneumáticos que cierran el bucle de retroalimentación digital disfrutan de claras ventajas en las licitaciones. El calendario regulatorio acelera las decisiones de adjudicación, asegurando la visibilidad de los ingresos para el período de pronóstico.
Aumento de la producción mundial de vehículos
El aumento de los volúmenes de vehículos ligeros y pesados eleva la demanda base en todas las aplicaciones neumáticas porque cada unidad ensamblada lleva múltiples puntos de actuación. La Asociación de Fabricantes de Automóviles de Japón confirmó que los cronogramas de los OEM para 2025 todavía incorporan soluciones neumáticas en los circuitos de freno, acelerador y EGR para asegurar la eficiencia de combustible y el cumplimiento. [2] Asociación de Fabricantes de Automóviles de Japón, “Estadísticas de Vehículos Motorizados 2024”, jama.or.jp El uso compartido de plataformas magnifica aún más los volúmenes porque una sola familia de actuadores ahora se puede instalar en modelos hermanos, lo que aumenta las economías de escala para los proveedores. Los fabricantes occidentales están reposicionando sus instalaciones de ensamblaje final hacia el sudeste asiático, lo que anima a los fabricantes de actuadores a ubicar conjuntamente las líneas de módulos. El repunte de la producción asegura, por lo tanto, el crecimiento a corto plazo en el mercado de actuadores neumáticos para automóviles, incluso mientras los rivales eléctricos agudizan su propuesta de costos.
La proliferación de ADAS exige una actuación precisa
Las funciones de asistencia al conductor de nivel superior, desde el frenado automático de emergencia hasta la asistencia en atascos, necesitan actuadores capaces de responder en milisegundos a los comandos de la unidad de control electrónico. Los dispositivos electroneumáticos híbridos manejan la densidad de potencia de la presión del aire mientras ejecutan puntos de ajuste digitales de la red del vehículo. Standard Motor Products amplió su línea de frenos de estacionamiento electrónicos en 2025 para admitir los algoritmos más recientes de prevención de colisiones. [3] “Standard agrega actuadores de freno de estacionamiento electrónico”, Standard Motor Products, smpcorp.com Este imperativo de integración mantiene el mercado de actuadores neumáticos para automóviles alineado con los temas generales de vehículos definidos por software en lugar de quedar marginado por los vehículos puramente eléctricos.
Tendencia de aligeramiento para ahorrar combustible
Las estrategias de eficiencia de combustible de los fabricantes de equipos originales (OEM) impulsan a los ingenieros de actuadores hacia carcasas de materiales compuestos y estampados metálicos de pared delgada. Investigaciones independientes sobre materiales compuestos para automoción confirman que la sustitución de carcasas de acero por plásticos reforzados con fibra de carbono puede reducir el peso del actuador en un 35 % sin sacrificar su resistencia. La ligereza de los módulos de puerta y los mecanismos de ajuste de asientos para sistemas de climatización se traduce directamente en mejoras de consumo medibles en las pruebas de homologación. La iniciativa también fomenta la integración de funciones (la fusión de dos o más funciones neumáticas en una sola carcasa), lo que reduce la longitud del arnés y simplifica la instalación en línea, lo que refuerza mutuamente los objetivos de reducción de costes y de peso.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio hacia actuadores eléctricos energéticamente eficientes | -1.8% | Global, liderado por segmentos premium | Mediano plazo (2-4 años) |
| Complejidad y elevado coste de mantenimiento de la neumática | -0.9% | Global, especialmente en el mercado de accesorios | Corto plazo (≤ 2 años) |
| Escasez de elastómeros de alta calidad para juntas | -0.6% | Impacto en la cadena de suministro global | Corto plazo (≤ 2 años) |
| La descarbonización de nivel 1 frena la I+D neumática | -0.4% | La UE y América del Norte se centran en ello | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio hacia actuadores eléctricos energéticamente eficientes
Los sistemas electromecánicos convierten la energía de la batería en movimiento con una eficiencia de hasta el 80%, superando con creces el límite del 20% de sus homólogos neumáticos. Esta diferencia se acentúa en los coches eléctricos, donde cada vatio ahorrado amplía la autonomía. Los fabricantes de líneas de producción también están migrando sus robots de soldadura y brazos de manipulación de materiales a cilindros eléctricos para lograr una mayor precisión en las trayectorias. Sin embargo, la neumática aún domina los nodos de mayor fuerza, como los frenos de tambor de camiones pesados, donde el aire comprimido ya es parte integral de la plataforma del vehículo. En consecuencia, los proveedores están centrando su I+D en actuadores de tecnología mixta que preservan la fuerza basada en la presión a la vez que incorporan un control de posición de bajo consumo.
Complejidad y elevado coste de mantenimiento de la neumática
Las arquitecturas de aire comprimido requieren secadores, depósitos y acoplamientos herméticos, lo cual incrementa la lista de materiales y la mano de obra de servicio. Los operadores de flotas informan intervalos de reemplazo de sellos de 18 a 24 meses para las cámaras de freno, en comparación con más de 60 meses para las alternativas eléctricas selladas. La reducción de las expectativas de tiempo de inactividad bajo los programas de mantenimiento predictivo coloca a los neumáticos en una desventaja de costos. El canal de posventa es el que tiene el mayor impacto en los márgenes, ya que los talleres independientes deben contar con un inventario más amplio de piezas y equipos especializados para pruebas de fugas.
Análisis de segmento
Por tipo de aplicación: Los sistemas de frenos impulsan el liderazgo del mercado
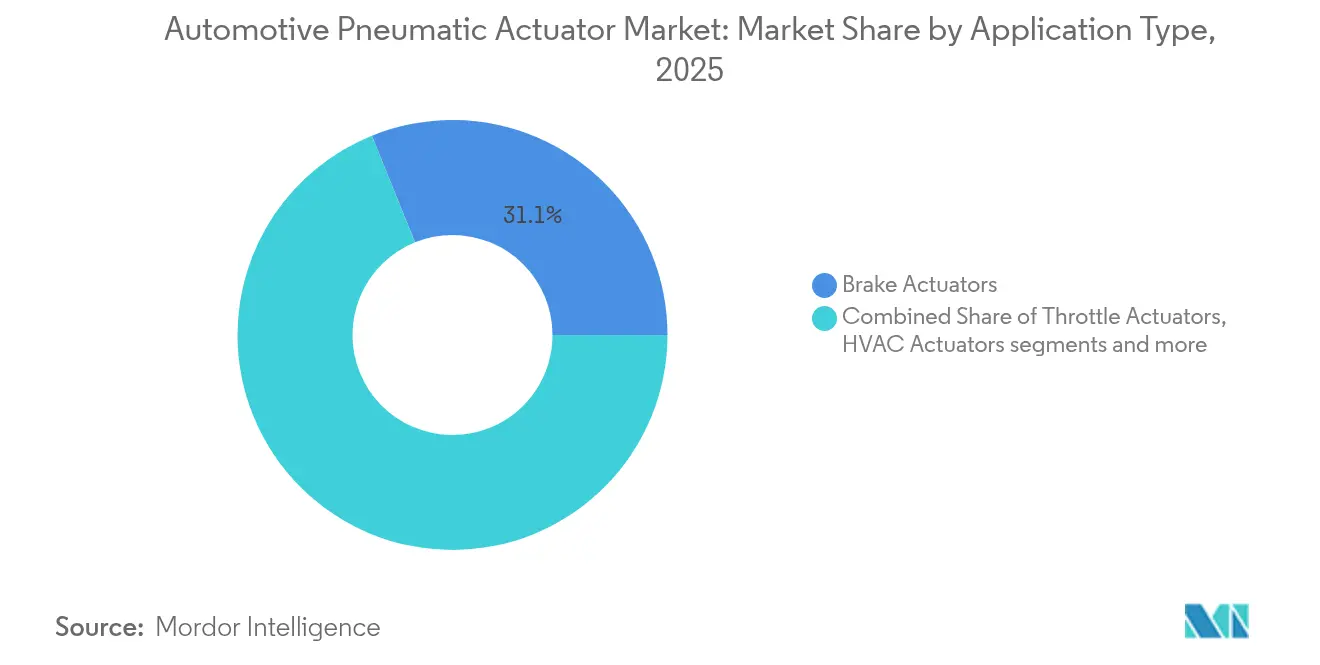
Las cámaras de freno y las unidades de pinza de freno de estacionamiento representaron el 31.12 % del mercado de actuadores neumáticos para automóviles en 2025. Su presencia es obligatoria en todas las variantes de vehículos de pasajeros y comerciales, consolidando así el volumen base. Los frenos de estacionamiento electromecánicos se están consolidando en los sedanes de lujo, pero los frenos de tambor para camiones pesados aún dependen de cámaras de aire que ofrecen una alta fuerza de sujeción a bajo costo unitario. Los actuadores de válvula de descarga de turbocompresores son los que más crecen, con una tasa de crecimiento anual compuesta (TCAC) del 6.43 %, ya que los motores de gasolina de tamaño reducido dependen de una gestión precisa de la sobrealimentación para cumplir con los objetivos de potencia y emisiones. Las válvulas de mariposa, las compuertas de mezcla de HVAC y las mariposas EGR mantienen un crecimiento de un dígito medio, cada una respaldada por imperativos regulatorios o de confort.
Los reguladores neumáticos de riel de inyección de combustible se utilizan en ciertas configuraciones de combustible flexible populares en Brasil, mientras que los émbolos de las cerraduras de las puertas siguen siendo comunes en los hatchbacks económicos. En general, los proveedores experimentan con sensores de presión inteligentes integrados en los cuerpos de los actuadores para enviar datos de estado a la red de control del vehículo. Las mejoras prolongan la relevancia de los dispositivos neumáticos, incluso cuando los accionamientos directos de motores eléctricos reducen la competencia. En general, la combinación de aplicaciones subraya por qué el mercado de actuadores neumáticos para automóviles mantiene ingresos de dos dígitos en miles de millones de dólares: abarca funciones obligatorias de seguridad, emisiones y confort que todo vehículo debe tener.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de vehículo: Los segmentos comerciales aceleran el crecimiento
Los turismos generaron el 56.05 % de los ingresos de 2025, lo que refleja el gran volumen de producción en las plantas globales. Sin embargo, se proyecta que los vehículos comerciales pesados impulsen la expansión del tamaño del mercado de actuadores neumáticos para automóviles con una tasa de crecimiento anual compuesta (TCAC) del 5.63 %. Los operadores de flotas valoran la durabilidad de los circuitos de frenos y suspensión neumática bajo ciclos de trabajo intensos, mientras que las cuotas de CO₂ más estrictas impulsan una gestión optimizada de los compresores en lugar de intercambios tecnológicos masivos. Las furgonetas comerciales ligeras responden a la demanda de paquetería del comercio electrónico y logran una sólida TCAC gracias al crecimiento de la logística urbana. Los equipos de construcción y minería se utilizan principalmente para controladores de aletas de escape de alta temperatura y estabilizadores de dirección robustos.
Los vehículos de dos ruedas siguen siendo un microsegmento concentrado en economías asiáticas selectas; sin embargo, los fabricantes de scooters están probando servomotores de aire de baja presión para el accionamiento automático del embrague. Esta diversidad pone de manifiesto una bifurcación: los turismos suburbanos se inclinan por los motores eléctricos compactos por sus ventajas en cuanto a ruido, vibración y aspereza (NVH), mientras que los vehículos de alta carga útil optan por sistemas neumáticos para una mayor densidad de fuerza y una mantenibilidad comprobada. Esta divergencia define las futuras estrategias de plataforma de los proveedores de primer nivel, obligándolos a producir familias modulares que escalan desde capacidades micro hasta capacidades de servicio pesado sin reescribir los protocolos de calificación.
Por mecanismo de actuación: Los híbridos electroneumáticos lideran la innovación
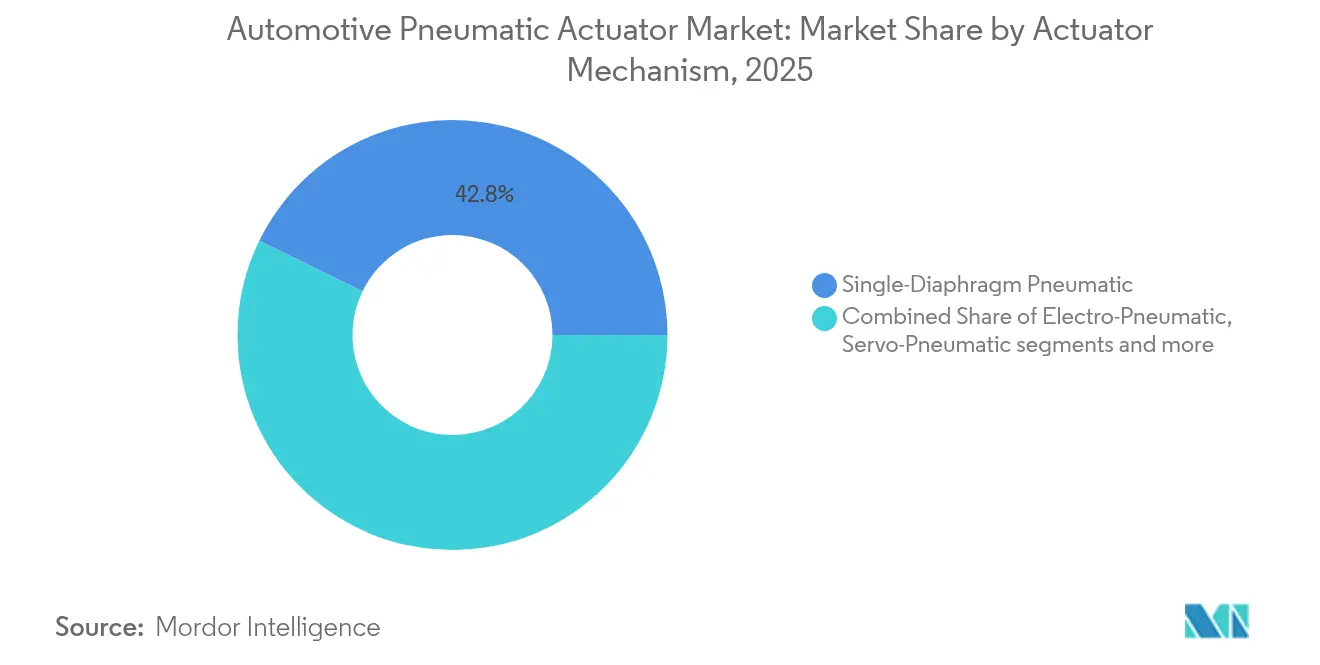
Los diseños de diafragma único aún representan el 42.78 % del volumen de 2025 gracias a su confiable recorrido lineal con un mínimo de piezas. Sin embargo, los híbridos electroneumáticos encabezan las tablas de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.08 %. En estas unidades, un pequeño motor sin escobillas opera una válvula piloto, ajustando la presión proporcionalmente a las órdenes digitales, mientras que el diafragma multiplica la fuerza en la varilla de salida. Esta arquitectura combina la fuerza de largo recorrido de los sistemas neumáticos con la precisión de circuito cerrado de la electrónica. Las variantes con sobrealimentación por vacío persisten en las plataformas de gasolina, aunque la transición a sistemas de propulsión turboalimentados o eléctricos reduce la disponibilidad de vacío en el colector, lo que impulsa la adopción gradual de compresores eléctricos.
Los formatos servoneumáticos y de piñón y cremallera gestionan la dirección todoterreno y la articulación de la cuchara cargadora, entornos que exigen un funcionamiento seguro ante explosiones en torno a nubes de polvo volátil. Los modelos de paletas rotativas se encargan de tareas específicas para el confort de la cabina, como la apertura de las puertas de ventilación en módulos HVAC de alta gama. La riqueza de mecanismos implica que ninguna tecnología puede reivindicar su ubicuidad, y esta diversidad protege al mercado de actuadores neumáticos automotrices de la obsolescencia repentina, al menos en las flotas de sistemas de propulsión mixtos proyectadas para la próxima década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de venta: la complejidad de la integración OEM sustenta el dominio
Los contratos de equipo original controlaron el 72.45 % de la facturación global en 2025, ya que las piezas de freno y emisiones deben superar rigurosas pruebas de homologación antes de su entrega en línea. Los fabricantes de automóviles prefieren los acuerdos de suministro a largo plazo vinculados a ciclos de vida de la plataforma de siete años o más, lo que permite a los proveedores mantener plazos de entrega predecibles. El mercado de repuestos crece a una tasa de crecimiento anual compuesta (TCAC) del 5.05 %, respaldado por una flota mundial de vehículos con una antigüedad superior a los 11 años. Sin embargo, se enfrenta a un lastre estructural, ya que los kits de intercambio eléctrico prometen kilometraje sin mantenimiento. Los distribuidores independientes invierten en formación para el diagnóstico de sistemas de aire, pero la reparación de fugas de aire comprimido sigue siendo laboriosa.
Es improbable que la demanda de los fabricantes de equipos originales disminuya, dada la clasificación de seguridad funcional de la mayoría de los módulos neumáticos. Incluso cuando surgen reemplazos eléctricos, los fabricantes de automóviles suelen recurrir a proveedores duales para cubrir el riesgo técnico, lo que prolonga la demanda del ciclo de vida de las unidades neumáticas existentes. Por lo tanto, los proveedores refuerzan los programas de ingeniería de nivel 0.5 —codiseñando campañas de pruebas invernales y auditorías de ciberseguridad— para conservar puestos de referencia en las facturas de lanzamiento de futuros modelos.
Análisis geográfico
Mercado de actuadores neumáticos para automóviles en la región Asia-Pacífico
Asia-Pacífico generó el 45.08 % de los ingresos globales en 2025, impulsado por la producción multimarca de automóviles de pasajeros de China y la competencia de Japón en válvulas de alta precisión. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 6.84 % a medida que las bases de suministro en Vietnam, Tailandia e India aumenten su valor, lo que hace que el abastecimiento local sea atractivo para las marcas globales. Los centros de I+D electroneumáticos de Corea del Sur aprovechan el avanzado ecosistema de semiconductores del país para integrar sensores MEMS de presión en las placas de circuito impreso (PCB) de los actuadores, lo que aumenta su ventaja competitiva. A pesar de la penetración de los vehículos eléctricos, los segmentos de subcompactos con optimización de costos aún instalan unidades de climatización (HVAC) y válvulas de descarga de turbo accionadas neumáticamente, lo que garantiza volumen para los proveedores.
Mercado de actuadores neumáticos para automoción en EMEA
Oriente Medio y África destaca como el clúster de mayor crecimiento, con una robusta tasa de crecimiento anual compuesta (TCAC) del 7.42 %. La política industrial de la Visión 2030 de Arabia Saudí atrae a las líneas de montaje CKD, cada una de las cuales exige componentes de actuadores localizados para camiones comerciales que atienden el auge de la construcción. Los Emiratos Árabes Unidos aprovechan la logística de las zonas francas para reexportar kits de repuestos a mercados más africanos. El acceso de Turquía a Europa, gracias a la unión aduanera, impulsa sus exportaciones de componentes, lo que obliga a los proveedores de neumáticos a ampliar sus instalaciones en Esmirna y Bursa. Estas dinámicas reorientan las compras, alejándose del transporte transcontinental hacia la producción cercana al mercado, lo que acorta los plazos de entrega y reduce las emisiones del transporte.
Mercado de actuadores neumáticos para automóviles en Sudamérica
En Sudamérica, las arquitecturas de motores flex-fuel, exclusivas de la región, impulsan la demanda de actuadores de EGR y de riel de combustible, ya que las mezclas de etanol alteran diariamente la estequiometría de la combustión. Las normas de contenido local impulsan a los proveedores multinacionales a instalar prensas de curado de elastómeros en Minas Gerais en lugar de importar conjuntos de sellos. El ensamblaje de camiones pesados en Argentina se recupera tras las medidas de estabilización monetaria, impulsando las cámaras de freno de alta capacidad. La volatilidad monetaria y el riesgo político moderan las perspectivas; sin embargo, la inercia de la base instalada mantiene la resiliencia del mercado de actuadores neumáticos automotrices en el hemisferio.

Panorama regulatorio
Las normas de emisiones y seguridad siguen siendo los pilares regulatorios clave para los sistemas de actuación neumática, especialmente en las funciones de frenado y gestión del aire del motor. En la Unión Europea, la normativa Euro 7 (Reglamento (UE) 2024/1257) endurece los requisitos de homologación, y las autoridades competentes denegarán la homologación a los nuevos tipos de vehículos que no cumplan con los requisitos actualizados a partir del 29 de noviembre de 2026. Esto eleva el nivel de exigencia en cuanto a durabilidad y rendimiento en condiciones reales para los actuadores utilizados en los sistemas EGR y los circuitos de control relacionados.
Los requisitos de los sistemas de frenado también siguen estando condicionados por los marcos de la CEPE, incluidas las normas adoptadas por la UE, como el Reglamento (UE) 2016/194, que se ajusta a las normas de frenado de la CEPE/ONU. Esto conlleva una carga constante de validación y documentación para las cámaras de freno y los componentes neumáticos relacionados. En materia de política comercial, Estados Unidos mantiene las medidas de la Sección 232, que aplican un arancel ad valorem del 25 % a determinadas piezas de automóviles importadas, con un proceso de inclusión recurrente gestionado por la Oficina de Industria y Seguridad (BIS). En marzo de 2026, la BIS abrió el plazo de inclusión de abril de 2026, lo que reforzó la necesidad de estrategias de gestión de costes de la cadena de suministro y de localización para los subcomponentes de actuadores importados.
Análisis de la cadena de valor
La cadena de valor abarca desde metales y polímeros hasta la fabricación de componentes de precisión y la integración de primer nivel. Los insumos clave incluyen aluminio para carcasas, aceros especiales para pistones y ejes, y elastómeros de alta calidad para sellos y diafragmas, seguidos del mecanizado, conformado, tratamiento superficial y ensamblaje de cilindros, válvulas y módulos de cámara de freno. A medida que los sistemas híbridos electroneumáticos ganan terreno en las arquitecturas neumáticas, los componentes electrónicos, como sensores de presión, placas de control y conectores, aumentan el valor añadido para los fabricantes de actuadores. Este cambio impulsa a los proveedores hacia capacidades combinadas de mecatrónica y validación, junto con la fabricación mecánica.
La producción intermedia se concentra en los centros de fabricación automotriz ya establecidos, con una notable concentración de componentes neumáticos de alta tolerancia en Alemania, Japón y China, antes de pasar a los integradores de sistemas de nivel 1 que entregan módulos completos a los fabricantes de equipos originales (OEM) bajo los requisitos de calidad IATF 16949 y las rutinas PPAP para la industria automotriz. La logística posterior se basa en la entrega justo a tiempo (JIT) o JIS a las plantas de ensamblaje de los OEM para sus programas, el principal canal de ventas en 2025. El mercado de repuestos depende de las redes de distribuidores y del diagnóstico de los canales de servicio para la detección de fugas y el reemplazo de sellos, lo que convierte la disponibilidad de piezas y la estandarización del servicio en factores diferenciadores clave.
Panorama competitivo
El sector de proveedores muestra una concentración moderada. Continental, Bosch y Denso aprovechan carteras de frenos y sistemas de propulsión con décadas de experiencia, además de una estrecha integración en la gestión de programas de los fabricantes de equipos originales (OEM). Sus laboratorios de validación consolidados y su presencia geográfica permiten una rápida adaptación cuando los fabricantes de automóviles incorporan cláusulas de abastecimiento regional. La reorganización de Continental en 2024 ubicó las actividades de actuadores y control de movimiento en una división especializada, diseñada para agilizar la toma de decisiones en condiciones de demanda volátil. Bosch basa su ventaja competitiva en el mecanizado de alto volumen y la fabricación interna de compuestos de elastómeros que amortiguan los impactos de la escasez de sellos.
La consolidación continúa a medida que los proveedores buscan escalabilidad y sinergias entre portafolios. La fusión Schaeffler-Vitesco, finalizada en octubre de 2024, creó una hoja de ruta de sinergias de 600 millones de euros al combinar la electrónica de transmisión con la profundidad de accionamiento mecánico. Las empresas de tamaño medio se centran en nichos de mercado: HEINZMANN se especializa en válvulas EGR resistentes al calor que operan a 750 °C para motores diésel comerciales, mientras que pequeñas empresas alemanas y japonesas fabrican servoneumáticos en miniatura para ABS de motocicletas. Los nuevos participantes del sector de la automatización industrial intentan aplicar el conocimiento técnico sobre cilindros eléctricos a los vehículos, impulsando la polinización cruzada de tecnologías.
La innovación en materiales se perfila como el próximo campo de batalla. Los proveedores que invierten en elastómeros ricos en flúor garantizan una resistencia superior al ozono y a los biocombustibles, un factor diferenciador a medida que proliferan las mezclas de combustibles para motores eléctricos. Los componentes ligeros de matriz metálica que combinan capas de aluminio con núcleos de polímero reducen la masa unitaria en dos dígitos, alineándose con las normas de ahorro de combustible de los fabricantes de equipos originales (OEM). Por lo tanto, la cuota de mercado depende de la rapidez con la que los operadores actuales puedan integrar la electrónica, el software y los materiales avanzados en las arquitecturas neumáticas tradicionales. Quienes no puedan evolucionar se arriesgan a ceder sus programas a especialistas en electrificación ágiles en un plazo de cinco años.
Líderes de la industria de actuadores neumáticos automotrices
Corporación Denso
Robert Bosch GmbH
Continental AG
Emerson
Hitachi Astemo Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Bosch, Brakes India Private Limited y Wheels India Limited anunciaron una empresa conjunta al 50 % para diseñar, fabricar y vender módulos controlados electrónicamente y por software para compresión de aire, procesamiento de aire, suspensión neumática y frenos de estacionamiento neumáticos. Se prevé que las operaciones comiencen a finales de 2026, lo que fortalecerá la capacidad local para módulos de sistemas neumáticos integrados utilizados en plataformas de vehículos comerciales pesados con accionamiento neumático.
- Junio de 2025: ZF Commercial Vehicle Solutions inició la producción en serie de su sistema de suspensión neumática controlada electrónicamente (ECAS) OptiRide de quinta generación para autobuses de Hyundai Motor Company. El diseño integra válvulas solenoides y sensores de presión en un único actuador neumático inteligente, lo que reduce el número de componentes y simplifica la integración en los vehículos para los fabricantes de equipos originales (OEM).
- Junio de 2024: Kongsberg Automotive se adjudicó un contrato por un valor estimado de más de 55 millones de euros en ingresos totales para el suministro de actuadores de embrague de garras, cuya producción comenzará en 2025 en su planta de Wuxi, China. Este contrato subraya la continua demanda de fabricantes de equipos originales (OEM) de capacidad de fabricación de actuadores de alto volumen en Asia, lo que respalda las economías de escala y las estrategias de abastecimiento a nivel de plataforma.


Alcance y metodología
Los actuadores neumáticos se utilizan en una variedad de aplicaciones automotrices, incluido el control del motor, el control de la transmisión y los sistemas de frenado. Los actuadores neumáticos ofrecen muchas ventajas sobre los actuadores hidráulicos y eléctricos, incluida una mayor densidad de potencia, un peso más bajo y un control más preciso.
El mercado de actuadores neumáticos para automóviles está segmentado por tipo de aplicación, tipo de vehículo y geografía. Por tipo de aplicación, el mercado está segmentado en actuadores de aceleración, actuadores de inyección de combustible, actuadores de freno y otros tipos de aplicaciones. Por tipo de vehículo, el mercado está segmentado en turismos y vehículos comerciales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América Latina y Medio Oriente y África.
El informe ofrece el tamaño del mercado y las previsiones para todos los segmentos anteriores en valor (USD).
Por tipo de aplicación
| Actuadores del acelerador |
| Actuadores de inyección de combustible |
| Actuadores de freno |
| Actuadores de recirculación de gases de escape |
| Actuadores de válvula de descarga del turbocompresor |
| Actuadores HVAC |
| Actuadores de cerradura de puerta |
| Otros |
Por tipo de vehículo
| Carros pasajeros |
| Vehículos comerciales ligeros |
| Vehículos comerciales medianos y pesados |
| Vehículos fuera de carretera |
| De dos ruedas |
Por mecanismo de actuador
| Neumático de diafragma único |
| Bomba neumática de vacío |
| Electroneumático (EP) |
| Servoneumático |
| De cremallera y piñón |
| Paleta rotativa |
Por canal de ventas
| OEM |
| Aftermarket |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de aplicación | Actuadores del acelerador | |
| Actuadores de inyección de combustible | ||
| Actuadores de freno | ||
| Actuadores de recirculación de gases de escape | ||
| Actuadores de válvula de descarga del turbocompresor | ||
| Actuadores HVAC | ||
| Actuadores de cerradura de puerta | ||
| Otros | ||
| Por tipo de vehículo | Carros pasajeros | |
| Vehículos comerciales ligeros | ||
| Vehículos comerciales medianos y pesados | ||
| Vehículos fuera de carretera | ||
| De dos ruedas | ||
| Por mecanismo de actuador | Neumático de diafragma único | |
| Bomba neumática de vacío | ||
| Electroneumático (EP) | ||
| Servoneumático | ||
| De cremallera y piñón | ||
| Paleta rotativa | ||
| Por canal de ventas | OEM | |
| Aftermarket | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de actuadores neumáticos automotrices?
El mercado ascenderá a 55.92 millones de dólares en 2026 y se proyecta que alcance los 71.96 millones de dólares en 2031.
¿Qué segmento de aplicaciones lidera el mercado?
Los actuadores de freno ocupan la porción más grande con una participación de mercado del 31.12 % en 2025, lo que refleja su función de seguridad obligatoria.
¿Por qué los vehículos comerciales pesados registran un crecimiento más rápido que los automóviles de pasajeros?
Los operadores de flotas enfatizan la durabilidad y la alta fuerza de sujeción, lo que impulsa una CAGR del 5.63 % para los camiones pesados frente a un menor crecimiento en los segmentos de automóviles que adoptan cada vez más la actuación eléctrica.
¿Qué importancia tiene Asia-Pacífico en este panorama?
Asia-Pacífico representa el 45.08% de los ingresos mundiales, respaldado por una densa capacidad de ensamblaje y cadenas de suministro integradas, y se prevé que crezca a una CAGR del 6.84%.
¿Qué tendencia tecnológica define el diseño de productos futuros?
Los híbridos electroneumáticos constituyen la principal vía de innovación, combinando potencia neumática con precisión electrónica para cumplir con los requisitos de ADAS y control de emisiones.
¿Qué factor supone la mayor limitación?
El cambio hacia actuadores eléctricos de alta eficiencia resta 1.8 puntos porcentuales de la CAGR prevista debido a los imperativos de ahorro de energía en los segmentos premium.
Última actualización de la página:



