

Tamaño y participación del mercado de sistemas de transmisión automotriz
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
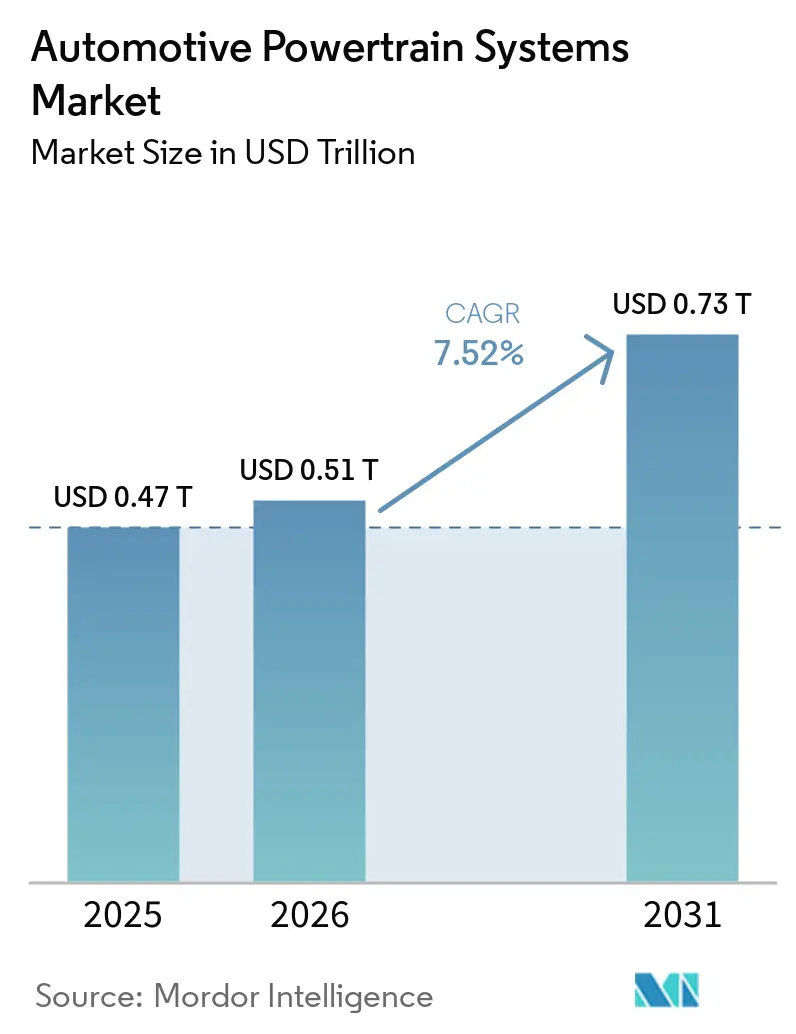
| Tamaño del mercado (2026) | USD 0.51 billones |
| Tamaño del mercado (2031) | USD 0.73 billones |
| Tasa de crecimiento (2026 - 2031) | 7.52% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
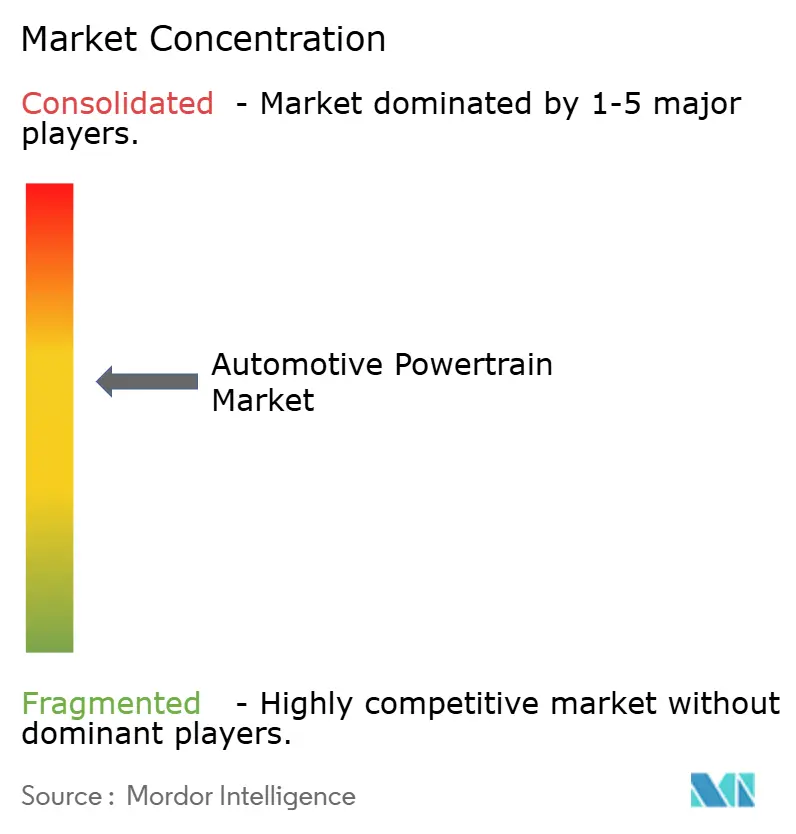
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de transmisión automotriz por Mordor Intelligence
Se espera que el mercado de sistemas de propulsión automotriz crezca de 0.47 billones de dólares en 2025 a 0.51 billones de dólares en 2026, y se prevé que alcance los 0.73 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.52 % entre 2026 y 2031. Esta expansión se debe al endurecimiento de las normas sobre emisiones, la rápida disminución de los costes de las baterías y un marcado cambio por parte de los fabricantes de automóviles hacia plataformas eléctricas específicas. Si bien los motores de combustión interna (MCI) conservan considerables ventajas de escala, su hoja de ruta tecnológica se centra ahora en mejoras de eficiencia en lugar de innovaciones disruptivas, mientras que los sistemas de propulsión eléctrica absorben la mayor parte de las nuevas inversiones de capital. Los proveedores se enfrentan a ciclos de producto más cortos, un mayor contenido de software por unidad y precios de materias primas volátiles que impactan desproporcionadamente en los diseños centrados en baterías. La intensidad competitiva se agudiza a medida que los fabricantes de equipos originales (OEM) integran verticalmente los ejes eléctricos y el software de control, reduciendo los márgenes tradicionales de los proveedores de primer nivel e impulsando alianzas entre especialistas más pequeños.
Conclusiones clave del informe
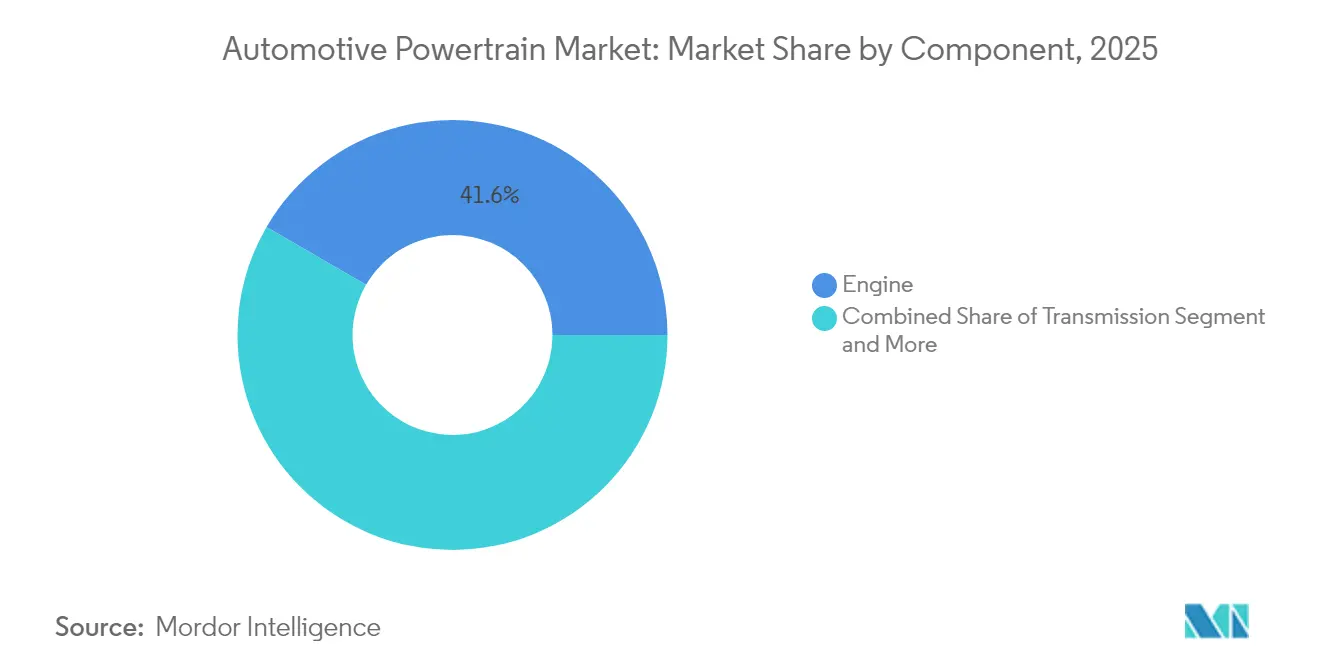
- Por componente, los motores representaron el 41.63 % del tamaño del mercado de sistemas de propulsión automotriz en 2025, mientras que la canasta “Otros”, principalmente unidades de propulsión eléctrica, aumentará a una CAGR del 9.43 % entre 2026 y 2031.
- Por tipo de propulsión, los motores de combustión interna representaron el 78.28 % de la participación de mercado de sistemas de propulsión automotriz en 2025; se proyecta que los sistemas de propulsión eléctricos se expandirán a una CAGR del 10.18 % hasta 2031.
- Por tipo de tracción, la tracción delantera lideró con una porción del 46.78 % de los ingresos de 2025, mientras que los sistemas de tracción total muestran la CAGR más alta del 8.23 % hasta 2031.
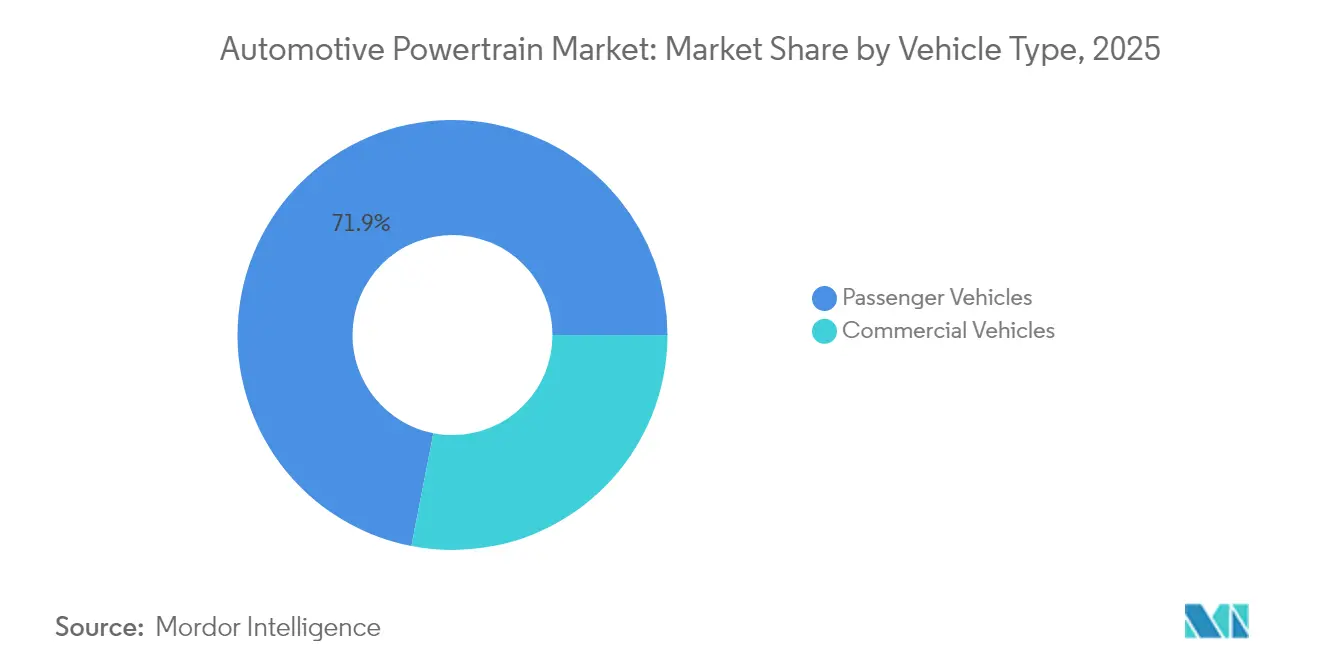
- Por tipo de vehículo, los vehículos de pasajeros representaron una participación del 71.94% de las ventas de 2025 y registrarán una CAGR del 8.61% hasta 2031.
- Por canal de ventas, las rutas OEM generaron el 86.88 % de la demanda de 2025, aunque se prevé que el mercado de repuestos alcance una CAGR del 8.79 % gracias a los servicios de mantenimiento predictivo basados en IA.
- Por geografía, Asia-Pacífico capturó el 48.86% de los ingresos de 2025, mientras que se prevé que la misma región registre la CAGR más rápida del 7.94% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de sistemas de transmisión automotriz
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución rápida del costo de las baterías | + 2.1% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Endurecimiento de las normas globales sobre el CO2 | + 1.8% | Global, liderado por la UE y China | Mediano plazo (2-4 años) |
| Cambio de los fabricantes de equipos originales (OEM) a plataformas de vehículos eléctricos | + 1.5% | Global, agrupado en los principales centros automotrices | Mediano plazo (2-4 años) |
| Electrificación de flotas comerciales | + 1.2% | América del Norte y la UE, extendiéndose a las ciudades de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Aparición del ion sodio | + 0.9% | Núcleo de Asia y el Pacífico, principalmente China e India | Mediano plazo (2-4 años) |
| Mantenimiento predictivo impulsado por IA | + 0.8% | Global, con adopción temprana en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida disminución del costo de las baterías permite sistemas de propulsión eléctricos asequibles
En 2024, el precio promedio de los paquetes de baterías experimentó una disminución significativa en comparación con los niveles anteriores. Las proyecciones sugieren que los precios continuarán bajando en los próximos años. Las ventajas de escala en las plantas operadas por CATL y BYD, además de las combinaciones de litio-ferrofosfato que ofrecen una densidad energética cercana a la media a un menor costo, ayudan a los vehículos eléctricos de batería (VEB) a reducir el costo total de propiedad de los motores de combustión interna antes de lo previsto. Los precios más bajos de los paquetes permiten diseños de carga bidireccional de alto voltaje que generan nuevas fuentes de ingresos para los operadores de flotas, quienes pueden revender la energía almacenada a la red eléctrica. El período de recuperación de la inversión de los VEB comerciales ahora se reduce a tres años en las rutas urbanas de alta utilización, lo que acelera la conversión de flotas.
Endurecimiento de las regulaciones globales sobre CO₂ y ahorro de combustible
Los reguladores en Europa, China y algunos estados de Estados Unidos están aplicando límites más estrictos de CO₂ promedio de flota que impulsan a los fabricantes de automóviles a generalizar los sistemas de propulsión eléctrica. El marco Euro 7 impone multas por CO₂ a cada vehículo que un fabricante registra, lo que hace que el incumplimiento sea financieramente insostenible [1] “CO₂ Emission Performance Standards for Cars and Vans”, Comisión Europea, ec.europa.eu . El esquema de doble crédito de China requiere una participación notable de ventas de vehículos eléctricos o híbridos para 2030 y vincula las cuotas de placas de matrícula al progreso, acelerando los cambios en los sistemas de propulsión entre las marcas nacionales. El programa Advanced Clean Cars II de California extiende los objetivos de cero emisiones a los camiones de servicio mediano, lo que obliga a los operadores de flotas a reevaluar los ciclos de vida de los activos. Estas reglas convergentes reducen el mercado objetivo para futuros lanzamientos de ICE y obligan a los proveedores a reequiparse para la producción de ejes eléctricos de alto volumen.
Pivote de los fabricantes de equipos originales (OEM) hacia plataformas dedicadas para vehículos eléctricos y ejes eléctricos internos (economía de escala)
Las marcas globales están abandonando las plataformas multienergía en favor de arquitecturas de vehículos eléctricos diseñadas específicamente para este fin, lo que impulsa el desarrollo de sistemas de propulsión para vehículos eléctricos . Tanto Ultium de General Motors como MEB de Volkswagen reciben importantes inversiones en herramientas y en la recalificación de proveedores. Los diseños específicos liberan a los diseñadores de las limitaciones de los túneles y cortafuegos tradicionales, reducen la complejidad del cableado y permiten que las baterías se conviertan en elementos estructurales. Fabricantes de automóviles como Ford ahora fabrican ejes eléctricos internamente, lo que redefine las decisiones de fabricación propia o compra y traslada una parte significativa del costo de los componentes por vehículo, alejándolos de los proveedores externos de primer nivel. Esta tendencia reduce los márgenes de la base de proveedores tradicional, al tiempo que abre espacio para integradores especializados en electrónica de potencia con un alto componente de software.
Mandatos de electrificación de flotas comerciales (última milla, corredores de camiones pesados)
Las contrataciones públicas y las zonas de cero emisiones garantizan un volumen de negocio garantizado para los programas comerciales de vehículos eléctricos. Londres, París y Ámsterdam restringen la circulación de furgonetas diésel durante el día, lo que obliga a las empresas de logística a asegurar puntos de carga cerca del centro de las ciudades para mantener las franjas horarias de servicio. El pedido de 100,000 unidades de Amazon a Rivian demuestra cómo los grandes operadores aprovechan su escala para asegurar el suministro de baterías y las concesiones de infraestructura, consolidando así la demanda de ejes eléctricos hasta 2030.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Oscilaciones críticas de los precios de los minerales | −1.4% | A nivel mundial, la mayor exposición se da en las regiones que dependen de las baterías | Corto plazo (≤ 2 años) |
| Integración vertical OEM exprimiendo | −0.9% | Global, agrupado en centros automotrices tradicionales | Mediano plazo (2-4 años) |
| Implementación lenta de la carga | −0.7% | América del Norte y la UE, efecto atenuado en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ansiedad por la autonomía del consumidor | −0.6% | Economías emergentes de Asia y el Pacífico, Oriente Medio y África, y partes de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de la cadena de suministro de minerales críticos y oscilaciones de precios
Entre 2022 y 2024, los precios del carbonato de litio experimentaron fluctuaciones significativas. Esta volatilidad obligó a los fabricantes de baterías a ajustar sus contratos trimestralmente, alterando sus previsiones de costes. La concentración minera en Chile, Australia y China, además de una importante participación china en la capacidad de refinación, expone a los fabricantes de equipos originales (OEM) a impactos geopolíticos. La inversión de 3.5 millones de dólares de Ford en la refinación de Michigan pretende localizar una parte de la cadena de suministro; sin embargo, los plazos de puesta en marcha se extienden hasta 2026, lo que limita el alivio a corto plazo.
La integración vertical de los fabricantes de equipos originales (OEM) reduce el mercado potencial de los proveedores de motores de combustión interna de primer nivel.
BorgWarner reportó una caída significativa de ingresos en componentes de motores tradicionales, ya que los fabricantes de automóviles internalizaron programas de ejes eléctricos y redujeron las opciones de motores de combustión interna (ICE) por plataforma. Las transmisiones de los vehículos eléctricos de batería (BEV) incorporan una cuarta parte de las piezas móviles de los conjuntos de ICE, lo que reduce la demanda de filtros, juntas y fluidos de posventa. Los proveedores se apresuran a financiar adquisiciones en electrónica de potencia mientras equilibran el flujo de caja de una base de ICE cada vez más reducida, lo que presiona la conversión de efectivo libre y las métricas crediticias.
Análisis de segmento
Por componente: La integración de E-Drive redefine las jerarquías tradicionales
Los motores representaron la mayor parte del mercado de sistemas de propulsión automotriz, con una participación del 41.63 % en 2025, a medida que los fabricantes de automóviles reducen gradualmente sus programas de motores de combustión interna. Por el contrario, la categoría "Otros" —principalmente transmisiones finales y unidades compactas de propulsión eléctrica— superará a sus competidores con una tasa de crecimiento anual compuesta (TCAC) del 9.43 % hasta 2031, aprovechando los paquetes integrados de motor-inversor que reducen el peso y los pasos de montaje. Las transmisiones pierden participación porque la mayoría de los vehículos eléctricos (VE) requieren una sola reductora, aunque las cajas de cambios multivelocidad cobran relevancia para los camiones de 40 toneladas que buscan eficiencia en carretera. Los proveedores de diferenciales optan por módulos electrónicos de vectorización de par sincronizados con controles de software en lugar de embragues mecánicos de deslizamiento limitado.
Los ejes de transmisión compuestos ligeros y los sensores de vibración integrados convierten piezas, antes pasivas, en nodos de datos para diagnósticos predictivos, en consonancia con el motor de mantenimiento basado en IA descrito anteriormente. A medida que aumenta la adopción de los accionamientos eléctricos, las empresas de primer nivel con competencias tanto en bobinado de motores como en módulos de potencia obtienen nuevos contratos, mientras que los especialistas puramente mecánicos corren el riesgo de ver reducidos sus márgenes. En general, la combinación de componentes migra hacia conjuntos menos numerosos y de mayor valor, controlados por propiedad intelectual de electrónica de potencia en lugar de conocimientos de mecanizado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de propulsión: el dominio del ICE enmascara la velocidad de electrificación
Los sistemas de combustión interna aún representan el 78.28 % de los ingresos de 2025, pero podrían disminuir significativamente para 2031, perdiendo puntos porcentuales de participación anualmente a medida que los vehículos eléctricos (VE) avanzan rápidamente. Se proyecta que el segmento de vehículos eléctricos se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 10.18 %. Los sistemas de propulsión eléctricos de batería experimentan un crecimiento notable debido a la convergencia de los menores costos de los paquetes con las sanciones por emisiones.
Los híbridos enchufables actúan como puentes de transición en regiones donde la infraestructura de carga es deficiente. Los vehículos eléctricos de pila de combustible siguen siendo un nicho, limitado a flotas de vehículos pesados a lo largo de los corredores de hidrógeno en Europa y California. Persisten las divisiones regionales: China aspira a aumentar significativamente la adopción de vehículos enchufables entre los nuevos automóviles, mientras que India y algunas partes de la ASEAN aún dependen de optimizaciones de motores de combustión interna (ICE) superiores a Euro 6 hasta que mejore la densidad de carga pública.
Por tipo de tracción: Los sistemas AWD aprovechan las ventajas eléctricas
La tracción delantera mantiene su liderazgo con una cuota del 46.78 % en 2025, impulsada por plataformas de coches pequeños. Sin embargo, los vehículos eléctricos de batería (BEV) con motor dual elevan la tracción total a la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.23 %, gracias a que la vectorización de par por software mejora la tracción sin necesidad de ejes mecánicos. La tracción trasera experimenta un modesto resurgimiento en los sedanes deportivos premium, donde las baterías bajo el suelo liberan el eje delantero para una dirección más precisa.
Las unidades eléctricas de tracción total integran inversor, motor y engranaje reductor en un paquete de menos de 75 kg, lo que ofrece flexibilidad y permite actualizaciones de rendimiento inalámbricas que los consumidores pueden adquirir después de la compra. A medida que las arquitecturas de los vehículos evolucionan hacia la electrificación, el mercado de la transmisión automotriz se ve cada vez más influenciado por los ejes eléctricos integrados, las unidades de propulsión eléctrica y la distribución de par controlada por software en configuraciones de tracción delantera, trasera y total. Este cambio traslada el valor de los diferenciales de hierro fundido a los conjuntos de MOSFET de carburo de silicio y los algoritmos de firmware.
Por tipo de vehículo: La electrificación comercial acelera la transformación de la flota
Los vehículos de pasajeros representan la mayor parte del volumen unitario, con un 71.94 % en 2025, gracias a la diversidad de precios y la fidelidad a la marca. Los vehículos comerciales registrarán una tasa de crecimiento anual compuesta (TCAC) del 8.61 %, ya que los operadores de furgonetas de reparto y autobuses urbanos buscan costes operativos predecibles y el cumplimiento de las normas de acceso urbano.
Las flotas aprovechan la carga en cochera para lograr recargas nocturnas considerables utilizando electricidad con descuento en horas valle, lo que genera ahorros de combustible en comparación con los modelos de referencia del diésel. La creciente penetración de los autobuses eléctricos en India, Sudamérica y el Sudeste Asiático acelera la expansión de la capacidad de los paquetes en las plantas regionales de ensamblaje de celdas, acortando las cadenas de suministro y reduciendo la exposición arancelaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de venta: Los servicios posventa se transforman mediante la integración digital
Los canales de venta OEM representaron el 86.88 % de la cuota de mercado en 2025, lo que refleja las entregas de motores instalados en fábrica. El mercado de repuestos, aunque más pequeño, crece un 8.79 % gracias a la incorporación de modelos de pago por servicio a través de análisis en la nube. Los talleres independientes adquieren acceso por suscripción a los data lakes de OEM, lo que permite el almacenamiento de piezas justo a tiempo.
En el caso de los vehículos eléctricos (VE), los centros de ingresos pasan de los cambios de aceite a las revisiones del estado de la batería, las actualizaciones de la gestión térmica y los desbloqueos de software que aumentan los límites de par. Los algoritmos predictivos reducen las paradas no planificadas, una métrica especialmente valiosa para las flotas de transporte y de última milla.
Análisis geográfico
Mercado de sistemas de tren motriz automotriz de Asia-Pacífico
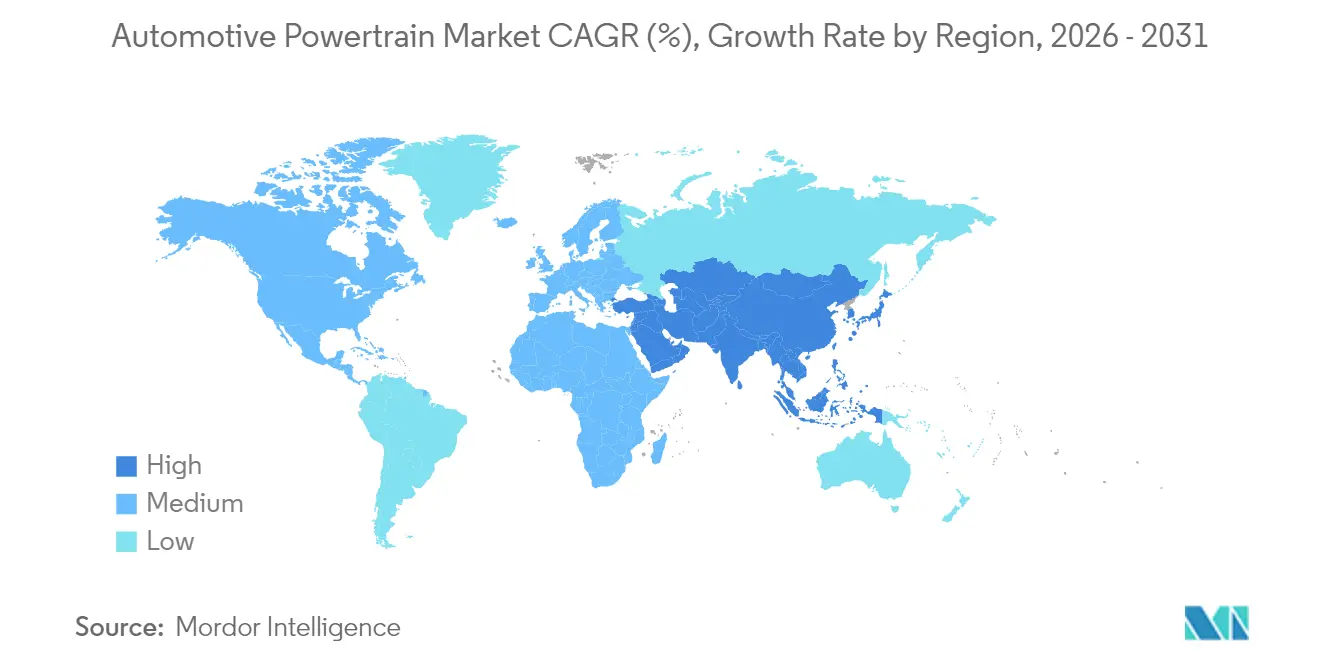
La región Asia-Pacífico dominó el mercado de sistemas de propulsión automotriz con una participación del 48.86 % en 2025 y se prevé que mantenga una tasa de crecimiento anual compuesta (TCAC) del 7.94 % hasta 2031. El programa de doble crédito de China y los generosos subsidios para vehículos eléctricos impulsan la demanda interna y la expansión de las exportaciones, mientras que los incentivos de la India para una Adopción y Fabricación Más Rápidas de Vehículos Eléctricos (FAME) extienden la electrificación de vehículos comerciales a ciudades de segundo nivel. Japón perfecciona las tecnologías híbridas y Corea del Sur destaca en la innovación de baterías, aunque el crecimiento se desacelera en comparación con el auge de China.
Mercado norteamericano de sistemas de propulsión automotriz
América del Norte registra un crecimiento significativo, impulsado por los créditos para tecnologías limpias de la Ley de Reducción de la Inflación, que fomentan las cadenas de suministro de baterías localizadas. Las flotas comerciales se benefician de los mandatos federales de compras y de los descuentos de las empresas de servicios públicos para los cargadores en los depósitos; sin embargo, la escasa infraestructura rural frena la adopción privada de vehículos eléctricos (VE). Las plantas de autopartes de México, con precios competitivos, cumplen con los requisitos de contenido nacional, lo que refuerza la integración regional.
Mercado europeo de sistemas de propulsión automotriz
Europa aprovecha los objetivos de neutralidad climática del Pacto Verde Europeo para 2050 para mantener una parte considerable del mercado de sistemas de propulsión automotriz. Las marcas premium alemanas canalizan la I+D hacia arquitecturas de 800 voltios, mientras que los países de Europa del Este atraen líneas de ensamblaje final que buscan menores costos laborales. Los altos precios de la energía y la dependencia de las importaciones de baterías asiáticas representan un desafío económico, pero los mandatos de reciclaje generan iniciativas de reutilización y recuperación de materiales que pueden compensar las dificultades de costos. Los materiales ligeros y los empaques compactos están avanzando, pero persiste una brecha de costos a corto plazo, lo que ralentiza la adopción en el mercado de sistemas de recuperación de energía automotriz.
Panorama regulatorio
Las decisiones sobre el diseño y el aprovisionamiento de los sistemas de propulsión se ven cada vez más condicionadas por las diferentes normativas de emisiones y seguridad que existen en las principales regiones automovilísticas. En la Unión Europea, la norma Euro 7 (Reglamento (UE) 2024/1257) establece requisitos técnicos comunes que abarcan las emisiones contaminantes, las presiones de cumplimiento relacionadas con el CO2 y la durabilidad de las baterías. A partir del 29 de noviembre de 2026, las autoridades de homologación deberán denegar la homologación a los vehículos que no cumplan la norma Euro 7. Paralelamente, la actividad del Grupo de Trabajo 29 de la CEPE (Foro Mundial para la Armonización de las Normativas sobre Vehículos) en junio de 2026 incluyó el trabajo previsto para la adopción de nuevas normativas de la ONU sobre temas como la abrasión de los neumáticos y el hidrógeno líquido, y las actualizaciones de los requisitos de emisiones en condiciones reales de conducción están avanzando mediante enmiendas a la normativa de la ONU.
En Estados Unidos, la trayectoria federal a la que se hace referencia en las recientes acciones de la EPA incluye un cambio de política importante a principios de 2026, junto con una propuesta del Registro Federal de mayo de 2026 para modificar el calendario de implementación gradual de las normas de contaminantes de criterio Tier 4, extendiendo la aplicabilidad de Tier 3 para ciertos vehículos a los años modelo 2027 y 2028, con los requisitos de Tier 4 comenzando en el año modelo 2029. El endurecimiento de la UE en torno al cronograma de Euro 7 y la armonización de la UNECE, junto con el marco federal estadounidense en evolución, aumenta la necesidad de que los fabricantes de equipos originales (OEM) y los proveedores de Tier 1 mantengan calibraciones regionalizadas, estrategias de certificación y combinaciones de productos en los sistemas de propulsión de combustión interna, híbridos y eléctricos.
Análisis de la cadena de valor
La cadena de valor de los sistemas de propulsión automotriz abarca desde materias primas y semiconductores hasta subcomponentes mecánicos y electromecánicos, integración de sistemas, ensamblaje OEM y soporte posventa. En la fase inicial, los insumos críticos incluyen acero y aluminio para carcasas y engranajes, cobre para motores y semiconductores de potencia (IGBT y carburo de silicio) para inversores y ejes eléctricos integrados, con un riesgo de suministro incrementado por los plazos de entrega volátiles de minerales y componentes electrónicos. En la fase intermedia, los proveedores de nivel 1 y especializados diseñan y fabrican motores, transmisiones, diferenciales y unidades de propulsión eléctrica cada vez más integradas (motor, inversor, engranaje reductor). A medida que se expanden la vectorización de par y las actualizaciones inalámbricas, el software y los controles adquieren mayor importancia, desplazando la diferenciación del mecanizado hacia la electrónica y el firmware.
Las recientes alianzas apuntan a una reorganización de la cadena de valor en torno a la electrificación y la localización. Onsemi amplió su colaboración con Geely Auto Group en abril de 2026 para integrar tecnologías de potencia de carburo de silicio en las arquitecturas Geely SEA-S 900V, mientras que UNT se asoció con Horse Powertrain en febrero de 2026 para desarrollar conjuntamente módulos de potencia IGBT y SiC para sistemas híbridos. Los ecosistemas de fabricación también se están volviendo más densos, como lo demuestra la creación de una empresa conjunta entre Minda Corp y Turntide en marzo de 2026 para componentes de sistemas de propulsión de vehículos eléctricos en India, lo que respalda los objetivos de localización y fortalece los vínculos entre fabricantes de componentes, proveedores de electrónica y hojas de ruta de plataformas de fabricantes de equipos originales (OEM).
Panorama competitivo
El sector presenta una fragmentación moderada. Los líderes tradicionales en motores y cajas de cambios —Toyota Industries, Aisin y ZF— aún captan volúmenes considerables de motores de combustión interna, pero se enfrentan a un declive secular. Bosch, Valeo y BorgWarner adquieren especialistas en inversores y empresas emergentes de carburo de silicio para proteger el contenido por vehículo. Nuevos participantes como CATL, BYD y Foxconn agrupan celdas, sistemas de gestión de edificios (BMS) y unidades eléctricas, aprovechando la agilidad de la cadena de suministro de electrónica de consumo para rebajar los precios tradicionales.
El enfoque de integración vertical de Tesla combina el diseño de motores, la electrónica de potencia y el firmware de control, lo que permite actualizaciones inalámbricas que diferencian los niveles de rendimiento sin necesidad de cambios físicos en el hardware. La colaboración estratégica se intensifica: Magna se asocia con LG Energy Solution para el desarrollo de ejes eléctricos, mientras que Stellantis coinvierte en proyectos de baterías de estado sólido para asegurar el acceso a la química de última generación.
El cumplimiento normativo favorece la escalabilidad, lo que impulsa las fusiones y adquisiciones entre especialistas de nivel medio que carecen de la solidez financiera necesaria para la optimización simultánea de motores de combustión interna y la expansión de vehículos eléctricos de batería. La capacidad de software emerge como el campo de batalla decisivo, con los proveedores compitiendo por implementar middleware estandarizado que orquesta las funciones de propulsión, baterías y carga en carteras multimarca.
Líderes de la industria de sistemas de transmisión automotriz
Robert Bosch GmbH
Corporación Denso
ZF Friedrichshafen AG
magna internacional inc.
Corporación Aisín
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: DENSO Corporation y Aisin Corporation iniciaron el suministro de sistemas de ejes eléctricos para Daihatsu Motor Co., Ltd. para los microvehículos comerciales eléctricos e-Hijet Cargo y e-Atrai. El inicio del suministro pone de manifiesto la creciente presencia de unidades de propulsión integradas en segmentos comerciales de gran volumen y sensibles al coste, lo que refuerza la demanda de arquitecturas de ejes eléctricos compactas y espacios de ensamblaje localizados.
- Abril de 2026: Robert Bosch GmbH firmó un acuerdo marco con Chery Automobile para desarrollar y producir en serie una arquitectura de vehículos de 48 V de nueva generación. Esta colaboración refuerza la adopción de la tecnología de 48 V como palanca para la electrificación masiva, manteniendo a los proveedores comprometidos con el desarrollo de sistemas de propulsión híbridos, incluso en regiones donde la adopción total de vehículos eléctricos varía.
- Septiembre de 2024: HORSE acordó suministrar 12 000 motores extensores de autonomía HR10 anualmente a la empresa emergente brasileña Lecar para aplicaciones de vehículos eléctricos de combustible flexible. Este acuerdo pone de manifiesto la continua inversión en programas de motores de combustión interna (ICE) extensores de autonomía y compatibles con sistemas híbridos en mercados que priorizan la flexibilidad de combustible, lo que mantiene la demanda de motores, sistemas de control y capacidades de integración especializados, junto con sistemas de propulsión electrificados.
Alcance y metodología
Un tren motriz es un conjunto de cada componente que empuja un vehículo hacia adelante. El sistema de propulsión de un automóvil genera energía del motor y la entrega a las ruedas en el suelo. Los componentes clave de un tren motriz incluyen un motor, transmisión, eje de transmisión, ejes y diferencial.
El mercado de sistemas de tren motriz automotriz está segmentado por tipo de componente (motor, transmisión, diferenciales y eje de transmisión), por tipo de vehículo (automóviles de pasajeros y vehículos comerciales), por tipo de tracción (tracción delantera, tracción trasera y tracción total). unidad) y por geografía (América del Norte, Europa, Asia-Pacífico y resto del mundo).
El informe ofrece el tamaño del mercado y las previsiones para Sistemas de transmisión automotriz en términos de valor (miles de millones de dólares) para todos los segmentos anteriores.
| Motor |
| Transmisión |
| Diferenciales |
| Ejes de accionamiento |
| Otros (transmisión final, unidad de transmisión eléctrica) |
| Motor de combustión interna (ICE) |
| Vehículo eléctrico (EV) |
| Híbrido (HEV/PHEV) |
| Tracción delantera (FWD) |
| Tracción trasera (RWD) |
| Tracción en las cuatro ruedas (AWD) |
| Vehículo de pasajeros |
| Vehículos Comerciales |
| OEM |
| Aftermarket |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por componente | Motor | |
| Transmisión | ||
| Diferenciales | ||
| Ejes de accionamiento | ||
| Otros (transmisión final, unidad de transmisión eléctrica) | ||
| Por tipo de propulsión | Motor de combustión interna (ICE) | |
| Vehículo eléctrico (EV) | ||
| Híbrido (HEV/PHEV) | ||
| Por tipo de unidad | Tracción delantera (FWD) | |
| Tracción trasera (RWD) | ||
| Tracción en las cuatro ruedas (AWD) | ||
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos Comerciales | ||
| Por canal de ventas | OEM | |
| Aftermarket | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sistemas de propulsión para automóviles?
El sector alcanzará los 0.51 billones de dólares en 2026.
¿Qué tan rápido se expandirá el mercado hasta 2031?
Se proyecta que los ingresos aumentarán a una tasa anual compuesta del 7.52%, alcanzando los 0.73 billones de dólares.
¿Qué región lidera tanto en tamaño como en crecimiento?
Asia-Pacífico representa el 48.86% de los ingresos de 2025 y muestra la CAGR más alta del 7.94%.
¿Qué segmento de componentes crece más rápido?
Las unidades de propulsión eléctrica dentro de la canasta “Otros” avanzan a una tasa compuesta anual del 9.43%.


