

Tamaño y participación en el mercado de sistemas telemáticos automotrices
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
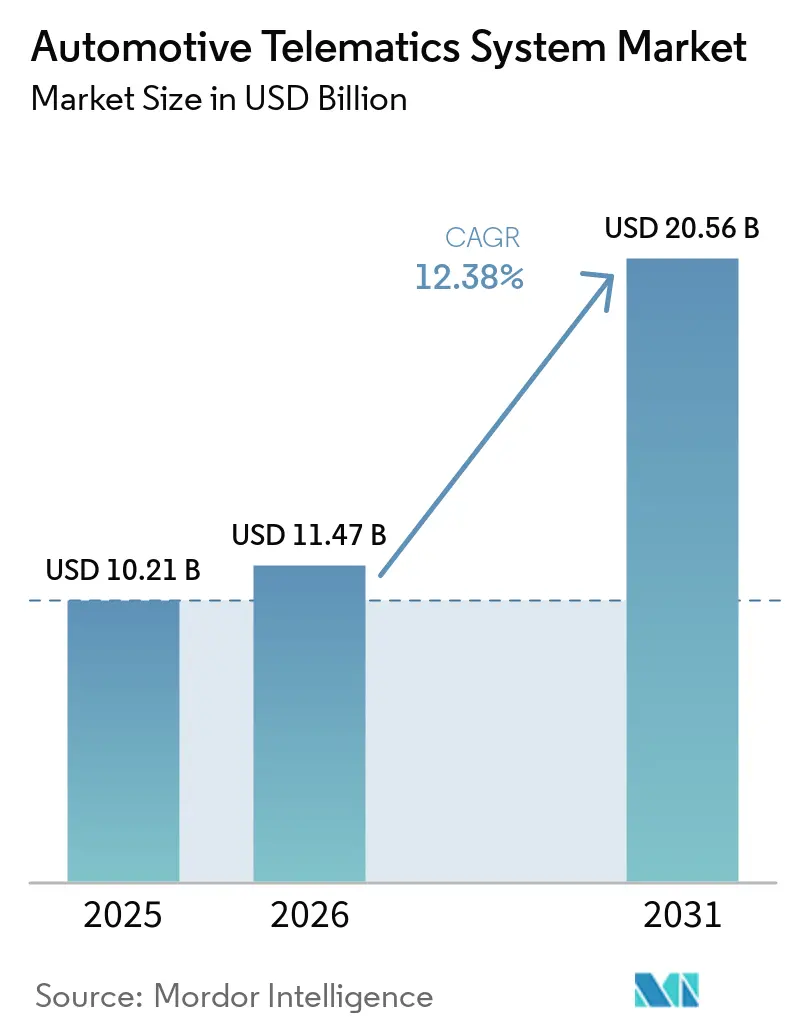
| Tamaño del mercado (2026) | USD 11.47 mil millones |
| Tamaño del mercado (2031) | USD 20.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.38% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
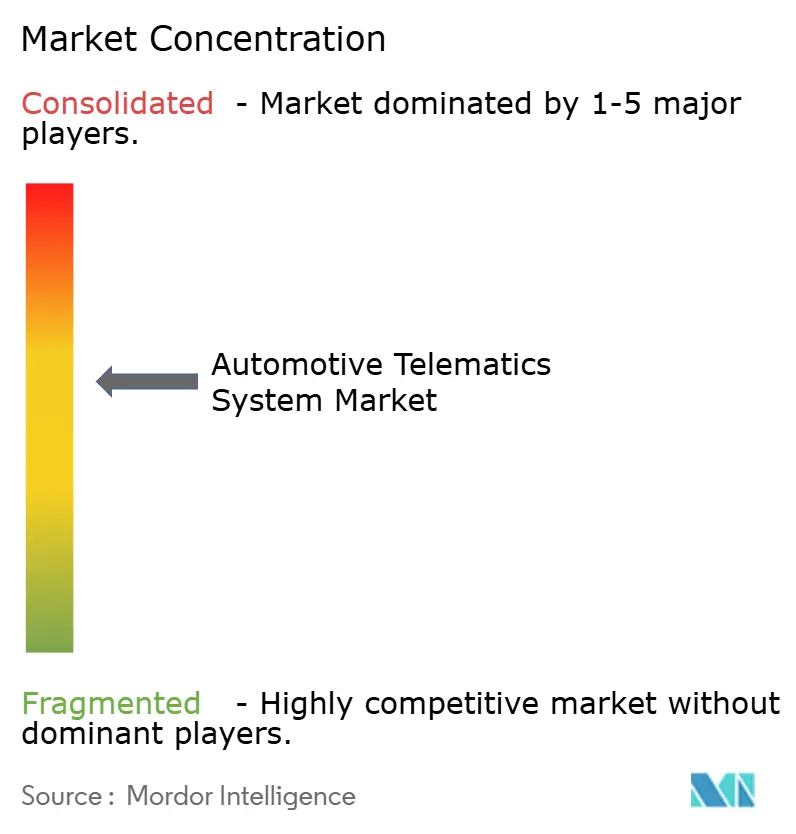
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas telemáticos automotrices por Mordor Intelligence
El tamaño del mercado de sistemas telemáticos automotrices en 2026 se estima en 11.47 millones de dólares, creciendo desde los 10.21 millones de dólares de 2025, con proyecciones para 2031 de 20.56 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 12.38 % entre 2026 y 2031. El aumento de los requisitos regulatorios para las llamadas de emergencia a bordo de vehículos, la disminución de los costos de conectividad y la transición hacia vehículos definidos por software están expandiendo la conectividad básica en todas las gamas de modelos. Los operadores comerciales están recurriendo a la telemática para compensar la volatilidad del combustible y la escasez de conductores, lo que impulsa la demanda de plataformas de gestión de flotas capaces de generar ahorros de combustible de dos dígitos y reducir los accidentes. Las oportunidades de crecimiento también provienen de la optimización de la carga de vehículos eléctricos, los servicios de vehículo a red y los mercados emergentes de API que permiten a terceros adquirir flujos de datos anónimos.
Conclusiones clave del informe
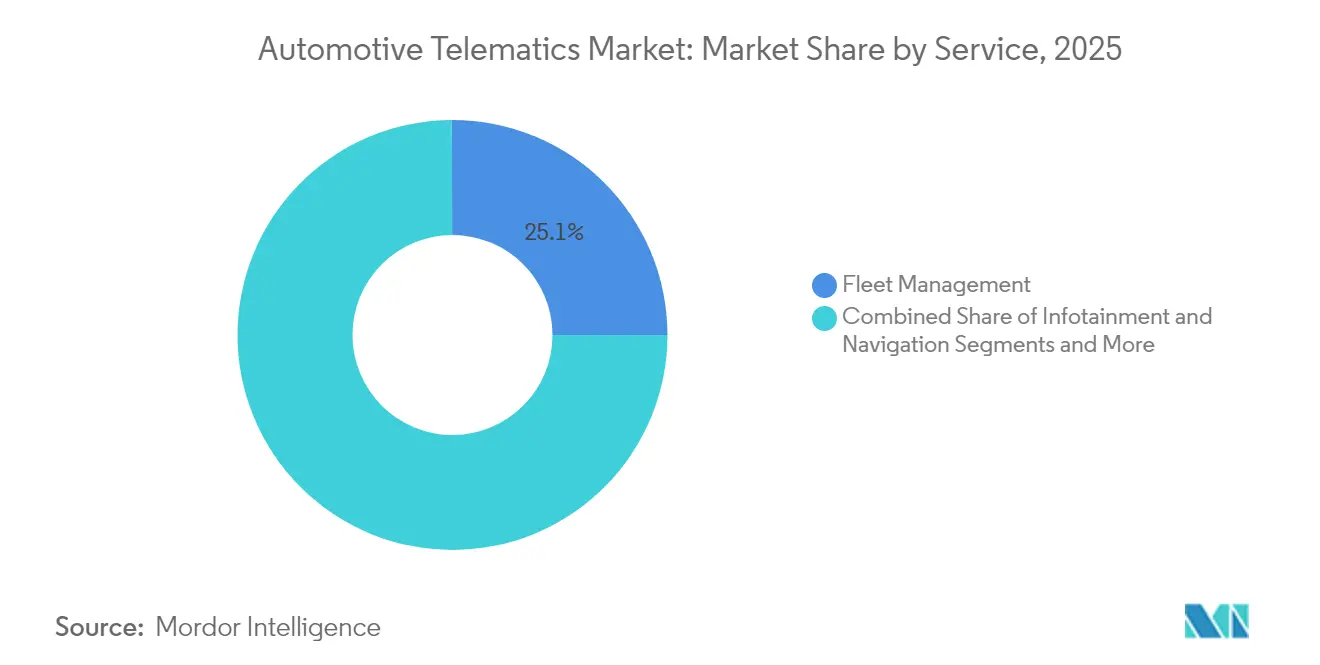
- Por servicio, la gestión de flotas lideró con una participación en los ingresos del 25.05 % en 2025, mientras que se proyecta que las actualizaciones V2X y OTA se expandirán a una CAGR del 31.02 % hasta 2031.
- Por tipo de canal de ventas, los sistemas instalados por OEM representaron el 66.45 % de la participación de mercado de telemática automotriz en 2025, mientras que se prevé que el mercado de repuestos crezca a una CAGR del 19.2 % hasta 2031.
- Por solución de conectividad, las arquitecturas integradas representaron el 69.40 % del tamaño del mercado de telemática automotriz en 2025 y están avanzando a una CAGR del 27.1 %.
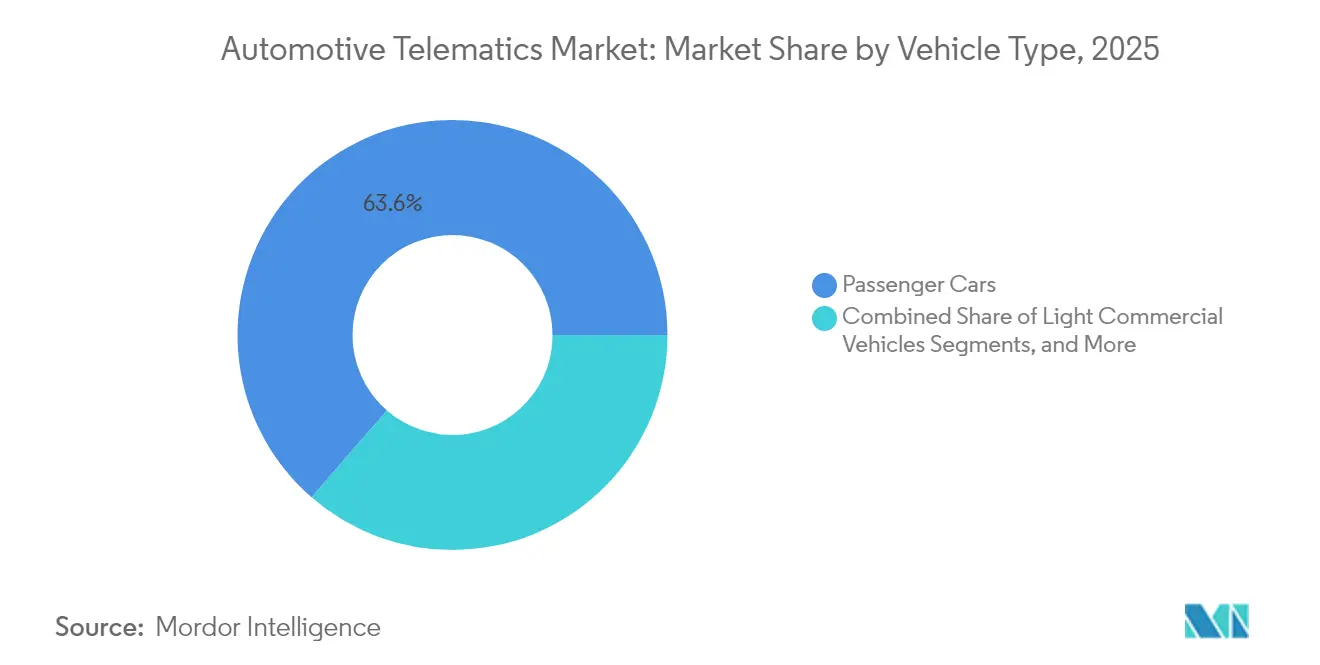
- Por tipo de vehículo, los automóviles de pasajeros contribuyeron con el 63.62% de los ingresos de 2025; se prevé que los vehículos comerciales ligeros crezcan a una tasa compuesta anual del 17.9% entre 2026 y 2031.
- Por usuario final, los operadores de flotas capturaron el 32.70% de los ingresos de 2025, mientras que los proveedores de vehículos compartidos y movilidad registrarán el crecimiento más rápido con una CAGR del 24.85%.
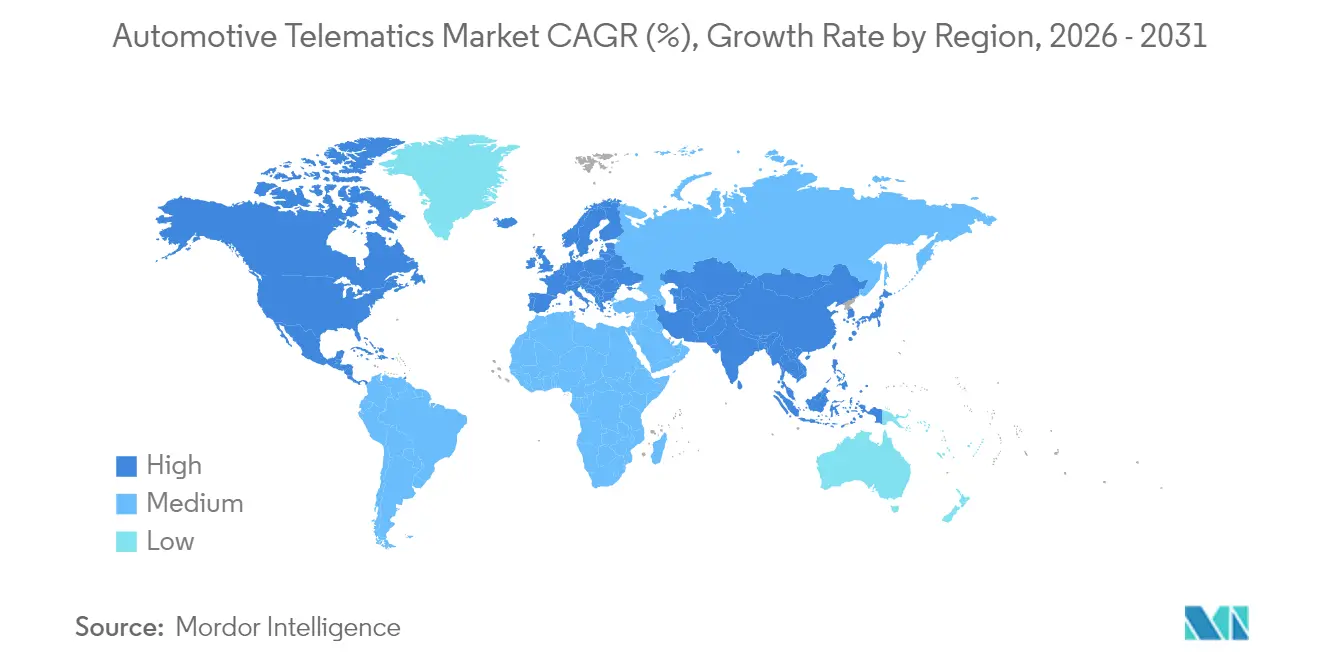
- Por geografía, América del Norte mantuvo una participación en los ingresos del 26.90 % en 2025; Asia-Pacífico está aumentando a una CAGR del 20.9 % gracias a los mandatos de digitalización de China e India.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas telemáticos automotrices
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos gubernamentales de eCall | + 2.1% | Europa, Rusia, Brasil y repercusión en Asia-Pacífico | Mediano plazo (2–4 años) |
| Optimización de la flota en medio de la volatilidad del combustible | + 1.8% | Global; enfoque en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de seguros basados en el uso | + 1.5% | América del Norte, Europa y principales mercados de APAC | Mediano plazo (2–4 años) |
| Integración de la red de carga de vehículos eléctricos | + 1.2% | China, UE, California | Largo plazo (≥ 4 años) |
| Monetización de datos a bordo del vehículo | + 0.9% | Mercados desarrollados | Largo plazo (≥ 4 años) |
| Reglamento de ciberseguridad de la OTA de la CEPE | + 0.7% | Europa; armonización global | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
El sistema eCall del gobierno y otros mandatos similares impulsan la conectividad básica
Los sistemas obligatorios de llamadas de emergencia bajo el reglamento eCall de la UE y normas similares en Rusia y Brasil han convertido los módulos celulares en equipo estándar en los nuevos automóviles de pasajeros, sentando las bases para servicios de pago adicionales [1] “eCall: Sistema automático de llamadas de emergencia que salva vidas”, Comisión Europea, europa.eu . Los países de Asia-Pacífico están elaborando marcos similares, asegurando que el mercado de la telemática automotriz mantenga una tasa de penetración mínima incluso en los segmentos de bajo costo. Los fabricantes de automóviles aprovechan este hardware obligatorio para diagnósticos remotos de valor agregado y recuperación de vehículos robados, lo que aumenta el ingreso promedio por unidad. Los proveedores de nivel 1 responden con TCU 5G integradas que satisfacen las necesidades de notificación de accidentes y actualización inalámbrica. La base instalada resultante acelera las economías de escala, reduciendo los costos unitarios y facilitando un despliegue más amplio en el mercado masivo.
La demanda de optimización de flotas se intensifica en medio de la volatilidad del precio del combustible
Las fluctuaciones en los precios del diésel y la gasolina siguen presionando los márgenes logísticos, lo que impulsa a las flotas a adoptar la telemática en tiempo real, que reduce el tiempo de inactividad y penaliza la conducción agresiva. Diversos estudios muestran una reducción del coste del combustible del 10 % al 15 % cuando se habilitan módulos avanzados de rutas y formación de conductores. Los análisis de aseguradoras que abarcan flotas de EE. UU. y el Reino Unido revelan que la frecuencia de accidentes y siniestros se reduce en más del 70 % una vez que los datos telemáticos se integran con los programas de formación de conductores. Las empresas de servicios públicos, las constructoras y los servicios municipales ya incorporan la telemática en sus políticas de contratación, ampliando la base de usuarios finales más allá del transporte de larga distancia. Los complementos de inteligencia artificial que predicen el mantenimiento mejoran aún más el tiempo de actividad, incrementando la rentabilidad de la plataforma y acelerando su adopción en flotas con activos mixtos.
La adopción de seguros basados en el uso acelera la transformación digital de las aseguradoras
Las aseguradoras norteamericanas y europeas han trasladado los modelos premium personalizados de piloto a generalizado, con el 65% de los asegurados optando por programas de monitorización basados en aplicaciones o dispositivos de seguridad. La retroalimentación en tiempo real fomenta un comportamiento más seguro, y los datos actuariales confirman una reducción de dos dígitos en los índices de siniestralidad, lo que genera un rápido retorno de la inversión (ROI) para las aseguradoras. Los reguladores de Asia-Pacífico, especialmente en Corea del Sur y Australia, apoyan las tarifas de pago por conducción, que estimulan la transferencia de conocimiento interregional y la estandarización de productos. Las alianzas entre aseguradoras y fabricantes de automóviles para acceder a datos integrados a través de API seguras eliminan el coste del hardware de posventa. A medida que los precios basados en la telemática ganan aceptación entre los consumidores, el mercado telemático automotriz experimenta un círculo virtuoso de mayores volúmenes de datos y mejores modelos de riesgo.
La integración de la red de carga de vehículos eléctricos crea nuevos paradigmas de servicio
Las pruebas de vehículo a red en California y Dinamarca demuestran que la carga bidireccional puede triplicar el valor de la carga gestionada en comparación con los métodos unidireccionales. Los fabricantes de automóviles incorporan telemática para orquestar la programación de la carga, las alertas de estado de carga y la participación en el servicio de la red, lo que garantiza que las salvaguardas de la salud de la batería cumplan con los términos de la garantía. Las empresas de servicios públicos en el oeste de Estados Unidos tienen como objetivo incorporar entre un 5 % y un 15 % de propietarios de vehículos eléctricos a esquemas de respuesta a la demanda para 2027 [2] “Evaluación de la integración de vehículos a red de 2025”, Departamento de Energía de EE. UU., energy.gov . Estos programas dependen de intercambios de datos seguros y de baja latencia regidos por ISO 15118 y Open Charge Point Protocol, lo que impulsa la demanda de módulos telemáticos ciberreforzados. Los proveedores de servicios de carga cada vez más incluyen la conectividad en planes de suscripción, abriendo una nueva fuente de ingresos recurrentes para los fabricantes de equipos originales y los proveedores de plataformas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo del dispositivo y del plan de datos | -1.9% | Mercados emergentes: vehículos de nivel básico en todo el mundo | Corto plazo (≤ 2 años) |
| Escasez persistente de semiconductores | -1.4% | Global, agudo en los centros de fabricación asiáticos | Mediano plazo (2–4 años) |
| Leyes de privacidad y soberanía de datos | -1.1% | Europa, América del Norte y expansión por Asia-Pacífico | Largo plazo (≥ 4 años) |
| Impuestos sobre la telemática específicos de cada país | -0.8% | Global; dependiente de la jurisdicción | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de los dispositivos y los planes de datos limitan la penetración del mercado de nivel de entrada
Los segmentos de vehículos con bajo margen de beneficio en India, Brasil y el Sudeste Asiático se enfrentan a una sensibilidad a los precios al consumidor que limita las funciones de conectividad opcionales. Las tarifas de los planes de datos representan una parte importante del gasto de los hogares en estos mercados, lo que dificulta especialmente la renovación de las suscripciones. Los operadores móviles locales rara vez ofrecen tarifas M2M panregionales, lo que complica las exportaciones. Los fabricantes de hardware están miniaturizando los chipsets y los sistemas en módulos para reducir los costos de la lista de materiales; sin embargo, las dificultades inflacionarias en 2025 compensarán parte de esta mejora. Los planes flexibles de pago por uso y los incentivos gubernamentales para soluciones de seguridad vial podrían mitigar la barrera, pero su implementación es desigual.
La escasez de semiconductores altera las cadenas de suministro de hardware telemático
Aunque la disponibilidad de chips para automóviles mejoró en comparación con la crisis de 2021-2022, la capacidad de 28 nm y 16 nm sigue siendo limitada, lo que afecta a las unidades de control telemático y a los módems 5G. El silicio para automóviles representa el 17 % de las ventas mundiales de semiconductores, y la taiwanesa TSMC posee hasta el 80 % de la cuota de mercado en nodos maduros [3] “Riesgo en la cadena de suministro de semiconductores”, Cámara de Comercio de EE. UU., uschamber.com . Los retrasos en los envíos se propagan a través de los programas de modernización telemática, lo que obliga a las flotas a prolongar los ciclos de vida de los vehículos o aplazar las actualizaciones digitales. Los fabricantes de automóviles están rediseñando las placas para la multi-suministro y adoptando arquitecturas de chiplets, pero los ciclos de cualificación extienden los plazos de entrega. La inversión en capacidad de fabricación local aliviará las limitaciones solo hacia el final del horizonte de previsión.
Análisis de segmento
Por servicio: la gestión de flotas consolida el mercado mientras V2X se acelera
Los servicios de gestión de flotas generaron la mayor parte de los ingresos en 2025, capturando el 25.05 % del mercado de telemática automotriz, mientras que la demanda de soluciones de mercado de sistemas de seguimiento de vehículos continúa creciendo entre las flotas de logística y servicios de campo. Las flotas de logística, servicios públicos y servicios de campo dependen de la optimización de rutas, el monitoreo de combustible y la capacitación de conductores para mantener los márgenes en medio de la volatilidad de los precios del diésel. Los módulos de seguridad y protección siguen siendo fundamentales, y los paneles de mantenimiento predictivo ayudan a retrasar costosas averías en carretera. Las API de diagnóstico que se integran con los sistemas de planificación de recursos empresariales son ahora estándar en las flotas occidentales y están ganando terreno en el sudeste asiático. Se proyecta que el tamaño del mercado de telemática automotriz para servicios V2X y OTA se expanda a una CAGR del 31.02 %, impulsado por las arquitecturas de vehículos definidas por software que requieren el despliegue continuo de funciones. Los fabricantes de automóviles utilizan módulos de radio dual para admitir tanto la comunicación celular V2X como la tecnología ITS-G5 de 5.9 GHz, lo que permite la percepción cooperativa, la prioridad en los semáforos y las actualizaciones de firmware inalámbricas que mantienen a los vehículos en cumplimiento con los estándares de seguridad en constante evolución.
Las fuentes de demanda de segundo orden incluyen las colaboraciones con aseguradoras que incorporan la reconstrucción de accidentes mediante IA a las fuentes de datos V2X, lo que mejora las evaluaciones de responsabilidad. Los proveedores de infoentretenimiento también observan una transición optimizada de la transmisión unidireccional a los juegos en la nube bidireccionales, lo que genera un uso incremental del plan de datos. Iniciativas políticas como la Hoja de Ruta 5G del Departamento de Transporte de EE. UU. incentivan a los propietarios de infraestructura de transporte a habilitar alertas a nivel de carril, lo que fomenta un ecosistema donde convergen conjuntos de datos públicos y privados. En consecuencia, las plataformas telemáticas combinan recursos de computación en el borde y funciones de red virtualizadas para satisfacer los diferentes requisitos de latencia y ancho de banda en los distintos niveles de servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de canal de venta: El dominio de la integración OEM se enfrenta a la presión del mercado de repuestos
La telemática instalada en fábrica controló el 66.45 % de los ingresos de 2025, ya que los fabricantes de automóviles asumieron la propiedad de los datos y garantizaron una integración fluida de la interfaz hombre-máquina. Los mandatos europeos de eCall y la proliferación de funciones de gestión remota de vehículos eléctricos impulsan aún más la adopción integrada en la línea de montaje. Sin embargo, se prevé que la cuota de mercado de la telemática automotriz de las plataformas de posventa aumente a medida que las flotas tradicionales y los propietarios particulares modernicen vehículos no conectados, un segmento que crece a una tasa de crecimiento anual compuesta (TCAC) del 19.2 %. Los proveedores de posventa se diferencian mediante una instalación rápida, paneles de control en la nube independientes del dispositivo y contratos de pago por uso.
Los operadores de transporte compartido recurren a soluciones de posventa para estandarizar datos de diversas marcas de vehículos, lo que permite un análisis unificado de la flota. Sin embargo, los fabricantes de equipos originales (OEM) se enfrentan a la contraoferta de API freemium para atraer a los desarrolladores, lo que podría canibalizar los complementos de posventa a medio plazo. El escrutinio regulatorio sobre la portabilidad de datos bajo la Ley de Datos de la UE podría inclinar el poder de negociación hacia los proveedores de servicios externos, lo que podría transformar la economía del canal.
Por Connectivity Solution: Los sistemas integrados lideran a pesar de los desafíos de integración
Los módulos integrados generaron el 69.40 % de los ingresos de 2025 y crecen a una tasa de crecimiento anual compuesta (TCAC) del 27.1 %, principalmente porque garantizan la ubicación de la antena, la gestión de la energía y el cumplimiento de la ciberseguridad, aspectos que los smartphones conectados tienen dificultades para igualar. Una perspectiva de la GSMA anticipa que habrá más de 600 millones de vehículos conectados integrados en circulación para 2025. El tamaño del mercado de la telemática automotriz vinculada a las arquitecturas integradas crece aún más a medida que los planes de datos compartidos permiten a los conductores combinar sus vehículos con las suscripciones móviles existentes, lo que aumenta la fidelización.
Sin embargo, las soluciones integradas para smartphones siguen siendo cruciales en segmentos sensibles a los costos, donde los consumidores valoran la flexibilidad por encima de la integración completa con el vehículo. Sirven como un trampolín, generando conjuntos de datos de comportamiento que incentivan a los usuarios a actualizar a paquetes integrados al reemplazar el vehículo. Los adaptadores de red conectados constituyen una categoría nicho, pero persistente, especialmente en el seguimiento de activos y la monitorización de la cadena de frío, donde se requieren implementaciones temporales.
Por tipo de vehículo: Los segmentos comerciales impulsan la adopción de la electrificación
Los turismos retuvieron la mayor parte de los ingresos, representando el 63.62 % de la cuota de mercado de la telemática automotriz en 2025, gracias a los mandatos universales de eCall y a los ecosistemas de infoentretenimiento consolidados que fomentan su adopción por parte del consumidor. Los SUV y monovolúmenes muestran la mayor penetración de funciones gracias a que los precios más altos permiten la integración de paquetes de conectividad, mientras que los sedanes y hatchbacks siguen registrando una adopción constante a medida que disminuyen los costes del hardware integrado. Los programas de seguros basados en el uso atraen ahora a una gran parte de los conductores globales, lo que refuerza los servicios telemáticos con gran cantidad de datos que mejoran la precisión de la suscripción. Los vehículos comerciales pesados mantienen una sólida adopción en la logística de larga distancia, donde la optimización de rutas en tiempo real y la monitorización del comportamiento del conductor ofrecen mejoras medibles en el consumo de combustible y la seguridad. La conectividad de los vehículos de dos ruedas sigue siendo incipiente, pero está ganando terreno en los centros urbanos densos y en las flotas de reparto de última milla que requieren el seguimiento de robos y la integración de servicios de transporte compartido.
Los vehículos comerciales ligeros representan la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 17.9 % hasta 2031, a medida que los operadores de flotas digitalizan furgonetas y camionetas para adaptarse a las fluctuaciones del precio del combustible y a los plazos de entrega ajustados. Los operadores que combinan la telemática con herramientas de formación para conductores reportan una reducción de hasta el 72 % en accidentes y siniestros, lo que subraya el retorno de la inversión del segmento. Los incentivos gubernamentales para las zonas de entrega de cero emisiones impulsan a los fabricantes de equipos originales (OEM) a integrar módulos 4G/5G en sus fábricas, mientras que los proveedores de posventa se apresuran a proporcionar kits de modernización para las flotas diésel tradicionales. En conjunto, estas dinámicas convierten a los segmentos comerciales de una herramienta de control de costes en un pilar estratégico en las operaciones logísticas electrificadas y centradas en datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los operadores de flotas lideran mientras los proveedores de movilidad aceleran
La demanda de los operadores de flotas representó el 32.70 % de los ingresos de 2025, impulsada por convincentes cálculos de ROI en la reducción de costos de combustible, mantenimiento y seguros. El sector de la telemática automotriz prevé que el 51 % de las flotas encuestadas planean mejoras en sus funciones en los próximos 12 meses. Los negocios de vehículos compartidos y suscripción se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 24.85 % gracias a la telemática, que facilita el acceso sin llave, la precisión en la facturación y la monitorización del uso en tiempo real.
La adopción por parte de los consumidores se mantiene estable, impulsada por las suscripciones a paquetes de infoentretenimiento y alertas de seguridad que se extienden más allá de la prueba gratuita inicial. Las empresas de leasing integran la telemática para supervisar el uso de los activos y el riesgo de valor residual, y a menudo exigen la instalación del dispositivo como parte de las condiciones contractuales. La confluencia de estos grupos de usuarios finales amplía el conjunto de datos, lo que permite una segmentación más granular y ofertas de servicios personalizadas.
Análisis geográfico
Norteamérica mantuvo su liderazgo con el 26.90 % de los ingresos de 2025, gracias a una densa cobertura 4G/5G, una adopción consolidada de la gestión de flotas y una migración temprana a seguros basados en el uso. Los estándares federales de datos de accidentes fomentan las API abiertas que simplifican el acceso de las aseguradoras y las fuerzas del orden, mientras que la retirada de las redes 3G por parte de los operadores impulsó una oleada de actualizaciones de hardware en las compañías de larga distancia y las flotas de reparto. La sólida penetración en el mercado de repuestos complementa el crecimiento de la instalación de fábrica, ya que las flotas empresariales de marcas mixtas requieren paneles de control uniformes para la generación de informes de cumplimiento.
Asia-Pacífico es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 20.9 %, impulsada por los mandatos de vehículos conectados de China y las normas de digitalización de vehículos comerciales de la India, que hacen obligatorias las unidades telemáticas AIS-140. Los fabricantes de automóviles locales preinstalan módulos 4G en vehículos de nueva energía para cumplir con los requisitos de intercambio de datos del MIIT, lo que genera una amplia base integrada para aplicaciones de valor añadido. Japón y Corea del Sur ejecutan pilotos de corredores V2X que muestran mensajes de seguridad de baja latencia, mientras que las flotas de transporte en el sudeste asiático dependen de soluciones centradas en teléfonos inteligentes que están comenzando a migrar hacia hardware integrado a medida que las garantías de los vehículos eléctricos exigen un análisis más profundo de las baterías. Los operadores regionales de telecomunicaciones están formando alianzas de roaming transfronterizo para reducir los costos de datos, una medida que probablemente impulsará la adopción en flotas pequeñas en 2026-2027.
Europa registra un crecimiento sostenido, impulsado por la conformidad universal con el sistema eCall y los nuevos sistemas de monitorización de emisiones de CO₂ que utilizan cargas útiles telemáticas para la verificación en tiempo real. El RGPD y la futura Ley de Datos de la UE aumentan la complejidad operativa, pero también crean un nuevo mercado para proveedores de análisis que preservan la privacidad. Oriente Medio y África, aunque aún en desarrollo, cobran impulso gracias a los corredores de ciudades inteligentes del Golfo y a las aseguradoras sudafricanas que pilotan primas basadas en el kilometraje, con redes de IoT por satélite y de bajo consumo que amplían su alcance más allá de los centros urbanos. Las normas armonizadas de ciberseguridad de la CEPE se aplican en todas estas regiones, lo que orienta las compras hacia hardware compatible y convierte la capacidad de actualización inalámbrica segura en una característica indispensable tanto para vehículos premium como de gama básica.
Panorama regulatorio
La telemática automotriz se ve influenciada por la conectividad de seguridad obligatoria, las normas de ciberseguridad vehicular y los requisitos cada vez mayores para el acceso seguro a los datos. En Europa, el marco eCall de la UE continúa integrando la capacidad celular en los vehículos nuevos, mientras que las regulaciones del Grupo de Trabajo 29 de la CEPE (UN R155 para sistemas de gestión de ciberseguridad y UN R156 para la gestión de actualizaciones de software) han orientado la seguridad de las actualizaciones inalámbricas (OTA) y de las redes dentro del vehículo hacia el cumplimiento de las normas de homologación en muchos mercados contratantes de la CEPE.
Entre 2024 y 2026, el enfoque político se amplió de la seguridad a la gobernanza de datos y los controles de la cadena de suministro. La Ley de Resiliencia Cibernética de la UE (Reglamento (UE) 2024/2847) establece obligaciones horizontales de ciberseguridad para productos con elementos digitales, reforzando las expectativas de seguridad desde el diseño para las unidades de control telemático y los servicios conectados. La Comisión Europea adoptó el Reglamento Delegado (UE) 2026/699 sobre el acceso estandarizado y seguro a los diagnósticos a bordo y la información de reparación/mantenimiento, endureciendo los requisitos en torno a las pasarelas seguras y el acceso bidireccional para operadores independientes. En Estados Unidos, las medidas comerciales y de seguridad nacional también se han vuelto relevantes para el suministro de hardware y software telemático, con una norma final de enero de 2025 de la Oficina de Industria y Seguridad que aborda las restricciones del Sistema de Conectividad de Vehículos vinculadas a ciertos componentes y software de origen extranjero.
Análisis de la cadena de valor
La cadena de valor de la telemática automotriz abarca desde los proveedores de componentes (procesadores de grado automotriz, memoria, chipsets GNSS, módems celulares, antenas, sensores) hasta los fabricantes de módulos y unidades de control telemático de nivel 1, seguidos de la integración y validación del OEM. La habilitación de la conectividad involucra a los MNO, MVNO y la gestión de eSIM/perfiles, mientras que las capas de software y datos cubren la ingesta en la nube, el análisis, las aplicaciones para conductores, los portales de flotas, la puntuación de las aseguradoras y la gestión de API. Las implementaciones instaladas por el OEM predominan porque se adaptan a la arquitectura eléctrica del vehículo, la ubicación de la antena y los requisitos de cumplimiento, mientras que los fabricantes e instaladores de dispositivos del mercado de repuestos dan soporte a flotas heredadas y operadores de marcas mixtas que necesitan una rápida modernización y paneles de control unificados.
Un cambio clave es el creciente papel de los centros de acceso a datos de los fabricantes de equipos originales (OEM) y las integraciones directas que reducen la dependencia del hardware de posventa. Las alianzas, como la de Volkswagen Group Info Services AG, que integra datos de flotas en Targa Telematics, y la de Stellantis Mobilisights, que permite el acceso a datos integrados para plataformas como Zubie en colaboración con OCTO, demuestran cómo se están comercializando los flujos de datos controlados por los OEM para casos de uso en flotas y seguros. En cuanto a la demanda, las plataformas de flotas priorizan cada vez más la ingesta de datos de múltiples OEM, como Geotab y Mercedes-Benz USA, que lanzan una solución telemática integrada que alimenta datos de vehículos a MyGeotab. Las limitaciones de la oferta siguen ligadas a la disponibilidad de semiconductores de grado automotriz y a los largos ciclos de validación de programas de los OEM, lo que afecta a los plazos de entrega de las TCU y al ritmo al que se pueden industrializar los nuevos diseños 4G/5G en las distintas regiones.
Panorama competitivo
La competencia se mantiene en un nivel moderado de concentración, ya que las soluciones de fábrica de fabricantes de automóviles globales, como General Motors, Stellantis, Ford y Toyota, se solapan con las de proveedores especializados en posventa como Verizon Connect, Geotab, Trimble y TomTom. Los fabricantes especializados priorizan el análisis de datos y los ecosistemas de API abiertas, atractivos para las flotas empresariales, mientras que proveedores de primer nivel como Continental, Bosch, ZF y Harman integran capacidades de 1G y ciberseguridad directamente en las unidades de control telemático. Los conglomerados tecnológicos, como LG Electronics y Qualcomm, suministran cadenas de herramientas de nube, edge computing e IA que permiten a las marcas más pequeñas utilizar plataformas integrales de marca blanca.
Las alianzas estratégicas definen la evolución del mercado. LG Electronics invirtió 60.5 millones de dólares en una fábrica de telemática en México, lo que generó 400 empleos para acortar las cadenas de suministro en Norteamérica. HERE Technologies amplió su colaboración en mapeo HD con proveedores de gestión de flotas para ofrecer guías de carril con precisión centimétrica. Los proveedores de ciberseguridad aprovechan las auditorías de cumplimiento de la norma UNECE R155, ofreciendo servicios gestionados de detección de amenazas integrados en la TCU y la puerta de enlace. Nichos de mercado emergentes, como equipos agrícolas, micromovilidad y maquinaria todoterreno, atraen a startups que integran sensores robustos con paneles de control en la nube.
La diferenciación tecnológica se basa en la conectividad multiradio (satélite, celular, Wi-Fi), la descarga de computación en el borde y los modelos predictivos basados en IA. Las características de la versión 5 de 17G, como los dispositivos NR de capacidad reducida, permiten una cobertura rural rentable, mientras que la contenedorización en el borde del vehículo facilita la fusión de sensores de baja latencia, esencial para las funciones de conducción asistida. La competencia por captar la atención de los desarrolladores se intensifica, con fabricantes de equipos originales (OEM) y empresas de primer nivel lanzando tiendas de aplicaciones que ofrecen SDK, documentación y condiciones de reparto de ingresos. Los factores de éxito ahora incluyen la madurez de la gobernanza de datos y la capacidad de proporcionar gemelos digitales interdominio que vinculen vehículos, infraestructura y redes eléctricas.
Líderes de la industria de sistemas telemáticos automotrices
Robert Bosch GmbH
Continental AG
Corporación Denso
Harman Internacional (Samsung)
Conexión de Verizon
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Continental AG firmó un acuerdo definitivo para vender su grupo de soluciones de materiales ContiTech a una filial de Lone Star Fund XIII, LP por 4.0 millones de euros. Esta transacción refuerza el enfoque estratégico de Continental y la asignación de capital hacia su cartera de tecnología automotriz, que incluye los ámbitos de software y electrónica que sustentan los programas de vehículos conectados y telemática.
- Marzo de 2026: HARMAN y Viasat anunciaron una colaboración para habilitar llamadas de voz en cabina a través de comunicaciones satelitales, demostrada con la unidad de control telemático Ready Connect de HARMAN y su conjunto de servicios conectados. La incorporación del satélite como medio complementario amplía la cobertura para garantizar la seguridad y la continuidad del servicio en áreas con redes terrestres débiles, una capacidad cada vez más relevante para aplicaciones premium y comerciales.
- Mayo de 2025: HARMAN publicó su plataforma de servicios conectados en la Fundación Eclipse como código abierto para implementaciones de vehículos definidos por software. Esta iniciativa fomenta un ecosistema de desarrolladores más amplio y acelera la reutilización de los componentes básicos de los servicios de la nube al vehículo, influyendo en cómo los fabricantes de equipos originales y los proveedores escalan los servicios e integraciones basados en telemática.
Alcance y metodología
Un sistema telemático automotriz es una tecnología que combina telecomunicaciones e informática para recopilar y transmitir datos en tiempo real desde los vehículos a una plataforma central. Este sistema permite la supervisión y el análisis remotos del rendimiento del vehículo, la ubicación, el comportamiento del conductor y el diagnóstico, lo que mejora la eficiencia y la seguridad y proporciona información valiosa para la gestión de flotas y los propietarios de vehículos.
El mercado de sistemas telemáticos para automóviles se ha segmentado según el servicio (infoentretenimiento y navegación, gestión de flotas, seguridad y diagnóstico) y la geografía (Norteamérica, Europa, Asia-Pacífico y el resto del mundo).
El informe ofrece el tamaño del mercado y el pronóstico en términos de valor en USD para todos los segmentos anteriores.
| Infoentretenimiento y Navegación |
| Gestión de flotas |
| Seguridad y Protección |
| Diagnóstico y pronóstico |
| Telemática de seguros |
| Actualizaciones V2X y OTA |
| Instalado por el fabricante original |
| Aftermarket |
| Embedded |
| Teléfono inteligente integrado |
| Atado / Portátil |
| De dos ruedas | |
| Carros pasajeros | Hatchbacks |
| sedanes | |
| SUV y MPV | |
| Vehículos comerciales ligeros | |
| Vehículos comerciales medianos y pesados |
| Consumidores Privados |
| Operadores de Flotas |
| Empresas de seguros y arrendamiento |
| Proveedores de movilidad y vehículos compartidos |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Egipto |
| Turquía | |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Por servicio | Infoentretenimiento y Navegación | |
| Gestión de flotas | ||
| Seguridad y Protección | ||
| Diagnóstico y pronóstico | ||
| Telemática de seguros | ||
| Actualizaciones V2X y OTA | ||
| Por tipo de canal de venta | Instalado por el fabricante original | |
| Aftermarket | ||
| Por solución de conectividad | Embedded | |
| Teléfono inteligente integrado | ||
| Atado / Portátil | ||
| Por tipo de vehículo | De dos ruedas | |
| Carros pasajeros | Hatchbacks | |
| sedanes | ||
| SUV y MPV | ||
| Vehículos comerciales ligeros | ||
| Vehículos comerciales medianos y pesados | ||
| Por usuario final | Consumidores Privados | |
| Operadores de Flotas | ||
| Empresas de seguros y arrendamiento | ||
| Proveedores de movilidad y vehículos compartidos | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Egipto | |
| Turquía | ||
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de telemática automotriz?
El mercado generó USD 11.47 mil millones en 2026 y se prevé que alcance los USD 20.56 mil millones para 2031, creciendo a una CAGR del 12.38%.
¿Qué categoría de servicios tiene la mayor participación en el mercado de la telemática automotriz?
Las plataformas de gestión de flotas lideran con una participación en los ingresos del 25.05 % en 2025, gracias a los ahorros de combustible y los beneficios de seguridad comprobados.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento en telemática automotriz?
Los mandatos chinos sobre automóviles conectados y las políticas indias de digitalización de vehículos comerciales están impulsando una CAGR del 20.9 % en la adopción en Asia-Pacífico.
¿Cómo se comparan los canales instalados por fabricantes de equipos originales (OEM) y los del mercado de accesorios?
Los sistemas instalados por fabricantes de equipos originales (OEM) capturaron el 66.45 % de los ingresos de 2025, pero las soluciones de posventa se están expandiendo a una tasa compuesta anual del 19.2 % a medida que las flotas más antiguas modernizan la conectividad.


