

Tamaño y cuota de mercado de las finanzas autónomas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 33.19 mil millones |
| Tamaño del mercado (2031) | USD 112.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 27.73% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
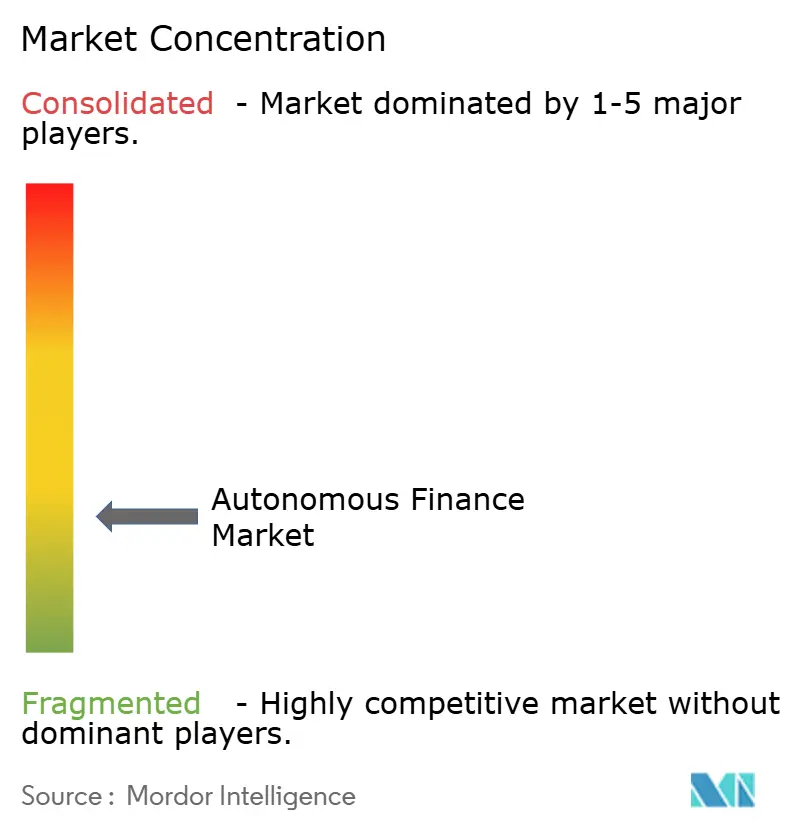
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de finanzas autónomas realizado por Mordor Intelligence
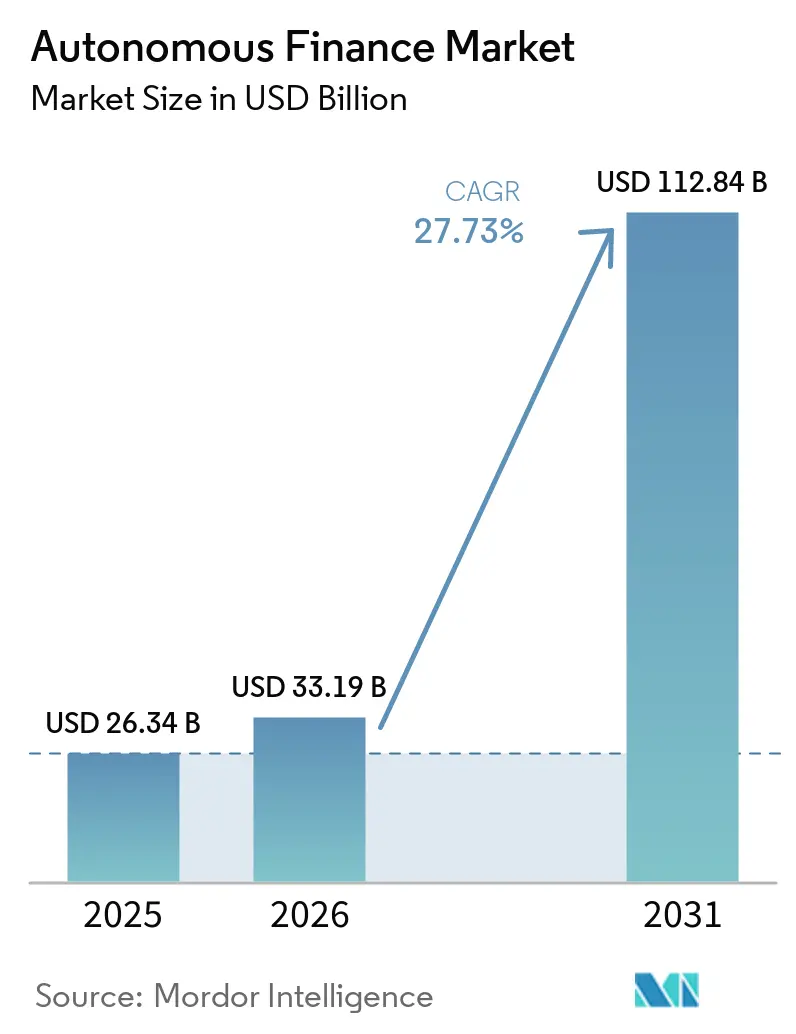
Se prevé que el tamaño del mercado de finanzas autónomas se expanda de 26.34 millones de dólares en 2025 y 33.19 millones de dólares en 2026 a 112.84 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 27.73% entre 2026 y 2031.
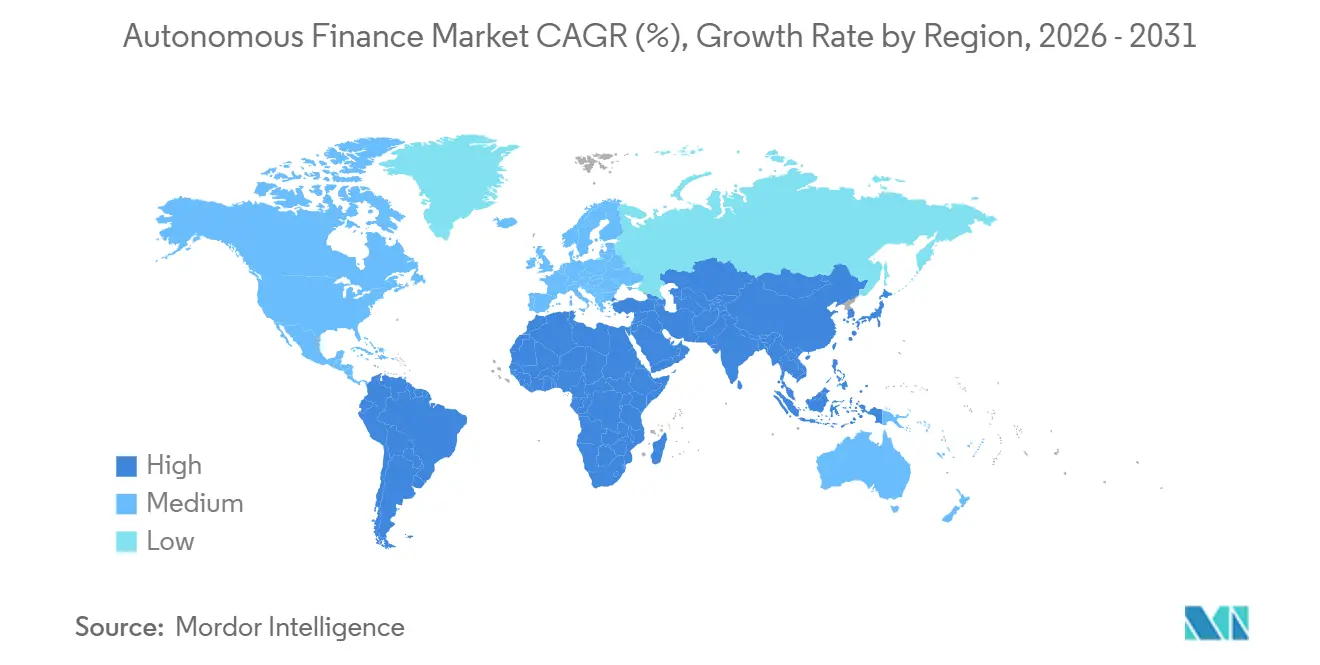
El mercado de finanzas autónomas se está expandiendo más rápido que el sector de tecnología financiera en general, debido al avance simultáneo de la IA generativa, las plataformas financieras basadas en la nube y los requisitos de gobernanza más estrictos. Norteamérica ostentaba la mayor cuota regional, con un 38.3 % en 2025, impulsada por la adopción temprana en los principales bancos estadounidenses y las funciones de tesorería de las grandes empresas. Se prevé que Asia-Pacífico registre el ritmo más rápido, con un 30.1 % hasta 2031, lo que refleja la expansión de la banca digital y una mayor inversión en operaciones financieras habilitadas por IA en Japón, India y el sudeste asiático. La demanda comercial está dando forma al mercado de finanzas autónomas, a medida que los equipos financieros pasan de la automatización periódica a la ejecución continua en los flujos de trabajo de tesorería, cuentas por pagar, cierre y cumplimiento normativo. La competencia también está cambiando, ya que los proveedores especializados, los proveedores de ERP y las plataformas de orquestación compiten por convertirse en la capa de control que las instituciones financieras utilizan para gestionar las decisiones autónomas en todo el sistema financiero.
Conclusiones clave del informe
- Por sector de servicios, el comercio y los mercados de capitales representaron el 23.7% de la cuota de mercado de las finanzas autónomas en 2025, mientras que se prevé que los pagos, la tesorería y la gestión de efectivo crezcan a una tasa de crecimiento anual compuesta (CAGR) del 32.3% hasta 2031.
- Según la segmentación de usuarios, el segmento comercial representó el 66.5% de la cuota de mercado de las finanzas autónomas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 29.0% hasta 2031.
- Geográficamente, Norteamérica acaparó el 38.3% de la cuota de mercado de las finanzas autónomas en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 30.1% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de finanzas autónomas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Procesamiento directo impulsado por IA en operaciones financieras | + 4.5% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Toma de decisiones en tiempo real para flujos de trabajo de tesorería, efectivo y riesgos. | + 3.8% | Despliegue global y temprano en Norteamérica y la región central de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Exigencia regulatoria de automatización explicable y auditable | + 2.6% | Primario de la UE, efecto indirecto en Norteamérica y Asia-Pacífico | Mediano plazo (2-4 años) |
| La integración de sistemas ERP nativos de la nube acelera la adopción por parte de las medianas empresas. | + 3.2% | América del Norte y Europa, con repercusión en Asia y el Pacífico | Mediano plazo (2-4 años) |
| La IA agente reduce la dependencia del personal administrativo. | + 4.1% | Global | Corto plazo (≤ 2 años) |
| Convergencia de datos de transacciones y finanzas integradas | + 3.5% | Núcleo de Asia-Pacífico, con repercusiones en Oriente Medio, África y Sudamérica. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El procesamiento directo impulsado por IA reduce la carga de costos operativos.
El procesamiento directo está pasando de ser una herramienta de mejora del flujo de trabajo a una palanca central de reducción de costos en el mercado de finanzas autónomas. Finastra presentó su Módulo de Enrutamiento Inteligente en Sibos 2025 y reportó una tasa de procesamiento directo del 95 % en pagos transfronterizos masivos, instantáneos y de alto valor a través de lógica de enrutamiento en tiempo real, demostrando cómo las operaciones de pago se están rediseñando en torno al manejo autónomo en lugar de colas de revisión manual [1] Finastra, “Finastra Unveils Intelligent Routing Module at Sibos 2025,” Finastra Press Release, finastra.com . SmartStream también afirmó que la conciliación impulsada por IA puede ofrecer tasas de coincidencia automática superiores al 95 % en entornos optimizados, reforzando la misma dirección en tareas financieras operativas y posteriores a la negociación. A medida que estos niveles de rendimiento se vuelven más comunes en grandes instituciones, la demanda en el mercado de finanzas autónomas se está desplazando hacia bancos y equipos financieros que todavía manejan altos volúmenes de excepciones y transferencias manuales más lentas. Esto crea una mayor oportunidad para los proveedores que pueden prevenir, detectar y resolver problemas de pago y conciliación dentro de las operaciones existentes sin necesidad de reconstruir completamente la plataforma.
La toma de decisiones en tiempo real rediseña las operaciones de tesorería y gestión de riesgos.
La toma de decisiones en tiempo real está transformando los flujos de trabajo de tesorería y riesgo, pasando de ciclos de revisión programados a una acción continua en el mercado de finanzas autónomas. SEB afirmó que 2026 es el año en que los flujos de pago en tiempo real se vuelven inteligentes, con operaciones de tesorería cada vez más vinculadas a actividades simultáneas como el posicionamiento de efectivo, el monitoreo de fraude y la gestión de divisas [2] SEB Group, “Experts Identify Key Cash Management Trends for 2026”, SEB Cash Management News, sebgroup.com . Este cambio es importante porque los equipos financieros ya no evalúan la liquidez, los pagos y las excepciones de control como eventos separados procesados en diferentes momentos. En cambio, el modelo operativo se está moviendo hacia capas de decisión coordinadas que actúan simultáneamente dentro del mismo flujo de trabajo. Los proveedores que pueden respaldar esta forma de ejecución sincronizada están mejor posicionados en el mercado de finanzas autónomas, ya que la modernización de la tesorería ahora depende de la velocidad, el control y la explicabilidad en conjunto.
La IA agente convierte la reducción de personal en un KPI a nivel de junta directiva.
La eficiencia laboral se ha convertido en una de las señales de compra más claras en el mercado de finanzas autónomas porque los sistemas autónomos ahora se miden en función de la capacidad de la fuerza laboral en lugar de pequeñas ganancias de procesos. GMO Aozora Net Bank anunció en mayo de 2026 que planea reemplazar 2,800 tareas internas con 1,100 agentes de IA para el año fiscal 2028, mientras expande la capacidad operativa al equivalente de 40 000 personas con una fuerza laboral de alrededor de 400 empleados. HighRadius también declaró que sus módulos de aplicación de efectivo y pronóstico de efectivo ya habían alcanzado el 90 % de automatización para febrero de 2025 en más de 1,000 clientes empresariales, incluidos 3M, Unilever y Hershey's, y estableció una meta para 2027 para una plataforma financiera totalmente autónoma en toda la Oficina del CFO [3] HighRadius Corporation, “HighRadius Announces a 2027 Goal of Releasing a Fully Autonomous Finance Platform at Radiance,” BusinessWire, businesswire.com . Citizens Bank informó que el 82 % de los directores financieros de empresas medianas y el 95 % de los líderes de firmas de capital privado habían comenzado o planeaban implementar IA con agentes en 2026, mientras que el 99 % de quienes la adoptaron reportaron una mayor eficiencia operativa. Esta combinación de optimización de recursos humanos, automatización cuantificable y urgencia a nivel ejecutivo está impulsando el mercado de finanzas autónomas desde la fase piloto hacia una adopción operativa más generalizada.
La integración de ERP nativo en la nube abre el punto de entrada al mercado de las medianas empresas.
La integración de ERP nativos de la nube está ampliando el mercado potencial para las finanzas autónomas al reducir el costo y la complejidad de la implementación para las empresas más pequeñas. Workday anunció que sus agentes Illuminate estarían disponibles en producción a partir de 2026 para el cierre financiero, el análisis de costos y rentabilidad, y los flujos de trabajo de auditoría financiera, todo dentro del mismo entorno de datos de finanzas y recursos humanos. BlackLine siguió un camino similar con el lanzamiento en septiembre de 2025 de Verity en su plataforma Studio360, utilizando una capa de IA integrada construida sobre su base de datos de registro a informe y factura a cobro [4] BlackLine, Inc., “BlackLine lanza Verity, IA confiable diseñada específicamente para la oficina del CFO”, PR Newswire UK, prnewswire.co.uk . Estos lanzamientos son importantes porque los equipos financieros no necesitan crear un entorno de datos separado antes de usar herramientas basadas en agentes para la conciliación, el cierre o el soporte de auditoría. Por lo tanto, el mercado de las finanzas autónomas está ganando terreno más allá de las instituciones más grandes y en organizaciones del mercado medio que anteriormente carecían de la escala para justificar programas personalizados de IA financiera.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad de la privacidad de datos, la gobernanza y la gestión del consentimiento | -2.8% | UE primaria, Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Fricción en la integración de sistemas centrales heredados y la calidad de los datos | -3.1% | Global, con mayor incidencia en Norteamérica y Europa en grandes instituciones. | Largo plazo (≥ 4 años) |
| Alta carga de validación de modelos de riesgo para decisiones autónomas | -2.2% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Escasez de talento en IA financiera, controles y gobernanza de la IA | -1.9% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las restricciones en materia de privacidad y gobernanza de datos generan una velocidad de implementación desigual.
La gobernanza de datos sigue siendo una limitación importante para el mercado de las finanzas autónomas, ya que estos sistemas ingieren, interpretan y actúan sobre registros financieros altamente sensibles en múltiples niveles de decisión. La ACPR y el Banco de Francia señalaron que la Ley de IA de la UE, vigente desde agosto de 2024 con obligaciones graduales hasta 2026-2028, considera los sistemas de calificación crediticia y fijación de precios de seguros como aplicaciones de IA de alto riesgo que requieren controles de conformidad, documentación de transparencia y supervisión humana continua. La misma publicación también indicó la preparación para la aplicación de la normativa a nivel sectorial en el sector financiero, lo que significa que los proveedores dirigidos a instituciones europeas se enfrentan a un proceso de cumplimiento más largo que aquellos que prestan servicios en mercados menos regulados. Esto genera una velocidad de implementación desigual entre regiones y aumenta la carga práctica del lanzamiento de productos autónomos en las funciones de préstamos, seguros y gestión de riesgos de clientes. La limitación no es solo legal; las instituciones también necesitan normas internas sobre cómo los resultados de un agente pueden ser reutilizados por otro dentro de un flujo de trabajo más amplio.
La fricción del sistema central heredado prolonga los puntos de transferencia manual.
La infraestructura heredada ralentiza el mercado de las finanzas autónomas, ya que muchos bancos y empresas aún gestionan sus operaciones financieras con sistemas diseñados para el procesamiento periódico, en lugar de la ejecución continua basada en IA. SmartStream afirmó que la conciliación mediante IA puede generar ahorros de tiempo de entre el 45 % y el 50 %, y tasas de coincidencia automática superiores al 95 % en entornos optimizados; sin embargo, estos resultados dependen de una alta calidad de los datos y una capa de datos operativa actualizada. Cuando estas condiciones no se cumplen, las instituciones siguen recurriendo a la conciliación manual, la asignación fragmentada de datos y la resolución tardía de excepciones. Esto significa que las herramientas autónomas a menudo solo mejoran una parte del flujo de trabajo hasta que la arquitectura central se moderniza lo suficiente como para admitir la ejecución integral. Por lo tanto, el mercado de las finanzas autónomas se enfrenta a un desafío de secuenciación, ya que la adopción de la plataforma suele depender de inversiones previas en arquitectura de datos, renovación de ERP y controles operativos.
Análisis de segmento
Por sector de servicio: Las funciones de pagos y tesorería redefinen la velocidad del mercado.
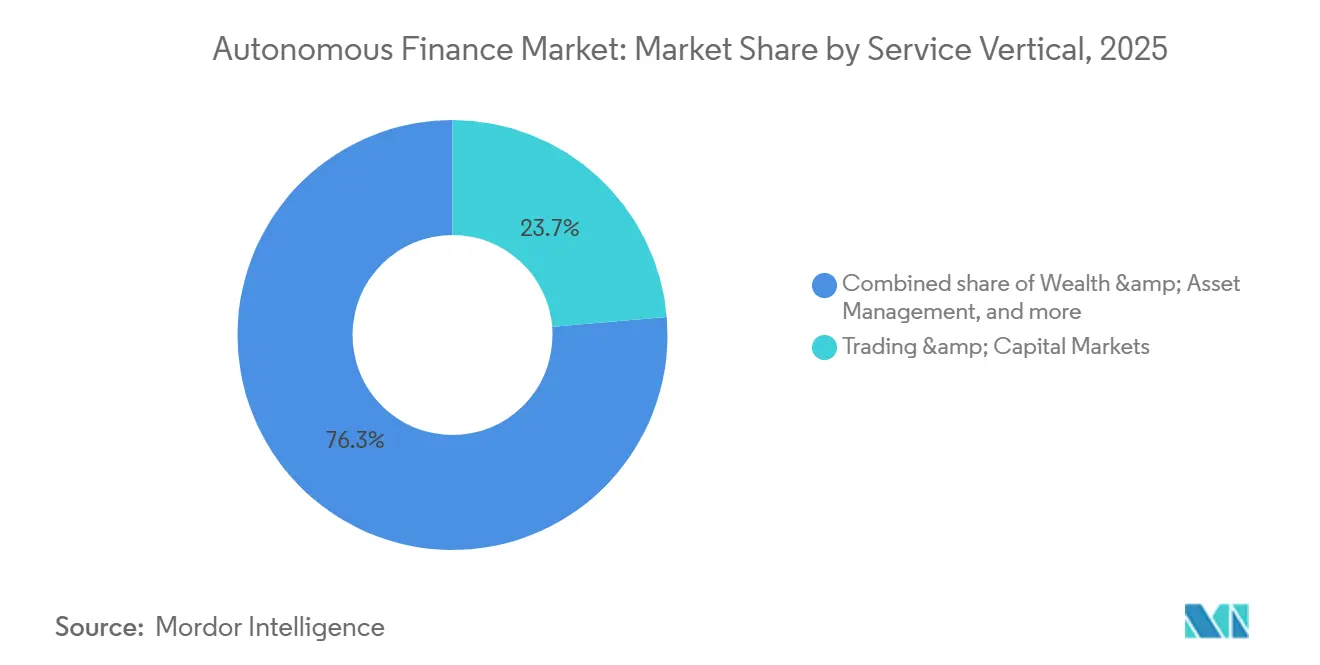
El sector de negociación y mercados de capitales representó el 23.7 % de la cuota de mercado de las finanzas autónomas en 2025, lo que refleja la escala, la velocidad y la sensibilidad a los costes de los flujos de trabajo de negociación institucionales. Broadridge declaró en mayo de 2026 que había implementado IA con agentes en producción en los flujos de trabajo de mercados de capitales y gestión patrimonial, y que los nuevos clientes podrían lograr una reducción de hasta el 30 % en los costes operativos desde el primer día. El mismo anuncio vinculó la implementación a una ontología de datos de servicios financieros construida en torno a más de 15 billones de dólares en actividad de negociación diaria en más de 40 clientes de servicios gestionados desde 2024. Este perfil operativo explica por qué este segmento sigue liderando el mercado de las finanzas autónomas: el volumen de excepciones es alto, cada retraso conlleva un coste cuantificable y el valor de la automatización se hace visible rápidamente. También explica por qué los proveedores con una profundidad de transacciones ya establecida en los mercados de capitales aún mantienen una ventaja sobre los nuevos participantes que todavía no controlan una densidad de flujo de trabajo o un contexto de datos similares.
Se prevé que el sector de Pagos, Tesorería y Gestión de Efectivo crezca a una tasa compuesta anual del 32.3 % entre 2026 y 2031, convirtiéndose en el sector de servicios de mayor crecimiento en la industria de las finanzas autónomas. La razón principal es que los equipos financieros están pasando de la gestión de pagos y liquidez por lotes a la ejecución en tiempo real en liquidaciones, posicionamiento de efectivo, controles de fraude y gestión de divisas. SEB afirmó que 2026 marca el punto en el que los flujos de pago en tiempo real se vuelven inteligentes, lo que coincide directamente con una mayor demanda de orquestación basada en agentes en operaciones de tesorería y transacciones. El sector de Riesgo, Cumplimiento y Operaciones también está ganando impulso a medida que las instituciones utilizan agentes de IA para flujos de trabajo de fraude y lucha contra el blanqueo de capitales, mientras que FIS indicó que su Agente de IA para Delitos Financieros puede comprimir las investigaciones de blanqueo de capitales de horas a minutos mediante la recopilación de pruebas en los sistemas centrales. La automatización de préstamos y seguros aún presenta un importante potencial de demanda, pero la industria de las finanzas autónomas se enfrenta a un avance más lento en Europa, donde los estándares de explicabilidad, supervisión humana y auditabilidad son más estrictos para las aplicaciones de decisiones de alto riesgo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por segmentación de usuarios: el sector comercial impulsa tanto la escala como el crecimiento.
Los usuarios comerciales representaron el 66.5 % del tamaño del mercado de finanzas autónomas en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 29.0 % hasta 2031. Este liderazgo refleja el gran volumen de tareas de tesorería, cuentas por pagar, cierre financiero y capital de trabajo que las empresas están trasladando a una ejecución semiautónoma y autónoma. Workday afirmó que sus agentes Illuminate admiten flujos de trabajo de cierre financiero, gestión de costes y auditoría dentro del entorno ERP nativo, reduciendo así la barrera de integración que había retrasado la adopción en los equipos de finanzas comerciales. HighRadius también informó de más de 2,700 implementaciones en más de 1,000 empresas y afirmó que los módulos clave ya habían alcanzado el 90 % de automatización, proporcionando al mercado de finanzas autónomas una sólida base de pruebas en entornos de finanzas corporativas. Citizens Bank señaló además que el 61 % de los directores financieros coincidieron en que la IA facilitó los procesos financieros en 2025, frente al 38 % en 2024, lo que indica una creciente confianza entre los responsables de la toma de decisiones comerciales en lugar de un éxito piloto aislado.
Los usuarios minoristas representan la menor parte del mercado de finanzas autónomas, pero la actividad está aumentando a medida que los bancos extienden las capacidades autónomas a herramientas de asesoramiento, planificación y participación orientadas al cliente. GMO Aozora Net Bank anunció en mayo de 2026 que lanzaría una interfaz bancaria personalizada con IA en noviembre de 2026, con una pantalla principal adaptada al sector, el tamaño de la empresa y las preferencias del usuario. Este ejemplo muestra cómo la frontera entre las experiencias financieras comerciales y minoristas se está difuminando a medida que la personalización y las herramientas de apoyo a la toma de decisiones se integran en una arquitectura compartida. Aun así, la implementación en el sector minorista sigue siendo más cautelosa en regiones con mayores exigencias en materia de privacidad, consentimiento y localización, ya que el intercambio de datos a nivel de cliente está sujeto a un control más estricto que muchos flujos de trabajo financieros internos. El resultado es una combinación de usuarios donde la demanda comercial sigue liderando el mercado de finanzas autónomas, mientras que la adopción minorista se desarrolla a través de interfaces dirigidas por bancos y funciones de asesoramiento supervisadas.
Análisis geográfico
América del Norte representó el 38.3 % del mercado de finanzas autónomas en 2025, convirtiéndose en la mayor base regional en el ciclo actual. La región se beneficia de la temprana disposición de las empresas a financiar la transformación financiera impulsada por la IA en los sectores de banca, mercados de capitales y tesorería corporativa. Citizens Bank informó que el 82 % de los directores financieros de empresas medianas y el 95 % de los líderes de firmas de capital privado habían comenzado o planeaban implementar IA con agentes en 2026, lo que indica una fuerte demanda tanto en las empresas operativas como en los patrocinadores financieros. La región también cuenta con un dinamismo activo por parte de los proveedores, como el lanzamiento de agentOS por parte de Fiserv en mayo de 2026, un sistema operativo de IA con agentes para flujos de trabajo bancarios, con una disponibilidad más amplia prevista para agosto de 2026. En términos prácticos, América del Norte continúa liderando el mercado de finanzas autónomas porque el interés por la implementación, la oferta de proveedores y la escala de transacciones existente permiten un despliegue comercial más rápido que en la mayoría de las demás regiones.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 30.1 % hasta 2031, lo que la convierte en el mercado regional de mayor crecimiento durante el período de pronóstico. La región no sigue un patrón único, ya que Japón, el Sudeste Asiático, India y otros mercados están adoptando las finanzas autónomas a diferentes ritmos y bajo diferentes marcos regulatorios. El anuncio de GMO Aozora Net Bank en mayo de 2026 sobre agentes de IA internos, personalización de la interfaz de cliente y acceso a API de terceros para agentes demuestra cómo las instituciones japonesas están abordando la transformación financiera impulsada por la IA como una agenda operativa de múltiples niveles, en lugar de un lanzamiento de producto único. En Singapur, MetaComp lanzó el marco StableX Know Your Agent en abril de 2026 para servicios financieros regulados, lo que demuestra que la infraestructura de gobernanza también se está construyendo junto con los casos de uso de implementación. Estos avances respaldan el mercado de finanzas autónomas en Asia-Pacífico, ya que el crecimiento regional está impulsado tanto por el despliegue de aplicaciones como por los marcos de control necesarios para escalar las interacciones autónomas de forma segura.
Europa sigue siendo una de las regiones más importantes para el mercado de las finanzas autónomas, pero su adopción allí está condicionada más directamente por la estructura regulatoria que en muchos otros mercados. La ACPR y el Banco de Francia afirmaron que la Ley de IA de la UE sitúa la calificación crediticia y la fijación de precios de los seguros entre las aplicaciones de alto riesgo, y que estos sistemas requieren mecanismos más estrictos de supervisión, documentación y control. Esto crea un camino más exigente para el despliegue totalmente autónomo en préstamos y seguros, al tiempo que aumenta la demanda de herramientas de explicabilidad, auditoría y orquestación. Sudamérica aún se encuentra en etapas iniciales de desarrollo, y las instituciones financieras están evaluando cómo los modelos de agencia pueden apoyar la inclusión, el acceso al crédito y la eficiencia de los pagos bajo estructuras de gobernanza en constante evolución. Oriente Medio y África también están adquiriendo mayor relevancia en el mercado de las finanzas autónomas, ya que las nuevas plataformas de banca digital en Arabia Saudí y los Emiratos Árabes Unidos no están limitadas por la misma carga de sistemas heredados que ralentiza la adopción en entornos bancarios más antiguos.
Panorama competitivo
El mercado de finanzas autónomas está fragmentado, con una competencia que abarca a grandes proveedores de plataformas y sistemas ERP, especialistas en IA y un creciente número de proveedores de capas de orquestación. La intensidad de la competencia varía considerablemente según el flujo de trabajo, ya que las operaciones de negociación, las plataformas de tesorería, el cierre financiero y la automatización del cumplimiento normativo no comparten la misma combinación de proveedores. El lanzamiento de agentOS por parte de Fiserv en mayo de 2026 demuestra cómo los proveedores de infraestructura tradicionales buscan convertirse en la capa operativa para los agentes de IA en los flujos de trabajo bancarios, incluyendo la gestión de riesgos, la presentación de informes regulatorios, las operaciones de depósito y la conciliación. Esta estrategia es importante porque las instituciones pueden preferir una capa de orquestación compartida a un conjunto de herramientas puntuales aisladas, especialmente cuando el control, la confianza y la integración son fundamentales para la implementación. En consecuencia, el mercado de finanzas autónomas se centra cada vez menos en una función de IA aislada y más en quién controla el entorno en el que operan múltiples herramientas autónomas.
La profundidad de los datos y la proximidad de los flujos de trabajo también están configurando la ventaja competitiva en el mercado de las finanzas autónomas. El despliegue de Broadridge en los mercados de capitales y las operaciones de gestión patrimonial, respaldado por una ontología de datos vinculada a más de 15 billones de dólares en actividad comercial diaria, le otorga ventajas de escala en entornos de transacciones institucionales. El lanzamiento de Verity de BlackLine en septiembre de 2025 muestra un patrón similar en los flujos de trabajo de la oficina del director financiero, donde los datos existentes de conciliación y de registro a informe sirven como base para la diferenciación de la IA integrada. Workday está siguiendo un camino similar al ubicar a los agentes financieros directamente dentro del mismo entorno de datos operativos utilizado para los libros contables empresariales y los flujos de trabajo de costos. Estas iniciativas sugieren que el mercado de las finanzas autónomas está premiando a los proveedores que ya se encuentran cerca de los datos del sistema de registro, ya que pueden agregar capacidades de agente sin obligar a los clientes a adoptar un modelo operativo separado.
Aún existen oportunidades competitivas, especialmente en áreas de flujo de trabajo y grupos de clientes con baja penetración. FIS anunció en mayo de 2026 que su Agente de IA para Delitos Financieros puede reducir las investigaciones de blanqueo de capitales de horas a minutos, demostrando que los casos de uso específicos con problemas operativos directos aún ofrecen margen para la expansión especializada, incluso a medida que los proveedores de plataformas amplían su alcance. El Sistema Operativo de Agentes de Experian, lanzado en junio de 2026, apunta a otra vía donde la orquestación orientada al cumplimiento normativo puede diferenciarse en los flujos de trabajo de fraude, identidad, riesgo crediticio y cumplimiento. HighRadius sigue siendo importante en las finanzas comerciales porque su nivel de automatización ya está validado en una amplia base instalada de usuarios empresariales. Esto deja al mercado de las finanzas autónomas con una competencia activa entre los líderes que controlan el contexto del flujo de trabajo, los especialistas que resuelven eficazmente problemas financieros específicos y los proveedores de orquestación que buscan posicionarse por encima de ambos.
Líderes de la industria financiera autónoma
Corporación HighRadius
Oracle Corporation
SAP SE
Workday, Inc.
línea negra, inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: SmartStream lanzó Smart Agents, una solución de IA basada en agentes para las operaciones administrativas de los bancos, probada en implementaciones piloto de primer nivel e integrada de forma nativa con la plataforma de conciliación de SmartStream. La solución opera en modos tanto asistidos como autónomos, con explicabilidad paso a paso y privacidad de datos completas, lo que permite a las empresas escalar la adopción de la IA dentro de los requisitos de gobernanza interna.
- Junio de 2026: Experian presentó su Sistema Operativo de Agentes en Money20/20 Europe, una capa de orquestación de IA basada en agentes y de confianza dentro de la plataforma Ascend que permite a los agentes de IA de Experian, sus clientes y socios trabajar juntos a través de una arquitectura compartida de confianza, semántica y auditoría en los flujos de trabajo de fraude, identidad, riesgo crediticio y cumplimiento normativo.
- Mayo de 2026: Fiserv lanzó agentOS, un sistema operativo de IA basado en agentes, desarrollado con OpenAI en AWS Bedrock y en colaboración con seis instituciones financieras. Incluye el primer mercado de agentes del sector para flujos de trabajo bancarios que abarcan la gestión de riesgos, la presentación de informes regulatorios, las operaciones de depósito y la conciliación administrativa. Su disponibilidad generalizada está prevista para agosto de 2026.
- Mayo de 2026: Broadridge Financial Solutions implementó capacidades de IA automatizada en producción en los mercados de capitales y la gestión patrimonial, ofreciendo a los nuevos clientes una reducción de hasta el 30 % en los costos operativos desde el primer día. Esta implementación se basa en una ontología de datos de servicios financieros ya completada que integra 15 billones de dólares en actividad de negociación diaria de más de 40 clientes de servicios gestionados desde 2024.
Alcance del informe sobre el mercado global de finanzas autónomas
| Gestión de patrimonio y activos |
| Comercio y mercados de capitales |
| Préstamos y crédito |
| Seguros |
| Pagos, Tesorería y Gestión de Efectivo |
| Riesgo, Cumplimiento y Operaciones |
| Venta al Por Menor |
| Comercial |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| South Korea | |
| Australia | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por sector de servicio | Gestión de patrimonio y activos | |
| Comercio y mercados de capitales | ||
| Préstamos y crédito | ||
| Seguros | ||
| Pagos, Tesorería y Gestión de Efectivo | ||
| Riesgo, Cumplimiento y Operaciones | ||
| Por segmentación de usuarios | Venta al Por Menor | |
| Comercial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva para las finanzas autónomas en 2031?
Se prevé que el mercado de las finanzas autónomas alcance los 112.8 millones de dólares en 2031, frente a los 33.2 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 27.7% entre 2026 y 2031.
¿Qué sector de servicios lidera hoy la adopción de las finanzas autónomas?
El sector de Negociación y Mercados de Capitales lideró con una cuota del 23.7% en 2025 debido a que los flujos de trabajo institucionales presentan una alta densidad de transacciones, excepciones costosas y un claro retorno de la inversión en automatización.
¿Qué área de servicios experimentará el mayor crecimiento hasta 2031?
El sector de Pagos, Tesorería y Gestión de Efectivo es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 32.3 %, impulsada por la transición hacia operaciones de pago, efectivo y liquidez en tiempo real.
¿Por qué los usuarios comerciales impulsan la adopción más que los usuarios minoristas?
Los usuarios comerciales representaron el 66.5% de la cuota de mercado en 2025 y son también el grupo de usuarios de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 29.0%, debido a que las empresas cuentan con flujos de trabajo financieros más amplios, preparados para la ejecución autónoma.
¿Qué región lidera el mercado y cuál está creciendo más rápido?
América del Norte representó la mayor cuota, con un 38.3% en 2025, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido, con un 30.1% hasta 2031.
¿Cuál es el principal obstáculo que frena una mayor implementación?
Las principales barreras son la gobernanza y la arquitectura heredada, especialmente en Europa, donde los casos de uso de IA en finanzas de alto riesgo se enfrentan a una supervisión más estricta, y en las grandes instituciones, donde los sistemas centrales más antiguos aún limitan la automatización integral.


