

Tamaño y cuota de mercado de los seguros de aviación
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
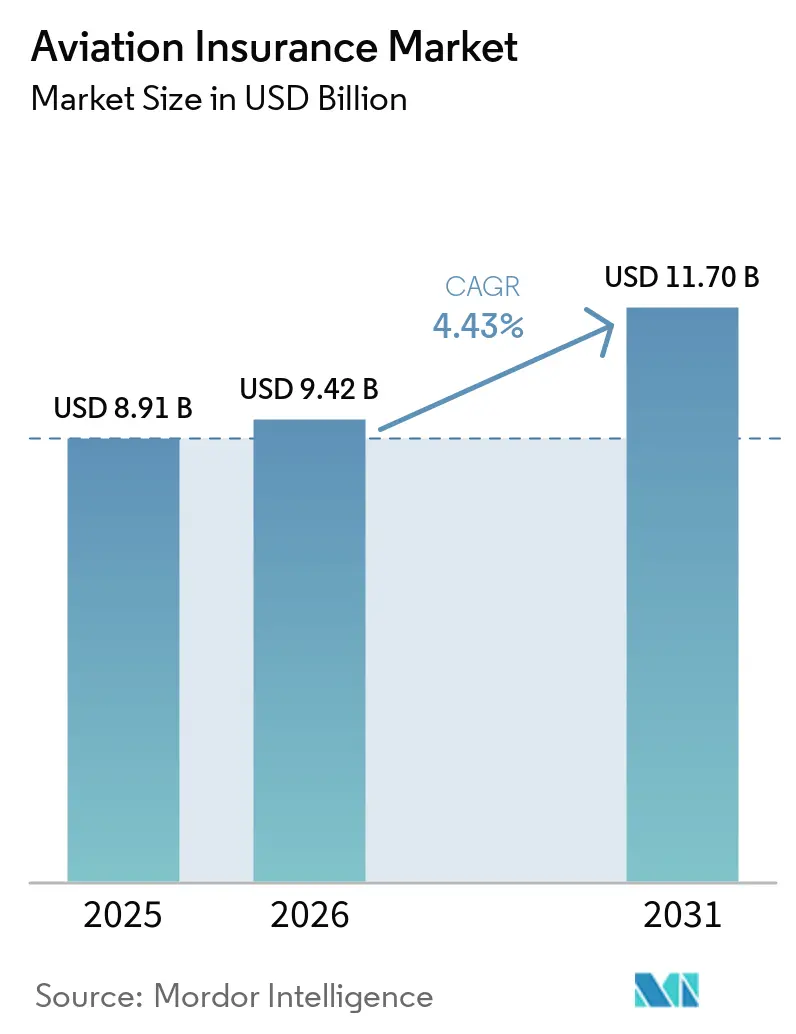
| Tamaño del mercado (2026) | USD 9.42 mil millones |
| Tamaño del mercado (2031) | USD 11.70 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.43% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
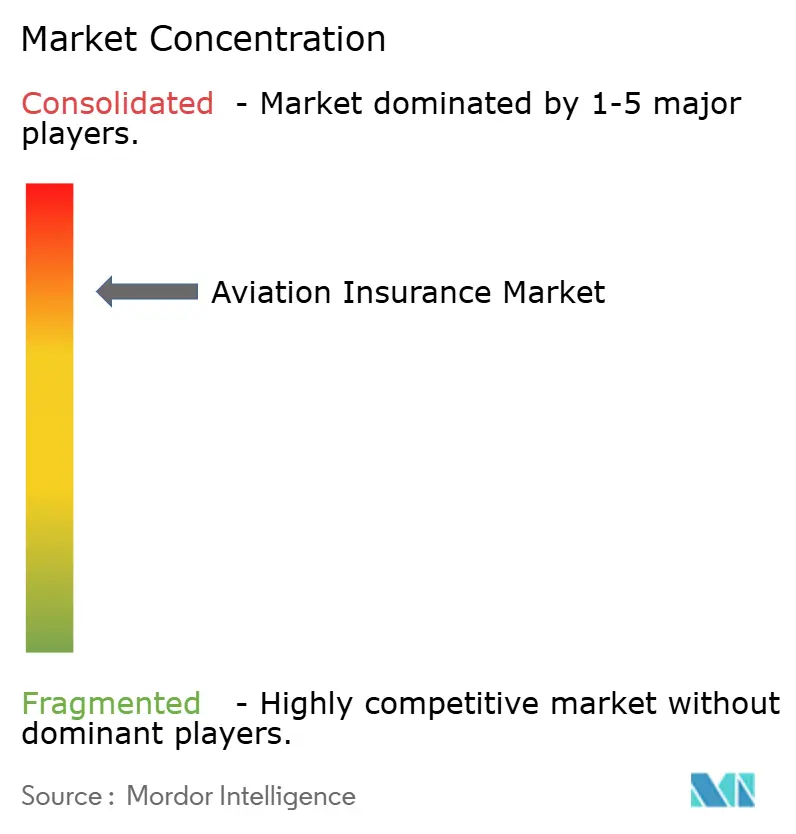
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros de aviación realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de seguros de aviación aumente de 8.91 millones de dólares en 2025 a 9.42 millones de dólares en 2026 y alcance los 11.70 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.43% durante el período 2026-2031.
El crecimiento de la flota sigue siendo la principal fuente de nuevos riesgos asegurados, ya que cada aeronave entregada requiere cobertura de casco y responsabilidad civil. Airbus prevé la entrega de 42,060 aeronaves nuevas entre 2026 y 2045, mientras que Boeing espera que la flota comercial mundial supere las 50,000 aeronaves en las próximas dos décadas. Las aeronaves más nuevas también tienen valores asegurados más altos, lo que incrementa las primas incluso cuando la frecuencia de accidentes se mantiene estable. Las normas de responsabilidad civil obligatorias están ampliando los requisitos de cobertura para las aerolíneas, los arrendadores y los operadores de aeronaves emergentes. Si bien la capacidad sigue estando disponible, los elevados costes de las reclamaciones, la exposición geopolítica y la cautela en materia de reaseguro limitan la capacidad de las aseguradoras para competir únicamente en precio.
Conclusiones clave del informe
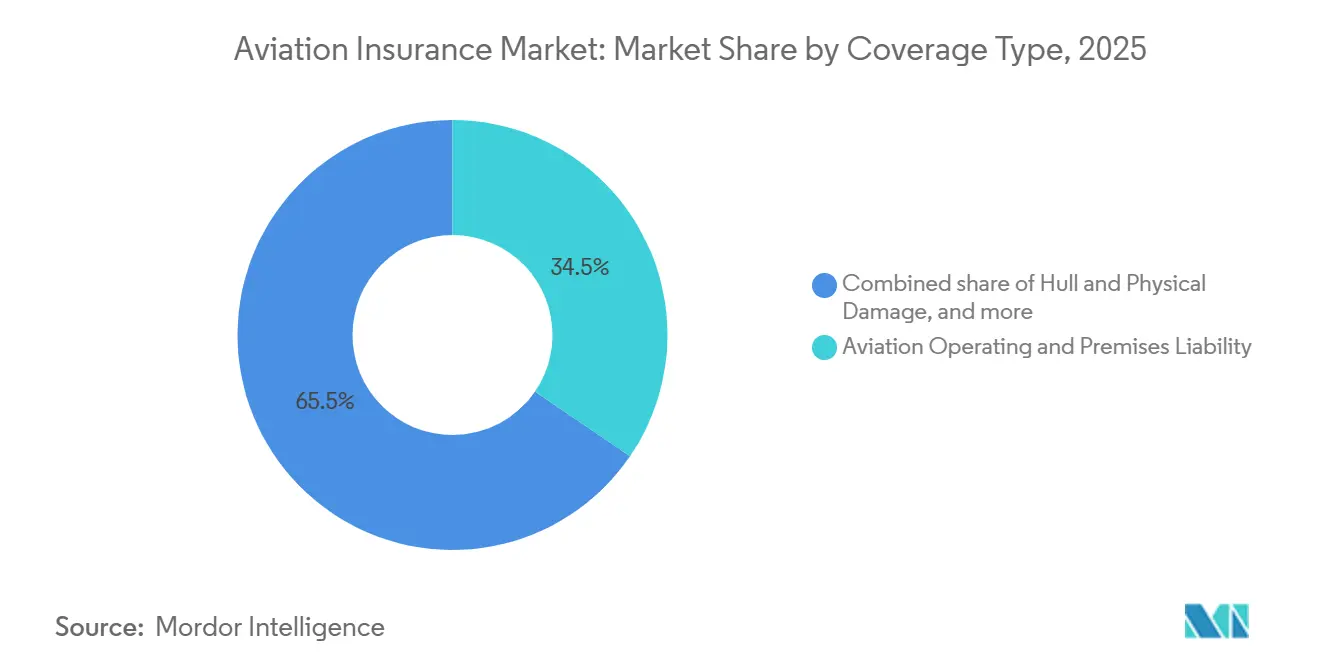
- Por tipo de cobertura, la responsabilidad civil por operaciones y locales en aviación acaparó el 34.5% de la cuota de mercado de seguros de aviación en 2025, mientras que se prevé que la responsabilidad civil por productos de aviación crezca a una tasa de crecimiento anual compuesta del 5.3% hasta 2031.
- Por usuario final, los operadores de aviación general y de negocios acapararon el 43.1% de la cuota de mercado de seguros de aviación en 2025, mientras que se prevé que los asegurados de responsabilidad civil por productos de aviación crezcan a una tasa de crecimiento anual compuesta del 5.3% hasta 2031.
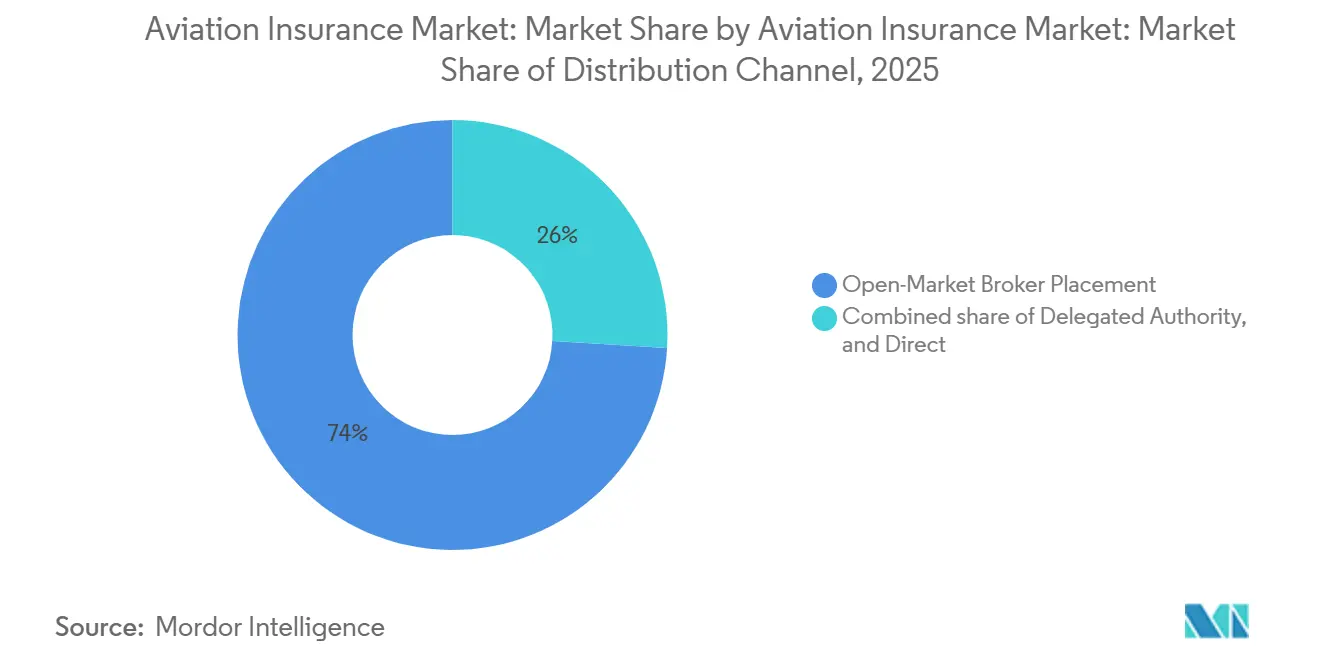
- Por canal de distribución, la colocación a través de corredores en el mercado abierto capturó el 74% de la cuota de mercado de seguros de aviación en 2025, mientras que se prevé que la autoridad delegada crezca a una tasa de crecimiento anual compuesta del 7.1% hasta 2031.
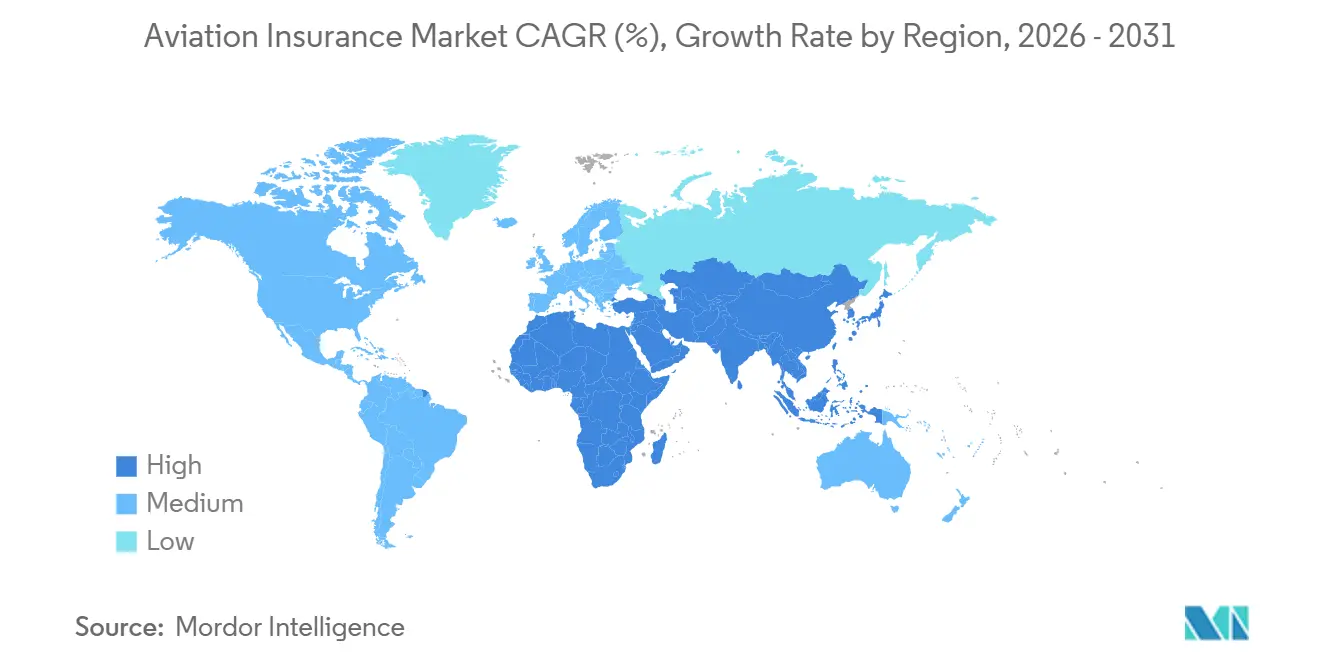
- Geográficamente, Norteamérica acaparó el 53.56% de la cuota de mercado de seguros de aviación en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta del 6.88% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de seguros de aviación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la flota mundial de aeronaves comerciales y de la actividad de vuelo. | + 1.2% | Global | Mediano plazo (2-4 años) |
| Requisitos obligatorios de responsabilidad civil y seguros para la aviación | + 0.7% | Impacto global y elevado en Asia-Pacífico y Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Crecimiento del valor de las aeronaves, motores y activos aeronáuticos asegurados. | + 0.8% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de las actividades de arrendamiento de aeronaves y financiación aeronáutica. | + 0.5% | Global, núcleo de Asia-Pacífico, efecto indirecto en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Surgimiento de nuevos riesgos asegurables derivados de los drones, los eVTOL y la movilidad aérea avanzada. | + 0.4% | Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Mayor adopción de soluciones de seguros especializadas y de evaluación de riesgos de aviación basadas en datos. | + 0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La expansión de las flotas comerciales impulsa el crecimiento estructural de las primas.
La expansión de la flota crea la fuente de demanda más constante para el mercado de seguros de aviación porque cada aeronave adicional necesita protección de casco y responsabilidad civil. Airbus pronostica 42,060 nuevas entregas de aeronaves entre 2026 y 2045, y su pronóstico de flota global de pasajeros apunta a casi duplicarse para 2045 [1] Airbus, “Global Market Forecast”, Airbus, airbus.com . Boeing también espera que más de 50,000 aeronaves comerciales operen globalmente durante las próximas dos décadas. Las aerolíneas en India, Vietnam e Indonesia están absorbiendo grandes carteras de entregas que requerirán cobertura durante muchos años. Las aeronaves nuevas, como el Airbus A321neo y el Boeing 787, tienen valores de casco asegurado más altos que muchas de las aeronaves a las que reemplazan. Esta combinación de más aeronaves y valores más altos respalda el crecimiento de las primas incluso cuando la seguridad operativa se mantiene sólida.
Los marcos de responsabilidad obligatoria sustentan la demanda estructural.
Las normas de seguro obligatorio crean una base de demanda que no depende de decisiones voluntarias de riesgo. La OACI revisó los límites de responsabilidad del Convenio de Montreal con vigencia a partir del 28 de diciembre de 2024, elevando el umbral de compensación de pasajeros del Artículo 21 de 128,821 a 151,880 Derechos Especiales de Giro por pasajero [2] https://passageiro.aac.cv/doc/le-3-38-1-ind-24-8.pdf . El Reino Unido implementó los límites revisados a través de su orden de 2025, mientras que las normas de la Unión Europea establecen requisitos mínimos de seguro para transportistas y operadores. Los transportistas aéreos directos de Estados Unidos también deben contar con un seguro de responsabilidad civil por accidentes aéreos según 14 CFR Parte 205. Los límites legales más altos requieren que los transportistas y arrendadores compren límites mayores en todas sus operaciones. La directiva de seguros de baja altitud de China de 2026 extiende esta lógica de cumplimiento a las aeronaves no tripuladas, con un seguro de responsabilidad civil obligatorio para UAV previsto para 2027.
El aumento del valor de los activos aeronáuticos incrementa la base de primas por póliza.
El valor de las aeronaves impulsa el mercado de seguros aeronáuticos al aumentar el monto asegurado en cada póliza. Los retrasos en las entregas y la escasez de aeronaves y motores operativos han contribuido al valor de las aeronaves y a la rentabilidad de los arrendamientos. Una mayor base de arrendamientos operativos también incrementa la necesidad de cobertura para el casco, el riesgo de guerra, el impago y la recuperación de activos. Los arrendadores requieren protección para aeronaves, motores, acuerdos de financiación y ubicaciones donde operan los activos. Esto resulta en una base de primas más amplia, pero también aumenta la magnitud potencial de una pérdida importante. Por lo tanto, las aseguradoras evalúan el valor de los activos prestando mayor atención a los costos de reparación, la disponibilidad de repuestos y el riesgo del valor residual.
Expansión de las actividades de arrendamiento de aeronaves y financiación aeronáutica.
El arrendamiento de aeronaves amplía el mercado de seguros aeronáuticos, ya que las estructuras de financiación involucran a varias partes con intereses distintos en la misma aeronave. Las aerolíneas, los arrendadores, los prestamistas y los inversores pueden requerir pruebas de cobertura y protecciones específicas en la póliza. La demanda es especialmente relevante en mercados de alto crecimiento, donde las aerolíneas utilizan los contratos de arrendamiento para aumentar su capacidad antes de construir flotas propias más grandes. La disputa relacionada con Rusia sobre aeronaves occidentales no recuperadas demuestra por qué los arrendadores ahora se centran más en la protección contra la guerra de cascos y la recuperación de activos. Los productos de financiación aeronáutica también respaldan las entregas de aeronaves mediante protecciones contra el impago y los riesgos crediticios asociados. Estas necesidades otorgan a las aseguradoras especializadas un papel que va más allá de las pólizas estándar de casco y responsabilidad civil de las aerolíneas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la gravedad de las reclamaciones y de los costes por siniestros en el sector de la aviación | -0.7% | Global, más agudo en América del Norte | Corto plazo (≤ 2 años) |
| Capacidad de reaseguro limitada para riesgos aeronáuticos catastróficos y de alta gravedad. | -0.4% | Global | Mediano plazo (2-4 años) |
| Volatilidad de las primas y aumento del coste de la cobertura de seguros de aviación | -0.5% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Datos históricos limitados sobre pérdidas en tecnologías aeronáuticas emergentes. | -0.3% | Global, especialmente en Asia-Pacífico y América del Norte. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La inflación de los costos estructurales de MRO amplía persistentemente la brecha de pérdidas.
Los costos de mantenimiento, reparación y revisión siguen siendo una limitación importante para los resultados de suscripción en el mercado de seguros de aviación. El aumento de las tarifas laborales, los costos de reparación, los cargos del fabricante de equipos originales y los gastos de aeronaves en tierra incrementan el monto que las aseguradoras deben pagar después de un siniestro. El desafío de costos es más estructural que cíclico porque las limitaciones de la cadena de suministro y la escasez de mano de obra calificada afectan varias categorías de reparación al mismo tiempo. Las facturas de reparación más altas dificultan que las aseguradoras mantengan precios adecuados en las pólizas más antiguas. El Barómetro de Riesgos 2026 de Allianz identificó los incidentes cibernéticos como el principal riesgo comercial del sector de la aviación con un 45%, agregando otra exposición que las pólizas estándar de casco y responsabilidad civil no fueron diseñadas para abordar [3] Allianz Commercial, “Aviation Insurance”, Allianz Commercial, allianz.com . Las aseguradoras se están volviendo más selectivas cuando los costos de las pérdidas aumentan más rápido que las primas.
La selectividad del reaseguro limita la capacidad para hacer frente a riesgos catastróficos.
La capacidad de reaseguro sigue disponible, pero su utilización es cada vez más selectiva para pérdidas de aviación muy grandes o sistémicas. Las reaseguradoras de contratos son cautelosas con los altos niveles de responsabilidad, las crisis geopolíticas, los ciberataques y los programas con grandes valores asegurados. Los aviones de propiedad occidental no recuperados en Rusia han cambiado permanentemente la forma en que las reaseguradoras evalúan los riesgos geopolíticos. Las exclusiones por riesgo de guerra y sanciones ahora desempeñan un papel más importante en la redacción de los contratos y en la suscripción directa. Esto reduce el alcance de la cobertura disponible donde la exposición geopolítica es más grave. Por lo tanto, el mercado de seguros de aviación puede mantener una capacidad nominal, pero enfrentar condiciones más estrictas para los niveles de riesgo catastrófico.
Análisis de segmento
Por tipo de cobertura: La responsabilidad por productos se acelera a medida que se intensifica la responsabilidad por la cadena de suministro.
En 2025, la responsabilidad civil por operaciones y locales en aviación representó el 34.5 % de la cuota de mercado de seguros aeronáuticos. Este segmento cubre los riesgos de lesiones corporales y daños materiales a terceros para aerolíneas comerciales, aeropuertos y empresas de servicios en tierra. Estos riesgos son importantes, ya que un solo incidente puede involucrar a pasajeros, propietarios, contratistas y múltiples jurisdicciones legales. La exposición a litigios en Estados Unidos ha incrementado la importancia de contar con límites de responsabilidad cuidadosamente estructurados. Se prevé que la responsabilidad civil por productos aeronáuticos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.3 % entre 2026 y 2031. Este crecimiento refleja una mayor exposición para los fabricantes de aeronaves, proveedores de motores y fabricantes de componentes que operan en cadenas de suministro globales.
El accidente del vuelo 2976 de UPS en Kentucky en noviembre de 2025 ilustró cómo un evento importante puede generar reclamaciones que involucran a varias compañías aeroespaciales[4]. Los daños al fuselaje y a la estructura siguen siendo una parte visible del mercado de seguros de aviación, ya que responden directamente a la pérdida y los daños de las aeronaves. Las estructuras de aeronaves compuestas y los sistemas más nuevos pueden aumentar los valores asegurados y la complejidad de las reparaciones. Los riesgos de guerra y aliados en la aviación experimentaron condiciones favorables durante gran parte de 2026 debido a la disponibilidad de capacidad, aunque las tensiones en Oriente Medio llevaron a condiciones más selectivas para las exposiciones regionales. Otras coberturas especializadas incluyen la responsabilidad contingente, la pérdida de licencia y los riesgos satelitales. Estos productos aún son menos numerosos, pero adquieren mayor relevancia a medida que las empresas de aviación diversifican sus operaciones y sus necesidades de transferencia de riesgos.
Por usuario final: La aviación general mantiene el volumen mientras que los asegurados de responsabilidad civil de productos crecen más rápido.
En 2025, los operadores de aviación general y ejecutiva representaban el 43.1 % de la cuota de mercado de seguros aeronáuticos. Los jets ejecutivos, turbohélices, helicópteros y aeronaves de pistón requieren pólizas de casco y responsabilidad civil independientes, lo que genera una amplia gama de pólizas. Este segmento abarca numerosos riesgos menores, pero su amplitud sustenta una demanda constante para las aseguradoras y los agentes generales de gestión. La distribución digital puede reducir los costes de adquisición de productos estandarizados para la aviación general. En 2026, Jeppesen ForeFlight lanzó, junto con Old Republic Aerospace, una plataforma de seguros aeronáuticos que ofrece pólizas diarias y anuales para aeronaves no propias, dirigidas a arrendatarios e instructores de vuelo. Estas ofertas satisfacen las necesidades de los usuarios que requieren una protección flexible, en lugar de una póliza anual convencional para propietarios de aeronaves.
Se prevé que las aseguradoras de responsabilidad civil de productos aeronáuticos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.3 % entre 2026 y 2031. Los fabricantes y proveedores se enfrentan a una exposición cada vez mayor a medida que aumenta la complejidad de las flotas y la producción de aeronaves se distribuye a través de cadenas de suministro globales. Los cambios en la legislación figuran entre los principales riesgos para el sector aeronáutico, según la evaluación de Allianz de 2026. Las aerolíneas y los operadores comerciales tienen un menor número de pólizas, pero pueden generar pérdidas mucho mayores cuando ocurre un siniestro. Los arrendadores y financiadores de aeronaves también requieren protección especializada contra los riesgos de impago, daños al casco y recuperación de activos. El tamaño del mercado de seguros aeronáuticos se sustenta en una amplia gama de riesgos de aviación general, junto con exposiciones comerciales y de fabricantes más complejas.
Por canal de distribución: El mercado abierto ancla el riesgo complejo mientras que la autoridad delegada lo amplía.
En 2025, la colocación a través de intermediarios en el mercado abierto representó el 74 % del total mundial. Los programas de grandes aerolíneas, fabricantes aeroespaciales y arrendadores suelen requerir capacidad especializada de los mercados de Londres, Bermudas y Europa. Estas colocaciones exigen que los intermediarios coordinen a varias aseguradoras, condiciones de póliza complejas y límites de responsabilidad elevados. Lloyd's de Londres sigue siendo un referente para los riesgos aeronáuticos grandes y no estándar. Es probable que la colocación en el mercado abierto siga siendo importante cuando la suscripción dependa de información detallada sobre el riesgo y estructuras de póliza a medida. Además, ofrece a los compradores acceso a un grupo más amplio de proveedores de capacidad internacionales.
Se prevé que la autoridad delegada crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.1 % entre 2026 y 2031. Los agentes generales de gestión habilitados por la tecnología pueden procesar mayores volúmenes de riesgos de aviación general y drones de menor complejidad que un proceso de mercado abierto totalmente negociado. La plataforma Jacinth de Gallagher ilustra cómo los datos de exposición en tiempo real y la información de la flota pueden respaldar este modelo de distribución. La Clase A amplió la capacidad de daños físicos a 15 millones de dólares por aeronave tras analizar alrededor de 7,000 solicitudes. El canal directo sigue siendo menor porque los riesgos complejos de aviación aún requieren una suscripción especializada. Tiene mayor alcance en productos estandarizados donde los algoritmos pueden respaldar la fijación de precios y la administración de pólizas.
Análisis geográfico
América del Norte representó el 53.6 % del total mundial en 2025. La región combina una gran flota de aeronaves con un entorno de responsabilidad civil exigente y una importante base de arrendadores, fabricantes, aerolíneas y operadores de aviación general. La inflación social en Estados Unidos y las elevadas indemnizaciones judiciales incrementan el coste de las reclamaciones de responsabilidad civil. Estos factores impulsan la demanda de límites altos, pero también pueden elevar las primas para las cuentas de mayor riesgo. Canadá y México contribuyen a la demanda gracias al crecimiento de las aerolíneas de bajo coste y la actividad de la aviación general. AIG emitió más de 570 pólizas de aviación locales en 2025 en más de 32 territorios, lo que demuestra el alcance internacional que necesitan los clientes multinacionales del sector de la aviación.
Europa es un centro institucional para el mercado de seguros de aviación, con Lloyd's de Londres y aseguradoras importantes como Allianz Commercial, AXA XL y HDI Global. Los requisitos de seguros de la Unión Europea proporcionan un marco común de cumplimiento para las compañías aéreas y los operadores de aeronaves. Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.9 % entre 2026 y 2031. La expansión de las flotas en China, India, Vietnam, Indonesia y Malasia respalda el perfil de demanda a largo plazo de la región. Allianz Jio Reinsurance Limited comenzó a operar en India en marzo de 2026 tras recibir la autorización de la IRDAI, lo que incrementó la capacidad de reaseguro nacional. La política de China para vuelos a baja altitud también apoya el desarrollo de seguros de responsabilidad civil para vehículos aéreos no tripulados (UAV).
Sudamérica, Oriente Medio y África tienen mercados de seguros de aviación más pequeños, pero sus perfiles de riesgo difieren significativamente. Brasil abastece la demanda sudamericana mediante el transporte aéreo nacional, mientras que varios mercados vecinos aún se encuentran en etapas iniciales de penetración de seguros. Oriente Medio y África están más expuestos a la volatilidad geopolítica y al riesgo de guerra. La encuesta de la IUAI de 2026 reveló que 79 de 106 encuestados consideraron la inestabilidad geopolítica como su mayor amenaza. Las renovaciones de aerolíneas en Oriente Medio enfrentaron restricciones de capacidad y primas adicionales por riesgo de guerra tras la escalada del conflicto regional. CG Re lanzó una división especializada en seguros y reaseguros de aviación para aerolíneas y aeropuertos africanos en marzo de 2026, lo que indica un desarrollo temprano de la capacidad nacional.
Panorama competitivo
El mercado de seguros de aviación cuenta con un grupo selecto de grandes compañías, entre las que se incluyen Allianz Commercial, AIG, AXA XL, Munich Re, Swiss Re Corporate Solutions, Chubb, Global Aerospace y QBE. Estas empresas suscriben una gran parte de los riesgos de aerolíneas comerciales, fabricantes aeroespaciales y arrendadores. Un creciente número de agentes generales de gestión compite con mayor actividad en productos de aviación general y riesgos emergentes. Tokio Marine Kiln afirma ser la mayor aseguradora de riesgos de aviación en el mercado de Lloyd's por primas brutas suscritas. La compañía ha fortalecido su división aeroespacial mediante una captación de personal específica. Esta estructura permite al mercado de seguros de aviación conectar a grandes aseguradoras globales para riesgos complejos con distribuidores especializados, lo que agiliza y estandariza la suscripción de pólizas.
La consolidación aumentó en 2026. Zurich Insurance Group acordó adquirir Beazley por 10.9 millones de dólares en marzo de 2026, y los accionistas de Beazley aprobaron la transacción con un 99.9% de los votos en abril de 2026. Se espera que la combinación cree una plataforma especializada con 15 millones de dólares en primas brutas suscritas en los ramos de aviación, ciberseguridad, marítimo y espacial. Sompo International completó la adquisición de Aspen Insurance Holdings por 3.5 millones de dólares en febrero de 2026. Berkshire Hathaway también adquirió una participación del 2.49% en Tokio Marine Holdings por 1.8 millones de dólares en marzo de 2026, y ambas partes planean colaborar en reaseguros globales e inversiones estratégicas. Estas acciones demuestran por qué el mercado de seguros de aviación premia la escala, la capacidad de suscripción especializada y la solidez del capital.
La tecnología se está convirtiendo en otro factor clave de competencia en el mercado de seguros de aviación. La selección de Insurwave de Allianz Commercial demuestra el valor que se le otorga a la gestión de acumulación en tiempo real en todos los activos de aviación. China Re y Ping An Property & Casualty lanzaron Smart Flight Insurance con precios dinámicos basados en IoT para la cobertura de drones. La IA fue clasificada como la principal oportunidad del sector por tercer año consecutivo en la encuesta IUAI CERSG 2026. Los incidentes cibernéticos fueron clasificados como el principal riesgo empresarial de la aviación con un 45 % en la evaluación de Allianz de 2026. Las aseguradoras que puedan respaldar los riesgos cibernéticos, de perturbaciones meteorológicas, de aeronaves conectadas y de eVTOL con datos fiables pueden fortalecer su posición a medida que estas exposiciones se consolidan.
Líderes del sector de seguros de aviación
Allianz Global Corporativo y especializado
American International Group, Inc.
AXAXL
Chubb Limited
Grupo de seguros QBE Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Los accionistas de Beazley aprobaron la adquisición de Zurich Insurance Group por 10.900 millones de dólares en efectivo con un 99.9% de los votos, a la espera de la aprobación judicial en el segundo semestre de 2026. La plataforma combinada genera 15.000 millones de dólares en primas brutas suscritas especializadas, transformando la competencia en los seguros de aviación, ciberseguridad y espacio.
- Marzo de 2026: Berkshire Hathaway adquirió una participación estratégica del 2.49 % en Tokio Marine Holdings por 1.8 millones de dólares a través de National Indemnity. Ambas partes se comprometieron a colaborar en reaseguros globales e inversiones estratégicas, incluidas fusiones y adquisiciones.
- Marzo de 2026: Allianz Jio Reinsurance Limited recibió la autorización final de la IRDAI y comenzó a suscribir pólizas en India. Esta empresa conjunta al 50% entre Allianz Group y Jio Financial Services amplía la capacidad de reaseguro especializado y de aviación en India.
- Febrero de 2026: La Comisión Nacional de Desarrollo y Reforma de China, la Administración Nacional de Regulación Financiera y la Administración de Aviación Civil de China emitieron la Opinión de Implementación sobre el Desarrollo de Alta Calidad de los Seguros para Vuelos a Baja Altitud. La directiva establece como objetivo la obligatoriedad del seguro de responsabilidad civil para vehículos aéreos no tripulados (UAV) para 2027 y un marco normativo completo para seguros de baja altitud para 2030.
Alcance del informe del mercado global de seguros de aviación
| Daños en el casco y daños físicos |
| Responsabilidad civil por operaciones y locales en aviación |
| Responsabilidad por productos de aviación |
| Guerra aérea y peligros aliados |
| Otra especialidad |
| Aerolíneas y operadores comerciales |
| Operadores de aviación general y de negocios |
| Asegurados de responsabilidad civil por productos aeronáuticos |
| Arrendadores y financiadores de aeronaves |
| Aeropuertos e infraestructura aeronáutica |
| Colocación a través de un intermediario en el mercado abierto |
| Autoridad delegada |
| Directo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de cobertura | Daños en el casco y daños físicos | |
| Responsabilidad civil por operaciones y locales en aviación | ||
| Responsabilidad por productos de aviación | ||
| Guerra aérea y peligros aliados | ||
| Otra especialidad | ||
| Por usuario final | Aerolíneas y operadores comerciales | |
| Operadores de aviación general y de negocios | ||
| Asegurados de responsabilidad civil por productos aeronáuticos | ||
| Arrendadores y financiadores de aeronaves | ||
| Aeropuertos e infraestructura aeronáutica | ||
| Por canal de distribución | Colocación a través de un intermediario en el mercado abierto | |
| Autoridad delegada | ||
| Directo | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la previsión para los seguros de aviación hasta 2031?
El mercado de seguros de aviación alcanzó los 8.91 millones de dólares en 2025 y se prevé que llegue a los 11.70 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.4% entre 2026 y 2031.
¿Qué tipo de cobertura está creciendo más rápidamente?
Se prevé que la responsabilidad por productos aeronáuticos crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.3 % entre 2026 y 2031, a medida que aumenten los riesgos de responsabilidad en la cadena de suministro aeroespacial.
¿Por qué es importante la aviación general para las aseguradoras?
Los operadores de aviación general y de negocios representaron el 43.1% del total de usuarios finales en 2025, ya que cada aeronave requiere una cobertura de seguro de casco y de responsabilidad civil suscrita por separado.
¿Qué región presenta las mejores perspectivas de crecimiento?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.9 % entre 2026 y 2031, impulsada por la expansión de la flota y las crecientes necesidades de seguros.
¿Cómo afectan las normas sobre drones a la demanda?
La directiva china de 2026 sobre vuelos a baja altitud establece un seguro de responsabilidad civil obligatorio para vehículos aéreos no tripulados (UAV) para 2027, lo que amplía la necesidad de una cobertura especializada para drones.
¿Qué factores están cambiando la competencia entre las aseguradoras de aviación?
La consolidación, la suscripción de riesgos basada en datos y la nueva capacidad para gestionar los riesgos asociados a los drones y los eVTOL están reforzando la importancia de la escala y las capacidades especializadas en gestión de riesgos.


