

Tamaño y participación del mercado de bombas axiales y de flujo mixto
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
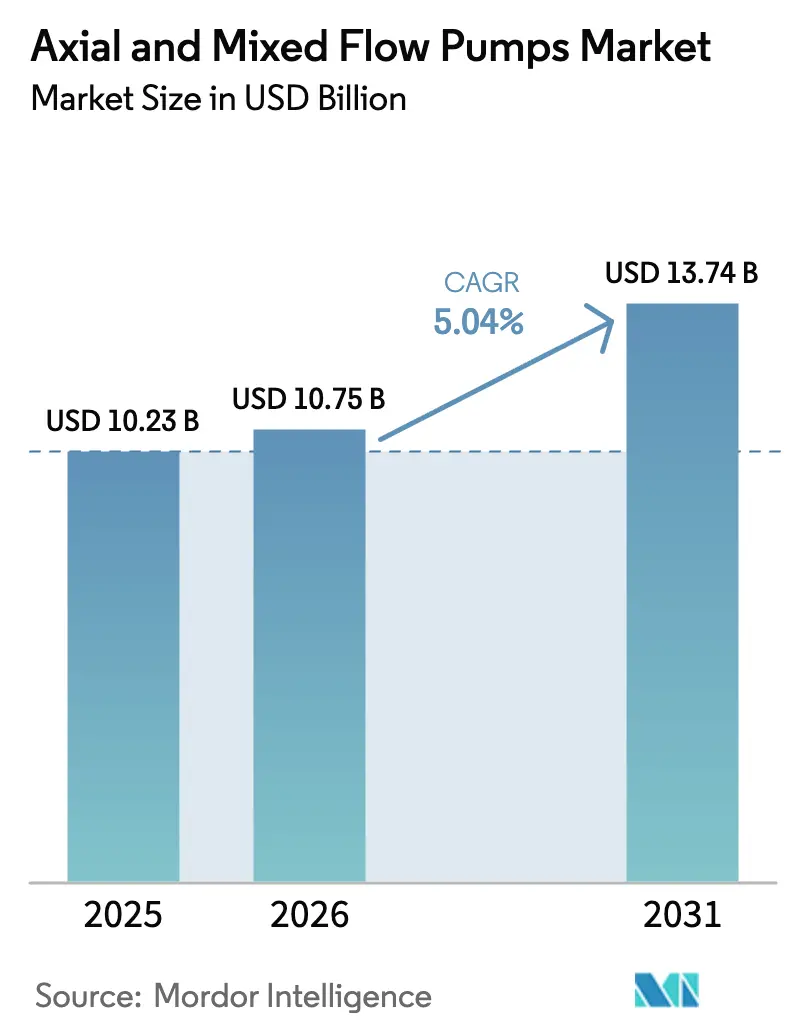
| Tamaño del mercado (2026) | USD 10.75 mil millones |
| Tamaño del mercado (2031) | USD 13.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.04% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de bombas axiales y de flujo mixto por Mordor Intelligence
El tamaño del mercado de bombas axiales y de flujo mixto en 2026 se estima en 10.75 millones de dólares, creciendo desde los 10.23 millones de dólares de 2025, con proyecciones para 2031 de 13.74 millones de dólares, con un crecimiento del 5.04 % CAGR entre 2026 y 2031. Esta trayectoria refleja la creciente modernización de las redes de agua y aguas residuales, los circuitos de refrigeración de las centrales eléctricas y las estaciones de refuerzo de oleoductos en las economías maduras y emergentes. El posicionamiento competitivo depende cada vez más de la tecnología de velocidad variable, que reduce los costes operativos durante su vida útil, mientras que las plataformas de monitorización digital ayudan a las empresas de servicios públicos a reducir los tiempos de inactividad no planificados. La rápida urbanización en Asia-Pacífico amplifica el gasto en control de inundaciones, mientras que los operadores norteamericanos canalizan capital hacia la modernización de los corredores petroleros sujetos a normas de fiabilidad más estrictas. El riesgo de la cadena de suministro para los componentes de alta aleación sigue siendo un punto de alerta, aunque los fabricantes están compensando parcialmente la volatilidad de los precios mediante la integración regresiva y el abastecimiento regionalizado.
Conclusiones clave del informe
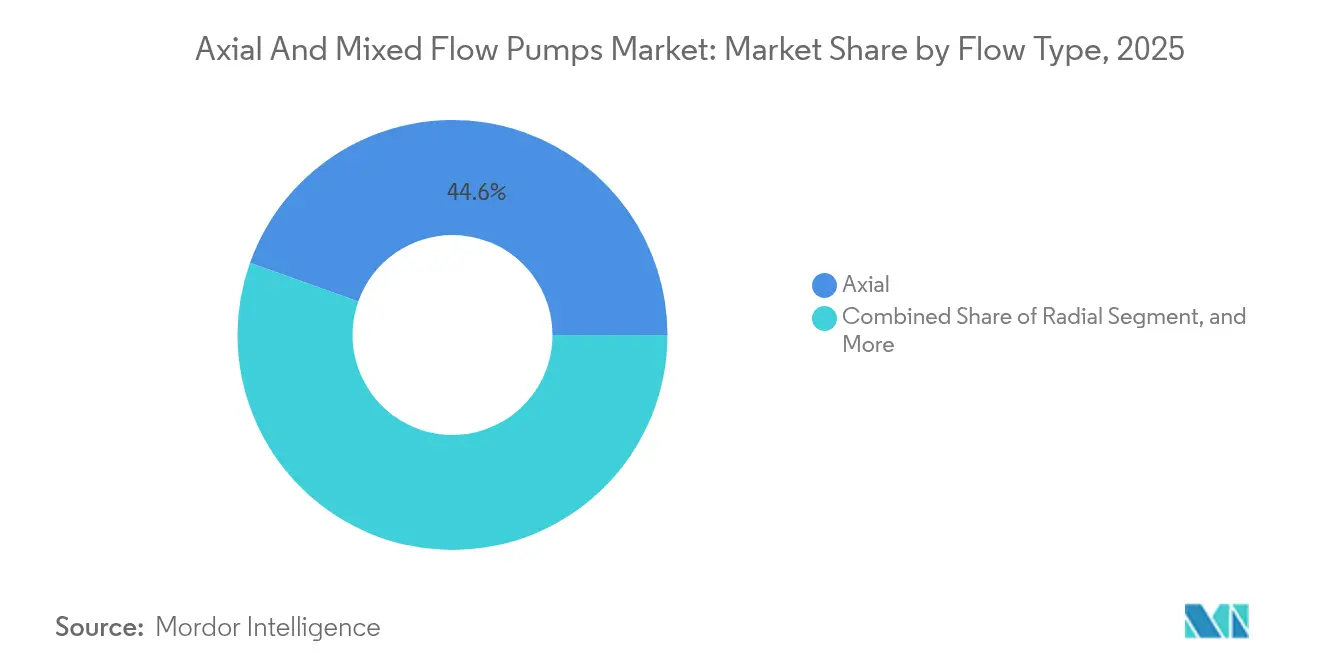
- Por tipo de flujo, se espera que las bombas de flujo mixto avancen a una tasa de crecimiento anual compuesta (TCAC) del 6.78% hasta 2031, mientras que se prevé que los diseños de flujo axial mantengan una cuota de ingresos del 44.55% en 2025.
- Por número de etapas, las unidades multietapa registraron la tasa de crecimiento anual compuesto (CAGR) más rápida, del 6.9%, mientras que los modelos de una sola etapa representaron el 60.74% de la demanda de 2025.
- Por orientación de instalación, las disposiciones verticales capturaron el 69.12% de las ventas de 2025, mientras que los sistemas horizontales crecieron a una tasa de crecimiento anual compuesta (TCAC) del 5.96%.
- Por sector de usuario final, la generación de energía registró una tasa de crecimiento anual compuesto (TCAC) del 5.28%, mientras que el agua y las aguas residuales representaron el 33.12% del consumo de 2025.
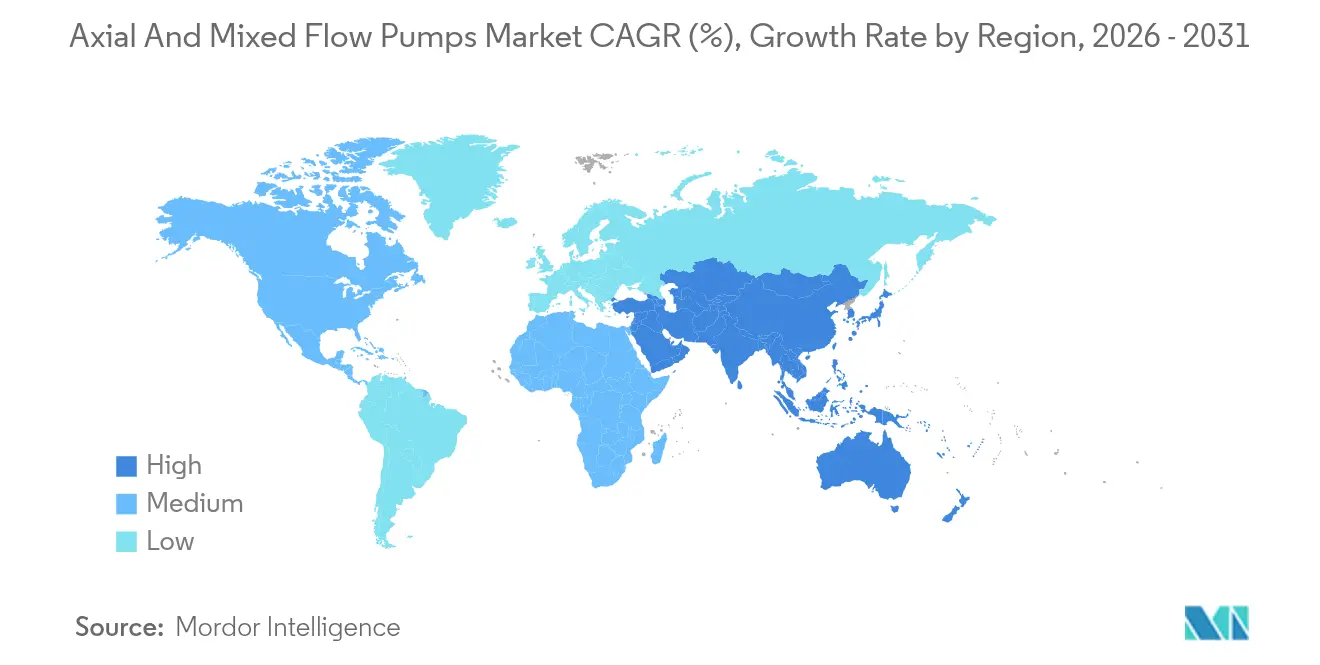
- Por geografía, la región de Asia-Pacífico concentró el 43.52% de los ingresos de 2025 y mostró una trayectoria de CAGR superior del 5.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bombas axiales y de flujo mixto
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la infraestructura municipal de agua potable y aguas residuales | + 1.8% | A nivel mundial, se observan avances iniciales en Asia-Pacífico y Oriente Medio. | Mediano plazo (2-4 años) |
| Aumento de las inversiones en proyectos de transporte y almacenamiento de petróleo y gas | + 1.2% | Núcleo de Norteamérica y Oriente Medio, con influencia en Sudamérica | Corto plazo (≤ 2 años) |
| Planes acelerados de control de inundaciones y riego urbano | + 1.0% | Núcleo de Asia y el Pacífico, con repercusión en África | Mediano plazo (2-4 años) |
| Adopción de bombas axiales con accionamiento de velocidad variable para convertidores de energía undimotriz | + 0.4% | Regiones costeras del mundo, avances iniciales en Europa y Australia | Largo plazo (≥ 4 años) |
| Aumento de la demanda de sistemas de bombas de calor de fuente de agua de mar | + 0.3% | Ciudades costeras globales, concentradas en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de las estaciones de bombeo modulares para circuitos de refrigeración líquida en centros de datos | + 0.4% | Ganancias iniciales globales en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la infraestructura municipal de agua potable y aguas residuales
El gasto en mejoras de suministro y tratamiento de agua está aumentando a medida que las tuberías y las instalaciones de tratamiento antiguas llegan al final de su vida útil, mientras que las naciones emergentes aumentan su capacidad para abastecer a poblaciones urbanas en crecimiento. Proyectos como la expansión de NEWater en Singapur dependen de bombas de flujo axial de gran diámetro para gestionar de manera eficiente las tomas de agua de mar de alto volumen. [1] Organización Internacional de Normalización, “ISO 14046 Gestión ambiental—Huella hídrica”, iso.org Los variadores de velocidad reducen el consumo de energía en un 15-25%, un beneficio decisivo para las empresas de servicios públicos que enfrentan mandatos de reducción de carbono. El estímulo gubernamental que supera los USD 200 mil millones durante 2024 se está traduciendo directamente en licitaciones para unidades de alta capacidad. Los fabricantes que pueden combinar bombas, motores y plataformas de monitoreo digital están mejor posicionados para obtener pedidos repetidos a medida que las empresas de servicios públicos adoptan contratos de servicio de ciclo de vida.
Aumento de las inversiones en proyectos de transporte y almacenamiento de petróleo y gas
Los operadores norteamericanos invirtieron USD 15 mil millones en mejoras de oleoductos en 2024, culminando en la expansión de Trans Mountain de USD 34 mil millones, que especificó estaciones de bombeo de flujo axial calificadas para uso en terreno montañoso. El cumplimiento con API 610 alienta a los compradores a optar por diseños robustos que mantienen un tiempo medio entre fallas de más de 60 000 horas. [2] American Petroleum Institute, “API Standard 610”, api.org Los programas de esquisto latinoamericanos, tipificados por Vaca Muerta de Argentina, requieren sistemas de bombeo similares para mover 500 000 barriles por día. El alto rendimiento y los estrictos objetivos de tiempo de actividad siguen favoreciendo las configuraciones axiales sobre las alternativas centrífugas en estos enlaces de transporte intermedio.
Planes acelerados de control de inundaciones urbanas y riego en Asia-Pacífico
Las lluvias cada vez más intensas están impulsando programas de drenaje en megaciudades, que incluyen estaciones equipadas con bombas axiales con capacidad para más de 200 m³/s, como se ve en los túneles subterráneos de inundación de Tokio. [3] Gobierno Metropolitano de Tokio, “Control de inundaciones en Tokio”, metro.tokyo.lg.jp La Misión Jal Jeevan de la India asigna 50 mil millones de dólares para el suministro de agua rural, promoviendo la adopción de flujo mixto en la rehabilitación de canales. Los gobiernos combinan las mejoras de hardware con la telemetría de IoT que modula la velocidad de la bomba en tiempo real, reduciendo el consumo de energía durante las estaciones secas y evitando desbordamientos durante las tormentas.
Adopción de bombas axiales de velocidad variable para convertidores de energía undimotriz
Las plantas piloto en Escocia y Australia utilizan bombas axiales para regular el movimiento del agua de mar dentro de dispositivos de columna de agua oscilante, mejorando así la eficiencia de conversión ante variaciones en la altura de las olas. Las directrices de la norma IEC 62600 recomiendan aleaciones resistentes a la corrosión y cojinetes magnéticos, lo que reduce las visitas de mantenimiento en entornos marinos adversos. Si bien actualmente se trata de un sector especializado, las instalaciones acumuladas a lo largo de las costas europeas y de Asia-Pacífico apuntan a una demanda emergente a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Limitaciones de rendimiento con fluidos de alta viscosidad | -0.8% | Global, concentrada en productos químicos y farmacéuticos | Corto plazo (≤ 2 años) |
| Mayor prevalencia de diseños alternativos de bombas de hélice en línea | -0.6% | Adopción temprana y global en América del Norte y Europa | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro de componentes de acero inoxidable de alta aleación | -0.4% | Global, concentrado en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| El aumento de las regulaciones sobre eficiencia energética incrementa los costos de cumplimiento. | -0.3% | Núcleo de Europa y América del Norte, en expansión global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Limitaciones de rendimiento con fluidos de alta viscosidad
Cuando la viscosidad supera los 100 cP, las bombas axiales y de flujo mixto pierden hasta un 30 % de su eficiencia, lo que lleva a los productores químicos a optar por modelos centrífugos de accionamiento magnético que mantienen el caudal en un rango más amplio de propiedades del fluido. Las plantas farmacéuticas, sujetas a las normas de limpieza de la Parte 11 de la FDA, se alejan aún más de los diseños axiales debido a las complejidades de la desinfección. Hasta que las nuevas geometrías de los impulsores o las tecnologías de accionamiento reviertan las pérdidas de eficiencia, la penetración en sectores verticales de fluidos viscosos se rezagará con respecto a los mercados principales de agua y energía.
Mayor prevalencia de diseños alternativos de bombas de hélice en línea
Las bombas de hélice en línea reducen el espacio requerido y los costos de obra civil entre un 20 % y un 40 %, lo que las hace atractivas para modernizaciones donde la construcción de sumideros profundos resulta inviable. Las empresas de servicios públicos europeas pioneras en estos sistemas destacan la facilidad de mantenimiento en superficie y la mayor rapidez de instalación. Por lo tanto, los fabricantes de equipos axiales y de flujo mixto deben defender su cuota de mercado combinando las mejoras en eficiencia con contratos de servicio durante todo el ciclo de vida.
Análisis de segmento
Por tipo de flujo: El flujo mixto impulsa la innovación
El mercado de bombas axiales y de flujo mixto está experimentando un rápido crecimiento, impulsado por la búsqueda de eficiencia en un amplio rango de alturas de elevación. Los productos de flujo mixto registraron una tasa de crecimiento anual compuesta (TCAC) del 6.78 % hasta 2031, si bien los diseños axiales aún representaban el 44.55 % de los ingresos en 2025. Los circuitos de agua de refrigeración en centrales de gas y nucleares optan cada vez más por unidades de flujo mixto que mantienen la estabilidad hidráulica en un rango de alturas de elevación de 5 a 15 metros. Los operadores reportan ahorros energéticos de hasta un 8 % en comparación con las alternativas axiales puras cuando las fluctuaciones de carga son frecuentes. La continua inversión en I+D sobre impulsores de paso variable y carcasas compuestas busca reducir aún más las diferencias de costos, reforzando así el crecimiento del mercado de flujo mixto.
Los sólidos sistemas municipales de control de inundaciones también ilustran la migración tecnológica. Los nuevos embalses subterráneos de Tokio utilizaron bombas de flujo mixto para adaptarse a las fluctuaciones del nivel de las aguas pluviales, demostrando un caudal constante incluso con cambios drásticos en la altura de succión. La estandarización según los procedimientos de ensayo ISO 9906 genera confianza en los compradores al validar el rendimiento en un rango de funcionamiento más amplio, lo que acelera la adopción del flujo mixto tanto en proyectos nuevos como en modernizaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por número de etapas: los sistemas multietapa ganan impulso
Las bombas de una sola etapa dominaron el mercado de bombas axiales y de flujo mixto, alcanzando el 60.74 % en 2025, debido a su simplicidad en aplicaciones de tratamiento de agua y riego con baja altura de caída. Sin embargo, las bombas multietapa experimentaron un crecimiento anual compuesto del 6.9 %, impulsado por el aumento de las necesidades de altura de caída en las centrales nucleares, que ahora buscan presiones de descarga de entre 50 y 100 m. Los diseños multietapa también son esenciales en las estaciones de bombeo de oleoductos, donde los cambios de elevación ponen a prueba los límites de los diseños de una sola etapa. Los fabricantes mitigan los elevados costes de inversión mediante la modularización de las carcasas, lo que permite a los operadores añadir etapas a medida que crece la demanda sin necesidad de reinstalar unidades completas.
El proyecto Trans Mountain integró bombas axiales multietapa en sus estaciones intermedias para compensar los pasos de montaña, demostrando una economía de ciclo de vida favorable incluso con ciclos de trabajo con petróleo pesado. El análisis predictivo, combinado con sensores de presión, alerta a los técnicos sobre posibles desequilibrios entre etapas antes de que aumente la vibración, lo que permite alcanzar objetivos de disponibilidad más elevados en corredores energéticos críticos.
Según la orientación de instalación: el predominio vertical continúa.
Las bombas verticales representaron el 69.12 % de las ventas en 2025, gracias a su tamaño compacto, ideal para los reducidos espacios de las cámaras subterráneas municipales. La inmersión de los motores reduce el ruido aéreo y libera superficie para otros equipos de tratamiento. No obstante, las construcciones horizontales crecieron a una tasa de crecimiento anual compuesta (TCAC) del 5.96 %, ya que los parques industriales priorizaron el acceso desde la superficie para agilizar los ciclos de inspección. Los centros de datos que implementan circuitos de refrigeración líquida ilustran este cambio; las plataformas montadas horizontalmente se deslizan hacia afuera para su mantenimiento sin interrumpir las salas de servidores.
Los oleoductos reflejan esta tendencia; las estaciones de bombeo superficiales a lo largo de rutas desérticas simplifican el mantenimiento y minimizan los riesgos en espacios confinados. La planta desalinizadora NEOM de Arabia Saudita especificó bombas axiales horizontales para bloques modulares, donde las grúas extraen conjuntos completos de plataformas para su revisión. La legislación sobre seguridad laboral también insta a los propietarios a adoptar diseños horizontales cuando se puede evitar que los trabajadores entren en fosas profundas y húmedas.
Por material de construcción: el acero inoxidable gana terreno
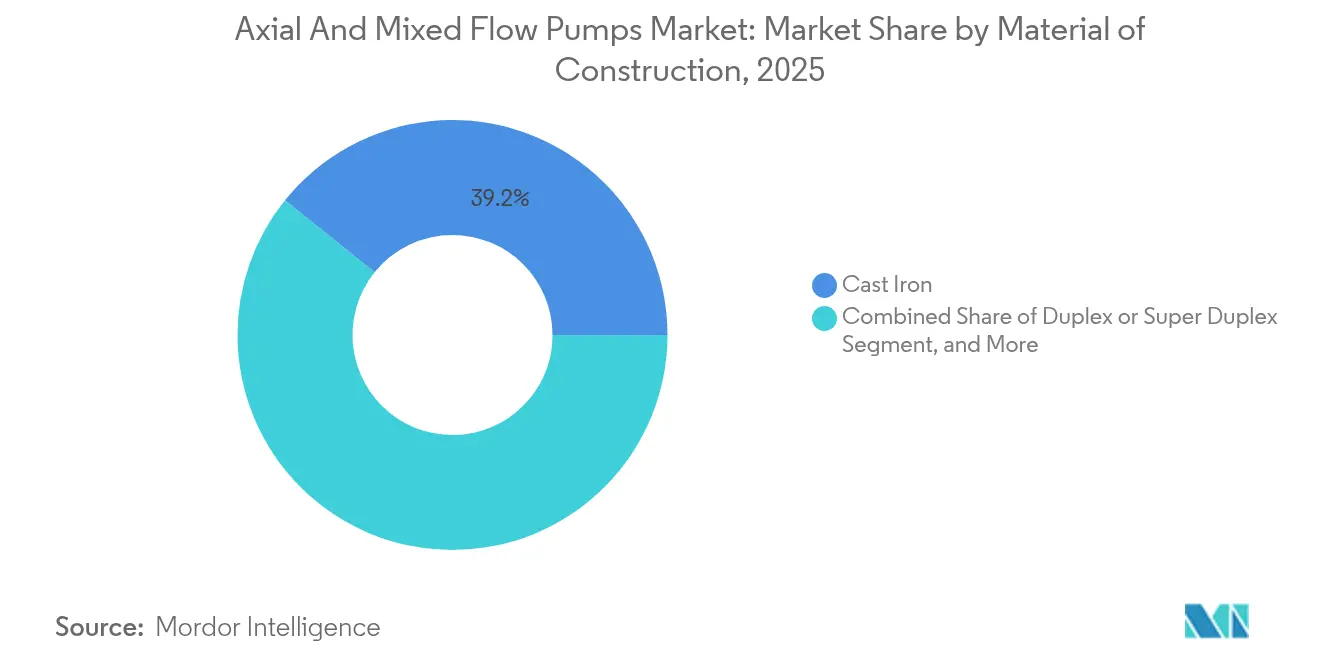
Las carcasas de hierro fundido mantuvieron el 39.22 % del volumen de 2025 debido a su rentabilidad para el servicio de agua dulce, mientras que las de acero inoxidable experimentaron un crecimiento anual compuesto del 5.59 % en un contexto de expansión del uso de agua de mar y aplicaciones industriales corrosivas. El mercado de bombas axiales y de flujo mixto para bombas dúplex de acero inoxidable se benefició del gasto de capital en petróleo y desalinización en alta mar, que requiere aleaciones con un 25 % de cromo para mitigar la corrosión por picaduras. Las fluctuaciones del precio del níquel incrementaron el costo del acero inoxidable 316L en un 25 % en 2024, pero los operadores asumieron los sobrecostos dado que los gastos de reemplazo superaron el millón de dólares por cada parada no planificada.
Los fabricantes de equipos originales (OEM) responden recurriendo a dos fuentes de lingotes y mecanizando cerca de los mercados finales para mitigar las interrupciones logísticas. Algunos también experimentan con revestimientos cerámicos en las tomas de agua de ríos con alto contenido de arena para reducir la abrasión, ampliando aún más la gama de materiales más allá de la metalurgia ferrosa clásica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: la generación de energía se acelera
Los sistemas de agua potable y saneamiento captaron el 33.12 % de la demanda prevista para 2025 y siguen siendo el principal grupo de clientes; sin embargo, la generación de energía se posiciona como el sector de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 5.28 %. Las empresas de servicios públicos que modernizan sus centrales nucleares están adoptando bombas axiales de agua de refrigeración capaces de mover más de 100 000 m³/h de forma continua. Las redes eléctricas con alta penetración de energías renovables reflejan esta necesidad de un control de flujo flexible en los circuitos de almacenamiento hidroeléctrico por bombeo y de energía termosolar. Mientras tanto, las plantas químicas continúan redirigiendo los flujos viscosos hacia diseños centrífugos, moderando así su contribución al crecimiento.
En el sudeste asiático, los proyectos de construcción utilizan sistemas temporales de drenaje axial para agilizar la excavación de sótanos durante la temporada de monzones. Las empresas mineras especifican revestimientos dúplex e impulsores con revestimiento endurecido para manejar el agua abrasiva de los relaves, lo que representa un nicho de mercado especializado pero técnicamente exigente que beneficia a los proveedores especializados.
Análisis geográfico
Mercado de bombas axiales y de flujo mixto en la región Asia-Pacífico
La región de Asia-Pacífico retuvo el 43.52 % del gasto previsto para 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 5.78 %, a medida que las megaciudades refuerzan la protección contra inundaciones, los distritos rurales amplían las redes de agua potable y los corredores industriales equipan los megaproyectos energéticos. China ha destinado 50 000 millones de dólares a túneles de drenaje que integran grupos axiales de alta capacidad, mientras que la Misión Jal Jeevan de la India canaliza los pedidos de bombas a más de 2,000 contratistas regionales. Las naciones del sudeste asiático, lideradas por Vietnam y Filipinas, obtuvieron financiación multilateral que combina variadores de velocidad con telemetría inteligente para cumplir los objetivos de eficiencia.
Mercado de bombas axiales y de flujo mixto en América y EMEA
Norteamérica mantiene una sólida cuota de mercado gracias a las renovaciones de oleoductos y las rehabilitaciones municipales que abordan el envejecimiento de la infraestructura. La cuota de mercado de las bombas axiales y de flujo mixto en esta región se beneficia de las construcciones que cumplen con las normas API, exigidas por los operadores de oleoductos que cotizan en bolsa y que no pueden arriesgarse a sanciones ambientales. Las empresas de agua estadounidenses se enfrentan a 625 000 millones de dólares en reposiciones de capital durante dos décadas, lo que garantiza un flujo de pedidos recurrente incluso con las fluctuaciones de los ciclos de financiación federal. Europa prioriza la eficiencia energética y los presupuestos de carbono. Las empresas de servicios públicos están adoptando motores IE5, junto con gemelos digitales que simulan escenarios de inundación antes de la instalación del hardware, una práctica reforzada por las normas de taxonomía de la UE. Ciudades costeras, desde España hasta Dinamarca, prueban bombas de calor de agua de mar, cada una de las cuales requiere unidades axiales resistentes a la corrosión. Mientras tanto, la demanda en Oriente Medio y África aumenta gracias a las expansiones de la desalinización y la petroquímica, con megaproyectos como NEOM que validan materiales dúplex de acero inoxidable de primera calidad. Sudamérica, aunque más pequeña, está experimentando un crecimiento constante gracias a la minería y los desarrollos de GNL en tierra que dependen de bombas de refuerzo axiales para transportar agua de proceso sobre terrenos difíciles.
Panorama regulatorio
La estandarización y las especificaciones de los proyectos dan forma a la adquisición de bombas axiales y de flujo mixto en los principales segmentos de usuarios finales, como el agua potable municipal, el control de inundaciones, la refrigeración de centrales eléctricas y la infraestructura de transporte y distribución de hidrocarburos. En Norteamérica, el Hydraulic Institute (HI) establece las expectativas de diseño y aplicación a través de la guía ANSI/HI (incluidas las pruebas ANSI/HI 14.3 y HI 11.6), mientras que los proyectos financiados por el gobierno de EE. UU. suelen hacer referencia a las especificaciones de la Guía Unificada de Instalaciones (UFGS) 35 45 02.00 10 para los requisitos de bombas sumergibles axiales y de flujo mixto, creando un camino basado en especificaciones para las licitaciones de obras públicas.
En China, el cumplimiento normativo se ajusta a las normas nacionales que codifican los requisitos técnicos y de ensayo, incluidas la GB/T 13008-2010 para las especificaciones técnicas de bombas de flujo mixto y axial, y la GB/T 9481-2021 para bombas de flujo axial de tamaño mediano a pequeño, con el apoyo de la GB/T 18149-2017 para las pruebas de precisión del rendimiento. Estos marcos refuerzan las pruebas de aceptación en fábrica, la documentación y la verificación repetible del rendimiento, y elevan el nivel de exigencia para la capacidad de ensayo de los fabricantes de equipos originales (OEM), la trazabilidad de los materiales y el control de la configuración en túneles de drenaje municipales, rehabilitación de sistemas de riego y redes de refrigeración industrial.
Análisis de la cadena de valor
La cadena de valor abarca piezas fundidas y componentes mecanizados (impulsores, ejes, anillos de desgaste), motores y variadores de velocidad, sellos y cojinetes, ensamblaje final y pruebas, y entrega a través de empresas de ingeniería, adquisición y construcción (EPC) y distribuidores a usuarios finales como empresas de servicios públicos, centrales eléctricas y operadores de oleoductos. La concentración de la fabricación en clústeres regionales favorece el suministro de piezas clave a precios competitivos; por ejemplo, el clúster de bombas de Coimbatore, en India, integra más de 600 unidades de producción con fundiciones y proveedores auxiliares, lo que permite un rápido suministro de impulsores, difusores y ejes tanto para fabricantes de equipos originales (OEM) como para el mercado de repuestos.
Los fabricantes de equipos originales (OEM) combinan cada vez más la fabricación centralizada de sistemas hidráulicos con centros locales de ensamblaje, puesta en marcha y servicio para reducir los plazos de entrega y mejorar el tiempo de actividad de las instalaciones críticas. Los distribuidores y socios de canal siguen siendo fundamentales para el almacenamiento de repuestos, la prestación de servicio técnico y el cumplimiento de las licitaciones, mientras que los servicios de ciclo de vida y la monitorización digital incrementan los ingresos recurrentes a medida que los compradores pasan de la compra de equipos puntuales a contratos plurianuales de mantenimiento y rendimiento.
Panorama competitivo
El mercado de bombas axiales y de flujo mixto está moderadamente consolidado, con un grupo de fabricantes globales que cuentan con importantes carteras de proyectos, pero que aún deja espacio para especialistas regionales. Las principales empresas integran sistemas hidráulicos, motores eléctricos y controles basados en PLC en paquetes llave en mano, lo que eleva el nivel técnico para los nuevos participantes. La adquisición de Evoqua por parte de Xylem, por un valor de 75 millones de dólares, amplió su gama de productos para el tratamiento y bombeo, lo que permite a los municipios licitadores obtener sistemas completos de un único proveedor. La expansión de KSB en Pune, por un valor de 150 millones de dólares, refuerza la capacidad nacional para atender las licitaciones de riego en India sin demoras en las importaciones. El contrato NEOM de 7.5 millones de dólares otorgado a Sulzer subraya su experiencia en aguas profundas y su liderazgo en ciencia de materiales.
La rivalidad tecnológica se centra ahora en las curvas de eficiencia energética y el análisis predictivo. Los fabricantes de equipos originales (OEM) incorporan sensores de vibración y aplicaciones en la nube que alertan a los operarios sobre el desgaste prematuro de los rodamientos, con el objetivo de reducir en un 40 % el tiempo de inactividad no planificado. Los rodamientos magnéticos, que eliminan la lubricación con aceite, están ganando terreno en el sector de la energía undimotriz y los oleoductos remotos, prometiendo una vida útil de diseño de 20 años con un mantenimiento mínimo. Los proveedores de plataformas también establecen alianzas con empresas de ingeniería, adquisiciones y construcción, lo que les permite influir en la fase de especificación, donde se definen las dimensiones de las bombas, la potencia de los motores y los presupuestos de obra civil.
Los competidores regionales siguen prosperando al personalizar paquetes para códigos específicos u ofrecer un servicio rápido in situ. Los proveedores chinos, respaldados por empresas conjuntas con compañías como Flowserve, suministran unidades a precios competitivos en los corredores de oleoductos de la Iniciativa de la Franja y la Ruta. Las empresas europeas de tamaño medio captan el mercado de las modernizaciones al ofrecer alternativas de hélices en línea que se adaptan a los ejes existentes. A pesar de la intensificación de la consolidación, el modelado hidráulico diferenciado, el soporte en campo y la especialización en materiales crean diversas oportunidades tanto para las empresas establecidas como para las nuevas.
Líderes de la industria de bombas axiales y de flujo mixto
Xylem Inc.
Franklin Electric Co., Inc.
Sulzer Ltda.
Corporación Kubota
pentair plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Disponibilidad en EE. UU. de la bomba centrífuga autocebante automática Godwin CD150M para aplicaciones de drenaje. Esta capacidad refuerza la posición de Xylem en sistemas integrados de tratamiento de aguas residuales y drenaje, y respalda la adopción de soluciones de bombeo inteligentes y listas para su uso en campo.
- Abril de 2026: Lanzamiento en Europa de las bombas de drenaje y aguas residuales de la serie X (FWX, FDX, FGX) con motores de cámara seca y doble sello mecánico. Esta iniciativa amplía la oferta de bombas modulares de alta eficiencia de Franklin Electric en un mercado regional clave y podría influir en las licitaciones europeas.
- Febrero de 2026: Lanzamiento en Europa de las bombas verticales multietapa de la serie NCV para aplicaciones civiles e industriales. Esta iniciativa amplía la cartera de productos de Franklin Electric para los sectores civil e industrial y respalda los proyectos regionales de modernización y renovación.
Alcance del informe de mercado global de bombas axiales y de flujo mixto
Las bombas de flujo axial son de tipo hélice, en las que la rotación del impulsor impulsa el agua axialmente hacia adelante y no se consideran estrictamente bombas centrífugas. Por otro lado, las bombas de flujo mixto funcionan en parte por acción centrífuga y en parte por acción de hélice, con las palas del impulsor ligeramente torsionadas.
El informe de mercado de bombas axiales y de flujo mixto se segmenta por tipo de flujo (axial, radial y mixto), número de etapas (monoetapa y multietapa), orientación de instalación (vertical y horizontal), material de construcción (hierro fundido, acero inoxidable, etc.), sector de usuario final (petróleo y gas, agua y aguas residuales, generación de energía, productos químicos, etc.) y geografía. Las previsiones de mercado se presentan en términos de valor (USD).
| Axial |
| Radial |
| Mixto |
| De una sola etapa |
| Etapa múltiple |
| Vertical |
| Horizontal |
| Hierro fundido |
| Acero Inoxidable |
| Dúplex o Superdúplex |
| Otros materiales de construcción |
| Petróleo y Gas |
| Agua y Aguas Residuales |
| Generación de energía |
| Productos químicos |
| Alimentos y Bebidas |
| Farmacéuticos |
| Metales y Minería |
| Construcción |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de flujo | Axial | ||
| Radial | |||
| Mixto | |||
| Por número de etapas | De una sola etapa | ||
| Etapa múltiple | |||
| Orientación de instalación | Vertical | ||
| Horizontal | |||
| Por material de construcción | Hierro fundido | ||
| Acero Inoxidable | |||
| Dúplex o Superdúplex | |||
| Otros materiales de construcción | |||
| Por industria del usuario final | Petróleo y Gas | ||
| Agua y Aguas Residuales | |||
| Generación de energía | |||
| Productos químicos | |||
| Alimentos y Bebidas | |||
| Farmacéuticos | |||
| Metales y Minería | |||
| Construcción | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de bombas axiales y de flujo mixto en 2026?
El mercado alcanzó los 10.75 millones de dólares en 2026 y se proyecta que ascienda a 13.74 millones de dólares en 2031.
¿Qué región lidera la demanda actual de bombas axiales y de flujo mixto?
La región Asia-Pacífico concentra el 43.52% de los ingresos mundiales en 2025, impulsados por importantes proyectos de agua y control de inundaciones.
¿Cuál es el segmento de usuarios finales de mayor crecimiento para estas bombas?
La generación de energía eléctrica muestra la mayor tasa de crecimiento anual compuesto (CAGR) del 5.28% debido a que las instalaciones nucleares y renovables requieren mayores capacidades de agua de refrigeración.
¿Por qué están ganando popularidad las bombas de flujo mixto?
Los diseños de flujo mixto mantienen una mayor eficiencia en condiciones de altura variable, lo que los hace ideales para la refrigeración de centrales eléctricas y sistemas urbanos de control de inundaciones.
¿Qué tecnologías están mejorando la fiabilidad de las bombas?
Los variadores de velocidad, el mantenimiento predictivo basado en IoT y los cojinetes magnéticos prolongan la vida útil al tiempo que reducen el consumo de energía.
¿Cómo influyen las regulaciones energéticas en la selección de bombas?
Las normas de eficiencia más estrictas están obligando a las empresas de servicios públicos a elegir bombas axiales de velocidad variable que cumplan con las clases de motor IE5 y reduzcan los costes operativos.


