

Tamaño y participación en el mercado de envases para el cuidado del bebé
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
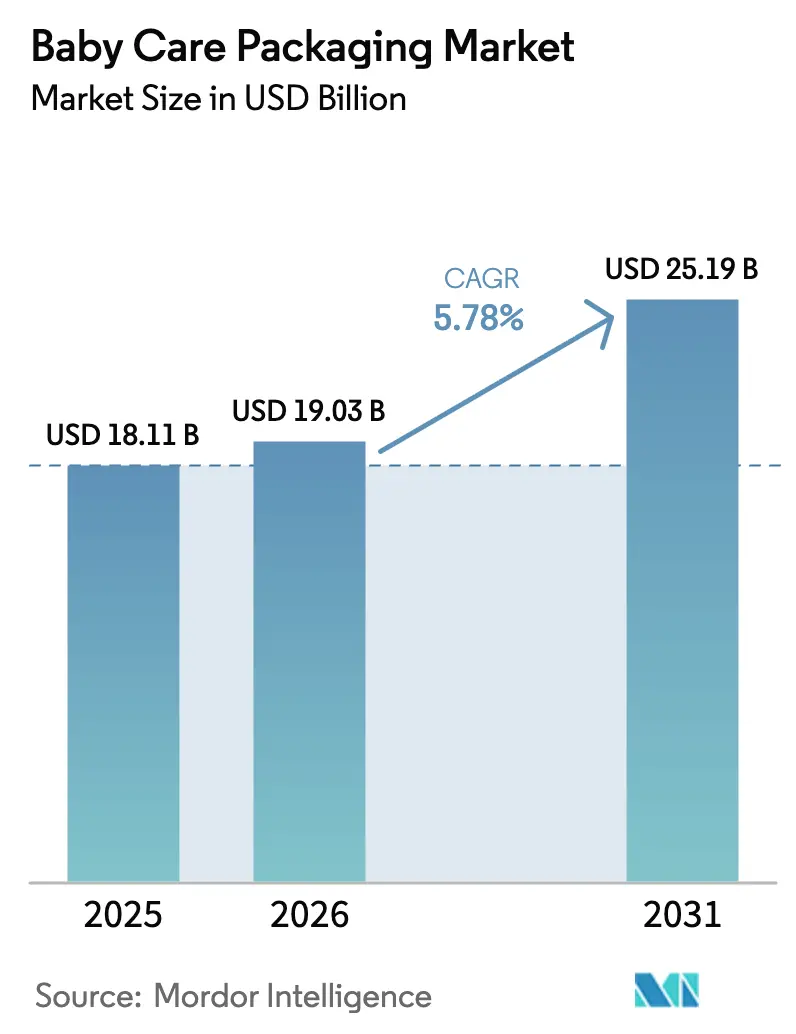
| Tamaño del mercado (2026) | USD 19.03 mil millones |
| Tamaño del mercado (2031) | USD 25.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.78% CAGR |
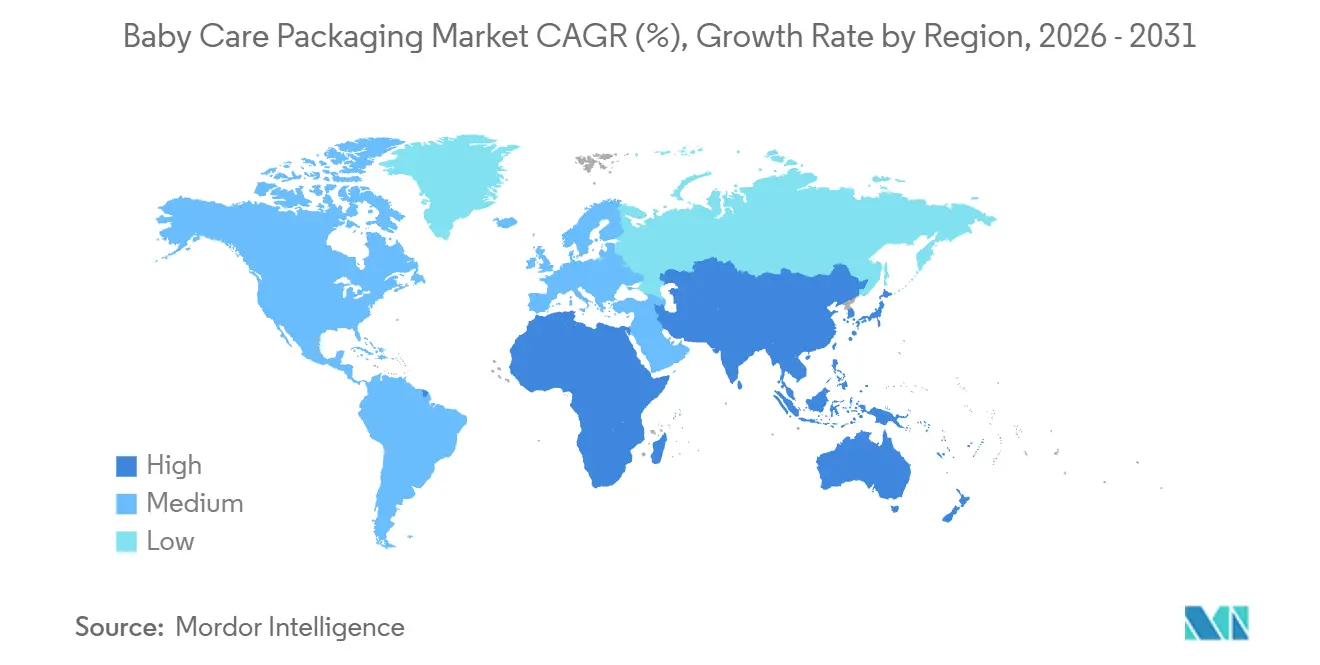
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
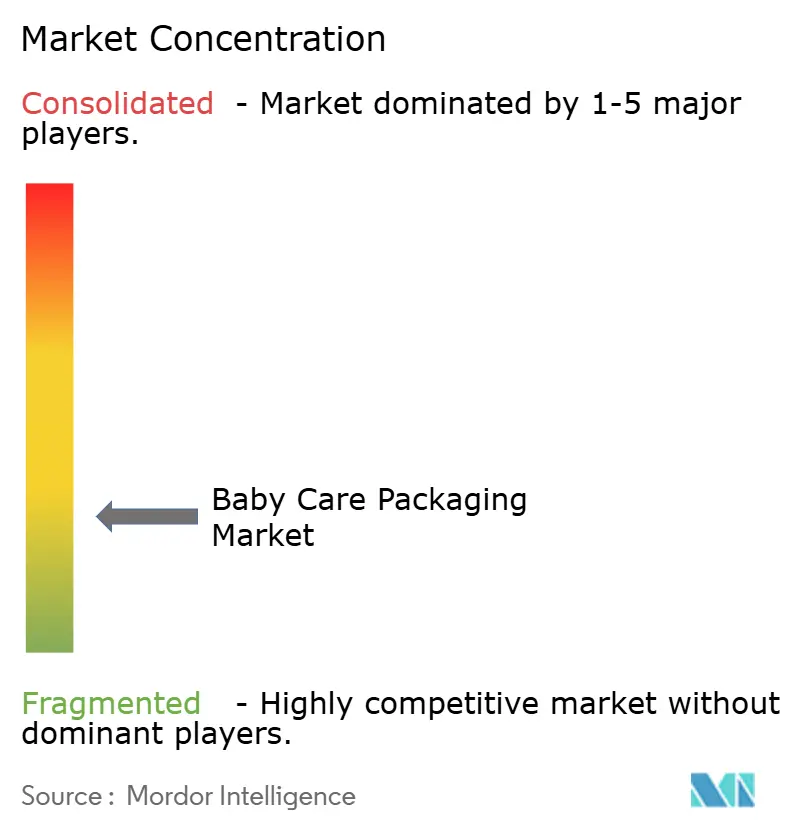
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases para el cuidado del bebé por Mordor Intelligence
Se proyecta que el tamaño del mercado de envases para el cuidado infantil se expandirá de USD 18.11 millones en 2025 y USD 19.03 millones en 2026 a USD 25.19 millones para 2031, registrando una CAGR del 5.78% entre 2026 y 2031. La acelerada penetración del comercio electrónico, las medidas regulatorias que restringen los compuestos de bisfenol en plásticos en contacto con alimentos y la premiumización en las economías emergentes están ampliando el mercado potencial para envases con precinto de seguridad y seguros para niños. Los cambios estructurales hacia el consumo en movimiento, la compra por suscripción a través de teléfonos inteligentes y la mejora de la clase media están llevando a los conversores hacia bolsas con boquilla, películas ligeras de un solo material y dispensadores listos para rellenar. Los propietarios de marcas están priorizando formatos que superan las pruebas de entrega de última milla, se fotografían bien para la comercialización en miniatura y cumplen con los objetivos cada vez más estrictos de Responsabilidad Extendida del Productor. Por lo tanto, el enfoque competitivo se está inclinando hacia cierres de valor agregado, innovaciones de barrera que eliminan los bisfenoles y resiliencia en la cadena de suministro para biorresinas de grado alimenticio.
Conclusiones clave del informe
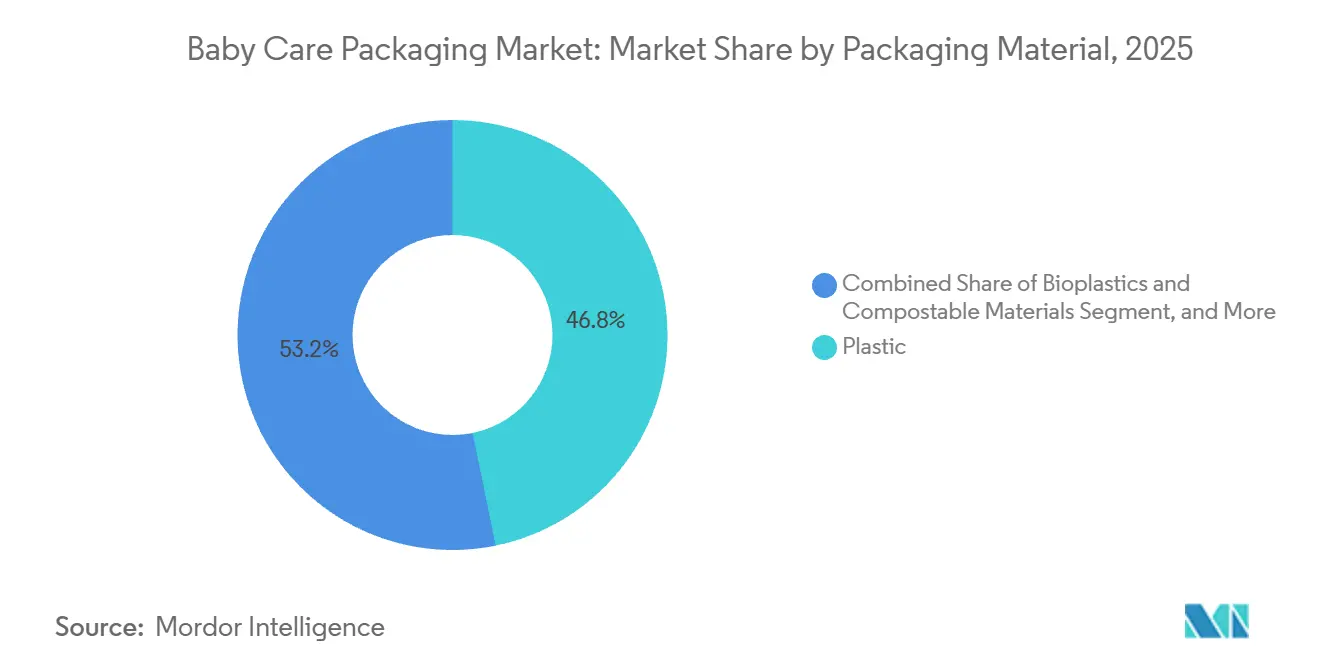
- Por material de embalaje, el plástico lideró con el 46.78% de la participación de mercado de envases para el cuidado del bebé en 2025, mientras que se proyecta que los bioplásticos y los materiales compostables se expandirán a una CAGR del 7.11% hasta 2031.
- Por formato de embalaje, las bolsas y sobres representaron el 34.42% del tamaño del mercado de envases para el cuidado del bebé en 2025 y están creciendo a un 6.35% anual.
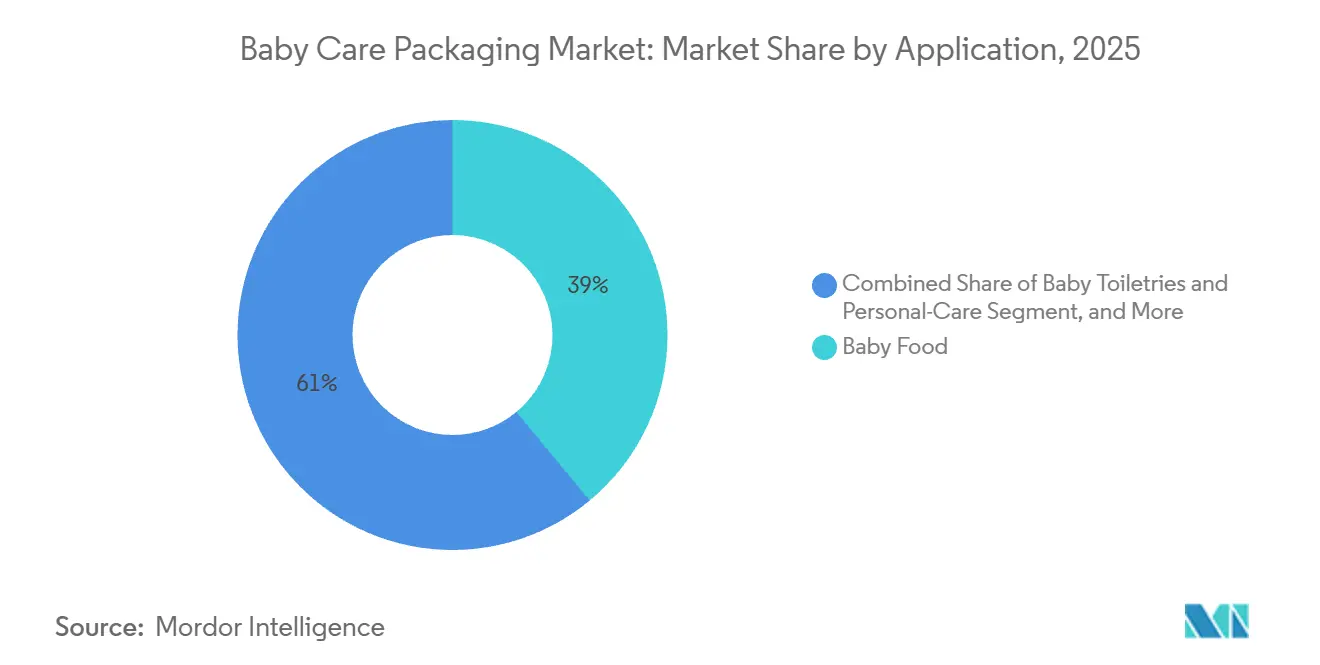
- Por aplicación, los artículos de tocador para bebés y el cuidado personal registraron el mayor crecimiento proyectado, avanzando a una CAGR del 6.72 % hasta 2031, mientras que los alimentos para bebés mantuvieron la mayor participación en los ingresos del 38.98 % en 2025.
- Por tipo de embalaje, los envases flexibles capturaron el 56.87 % del tamaño del mercado de envases para el cuidado de bebés en 2025 y se prevé que aumenten a una CAGR del 6.49 %.
- Por geografía, Asia-Pacífico dominó con una participación de ingresos del 39.89 % en 2025, aunque se pronostica que la región de Medio Oriente y África registrará la CAGR más rápida del 7.24 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases para el cuidado del bebé
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de paquetes prácticos para llevar | + 1.2% | Global, con concentración en América del Norte, Europa y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Crecimiento de la distribución de productos para bebés a través del comercio electrónico | + 1.4% | Global, liderado por América del Norte, Europa, China e India | Corto plazo (≤ 2 años) |
| Aumento de las tasas de natalidad y del gasto de la clase media en las economías emergentes | + 1.1% | Asia-Pacífico (India, Sudeste Asiático), Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Impulso regulatorio para características de seguridad y evidencia de manipulación | + 0.9% | América del Norte y Europa, con repercusiones en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Adopción de bolsas con tapa de pico que permiten la autoalimentación de los bebés | + 0.7% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de tintas inteligentes y códigos QR para la educación de los cuidadores | + 0.5% | América del Norte, Europa y segmentos premium en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de paquetes prácticos para llevar
La escasez de tiempo de los cuidadores ha convertido los envases monodosis resellables en necesidades en lugar de lujos. Una encuesta de consumidores de 2024 mostró que los productos para bebés orientados a la conveniencia crecieron 2.7 veces más rápido que los equivalentes estándar a pesar de los sobreprecios del 15-30%. Las bolsitas con boquilla, bandas de seguridad y cierres abatibles ahora superan a los tarros rígidos porque pesan menos, resisten caídas y caben en las bolsas de pañales. El sistema Quick Flip de Aptar, lanzado en octubre de 2025, añadió una válvula de autosellado que evita la acumulación de producto, resolviendo las preocupaciones de higiene que antes limitaban la adopción de las bolsitas. [1] “Quick Flip Flexible Fitment Closure”, Aptar, aptar.com Los dispensadores de bomba sin aire para lociones reflejan esta tendencia al permitir a los cuidadores dispensar con una mano y mantener las fórmulas sin conservantes. En conjunto, estos diseños refuerzan la portabilidad, la precisión de la dosificación y la integridad del producto, aumentando las ventas repetidas gracias a la fidelidad de los padres.
Crecimiento de la distribución de productos para bebés a través del comercio electrónico
Los canales en línea ya representan alrededor del 20% de las ventas minoristas de productos para bebés en la ASEAN, impulsados por una penetración del 88% en teléfonos inteligentes, que alcanzará el 90% para 2026. El envío a través de internet prioriza el embalaje; las pruebas de caída ISTA-6, los cierres herméticos y los gráficos fáciles de ver son nuevos estándares. El cierre de disco Future de Aptar, lanzado en febrero de 2024, se bloquea durante el transporte y, al mismo tiempo, es totalmente reciclable, lo que reduce las reclamaciones por daños en productos de belleza y artículos de tocador para bebés. Los códigos QR integrados en las etiquetas dirigen a los cuidadores a portales de transparencia de ingredientes y videos instructivos, convirtiendo los paquetes en herramientas interactivas de marca. Por lo tanto, los padres millennials, priorizando la tecnología digital, recompensan a quienes convierten sus productos en herramientas que combinan durabilidad, conveniencia y conectividad de datos.
Aumento de las tasas de natalidad y del gasto de la clase media en las economías emergentes
Los factores demográficos y de ingresos favorables en India, el Sudeste Asiático y el Golfo Pérsico impulsan la demanda de envases premium de marca que garantizan higiene y autenticidad. El auge del comercio minorista organizado en India, en ciudades de segundo y tercer nivel, impulsa el uso de envases con precinto de seguridad y de larga duración, que cumplen con los códigos nacionales de seguridad alimentaria. La política china de tres hijos, respaldada por incentivos fiscales hasta 2025, estabilizó el volumen de fórmula infantil a pesar de las tendencias de envejecimiento generalizadas. Las subvenciones del Consejo de Cooperación del Golfo y los proyectos de modernización del comercio minorista trasladan el consumo de los zocos abiertos a centros comerciales climatizados, lo que aumenta las expectativas de envases de marca, a prueba de manipulaciones y que transmitan calidad. El aumento de la renta disponible permite a los hogares optar por envases de gran volumen en lugar de bolsas individuales y sistemas de dosificación rellenables, lo que potencia el crecimiento del volumen y el valor.
Impulso regulatorio para características de seguridad y evidencia de manipulación
Los reguladores han endurecido los límites químicos y exigido cierres a prueba de niños y con precinto de seguridad. La EFSA redujo drásticamente la ingesta diaria tolerable de bisfenol A en abril de 2023, con vigencia a partir de enero de 2025, lo que obligó a reformular los biberones de policarbonato y los revestimientos de latas de epoxi. [2] “Bisfenol A: la EFSA actualiza la evaluación de riesgos”, Autoridad Europea de Seguridad Alimentaria, efsa.europa.eu La guía de la FDA de EE. UU. de 2024 amplió las pruebas de migración para cubrir los nanomateriales y los PFAS en los recubrimientos de barrera. El gotero de empuje y giro con certificación ISO de Virospack para el cuidado de la salud infantil demuestra cómo los convertidores combinan la usabilidad para adultos con características a prueba de niños. Las tiras de apertura con precinto de seguridad y los sellos de inducción son ahora obligatorios en las fórmulas infantiles y los alimentos para bebés, lo que garantiza tanto el cumplimiento como la confianza de los cuidadores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las resinas plásticas y el cartón | -0.8% | Global, con una presión aguda en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Prohibiciones e impuestos estrictos sobre los plásticos de un solo uso | -0.6% | Europa, América del Norte y mercados selectos de Asia-Pacífico (India, Tailandia) | Mediano plazo (2-4 años) |
| El auge de los envases reutilizables y rellenables para el cuidado del bebé | -0.4% | América del Norte y Europa, con ensayos iniciales en las zonas urbanas de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Inestabilidad en la cadena de suministro de biorresinas de grado alimenticio | -0.3% | Global, con cuellos de botella en Asia-Pacífico y Sudamérica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las resinas plásticas y el cartón
Las fluctuaciones de dos dígitos en los precios spot del polietileno y el polipropileno a principios de 2026 comprimieron los márgenes de los convertidores y forzaron renegociaciones de contratos anuales. [3] “Actualización de materiales de embalaje Q1 2026”, Berlin Packaging, berlinpackaging.com Los precios del cartón también se mantuvieron elevados debido a la escasez de pulpa y los altos costos de la energía en Europa. Los convertidores más pequeños carecen de herramientas de cobertura, lo que lleva a salidas o consolidaciones que limitan las opciones de suministro para las marcas. Los paquetes de cuidado infantil pueden representar hasta el 25 % del costo del producto entregado, por lo que las fluctuaciones de la resina pueden comprimir los márgenes de las marcas o aumentar los precios en los estantes, erosionando el volumen en segmentos sensibles al precio. La incertidumbre complica la planificación de inventario, especialmente para las marcas que manejan múltiples SKU regionales para cumplir con las diferentes regulaciones de seguridad.
Prohibiciones e impuestos estrictos sobre los plásticos de un solo uso
Las leyes de Responsabilidad Extendida del Productor en seis estados de EE. UU. imponen tasas de ecomodulación a las bolsas multicapa, lo que impulsa a los convertidores hacia el polietileno monomaterial o laminados reciclables a base de papel. La Unión Europea amplió su Directiva sobre Plásticos de un Solo Uso en 2024 para exigir que el reciclaje real exista a gran escala, no solo la reciclabilidad técnica. Las Normas de Gestión de Residuos Plásticos de la India de 2024 añadieron cuotas de contenido reciclado y prohibiciones de formatos, obligando a las multinacionales a gestionar SKU fragmentados. Estos mandatos superpuestos restringen la flexibilidad de diseño, elevando los costes de cumplimiento y, en ocasiones, degradando el rendimiento de la barrera, especialmente en el caso de las fórmulas infantiles sensibles a la humedad. Las marcas que no logran conciliar seguridad, funcionalidad y reciclabilidad recurren a exenciones o pagan tasas más altas, lo que socava sus afirmaciones de sostenibilidad.
Análisis de segmento
Por material de embalaje: los bioplásticos ganan a pesar de los desafíos de las barreras
El plástico conservó el 46.78% de los ingresos en 2025, lo que refleja su ventaja en la relación coste-rendimiento para botellas, cierres y películas en el mercado de envases para el cuidado del bebé. El polietileno y el polipropileno predominan en las bolsas con boquilla, mientras que el PET se adapta a las botellas transparentes que realzan el color del producto. No obstante, los bioplásticos, especialmente el ácido poliláctico y el polihidroxialcanoato, se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 7.11% hasta 2031, a medida que las marcas buscan reducir las emisiones de carbono fósil y se alinean con los impuestos a los plásticos de un solo uso. La escasez de oferta y las barreras de humedad más débiles ralentizan la adopción, pero las primeras pruebas comerciales en los envoltorios de toallitas húmedas para bebés apuntan a una futura expansión. El cartón se sitúa en torno al 25% de su cuota de mercado, impulsado por los envases de fórmula y las cajas de pañales, que ahora incorporan recubrimientos de barrera a base de agua para resistir la grasa. El vidrio sigue siendo un nicho, lo que indica pureza en los frascos de puré orgánico premium, mientras que los tubos de metal persisten en ungüentos que requieren una exclusión total de la luz y el oxígeno. Las opciones de materiales se están fragmentando a medida que los convertidores hacen malabarismos con el inventario de sustratos fósiles, biológicos y de fibra, lo que aumenta las cargas de trabajo de calificación para las pruebas regulatorias.
Las enzimas de segunda generación que despolimerizan el PET en monómeros y los flujos de reciclaje mecánico a gran escala para cierres de polietileno de alta densidad están reduciendo las emisiones durante su ciclo de vida, pero los costos de certificación siguen siendo elevados. Las marcas están implementando programas piloto de recuperación de circuito cerrado para asegurar la materia prima posconsumo, consolidando el mercado de envases para productos de cuidado infantil en las narrativas de la economía circular. La tensión entre rendimiento, costo y reciclabilidad continúa impulsando el desarrollo conjunto entre proveedores de resina y transformadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de embalaje: las bolsas dominan el crecimiento flexible
Las bolsas y sobres representaron el 34.42 % de la cuota de mercado de envases para el cuidado del bebé en 2025 y tendrán una tasa de crecimiento anual compuesta (TCAC) del 6.35 %, ya que la tecnología de tapa con boquilla hace que la alimentación autónoma de los niños pequeños sea segura contra derrames. Su menor peso reduce las emisiones del transporte de mercancías hasta en un 70 % en comparación con los frascos de vidrio, lo que coincide con los objetivos de información sobre las emisiones de carbono. Los biberones y frascos rígidos siguen representando una cuota de mercado de entre el 20 % y el 30 %, ya que los padres equiparan la solidez con la seguridad, especialmente en los envases de fórmula en polvo que necesitan altas barreras contra la humedad y el oxígeno. Sin embargo, las tasas de EPR y los objetivos de aligeramiento erosionan sus ventajas en cuanto a costes. Las latas de aerosol y los tubos metálicos plegables siguen siendo un nicho, reservados para los aerosoles para la dermatitis del pañal y las cremas específicas, donde la precisión de la dosificación es fundamental. Las tapas y los cierres, antes una idea de último momento, ahora anclan la diferenciación; El cierre NEO de Aptar combina bandas de seguridad, dosificación precisa y resina reciclada posconsumo, condensando conjuntos de múltiples piezas en un solo molde.
Las tintas a base de agua de curado rápido permiten gráficos de alta definición que resisten la retorta, vitales para las imágenes en miniatura en las tiendas de comercio electrónico. Mientras tanto, los avances en recubrimientos de barrera solubles apuntan a bolsas de papel que podrían invadir los volúmenes de plástico flexible, aunque las pruebas de migración para alimentos grasos siguen sin resolverse. La convergencia de formatos es improbable; en su lugar, las marcas implementarán una combinación de envases rígidos y flexibles, cada uno adaptado a las necesidades del canal y del producto dentro del mercado de envases para el cuidado del bebé.
Por aplicación: Los artículos de tocador superan a los alimentos en el impulso de recarga
Los alimentos para bebés representaron el 38.98 % de la cuota de mercado en 2025 gracias a la alta frecuencia de compra y a las estrictas normas de trazabilidad que exigen la garantía de seguridad. Sin embargo, el crecimiento se está moderando a medida que las tasas de natalidad se estancan en las economías desarrolladas y proliferan los purés de marca blanca. Las bebidas y fórmulas para bebés mantienen una cuota de mercado del 25 %, anclada en polvos sensibles a la humedad y botellas de líquidos estables que exigen laminados multicapa, lo que añade complejidad a las normas de reciclabilidad. Se proyecta que los productos de higiene personal y de aseo para bebés sean la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.72 %, impulsada por estaciones de recarga y dosificadores sin aire que prolongan la vida útil de las fórmulas sin conservantes. Las evaluaciones del ciclo de vida muestran una reducción del 40 % en el peso del envase tras la primera recarga, lo que permite a las marcas cumplir con sus compromisos de carbono con un cambio mínimo en el comportamiento del consumidor. Los paquetes de productos para el cuidado de bebés, las gotas de venta libre, los sobres de rehidratación oral y los tubos de ungüento dérmico ocupan un nicho de mercado del 15 %, pero requieren una producción en sala blanca con certificación ISO-8, lo que genera mayores barreras de entrada.
El embalaje de ropa y accesorios está cambiando las bolsas de polietileno por sobres compostables en respuesta a los compromisos de la industria de la moda. La adopción de recargas conlleva complicaciones en la logística inversa y tareas de verificación de higiene, pero los beneficios de fidelización parecen compensar la complejidad. En el caso de los productos alimenticios, la tecnología de imperdibles con boquilla y los recubrimientos interiores curados con UV buscan prolongar la vida útil en condiciones ambientales, lo que sugiere una futura polinización cruzada entre los diseños de envases de alimentos y productos de cuidado personal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato de embalaje: Los formatos flexibles lideran el aligeramiento
Los envases flexibles representaron el 56.87 % del mercado de envases para el cuidado infantil en 2025 y avanzarán a una tasa de crecimiento anual compuesta (TCAC) del 6.49 %, ya que la economía del aligeramiento y la compatibilidad con el comercio electrónico superan los desafíos de reciclabilidad de las películas multicapa. Las marcas están cambiando rápidamente de estructuras de polietileno y aluminio a bolsas de polietileno monomaterial que cumplen con los protocolos de entrega en tienda de How2Recycle, sacrificando parte de la barrera de oxígeno pero evitando las tasas de EPR. Los formatos rígidos se aferran a una cuota del 43 % gracias al uso de moldeo por inyección de pared delgada y la tecnología de botellas de soplado, llenado y sellado que elimina completamente las tapas para las fórmulas listas para usar. El peso de los envases rígidos transmite características premium y resiste el abuso térmico en climas cálidos, un atractivo atractivo en mercados emergentes con cadenas de frío limitadas.
Las soluciones híbridas, como las recargas de bolsas stand-up combinadas con dispensadores reutilizables de PET, difuminan los límites entre tipos de envases y optimizan el uso total del material. Las líneas de llenado automatizadas ahora alternan entre SKU flexibles y rígidos con un tiempo de inactividad mínimo, lo que permite a los convertidores protegerse contra las fluctuaciones de la demanda. Las futuras mejoras en el reciclaje químico podrían igualar los resultados al final de la vida útil, pero hoy en día el cálculo estratégico sigue favoreciendo los flexibles para los canales de comercio electrónico con un alto volumen de transporte dentro del mercado de envases para el cuidado infantil.
Análisis geográfico
Mercado de envases para productos de cuidado infantil en la región Asia-Pacífico
Asia-Pacífico, con el 39.89 % de la cuota de mercado de envases para el cuidado infantil en 2025, se beneficia de las grandes cohortes de nacimiento, la expansión de la clase media y la penetración del comercio moderno. Tanto los incentivos para los tres hijos en China como el auge del comercio minorista en ciudades de segundo nivel en India exigen envases a prueba de manipulaciones y de larga duración que cumplan con las normativas locales de seguridad alimentaria. Los modelos de suscripción basados en teléfonos inteligentes en Indonesia, Vietnam y Filipinas aceleran la adopción de productos de envase flexible, mientras que los cuidadores japoneses prefieren las bombas dosificadoras de precisión que reducen el desperdicio.
Mercado de envases para productos de cuidado infantil en Norteamérica y Europa
Norteamérica mantuvo una cuota de mercado cercana al 20%, impulsada por un posicionamiento premium, una alta penetración del comercio electrónico y las estrictas directrices de la FDA sobre envases a prueba de niños, lo que favorece a los convertidores con laboratorios de cumplimiento riguroso. Las marcas prueban rápidamente las películas monomaterial para evitar las ecotarifas de EPR, pero las deficiencias en la infraestructura de reciclaje aún suponen un reto para las bolsas multicapa. En Europa, una cuota de mercado cercana al 20% depende del liderazgo en bolsas de fibra y biorresinas, pero el estancamiento de las tasas de natalidad y los elevados impuestos al plástico reducen los márgenes, lo que impulsa la creación de empresas conjuntas para probar bolsas de papel con boquilla que podrían reestructurar la economía del formato.
Mercado de envases para productos de cuidado infantil en Oriente Medio, África y Sudamérica
Se prevé que la región de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 7.24 %, la más rápida a nivel mundial. Las subvenciones de los países del Golfo Pérsico, los programas de modernización del comercio minorista y la rápida urbanización impulsan la demanda de paquetes de bebé de marca que ofrecen seguridad en centros comerciales con aire acondicionado. El África rural sigue siendo sensible a los precios, lo que sustenta las economías de sobres; sin embargo, las multinacionales siguen introduciendo tapas con banda de seguridad para generar confianza. Sudamérica domina una cuota de mercado de alrededor del 15 %; Brasil y Argentina lideran, pero lidian con la volatilidad cambiaria y los aranceles de importación que impulsan a los convertidores locales. Los dispensadores de loción rellenables y las toallitas húmedas compostables muestran un impulso inicial en São Paulo y Buenos Aires, alineando las preocupaciones ecológicas del consumidor con la asequibilidad.
Panorama regulatorio
Las normas de seguridad y cumplimiento químico se están endureciendo junto con los mandatos sobre residuos de envases, lo que está influyendo en la elección de materiales y cierres para alimentos infantiles, pañales y artículos de higiene para bebés. En la Unión Europea, la EFSA redujo la ingesta diaria tolerable de bisfenol A en abril de 2023, y esta postura de riesgo más estricta ha impulsado programas de reformulación y pruebas de migración que entraron en vigor en muchas cadenas de suministro a partir de enero de 2025. Por otra parte, el Reglamento (UE) 2025/40 sobre envases y residuos de envases de la UE entró en vigor el 11 de febrero de 2025 y será aplicable a partir del 12 de agosto de 2026, añadiendo requisitos armonizados de etiquetado y diseño, al tiempo que reconoce las limitaciones de seguridad alimentaria mediante exenciones para el contenido mínimo de material reciclado en envases de plástico sensibles al contacto destinados a alimentos para bebés y niños pequeños.
En Estados Unidos, el cumplimiento abarca tanto el etiquetado de seguridad de los productos como las normas estatales de divulgación y pruebas relativas a los productos para bebés y sus envases. La Comisión de Seguridad de Productos de Consumo de EE. UU. exige información de seguimiento para los productos destinados a niños cuando sea factible, reforzando así la trazabilidad y las prácticas de codificación a nivel de envase. Las iniciativas estatales añaden más niveles de cumplimiento: Nueva York promulgó un requisito de divulgación de ingredientes para pañales (Proyecto de Ley del Senado S2279C, vigente desde 2025) que exige que los ingredientes añadidos intencionadamente se incluyan en el envase de los pañales para bebés, y la Sección 110962 del Código de Salud y Seguridad de California establece pruebas de elementos tóxicos en alimentos para bebés y requisitos de divulgación al consumidor que entraron en vigor el 1 de enero de 2026, impulsando rutinas de pruebas mensuales y el uso de laboratorios acreditados para los productos cubiertos.
Análisis de la cadena de valor
La cadena de valor del envasado para el cuidado del bebé comienza con materias primas y aditivos (polietileno, polipropileno, PET, cartón, recubrimientos, tintas y volúmenes crecientes de resinas PCR/PIR y de base biológica), luego pasa a los convertidores que extruyen películas, moldean envases rígidos y suministran cierres y accesorios. A continuación, se realiza el llenado y envasado en las instalaciones de los propietarios de las marcas, con la distribución a través de canales minoristas modernos y de comercio electrónico. Las necesidades de rendimiento y cumplimiento, como la evidencia de manipulación, la resistencia a la manipulación por parte de niños, el cumplimiento de la migración para envases en contacto con alimentos y la resistencia a caídas y fugas en el comercio electrónico, aumentan la complejidad de las especificaciones y los ciclos de cualificación, en particular para las bolsas con boquilla, los cierres de disco y las bombas sin aire utilizadas en alimentos y artículos de higiene para bebés.
En la fase posterior de la cadena de suministro, los propietarios de marcas y los minoristas influyen en la selección de materiales a través de tarjetas de puntuación de sostenibilidad, exposición a la tasa EPR y requisitos de formato de envase que resistan durante la manipulación de última milla. Las acciones recientes de las marcas muestran cómo la sostenibilidad y el cumplimiento se traducen en la selección de proveedores y convertidores: Philips Avent cambió el envase de la gama Ultra Soother a plásticos de origen vegetal en marzo de 2025, Johnson's Baby lanzó la renovación del envase Pure Love en noviembre de 2025 haciendo hincapié en la ligereza y el diseño monomaterial, y BabyLove introdujo envases con mezclas de contenido reciclado (15 % PCR y 5 % PIR) para paquetes de recién nacidos y bebés en septiembre de 2025. El Reglamento (UE) 2025/40 también extiende las expectativas de documentación y conformidad a los importadores, distribuidores y proveedores de logística que venden en la UE, aumentando el papel operativo de los laboratorios de pruebas, la certificación y la gestión de la documentación técnica en toda la cadena.
Panorama competitivo
El mercado está fragmentado, con Amcor, Mondi, Huhtamaki, Tetra Pak y otras empresas en funcionamiento. Estas empresas consolidadas priorizan el volumen hacia el valor invirtiendo en cierres a prueba de niños, precintos de seguridad y bolsas monomaterial que cumplen con los requisitos de la EPR sin sacrificar la eficacia de la barrera. Aptar ejemplifica esta tendencia con su cierre NEO, que combina precisión de dosificación y seguridad, reduciendo los ensamblajes multicomponente y optimizando el reciclaje.
Los especialistas regionales explotan los nichos de biorresinas, las funciones de envasado inteligente, la trazabilidad QR y los indicadores de frescura integrados para conseguir pedidos premium a pesar de su menor escala. Empresas innovadoras en recuperación de materiales como Ridwell y Rabbit Recycling se asocian con marcas para recolectar bolsas difíciles de reciclar, creando historias de ciclo cerrado que conectan con los padres millennials. Sin embargo, los problemas en la cadena de suministro de biorresinas frenan el escalamiento inmediato, obligando a los convertidores a usar sustratos fósiles y biológicos de doble fuente, lo que complica las operaciones y la comunicación.
El cumplimiento normativo se perfila como una ventaja competitiva. Los estrictos límites de bisfenol de la EFSA, vigentes a partir de 2025, beneficiaron a las empresas que poseen laboratorios de toxicología y pruebas de migración internas. Mientras tanto, las empresas medianas que carecen de conocimientos sobre monomateriales o de capital de aligeramiento vieron sus acciones erosionadas a medida que las tarifas de EPR ampliaban las brechas de costos. Las líneas de clasificación con aprendizaje automático en las plantas de reciclaje ahora capturan pequeños cierres, lo que convierte a las certificaciones de diseño para el reciclaje en un futuro diferenciador.
Líderes de la industria de envases para el cuidado del bebé
Compañía de Productos Sonoco
PLC Amcor
Huhtamaki Oyj
mondi plc
Tetra Laval International SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Sonoco lanzó una división unificada de envases para el consumidor, que reúne las capacidades de envasado rígido de papel y metal bajo una misma organización. Esta consolidación aúna los recursos de desarrollo y comercialización de productos para categorías de consumo reguladas, incluidos los formatos para el cuidado del bebé, que se están rediseñando para facilitar su reciclaje y cumplir con la normativa.
- Mayo de 2025: Huhtamaki Egypt obtuvo una Licencia Dorada del Gabinete egipcio para construir una planta de envases de fibra moldeada en Sadat City con una inversión de 1.47 millones de libras egipcias, con el objetivo de iniciar las operaciones en agosto de 2026. El proyecto amplía la capacidad regional de envases a base de fibra, apoyando el cambio de las marcas hacia formatos que se alejen de ciertos formatos de plástico en el marco de la Responsabilidad Extendida del Productor (REP) y las restricciones de un solo uso.
- Abril de 2024: Amcor se asoció con Kimberly-Clark para lanzar en Perú un envase para pañales Eco Protect fabricado con un 30 % de material reciclado posconsumo. Este lanzamiento demostró la integración escalable del material reciclado posconsumo en envases de higiene infantil de gran volumen, lo que impulsó a los proveedores de la competencia a incorporar materiales reciclados sin comprometer el rendimiento.
Alcance del informe del mercado global de envases para el cuidado del bebé
Los envases para productos de cuidado infantil se utilizan para productos para bebés. El plástico es uno de los materiales de embalaje más utilizados debido a su ligereza, lo que facilita su transporte. La industria de alimentos para bebés representa una parte importante del sector de envases para productos de cuidado infantil. Además, las bolsas de fondo plano con brotes también son populares porque facilitan la compresión de la comida y ayudan a evitar el desperdicio.
El informe de mercado de envases para el cuidado del bebé se segmenta por material de embalaje (plástico, papel y cartón, vidrio, metal, bioplásticos y materiales compostables), tipo de envase (botellas y frascos, bolsas y sobres, latas, tubos y barras, tapas, cierres y etiquetas), aplicación (alimentos para bebés, bebidas y fórmulas infantiles, artículos de higiene personal y cuidado personal para bebés, productos de salud/OTC para bebés, ropa y accesorios para bebés), formato de envase (flexible y rígido) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica). Las previsiones de mercado se expresan en valor (USD).
| Plástico |
| Papel y carton |
| Vidrio |
| Metal |
| Bioplásticos y materiales compostables |
| Botellas y Tarros |
| Bolsas y sobres |
| latas |
| Tubos y Palos |
| Tapas, cierres y etiquetas |
| Comida para bebé |
| Bebidas y fórmulas para bebés |
| Artículos de aseo y cuidado personal para bebés |
| Cuidado del bebé / OTC |
| Ropa y accesorios para bebés |
| Flexible |
| Rígido |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por material de embalaje | Plástico | ||
| Papel y carton | |||
| Vidrio | |||
| Metal | |||
| Bioplásticos y materiales compostables | |||
| Por tipo de embalaje | Botellas y Tarros | ||
| Bolsas y sobres | |||
| latas | |||
| Tubos y Palos | |||
| Tapas, cierres y etiquetas | |||
| por Aplicación | Comida para bebé | ||
| Bebidas y fórmulas para bebés | |||
| Artículos de aseo y cuidado personal para bebés | |||
| Cuidado del bebé / OTC | |||
| Ropa y accesorios para bebés | |||
| Por Formato de Empaque | Flexible | ||
| Rígido | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de envases para el cuidado del bebé hasta 2031?
Se proyecta que avance a una tasa compuesta anual del 5.78% entre 2026 y 2031, pasando de USD 19.03 millones en 2026 a USD 25.19 millones en 2031.
¿Qué formato de embalaje se está expandiendo más rápidamente?
Las bolsas y sobres están creciendo a un ritmo del 6.35 % anual gracias a las innovaciones en tapas con boquilla que favorecen la autoalimentación de los niños pequeños.
¿Qué cambio de material es más pronunciado en los paquetes para bebés?
Se prevé que los bioplásticos como el ácido poliláctico y el polihidroxialcanoato crezcan a una tasa compuesta anual del 7.11 %, superando a los plásticos convencionales a pesar de las limitaciones de suministro.
¿Por qué la región de Medio Oriente y África es un mercado prioritario?
Los incentivos natalistas, la expansión minorista en centros comerciales y la urbanización están impulsando una sólida tasa de crecimiento anual compuesta (CAGR) del 7.24 % para la demanda de envases para el cuidado del bebé en la región.
¿Qué tendencia regulatoria influye más en el diseño hoy en día?
Los límites más estrictos de bisfenol A y las tarifas ecológicas EPR están obligando a los convertidores a adoptar construcciones monomateriales a prueba de manipulaciones que pasen pruebas de reciclabilidad en el mundo real.


