

Tamaño y participación en el mercado de envases para productos horneados
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
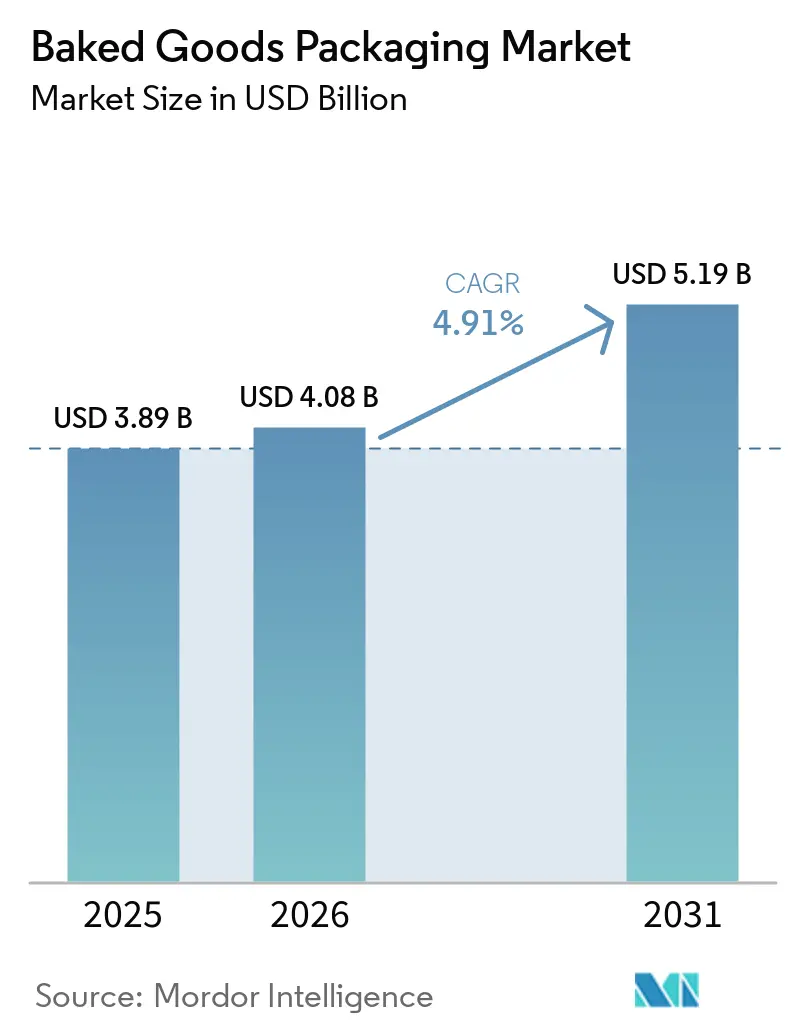
| Tamaño del mercado (2026) | USD 4.08 mil millones |
| Tamaño del mercado (2031) | USD 5.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.91% CAGR |
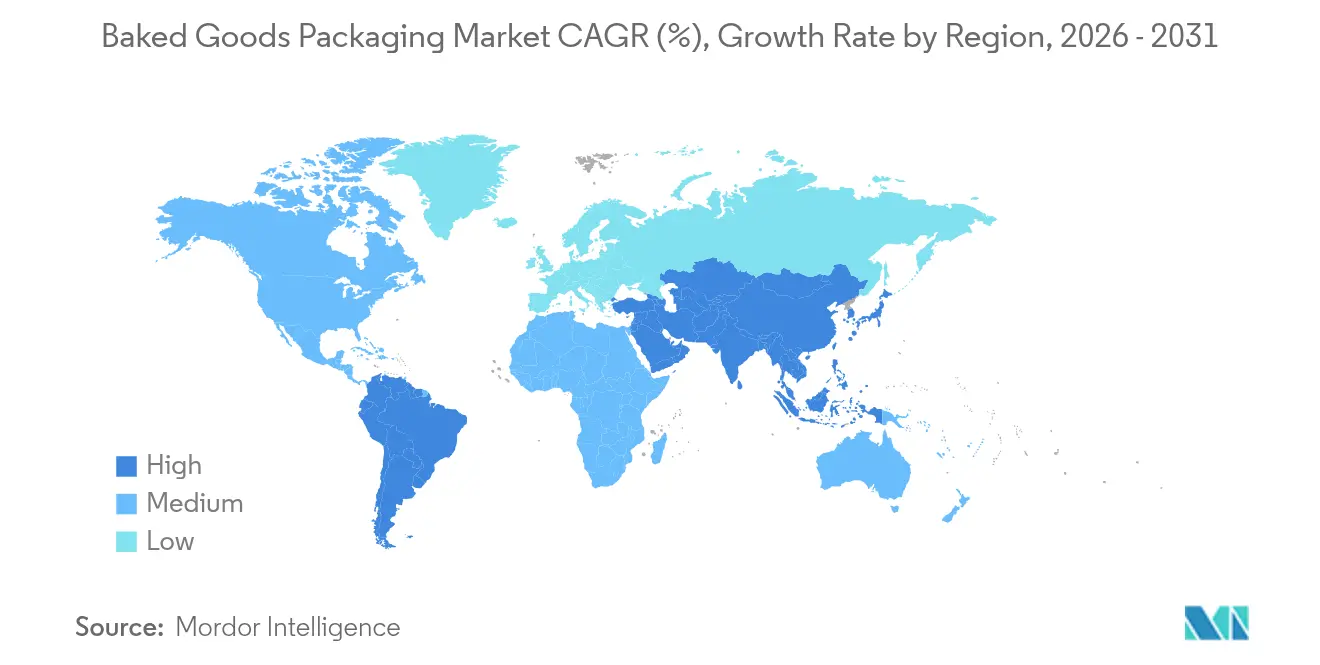
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
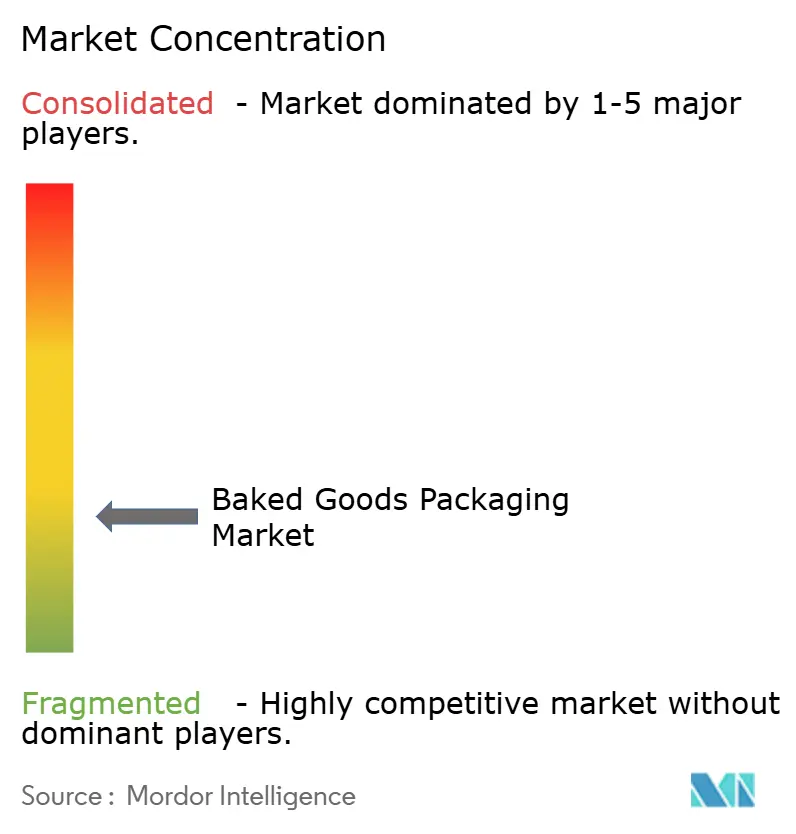
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases para productos horneados por Mordor Intelligence
El mercado de envases para productos horneados alcanzó un valor de 3.89 millones de dólares en 2025 y se estima que crecerá de 4.08 millones de dólares en 2026 a 5.19 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.91% durante el período de pronóstico (2026-2031). El creciente volumen del comercio electrónico, las estrictas normativas de sostenibilidad y las innovaciones en tecnologías para prolongar la vida útil de los productos están impulsando una sólida demanda de envases que protejan la calidad del producto, reduzcan los residuos y cumplan con las regulaciones cada vez más rigurosas.
Conclusiones clave del informe
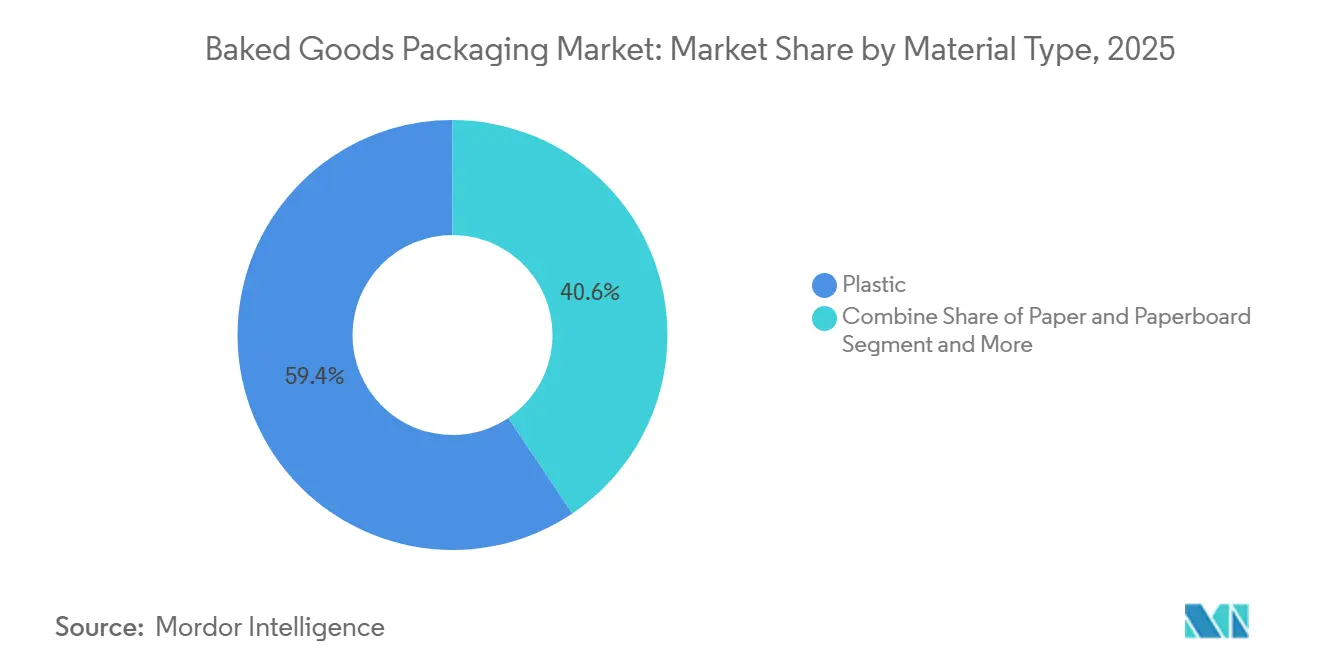
- Por tipo de material, el plástico retuvo el 59.42% de la participación de mercado de envases de productos horneados en 2025, mientras que se prevé que el papel y el cartón se expandan a una CAGR del 6.65% hasta 2031.
- Por tipo de embalaje, los formatos flexibles contribuyeron con el 53.78% de los ingresos en 2025; los formatos rígidos muestran una perspectiva de CAGR más lenta del 3.15% hasta 2031.
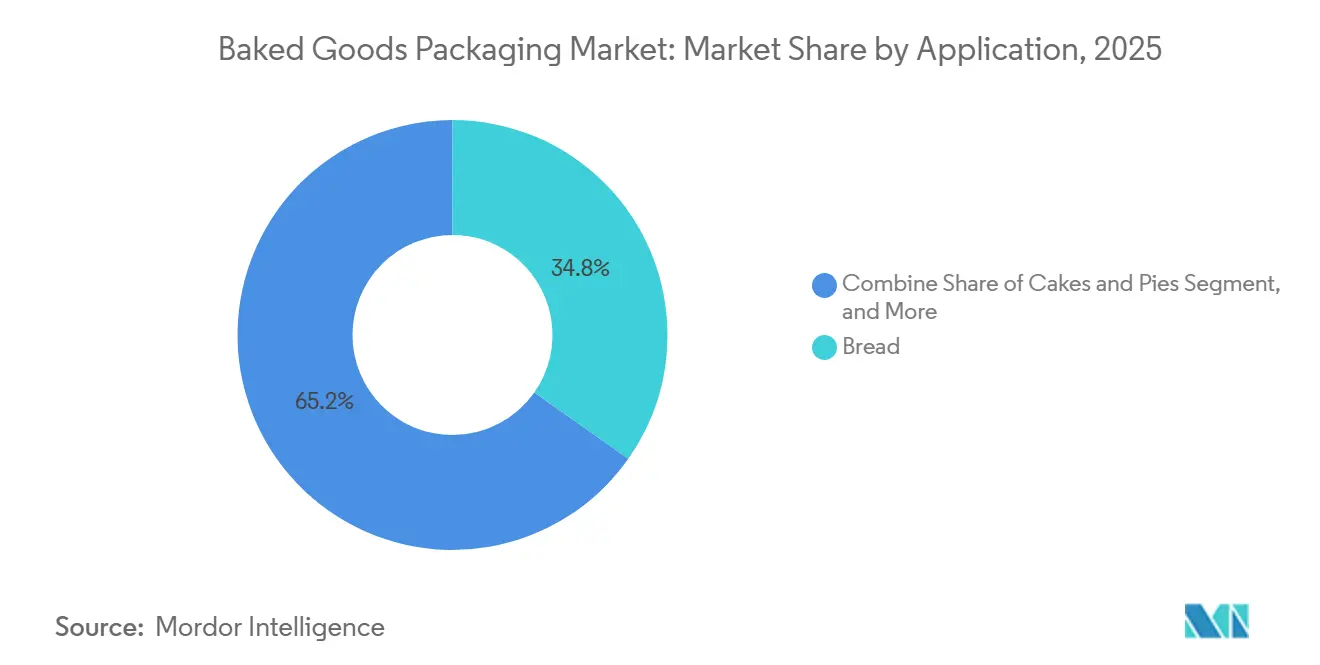
- Por aplicación, el pan representó el 34.76 % del tamaño del mercado de envases de productos horneados en 2025; se proyecta que las galletas y las galletas saladas crecerán a una CAGR del 7.21 % durante 2026-2031.
- Por tecnología de envasado, el envasado en atmósfera modificada tuvo una participación del 29.66 % en 2025, mientras que se prevé que los sistemas activos y de captación de oxígeno aumenten a una CAGR del 7.89 % hasta 2031.
- Por geografía, América del Norte lideró con una participación en los ingresos del 32.11 % en 2025, y Asia-Pacífico está preparada para la CAGR más rápida del 6.47 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases para productos horneados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del consumo mundial de productos de panadería | + 1.2% | Global, con mayor impacto en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| La demanda de alimentos de conveniencia impulsa los formatos envasados | + 0.8% | América del Norte y Europa, con expansión hacia la región urbana de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cambio hacia materiales sostenibles y reciclables | + 0.6% | Europa lidera, América del Norte le sigue y la región APAC emerge | Largo plazo (≥ 4 años) |
| Crecimiento del comercio electrónico y los envíos de panadería D2C | + 0.5% | Global, con ganancias tempranas en América del Norte, Europa y Asia urbana. | Mediano plazo (2-4 años) |
| Tecnologías activas y MAP que prolongan la vida útil | + 0.4% | Núcleo de América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de la impresión digital para la proliferación de SKU | + 0.3% | Global, con la adopción más rápida en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del consumo mundial de productos de panadería
La urbanización y el aumento de los ingresos están elevando el consumo diario de pan y bollería, especialmente en Asia-Pacífico, donde el consumo de productos de panadería aumentó un 12 % entre 2022 y 2024. [1] AIPIA, “Noticias sobre envases inteligentes, activos e inteligentes”, aipia.info Los envases individuales con películas de alta barrera son ahora esenciales para los climas tropicales que carecen de cadenas de frío robustas. Las bolsas controladas en porciones, diseñadas para desayunos individuales y meriendas escolares, también permiten un mayor alcance minorista, lo que amplifica los volúmenes para los convertidores locales. Las panaderías multinacionales están estandarizando los diseños de los envases en todas las regiones para simplificar el abastecimiento y contener los costos, al tiempo que satisfacen las diversas necesidades de vida útil.
La demanda de alimentos de conveniencia impulsa los formatos envasados
El estilo de vida acelerado ha acelerado la demanda de envases de panadería resellables y de fácil apertura que conservan la frescura desde el primer uso. Los laminados híbridos con sellos despegables y microperforaciones ayudan a mantener la textura crujiente de los croissants y baguettes que se guardan en los escritorios de oficina. La impresión digital facilita tiradas cortas y una rápida rotación de SKU, lo que permite a las marcas lanzar sabores de edición limitada sin arriesgar un gran inventario. Los modelos de venta directa al consumidor se basan en cajas secundarias robustas y revestimientos aislantes, lo que permite la entrega de masa madre congelada a nivel nacional sin comprometer la integridad de la corteza ni de la miga.
Cambio hacia materiales sostenibles y reciclables
Las normas de la Unión Europea que exigen la reciclabilidad para 2030 están impulsando una rápida migración de los plásticos multicapa a papeles barrera recubiertos con polímeros de origen biológico. Las empresas están rediseñando los formatos de los envases para eliminar las capas difíciles de separar, adoptando películas de polietileno monomaterial compatibles con los flujos de reciclaje existentes. Las empresas pioneras están captando espacio en los estantes mostrando etiquetas ecológicas que conectan con los compradores que buscan snacks de bajo impacto. Las marcas que están probando bandejas de fibra para minipasteles reportan un ahorro de material del 15 % y una reducción en las tasas de vertido.
Crecimiento del comercio electrónico y envíos de panadería D2C
Los sitios web de supermercados y panaderías en línea requieren envases resistentes a las vibraciones, el apilado y las fluctuaciones de temperatura. Las bolsas multicapa con captadores de etileno mantienen los panecillos artesanales frescos durante 72 horas de transporte. Varias panaderías estadounidenses emplean ahora líneas habilitadas con cobots que embolsan y encajonan automáticamente 300 panes por minuto, lo que compensa las interrupciones de mano de obra y garantiza la precisión de los envíos. Las experiencias de desempaquetado que revelan revestimientos premium con relieve metálico ayudan a justificar los precios de suscripción y a generar pedidos recurrentes, lo que refuerza el impulso omnicanal del mercado de envases para productos horneados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de polímeros volátiles y pulpa de papel | -0.7% | Global, con mayor impacto en los mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Políticas estrictas de impuestos sobre los PFAS y los plásticos | -0.5% | Europa y América del Norte lideran, se espera una expansión global | Mediano plazo (2-4 años) |
| La escasez de mano de obra impulsa el gasto de capital en las líneas de envasado | -0.4% | Núcleo de América del Norte y Europa, emergente en la región desarrollada de APAC | Mediano plazo (2-4 años) |
| El aumento de las falsificaciones de bolsas flexibles perjudica el valor de la marca | -0.3% | Global, con concentración en mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de polímeros volátiles y pulpa de papel
Los costos de resina vinculados al petróleo y la escasez de pulpa provocada por el clima reducen los márgenes de los convertidores. Los retrasos en los contratos dificultan la repercusión inmediata de los precios, lo que lleva a los productores a aligerar las estructuras o reducir las especificaciones de cierre para mantenerse competitivos. Los cierres de capacidad que suman 500,000 toneladas de papel en Norteamérica ilustran el cambio hacia una producción centrada en las ganancias. [2] Smurfit Westrock, “Smurfit Westrock Reports First Quarter 2025 Results”, smurfitwestrock.com Los compradores con acuerdos a largo plazo y estrategias de doble abastecimiento mitigan el riesgo de suministro pero enfrentan una mayor financiación de inventario.
Políticas estrictas de tributación de PFAS y plásticos
Las medidas de EE. UU. y la UE para eliminar gradualmente los recubrimientos PFAS para 2025 exigen una rápida I+D en barreras alternativas como las dispersiones acuosas. Esta transición incrementa los costes unitarios entre un 6 % y un 10 %, pero abre oportunidades de desarrollo de marca en torno a las etiquetas limpias. Los impuestos paralelos al plástico, de hasta 800 EUR por tonelada sobre el contenido no reciclado, impulsan el interés en las películas compostables, aunque la certificación para el compostaje doméstico sigue siendo limitada. Los convertidores de envases que cumplen los requisitos tempranos para la seguridad en contacto con alimentos conservan clientes clave, mientras que los que adoptan el producto más tarde se arriesgan a ser excluidos de la lista.
Análisis de segmento
Por tipo de material: El papel gana terreno a pesar del dominio del plástico
El plástico retuvo el 59.42 % de los ingresos en 2025 gracias a sus probadas barreras contra la humedad y el oxígeno, esenciales para las líneas de pan de alto volumen. Sin embargo, el papel y el cartón crecieron más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.65 %, a medida que los minoristas ampliaron sus SKU de marcas blancas reciclables. Se prevé que el tamaño del mercado de envases de productos horneados para soluciones de papel supere los 1.32 millones de dólares estadounidenses para 2031, impulsado por los sándwiches de papel barrera que cumplen con los requisitos de resistencia a la grasa sin fluoroquímicos. La exención del papel en Europa de las cuotas de contenido reciclado le otorga una ventaja regulatoria. Los productores están invirtiendo en grados kraft con recubrimiento de extrusión que funcionan en las líneas de formado, llenado y sellado existentes, lo que minimiza la inversión de capital para los panaderos. Los plásticos de origen biológico tienen un atractivo nicho para las galletas premium, pero enfrentan barreras de escala y costo. Las latas metálicas persisten en los surtidos de regalos navideños, ofreciendo una vida útil de 18 meses y un valor coleccionable.
Las tarjetas de puntuación de sostenibilidad de los minoristas globales ahora ofrecen bonificaciones económicas a los proveedores que cambian su volumen de envoltorios multicapa de PE/PA a mono-PP o de papel. Los productores nórdicos informaron un aumento del 9 % en las ventas tras cambiar a bolsas kraft con ventana que realzan el color de la corteza. Los inversores prevén que la cuota de mercado de los envases de productos horneados para opciones basadas en fibra se ampliará aún más una vez que los recubrimientos acuosos alcancen la paridad con el EVOH en la transmisión de oxígeno. Por lo tanto, los convertidores se están asociando con empresas químicas para comercializar barreras a base de celulosa que permitan el reciclaje total en la acera.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de embalaje: Las soluciones flexibles mantienen el liderazgo
Las bolsas y bolsas flexibles representaron el 53.78 % de los envíos de 2025, un avance impulsado por un menor consumo de material por gramo de pan en comparación con las cajas tipo clamshell. Las estrategias de aligeramiento eliminaron 3,200 toneladas de resina de las cadenas de suministro de Norteamérica el año pasado, lo que supuso un ahorro de 6 millones de dólares en transporte. Se prevé que el mercado de envases para productos horneados en formatos flexibles alcance los 3.06 millones de dólares para 2031. Los laminados de poliéster dominan los envases tipo almohada de alta velocidad, mientras que las estructuras de monopolietileno ganan terreno en el stock de rollos para líneas de corte automáticas. Las cremalleras resellables y la perforación láser mejoran la comodidad del consumidor, prolongando la vida útil del producto en dos días de media.
Opciones rígidas como las cúpulas de PET son ideales para pasteles decorados, donde la presentación visual exige precios más altos. Las fundas corrugadas con ventanas troqueladas ahora envuelven el panettone premium, combinando resistencia estructural y atractivo en el lineal. Los frascos de vidrio han resurgido para los biscotti artesanales en los canales de regalo, pero su peso limita su adopción en el comercio electrónico. Las etiquetas con RFID, compatibles con los flujos de reciclaje de PET, demuestran cómo las funciones inteligentes pueden integrarse con los objetivos de circularidad. Estos avances refuerzan la supremacía del embalaje flexible, a la vez que se cuida la trazabilidad.
Por aplicación: Las galletas y los crackers impulsan el crecimiento
Las aplicaciones de pan generaron un 34.76% de ingresos en 2025, lo que refleja el consumo diario en los hogares y el dominio de los supermercados. Los grandes panaderos estandarizan las coextrusiones de PE/PP que sellan a temperaturas inferiores a 140 °C para acelerar la velocidad de las líneas de producción. Se proyecta que las galletas y las galletas saladas lideren el crecimiento incremental con una tasa de crecimiento anual compuesta (TCAC) del 7.21%, ya que los consumidores prefieren picar entre comidas y buscan bandejas resellables que eviten la humedad. Los paquetes unitarios de galletas saladas de 100 kcal apoyan los programas de control de calorías, y los híbridos de kraft y cartón ayudan a las marcas premium a justificar sus precios premium en los lineales. Esta dinámica impulsa a los convertidores a diseñar bolsas con fuelle de alta opacidad que protegen las galletas recubiertas de chocolate de la eflorescencia inducida por la luz.
Los pasteles y tartas presentan una demanda estacional constante relacionada con las celebraciones, y se basan en cajas plegables con ventana y barreras internas de PET. Pasteles como croissants y panecillos daneses tienen una gran demanda en cafeterías urbanas, que adoptan OPP metalizado para evitar la rancidez en rellenos ricos en mantequilla. Los productos horneados especiales, como el brioche sin gluten y los bollos dulces étnicos, crean micronichos que requieren perfiles de barrera personalizados y gráficos multilingües. Se espera que la cuota de mercado de envases para productos horneados de galletas y crackers supere el 18.35 % para 2031, a medida que proliferan los lanzamientos de nuevos sabores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Packaging Technology: Soluciones activas aceleran
Los envases de atmósfera modificada representaron una participación del 29.66 % en 2025, siendo los preferidos para las líneas de pan de molde y tortillas, donde la inyección de nitrógeno extiende la vida útil sin moho a 14 días. Sin embargo, se prevé que los sobres con captación activa de oxígeno crezcan una tasa de crecimiento anual compuesta (TCAC) del 7.89 %, lo que resulta atractivo para los panaderos de etiqueta limpia que evitan el propionato de calcio. El tamaño del mercado de envases para productos horneados atribuible a soluciones activas podría superar los 972 millones de dólares estadounidenses para 2031. La integración de emisores de etanol en panecillos crujientes mantiene la calidad organoléptica sin alterar el contenido de humedad. Los biosensores con IoT ahora detectan el aumento de CO₂ en tiempo real, lo que indica el deterioro, un avance que se ha analizado en investigaciones recientes sobre seguridad alimentaria.
La tecnología de vacío continúa en las baguettes precocidas para el sector de la hostelería, donde la vida útil refrigerada de 25 días compensa la mano de obra diaria. Las películas comestibles de almidón de patata siguen en fase piloto, pero prometen cero residuos para magdalenas pequeñas. Las alianzas entre empresas de conversión y biotecnología están acelerando el desarrollo de recubrimientos con enzimas que neutralizan las esporas de moho, lo que se ajusta a las necesidades de los productos orgánicos premium. Los fabricantes de equipos originales (OEM) están integrando analizadores de mezcla de gases con líneas de formado, llenado y sellado para garantizar la integridad del envase, lo que refuerza la adopción de la tecnología.
Análisis geográfico
Mercado norteamericano de envases para productos horneados
Norteamérica generó el 32.11 % de los ingresos de 2025, impulsados por un alto consumo de pan per cápita y una sólida infraestructura de producción en masa. Las marcas blancas de supermercados representan una creciente presencia en los lineales, lo que exige envases rentables y visualmente diferenciados que cumplan con las cambiantes restricciones de PFAS. Los convertidores regionales invierten en robótica para contrarrestar la escasez de mano de obra, logrando un aumento del 20 % en la productividad y permitiendo la entrega en el mismo día para los supermercados online. Los proyectos piloto de etiquetas inteligentes que monitorizan las variaciones de temperatura desde la panadería hasta la puerta de casa refuerzan aún más la demanda de soluciones inteligentes.
Mercado europeo de envases para productos horneados
Europa sigue de cerca la tendencia, distinguiéndose por regulaciones pioneras de economía circular que impulsan una rápida transición a laminados monomateriales y bandejas de fibra. Los minoristas imponen estrictos criterios de reciclabilidad, lo que incita a los proveedores a certificar los envases bajo los programas de recolección locales. Los gobiernos incentivan la investigación sobre recubrimientos compostables, acelerando la comercialización de PE bioatribuido con menor intensidad de carbono. Las panaderías alemanas son pioneras en el uso de bolsas de pan perforadas con láser que permiten la liberación controlada de la humedad, reduciendo el desperdicio de alimentos en un 8 % en ensayos clínicos.
Mercado de envases para productos horneados en la región Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.47 %, impulsada por el crecimiento de la población urbana y los hábitos de desayuno occidentalizados. Las panaderías multinacionales construyen plantas nuevas con líneas de producción de pan de molde de alta velocidad, importando conocimientos sobre la vida útil para adaptarse a climas húmedos. Los convertidores nacionales cambian las bolsas OPP genéricas por laminados de alta transparencia con códigos QR que autentican el origen del producto y generan confianza en medio de las preocupaciones sobre la seguridad alimentaria. Los gobiernos de Japón y Corea del Sur financian la I+D en barreras de nanofibras de celulosa, posicionando a las empresas locales a la vanguardia de la innovación en biomateriales. La penetración del comercio electrónico en el Sudeste Asiático expande los volúmenes regionales de paquetes, obligando a los envases a equilibrar las necesidades de barrera con la durabilidad del transporte.
Mercado de envases para productos horneados en Latinoamérica y Oriente Medio y África
América Latina registra una expansión constante de un dígito medio. La recuperación económica impulsa la importación de galletas premium envasadas en películas metalizadas de BNOPP resistentes a la humedad tropical. Las pymes regionales adoptan sobres de bajo costo MAP para extender la vida útil de 5 a 12 días, lo que facilita la distribución interestatal. Mientras tanto, Oriente Medio y África se mantienen en una etapa incipiente, con un crecimiento limitado por las brechas en la cadena de frío y la fluctuación de la renta disponible. No obstante, la inversión en panaderías industriales en todo el Consejo de Cooperación del Golfo está impulsando la demanda de envases tipo almohada multicapa que resistan altas temperaturas ambientales.
Panorama competitivo
El mercado de envases para productos horneados está fragmentado. Las principales empresas —Amcor, Mondi y Huhtamaki— representan el 18.7 % de los ingresos combinados, gracias a la adquisición integrada de resinas, productos químicos de recubrimiento patentados y plantas geográficamente dispersas. El enfoque estratégico se centra en el desarrollo de monomateriales reciclables y en la alineación con los objetivos de reducción de plástico de los minoristas globales. Solicitudes de patente recientes revelan laminados de papel resistentes al calor que soportan hornos de túnel de panadería a 180 °C, ofreciendo una funcionalidad de envasado y horneado sin interrupciones.
La consolidación entre las principales empresas papeleras está transformando la economía de escala. International Paper cerró la adquisición de DS Smith por 7.2 millones de dólares, creando un gigante en soluciones de cartón ondulado aptas para cajas de envío secundario. Simultáneamente, la fusión de Smurfit WestRock, valorada en 11.2 millones de dólares, genera capacidad global basada en fibra, lo que permite la comercialización sincronizada de cartón con revestimiento de barrera en todos los continentes. Estas fusiones mejoran el poder de negociación con las cadenas de supermercados que buscan un abastecimiento simplificado a nivel regional.
Los innovadores de nivel medio están capturando nichos de crecimiento. Graphic Packaging está ampliando los cartones de contenido renovable para pasteles, reportando ingresos récord de USD 2.1 mil millones T1 2025. [3] Graphic Packaging, “Graphic Packaging Holding Company organizará la conferencia telefónica de ganancias del primer trimestre de 2025”, investors.graphicpkg.com Avery Dennison presentó una etiqueta RFID compatible con el reciclaje de PET, facilitando el seguimiento y la trazabilidad de los paquetes de snacks. Proveedores de tecnología como Oxipital suministran sistemas de visión de IA que detectan fallas de sellado a 800 ppm, reduciendo el desperdicio y reforzando la integridad de la marca. El interés del capital privado está creciendo en empresas de recubrimientos especiales que desarrollan barreras de agua libres de PFAS, lo que subraya la prima que exigen las capacidades que cumplen con ESG.
Las tácticas competitivas se centran en la automatización, los compromisos de sostenibilidad y la cocreación con el cliente. El servicio de análisis del ciclo de vida de Amcor cuantifica el ahorro de carbono para los clientes que cambian a película BOPE ultrafina, lo que fortalece las alianzas estratégicas. Mondi implementa pruebas piloto de fuentes de papel verificadas mediante blockchain, cumpliendo con las auditorías de procedencia para minoristas europeos. Huhtamaki invierte en contratos de compra de energía a largo plazo que suministran electricidad 100 % renovable a sus plantas de Norteamérica, reduciendo las emisiones de Alcance 2 y alineándose con los objetivos de los clientes de panadería. Estas medidas refuerzan la diferenciación más allá del precio, consolidando los contratos a largo plazo en el mercado de envases para productos horneados.
Líderes de la industria del envasado de productos horneados
Huhtamaki Oyj
mondi plc
Pitufit Westrock
amcor plc
compañía internacional de papel
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Smurfit Westrock cerró una capacidad de papel de 500,000 toneladas y reveló inversiones en plantas de conversión de alta eficiencia en Washington y Wisconsin.
- Enero de 2025: International Paper completó la adquisición de DS Smith, creando un líder mundial en soluciones de embalaje sustentable con sinergias anuales proyectadas de USD 514 millones.
- Mayo de 2024: Aspire Bakeries describió objetivos basados en la ciencia para la reducción de carbono y un mayor contenido reciclado en los envases.
- Abril de 2024: Lotus Bakeries se comprometió a utilizar envases 100 % reciclables para finales de 2025, eliminando 555 toneladas de material en 2023.
Alcance del informe sobre el mercado mundial de envases para productos horneados
Los envases de productos horneados cumplen dos funciones principales: preservar la frescura del producto y facilitar su transporte. Dado el relativamente corto período de consumo del pan, existen diversos materiales, como papel, bolsas, envoltorios de tela y cajas, que son adecuados para estos fines. Este estudio analiza la demanda del mercado haciendo un seguimiento de los ingresos generados por los envases diseñados para productos horneados.
El mercado de envases para productos horneados está segmentado por tipo de material (plástico, papel), tipo de envase (flexible, rígido), aplicación (tortas, tartas, pasteles, pan, galletas y galletas saladas, otras aplicaciones) y geografía (Norteamérica, Asia-Pacífico, Europa, Latinoamérica y Oriente Medio y África). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Plástico |
| Papel y carton |
| Metal |
| Otros tipos de materiales |
| Flexible |
| Rígido |
| Pan |
| Tortas y pasteles |
| Pasteles |
| Galletas y galletas saladas |
| Otras aplicaciones |
| Atmósfera modificada (MAP) |
| Activo/Depurador de oxígeno |
| Aspiradora |
| Películas comestibles y solubles |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de material | Plástico | ||
| Papel y carton | |||
| Metal | |||
| Otros tipos de materiales | |||
| Por tipo de embalaje | Flexible | ||
| Rígido | |||
| por Aplicación | Pan | ||
| Tortas y pasteles | |||
| Pasteles | |||
| Galletas y galletas saladas | |||
| Otras aplicaciones | |||
| Por tecnología de embalaje | Atmósfera modificada (MAP) | ||
| Activo/Depurador de oxígeno | |||
| Aspiradora | |||
| Películas comestibles y solubles | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de productos horneados?
El mercado de envases de productos horneados tendrá un valor de 4.08 millones de dólares en 2026 y se proyecta que alcance los 5.19 millones de dólares en 2031.
¿Qué región está creciendo más rápido en el sector del envasado de productos horneados?
Se pronostica que Asia-Pacífico aumentará a una tasa de crecimiento anual compuesta (CAGR) del 6.47 % hasta 2031 debido a la urbanización y al aumento de los ingresos disponibles.
¿Por qué se prefieren los envases flexibles en aplicaciones de panadería?
Las películas flexibles ofrecen un menor uso de material, fuertes propiedades de barrera y un transporte rentable, lo que les otorga una participación de mercado del 53.78 % en 2025.
¿Cómo influyen las regulaciones de sostenibilidad en las elecciones de materiales?
Las normas de la UE y los EE. UU. que están eliminando gradualmente los PFAS y gravando el plástico virgen están llevando a los convertidores hacia el papel, el PE monomaterial y los recubrimientos de base biológica.
¿Qué tecnología está ganando terreno más allá del envasado en atmósfera modificada?
Los sistemas de captación activa de oxígeno se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.89 % a medida que las marcas buscan extender la vida útil de sus productos sin conservantes.
¿Cuáles son las empresas líderes en envasado de productos horneados?
Amcor, Mondi y Huhtamaki lideran el campo, seguidos por gigantes del papel en consolidación como Smurfit WestRock e International Paper.


