

Tamaño y participación en el mercado de válvulas de bola
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
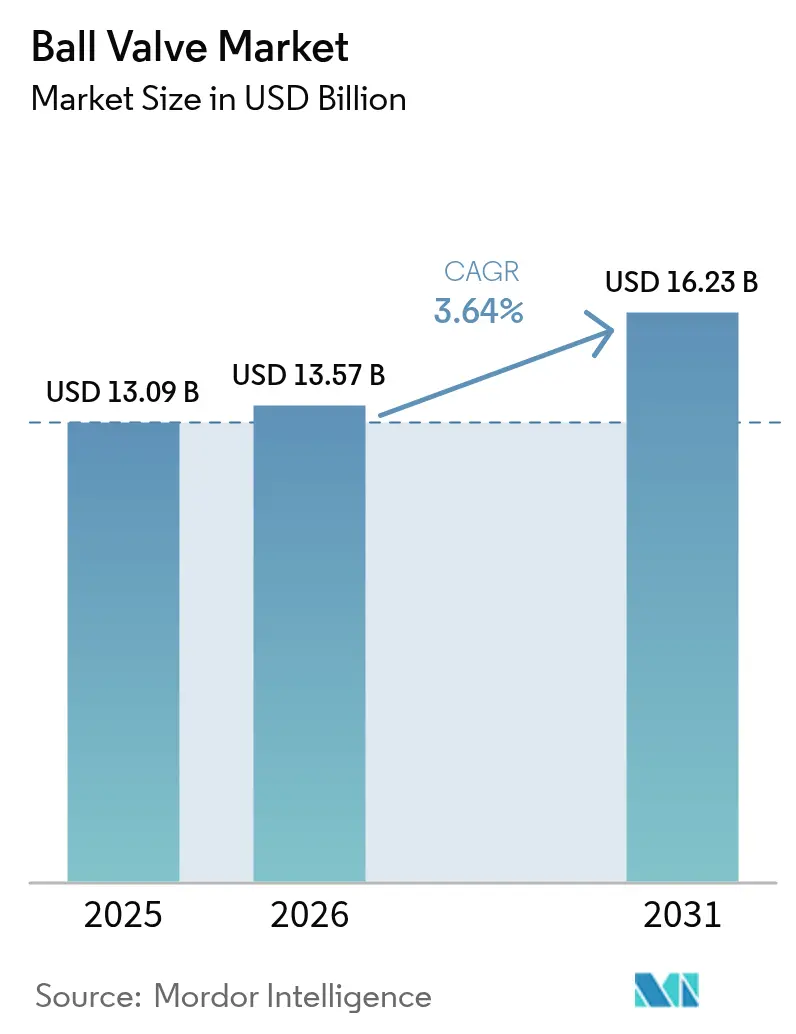
| Tamaño del mercado (2026) | USD 13.57 mil millones |
| Tamaño del mercado (2031) | USD 16.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.64% CAGR |
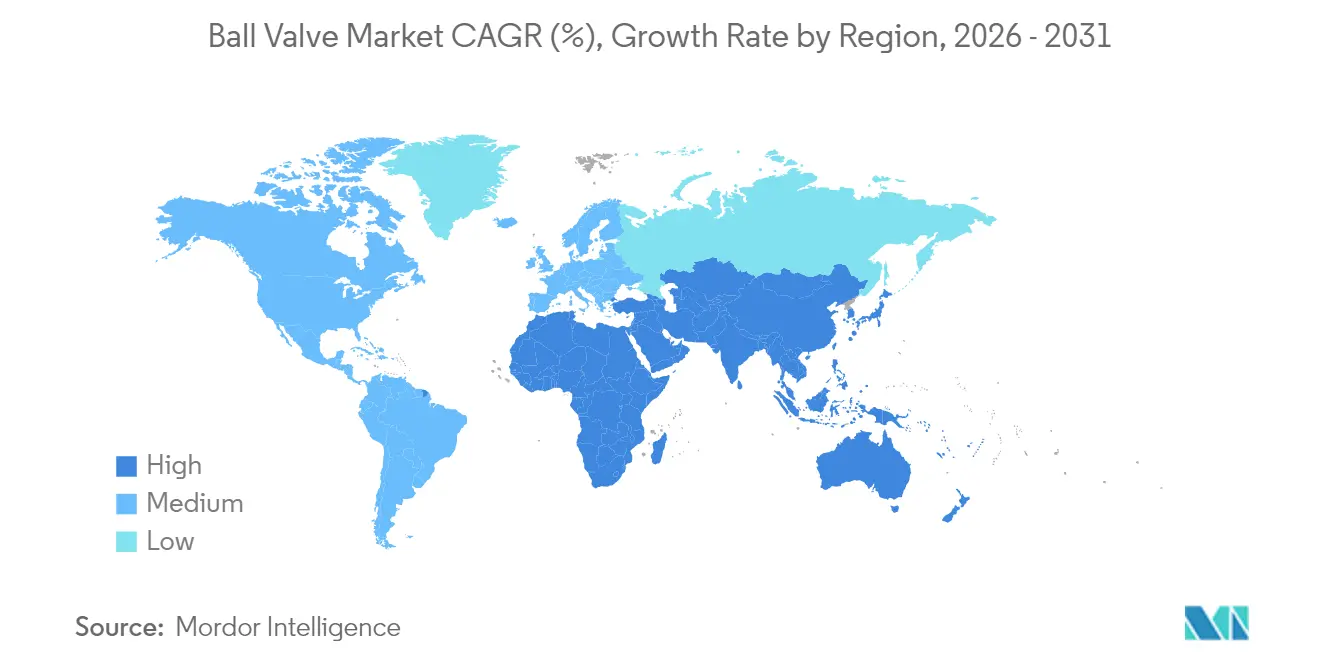
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
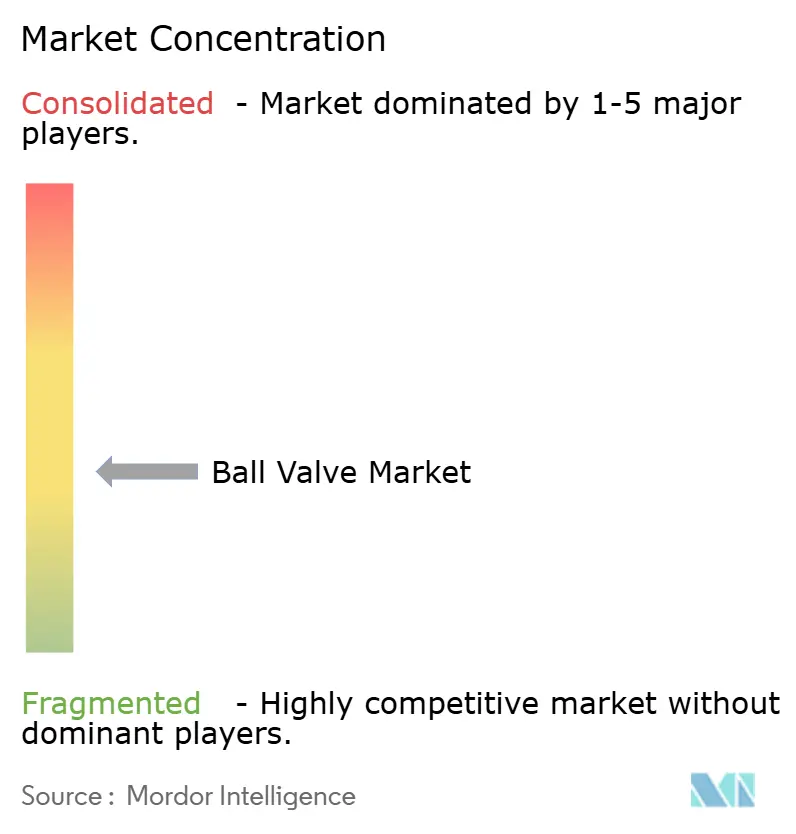
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de válvulas de bola por Mordor Intelligence
El mercado de válvulas de bola alcanzó un valor de 13.09 millones de dólares en 2025 y se estima que crecerá desde los 13.57 millones de dólares en 2026 hasta los 16.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.64% durante el período de pronóstico (2026-2031). Las perspectivas confirman una expansión constante, impulsada por la demanda, que refleja el ritmo de las mejoras de infraestructura globales en lugar del crecimiento propio de los ciclos de auge. El desarrollo generalizado de plantas de gas natural licuado (GNL) en Asia, la presión regulatoria para reducir las emisiones fugitivas en las economías de hidrocarburos y la acelerada digitalización de los servicios de agua son las principales fuerzas que refuerzan la demanda de válvulas a largo plazo. Los propietarios de proyectos priorizan la integridad de los componentes, el cumplimiento de las normas de seguridad y las bajas emisiones durante su vida útil, lo que incrementa la preferencia por las válvulas de bola de alta gama frente a las alternativas de menor costo. Al mismo tiempo, los cuellos de botella en la cadena de suministro de forjas especiales y la volatilidad de los precios del acero inoxidable están limitando los márgenes de beneficio a corto plazo, especialmente para los fabricantes asiáticos de tamaño medio.
Conclusiones clave del informe
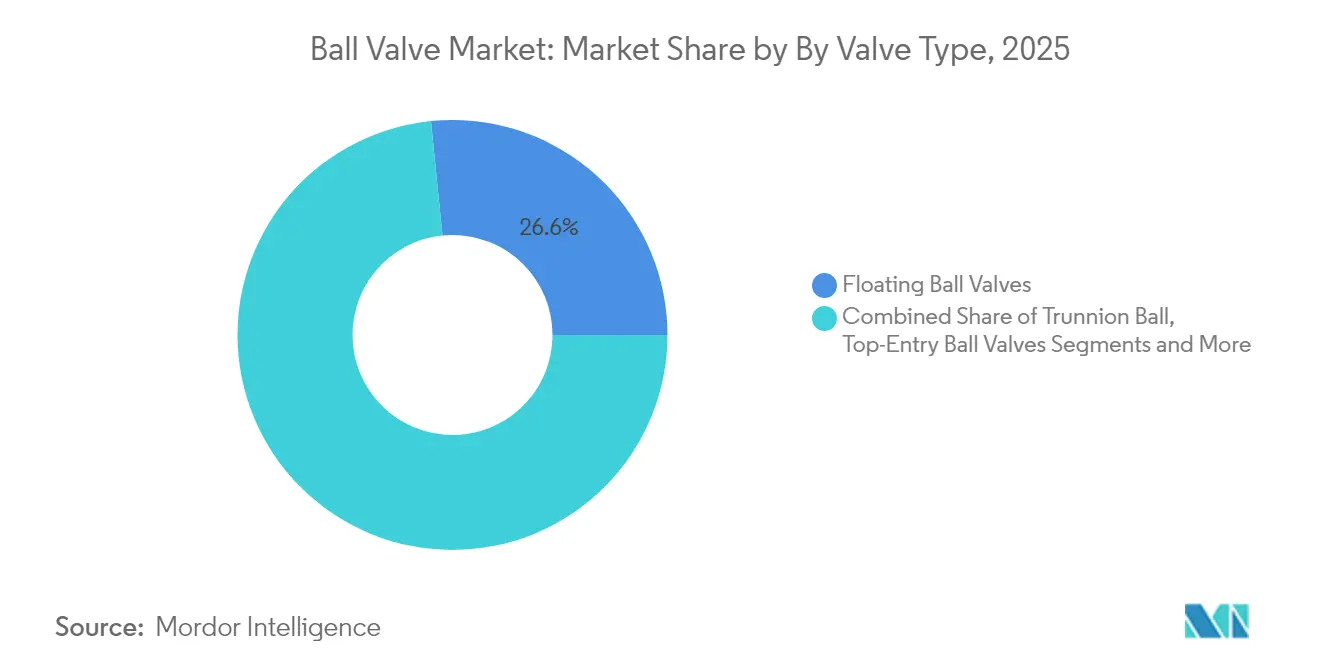
- Por tipo de válvula, las válvulas de bola flotantes representaron el 26.60 % de la participación de mercado de válvulas de bola en 2025, mientras que los diseños criogénicos están en camino de alcanzar una CAGR del 6.12 % hasta 2031.
- Por material, el acero al carbono capturó el 31.50% de la participación de mercado de válvulas de bola en 2025; los materiales a base de aleación se están expandiendo a una CAGR del 5.07% hasta 2031.
- Por tamaño de válvula, la clase de 1" a 6" lideró con una participación del 33.30 % del mercado de válvulas de bola en 2025, mientras que se prevé que las unidades de más de 50" crezcan un 6.31 % anual hasta 2031.
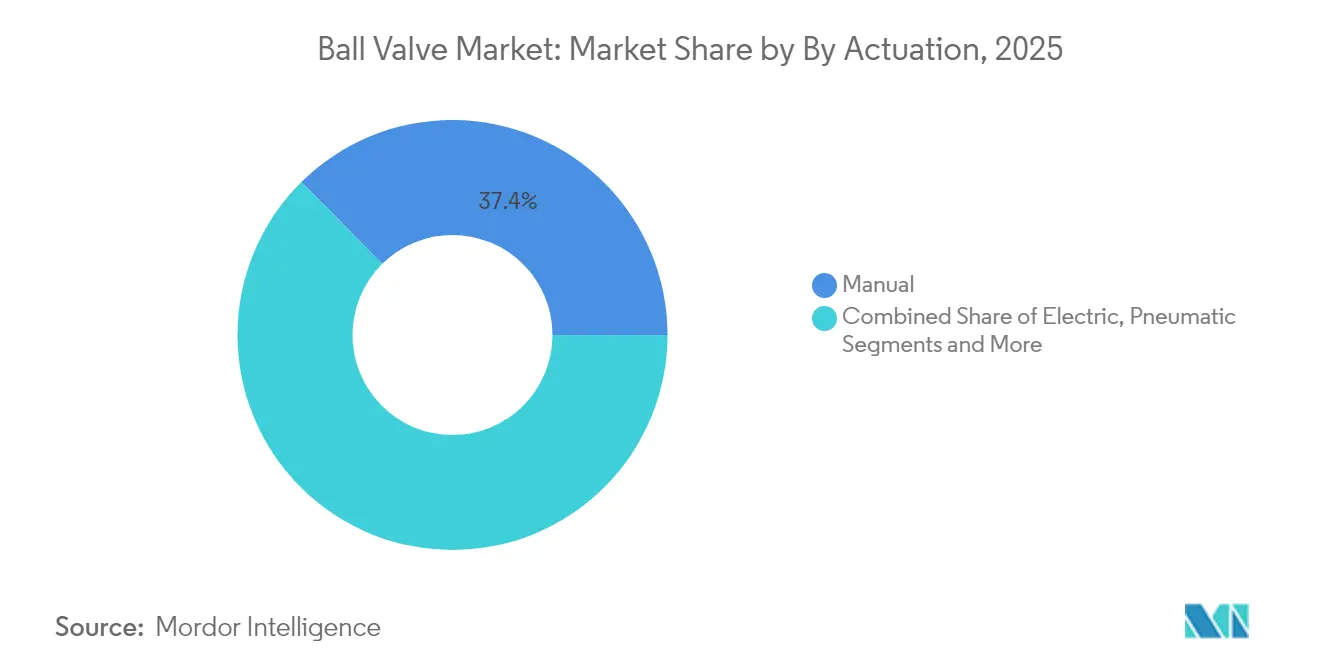
- Por accionamiento, los dispositivos manuales representaron el 37.40 % del tamaño del mercado de válvulas de bola en 2025; los actuadores eléctricos representan la vía más rápida con una CAGR del 6.02 %.
- Por usuario final, el petróleo y el gas siguieron siendo los principales gastadores, con una participación del 20.70 % en 2025; se prevé que el tratamiento de agua y aguas residuales registre una CAGR del 5.83 % hasta 2031.
- Por región, Asia dominó el mercado de válvulas de bola con un 30.60 % de ingresos en 2025; se proyecta que Medio Oriente mantendrá un ritmo de crecimiento de 4.94 % CAGR hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de válvulas de bola
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Expansión acelerada de la infraestructura de GNL en la región emergente de Asia Pacífico | + 0.8% | El núcleo de la ASEAN y sus repercusiones en el sur de Asia | Mediano plazo (2-4 años) |
| Creciente adopción de válvulas de bola para servicio severo en proyectos de hidrógeno y CCS en toda Europa | + 0.6% | Núcleo de la UE, Reino Unido, Noruega | Largo plazo (≥ 4 años) |
| Los mandatos de modernización de activos midstream en América del Norte impulsan la demanda de reemplazo | + 0.5% | América del Norte, provincias canadienses seleccionadas | Corto plazo (≤ 2 años) |
| La rápida digitalización de las empresas de agua impulsa la modernización de válvulas de bola inteligentes en los países nórdicos | + 0.3% | Países nórdicos, mercados selectivos de la UE | Mediano plazo (2-4 años) |
| El aumento en el despliegue de FPSO impulsa la adopción de válvulas de bola criogénicas en Brasil y África Occidental | + 0.4% | Brasil, África Occidental en alta mar | Mediano plazo (2-4 años) |
| Impulso regulatorio para válvulas de bajas emisiones en Oriente Medio | + 0.2% | Núcleo de Oriente Medio y estados selectos del CCG | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión acelerada de la infraestructura de GNL en la región emergente de Asia Pacífico
Los gobiernos asiáticos consideran el GNL como una vía inmediata para fortalecer la seguridad energética y reducir la dependencia del carbón. Un aumento del 18 % en la capacidad mundial de exportación de GNL en 2025, principalmente destinada a las terminales de importación asiáticas, incrementa la demanda de válvulas de bola criogénicas con capacidad para operar a -162 °C. Estas unidades deben garantizar un sellado hermético al metano durante la licuefacción, el transporte y la regasificación, lo que favorece a los proveedores con amplia experiencia metalúrgica y un historial comprobado de pruebas a bajas temperaturas. Mercados dependientes de las importaciones, como Vietnam y Filipinas, que carecen de redes de gasoductos, están implementando unidades flotantes de almacenamiento y regasificación que especifican válvulas criogénicas de alta calidad con montaje de muñón. Este requisito eleva los precios de venta promedio y protege a los principales proveedores del riesgo de sustitución, lo que impulsa el crecimiento rentable del mercado de válvulas de bola. [1] Institute for Energy Economics and Financial Analysis, “Global LNG Outlook 2024-2028,” ieefa.org
Creciente adopción de válvulas de bola para servicio severo en proyectos de hidrógeno y CCS en toda Europa
El plan de la UE para generar 10 millones de toneladas de hidrógeno renovable para 2030 requiere tuberías y redes de almacenamiento que soporten presiones superiores a 700 bares, evitando al mismo tiempo el agrietamiento inducido por el hidrógeno. Las aleaciones dúplex y superdúplex se están incorporando a la producción general para satisfacer estas exigencias mecánicas y los desafíos de corrosión del CO₂ supercrítico en las líneas de captura y almacenamiento de carbono (CAC). Los fabricantes que certifican materiales según las normas de hidrógeno en constante evolución disfrutan de una ventaja competitiva, ya que los propietarios de plantas buscan documentación de seguridad comprobada antes de adjudicar contratos. Esta tendencia consolida el papel de Europa como banco de pruebas tecnológico y amplía el segmento premium del mercado de válvulas de bola.
Los mandatos de modernización de activos midstream en América del Norte impulsan la demanda de reemplazo
Las tuberías construidas durante la década de 1970 se acercan al final de su vida útil, y los reguladores ahora exigen válvulas mejoradas que integren monitoreo en tiempo real. El gasto en tuberías, válvulas y accesorios (PVF) en Estados Unidos y Canadá ascenderá a USD 42.5 millones en 2025. Los operadores priorizan la confiabilidad y un sellado superior sobre el precio unitario, lo que aumenta los márgenes en los proyectos de reemplazo. El diagnóstico digital de válvulas, en consonancia con las normas federales de detección de fugas, constituye un criterio fundamental de adquisición e impulsa la adopción de actuadores eléctricos inteligentes (deloitte.com). Sin embargo, la escasez crónica de forjado ha extendido los plazos de entrega a más de 30 semanas, lo que ha impulsado algunos proyectos a explorar alternativas de válvulas de tapón en servicios menos críticos.
La rápida digitalización de las empresas de agua impulsa la modernización de válvulas de bola inteligentes en los países nórdicos
Las empresas de servicios públicos nórdicas están utilizando modernizaciones basadas en el internet de las cosas (IoT) para gestionar las pérdidas de distribución. Los programas piloto escandinavos muestran una reducción de las tasas de fuga del 30 % al 10 % tras la automatización completa, lo que valida la propuesta de valor de las válvulas conectadas. Los análisis de inteligencia artificial (IA) integrados en las plataformas de control de supervisión y adquisición de datos (SCADA) predicen patrones de desgaste y programan el mantenimiento antes de que se produzcan fallos, lo que reduce los costes operativos. El argumento económico es más sólido en economías con altos costes laborales, donde las inspecciones de campo son costosas. Esta experiencia está influyendo en las empresas de servicios públicos municipales de toda Europa continental, aumentando la demanda de kits de actuadores modernizables que transforman las válvulas de bola antiguas en activos de red.
Análisis del impacto de las restricciones
| RESTRICCIONES | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Plazos de entrega prolongados debido a limitaciones de la capacidad de forjado global | -0.4% | Global, agudo en aleaciones especializadas | Corto plazo (≤ 2 años) |
| Alta inversión de capital para válvulas con asiento metálico en aplicaciones de minería abrasiva | -0.2% | Regiones con uso intensivo de minería a nivel mundial | Mediano plazo (2-4 años) |
| Creciente preferencia por válvulas de tapón y de mariposa en sistemas HVAC compactos | -0.3% | Global, concentrado en los mercados urbanos | Largo plazo (≥ 4 años) |
| La volatilidad de los precios del acero inoxidable erosiona los márgenes de los fabricantes asiáticos de segundo nivel. | -0.2% | Asia Pacífico, mercados emergentes selectivos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Plazos de entrega prolongados debido a limitaciones de la capacidad de forjado global
Una década de consolidación de proveedores ha dejado solo un puñado de forjas de matriz abierta capaces de producir piezas en bruto de aleación de níquel de gran diámetro. La demanda simultánea de los sectores aeroespacial y energético aumenta la presión sobre la capacidad, con ciclos de entrega que se extienden a 24-32 semanas, en comparación con el plazo histórico de 12-16 semanas. Los responsables de los proyectos ahora incorporan inventarios de reserva o aceptan estilos de válvulas alternativos si el riesgo de retraso supera el beneficio técnico. Algunos fabricantes de equipos originales (OEM) buscan la integración vertical, pero las necesidades de capital y los plazos de cualificación retrasan la solución hasta finales de la década. [2] Supply House Times, “State of the industrial PVF market,” supplyht.com
Alta inversión de capital para válvulas con asiento metálico en aplicaciones de minería abrasiva
Las válvulas de bola con asiento metálico que utilizan insertos de carburo de tungsteno o cerámica ofrecen una larga vida útil en las líneas de lodos, pero pueden costar cuatro veces más que las versiones con asiento blando. Muchas minas, ante la volatilidad de los precios de las materias primas, optan por válvulas más económicas, aceptando una mayor frecuencia de mantenimiento. Esta desventaja limita su aceptación en regiones con limitaciones de liquidez, aunque el costo total de propiedad favorece los diseños premium en operaciones remotas o en pozos profundos.
Análisis de segmento
Por tipo de válvula: Las aplicaciones criogénicas impulsan la innovación
El tamaño del mercado de válvulas de bola para diseños flotantes registró un 26.60% de ingresos en 2025, impulsado por su adaptabilidad a refinerías, agua y servicios de uso general. Las válvulas de bola criogénicas, aunque de nicho, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.12%, ya que las terminales de GNL y los centros de exportación de hidrógeno exigen un sellado garantizado hasta -162 °C. Los usuarios finales priorizan los asientos sin fugas y los vástagos a prueba de explosiones, validados mediante pruebas con espectrómetro de masas de helio, un estándar que reduce las barreras de entrada y mantiene precios premium.
Las trayectorias de flujo fabricadas con aditivos, ya probadas en campo en pilotos submarinos, reducen el peso y la caída de presión en cuerpos totalmente soldados. Por otro lado, las variantes de órbita y vástago ascendente preservan la vida útil del asiento, donde la regulación dañaría las válvulas flotantes convencionales. En conjunto, estos desarrollos diversifican la cartera de productos y amplían el alcance funcional, manteniendo la relevancia de las válvulas de bola incluso en mercados que exploran alternativas de mariposa o de tapón.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: La innovación en aleaciones satisface las demandas de hidrógeno
El acero al carbono representó el 31.50 % del mercado de válvulas de bola en 2025 gracias a su favorable relación resistencia-costo en tuberías y servicios públicos industriales. Los proyectos de hidrógeno ahora priorizan cuerpos aleados con grados superdúplex o austeníticos para resistir la fragilización, lo que ha incrementado la demanda de aleaciones a una tasa de crecimiento anual compuesta (TCAC) del 5.07 %. Los grados dúplex también permiten presiones nominales admisibles más altas, lo que permite a los ingenieros de tuberías reducir los plazos y el gasto de capital.
La volatilidad del precio del acero inoxidable impulsa a los fabricantes de equipos originales (OEM) a optar por grados con doble certificación que cumplen con los requisitos de 304L y 316L, lo que optimiza la flexibilidad de adquisición. La fabricación aditiva introduce materiales con gradación funcional, donde las matrices con alto contenido de níquel refuerzan las zonas de asiento, mientras que el acero al carbono predomina en las carcasas exteriores, optimizando así el coste total.
Por tamaño de válvula: Aplicaciones de gran diámetro Command Premium
Las válvulas de 1" a 6" generaron el 33.30% de los ingresos de 2025, pero enfrentan un crecimiento moderado a medida que se estabiliza la demanda de carga base industrial. Las unidades de más de 50" muestran una tasa de crecimiento anual compuesta (TCAC) del 6.31%, ya que los trenes de exportación de GNL y los risers offshore aumentan su diámetro para transportar mayores volúmenes de gas. Estas válvulas requieren centros de mecanizado especialmente diseñados y perforación de pozos profundos, lo que limita el suministro global a menos de 10 talleres certificados.
El peso influye en la rentabilidad de la instalación; por ello, los diseñadores adoptan secciones de barra forjadas con perfiles de pared optimizados por elementos finitos que reducen la masa sin reducir la resistencia al estallido. Las pruebas ultrasónicas automatizadas por matriz en fase se han convertido en estándar para garantizar piezas forjadas sin defectos. El mercado de válvulas de bola se beneficia de pedidos de alto valor, incluso si los volúmenes son bajos en comparación con las categorías de tamaño medio.
Por accionamiento: los sistemas eléctricos logran una integración inteligente
Los reductores manuales siguen dominando el mercado de válvulas de bola, representando el 37.40% de los envíos de 2025, gracias a su idoneidad para aplicaciones con ciclos mínimos y presencia de operador en obra. Las unidades accionadas eléctricamente están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.02%, ya que las arquitecturas digitales de planta requieren control de lazo cerrado y mantenimiento predictivo. El firmware actualizado integra HART, Modbus y PROFINET en una sola placa, lo que facilita la integración con sistemas de control distribuido.
Los kits solares con respaldo de batería amplían su uso en estaciones de válvulas remotas, mientras que el análisis en la nube pronostica tendencias de torque del vástago que indican el desgaste de la empaquetadura. Los accionamientos neumáticos siguen siendo un nicho en zonas con riesgo de explosión; los cilindros hidráulicos controlan la parada de emergencia de carrera rápida. El resultado neto es una combinación de actuadores más heterogénea que amplía el potencial de ingresos por servicios en toda la industria de válvulas de bola.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: las empresas de servicios de agua lideran la transición de crecimiento
El petróleo y el gas contribuyeron con el 20.70% de los ingresos de 2025, pero se encuentran a la zaga del crecimiento futuro, ya que los presupuestos upstream se diversifican cada vez más hacia proyectos de eficiencia energética. Las agencias de agua y aguas residuales aumentarán su gasto a una tasa de crecimiento anual compuesta (TCAC) del 5.83%, ya que los objetivos regulatorios para el agua no contabilizada obligan a las empresas de servicios públicos a modernizar las válvulas y la telemetría. La evidencia de las ciudades piloto nórdicas muestra reducciones de fugas con triple compensación, lo que motiva la asignación de capital a pesar de los ajustados presupuestos municipales.
Los productores químicos solicitan válvulas de alta aleación para corrientes corrosivas; las operaciones mineras evalúan los asientos metálicos de alta calidad en función de los límites de inversión, pero se inclinan por las mejoras con asientos metálicos en sitios aislados donde el tiempo de inactividad es costoso. Las plantas de alimentos, bebidas y productos farmacéuticos especifican componentes internos sanitarios y aleaciones trazables, lo que añade valor al mercado de válvulas de bola, basado en la documentación.
Análisis geográfico
Mercado de válvulas de bola en la región Asia-Pacífico
Asia representó el 30.60% de los ingresos del mercado de válvulas de bola en 2025, impulsado por el crecimiento industrial chino y las terminales de importación de GNL del Sudeste Asiático. Las políticas gubernamentales que exigen una combinación energética más limpia respaldan la adquisición sostenida de válvulas. El programa "Make in India" de India fomenta la producción nacional de válvulas, pero aún depende de componentes importados de servicio pesado para los proyectos piloto de hidrógeno. Japón y Corea del Sur priorizan las aleaciones de alto rendimiento para procesos químicos especializados, manteniendo una prima tecnológica en el comercio regional.
Mercado de válvulas de bola de Oriente Medio y Turquía
Oriente Medio es el clúster de mayor crecimiento, con una proyección de una tasa de crecimiento anual compuesta (TCAC) del 4.94 % hasta 2031, a medida que los operadores modernizan válvulas de bajas emisiones en yacimientos antiguos y construyen megatrenes de GNL en terrenos nuevos. Tan solo la expansión del Yacimiento Norte de Catar requiere miles de unidades criogénicas, mientras que Saudi Aramco despliega actuadores inteligentes en las redes de recolección de gas para cumplir con los objetivos de intensidad de metano. Las ambiciones de Turquía en materia de transporte también se traducen en pedidos de válvulas para oleoductos de gran calibre.
Mercado de válvulas de bola en Norteamérica
Norteamérica conserva una participación considerable gracias a los mandatos de reemplazo de tuberías intermedias. Los sistemas de recolección de gas de esquisto requieren válvulas de bola de alta presión resistentes a los gases ácidos. Las líneas de arenas petrolíferas canadienses exigen asientos de revestimiento duro para gestionar la abrasión del betún. México, al abrir su mercado energético, importa válvulas con certificación API 6D para ductos de exportación. La regulación climática impulsa la adopción de productos con certificación ISO-15848-1, añadiendo requisitos adicionales que favorecen a las marcas consolidadas.
Panorama regulatorio
Las válvulas de bola utilizadas en la industria del petróleo y el gas, así como en otros servicios de procesos regulados, se rigen principalmente por normas internacionales y especificaciones de adquisición de los operadores. Las normas API 6D e ISO 14313 constituyen las bases comunes para el diseño, las pruebas y la documentación de las válvulas de oleoductos. En septiembre de 2024, la API publicó el Anexo 2 a la Especificación API 6D (25.ª edición), que refuerza las revisiones que se incorporan a las especificaciones de los proyectos y a los paquetes de cualificación de proveedores para las válvulas con certificación API 6D.
Los marcos de adquisición liderados por los operadores también dan forma a los requisitos de cumplimiento. En abril de 2026, la Asociación Internacional de Productores de Petróleo y Gas (IOGP) publicó la Especificación JIP33 S-562 (Versión 4.0) y sus requisitos de calidad asociados, actualizando los requisitos mínimos de adquisición para válvulas de bola alineadas con API 6D y elevando las expectativas de trazabilidad y controles del sistema de calidad para los proveedores que apuntan a los principales proyectos de exploración y producción de petróleo y gas natural licuado (GNL). Para aplicaciones de tuberías de plástico, la norma ISO 18984:2025 (publicada en julio de 2025) agrega un punto de referencia específico para válvulas de bola utilizadas en sistemas termoplásticos. En el ámbito comercial, las válvulas de bola generalmente se clasifican bajo la partida 8481 del Arancel Armonizado, y las medidas de la Sección 301 continúan influyendo en los costos de entrega para ciertas importaciones de válvulas de origen chino a los Estados Unidos, afectando las decisiones de abastecimiento y las estrategias de fabricación regionales.
Análisis de la cadena de valor
La cadena de valor de las válvulas de bola comienza con materias primas y productos semielaborados (acero al carbono, acero inoxidable, acero dúplex/superdúplex y aleaciones de níquel) y continúa con el forjado y la fundición, el mecanizado de cuerpos y bolas, el suministro de componentes de asiento y vástago, los tratamientos/recubrimientos superficiales, el ensamblaje y las pruebas funcionales (pruebas de presión y pruebas de fugas específicas para aplicaciones de bajas emisiones y criogénicas). Las capas de certificación y documentación, incluida la conformidad con API 6D/ISO 14313 y la calificación de emisiones fugitivas (por ejemplo, ISO 15848-1, referenciada en muchas especificaciones), son pasos integrales para los proveedores que prestan servicios a la industria del petróleo y el gas, el GNL y otros usuarios finales que requieren alta integridad.
En la fase posterior, los fabricantes de equipos originales (OEM) venden a través de canales directos de proyectos (empresas de ingeniería, adquisición y construcción, y operadores importantes) y a través de distribuidores/redes de mantenimiento, reparación y operaciones (MRO), con repuestos y reacondicionamiento posventa que respaldan la economía de la base instalada. Los puntos críticos actuales se encuentran en la fase inicial de la cadena de suministro, en forjas especiales y componentes de aleaciones exóticas, lo que concuerda con el contexto del informe sobre plazos de entrega para piezas de gran diámetro y aleaciones especiales que superan con creces las normas históricas. Los ciclos de cualificación en aplicaciones energéticas de alta integridad también ralentizan el cambio de proveedores. La digitalización está impulsando un mayor valor en las soluciones empaquetadas, donde las válvulas de bola se combinan con actuadores eléctricos/neumáticos, posicionadores y sistemas de diagnóstico para la integración SCADA/DCS, lo que desplaza el poder de negociación hacia los proveedores que pueden entregar conjuntos completos y documentados de válvulas y actuadores y mantener el soporte de servicio en todas las regiones.
Panorama competitivo
La estructura del sector está moderadamente concentrada. Emerson, Flowserve y Schlumberger combinan una amplia cartera de productos, presencia en el mercado de posventa y bases de servicio globales para consolidar la adjudicación de proyectos premium. La diferenciación tecnológica se centra ahora en válvulas gemelas digitales, aleaciones avanzadas y paquetes integrados para servicio severo, en lugar de la mera escala de fabricación.
La actividad de adquisiciones redefine la gama de productos. La compra de MOGAS por parte de Flowserve por USD 290 millones duplicó su presencia en el sector minero, lo que subraya una estrategia para absorber innovadores de nicho en lugar de desarrollar flowserve.com internamente. IMI plc obtuvo contratos anti-sobrepresión en el Mar del Norte combinando componentes internos de fabricación aditiva con componentes internos patentados para control de fricción, destacando la innovación en materiales y trayectorias de flujo como palancas de mercado.
Los proveedores asiáticos de segundo nivel se enfrentan a dificultades en cuanto a costos, ya que los aumentos repentinos de precios del acero inoxidable no pueden ser absorbidos por las licitaciones de exportación a precio fijo. Algunos ascienden en la cadena de valor obteniendo certificaciones ISO-2-15848 y formando alianzas con especialistas en actuadores para ofrecer paquetes completos. La presión competitiva también surge de la entrada de fabricantes de válvulas de mariposa y de tapón en el mercado de válvulas de bola con diseños compactos que abordan las limitaciones de espacio en sistemas de climatización (HVAC) y, al mismo tiempo, satisfacen las necesidades de presión moderada.
Líderes de la industria de válvulas de bola
Emerson Electric Co.
Corporación Flowserve
Schlumberger (Cameron)
IMI plc
Corporación Kitz
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Flowserve completó la adquisición en efectivo de la División de Válvulas de Trillium Flow Technologies por 490 millones de dólares. Esta operación amplió la cartera de válvulas de ingeniería de Flowserve y fortaleció su posicionamiento en aplicaciones de energía nuclear y convencional, donde los largos ciclos de calificación y las especificaciones críticas favorecen a los proveedores consolidados.
- Febrero de 2026: SLB presentó un sistema de suministro de fluidos de fracturación Cameron totalmente eléctrico con accionamiento eléctrico y automatización para operaciones de fracturación hidráulica. Esta iniciativa refuerza la electrificación y la automatización en los equipos de campo, impulsando la demanda de paquetes de válvulas que integran controles y reducen la dependencia de los sistemas hidráulicos en entornos operativos exigentes.
- Enero de 2024: Emerson lanzó el actuador eléctrico Fisher easy-Drive 200R. Este producto ofrece una vía de electrificación para la actuación de válvulas en la industria de procesos, lo que facilita una mayor adopción de conjuntos de válvulas integrados digitalmente, en consonancia con los requisitos de automatización de plantas y operabilidad remota.
Alcance del informe del mercado global de válvulas de bola
La válvula de bola es un dispositivo de cierre esférico que controla el flujo y la presión de líquidos y gases dentro de un sistema. Estas válvulas de cuarto de vuelta utilizan una bola hueca, perforada y giratoria para controlar el flujo a través de ella.
El mercado de válvulas de bola está segmentado por material (hierro fundido, acero, aleaciones), industria de usuario final (petróleo y gas, productos químicos, agua y aguas residuales, energía, alimentos y bebidas, productos farmacéuticos) y geografía (América del Norte, Europa). , Asia Pacífico, América Latina y Medio Oriente y África).
Los tamaños de mercado y las predicciones se proporcionan en términos de valor en USD para todos los segmentos anteriores.
| Válvulas de bola flotante |
| Válvulas de bola montadas sobre muñones |
| Válvulas de bola de vástago ascendente/órbita |
| válvulas de bola de entrada superior |
| Válvulas de bola totalmente soldadas |
| Válvulas de bola criogénicas |
| Acero al Carbón |
| Acero Inoxidable |
| Hierro fundido / hierro dúctil |
| A base de aleación (dúplex, inconel, hastelloy) |
| Bronce y Latón |
| Otros materiales |
| Hasta 1" (DN 25) |
| 1 "- 6" |
| 6 " - 25" |
| 25 "- 50" |
| Por encima de 50 " |
| Manual |
| Eléctrico |
| Neumático |
| Sistema hidráulico |
| Electrohidráulico |
| Petróleo y Gas |
| Productos químicos y petroquímicos |
| Agua y Aguas Residuales |
| Generación de energía |
| Minería y metales |
| Alimentos y Bebidas |
| Productos farmacéuticos y biotecnología |
| HVAC y Refrigeración |
| Pulpa y Papel |
| Otras Industrias |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de válvula | Válvulas de bola flotante | |
| Válvulas de bola montadas sobre muñones | ||
| Válvulas de bola de vástago ascendente/órbita | ||
| válvulas de bola de entrada superior | ||
| Válvulas de bola totalmente soldadas | ||
| Válvulas de bola criogénicas | ||
| Por material | Acero al Carbón | |
| Acero Inoxidable | ||
| Hierro fundido / hierro dúctil | ||
| A base de aleación (dúplex, inconel, hastelloy) | ||
| Bronce y Latón | ||
| Otros materiales | ||
| Por tamaño de válvula | Hasta 1" (DN 25) | |
| 1 "- 6" | ||
| 6 " - 25" | ||
| 25 "- 50" | ||
| Por encima de 50 " | ||
| Por Actuación | Manual | |
| Eléctrico | ||
| Neumático | ||
| Sistema hidráulico | ||
| Electrohidráulico | ||
| Por industria del usuario final | Petróleo y Gas | |
| Productos químicos y petroquímicos | ||
| Agua y Aguas Residuales | ||
| Generación de energía | ||
| Minería y metales | ||
| Alimentos y Bebidas | ||
| Productos farmacéuticos y biotecnología | ||
| HVAC y Refrigeración | ||
| Pulpa y Papel | ||
| Otras Industrias | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de válvulas de bola y el crecimiento proyectado?
El mercado ascenderá a USD 13.57 millones en 2026 y se estima que alcanzará los USD 16.23 millones en 2031, lo que refleja una CAGR del 3.64%.
¿Qué región lidera el mercado de válvulas de bola?
Asia representa el 30.60% de los ingresos de 2025, respaldada por la expansión industrial en China y nuevas terminales de GNL en el sudeste asiático.
¿Qué tipo de válvula está creciendo más rápido?
Las válvulas de bola criogénicas muestran la trayectoria de crecimiento más alta con una CAGR del 6.12 % hasta 2031 debido a la demanda de GNL e hidrógeno.
¿Por qué los actuadores eléctricos están ganando participación?
La digitalización de las plantas impulsa la demanda de monitoreo remoto y mantenimiento predictivo, lo que provoca que las válvulas accionadas eléctricamente se expandan a una CAGR del 6.02 %.
¿Cómo está afectando la escasez de forja al mercado?
La capacidad de forjado limitada ha duplicado los plazos de entrega de válvulas de gran diámetro y de aleaciones especiales, lo que ha llevado a algunos compradores a considerar tipos de válvulas alternativos.
¿Qué está impulsando la adopción de válvulas de bola en los servicios de agua?
Las empresas de servicios públicos nórdicas redujeron las tasas de fugas mediante la instalación de válvulas de bola inteligentes habilitadas para IoT, lo que estimula el interés mundial en las modernizaciones digitales que mejoran la eficiencia de la red de agua.


