

Tamaño y participación en el mercado de envases de papel de bambú
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 578.5 Million |
| Tamaño del mercado (2030) | USD 790.70 Million |
| Tasa de crecimiento (2025 - 2030) | 6.45% CAGR |
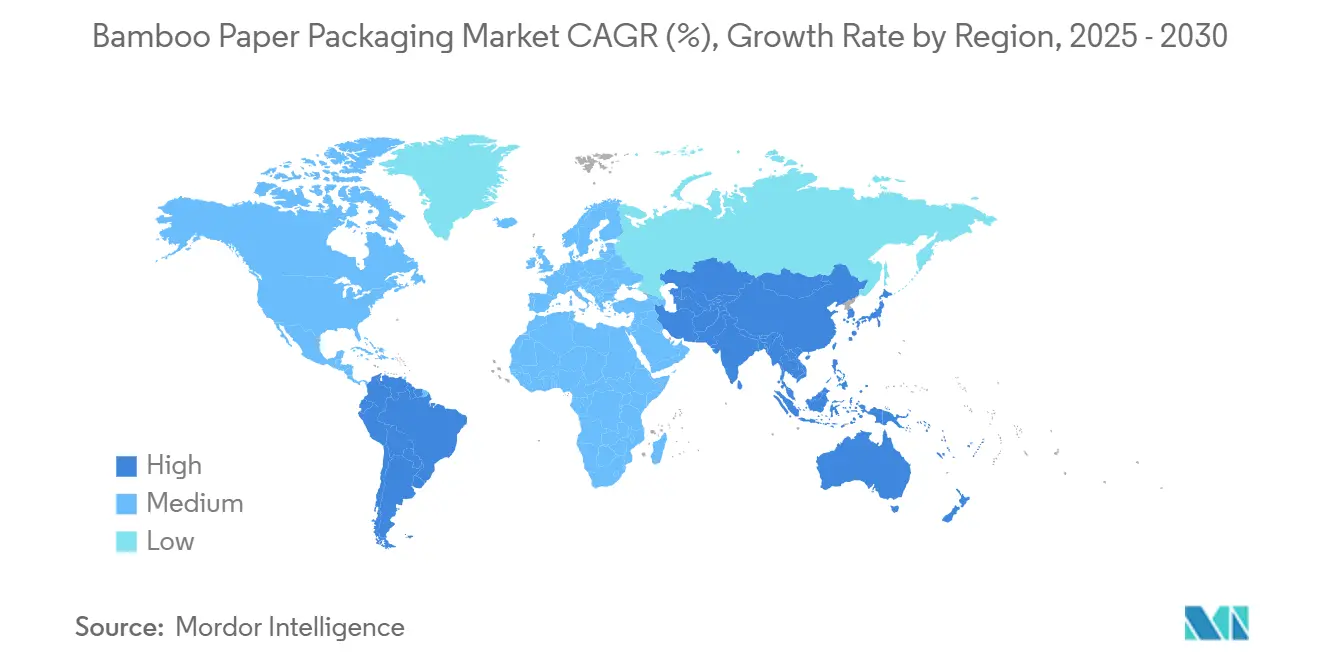
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
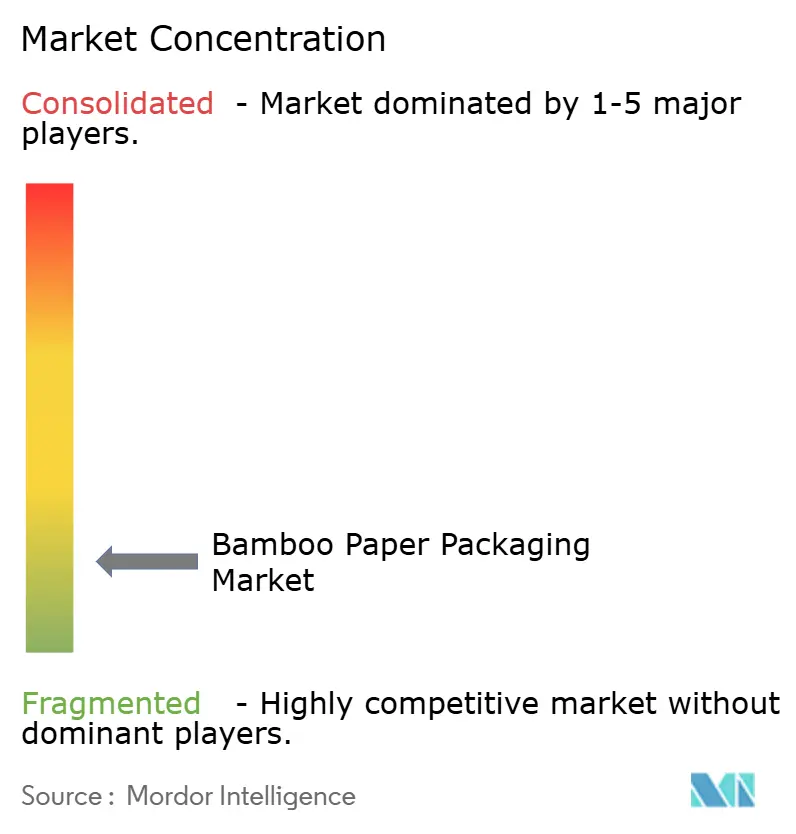
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de papel de bambú por Mordor Intelligence
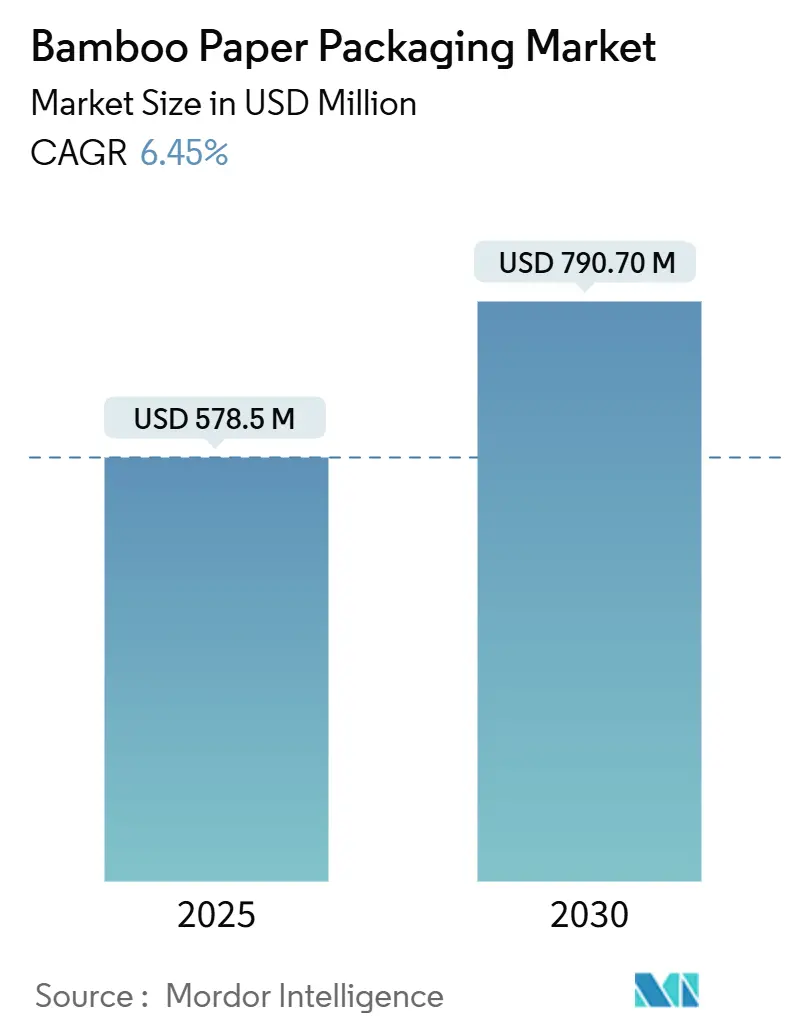
El tamaño del mercado de envases de papel de bambú se situó en 578.5 millones de dólares en 2025 y se prevé que alcance los 790.7 millones de dólares para 2030, registrando una tasa de crecimiento anual compuesta (TCAC) del 6.45 % durante dicho período. Esta sólida expansión refleja las políticas globales de eliminación gradual de los plásticos de un solo uso, la llegada de la pulpa de bambú termoformable con precios competitivos y el compromiso de las grandes marcas con las fibras libres de árboles, todo lo cual se une para acelerar la demanda de soluciones reciclables en la acera. Las sólidas raíces manufactureras en el este de Asia otorgan al mercado de envases de papel de bambú ventajas de escala en las etapas iniciales, mientras que las regiones en desarrollo ahora aprovechan la abundante biomasa lignocelulósica para forjar rutas de suministro alternativas. Los avances en el despulpado asistido por vapor han reducido la brecha de costes con los sustratos de papel convencionales, abriendo nuevas oportunidades tanto en la restauración como en el comercio electrónico. Al mismo tiempo, las irregularidades en la certificación en partes de la cadena de suministro asiática incitan a los compradores finales a recompensar a los productores que pueden garantizar la trazabilidad, impulsando a la industria hacia marcos de gobernanza más estrictos.
Conclusiones clave del informe
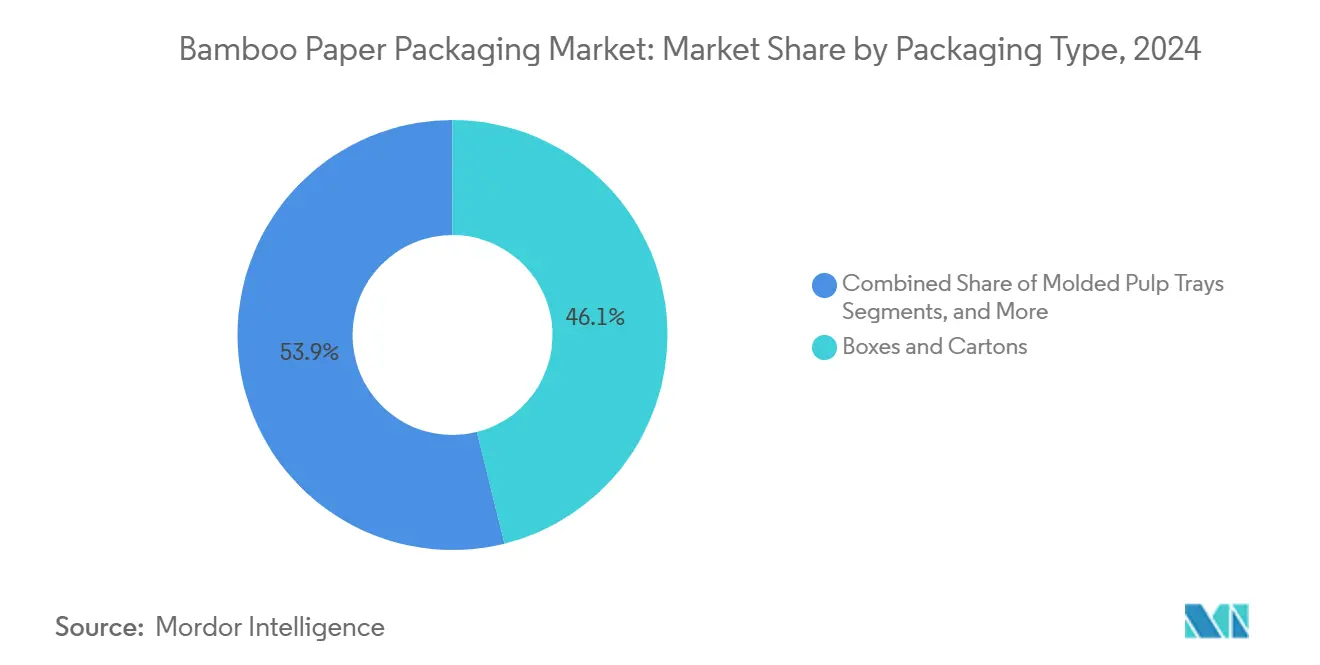
- Por tipo de embalaje, las cajas y cartones capturaron el 46.12% de la cuota de mercado de embalajes de papel de bambú en 2024.
- Por industria de uso final, se proyecta que el tamaño del mercado de envases de papel de bambú para el segmento de productos electrónicos de consumo crezca a una CAGR del 16.41 % entre 2025 y 2030.
- Por geografía, Asia-Pacífico capturó el 47.56% de la participación de mercado de envases de papel de bambú en 2024.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de papel de bambú
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibiciones rápidas de plásticos de un solo uso en servicios de alimentación y comercio minorista | + 1.8% | Global, con adopción temprana en los principales mercados de la UE y APAC | Corto plazo (≤ 2 años) |
| El propietario de la marca se compromete a adoptar fibra sin árboles | + 1.2% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Avances en la reducción de costos de la pulpa de bambú termoformable | + 1.5% | La producción mundial se concentra en China y Vietnam | Mediano plazo (2-4 años) |
| El comercio electrónico cambia hacia el correo reciclable en la acera | + 0.9% | Global, con mayor impacto en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Monetización de créditos de carbono para la agroforestería del bambú (poco conocida) | + 0.7% | Núcleo de APAC, expandiéndose a Sudamérica | Largo plazo (≥ 4 años) |
| Adquisición corporativa de envases positivos para la biodiversidad (discreta) | + 0.6% | América del Norte y la UE, segmentos premium | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las prohibiciones rápidas de los plásticos de un solo uso impulsan la expansión inmediata del mercado
La prohibición de cubiertos desechables en Hong Kong para 2024 y el Reglamento 2025/40 de la Unión Europea que exige un 65 % de contenido reciclado en los envases de plástico para 2040 están acelerando el mercado de envases de papel de bambú. [1] Diana Dominguez, “Prohibición de plásticos de un solo uso en Hong Kong para frenar los residuos de alimentos y bebidas con alternativas ecológicas”, Hong Kong Business, hongkongbusiness.hk Los restaurantes, minoristas y cadenas de comida rápida han cambiado sus compras hacia bandejas y revestimientos de bambú porque estos se degradan rápidamente y no generan cargos por responsabilidad extendida del productor. Ya se observan picos de demanda a corto plazo, pero los fabricantes aún deben superar las pruebas de migración por contacto con alimentos antes de entrar en ciertas categorías. La consulta de Australia de 2024 sobre las obligaciones al final de la vida útil señala una adopción más amplia de restricciones similares, lo que reduce los plazos de cumplimiento para los formatos basados en petróleo. Por lo tanto, el efecto dominó legislativo añade un aumento medible a los volúmenes de pedidos durante los próximos dos años.
Los compromisos de sostenibilidad de los propietarios de marcas aceleran la adopción de fibra sin árboles
Las multinacionales que trabajan con el consumidor publican cada vez más calendarios para eliminar el plástico virgen en sus envases secundarios. El Material Mezclado Original de Sony, que combina bambú, bagazo de caña de azúcar y fibra posconsumo, se encuentra presente en dispositivos emblemáticos y reduce el uso de plástico en más de un 90 %, lo que demuestra la idoneidad del bambú para configuraciones premium. Compromisos similares de las marcas de cuidado personal se están extendiendo de Europa a Norteamérica, generando una demanda fiable que justifica la modernización de las fábricas. Si bien estos programas se centran inicialmente en las referencias de productos con mayor margen de beneficio, el crecimiento del volumen se extenderá a las categorías principales una vez que los costes de proceso se reduzcan aún más. Posteriormente, los equipos de marketing aprovechan las credenciales de biodiversidad del bambú para diferenciarse, reforzando así el ciclo de la demanda.
Avances en la reducción de costos en la fabricación de pulpa de bambú termoformable
La investigación sobre el tratamiento con vapor a alta presión y la modificación térmica precisa ha generado mejoras en la resistencia a la compresión sin aditivos químicos, lo que permite fabricar tableros de menor espesor que igualan el rendimiento de la pulpa de madera dura. Los protocolos escalables de extracción de microcelulosa alcanzan ahora una cristalinidad del 77.2 %, lo que abre el camino a productos moldeados ligeros pero resistentes. Gracias a que las plantas de Asia-Pacífico pueden modernizar sus digestores para la materia prima de bambú, el gasto de capital por tonelada está disminuyendo y el mercado de envases de papel de bambú se está equiparando con el del kraft blanqueado. Estos ahorros benefician principalmente a las bandejas de pulpa moldeada, donde las geometrías complejas anteriormente requerían modificaciones de herramientas de alto costo. Por consiguiente, los inversores priorizan las plantas cercanas a las plantaciones de bambú para obtener ahorros en la logística de la materia prima.
El crecimiento del comercio electrónico impulsa la demanda de sobres reciclables para recoger en la acera
Los comerciantes en línea prefieren sobres que los compradores puedan aplanar y depositar en los contenedores de reciclaje domésticos. El sobre natural con estructura de panal de Ranpak sustituyó el acolchado de espuma sin sacrificar la protección, demostrando una igualdad de rendimiento que satisface a los centros logísticos. En los municipios que mejoran su capacidad de compostaje, los sobres de fibra de bambú pueden incorporarse a los flujos de residuos orgánicos, en consonancia con los compromisos de cero residuos. Sin embargo, la infraestructura irregular en las zonas urbanas densas frena las tasas de penetración, lo que obliga a los convertidores a diseñar soluciones de doble vía compatibles con el reciclaje y el compostaje. El aumento repentino de envíos durante las temporadas altas de compras amplifica este factor, asegurando volúmenes para alternativas en papel.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor inversión de capital para líneas dedicadas a la pulpa de bambú | -0.8% | Global, más agudo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Concentración de la cadena de suministro en China y Vietnam | -1.1% | Global, con mayor impacto en América del Norte y los importadores de la UE | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria sobre alérgenos y contacto con alimentos (poco conocida) | -0.5% | Global, más restrictivo en la UE y América del Norte | Mediano plazo (2-4 años) |
| Infraestructura de compostaje limitada en los mercados urbanos (poco conocida) | -0.4% | Global, agudo en zonas urbanas de alta densidad | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayores necesidades de inversión de capital para líneas dedicadas a la pulpa de bambú
Las fibras de bambú requieren etapas adicionales de lavado, deslignificación y eliminación de azúcar, por lo que las plantas deben añadir digestores y unidades de tratamiento de efluentes independientes que elevan los presupuestos de los proyectos por encima de los estándares de la pulpa de madera. Los operadores norteamericanos y europeos se enfrentan a normativas más estrictas en materia de emisiones y seguridad laboral, lo que prolonga los plazos de amortización. Esta barrera disuade a los pequeños convertidores, mantiene la dependencia de las importaciones y refuerza el desequilibrio geográfico en el mercado de embalajes de papel de bambú. Los incentivos financieros en China y Vietnam compensan algunos costes, pero los inversores en otros países exigen contratos de compraventa a largo plazo para asegurar la financiación. Como resultado, los nuevos participantes adoptan estrategias de bajo consumo de activos, como la pulpa a terceros, hasta que alcanza su madurez en el suministro nacional de fibra.
Los riesgos de concentración de la cadena de suministro en China y Vietnam crean vulnerabilidad
Más de la mitad de la capacidad mundial de pulpa de bambú se concentra en dos países; las fallas de certificación descubiertas por el Consejo de Administración Forestal expusieron afirmaciones falsas y orígenes no verificados, lo que llevó a los compradores finales a intensificar las auditorías. Las fricciones comerciales agravan la vulnerabilidad, como lo demuestran los aranceles compensatorios impuestos por Estados Unidos a las bolsas de papel de bambú, que reorganizaron los flujos de pedidos en 2024. Los importadores europeos están probando ahora las cadenas de suministro sudamericanas para mitigar la exposición geopolítica; sin embargo, la falta de infraestructura de procesamiento aún limita el tonelaje disponible. Hasta que se diversifique el abastecimiento, la volatilidad de los precios y los retrasos en los envíos frenarán el potencial alcista a corto plazo del mercado de embalajes de papel de bambú.
Análisis de segmento
Por tipo de embalaje: La innovación en pulpa moldeada abre nuevas aplicaciones
Las cajas y cartones mantuvieron el 46.12 % del mercado de envases de papel de bambú en 2024, aprovechando los equipos de corrugado existentes que se adaptan fácilmente a los grados de revestimiento y medio de bambú. Se prevé que las bandejas y envases tipo concha de pulpa moldeada, gracias a las técnicas de tratamiento con vapor que reducen los costos, registren una tasa de crecimiento anual compuesta (CAGR) del 18.32 %, aumentando significativamente su cuota de mercado en el sector de envases de papel de bambú para 2030. Su flexibilidad para crear formas personalizadas ofrece a las marcas de servicios de alimentación la libertad de reemplazar los envases tipo concha de espuma o PET sin rediseñar las líneas de llenado y sellado. La investigación sobre el control preciso de la energía térmica durante el embutido profundo permite a los convertidores mantener la estabilidad de la pared con un 25 % de humedad, ampliando así la gama de productos viables. [2] Leonard Vogt y Marek Hauptmann, “Tailoring Thermal Energy Supply Towards the Advanced Control of Deformation Mechanisms in 3D Forming of Paper and Board,” MDPI, mdpi.com
Las bolsas, sobres y bolsas forman un subsegmento maduro que se beneficia de las regulaciones anti-basura dirigidas a los plásticos flexibles. Sin embargo, los continuos desafíos en la barrera contra la humedad frenan su crecimiento. Las etiquetas y fundas se utilizan en aplicaciones específicas de cuidado personal y bebidas, donde las fibras de bambú ofrecen acabados táctiles de primera calidad. A medida que los productos moldeados abren nuevas posibilidades en geometrías tridimensionales, los convertidores pueden introducir paquetes de accesorios electrónicos que antes dependían del rPET termoformado, lo que genera oportunidades de alto margen en el mercado de los envases de papel de bambú.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: la electrónica marca el ritmo de crecimiento
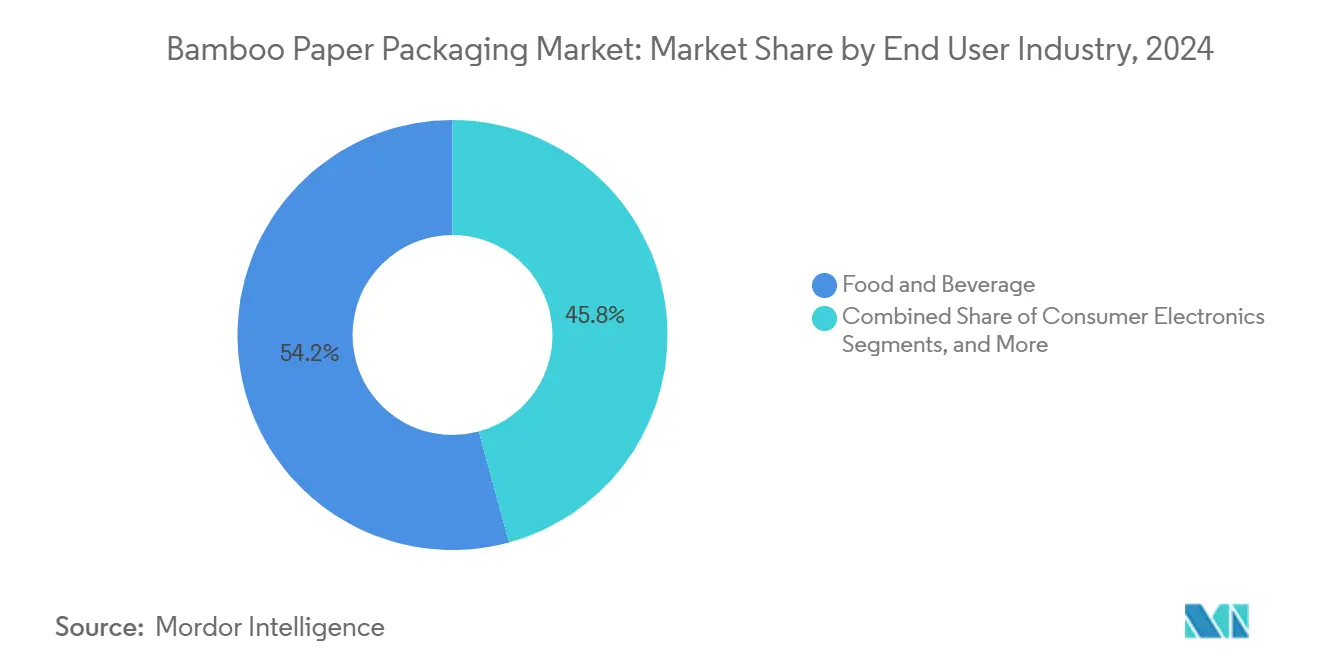
Las aplicaciones de alimentos y bebidas absorbieron el 54.23 % de los ingresos en 2024, valorando la rápida biodegradación y las propiedades antimicrobianas naturales, en consonancia con la evolución de las normas de contacto con alimentos. Sin embargo, la electrónica de consumo registra una tasa de crecimiento anual compuesta (TCAC) del 16.41 % hasta 2030, lo que aumenta su contribución al mercado de envases de papel de bambú gracias a la ecomarca y los altos márgenes de venta. La adopción por parte de Sony de mezclas de bambú y caña de azúcar en las cajas de auriculares subraya cómo los dispositivos premium ahora consideran el embalaje como una extensión de su narrativa de sostenibilidad.
Los fabricantes de cuidado personal siguen el ejemplo, integrando fundas de bambú grabadas con láser que transmiten una posición natural, mientras que los sectores de la salud y los productos de venta libre se mantienen cautelosos debido a los requisitos de propiedades barrera. Los transportistas industriales y de comercio electrónico adoptan rellenos de huecos a base de bambú para cumplir con los objetivos corporativos de descarbonización; las matrices de fibra asistidas por enzimas reducen el consumo de energía para el secado térmico en dos dígitos, lo que disminuye el coste total de propiedad. En conjunto, el impulso del segmento demuestra cómo la estabilidad del suministro y su rendimiento comprobado hacen que el bambú pase de ser un producto boutique a una adopción generalizada en todos los sectores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de envases de papel de bambú en la región Asia-Pacífico
Asia-Pacífico controlaba el 47.56 % del mercado de embalajes de papel de bambú en 2024, gracias a densas plantaciones de bambú y sólidas redes de pulpa en China y Vietnam. Programas nacionales como el plan chino "El bambú como sustituto del plástico" incentivan a los transformadores de productos finales mediante exenciones fiscales y trámites acelerados de permisos. Sin embargo, las investigaciones de integridad del FSC han obligado a los exportadores a revisar los protocolos de la cadena de custodia, lo que ha incrementado los costos de cumplimiento y ha impulsado a las marcas hacia regiones alternativas.
Mercado de envases de papel de bambú en Sudamérica
América del Sur, liderada por Brasil, Colombia y Ecuador, registra la mayor CAGR regional en 15.27% a medida que los inversionistas adaptan los molinos de bagazo de caña de azúcar para flujos de fibra de bambú, capitalizando la abundante materia prima lignocelulósica. [3] Gustavo P. Romanelli, “Valorización de la biomasa lignocelulósica residual en América del Sur”, conicet.gov.ar Los proyectos piloto agroforestales también monetizan créditos de carbono, mejorando los retornos del proyecto y alentando a los propietarios locales a cultivar especies nativas de Guadua. La proximidad a los compradores norteamericanos agrega ventajas logísticas que compensan las limitaciones de escala en la etapa inicial.
Mercado de envases de papel de bambú en Europa y Norteamérica
Europa y Norteamérica son países maduros, pero con abundantes oportunidades. El Reglamento UE 2025/40 obliga a los transformadores a diseñar formatos reciclables e incorporar gradualmente umbrales de contenido reciclado, lo que estimula la importación de papel de bambú semiacabado mientras los procesadores locales evalúan líneas especializadas. Sin embargo, las divergencias en las normativas sobre contacto con alimentos, incluidas las prohibiciones específicas de los compuestos de bambú y melamina, complican los procesos de calificación de productos. En Estados Unidos, las medidas compensatorias contra las bolsas de papel chinas incentivan a los transformadores regionales a explorar las fuentes de fibra latinoamericanas, acelerando la diversificación de la cadena de suministro.
Panorama competitivo
El mercado de embalajes de papel de bambú está estructuralmente fragmentado debido a que el cultivo de la materia prima, la pulpa y la conversión suelen realizarse en jurisdicciones separadas. Pocas empresas superan las cuotas globales de un solo dígito; en cambio, muchos especialistas regionales integran la gestión de las plantaciones con las operaciones de pulpa y pulpa moldeada para controlar la calidad de la fibra y reducir los costos logísticos. La certificación se ha convertido en la principal palanca competitiva, y los compradores premian el cumplimiento del Consejo de Administración Forestal (FSC) en medio del creciente escrutinio de la trazabilidad.
Las inversiones en tecnología se centran en líneas de tableros termoformables y refinado asistido por enzimas que mejoran la unión de las fibras a la vez que reducen el consumo de energía. Los pioneros en la adopción de cámaras de modificación térmica ahora suministran láminas de bambú aplanadas de alta resistencia que permiten fabricar fundas para portátiles y fundas de teléfonos, creando nichos de mercado de alta gama. Las empresas conjuntas transfronterizas, como las de fábricas vietnamitas que se asocian con transformadores japoneses, distribuyen el riesgo y comparten la experiencia en procesos.
Las recientes captaciones de capital reflejan el creciente interés de los inversores. La ronda de financiación de julio de 2025 de Enrission India Capital para Bambrew financia la comercialización de papel reforzado, ampliando la producción de mezclas de bambú y residuos agrícolas dirigidas a marcas locales que se enfrentan a la inminente eliminación gradual del plástico. Los líderes nórdicos, Stora Enso y Billerud, aceleran la conversión de sus líneas de producción de cartón para abordar las pruebas con clientes de soportes kraft blancos blanqueados sin recubrimientos de origen fósil. Por lo tanto, la cuota de mercado se mantiene fluida, y las empresas certificadas e integradas verticalmente son las mejor posicionadas para conseguir contratos con marcas líderes vinculados a objetivos climáticos con base científica.
Líderes de la industria del embalaje de papel de bambú
TIC Ltda.
Huhtamaki Oyj
Mejor empresa de embalaje
Bambrew India
Industrias del papel Chengdu Qingya
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: ENRISSION INDIA CAPITAL anunció una inversión en Bambrew Plant Fiber Technology Pvt. Ltd., respaldando la ampliación de la producción de “papel reforzado” a base de bambú.
- Abril de 2025: Stora Enso informó un crecimiento de ventas del 9 % en el primer trimestre hasta los 1 millones de euros después de iniciar una nueva línea de cartón para consumidores centrada en envases renovables.
- Abril de 2025: Billerud completó la primera venta de cartón para contenedores producido en EE. UU., lo que marca un avance hacia el suministro localizado de envases renovables.
- Abril de 2025: Ranpak lanzó climaliner Plus y naturemailer, ambos formatos de papel 100 % reciclables en la acera.
Alcance del informe sobre el mercado global de envases de papel de bambú
| Cajas y cartones |
| Bolsas, sobres y bolsas |
| Bandejas y conchas de pulpa moldeada |
| Etiquetas y Mangas |
| Alimentos y Bebidas |
| Cuidado personal y cosméticos |
| Electrónica de Consumo: |
| Atención médica y medicamentos de venta libre |
| Industria y comercio electrónico |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| Thailand | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | GCC |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de embalaje | Cajas y cartones | ||
| Bolsas, sobres y bolsas | |||
| Bandejas y conchas de pulpa moldeada | |||
| Etiquetas y Mangas | |||
| Por industria de uso final | Alimentos y Bebidas | ||
| Cuidado personal y cosméticos | |||
| Electrónica de Consumo: | |||
| Atención médica y medicamentos de venta libre | |||
| Industria y comercio electrónico | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Francia | |||
| Reino Unido | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| Australia | |||
| Thailand | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | GCC | |
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de papel de bambú?
El tamaño del mercado de envases de papel de bambú alcanzó los USD 578.5 millones en 2025 y se prevé que crezca a USD 790.7 millones para 2030.
¿Qué región lidera el mercado de envases de papel de bambú?
Asia-Pacífico mantiene el liderazgo con una participación del 47.56 % en 2024, impulsada por una infraestructura madura de cultivo y procesamiento de bambú.
¿Qué segmento muestra el crecimiento más rápido?
Las bandejas de pulpa moldeada y las cajas tipo almeja son el tipo de embalaje de más rápido crecimiento, avanzando a una tasa compuesta anual del 18.32 % hasta 2030.
¿Por qué las marcas de electrónica están adoptando envases de bambú?
Los fabricantes de productos electrónicos de primera calidad adoptan envases de bambú para reducir el contenido de plástico en más del 90 % y fortalecer el posicionamiento de sostenibilidad, lo que respalda una CAGR del 16.41 % en ese segmento.
¿Qué riesgos podrían frenar el crecimiento del mercado?
Los elevados costos de capital para líneas dedicadas a la producción de pulpa de bambú y la concentración de la cadena de suministro en China y Vietnam plantean importantes restricciones que pueden moderar la expansión a corto plazo.


